節税対策– category –
GPUサーバー節税・即時償却・経営強化税制・少額減価償却資産など、法人向け節税対策の最新スキームを税理士監修で解説。決算直前でも間に合う節税スキームを中心に、税務調査リスクを抑えた合法的な節税方法をまとめています。
-

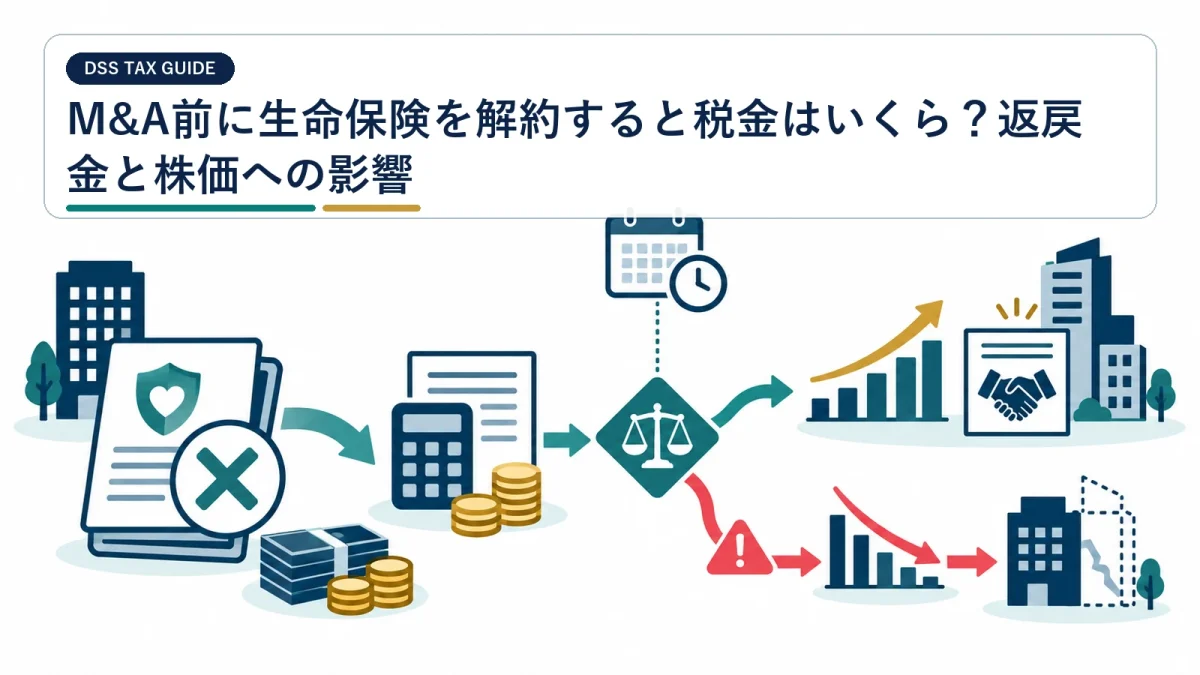
M&A前に生命保険を解約すると税金はいくら?返戻金と株価への影響
法人契約の生命保険をM&A前に解約すると、受け取る解約返戻金と税務上の資産計上額との差額が、その期の損益に影響します。解約すれば現金は増えますが、法人税等と買収価格の調整まで見なければ、オーナーの最終手取りは判断できません。 -
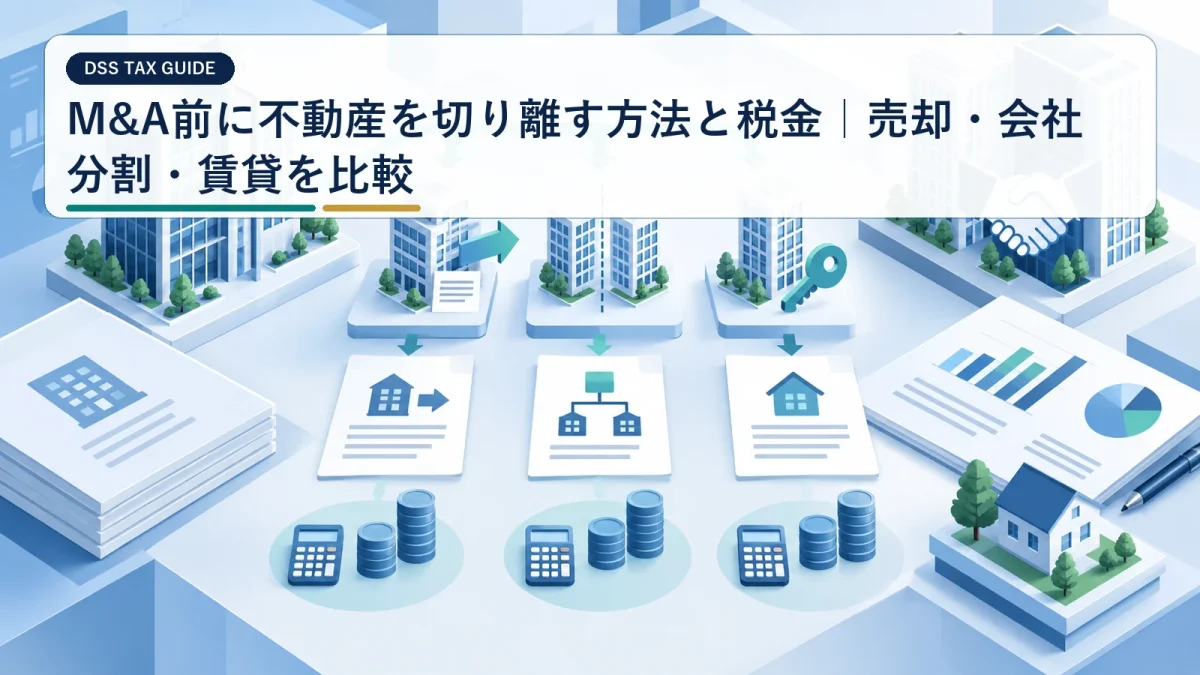
M&A前に不動産を切り離す方法と税金|売却・会社分割・賃貸を比較
事業会社の不動産をM&A対象から外す方法には、オーナー等への売却、100%子会社への移転、会社分割、売却後の賃貸があります。法人税だけでなく、消費税、登録免許税、不動産取得税、将来の戻入れまで比べる必要があります。 -
会社売却時のオーナー貸付金返済と税金|元本・利息・株価を分ける
会社へ貸した資金の元本返済は、通常、株式譲渡代金や利息とは別の資金移動です。ところがM&Aでは、貸付金をクロージング前に返すか、買主へ譲渡するか、株価へ反映するかで手取りと税務が変わります。 -
TOBで大株主にかかる税金|応募・上場廃止後・自己株TOBの違い
TOBの税金は、誰が買うか、いつ売るか、証券会社を通すかで変わります。大株主でも第三者TOBへの応募は通常株式譲渡ですが、発行会社の自己株TOBや上場廃止後の買取りは別の整理が必要です。 -
M&Aの株式対価で売主にかかる税金|課税時期と繰延べ要件
買手株式を受け取るM&Aでも、売主の課税が自動的に将来へ延びるわけではありません。通常の株式譲渡、会社法上の株式交付、株式交換などを区別し、現金部分、80%要件、取得価額を確認する必要があります。 -
会社売却前の配当は得か?個人株主の税金と売却手取りを比較
会社売却前に余剰現金を配当すれば、会社の現金は減り、個人株主へ資金を移せます。しかし、非上場株式の配当は原則として総合課税です。株式譲渡益の申告分離課税とは計算方法が違うため、配当額だけで有利不利を決めると手取りを読み違えます。 -
非上場株式を法人へ低額譲渡|所得税法59条の2分の1基準と通達59-3
個人株主が非上場株式を法人へ安く売ると、売主と買主法人の双方に課税問題が生じます。対価が時価の2分の1未満なら、売主は所得税法59条で時価課税されます。半額以上でも同族会社なら、所得税基本通達59-3と所得税法157条を確認します。 -
非上場株式を個人間で低額譲渡|売主の譲渡所得と買主のみなし贈与
親から子、先代経営者から後継者へ非上場株式を安く売ると、売主と買主で別の税金が問題になります。売主は原則として実際の売却価額を基に株式の譲渡所得を計算します。買主は、対価が「著しく低い」と判定されると、時価と支払額の差額を贈与で取得したものとみなされます。 -
相続した非上場株式を自社へ売却|みなし配当特例の期限・届出・取得費加算
相続した非上場株式を発行会社に売ると、通常は対価の一部がみなし配当となります。しかし、相続税を納める相続人が、課税対象となった株式を法定期間内に発行会社へ譲渡し、期限までに届出をすれば特例を検討できます。令和8年4月1日現在の国税庁No.1477では、対価の全額を非上場株式の譲渡収入とします。