節税対策– category –
GPUサーバー節税・即時償却・経営強化税制・少額減価償却資産など、法人向け節税対策の最新スキームを税理士監修で解説。決算直前でも間に合う節税スキームを中心に、税務調査リスクを抑えた合法的な節税方法をまとめています。
-

適格合併で繰越欠損金は引き継げる?5年要件と共同事業要件
合併が税務上の適格合併に該当しても、被合併法人の繰越欠損金を無条件で全額引き継げるわけではありません。合併事業年度開始日の5年前の日以後に特定資本関係が生じた場合は、支配関係の継続期間やみなし共同事業要件を満たすかを判定します。 -
M&A後の繰越欠損金に利用制限がかかる場合|欠損法人買収の税務
赤字会社を買収して黒字事業を移せば、対象会社の繰越欠損金で自由に所得を相殺できるわけではありません。M&Aにより特定支配関係が生じた欠損等法人で、5年の判定期間中に事業の大幅な変更等の一定事由が生じると、旧欠損金の利用が制限されることがあります。 -
子会社清算で株式損失は損金になる?100%子会社の欠損金引継ぎ
子会社を清算しても、親会社が子会社株式の簿価をそのまま株式損失として損金算入できるとは限りません。完全支配関係がある内国法人では、残余財産の確定時に株式損失を認識せず、一定の未処理欠損金を親会社が引き継ぐ仕組みが関係します。 -
子会社株式の評価損は損金になる?税務要件と回復可能性の判断
子会社の赤字が続いても、会計上の減損処理をそのまま法人税上の損金にできるわけではありません。株式の価値が著しく低下し、近い将来の回復が見込まれず、決算で評価損を計上したことを事実と資料で説明する必要があります。 -
グループ内の株式譲渡は税務で損益繰延べ?100%支配関係の判定
グループ内で子会社株式を売買したとき、譲渡法人で計算した利益または損失が、その期の課税所得に直ちに反映されない場合があります。判定の起点は、売り手と買い手の間に完全支配関係があるか、その株式が譲渡損益調整資産に当たるかです。 -
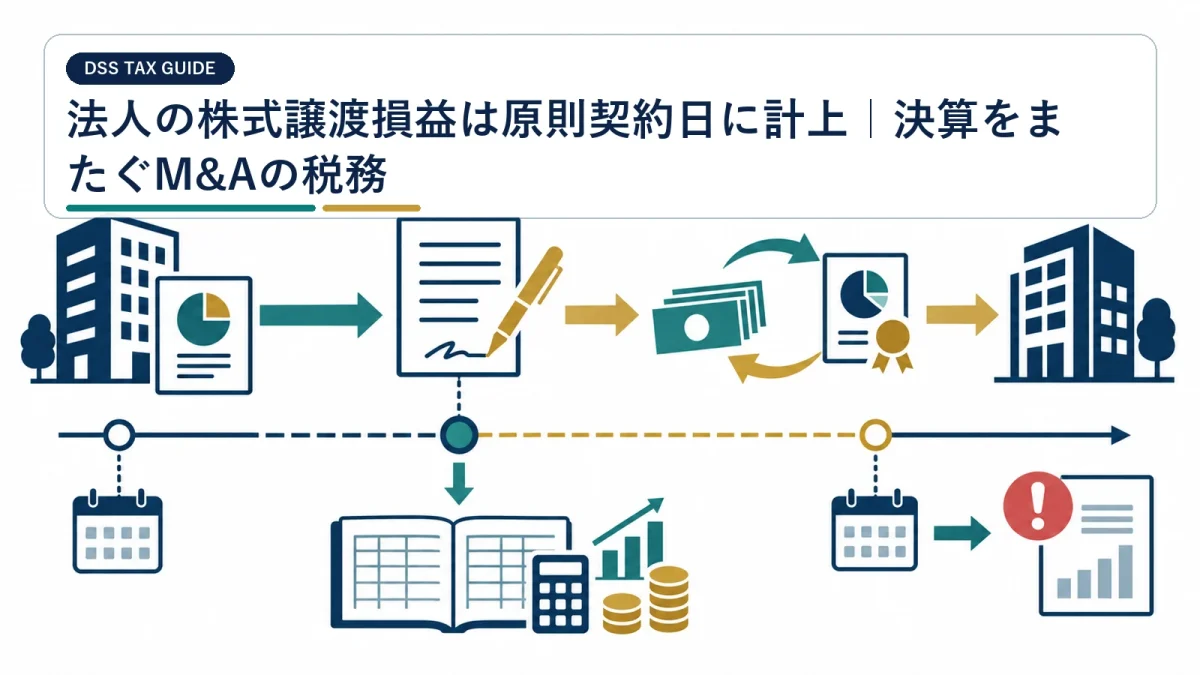
法人の株式譲渡損益は原則契約日に計上|決算をまたぐM&Aの税務
法人が株式を譲渡したときの損益は、原則として譲渡契約が成立した日の属する事業年度に計上します。代金の入金日や株券・名義の引渡日が翌期でも、契約成立日が決算前なら当期課税となる可能性があるため、M&A契約の条件を日付ごとに確認する必要があります。 -
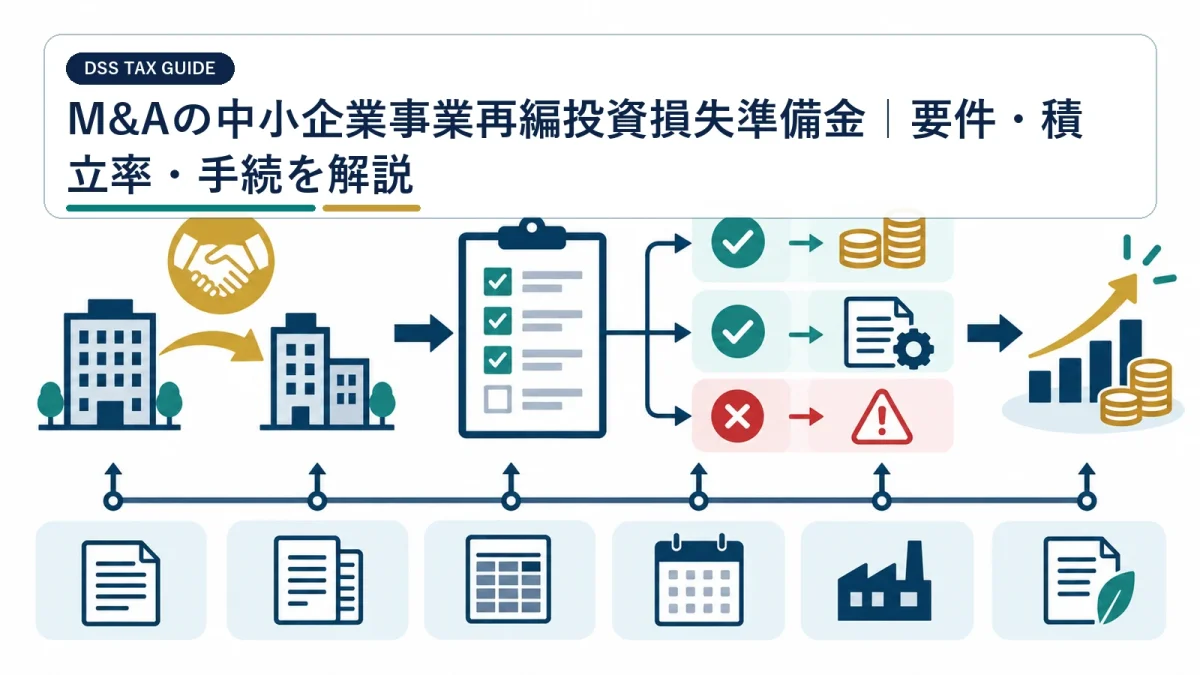
M&Aの中小企業事業再編投資損失準備金|要件・積立率・手続を解説
中小企業事業再編投資損失準備金は、認定を受けた計画に基づく一定の株式取得で、取得価額の一部を準備金として損金算入する制度です。M&A後の簿外債務などに備える課税繰延べであり、株式取得後に思い立って適用できる制度ではありません。 -
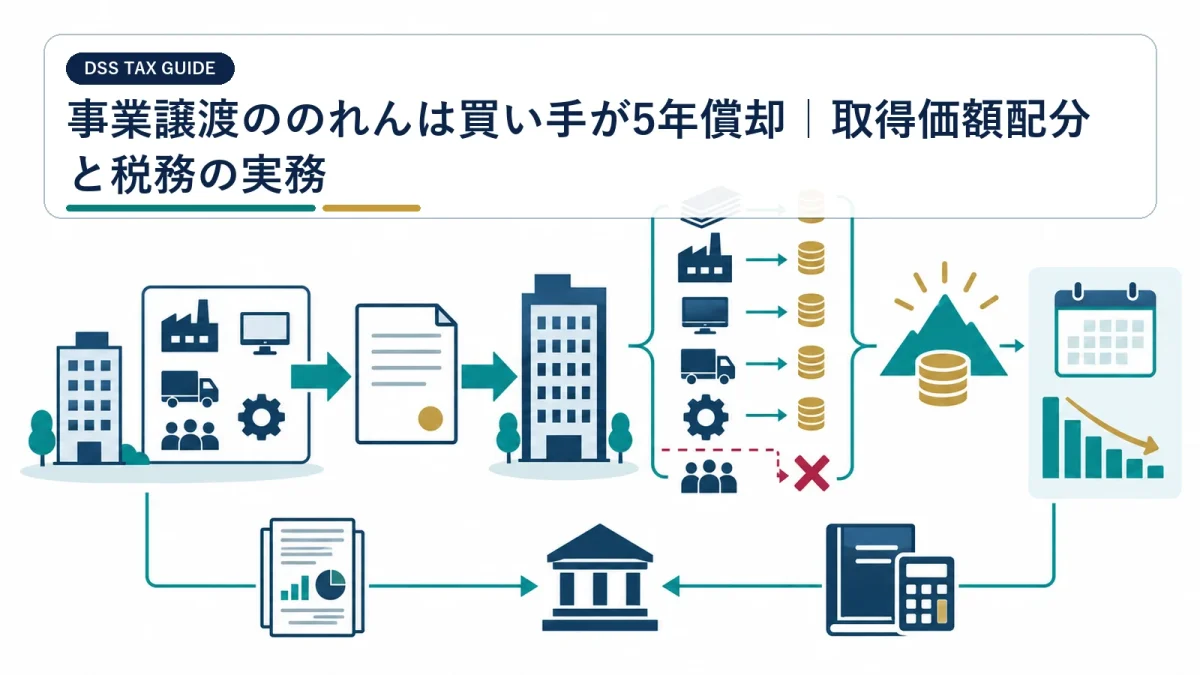
事業譲渡ののれんは買い手が5年償却|取得価額配分と税務の実務
事業譲渡で買い手が取得した営業権は、税務上の無形減価償却資産に該当すれば原則5年で償却します。譲渡代金は、土地、設備、在庫、契約上の権利などへ合理的に配分し、残額だけで営業権を決めることはできません。 -
株式譲渡M&Aののれんは税務で償却できる?買収側の会計との違い
株式譲渡で会社を買収すると、買い手が連結会計でのれんを計上しても、対象会社の個別税務では資産・負債の簿価が原則として引き継がれます。会計上ののれんと、事業譲渡で取得する税務上の営業権を分けることが出発点です。