
非上場株式を個人間で低額譲渡|売主の譲渡所得と買主のみなし贈与
親から子、先代経営者から後継者へ非上場株式を安く売ると、売主と買主で別の税金が問題になります。売主は原則として実際の売却価額を基に株式の譲渡所得を計算します。買主は、対価が「著しく低い」と判定されると、時価と支払額の差額を贈与で取得したものとみなされます。
本記事は、個人が所有する取引相場のない株式を別の個人へ低い価額で売る取引を扱います。発行会社への自己株売却や、個人から法人への低額譲渡は税務ルールが異なります。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 株価算定書と評価前提
- 売主・買主の株主区分と関係
- 売買価格・取得費・譲渡費用
- 贈与税と譲渡所得の両面試算
個人間の低額譲渡は売主と買主を別々に計算する
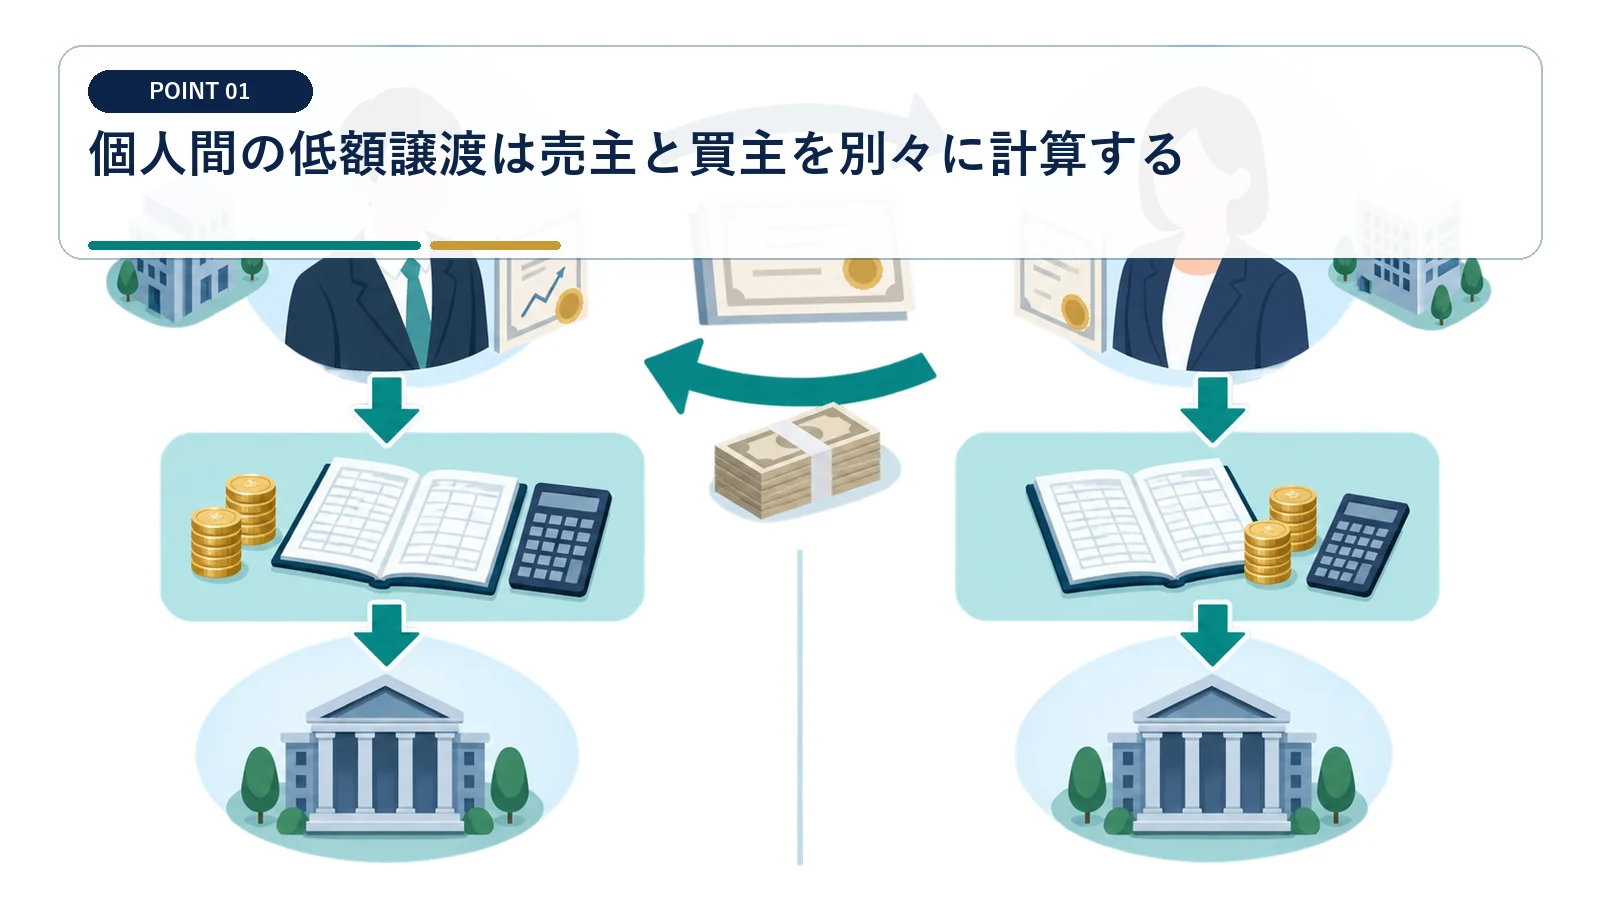
売主は契約対価から譲渡所得を計算し、買主は時価と支払額の差から贈与税を判定します。
売主は実際の売却価額から譲渡損益を出す
個人から個人への有償譲渡は、原則として契約で定めた対価を売主の収入金額とします。 個人間の売買に、法人相手の所得税法59条「時価の2分の1未満なら売主を時価課税」をそのまま当てはめないでください。
売買価額から株式の取得費と売却手数料等を差し引き、一般株式等の譲渡所得等を計算します。赤字になるときは、対価と時価の比率、買主との関係、他の一般株式等の損益を含めて損失の取扱いを判定します。
買主は時価と支払額の差額が贈与かを判定する
個人が別の個人から著しく低い価額で財産を買うと、時価と対価の差額は贈与とみなされます。 株式代金を全額支払っても、その金額が著しく低ければ贈与税問題は残ります。
譲受日の非上場株式の価値を算定し、実際の支払額との差額を計算します。差額がみなし贈与となる場合は、その年の他の贈与、贈与税の課税方法、申告・納付資金を買主側で確認します。
買主のみなし贈与には2分の1の一律ラインがない
相続税法7条の「著しく低い価額」は、個別事情に基づいて判定されます。
法人への低額譲渡基準を個人間に流用しない
価格が時価の2分の1以上であっても、個人間のみなし贈与が必ず回避されるわけではありません。 「51%の価格なら贈与税はない」という安全基準は、個人間の非上場株式売買にはありません。
国税庁No.4423は、個人間の著しい低額判定を具体的事案ごとに行うとし、法人への譲渡に用いる2分の1基準と異なることを明示しています。絶対的な割合ではなく、株価、差額、当事者関係、価格交渉の実態をまとめます。
親族間取引は贈与目的の有無にかかわらず価格差を検討する
当事者に贈与するつもりがなくても、実質的な価値移転があれば相続税法7条の対象になり得ます。 「家族内の引継ぎだから問題ない」という説明は、取引時価と贈与税の検討を不要にしません。
売主と買主の親族関係、事業承継の目的、価格交渉の経緯、代金の調達元と実際の支払を記録します。株式価値の一部を対価なく移す経済実態がないか、相続時精算課税や事業承継税制など他の方法と比較します。
個人から著しく低い対価で財産を取得すると、時価と対価の差額が贈与とみなされ、その著しい低額かどうかは法人向けの2分の1基準ではなく個別事情で判定されます。
非上場株式は、取得者が同族株主等か否か、会社規模、特定の評価会社への該当性に応じ、原則的評価方式または配当還元方式等で評価します。
非上場株式の時価は株主区分と会社内容から求める
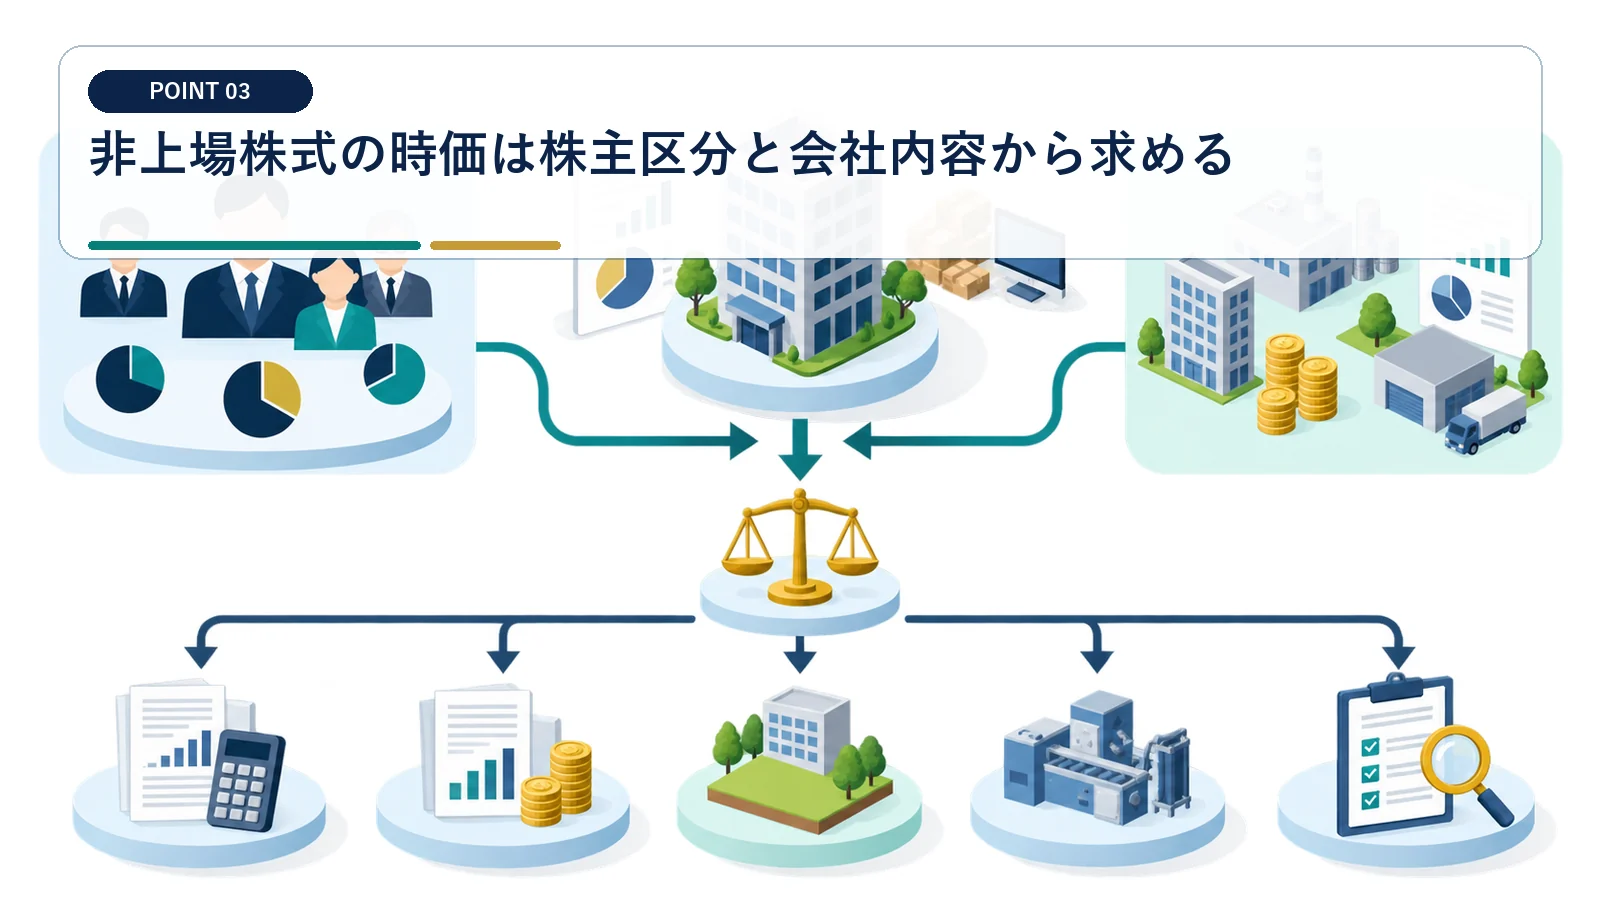
買主が同族株主等かどうか、会社規模や特定会社に当たるかで評価方式が変わります。
取得後の議決権を反映して買主の株主区分を決める
同じ非上場株式でも、取得者が支配株主側か少数株主側かで贈与税評価が異なる場合があります。 売主にとっての株主区分と、株式を取得する買主にとっての区分を混同しないでください。
取得直前・取得後の株主名簿を作り、買主とその同族関係者の議決権割合を計算します。買主の立場を確定した上で、原則的評価方式または一定の少数株主に用いる配当還元方式へ進みます。
譲渡日直前の決算と重要取引を株価へ反映する
古い相続税申告時の株価は、今回の低額譲渡判定にそのまま使えません。 希望する売買価格から逆算して評価前提を選ぶと、みなし贈与額の説明が不安定になります。
直前期の決算書、法人税申告書、株主名簿、配当履歴、従業員数、売上高、不動産・上場株式の明細を集めます。大口資産の売却、臨時配当、組織再編など、基準日までの重要事象を株価算定に織り込みます。
売主の譲渡所得は対価・取得費・譲渡費用で計算する
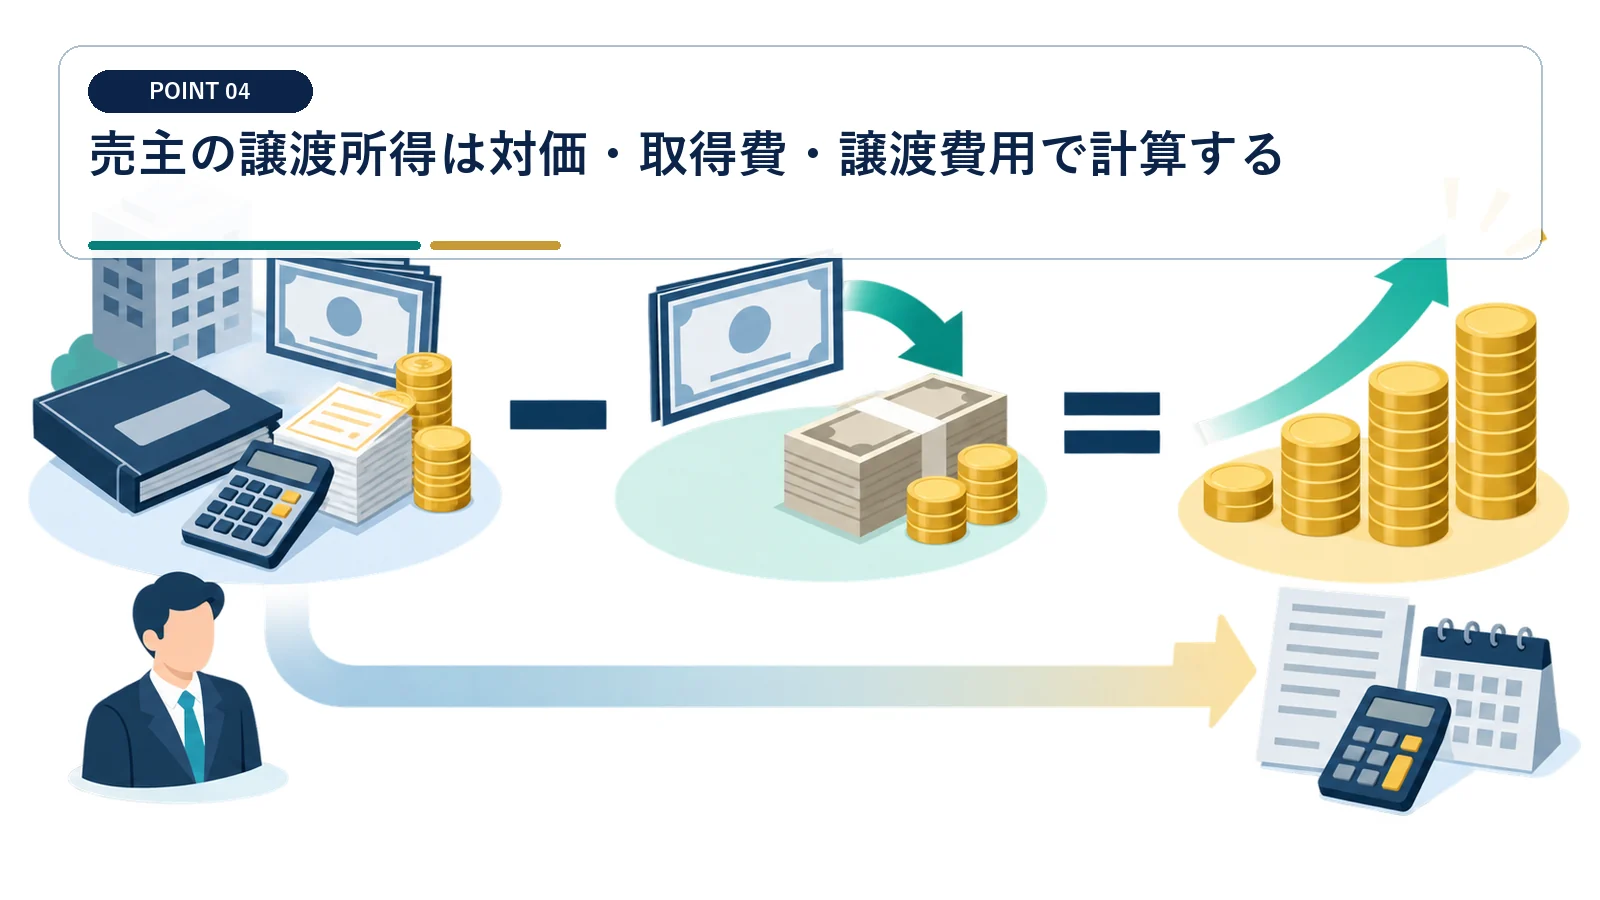
売主の計算では、買主側の贈与税評価額をそのまま売却価額に置き換えません。
所有株の取得履歴を株主台帳と通帳から復元する
非上場株式の譲渡益は、売却価額から証明できる取得費と譲渡費用を差し引いて求めます。 相続税評価額や贈与税評価額を、自動的に所得税上の取得費とすることはできません。
設立時の払込、増資、過去の買取り、相続・贈与の履歴を株主名簿、通帳、契約書、過去の申告書から復元します。相続や贈与で取得した株式は、原則として被相続人・贈与者の取得費と取得時期を引き継ぎます。
所得税15.315%と住民税5%の基礎となる利益を固める
一般株式等の譲渡益は申告分離課税で、令和8年時点で所得税・復興特別所得税15.315%、住民税5%が基本です。 売却価額が低いから税額も0円とは限らず、取得費がさらに低ければ譲渡益が生じます。
取得費と譲渡手数料を差し引いた譲渡益に税率を当て、他の一般株式等の譲渡損益との通算可否を確認します。非上場株式の赤字と上場株式等の配当・譲渡益を自由に通算できるとは限らないため、申告区分を分けます。
低額譲渡後の取得費と取得時期を買主へ引き継ぐ
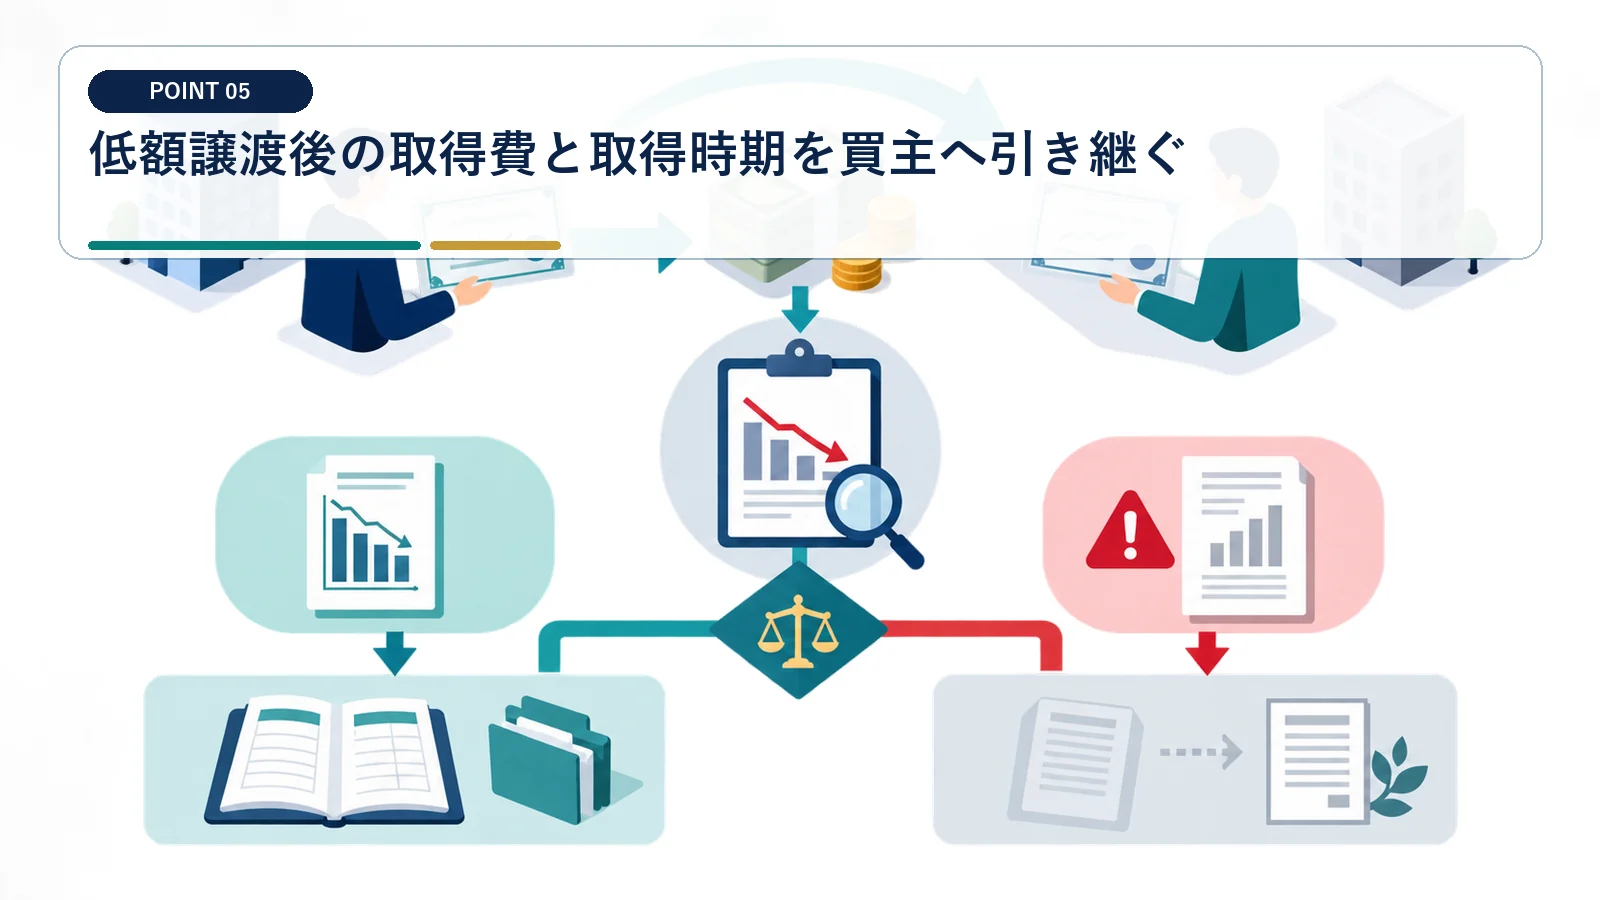
時価の2分の1未満で売主の損失が否認されると、買主は売主の取得費と所有期間を承継します。
所得税法59条2項の適用条件を判定する
個人間の低額譲渡で時価の2分の1未満かつ赤字となる場合、その損失はなかったものとされます。 ここの2分の1基準は売主の譲渡損失に関する所得税ルールであり、買主の贈与税の安全基準ではありません。
取引日の時価、契約対価、売主の取得費、譲渡費用を一覧にし、2分の1基準と赤字の両方を判定します。損失否認があるときは、他の一般株式等の譲渡益からその赤字を差し引く試算を採用しません。
買主は売主の取得費と取得時期を記録する
売主の譲渡損が否認される低額譲渡では、前所有者の取得費等を買主側が引き継ぐ取扱いを確認します。 今回の贈与税を申告した価額と、将来の所得税計算で使う取得費は、必ずしも同額になりません。
売主が株式を取得した日、取得費、贈与・相続・株式分割等の調整履歴を買主へ引き渡します。買主が将来譲渡するときに、今回支払った現金額だけを取得費としないよう、契約書と取得資料をセットで保管します。
非上場株式を含む一般株式等の譲渡所得等は他の所得と分けて申告し、所得税15%、復興特別所得税、住民税5%の申告分離課税となります。
株式譲渡益は売却額から取得費と売却手数料等を差し引き、相続・贈与取得では原則として前所有者の取得費を引き継ぎ、取得費不明なら売却額の5%とする取扱いも認められます。
売買契約と代金支払の実在を証明する
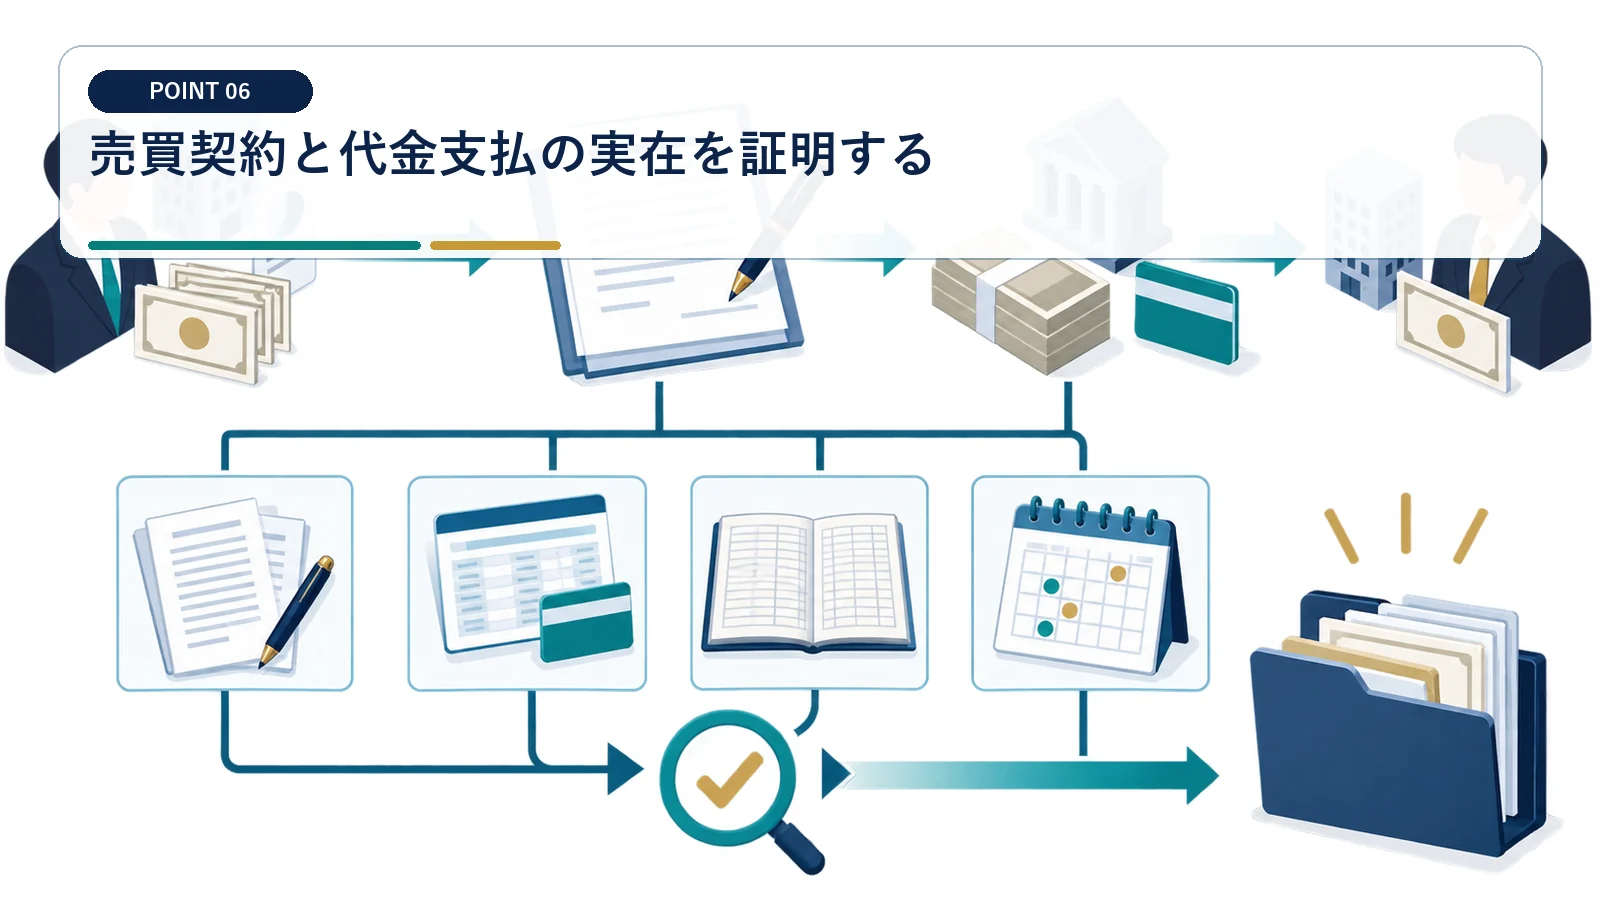
親族間の低額譲渡では、価格の根拠に加えて売買代金が本当に支払われたかを残します。
譲渡株数・単価・支払日を契約書で固定する
口頭合意では、株価差の理由も譲渡日も後から確認できません。 株主名簿の書換え日と契約上の譲渡日がばらばらだと、評価基準日と申告年分に疑問が生じます。
契約書に当事者、発行会社、株式の種類と数、1株当たり価格、総額、支払日、株主権移転日を書きます。譲渡制限の承認、株主名簿の書換え、株券発行会社なら株券の引渡しも会社法専門家と確認します。
買主の資金調達と振込記録を保管する
売買代金を後で返したり、売主が実質的に貸し付けたりするなら、契約名が売買でも実態を別に確認する必要があります。 売買代金が実際に移動しない、またはすぐ還流する取引は、有償譲渡としての実態を説明しにくくなります。
買主の自己資金、金融機関借入、分割払いの条件を資金計画にまとめ、振込明細と領収書を保管します。売主が買主へ資金を貸す場合は、貸借契約、返済期限、利息、実際の返済履歴を株式売買と区分して残します。
買主は贈与税の課税方法と翌年の申告期限を確認する
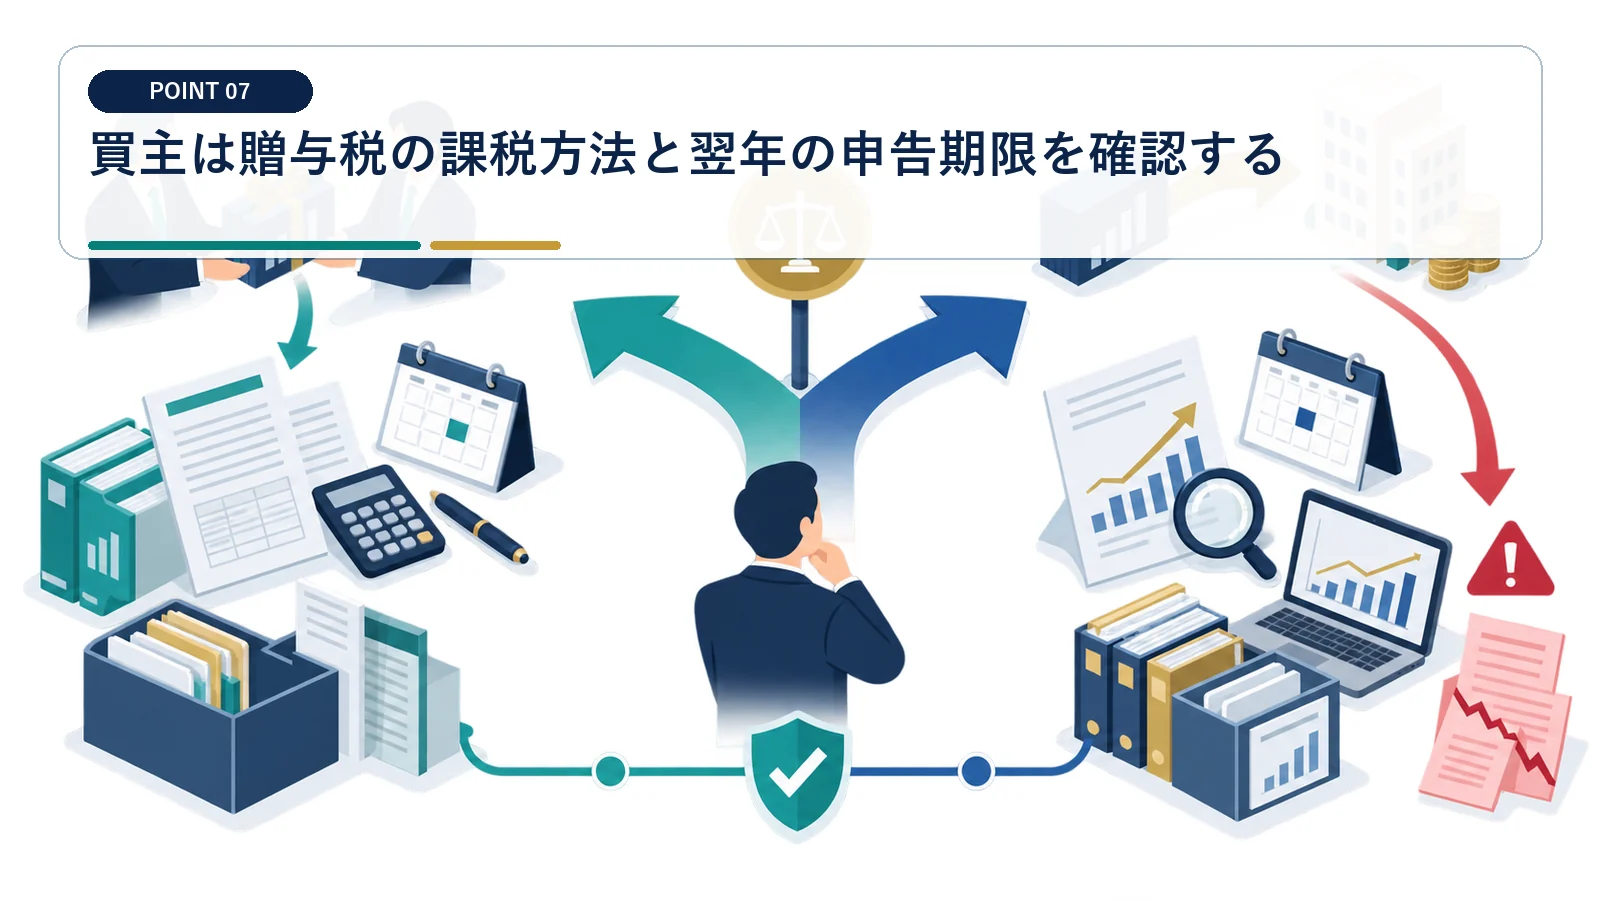
みなし贈与額と年内の他の贈与を集計し、暦年課税か相続時精算課税かを確認して期限までに申告します。
暦年課税と相続時精算課税を取引前に比べる
課税方法によって今回の税額と将来の相続税計算が変わるため、契約前に適用条件を比べます。 売主が所得税を申告しても、買主の贈与税申告が不要になるわけではありません。
みなし贈与額、年内の他の贈与、贈与者との関係と年齢を整理し、暦年課税と相続時精算課税を試算します。相続時精算課税を選ぶ場合は、将来の相続税への加算と制度選択後の取扱いも確認します。
翌年2月1日から3月15日までの申告資料をそろえる
贈与税の申告期限は原則として財産を取得した年の翌年2月1日から3月15日までです。 評価計算が終わっていても、申告書と制度選択に必要な書類が期限後提出にならないよう注意します。
株式評価明細、売買契約書、株主名簿、振込資料、価格決定資料、年内の贈与記録を申告前に照合します。相続時精算課税を選ぶ場合は、選択届出書や贈与者との関係を示す書類も確認します。
契約前に時価・税額・資金負担を両当事者で合意する
売主の手取りと買主の株式代金・贈与税を並べ、実行できる価格かを判断します。
時価1億円の株式を6,000万円で売る例を読む
時価の60%であっても、個人間では差額4,000万円がみなし贈与に当たるかを個別に検討します。 買主の資金不足を理由に価格を下げても、株式自体の時価が同額まで下がるわけではありません。
売主は6,000万円から取得費・手数料を控除した譲渡益を計算し、買主は株式代金6,000万円と仮に贈与とみなされる差額への贈与税を負担します。差額を贈与税対象とするかは一律に断定せず、評価と価格事情を基に専門家が判定します。
贈与・分割売買・事業承継税制を代替案として比べる
低額売買にする前に、有償と無償を曖昧に混ぜない承継方法も検討します。 低額売買で買主の現金負担を減らしても、贈与税と将来の取得費問題で総負担が増える可能性があります。
適正価格の一括売買、数年に分けた売買、贈与、相続時精算課税、法人版事業承継税制などについて、今回の税額、将来の議決権、買主の現金負担を比べます。制度の要件と期限を確認し、所有権移転と経営権移転のスケジュールを分けて組みます。
所得税基本通達59-6は、非上場株式のみなし譲渡価額を売主の譲渡直前の議決権等で判定し、土地・上場株式は譲渡時価とし、法人税額等相当額は控除しないと定めています。
所得税基本通達60-1は、低額譲渡による取得費等の引継ぎ規定が昭和48年1月1日以後に取得した資産へ適用されると示しています。
非上場株式の個人間低額譲渡と税金の質問
時価の半額以上で売れば買主に贈与税はかかりませんか?
そうとは限りません。個人間の「著しく低い価額」は個別事情で判定され、法人相手の2分の1基準とは異なります。
個人間の低額譲渡で売主は時価に課税されますか?
原則として実際の対価から譲渡所得を計算します。ただし、時価の2分の1未満で譲渡損が生じる場合の損失否認など、別の調整を確認します。
みなし贈与の金額はどう計算しますか?
みなし贈与に当たると判定された場合、非上場株式の時価と買主が支払った対価との差額が基礎です。株価は取得する株主の区分等を反映します。
買主が後で株式を売るときの取得費は支払額ですか?
著しい低額譲渡で売主の譲渡損がなかったものとされる場合は、所得税法60条による前所有者の取得費等の引継ぎを確認します。契約対価だけで決めないでください。
相続税法7条は個人間の低額譲受けの差額をみなし贈与とし、28条は贈与税申告を原則として翌年2月1日から3月15日までに行うと定めています。
所得税法59条2項は時価の2分の1未満の個人間低額譲渡で生じた損失をなかったものとし、60条1項・2項は買主側の取得費と所有期間の引継ぎおよび損失相当額の調整を定めています。
売主の所得税と買主の贈与税を別々の基準で試算します
売主の契約対価・取得費と、買主の贈与税評価・課税方法を分けて整理し、当事者ごとの申告と手元資金を比較します。 個別の税務判断と申告は税理士が確認します。
