
TOBで大株主にかかる税金|応募・上場廃止後・自己株TOBの違い
TOBの税金は、誰が買うか、いつ売るか、証券会社を通すかで変わります。大株主でも第三者TOBへの応募は通常株式譲渡ですが、発行会社の自己株TOBや上場廃止後の買取りは別の整理が必要です。
本記事は、TOB 税金 大株主を検討する個人オーナーの実務を中心に扱います。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 公開買付届出書と応募条件
- 保有株数・取得日・取得費
- 上場区分と証券口座の取引履歴
- 他の株式譲渡損益と納税資金
取引の型を三つに分ける
最初に「第三者買付けと発行会社買付けを分ける」を確認します。
第三者買付けと発行会社買付けを分ける
最初に「第三者買付けと発行会社買付けを分ける」を確認します。 発行会社自身が買う自己株TOBでは、交付金銭の一部がみなし配当となる可能性があるため、公開買付者の名称を最初に確認します。
第三者TOBへの応募は通常の株式譲渡として扱います。
公開買付届出書の第一面を見る
確認項目は「公開買付届出書の第一面を見る」です。 発行会社が買付者なら、第三者TOBとは税務計算を分けます。
買付者、買付価格、期間、予定数を転記します。
上場廃止後の買取りは証券会社を通さない相対取引となり、特定口座で計算されず、上場株式等との損益通算や繰越控除もできません。
株式譲渡は上場株式等と一般株式等に区分され、損益通算の範囲も区分ごとに異なります。
第三者TOB応募時の譲渡所得
最初に「応募時点の上場区分を記録する」を確認します。
応募時点の上場区分を記録する
最初に「応募時点の上場区分を記録する」を確認します。 約定日、受渡日、上場廃止日を時系列に並べます。
証券会社を通じて上場中に応募した取引と、上場廃止後の強制買取りでは税務上の区分が変わり得ます。
応募口座の処理を確認する
確認項目は「応募口座の処理を確認する」です。 上場中の応募でも口座外取引なら自動計算を前提にできません。
証券会社へ年間取引報告書に載るかを照会し、回答を保存します。
大株主でも配当課税とは分ける
最初に「大口株主ルールは配当との論点」を確認します。
大口株主ルールは配当との論点
最初に「大口株主ルールは配当との論点」を確認します。 第三者への株式譲渡まで配当所得になるわけではなく、自己株TOBだけを別途検討します。
3%以上の大口株主に関する総合課税ルールは主に配当の取扱いです。
譲渡と配当を混同しない
確認項目は「譲渡と配当を混同しない」です。 公開買付者が発行会社かを必ず確認します。
大口株主の3%基準は配当課税で重要ですが、第三者への売却代金を直ちに配当所得へ変える規定ではありません。
取得費は購入代金と購入手数料等から計算し、複数回取得した同一銘柄は総平均法に準ずる方法で求めます。
発行会社による自己株式の公開買付けでは、交付金銭の一部がみなし配当となる場合があります。
取得費を取得時期ごとに復元する
最初に「取得費を株数単位で復元する」を確認します。
取得費を株数単位で復元する
最初に「取得費を株数単位で復元する」を確認します。 同一銘柄を複数回取得した場合の平均計算も確認します。
設立時取得、相続、贈与、市場買付けが混在する場合は取得経路ごとに原価資料を集めます。
取得履歴を一株当たり原価へ直す
確認項目は「取得履歴を一株当たり原価へ直す」です。 概算取得費を使う前に実額資料を探します。
払込証明、売買報告書、相続申告書から株数と取得額を復元します。
特定口座で扱える取引を確認する
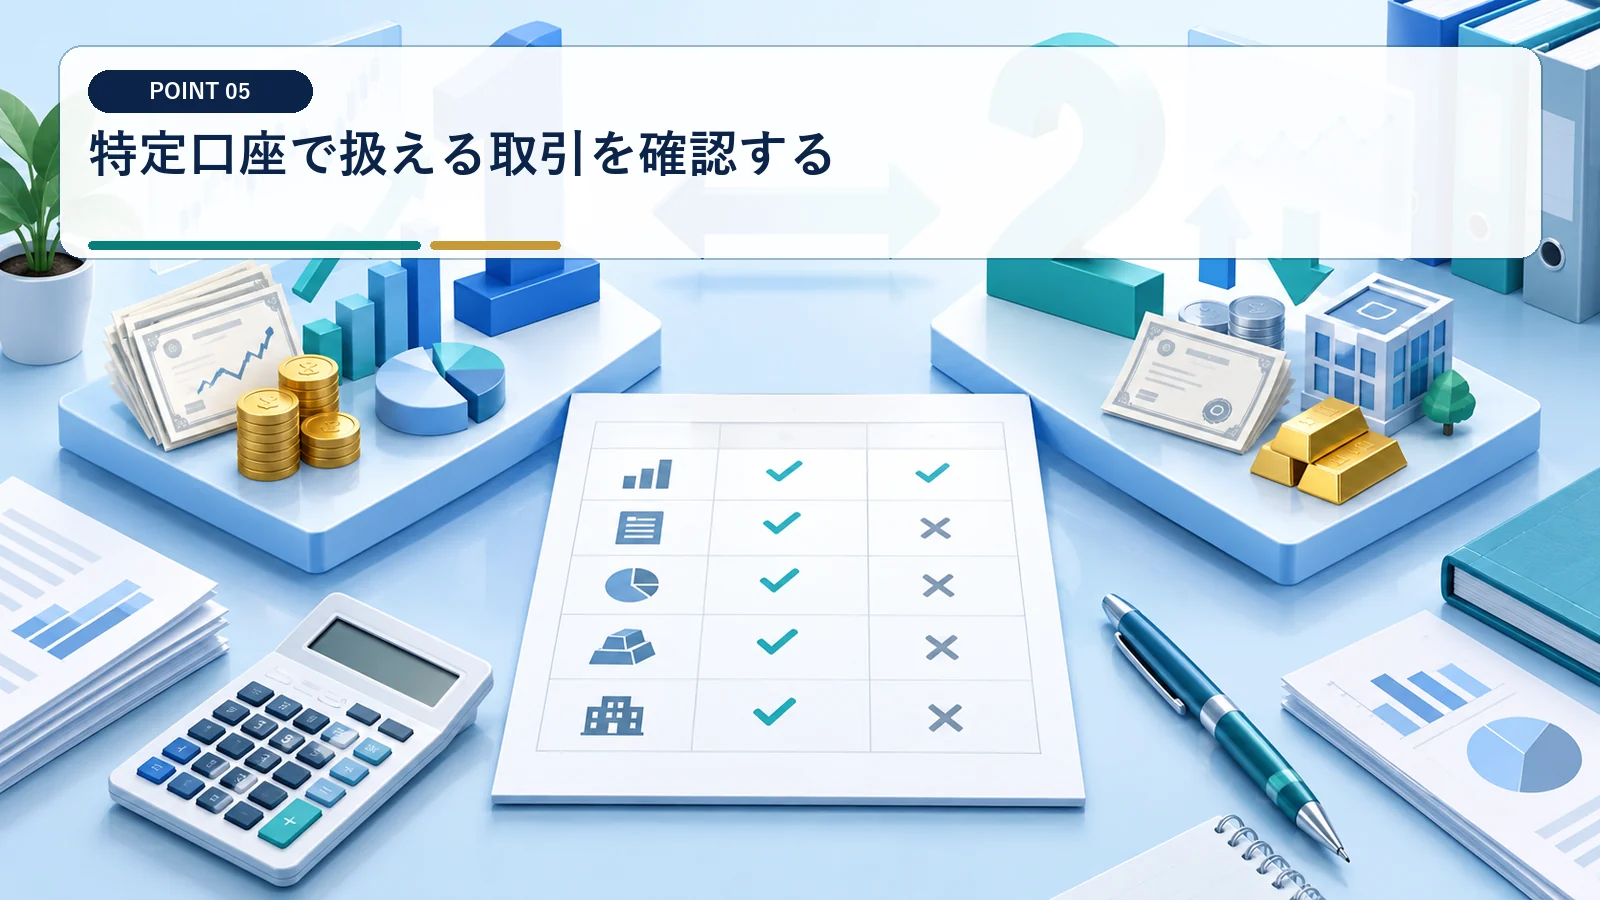
最初に「特定口座へ入るか証券会社に確認する」を確認します。
特定口座へ入るか証券会社に確認する
最初に「特定口座へ入るか証券会社に確認する」を確認します。 年間取引報告書へ載るかを応募前に書面で照会します。
TOB代理人の口座へ移管して応募する場合でも、源泉徴収あり特定口座で処理される条件を確認します。
特定口座の対象範囲を証券会社へ照会する
確認項目は「特定口座の対象範囲を証券会社へ照会する」です。 源泉徴収あり口座だから全TOBが申告不要とは限りません。
移管日、応募日、受渡日と口座区分を一覧にします。
公開買付けでは買付価格、期間、予定数などが公告・届出され、応募条件を資料で確認できます。
年間取引報告書などを用いて株式譲渡所得を申告し、口座区分に応じた手続を行います。
上場廃止後の買取りは一般株式等
最初に「上場廃止後は自分で申告資料を作る」を確認します。
上場廃止後は自分で申告資料を作る
最初に「上場廃止後は自分で申告資料を作る」を確認します。 支払通知、取得費、振込記録をそろえ、一般株式等として申告要否を判定します。
国税庁が注意喚起する上場廃止後の相対買取りでは、特定口座で損益計算されません。
上場廃止日後の支払通知を保存する
確認項目は「上場廃止日後の支払通知を保存する」です。 上場株式等との損益通算を当然に行わないでください。
相対買取りの対価、株数、支払日を申告資料へ転記します。
自己株TOBのみなし配当に注意する
最初に「自己株TOBは資本金等対応額を確認する」を確認します。
自己株TOBは資本金等対応額を確認する
最初に「自己株TOBは資本金等対応額を確認する」を確認します。 会社から計算書を受け取り、譲渡部分と配当部分を分けます。
発行会社から受ける金銭のうち、資本金等の額に対応する部分を超える額はみなし配当となり得ます。
資本金等対応額を会社資料で確認する
確認項目は「資本金等対応額を会社資料で確認する」です。 買付価格全額を譲渡収入にしないよう計算書を受け取ります。
自己株TOBでは交付金銭をみなし配当部分と株式譲渡部分へ分けます。
応募価格と税引後手取りを計算する
最初に「応募・不応募の手取りを比較する」を確認します。
応募・不応募の手取りを比較する
最初に「応募・不応募の手取りを比較する」を確認します。 不応募後のスクイーズアウトでは申告方法が変わる可能性も含め、納税資金を確保します。
TOB価格、取得費、税額、決済日を用いて応募後の現金を計算します。
応募案と不応募案の入金日を比べる
確認項目は「応募案と不応募案の入金日を比べる」です。 価格だけでなく申告区分の違いを手取りへ反映します。
応募価格、取得費、概算税額、決済日を並べ、上場廃止後の買取り案も別欄にします。 最終判断では、応募株数、TOB価格、取得費、概算税額、決済日を一枚にまとめます。不応募の場合は上場廃止予定日と後続の買取方法も追記します。家族や資産管理会社が同じ銘柄を持つときは、名義ごとに取得費と口座区分を分け、申告担当者へ渡します。応募期限も明記します。
上場株式等の譲渡損失は、要件を満たす申告により翌年以後3年間の繰越控除ができます。
公開買付けの法定開示書類は、応募判断と取引の証拠資料になります。
TOBで大株主にかかる税金でよくある質問
大株主はTOB代金が配当所得になりますか?
第三者TOBは通常株式譲渡です。発行会社の自己株TOBではみなし配当を別途検討します。
上場廃止後の買取りも特定口座ですか?
相対取引となり特定口座で計算されない場合があります。支払通知で確認します。
取得費が複数ある場合は?
取得時期ごとの資料を集め、同一銘柄の平均計算を行います。
応募しなかった場合の税金は?
後のスクイーズアウト時点・方法で区分が変わり得るため、日程を確認します。
M&A前の税額と手取りを一つの表に整理します
取引の型、課税時期、取得費、入金と納税時期を確認し、実行前に比較します。 個別の税務判断と申告は税理士が確認します。
