
M&Aの株式対価で売主にかかる税金|課税時期と繰延べ要件
買手株式を受け取るM&Aでも、売主の課税が自動的に将来へ延びるわけではありません。通常の株式譲渡、会社法上の株式交付、株式交換などを区別し、現金部分、80%要件、取得価額を確認する必要があります。
本記事は、M&A 株式対価 税金 売主を検討する個人オーナーの実務を中心に扱います。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 対価株式の種類・数量・評価額
- 買手と対象会社の資本関係図
- 現金部分と株式部分の内訳
- 課税時期・取得価額・売却制限の確認資料
株式対価M&Aは取引の法的な型から判定する
契約書の取引類型を確定する
株式対価でも原則課税から確認する
契約書の取引類型を確定する 通称の株式対価M&Aだけで判定しないでください。
株式を受け取るだけでは非課税になりません。 会社法上の株式交付か単純な現物対価かを弁護士・税理士と確認します。 売主が受け取る株式の換金制限も、納税資金の確認項目に含めます。 会社法上の株式交付で一定要件を満たすと、売主株主の譲渡損益は株式対価部分について繰り延べられます。
特例適用前提を条件表にする
制度名と条文を明示します 基本合意後まで確認を延ばさないでください。
適格性は当事者、対価、支配関係などで変わります。 税務意見書と契約条件を対応させます。
会社法上の株式交付で一定要件を満たすと、売主株主の譲渡損益は株式対価部分について繰り延べられます。
株式交付の特例は法定要件に基づく制度で、単に買手株式を対価にする契約すべてへ適用されるものではありません。
課税繰延べには制度ごとの要件がある
現金混在時は比率計算が必要です
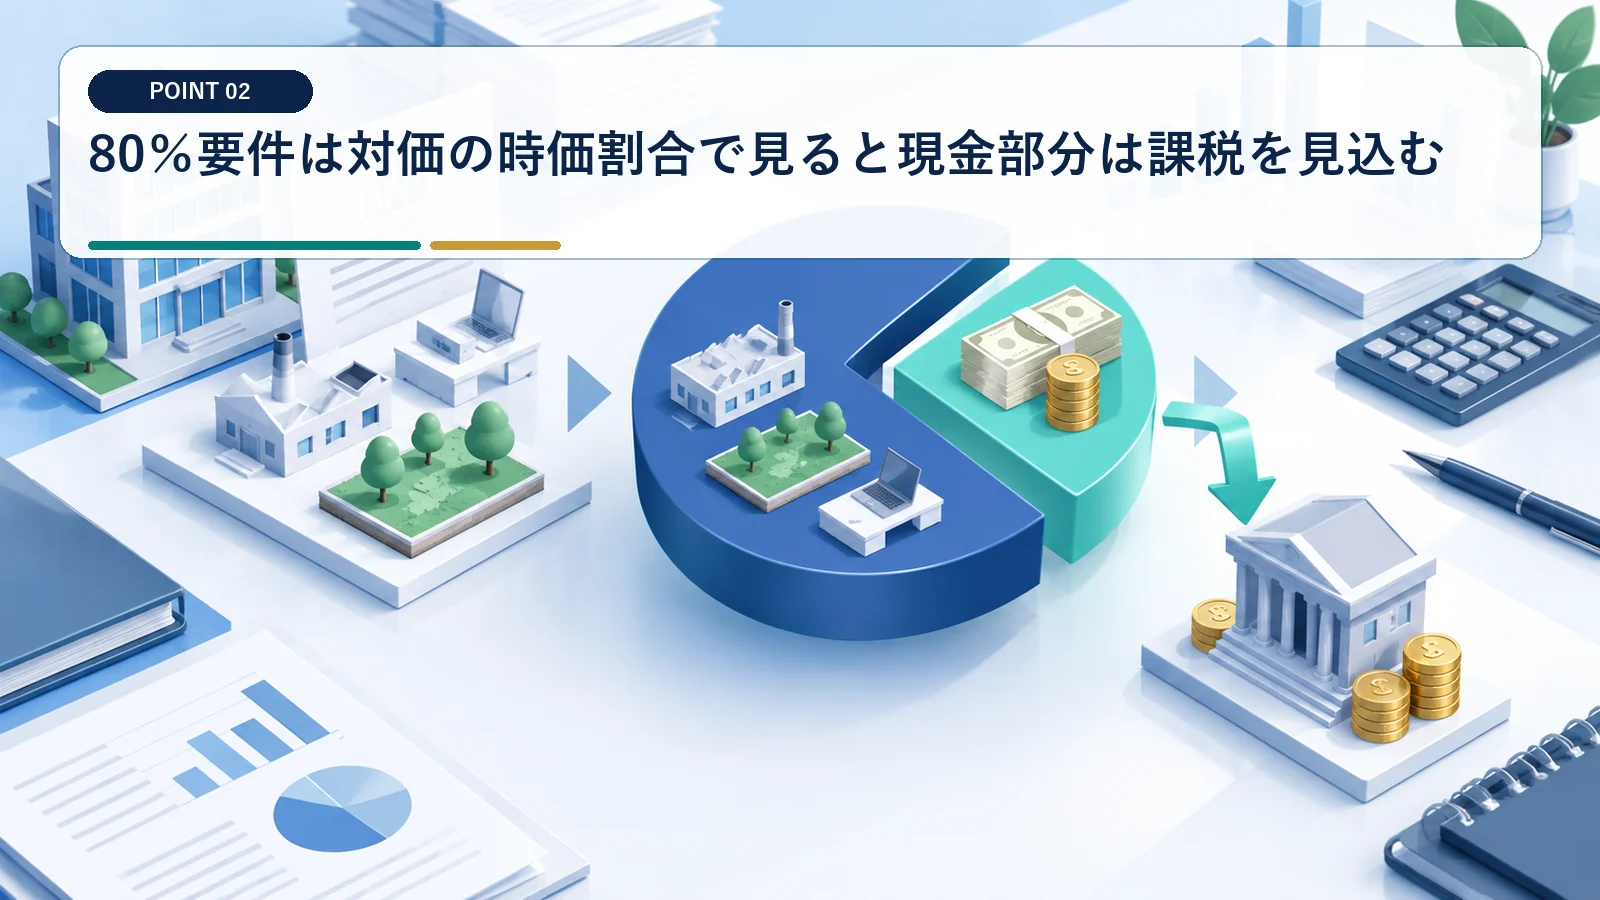
80%要件は対価の時価割合で見る
現金混在時は比率計算が必要です 株数割合と混同しないでください。
親会社株式の価額が対価総額の一定割合以上かを基準日時価で測ります。 株価変動時の再計算条項を決めます。 株式交付の特例は法定要件に基づく制度で、単に買手株式を対価にする契約すべてへ適用されるものではありません。
現金部分は課税を見込む
混合対価では全部繰延べとは限りません 現金が少額でも無視しないでください。
現金その他資産に対応する譲渡益を切り分けます。 クロージング日に納税資金を確保します。
混合対価は株式と現金を時価で分ける
繰延べは免税ではありません
取得価額の引継ぎを台帳化する
繰延べは免税ではありません 受取時価を無条件で取得費にしないでください。
旧株式の取得費を対価株式へ引き継ぐ計算を保存します。 株数、種類、単価を証券台帳へ登録します。 特例がない株式譲渡は、対価が現金か株式かを問わず、原則として譲渡所得等の計算が必要です。
将来売却時に課税が表れる
出口税額を先に試算します 繰延べ額を永久非課税と扱わないでください。
対価株式の売却価格と引継取得費の差が将来利益になります。 1年後・3年後の価格ケースを作ります。
特例がない株式譲渡は、対価が現金か株式かを問わず、原則として譲渡所得等の計算が必要です。
取得費と譲渡費用は譲渡所得等の計算に使うため、旧株式と取得した対価株式の原価資料を連続して保存します。
繰延べ後の取得費が将来の税額を決める
流動性のない株式ほど評価が重要です
非上場の対価株式は時価を検証する
流動性のない株式ほど評価が重要です 買手提示価格だけに依存しないでください。
優先権、希薄化、譲渡制限を反映した価値を確認します。 評価書と株主間契約をセットで保管します。 取得費と譲渡費用は譲渡所得等の計算に使うため、旧株式と取得した対価株式の原価資料を連続して保存します。
上場株式は価格変動と売却制限を見る
税務以外の手取り変動があります 受取日の時価を現金同等とみなさないでください。
ロックアップ中の値下がりと解除後売却を資金計画へ入れます。 ヘッジ可否とインサイダー規制も確認します。
対価株式の評価と換金条件を確認する
売主と買手の関係を図示します
同族関係など除外要件を確認する
売主と買手の関係を図示します 直接保有だけで結論を出さないでください。
制度には同族関係等に関する除外・追加要件があります。 親族・資産管理会社を含む資本図を作ります。 株式交付は会社法上の手続であり、株式譲渡契約や株式交換とは別の制度です。
契約変更は税務判定をやり直す
対価変更が比率を動かします 締結時の判定を固定しないでください。
アーンアウトや価格調整で現金部分が増える場合を再判定します。 変更契約前に税務レビューを入れます。
株式交付は会社法上の手続であり、株式譲渡契約や株式交換とは別の制度です。
出典:e-Gov 会社法
株式対価M&Aでは売主が買手の価値変動を引き受けるため、税務とともに流動性や売却制限の検討が必要です。
同族関係と契約変更で再判定する
数字で納税額を見える化します
1億円の混合対価を分解する
数字で納税額を見える化します 対価総額へ一律税率を掛けないでください。
株式8,500万円と現金1,500万円を例に各部分の譲渡益を計算します。 取得費配分の根拠を残します。 株式対価M&Aでは売主が買手の価値変動を引き受けるため、税務とともに流動性や売却制限の検討が必要です。
取得費不明を放置しない
旧株式の原価が将来税額を決めます 売却直前まで資料収集を待たないでください。
払込、増資、相続資料をたどり合理的な取得費を確定します。 不明時の扱いを税理士と検討します。
混合対価1億円を税務上分解する
契約上の負担分担を決めます
税務表明保証を具体化する
契約上の負担分担を決めます 制度名だけの保証にしないでください。
特例不適用時の追加税、資料提供、申告協力を条項化します。 売主・買主の税務アドバイザーで照合します。 株式交付親会社株式の価額割合は、交付を受けた金銭等と親会社株式の価額を基に判定します。
クロージング書類を連動させる
同じ数字を全資料で使います ドラフト混在を残さないでください。
株式数、時価、現金額、基準日を契約・評価書・申告資料で一致させます。 最終版を一括保存します。
税引後価値で現金対価と比較する
名目価値だけでは選べません
税引後価値で現金対価と比較する
名目価値だけでは選べません 税繰延べだけを理由に株式対価を選ばないでください。
即時税額、将来税額、売却制限、価格変動を現在価値で比べます。 複数シナリオを取締役会へ提示します。 譲渡所得の対象となる資産や譲渡の範囲は、所得税法33条と関係通達に沿って判定します。
申告年と将来売却年を管理する
二つの課税時点を追跡します 担当交代で原価情報を失わないでください。
当年の特例適用資料と将来の取得費資料を同じ案件番号で保管します。 対価株式売却時に税理士へ引き継ぎます。
株式交付親会社株式の価額割合は、交付を受けた金銭等と親会社株式の価額を基に判定します。
譲渡所得の対象となる資産や譲渡の範囲は、所得税法33条と関係通達に沿って判定します。
M&Aの株式対価で売主にかかる税金でよくある質問
買手株式なら必ず課税繰延べですか?
いいえ。会社法上の株式交付など法定要件を満たす取引か確認します。
現金も受け取る場合はどうなりますか?
混合対価では現金等に対応する譲渡益の課税を検討し、対価割合も確認します。
受け取った株式の取得費はいくらですか?
特例適用時は旧株式の取得費を基礎に引継計算を行うため、計算表を保存します。
非上場の買手株式でも使えますか?
取引類型と要件次第です。評価額、譲渡制限、将来の換金方法も確認します。
M&A前の税額と手取りを一つの表に整理します
取引の型、課税時期、取得費、入金と納税時期を確認し、実行前に比較します。 個別の税務判断と申告は税理士が確認します。
