
M&A前に生命保険を解約すると税金はいくら?返戻金と株価への影響
法人契約の生命保険をM&A前に解約すると、受け取る解約返戻金と税務上の資産計上額との差額が、その期の損益に影響します。解約すれば現金は増えますが、法人税等と買収価格の調整まで見なければ、オーナーの最終手取りは判断できません。
法人が契約者である定期保険・第三分野保険などを、株式譲渡型M&Aの前に解約する場面を扱います。契約者変更や個人への名義移転は課税関係が異なるため、別案として判定します。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 契約別の解約返戻金証明
- 保険積立金・前払保険料の税務残高
- 保障・担保・契約者貸付の状況
- 解約・払済・承継の手取り比較
解約返戻金の全額ではなく資産計上額との差額が損益になる
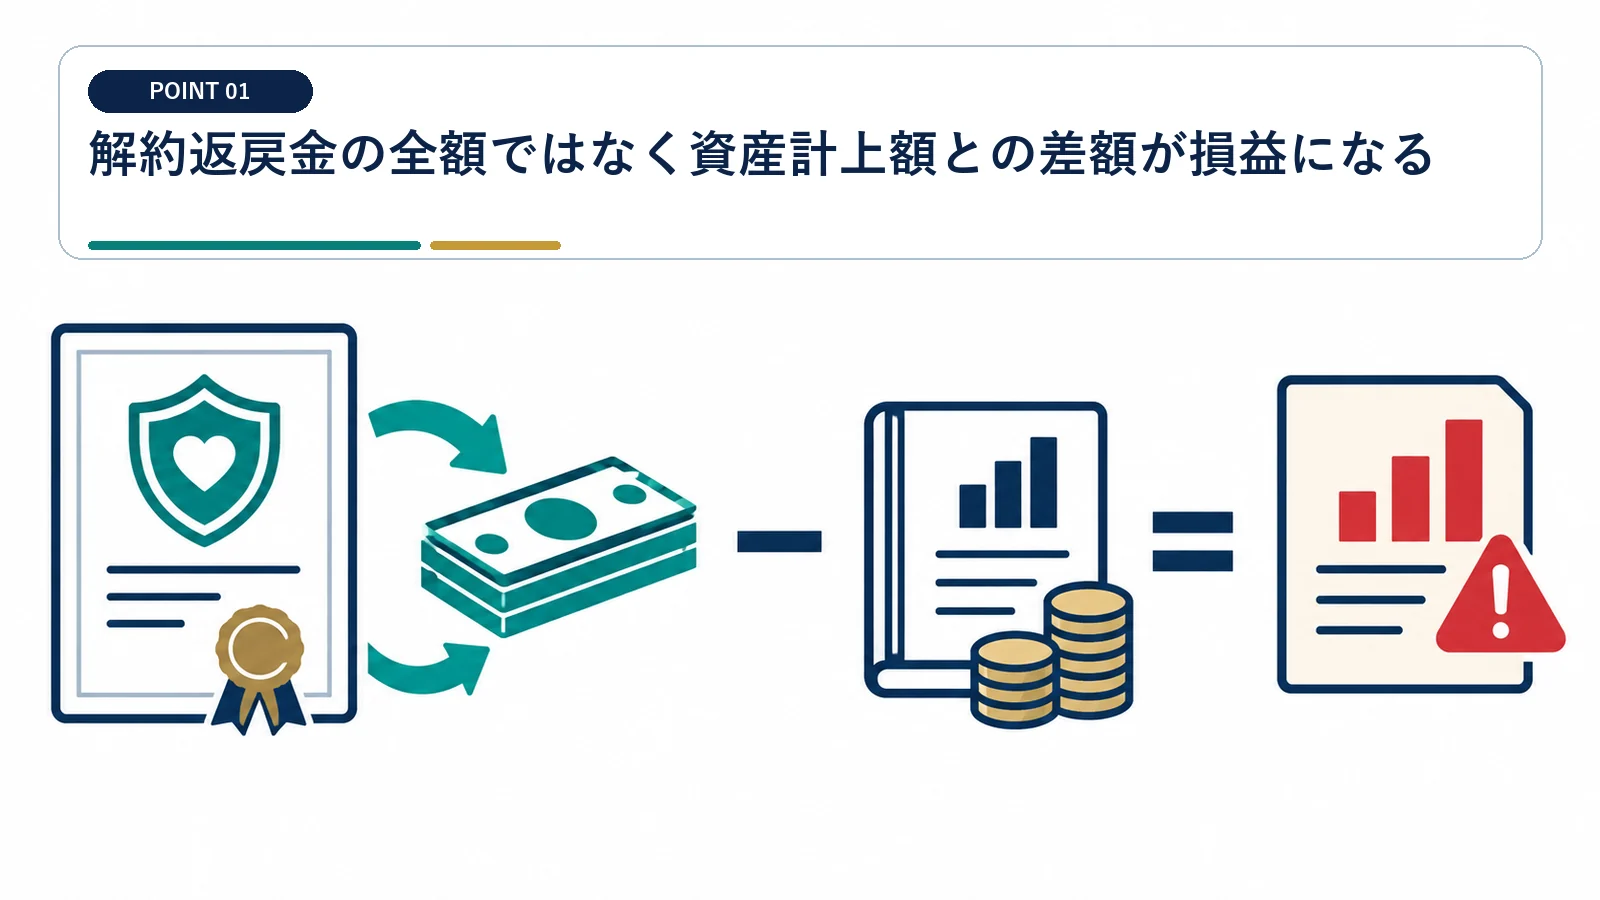
解約返戻金から税務簿価を引いた差額が益金となり、その差が納税資金と売却時の現預金を左右します。
まず保険ごとの税務簿価を確定する
同じ返戻金でも、過去の保険料処理によって当期損益は変わります。 法人税額は返戻率だけでは決まりません。返戻金と税務簿価の差額から計算します。
直前の法人税申告書、総勘定元帳、保険会社の解約返戻金証明を照合し、保険積立金や前払保険料として残る金額を契約単位で集計します。過去に全額損金とした部分と資産計上した部分を混ぜると、解約益を誤ります。
差額は解約した期の利益予測へ入れる
返戻金1億円、税務上の資産計上額6,000万円なら、単純化した差額は4,000万円です。仮に実効税率30%なら税負担は約1,200万円、税引後の増加現金は約8,800万円です。実際の税率は法人区分、所得、地方税で変わります。
解約返戻金が税務簿価を上回る部分は、その期の所得を押し上げます。 保険積立金と税務簿価が一致するかは、申告書別表と元帳で照合します。
最高解約返戻率が50%を超える一定の定期保険等は、返戻率区分に応じた金額を一定期間資産計上します。
払済保険への変更では、原則として変更時の解約返戻金相当額と資産計上額との差額を益金または損金へ算入します。
保険料を払った時期と契約内容で資産計上額が変わる
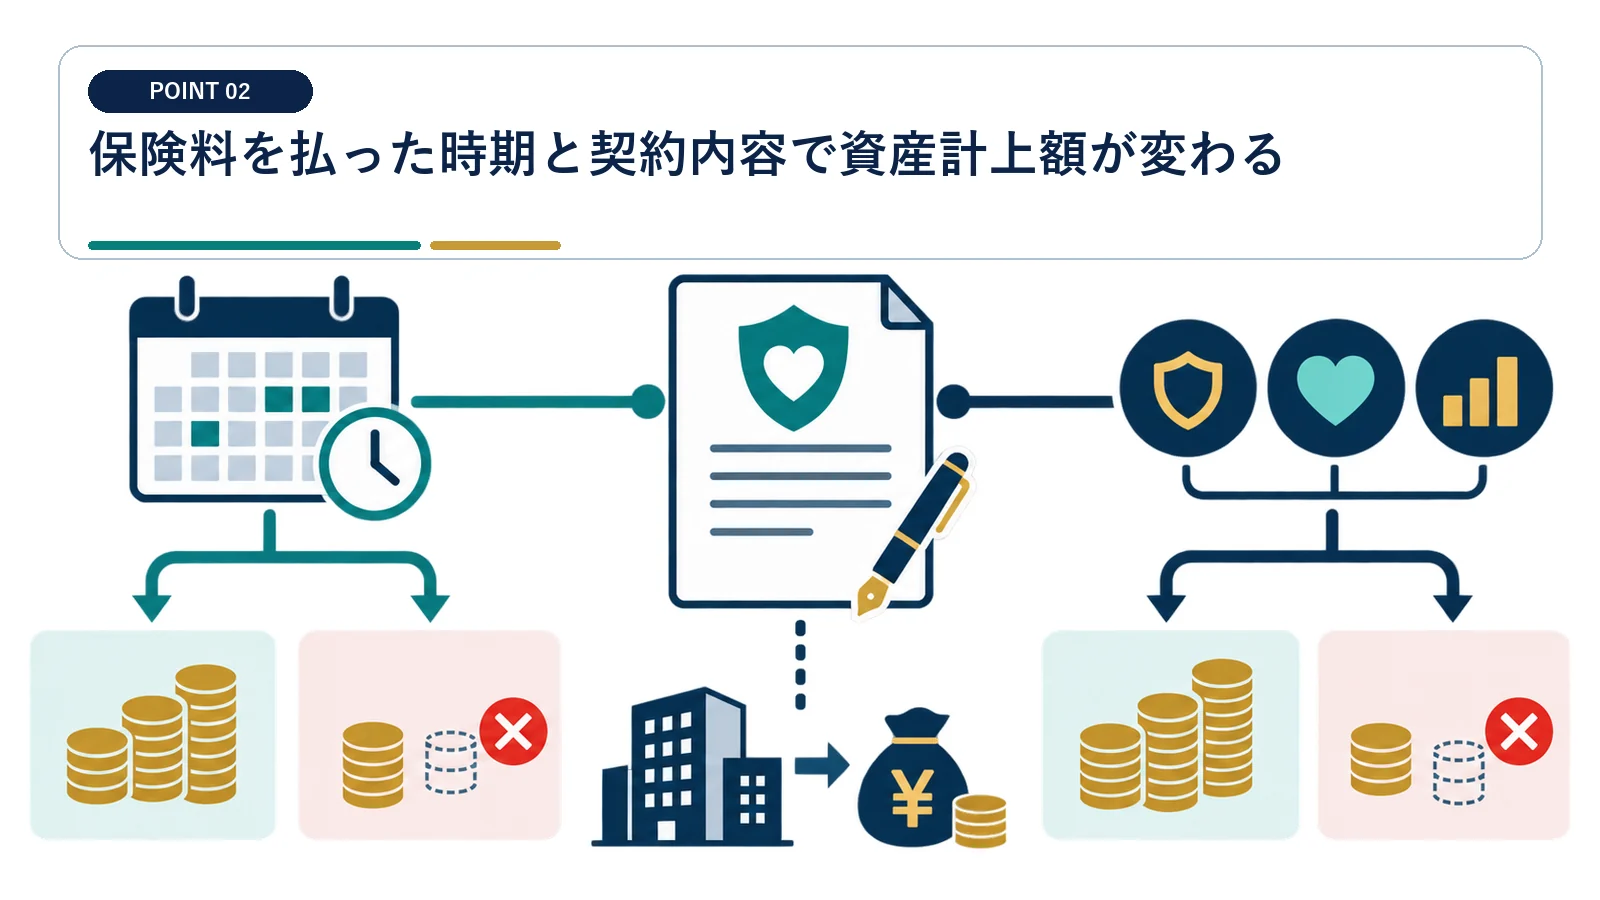
保険種類と契約時期を確かめ、資産計上額と当期費用を契約単位で復元することが出発点です。
2019年7月8日以後の契約は最高解約返戻率を確認する
保険期間3年以上で最高解約返戻率が50%を超える契約では、返戻率区分に応じて資産計上期間と割合が変わります。設計書の最高返戻率、契約日、年換算保険料を税務処理表と照合します。
高い返戻率を持つ定期保険等には、保険料の一部を資産計上する取扱いがあります。 資産計上割合は現在の返戻率ではなく、契約全体の最高解約返戻率で判定します。
古い契約や養老保険は別の処理表で追う
契約日や保険種類が違えば、同じ会社の保険でも処理は一様ではありません。 複数契約は合算せず、契約ごとの返戻金と税務簿価を突き合わせます。
定期保険、養老保険、終身保険、第三分野保険を契約一覧で分け、受取人と特約も記録します。過去の税制改正をまたぐ契約は、加入時に採用した税務処理と現在残高が連続しているかを確認します。
解約日が決算をまたぐとM&A前後の税負担がずれる
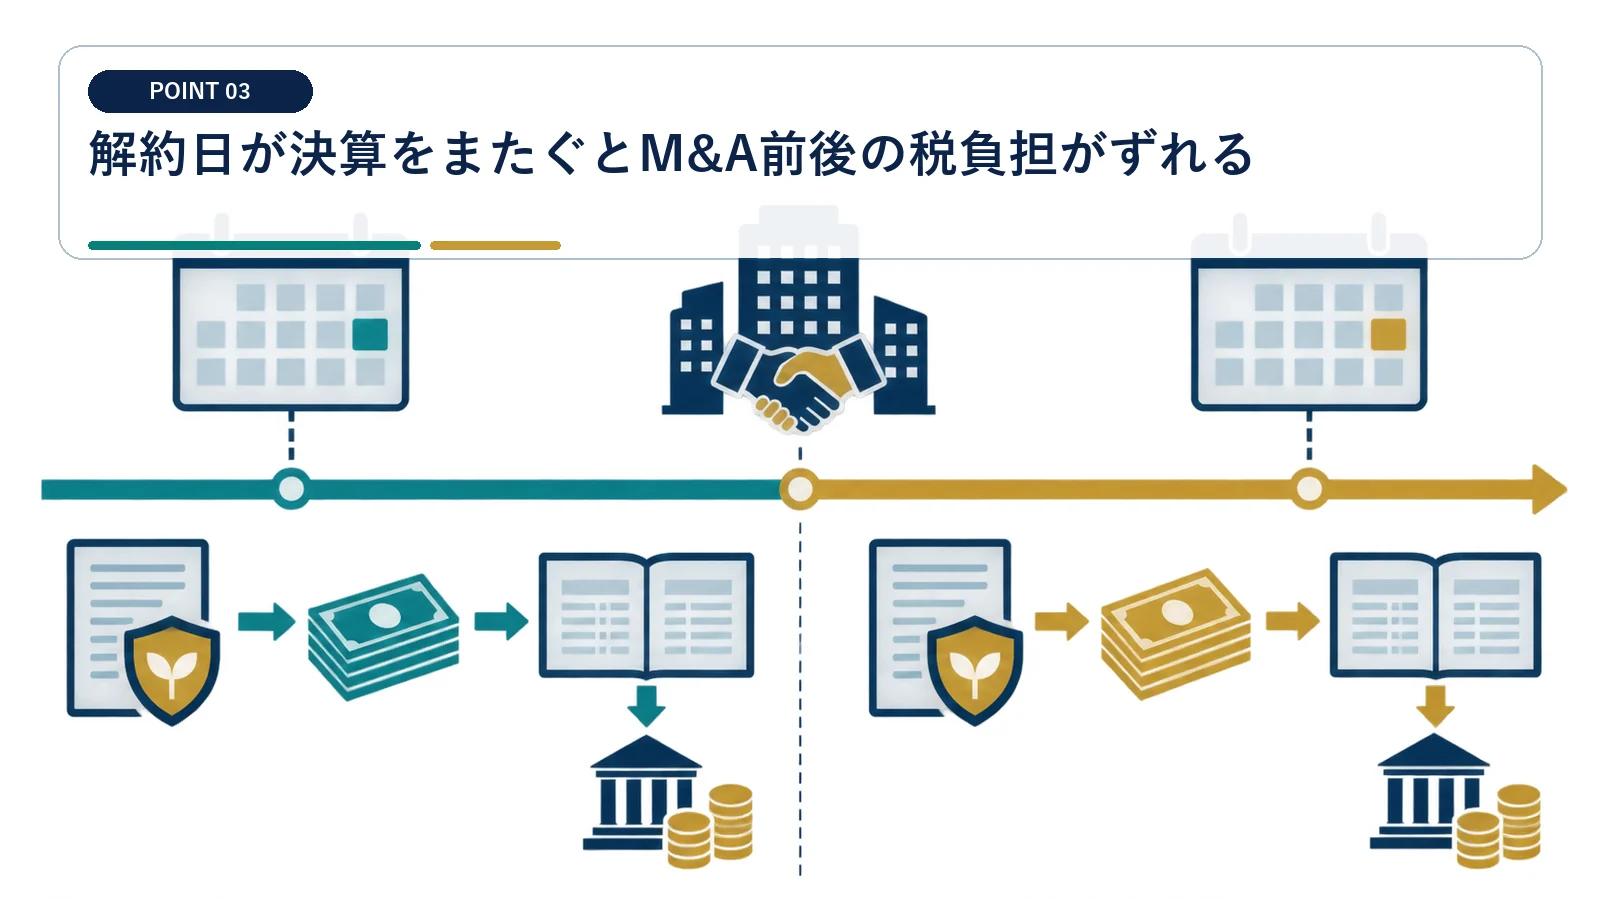
解約日と決算日が近い案件では、益金計上年度と納税時期を資金繰り表へ並べる必要があります。
入金日と解約成立日を保険会社へ確認する
解約請求の受付日、契約終了日、支払通知日、着金日を並べ、保険会社の確定書類を保存します。M&Aの基準貸借対照表より前に解約するなら、未収の返戻金を含めた現金・債権の扱いも買主と合わせます。
解約請求書を出した日だけで収益計上期を決めると、決算をまたぐ案件でずれが生じます。 益金の年度は着金日だけでなく、解約手続と契約終了の時点から判定します。
予定納税と決算納税の資金を別枠で残す
法人税、地方法人税、住民税、事業税を概算し、申告期限まで拘束する現金を資金繰り表に置きます。M&A実行後に旧株主が負担する税金か、価格調整で買主側へ移るかも契約へ反映します。
解約で増えた預金を全額配当や借入返済へ回すと、後日の納税資金が不足します。 返戻金には納税資金や既存債務への充当分があり、全額が余剰現金とは限りません。
役員等へ保険契約の権利を支給する場合は解約返戻金額を原則としつつ、一定の低解約返戻期間には資産計上額を用いる特則があります。
契約内容の変更や払済保険への変更に関する法人税上の処理がFAQで示されています。
出典:国税庁 定期保険等FAQ
解約で増えた現金は株価へ反映されるとは限らない
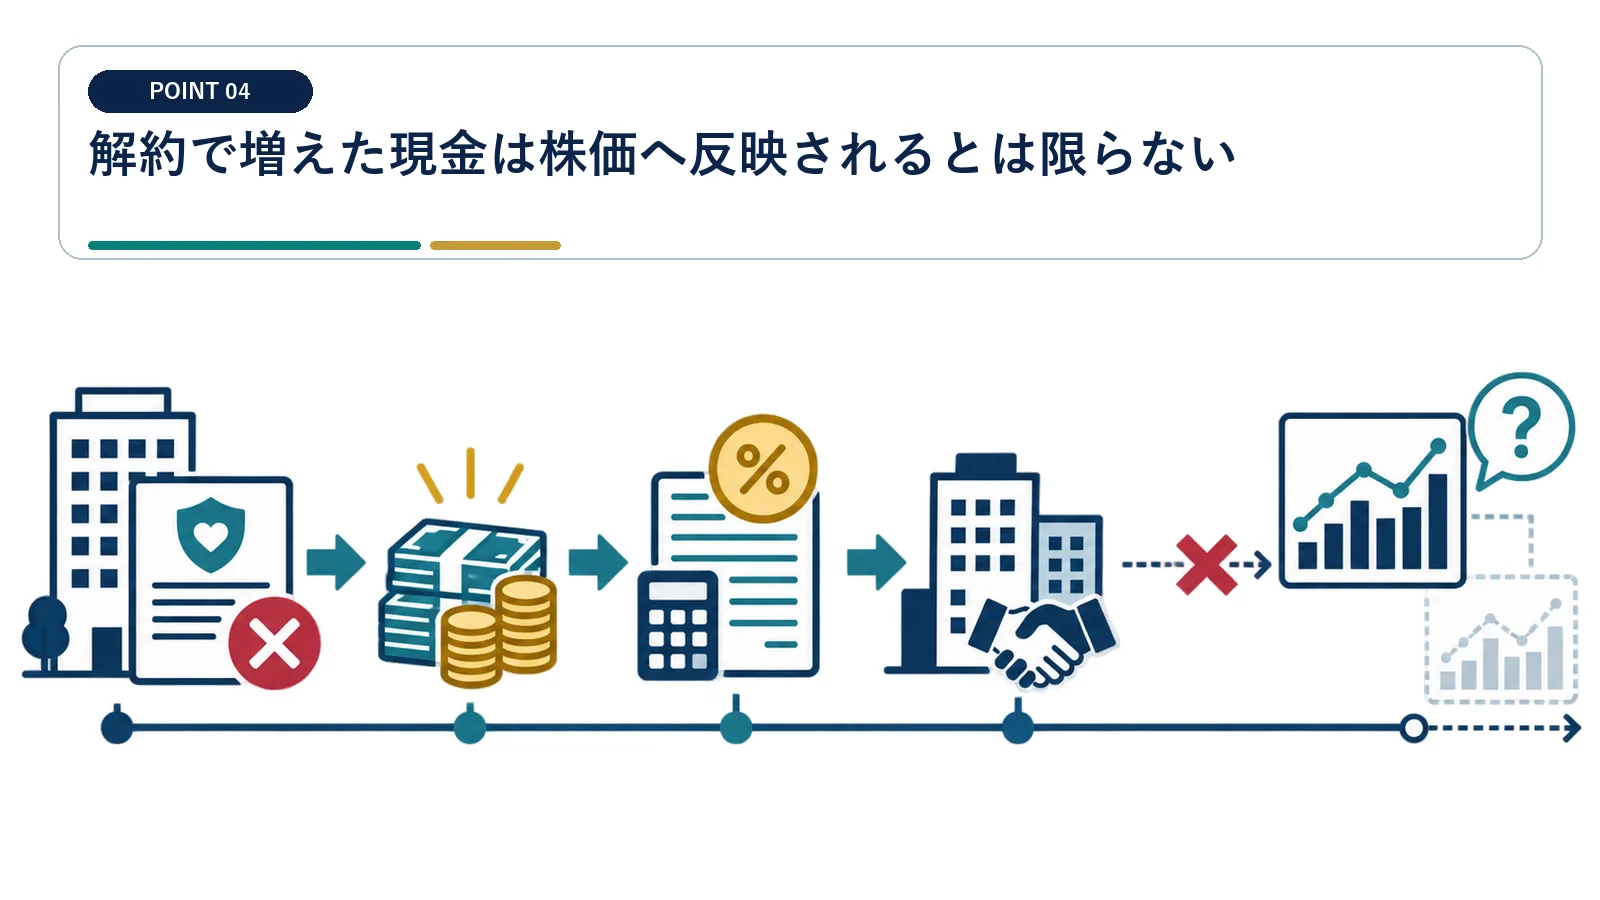
解約で増えた現金が株価へ全額上乗せされるとは限らず、価格調整条項との対応が重要です。
買収価格のネットデット調整を読む
現預金が増えても、その全額が株式譲渡価額へ上乗せされるとは限りません。 返戻金が1億円増えても、価格調整により株価への上乗せ額は変わります。
企業価値から純有利子負債を差し引くネットデット調整では、保険積立金、解約返戻金、未払税金をどの項目へ入れるかで株式価値が変わります。基本合意書と価格調整表の定義を契約単位で確認します。
税引後現金で解約案と承継案を比較する
解約案は返戻金、解約損益、法人税、価格調整を計算します。承継案は保険の時価評価、将来保険料、保障ニーズ、買主の同意を置きます。両案の株主手取りを同じクロージング日で比べます。
買主が保険を引き継ぐ場合は、返戻金相当額を企業価値へ含める交渉もあります。 払済案は保障の必要性と将来返戻金を含め、解約案と同じ条件で比べます。
払済変更は課税を消す方法ではなく別の判定が必要
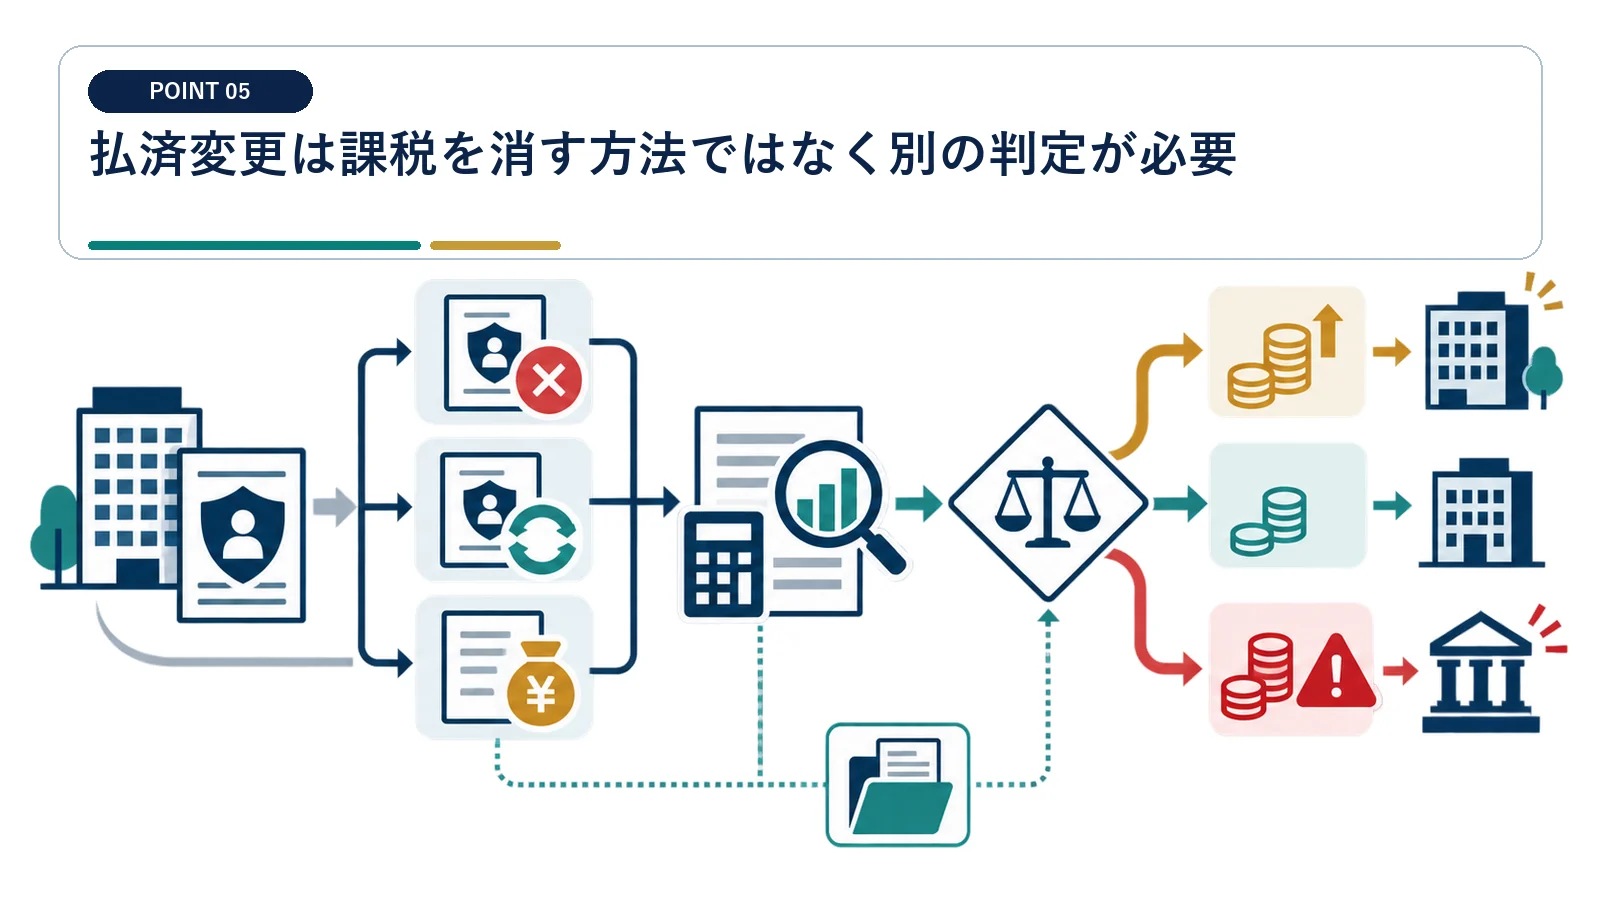
払済保険への変更は選択肢の一つですが、保障、評価、税務処理を含めて解約案と比べます。
払済変更時の返戻金相当額と資産計上額を見る
国税庁通達では、原則として変更時の解約返戻金相当額と資産計上額との差額を、その事業年度の益金または損金へ入れます。契約種類による例外もあるため、保険会社の変更試算書を取得します。
保険料の支払いを止めて保障を残す払済保険への変更でも、税務上の差額認識が生じることがあります。 払済変更時にも課税関係が生じ得るため、変更前後の権利内容を確認します。
保障額と将来の換金性も残す
払済後は保険料負担が止まる一方、保障額や返戻金カーブが変わります。 変更後の設計書がなければ、返戻金と保障の将来推移を比較できません。
売却後もキーパーソン保障が必要か、保険契約者を買主が維持できるかを確認します。税額だけでなく、契約変更後の保障額と将来返戻金をM&A資料に添えます。
解約益を含む所得に対する法人税率は法人区分や所得金額で異なります。
法人の益金・損金と各事業年度の所得は法人税法に基づいて計算します。
出典:e-Gov 法人税法
個人への名義変更は低い返戻金だけで価格を決めない
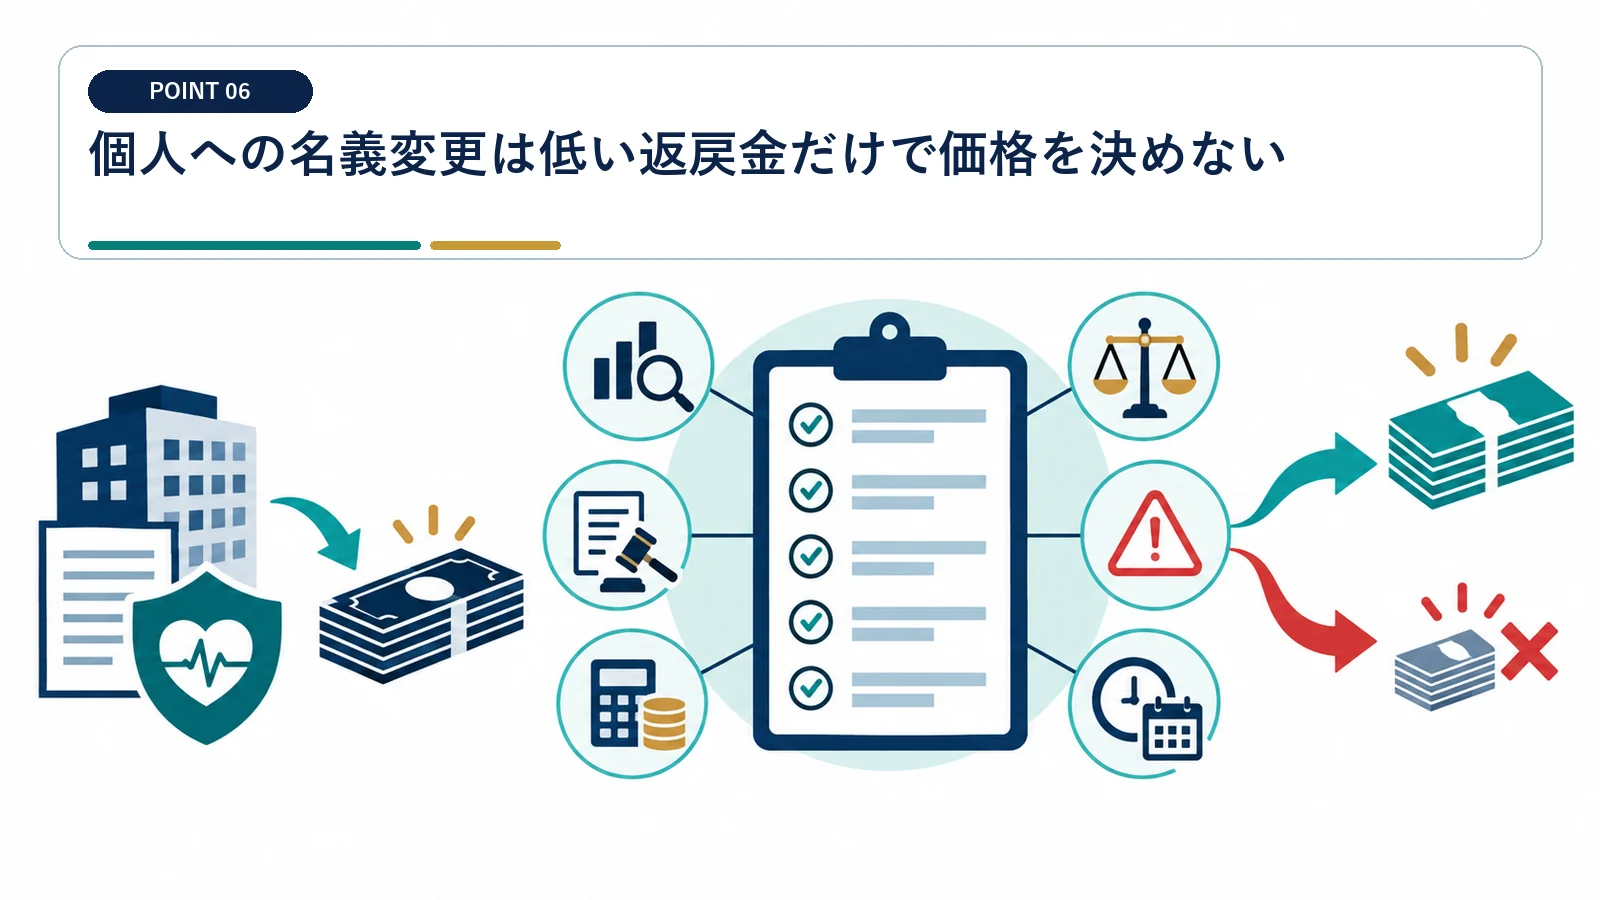
法人契約を個人へ移す場合は別の資産譲渡として、時価と利益供与の有無を検討します。
役員へ保険契約を移すと経済的利益を検討する
役員へ無償または低額で権利を移すと、法人側の譲渡損益だけでなく、役員給与や個人側の課税を検討します。契約の時価、対価、支給決議、定期同額給与との関係を税理士が確認します。
法人の保険契約をオーナー個人へ移す案は、単純な解約とは別の取引です。 役員等への名義変更は、特則を含む時価評価と利益供与の両面で判定します。
低解約返戻期間には資産計上額基準の例外がある
支給時解約返戻金が支給時資産計上額の70%未満となる一定の契約では、資産計上額で評価する扱いを確認します。契約者貸付や前納保険料も含めた評価資料を残します。
返戻金が意図的に低く設計された時期の名義変更には、評価の特則があります。 低い返戻金を形式的に使う移転は、役員給与認定などの税務リスクを伴います。
解約前に買主承諾と融資条件を確認する
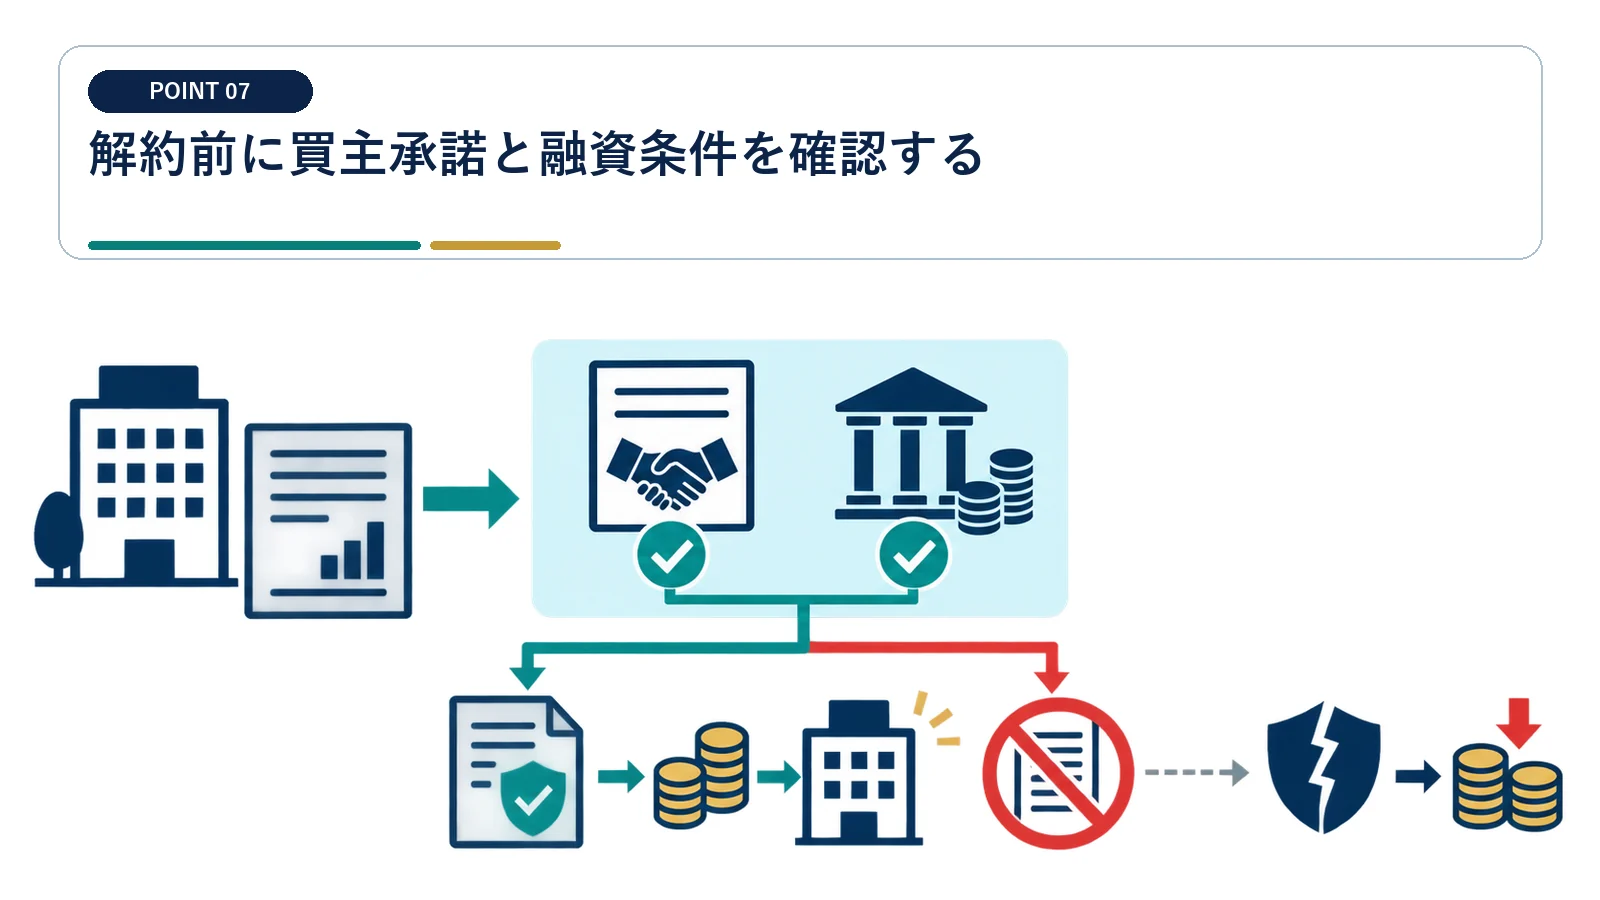
税務上可能な処理でも、担保設定や買い手の同意条件によって実行時期が制約されます。
保険が担保や財務制限条項に入っていないか調べる
保険契約には金融機関の質権や借入条件が付いている場合があります。 保険に担保が付いている場合、解約には金融機関との調整が先に必要です。
保険証券、質権設定承諾書、融資契約を確認し、解約に金融機関同意が必要かを洗い出します。解約返戻金を借入返済へ充当する約定があれば、自由現金として株価へ加えられません。
SPAの通常営業条項とリーケージ条項を照合する
株式譲渡契約(SPA)で、会社価値の流出(リーケージ)を防ぐ条項に保険解約、役員への名義変更、配当、借入返済が含まれるかを確認します。許容する場合は金額、実行日、税負担、価格調整を明記します。
基本合意後の資産換金は、買主の事前承諾事項となることがあります。 株式譲渡契約では、会社価値の流出(リーケージ)を防ぐ条項と買主承諾を確認します。
契約別の比較表を作ってから解約日を決める
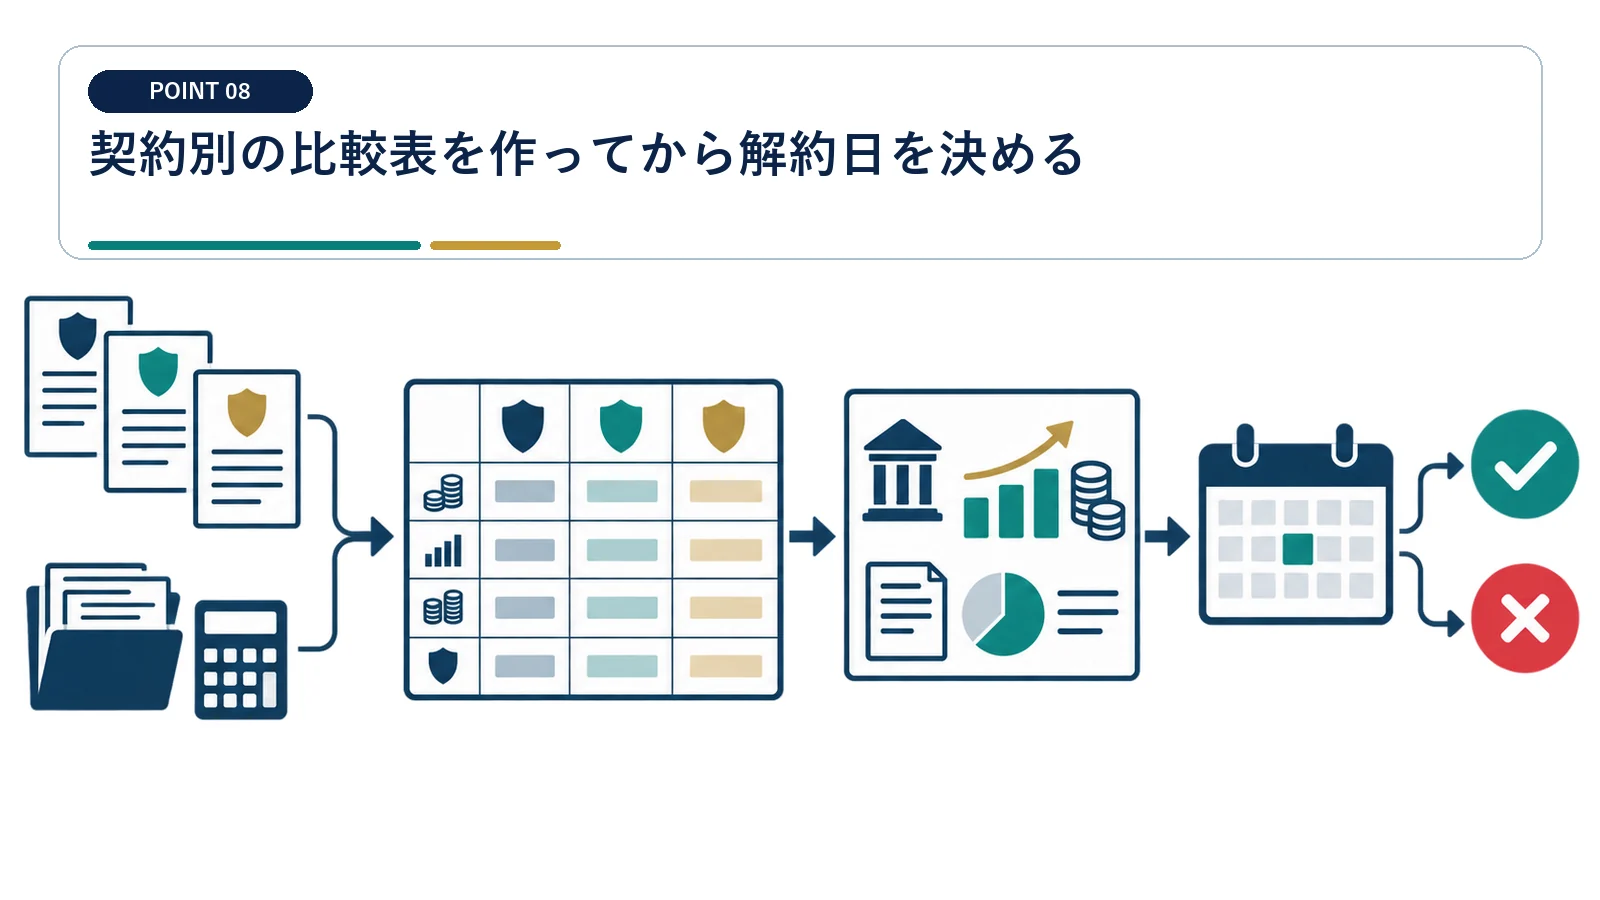
最終判断は法人の手残りだけでなく、株主の税引後受取額まで含めた比較で行います。
一契約一行で税額と現金を見える化する
契約番号、種類、契約日、返戻金、税務簿価、差額損益、保障額、担保、買主意向を一行にまとめます。解約順序を変えた場合の決算利益と納税資金も試算します。
保険が複数ある会社では、全部解約より契約ごとの選別が有効です。 解約対象は返戻率順ではなく、税引後手取りと株価調整を含めて選びます。
株主手取りまでつながる最終表にする
税務上の最適解とM&A価格上の最適解は一致しないことがあります。 最終案は保険、税務、法務、M&Aの各担当者が同じ試算表で確認します。
解約、払済、承継、個人移転の各案について、法人税後の現金、株価調整、株式譲渡後手取りを並べます。税務、保険、M&Aアドバイザー(FA)、法務の担当者が同じ版を確認してから実行日を確定します。
M&Aでは契約条件と専門家の役割を明確にし、重要事項を確認して進めることが求められます。
重要な資産の処分や取締役の利益相反を含む会社手続は、会社法と社内決議を確認して実行します。
出典:e-Gov 会社法
M&A前の生命保険解約と税金でよくある質問
解約返戻金の全額に法人税がかかりますか?
通常は返戻金と税務上の資産計上額との差額を確認します。契約別の過去処理によって利益額は変わります。
M&A直前に解約すれば株価は上がりますか?
現金は増えますが、未払税金や価格調整も増えます。買収契約の定義に沿って税引後で比較します。
払済保険へ変えれば課税を避けられますか?
一律には避けられません。変更時の返戻金相当額と資産計上額との差額認識や例外を確認します。
オーナー個人へ名義変更できますか?
可能な場合でも時価、役員給与、会社側の損益を検討します。低い解約返戻金だけで価格を決めないでください。
