節税対策– category –
GPUサーバー節税・即時償却・経営強化税制・少額減価償却資産など、法人向け節税対策の最新スキームを税理士監修で解説。決算直前でも間に合う節税スキームを中心に、税務調査リスクを抑えた合法的な節税方法をまとめています。
-

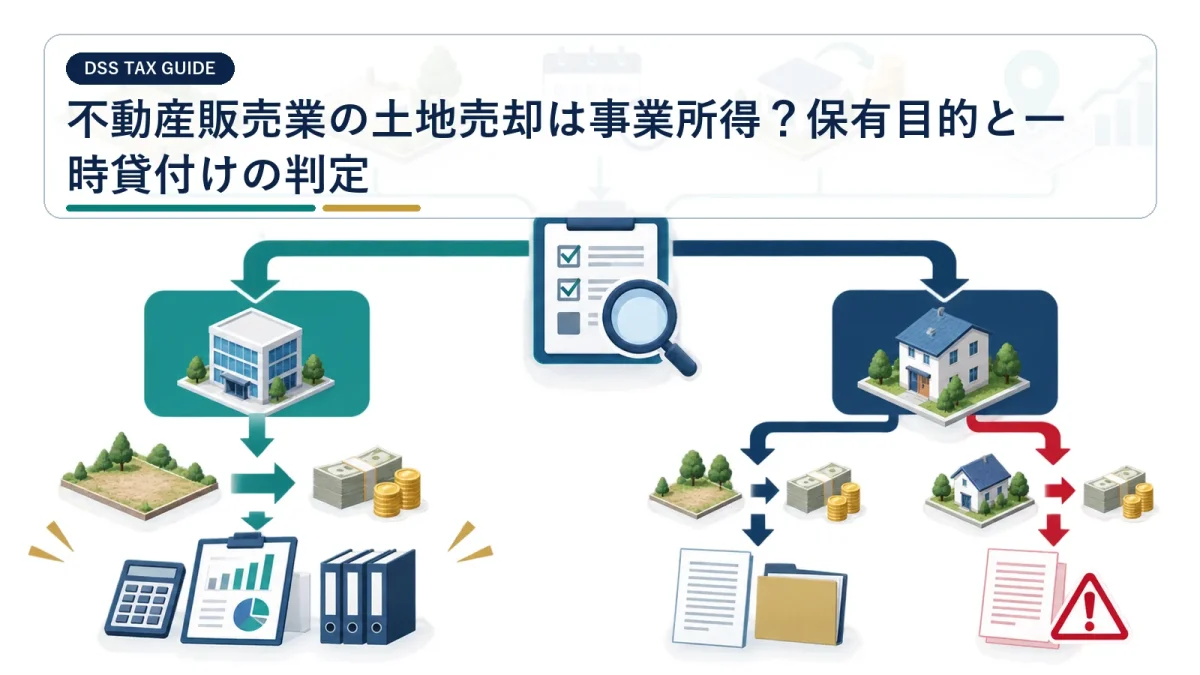
不動産販売業の土地売却は事業所得?保有目的と一時貸付けの判定
個人の不動産販売業者が土地を売っても、すべてが土地の譲渡所得になるわけではありません。販売目的で取得した土地は棚卸資産に当たり、通常の売却益は事業所得です。一方、自己使用や長期賃貸のために持つ固定資産の売却は譲渡所得となる可能性があり、貸し付けた事実だけでは決まりません。 -
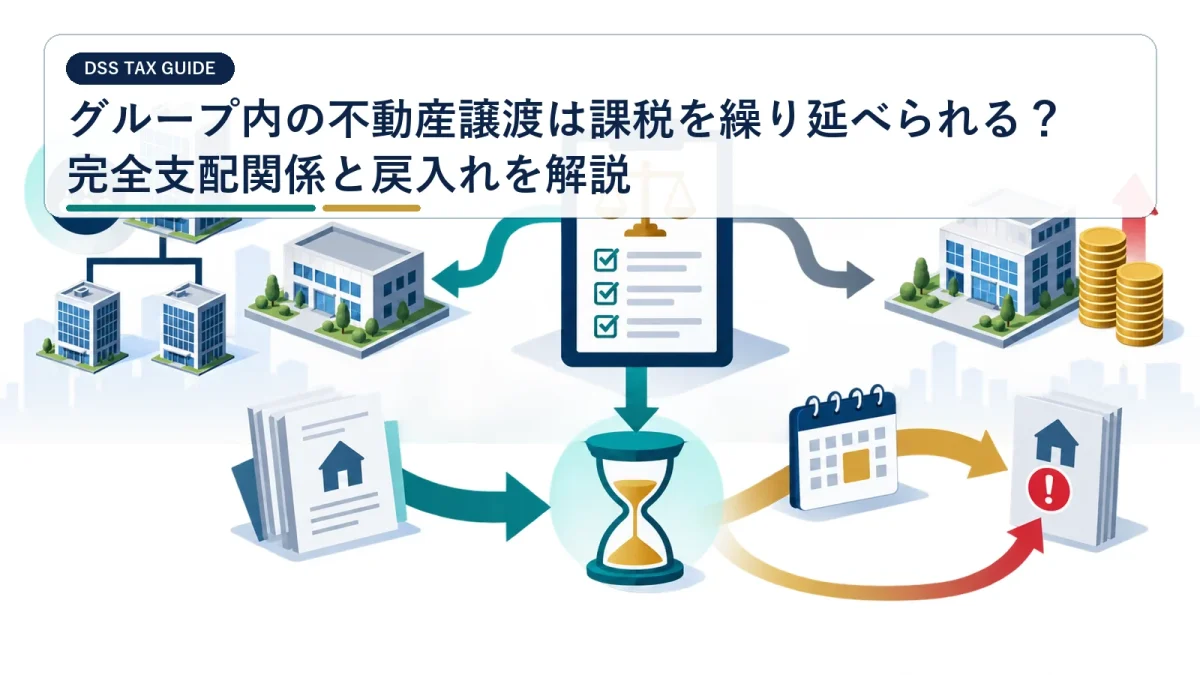
グループ内の不動産譲渡は課税を繰り延べられる?完全支配関係と戻入れを解説
100%グループ内で土地や建物を移すと、売手法人に生じた譲渡損益は一定の資産について税務上繰り延べられます。ただし、利益が消える制度ではありません。買手が売却・減価償却・除却をしたときや、両社の完全支配関係が切れたときに、繰り延べた損益の全部または一部を戻し入れます。 -
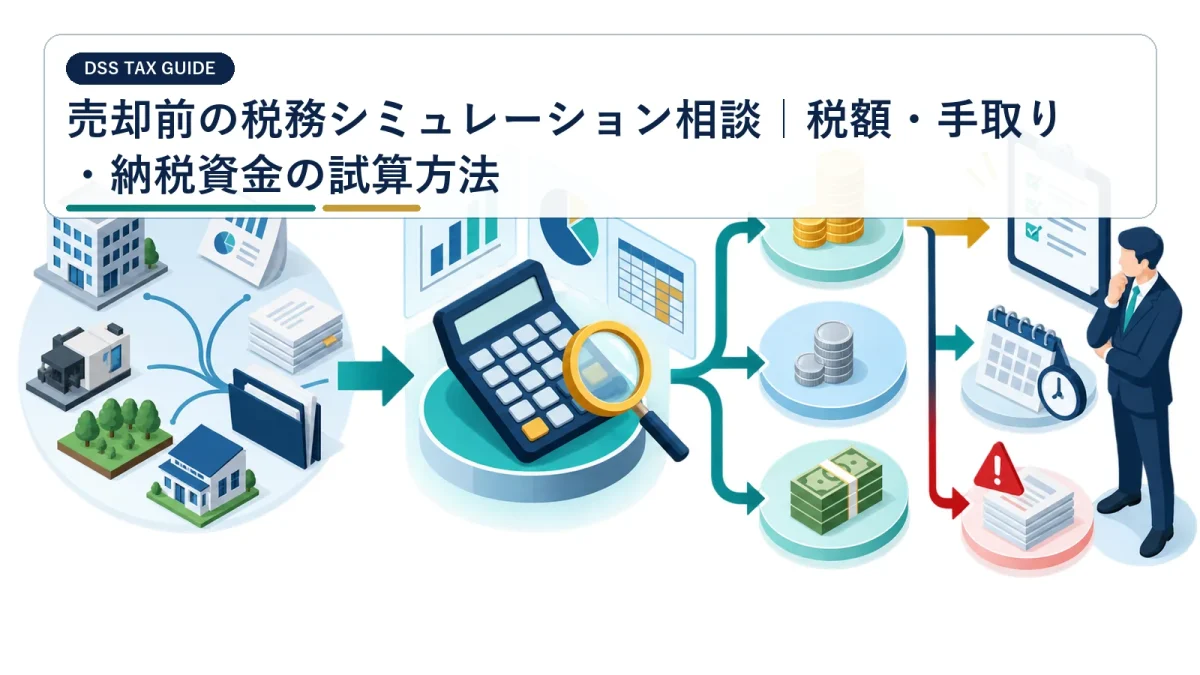
売却前の税務シミュレーション相談|税額・手取り・納税資金の試算方法
不動産、株式、会社資産を売却するとき、提示価格だけでは手元に残る金額は分かりません。売主、取得費、所有期間、売却費用、借入返済、特例、決済時期を契約前に整理すると、税額だけでなく自由に使える現金と納税月まで比較できます。 -
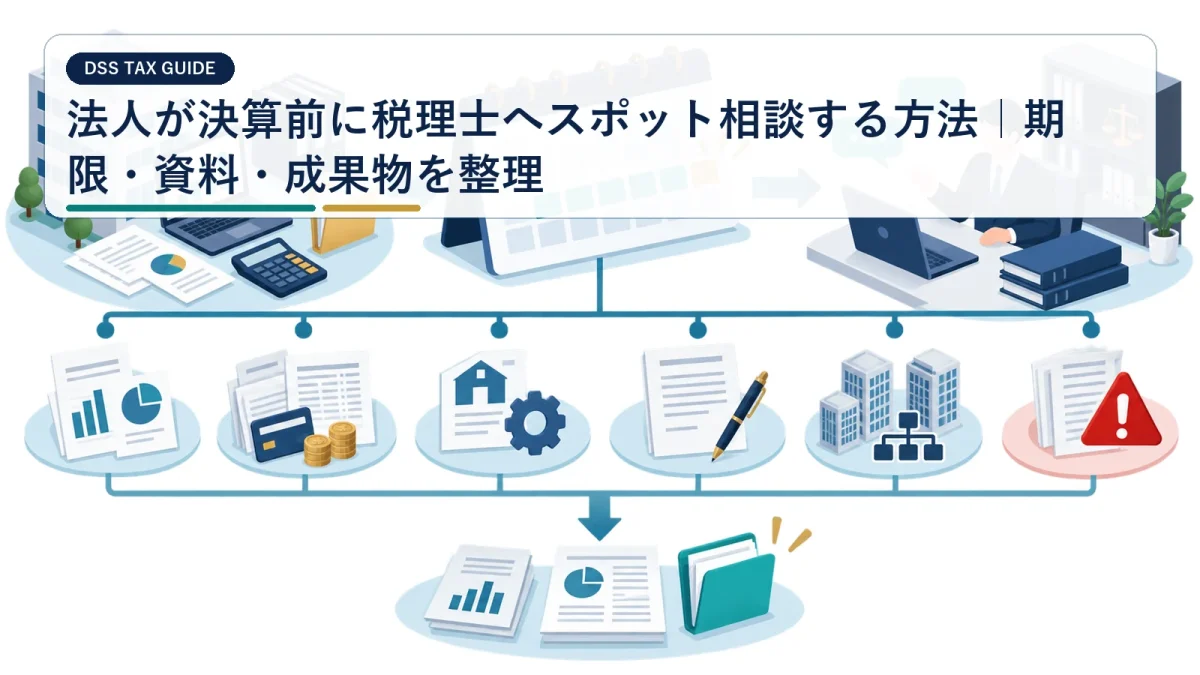
法人が決算前に税理士へスポット相談する方法|期限・資料・成果物を整理
顧問税理士がいても、決算前の大幅黒字や特殊取引だけを別の税理士へ相談することは可能です。ただし、残り日数が少ないほど選べる対策は限られます。まず利益予測を固め、実行期限が残る論点と、申告で正しく処理する論点を分けることが重要です。 -
M&A仲介のセカンドオピニオン|契約・手数料・価格を第三者に確認する方法
M&A仲介から提示された価格や契約条件に疑問があっても、別の仲介会社へ案件を丸ごと移す必要はありません。セカンドオピニオンは、現在の進行を止めずに、評価資料、手数料、専任条項、直接交渉の制限、最終契約のリスクを第三者へ点検してもらう方法です。 -
節税に強い税理士の選び方|高額取引前に確認したい8つの基準
節税に強い税理士は、税額を小さく見せる人ではありません。売却や大幅黒字の事実関係を先に固め、複数案の税額・手取り・期限・否認リスクを資料で説明し、実行後の申告までつなげられる税理士です。 -
法人のオペレーティングリース節税は繰延べ|仕組み・出口課税・判断手順
大きな利益が出る期にオペレーティングリースへの出資を提案されても、初年度の損金だけで判断するのは危険です。匿名組合などを使う案件では、リース資産の減価償却費や借入利息が先に出やすい一方、売却・清算時には利益が戻るため、税負担が消えるというより課税時期が動く設計が中心です。 -
中小企業経営強化税制とは?2026年の要件・申請・税制措置
中小企業経営強化税制は、認定を受けた経営力向上計画に基づいて一定設備を取得し、国内の指定事業へ使った中小企業者等が、即時償却または税額控除を選べる制度です。現行の適用期限は2027年3月31日ですが、設備取得前に証明・確認と計画認定を進める必要があります。 -
法人の即時償却で節税するには?繰延べ効果・数値例・制度比較
即時償却は、対象設備の取得価額を事業供用年度に早く損金化する仕組みです。当期の税負担は下がり得ますが、総償却額が増えるわけではありません。即時償却、30%特別償却、少額資産の全額損金算入を分け、将来の税額と手元資金まで比べて判断します。