
相続した非上場株式を自社へ売却|みなし配当特例の期限・届出・取得費加算
相続した非上場株式を発行会社に売ると、通常は対価の一部がみなし配当となります。しかし、相続税を納める相続人が、課税対象となった株式を法定期間内に発行会社へ譲渡し、期限までに届出をすれば特例を検討できます。令和8年4月1日現在の国税庁No.1477では、対価の全額を非上場株式の譲渡収入とします。
本記事は、相続または遺贈により取得した取引相場のない株式を、その発行会社が自己株式として買い取る取引を扱います。第三者への株式譲渡、個人間の低額譲渡、法人への低額譲渡は対象外です。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 相続税申告書と納付税額
- 相続日・申告期限・売却予定日
- 株式数・資本金等対応額・取得費
- 特例届出書と会社側の提出工程
通常の自己株式買取りでは対価の一部がみなし配当になる
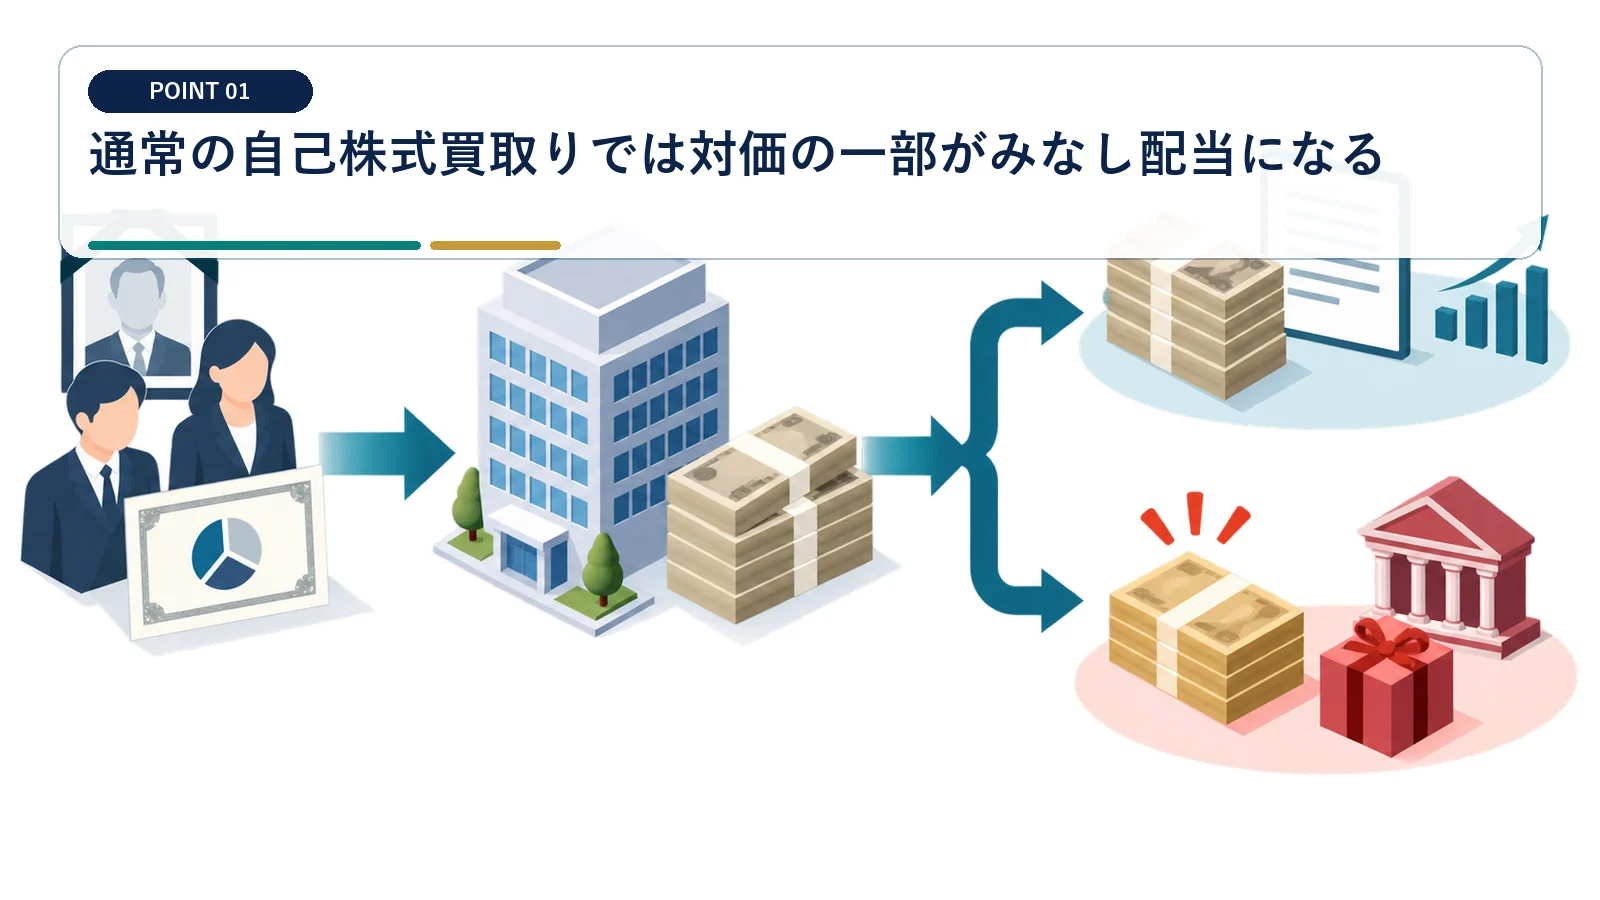
発行会社が個人株主から株式を買うと、資本の払戻しを超える部分が配当所得とみなされます。
譲渡対価をみなし配当部分と株式譲渡部分へ分ける
受取額の全部が株式の譲渡代金になるのが通常処理ではありません。 株主が相続税評価額を把握していても、みなし配当の計算に必要な資本金等の額とは同じではありません。
会社の資本金等の額のうち、買取対象株式に対応する部分を会社の税務資料から計算します。交付される金銭等がその金額を超える部分はみなし配当、残りは株式等の譲渡収入として整理します。
配当所得と譲渡所得の税負担を分けて試算する
みなし配当は非上場株式の譲渡所得と課税方式が異なるため、同じ税率では比較できません。 みなし配当特例の適用可否を確認せず、手取りを一律20.315%で逆算しないでください。
通常処理では、みなし配当に対する総合課税と源泉徴収、株式譲渡部分に対する申告分離課税を別々に試算します。相続人の他の所得や控除を入れ、簡易な税率比較ではなく年間税額を確認します。
No.1477の特例は対価全額を株式の譲渡収入に組み替える
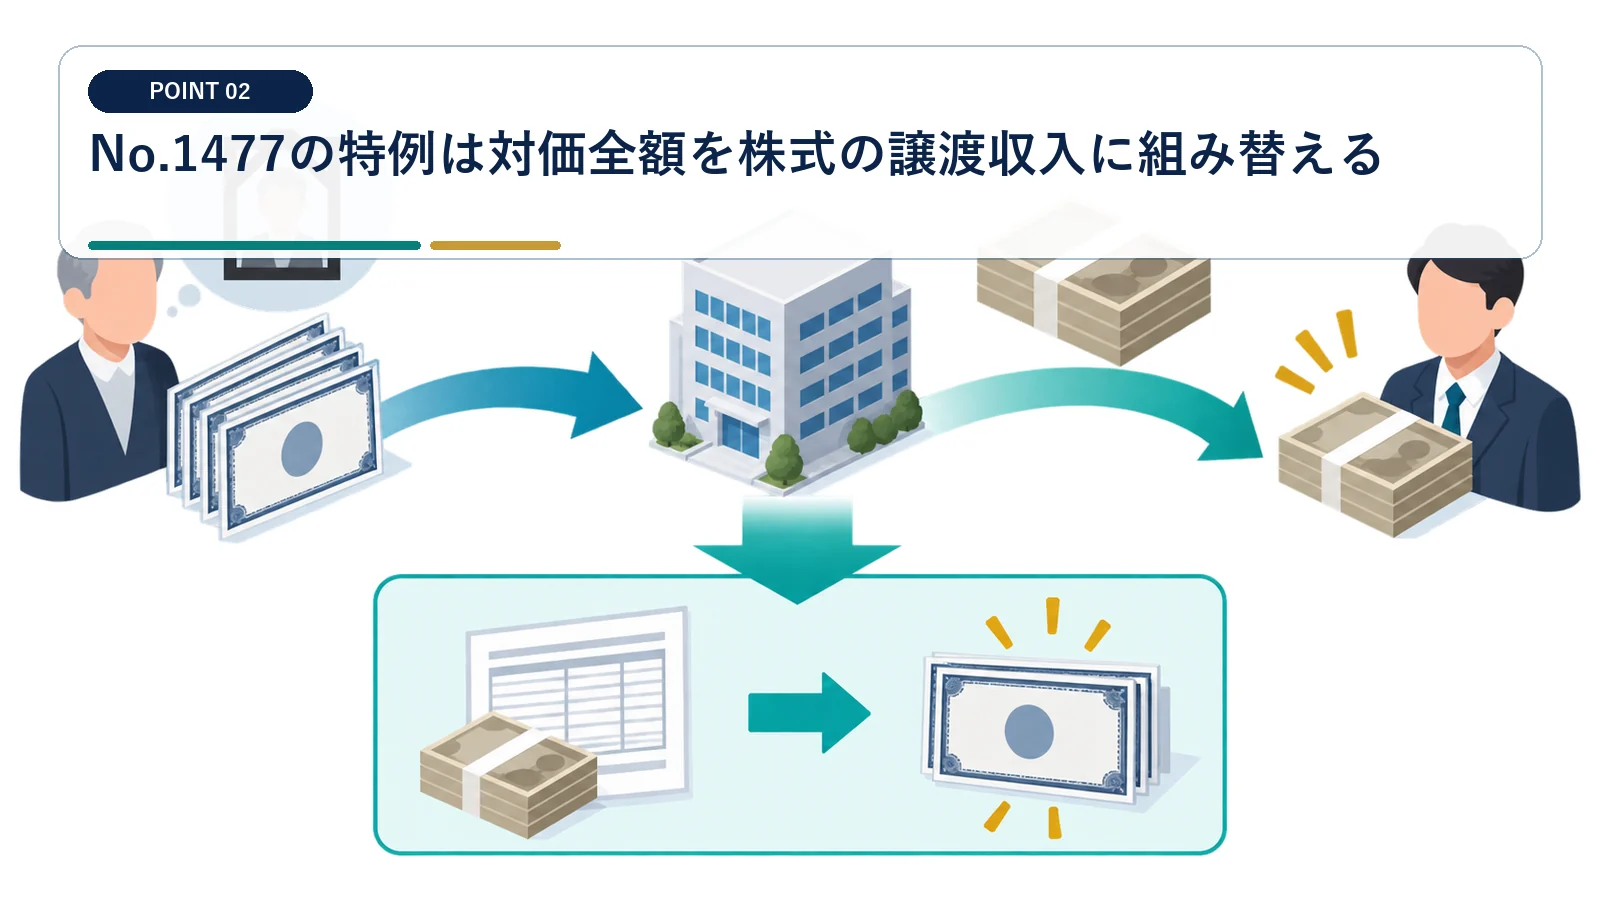
要件を満たす相続株式の発行会社への譲渡では、みなし配当課税を行わず譲渡所得として計算します。
特例適用の四条件を一枚で照合する
「相続株を自社へ売る」だけでは足りず、相続税額、課税対象株式、譲渡先、期間のすべてを満たします。 相続税申告をしていても、その相続人に納付すべき相続税額がなければ特例対象になりません。
相続または遺贈で取得した者であること、その相続で納付すべき相続税額があること、対象株式が相続税の課税価格に入っていることを申告書で確認します。その株式自体の発行会社へ法定期間内に譲渡する契約であることも照合します。
3,000万円の買取り例で課税対象を比べる
譲渡対価3,000万円、対応資本金等の額500万円なら、通常は2,500万円がみなし配当候補です。 数値例の税額差は取得費と相続人の所得で変わるため、個別試算をせず有利と断定はできません。
例えば取得費800万円、譲渡費用なしとすると、特例適用時は対価全額3,000万円から取得費800万円を控除した2,200万円が譲渡所得の基礎となります。実際には取得費加算、手数料、住民税を加え、通常処理と特例処理を比べます。
相続税の納付税額がある個人が、課税対象となった非上場株式を相続開始日の翌日から相続税申告期限の翌日以後3年を経過する日までに発行会社へ譲渡すると、対価全額を譲渡所得の収入金額にできます。
相続人はA2-31を株式の譲渡日までに発行会社へ提出し、発行会社は翌年1月31日までに税務署へ提出した上で写しを5年間保存します。
譲渡期限は相続開始日と相続税申告期限から計算する
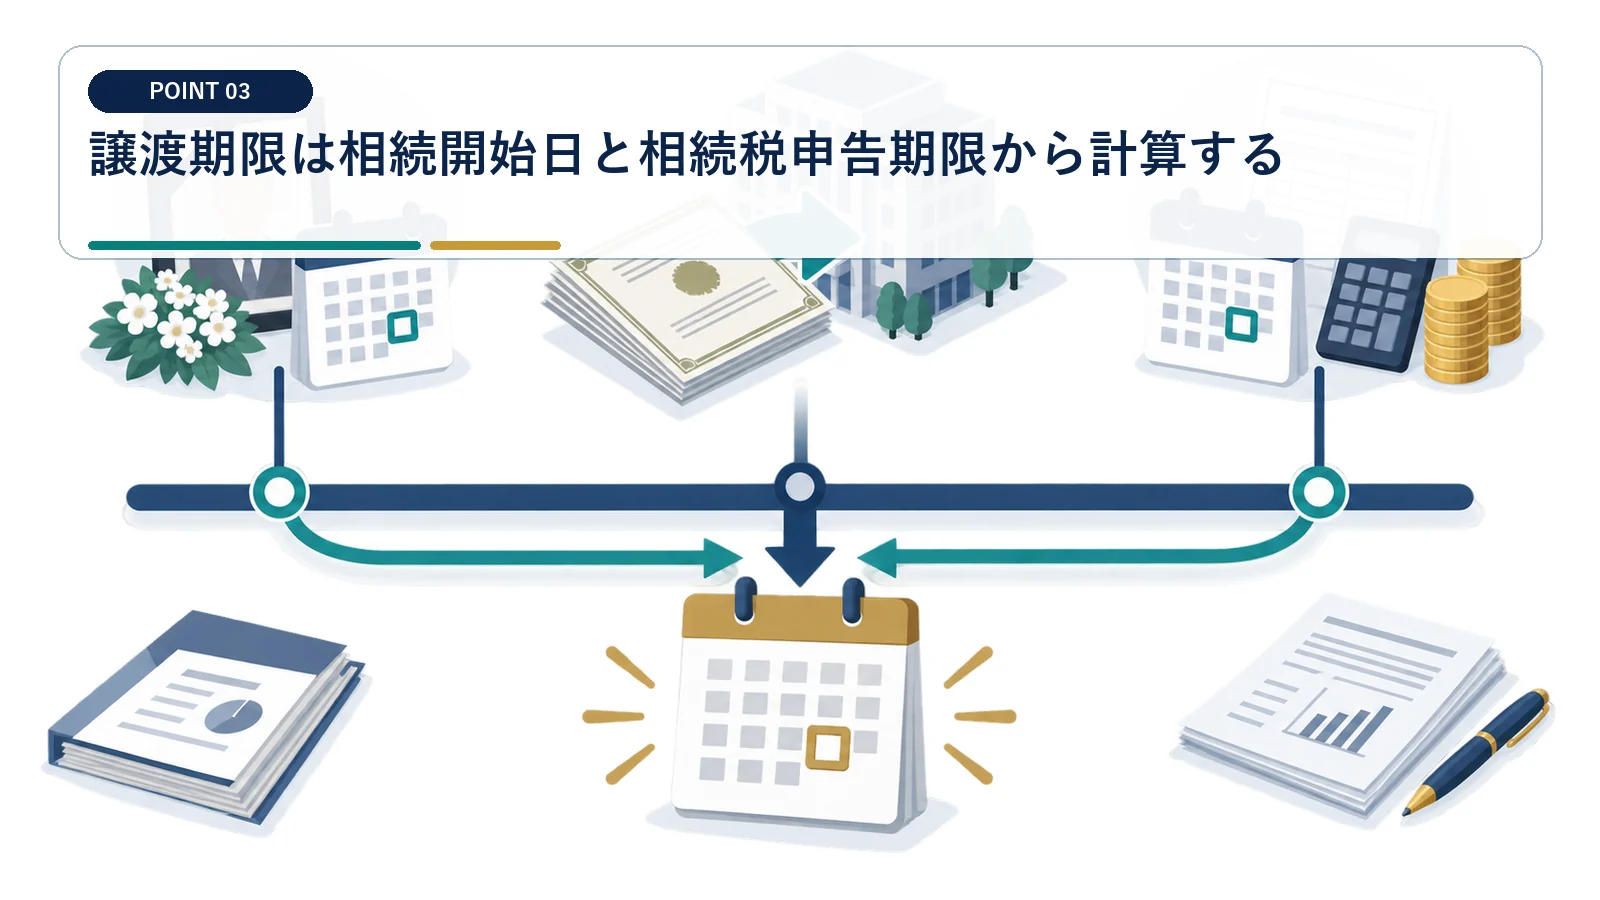
「約3年10か月」と覚えるのではなく、No.1477の正確な起算日を書き出します。
死亡日・申告期限・特例最終日をカレンダー化する
特例期間は、相続開始日の翌日から相続税申告期限の翌日以後3年を経過する日までです。 相続税の申告を早く提出した日から、3年を数える制度ではありません。
戸籍等で相続開始日を確認し、相続税申告書の提出期限と実際の提出日を分けて記録します。法定文言で最終日を計算し、株主総会等、契約、対価支払から半年程度の余裕を持たせます。
分割譲渡は各契約の譲渡日で期間を確かめる
発行会社が複数回に分けて買い取るなら、すべての回を最終日までに終えられるかを確認します。 取締役会で方針を決めた日だけで期限を満たすと考えず、実際の譲渡日を契約で確定します。
各回の株数、単価、契約日、株式移転日、対価支払日を表にし、A2-31の提出も回ごとに漏れないか確認します。会社側の分配可能額や資金繰りで翌期へずれるケースも含め、期限超過分は通常課税として別試算します。
A2-31は株式を渡す日までに発行会社へ提出する
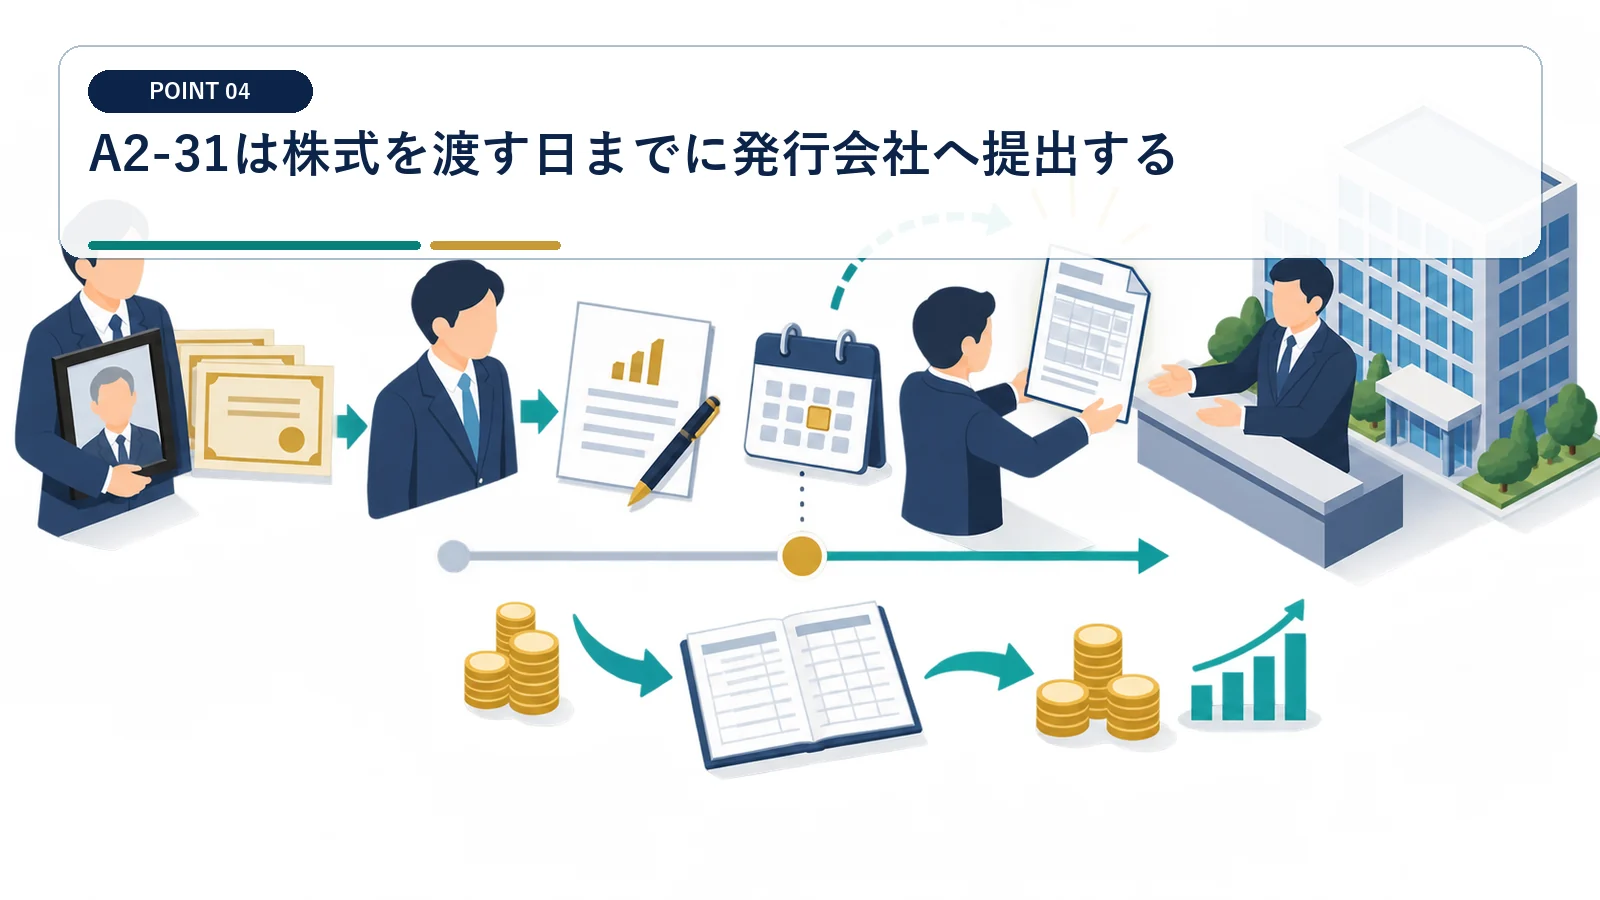
相続人と発行会社で提出先・期限が異なるため、二段階の届出を管理します。
相続人は譲渡前に届出書の受領証跡を残す
A2-31の相続人側の提出先は税務署ではなく、株式を買い取る発行会社です。 売買契約を実行した後に届出書を作っても、「譲渡する日まで」という手続要件を満たせないおそれがあります。
国税庁の最新様式と記載要領を使い、相続開始日、相続税額、対象株式、譲渡予定を記入します。株式譲渡日より前に会社へ手交し、受付日、受付者、写しを申告資料へ保管します。
発行会社は翌年1月31日までに税務署へ提出する
会社側には、買取り年の翌年1月31日という別の提出期限と5年保存があります。 相続人側の届出が済んでも、発行会社側の翌年提出を年末調整と年間税務日程から漏らさないでください。
会社は相続人から受け取った届出書に、譲受株数、1株当たりの対価、譲受年月日等を確認して提出準備を行います。e-Taxまたは書面で所轄税務署へ提出し、受信通知等と届出書の写しを所定期間保存します。
相続税額の取得費加算はみなし配当特例と併用できる
相続税のうち譲渡した株式に対応する一定額を取得費へ加え、譲渡所得を計算します。
譲渡した株式に対応する相続税額を按分する
取得費へ加えられるのは相続税の全額ではなく、譲渡資産に対応する一定額です。 相続税で評価した株価をそのまま所得税の取得費にする制度ではありません。
相続税申告書から各相続人の相続税額、譲渡株式の相続税評価額、取得財産等の合計額を取得します。No.3267の算式で株式ごとに加算額を計算し、加算前の譲渡益が上限になることも確認します。
確定申告の計算明細書と取得費資料をそろえる
取得費加算は自動的に反映されず、一定の明細書を添付した確定申告が必要です。 特例期間内に譲渡していても、必要書類を伴わない申告で取得費加算を当然に受けられると考えないでください。
被相続人の株式取得資料、相続税申告書、遺産分割協議書、株主名簿、売買契約書、A2-31を束ねます。「相続財産の取得費に加算される相続税の計算明細書」と株式等の譲渡所得計算明細を照合して申告します。
相続税を納めた人が相続開始日の翌日から相続税申告期限の翌日以後3年を経過する日までに財産を譲渡すると、その財産に対応する一定の相続税額を取得費へ加算できます。
非上場株式を含む一般株式等の譲渡所得等は他の所得と分けて申告し、所得税15%、復興特別所得税、住民税5%の申告分離課税となります。
株価は相続時と譲渡時を分けて算定する
非上場株式は市場価格がないため、評価時点と株主区分に合わせた根拠が必要です。
相続税評価と自社株買取価格の差を説明する
相続日の株価と数年後の譲渡日の価値は、同じ金額になるとは限りません。 相続税申告書の株価を更新せず売買価格に流用すると、期間中の業績や資産価値の変化を反映できません。
相続税申告時の評価明細に加え、譲渡直前期の決算書、不動産・上場株式の時価、配当、利益、純資産を更新します。類似業種比準、純資産、配当還元等のどの考え方が当事者と取引に適するかを税理士等が検討します。
価格決定の利益相反と資料の日付を管理する
同族会社と支配株主の取引では、双方が同じ価格に合意したことだけで時価の裏付けにはなりません。 価格算定の後に大口受注、不動産売却、配当などが起きたら、譲渡日前に評価を更新します。
評価基準日、参照決算期、株主判定、会社規模、特定の評価会社への該当性を評価書に明記します。当事者から独立した専門家の計算またはレビューを受け、株主総会等の資料へ添付します。
発行会社は分配可能額と買取り後の資金繰りを審査する
税務特例が使えても、会社法上の手続と事業継続に必要な現金を満たさなければ買取りは進められません。
株主総会等の決議と売主への通知を組み立てる
相続人と社長が口頭で合意するだけでは、株式会社の自己株式取得手続は完了しません。 税務の届出期限を守っても、会社法上の取得手続に不備があると取引の有効性や責任が問題になります。
定款、機関設計、株式の譲渡制限、特定株主からの取得に関する会社法上の要件を弁護士・司法書士等と確認します。取得株数、価格、交付日、売主、決議日を議事録と契約書で一致させます。
分配可能額と納税・運転資金を同時に測る
帳簿上の純資産があっても、自己株式の買取代金を支払える現金があるとは限りません。 相続税の納税資金を作る目的でも、発行会社の運転資金を損なう額の買取りは避ける必要があります。
会社法上の分配可能額を決算書と臨時計算書類等から確認し、買取後12か月程度の月次資金繰りを作ります。法人税・消費税、賞与、借入返済、設備投資を差し引き、安全資金を残せる買取上限額を決めます。
契約前に税務・会社法・資金の三本立てで判断する
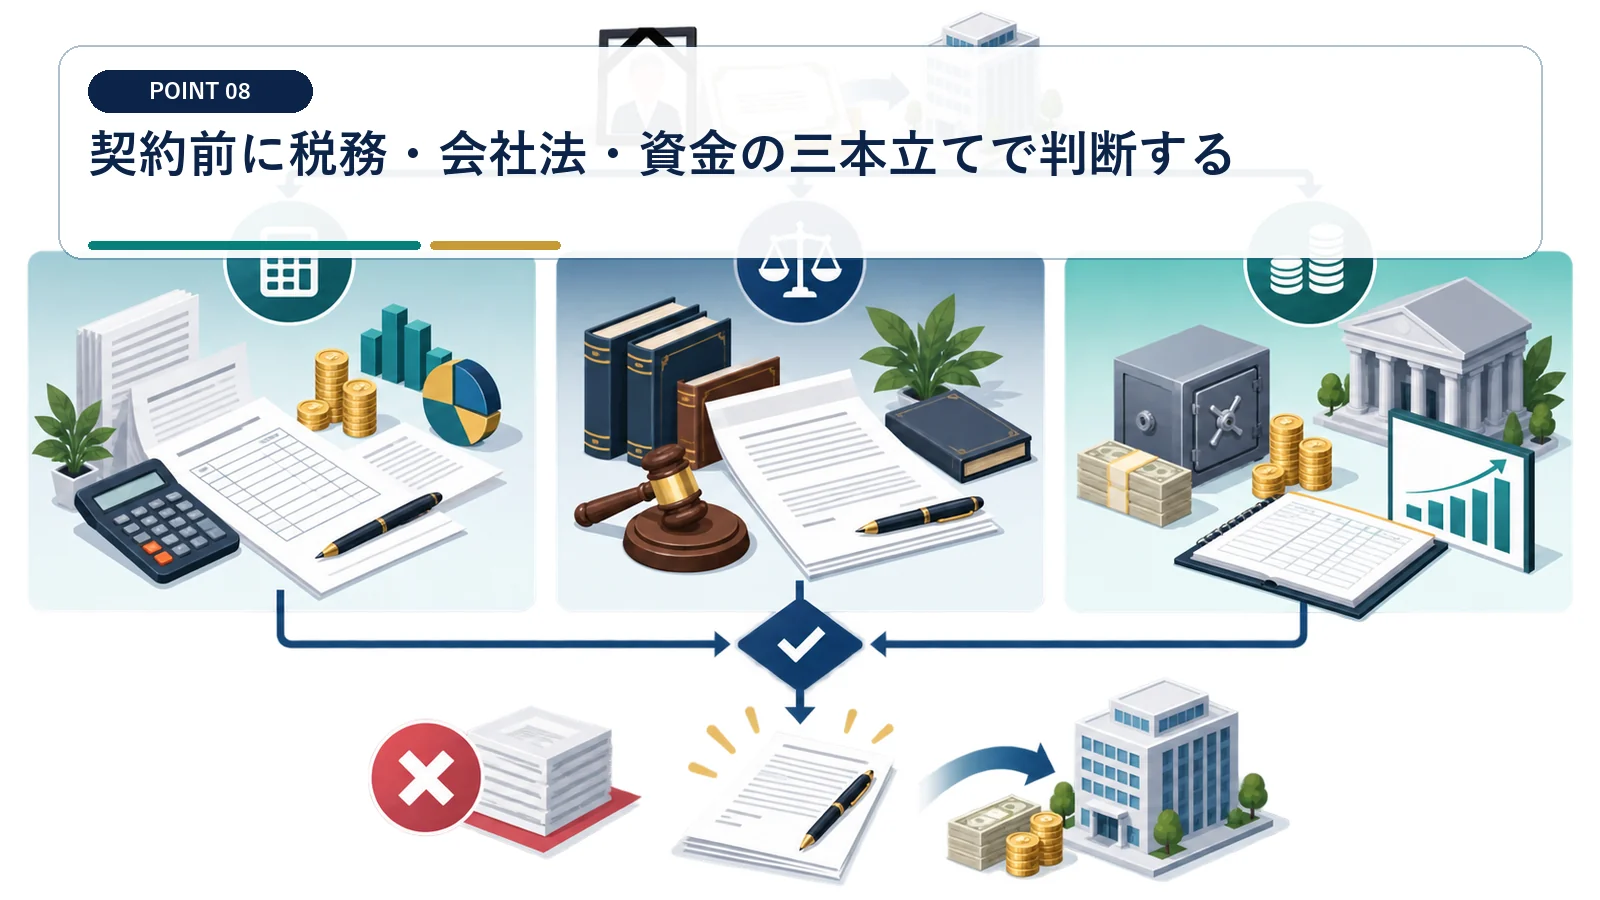
特例適用の可否、自己株取得の適法性、相続人と会社の手取りを最終確認します。
通常課税・特例・第三者売却の三案を比べる
発行会社へ売ることが常に最良とは限らないため、特例が使えない場合も含めて代替案を比較します。 特例の税率差だけで、会社の議決権構成や手元資金の悪化を正当化しないでください。
発行会社への通常譲渡、No.1477適用の譲渡、後継者等への第三者譲渡について、価格、税額、現金受取時期、議決権の移動を比べます。相続人の納税必要額と、会社の買取可能額の小さいほうを実行上限とします。
譲渡日の前日に要件と書類を再点検する
契約実行時の最終チェックでは、計算書だけでなく届出書と決議書類の原本まで確認します。 期限内でも、届出、価格、決議のいずれかが未完了なら、日程優先で譲渡を実行しないでください。
相続税額、対象株式、期間、株価、資本金等の額、取得費加算、分配可能額を最終版の資料で照合します。A2-31の署名・提出準備、会社法上の決議、対価の振込手配、株主名簿書換えを実行順に並べます。
相続または贈与で取得した株式は原則として前所有者の取得費を引き継ぎ、取得費が分からない場合は売却代金の5%相当額とする取扱いも認められます。
非上場株式は、取得者が同族株主等か否か、会社規模、特定の評価会社への該当性に応じ、類似業種比準方式、純資産価額方式または配当還元方式等で評価します。
相続非上場株式の自社買取りとみなし配当特例の質問
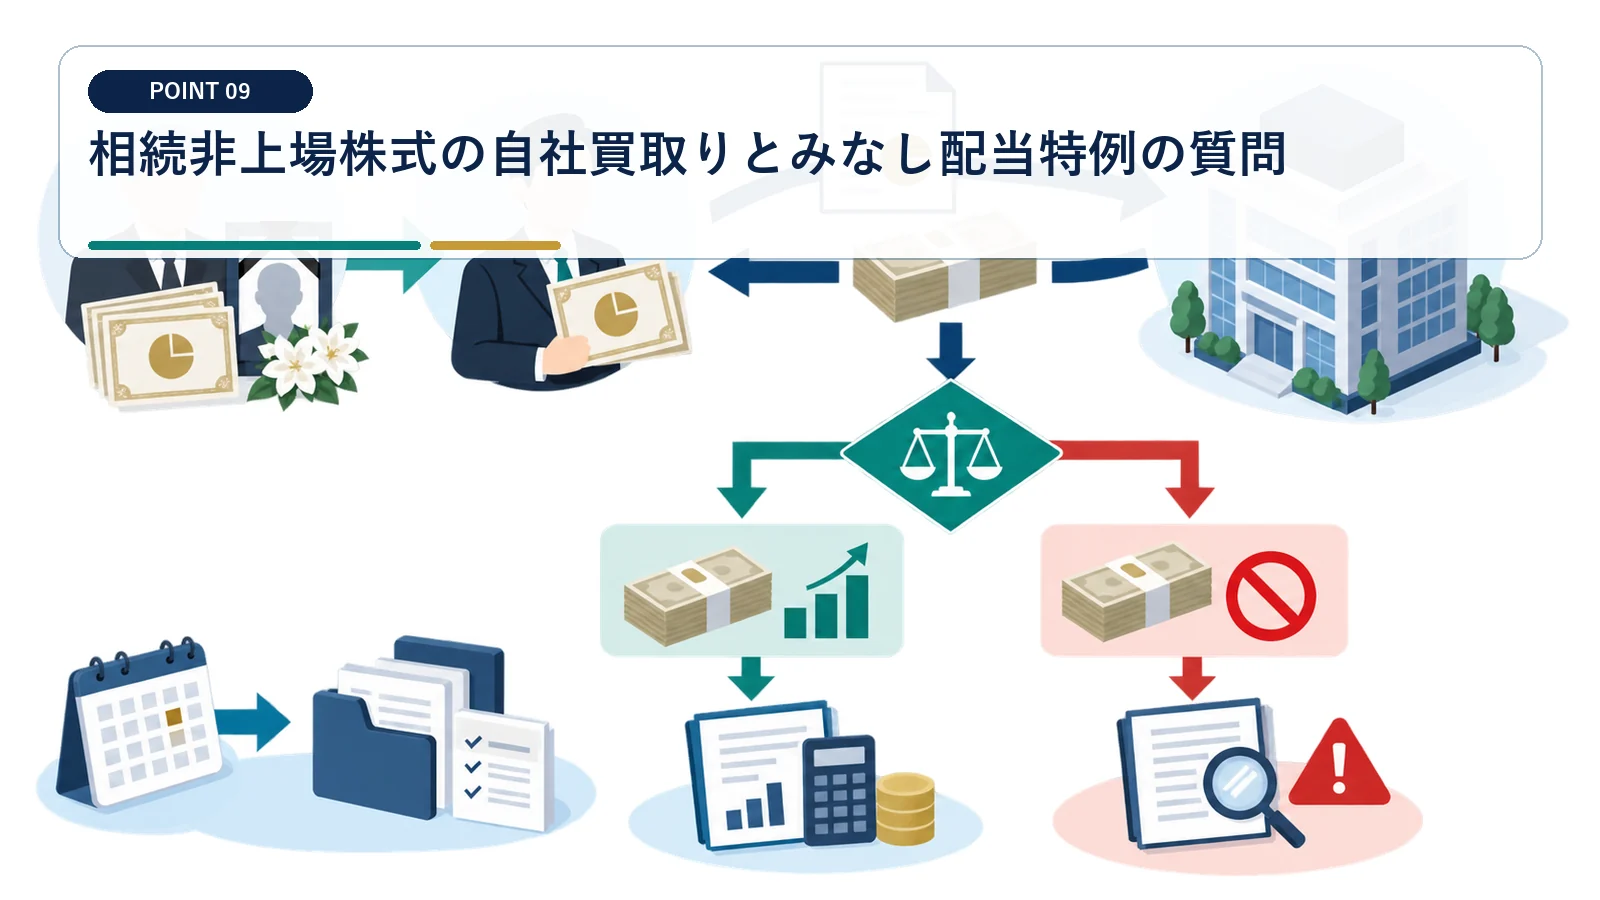
相続税が0円でもNo.1477の特例は使えますか?
使えません。その相続または遺贈について納付すべき相続税額がある個人が対象です。
特例期限は死亡日から3年10か月ですか?
一般的な目安はそのように説明されますが、法定期間は相続開始日の翌日から、相続税申告期限の翌日以後3年を経過する日までです。具体的な日付で計算してください。
A2-31は確定申告と一緒に税務署へ出せばよいですか?
相続人は非上場株式の譲渡日までに発行会社へ提出します。発行会社が翌年1月31日までに所轄税務署へ提出する二段階の手続です。
みなし配当特例と相続税の取得費加算は併用できますか?
併用を検討できます。取得費に加算できるのは相続税のうち譲渡株式に対応する一定額で、要件と確定申告の添付書類が必要です。
特定株主から自己株式を有償取得するには株主総会決議等の手続が必要であり、株主に交付する金銭等は効力発生日の分配可能額を超えられません。
自己株式の取得対価のうち、取得株式に対応する資本金等の額を超える部分は、株主側でみなし配当となる税務関係が示されています。
自社株買取りの税額・期限・会社資金を一つの表にします
No.1477の要件、A2-31、取得費加算、株価、分配可能額を契約前に照合し、通常課税と特例の手取りを比較します。 個別の税務判断と申告は税理士が確認します。
