節税対策– category –
GPUサーバー節税・即時償却・経営強化税制・少額減価償却資産など、法人向け節税対策の最新スキームを税理士監修で解説。決算直前でも間に合う節税スキームを中心に、税務調査リスクを抑えた合法的な節税方法をまとめています。
-

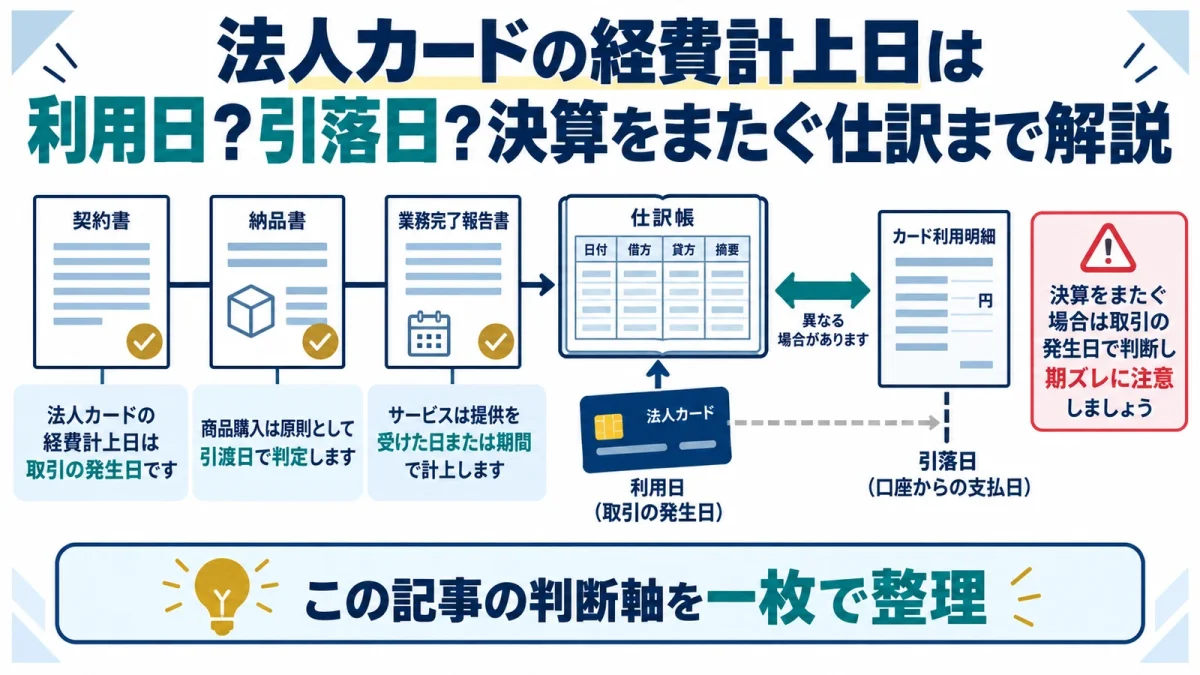
法人カードの経費計上日は利用日?引落日?決算をまたぐ仕訳まで解説
法人カードで購入した費用は、原則としてカードの引落日ではなく、商品を受け取った日やサービス提供を受けた日に計上します。引落日は未払金を消す日です。ただし、カードの利用日と納品日が違う取引や、交通・宿泊の予約は基準日がずれるため、明細だけで自動計上しない運用が必要です。 -
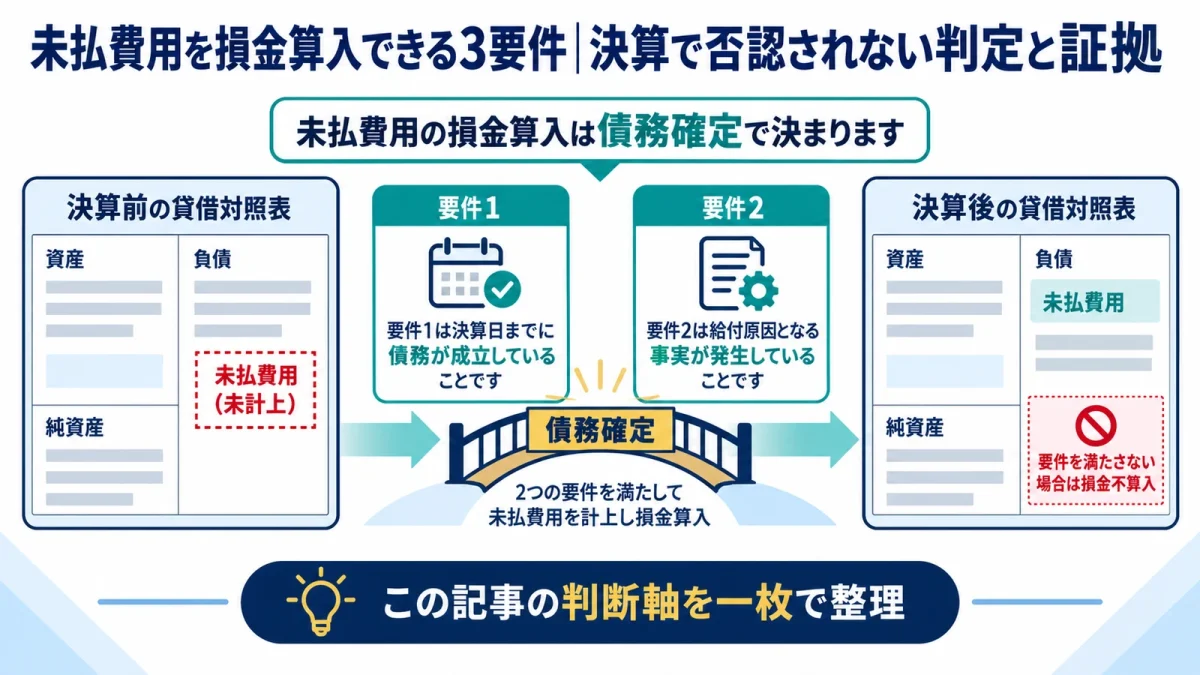
未払費用を損金算入できる3要件|決算で否認されない判定と証拠
決算日までに請求書が届いていなくても、債務が成立し、サービスなどの提供を受け、金額を合理的に見積もれるなら、未払費用として損金算入できる場合があります。逆に、見積書があるだけ、来期の支出が決まっているだけでは足りません。債務確定の3要件を取引ごとに判定します。 -
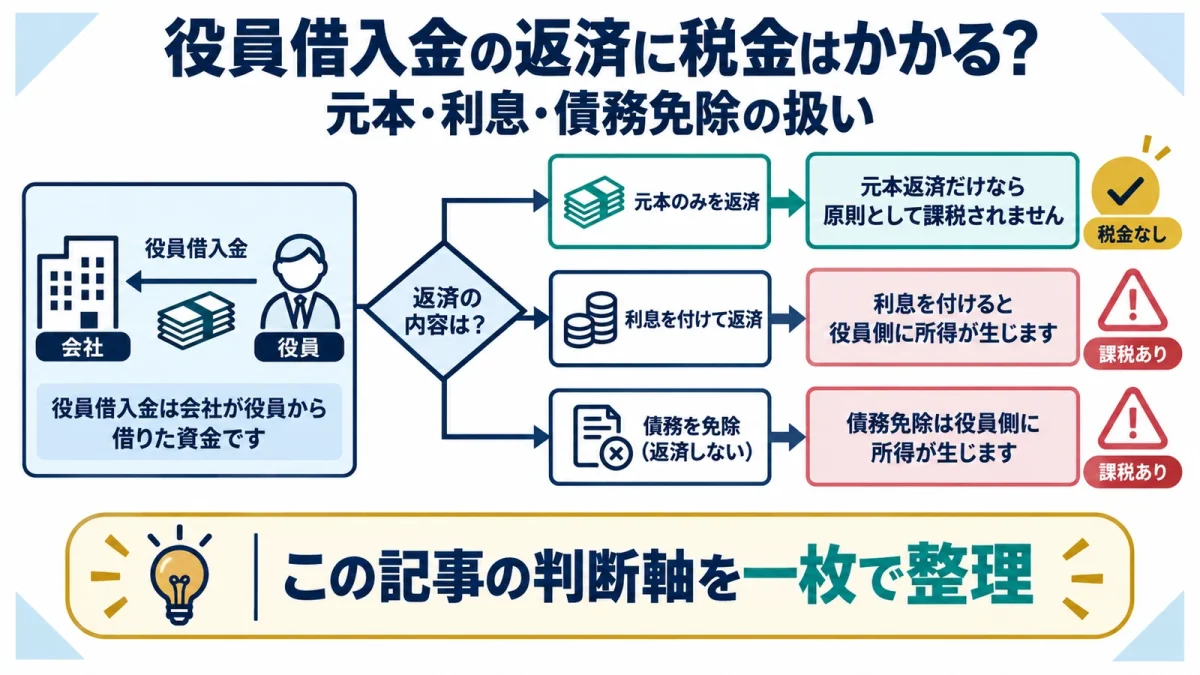
役員借入金の返済に税金はかかる?元本・利息・債務免除の扱い
会社が役員から借りた元本を返すだけなら、通常は会社の損金にも役員の所得にもなりません。一方、利息を支払う場合は役員側の所得と申告、会社側の費用処理が生じ、役員が債権を放棄すると会社に債務免除益が発生し得ます。返済前に元本、利息、立替経費を分けることが出発点です。 -
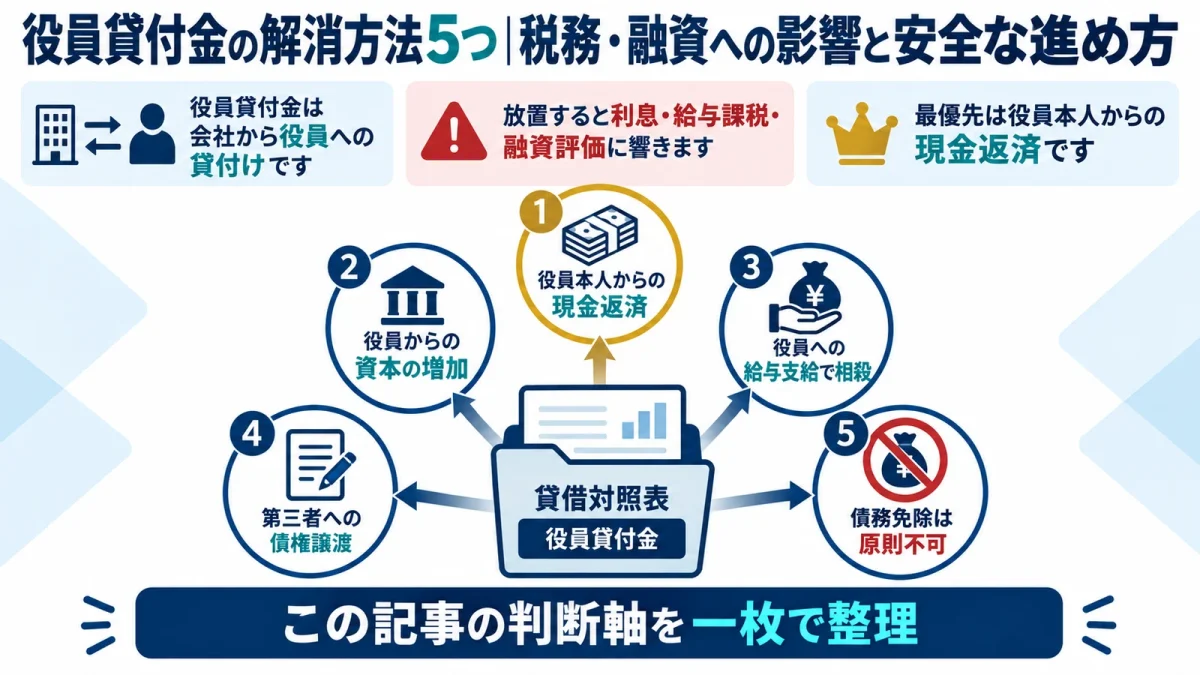
役員貸付金の解消方法5つ|税務・融資への影響と安全な進め方
役員貸付金の主な解消方法は、現金返済、役員報酬、配当、退職金、債権放棄の5つです。単に勘定科目を消す処理ではありません。必要な現金、会社の損金性、役員側の所得税、実行条件が方法ごとに異なるため、会社と役員の双方の資金繰りを数字で比較してから選びます。 -
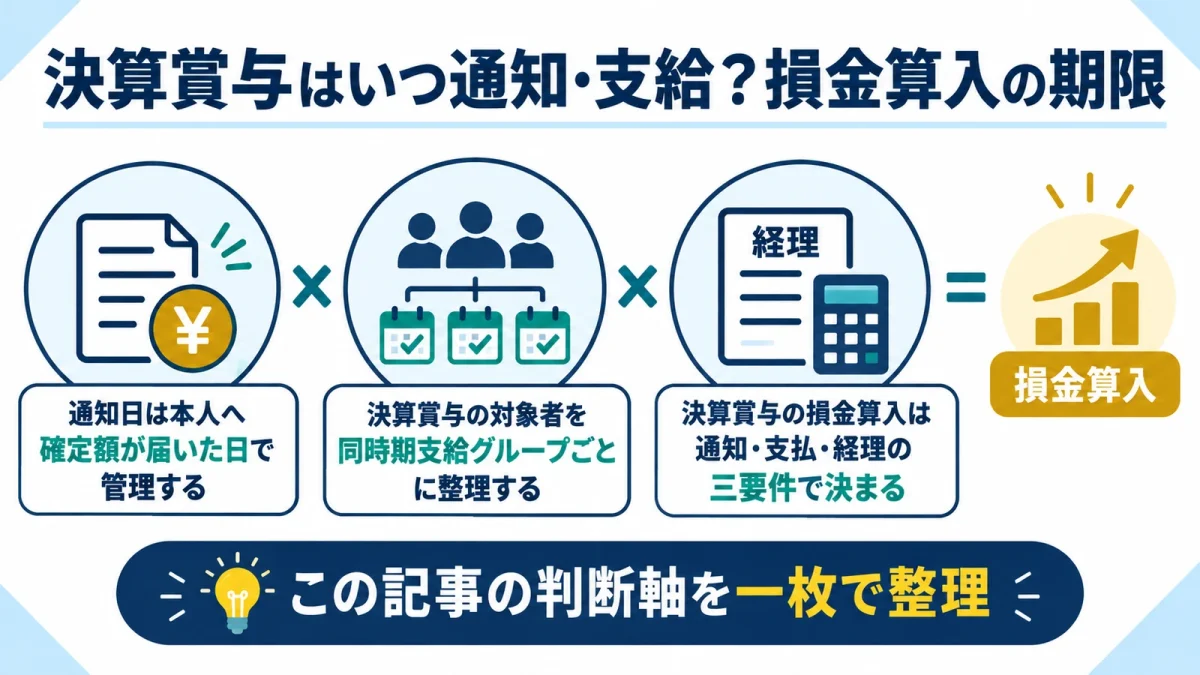
決算賞与はいつ通知・支給?損金算入の期限
従業員への決算賞与を当期の損金にするには、期末までに各人別の確定額を通知し、通知した全員へ事業年度終了後1か月以内に通知どおり支払い、当期に損金経理する要件をすべて満たす必要があります。役員賞与とはルールが異なるため、対象者・通知・支払・証拠を早めに整えましょう。 -
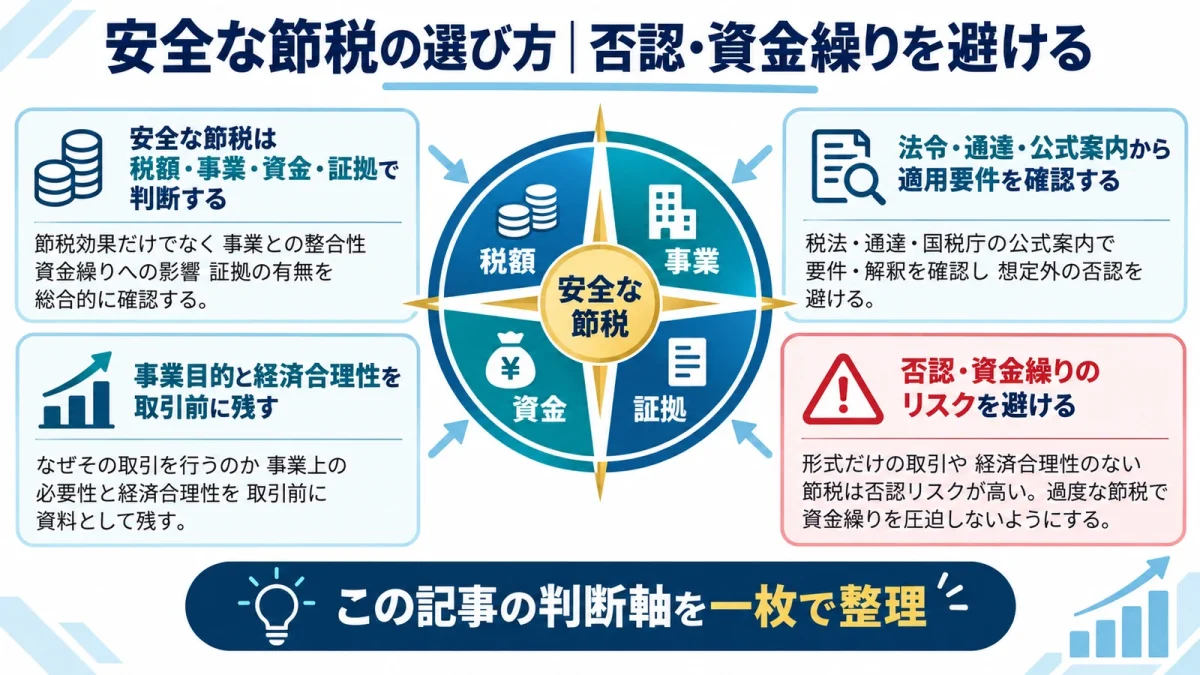
安全な節税の選び方|否認・資金繰りを避ける
安全な節税とは、税金が最も小さくなる方法ではなく、法令要件を満たし、本業に必要で、資金繰りを壊さず、第三者へ説明できる方法です。経費・設備投資・共済・保険・節税商品を同じ審査基準で比べ、税務調査や出口で困らない選び方を整理します。 -
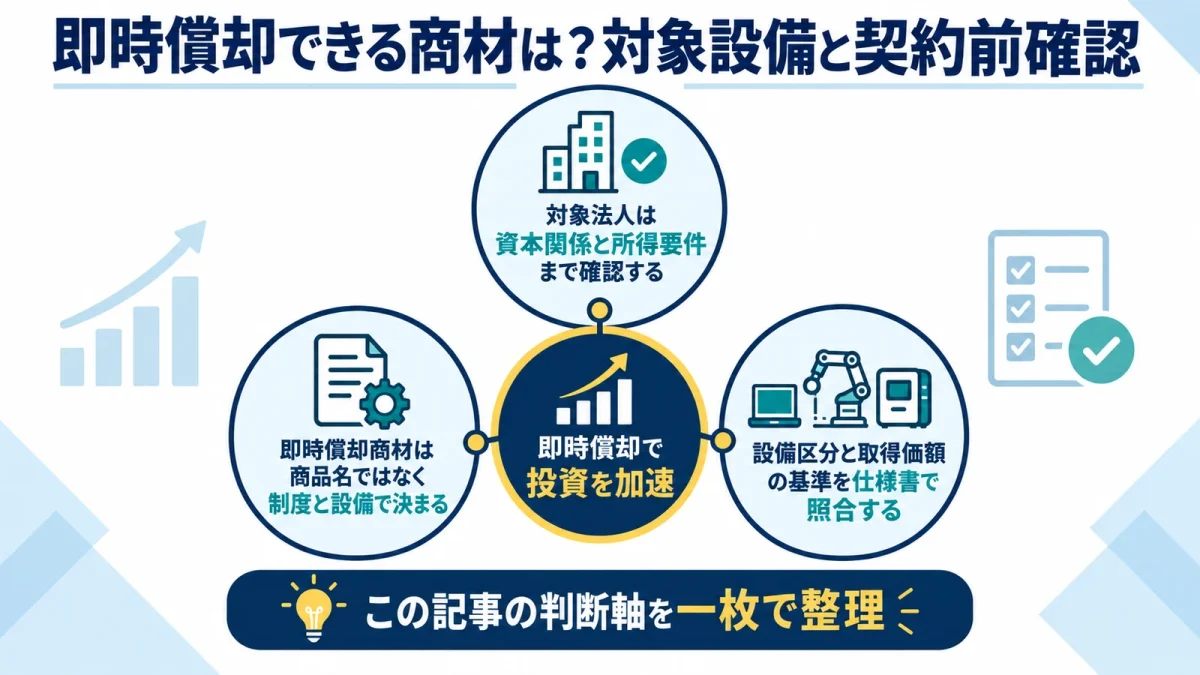
即時償却できる商材は?対象設備と契約前確認
即時償却できる『商材一覧』だけを探しても、適用可否は決まりません。同じ機器でも、法人の要件、設備区分、新品性、取得価額、用途、認定、事業供用によって結論が変わります。設備の種類から選ぶのではなく、本業で必要な投資を制度要件へ照合する順番で確認しましょう。 -
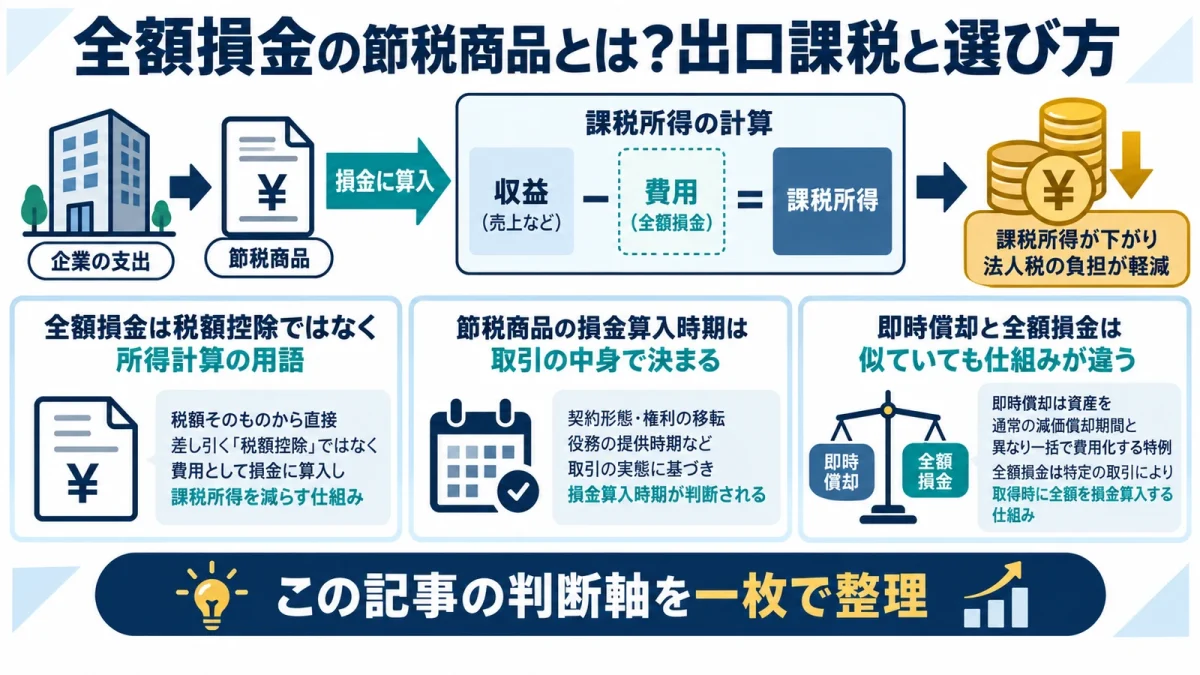
全額損金の節税商品とは?出口課税と選び方
『全額損金』は、支出額が無条件にその年の法人税から差し引かれる意味ではありません。取引の性質、期間対応、資産性、契約条件により損金算入の時期が決まり、将来の解約返戻金や売却代金が益金になることもあります。商品名ではなく、当期・将来・手残りの三つで判断する方法を解説します。 -
月次試算表の活用法|決算前の利益・納税予測を早める
月次試算表は、税理士へ渡して終わる帳票ではありません。貸借対照表と損益計算書を早く正確に締め、決算着地、法人税・消費税、3~6か月先の資金繰りへつなげることで、節税策を『間に合う時期』に判断できます。経営会議で見る順番と実務フォーマットを解説します。