節税対策– category –
GPUサーバー節税・即時償却・経営強化税制・少額減価償却資産など、法人向け節税対策の最新スキームを税理士監修で解説。決算直前でも間に合う節税スキームを中心に、税務調査リスクを抑えた合法的な節税方法をまとめています。
-

賃上げ促進税制の控除率35%|2026年改正後の計算手順
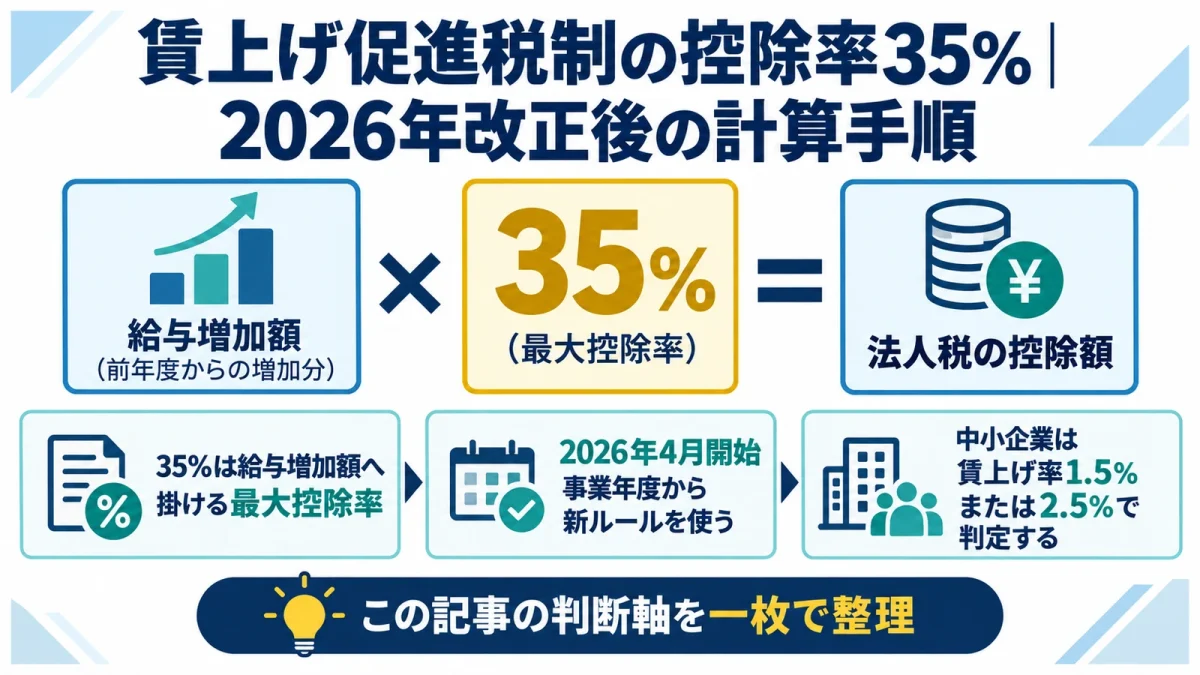
賃上げ促進税制の『35%』は、すべての企業が給与総額の35%を控除できる意味ではありません。2026年4月以後開始事業年度の中小企業向け制度では、給与増加率2.5%以上の30%に、子育て・女性活躍認定の5%を上乗せした場合の最大率です。 -
社宅で社会保険料は削減できる?現物給与の計算と注意点
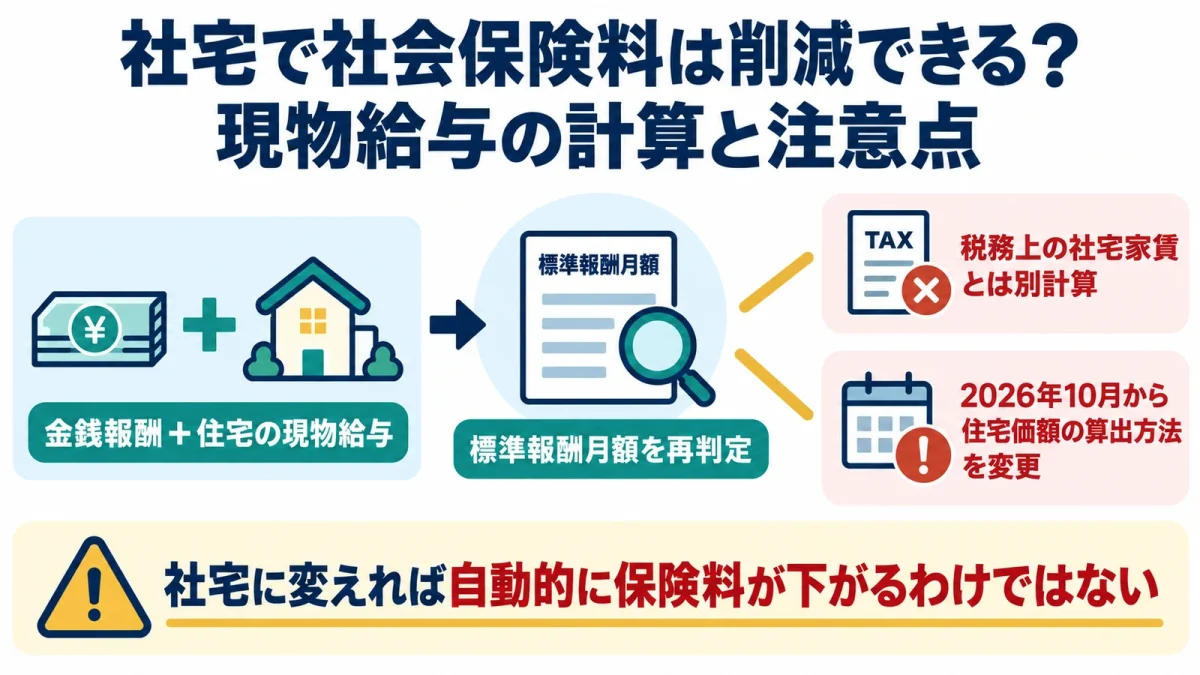
社宅へ切り替えれば社会保険料が自動的に下がるわけではありません。住宅の貸与は社会保険上の現物給与となる場合があり、都道府県別の価額から本人負担を差し引いて金銭報酬へ合算します。税務上の賃貸料相当額とは別計算です。 -
社宅規程のひな形|役員・社員向け8条項と運用手順
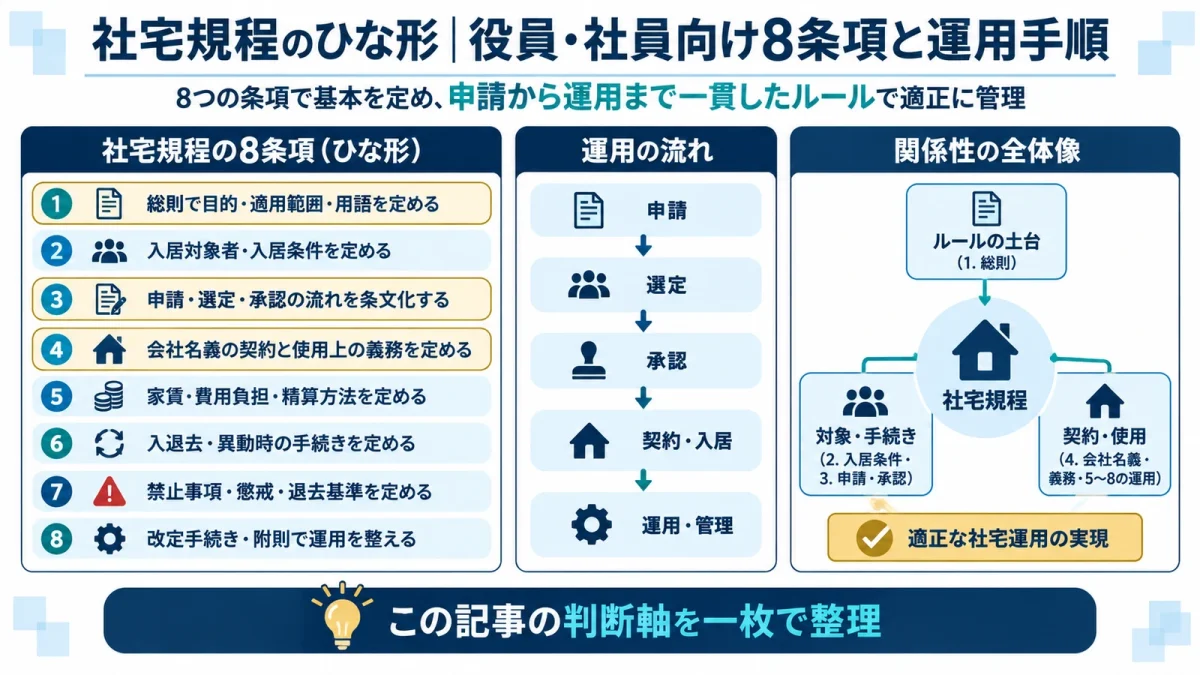
社宅規程は、物件を会社名義で契約し、対象者、本人負担、費用区分、退去条件を統一して運用するための社内ルールです。ひな形をコピーするだけでは足りません。役員社宅と社員社宅の税務差、給与控除、証拠資料まで自社用に書き換えます。 -
小規模住宅の判定基準|132㎡・99㎡と共用部分の扱い
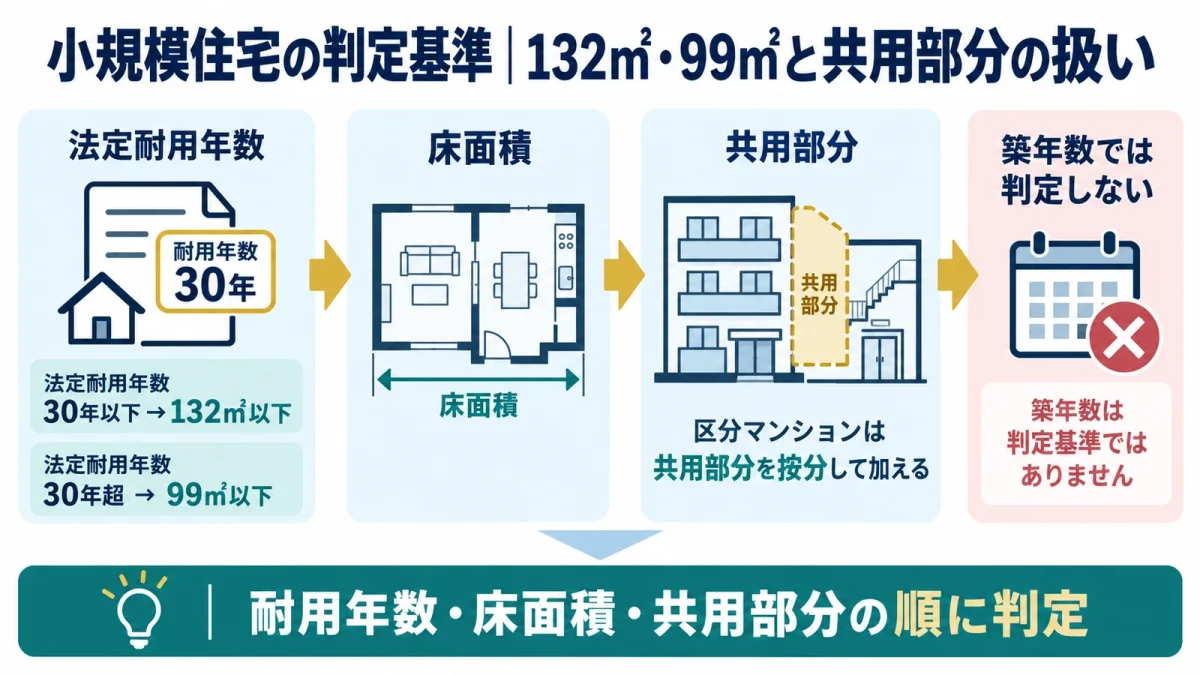
役員社宅の小規模住宅判定は、床面積だけを見る作業ではありません。建物の法定耐用年数を確認し、区分マンションでは共用部分を按分して加え、複数住宅や豪華設備も含めて判定します。誤った区分は本人負担額と給与課税へ直結します。 -
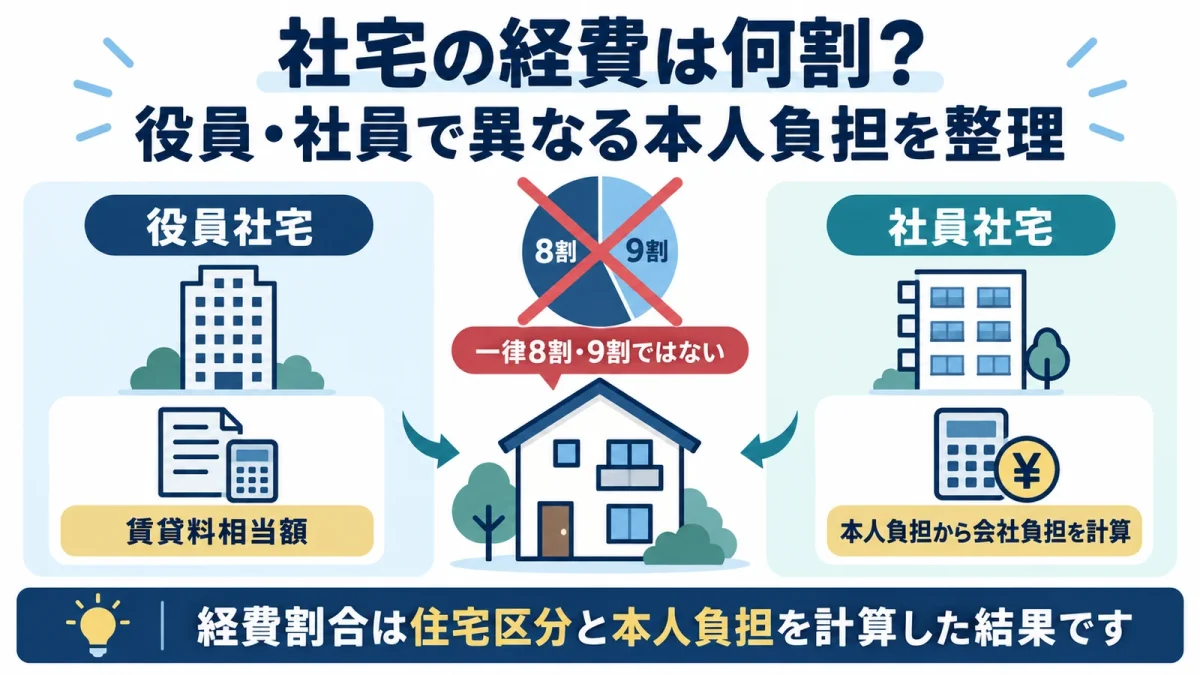
社宅の経費は何割?役員・社員で異なる本人負担を整理
社宅の家賃は『一律で8割や9割を経費にできる』ものではありません。会社が支払う家賃、入居者から受け取る社宅使用料、給与課税される経済的利益を分け、役員か社員か、住宅区分、契約名義に応じて判断します。 -
役員退職金シミュレーション|会社の税効果と本人手取りを比較
役員退職金のシミュレーションは、功績倍率を変えた支給額だけでなく、法人税、源泉税、住民税、資金繰り、自社株評価まで同時に比較する必要があります。入力項目と見方を解説します。 -
役員退職金の計算方法|功績倍率・勤続年数・税金を順に計算
役員退職金は、会社側の適正支給額、損金算入時期、受給者側の退職所得税を分けて計算します。功績倍率法を中心に、決議から源泉徴収までの手順を解説します。 -
最終報酬月額方式で役員退職金を計算|直前増額の否認リスク
役員退職金の功績倍率法では、退職直前の報酬月額を算定基礎に使います。最終報酬が職責と実績を表しているか、直前増額や報酬減額時にどう説明するかを解説します。 -
役員退職金の相場はいくら?税務上の適正額を決める比較方法
役員退職金に全国共通の固定相場はありません。在任年数、最終報酬月額、役職、同業類似法人、退職事情を基に、不相当に高額でない範囲を判断します。実務的な比較手順を解説します。