
役員借入金の返済に税金はかかる?元本・利息・債務免除の扱い
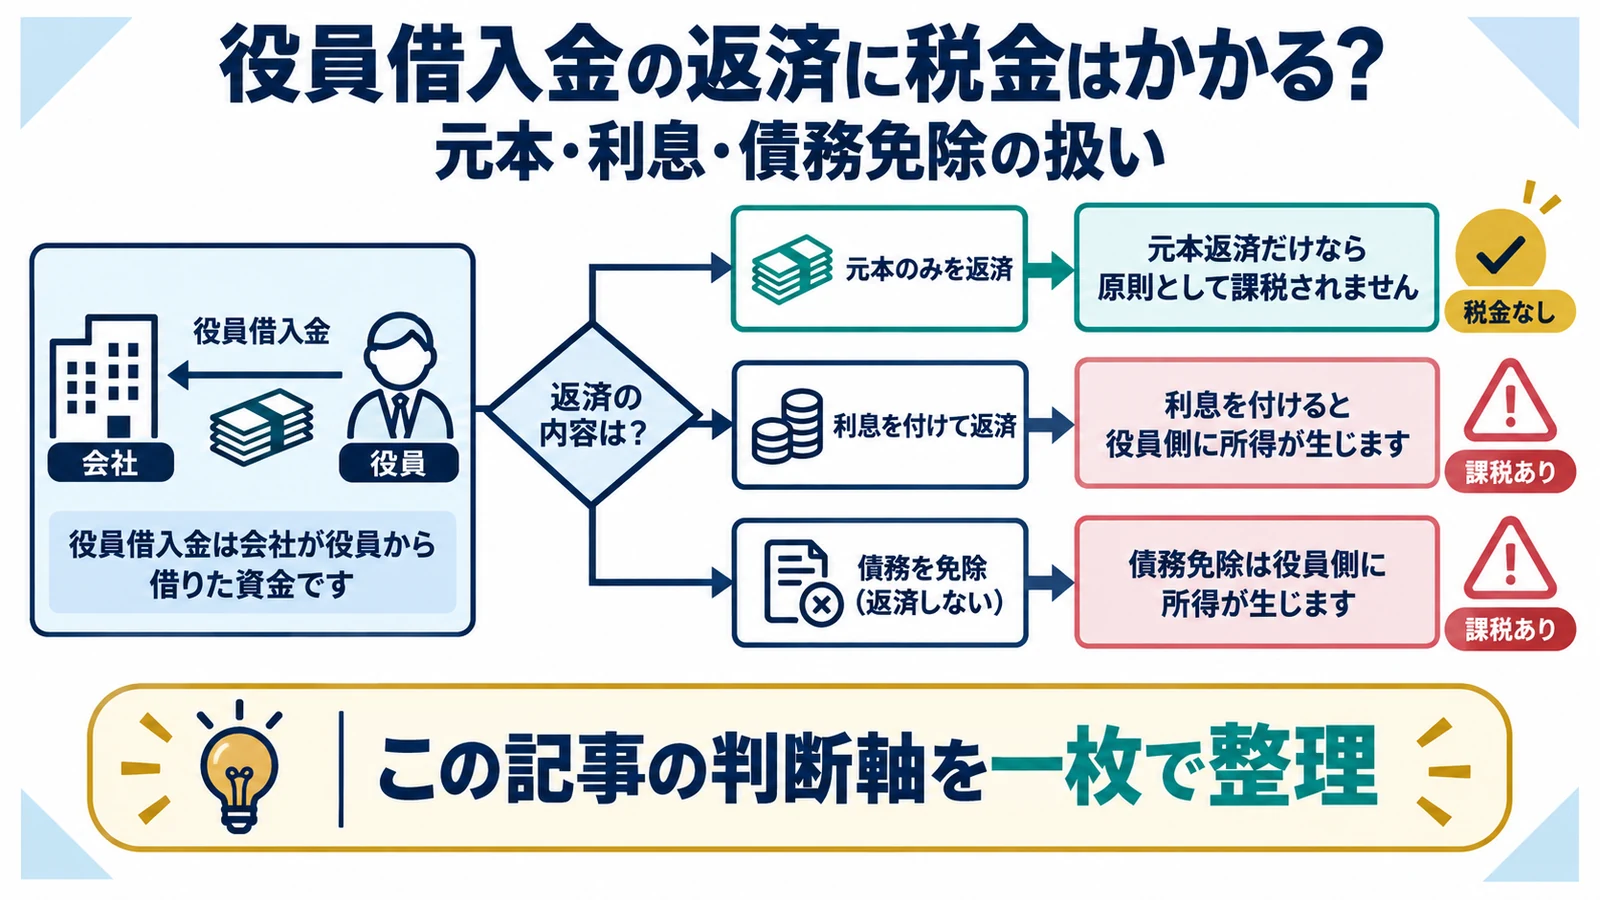
会社が役員から借りた元本を返すだけなら、通常は会社の損金にも役員の所得にもなりません。一方、利息を支払う場合は役員側の所得と申告、会社側の費用処理が生じ、役員が債権を放棄すると会社に債務免除益が発生し得ます。返済前に元本、利息、立替経費を分けることが出発点です。
- 役員借入金は会社が役員から借りた資金です
- 元本返済だけなら原則として課税されません
- 利息を付けると役員側に所得が生じます
- 返済は一括・分割・会社債権との相殺から選びます
役員借入金は会社が役員から借りた資金です
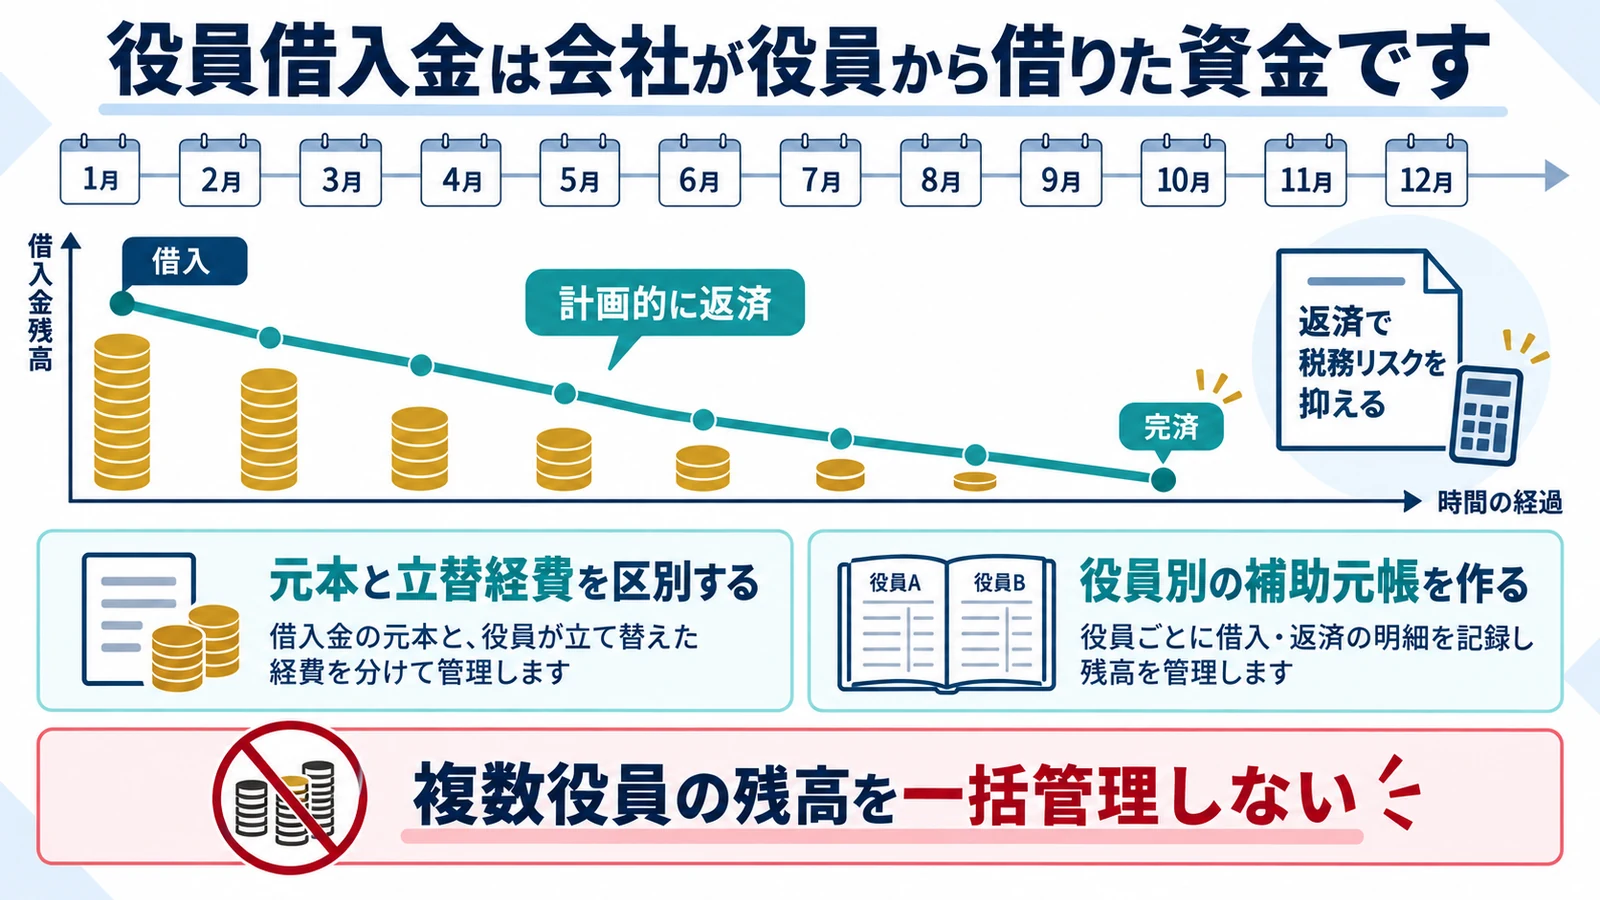
役員借入金は会社の負債であり、役員側から見れば会社に対する貸付債権です。会社設立時の運転資金や、一時的な資金不足を役員が補ったときに生じます。
元本と立替経費を区別する
入金理由を通帳と証憑で確認します。 役員からの入金をすべて借入金にしない
役員が会社の経費を個人資金で立て替えると、会社には役員への返済義務が生じるため、役員借入金として計上することがあります。純粋な資金融通とは証拠が異なるため、領収書、支払先、資金使途を分けて保存します。
役員別の補助元帳を作る
誰にいくら返すのかを確定します。 複数役員の残高を一括管理しない
入金日、借入額、返済額、残高を役員ごとに記録します。過去からの残高で内訳が不明な場合は、会社通帳と申告書を遡り、役員本人との残高確認書を作ります。返済相手を誤ると、別の利益供与になるおそれがあります。
元本返済だけなら原則として課税されません
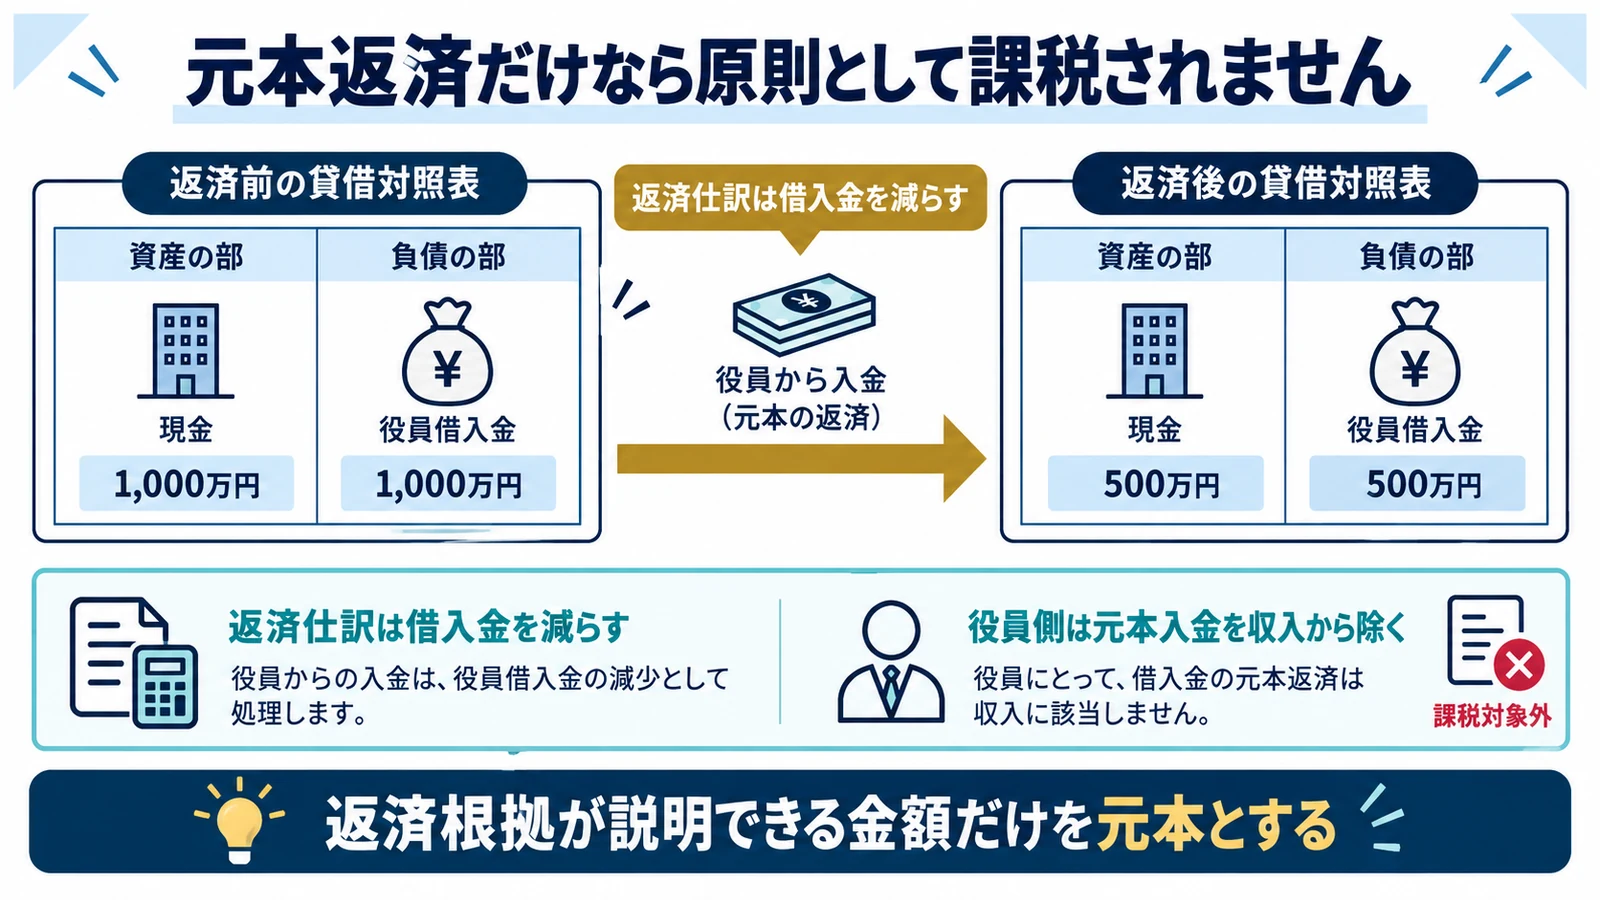
会社が借りた元本を役員へ返しても、負債が減るだけです。会社の費用ではなく、役員にも新たな利益は生じないため、通常は所得税の対象になりません。
返済仕訳は借入金を減らす
元本を経費科目へ入れません。 借入金返済を損金にしない
会社は役員借入金を借方に、普通預金を貸方にして返済を記録します。損益計算書を通らないため、法人税の課税所得は減りません。返済を外注費や役員報酬へ振り替えると、実態と異なる処理になります。
役員側は元本入金を収入から除く
個人の口座に入っても所得とは限りません。 返済根拠が説明できる金額だけを元本とする
役員個人は返済された元本を給与や雑所得に計上しません。ただし、貸付事実や元本残高が確認できず、会社から役員への支給と見える場合は説明が難しくなります。契約書と過去の送金履歴を残します。
同族会社役員は、その会社から貸付金の利子を受け取る場合、給与以外の所得が20万円以下でも確定申告が必要になることがあります。
金銭の貸付けによる所得は、事業所得と認められるものを除き、業務に係る雑所得に該当する例として示されています。
利息を付けると役員側に所得が生じます
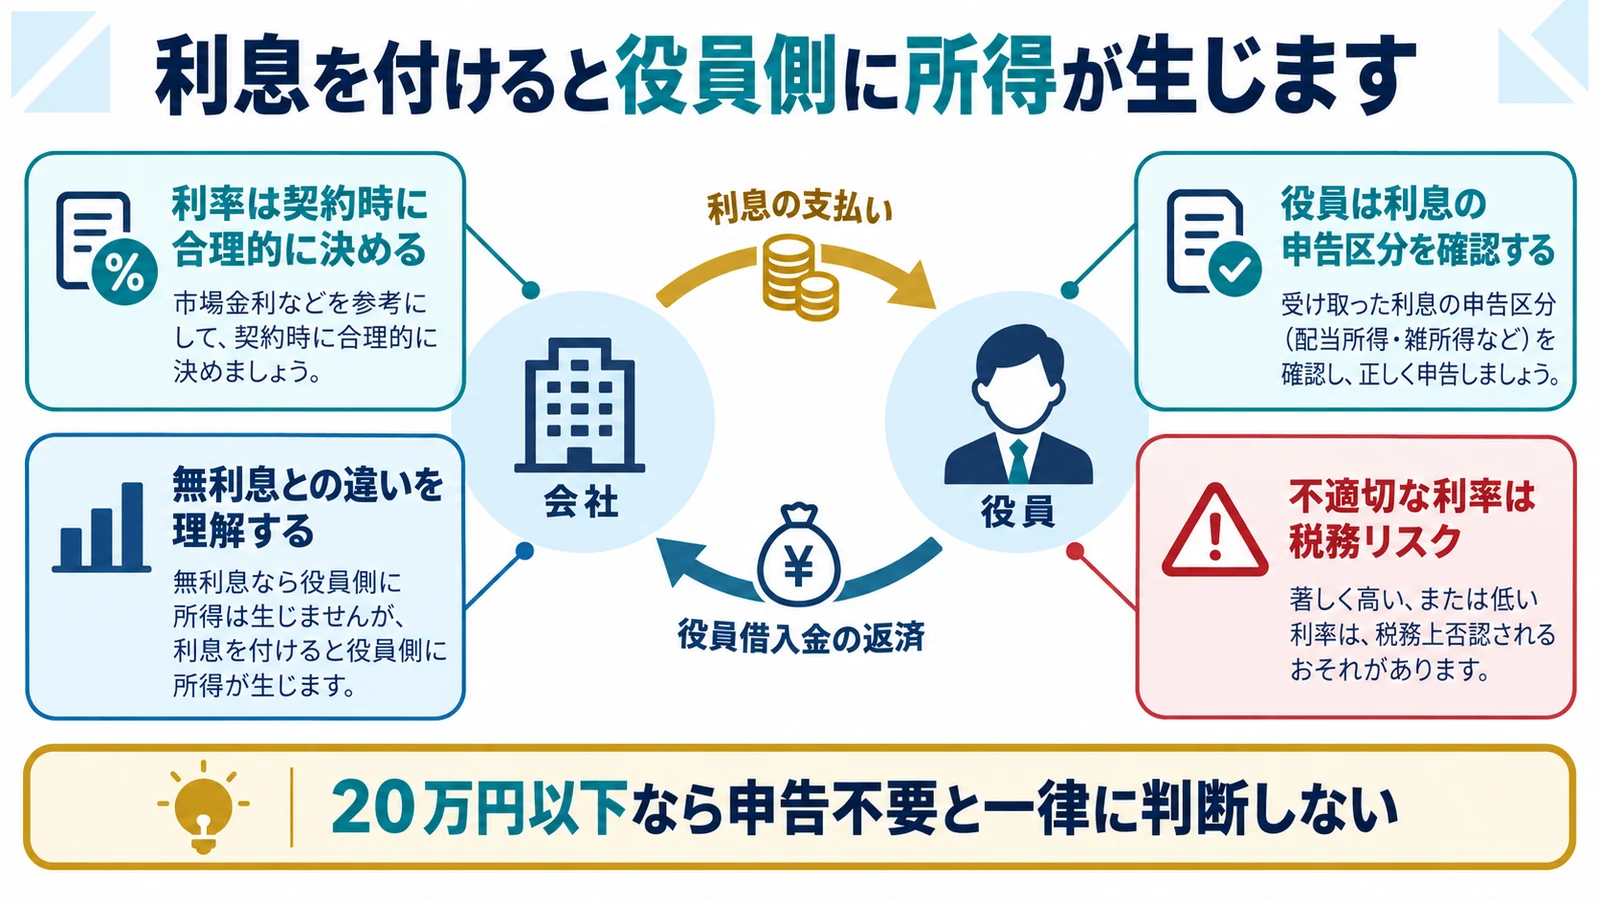
会社が役員へ支払う利息は、元本返済とは別の取引です。会社側では事業上必要な借入れの利息として損金になり得ますが、役員側では所得税の申告要否を確認します。
利率は契約時に合理的に決める
借入期間と会社の信用状況を反映します。 利益移転を目的とする高すぎる利率を避ける
同程度の期間・担保・信用条件で会社が金融機関から借りる場合の金利などを参考にします。合理的な範囲を超える利息は、役員給与や寄附金など別の扱いを受ける可能性があるため、算定根拠を保存します。
役員は利息の申告区分を確認する
同族会社の役員には20万円基準が適用されない場合があります。 20万円以下なら申告不要と一律に判断しない
同族会社の役員が、その会社から貸付金の利子を受け取る場合は、給与以外の所得が20万円以下でも確定申告が必要になることがあります。所得区分や必要経費は個別事情で変わるため、支払前に確認します。
返済は一括・分割・会社債権との相殺から選びます
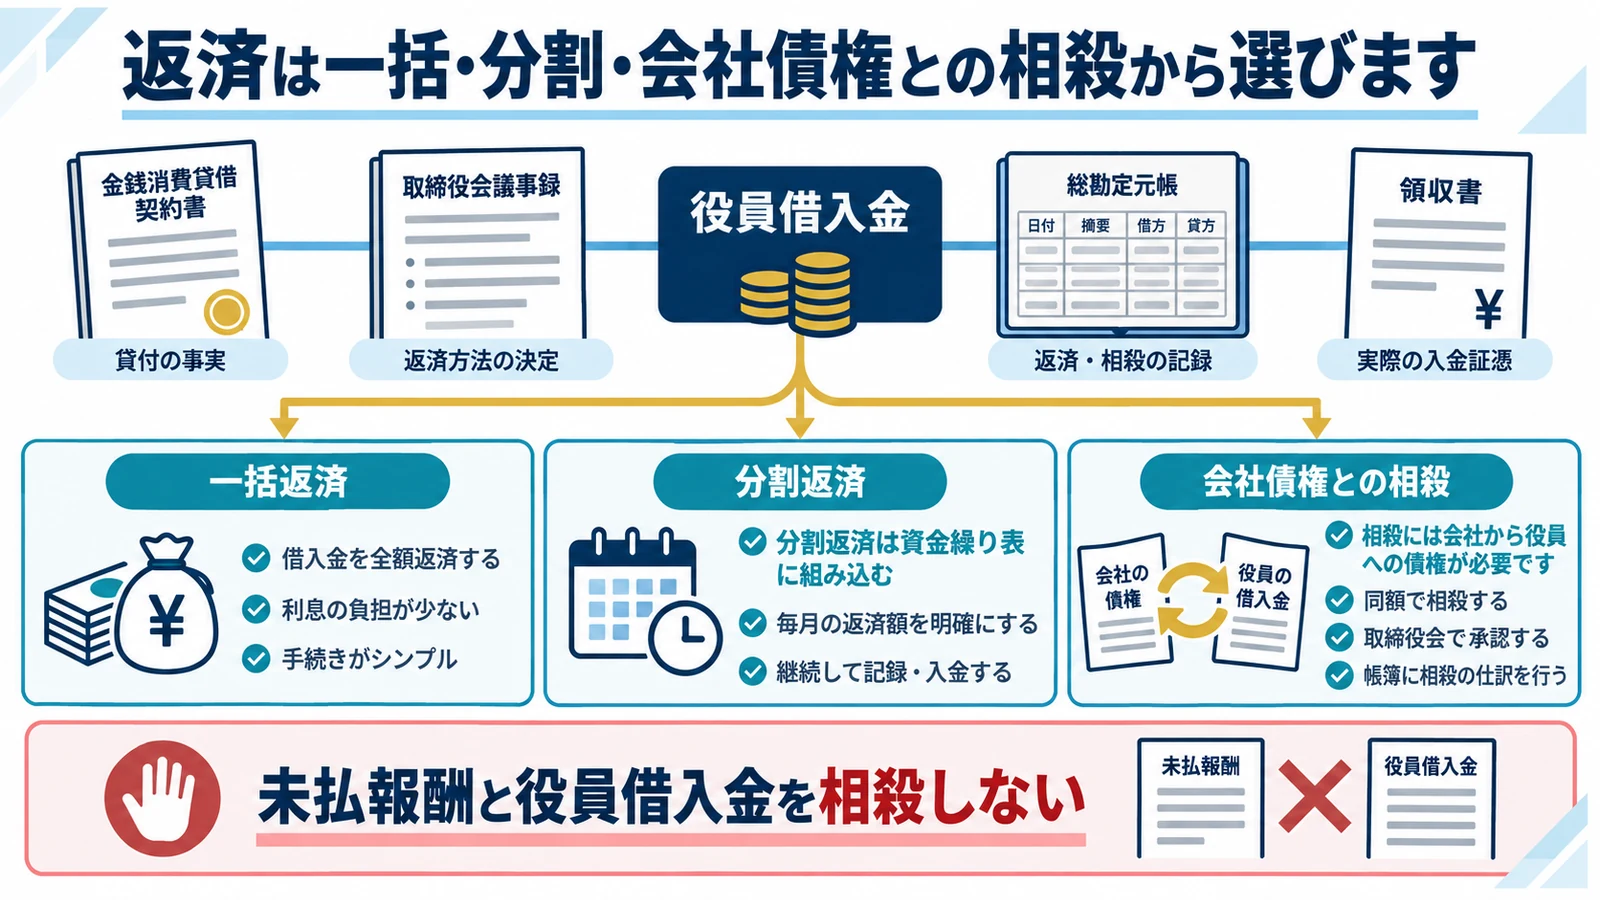
会社の資金繰りに余裕があれば一括返済、余裕がなければ分割返済が基本です。相殺できるのは、役員借入金とは反対向きに、会社が同じ役員へ持つ確定債権がある場合です。
分割返済は資金繰り表に組み込む
納税と借入返済を先に置きます。 返済で運転資金を枯らさない
売上入金、仕入支払、給与、税金、金融機関返済を月別に並べ、余剰資金の範囲で役員借入金を返します。予定額を払えない月の扱いも決めておくと、形だけの返済計画になりません。
相殺には会社から役員への債権が必要です
同じ向きの債務同士は相殺できません。 未払報酬と役員借入金を相殺しない
役員借入金も未払役員報酬も、会社が役員へ支払う債務です。両者だけでは対当する債権がなく、相殺できません。会社が同じ役員に対して持つ役員貸付金などが実在する場合に限り、双方の金額、弁済期、相殺適状を確認して合意書を作ります。
利息支払時は所得区分と申告要否を確認します
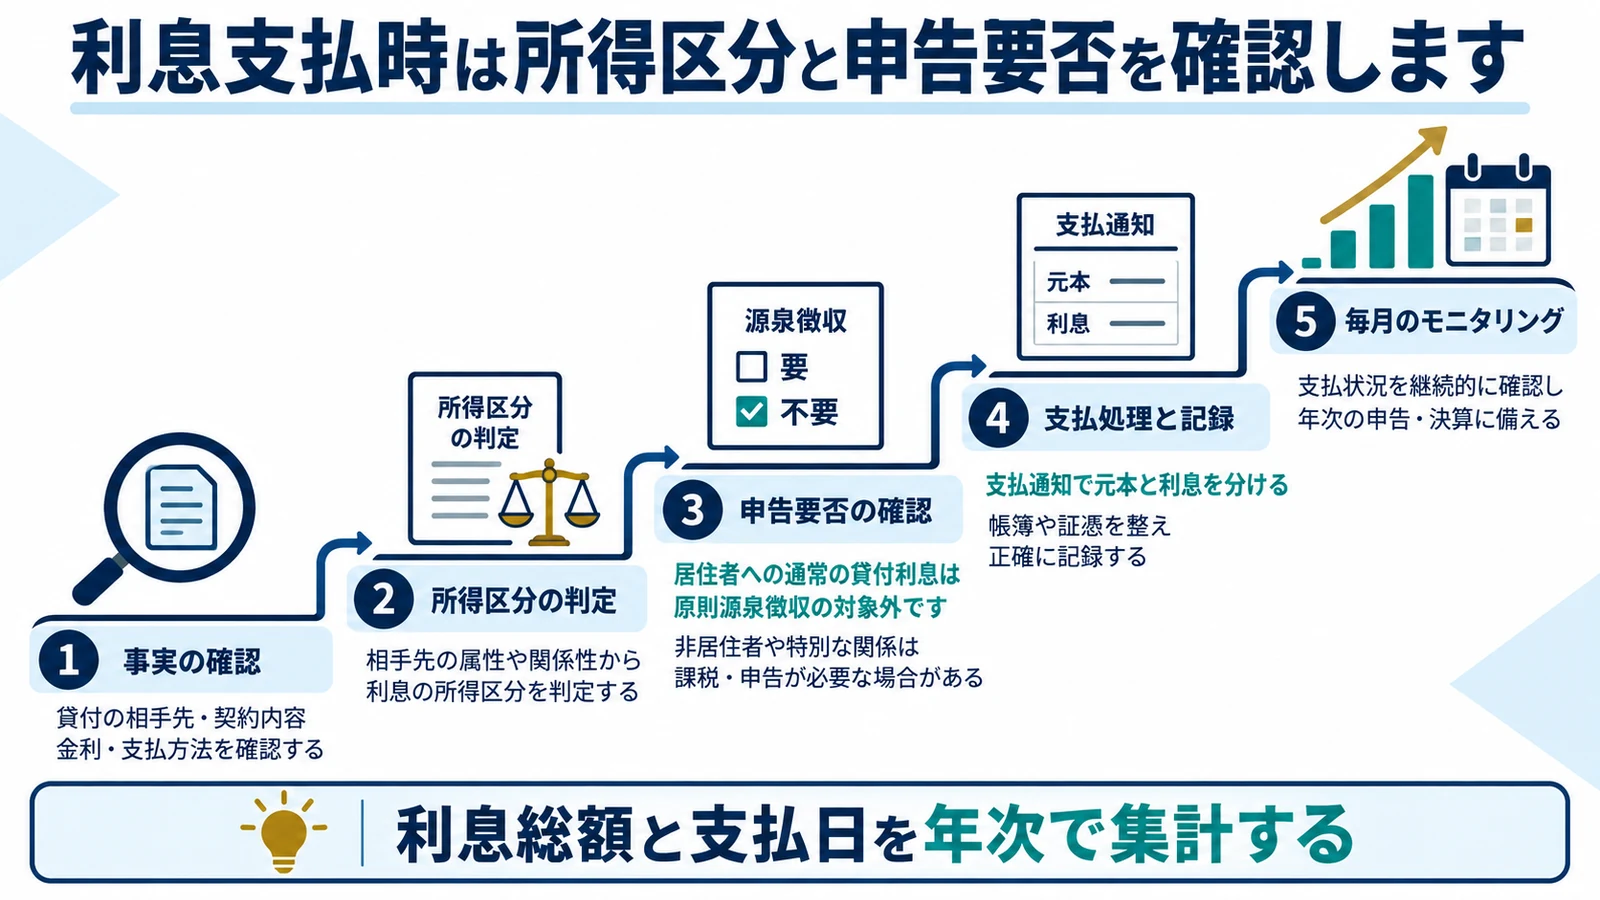
役員個人が通常の金銭貸付けで受け取る利息は、預金や公社債の利子所得ではなく、原則として雑所得です。会社は元本と利息を分け、役員が確定申告に使える支払資料を整えます。
居住者への通常の貸付利息は原則源泉徴収の対象外です
預金利子の税率をそのまま当てはめません。 非居住者や金融商品は別途判定する
居住者である役員への通常の借入利息は、一般に所得税法204条の源泉徴収対象報酬には当たらず、会社が源泉徴収しないのが原則です。ただし、受取人が非居住者の場合や、社債・預金等の金融商品の利子は別の規定が適用されるため、契約ごとに確認します。
支払通知で元本と利息を分ける
役員の申告資料を会社側で整えます。 利息総額と支払日を年次で集計する
振込時に元本と利息を別行で記帳し、年末に役員別支払一覧を作ります。同族会社役員が会社から受け取る貸付金利子は、金額が20万円以下でも確定申告が必要になる場合があります。受取側が確認できる資料を渡します。
金銭の貸付けによる所得は、事業所得と認められるものを除き、業務に係る雑所得に該当する例として示されています。
居住者に支払う報酬・料金等で源泉徴収が必要となる代表的な範囲が示され、通常の貸付金利子はその対象に含まれていません。
債務免除は会社に益金が生じる可能性があります
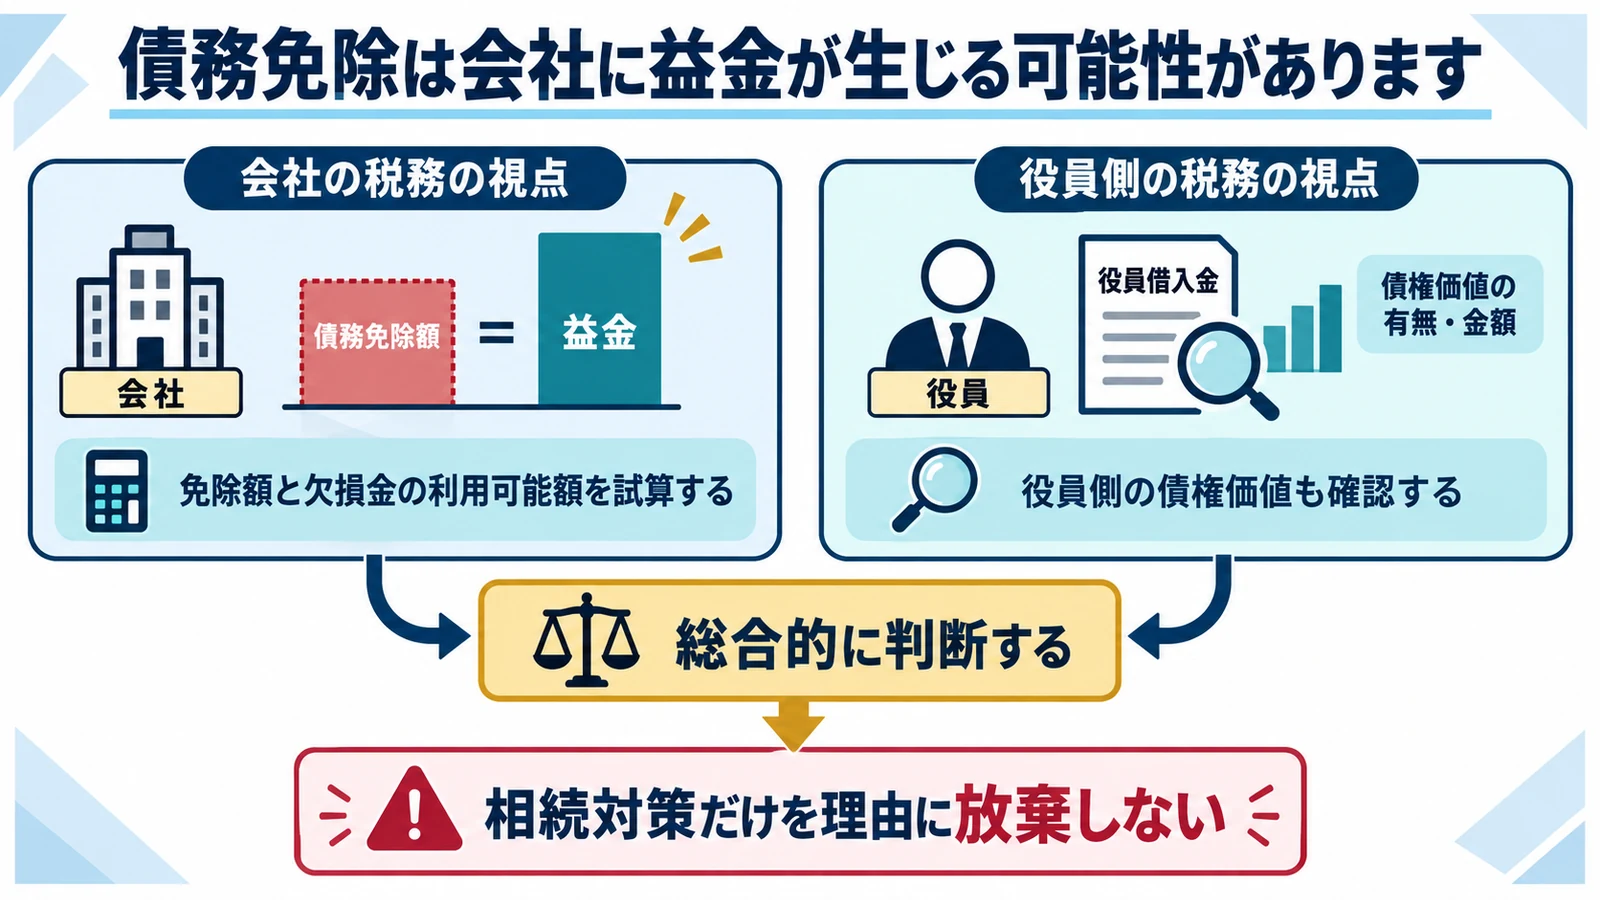
役員が返済を求めず債権を放棄すると、会社は負債が消えた分の利益を得ます。原則として債務免除益が益金となり、繰越欠損金の有無によって法人税への影響が変わります。
免除額と欠損金の利用可能額を試算する
帳簿上の赤字だけで判断しません。 債務免除益が無税になると決めつけない
税務上の繰越欠損金には期限や控除限度があります。会計上の累積赤字があっても、税務上の欠損金が残っているとは限りません。免除を決議する前に、別表七などで当期に使える額を確認します。
役員側の債権価値も確認する
免除は元に戻しにくい処分です。 相続対策だけを理由に放棄しない
役員の貸付債権は相続財産になり得ますが、放棄には会社側の課税や株主間の価値移転が伴う場合があります。他の株主がいる会社では、贈与税を含む影響を検討し、株価評価まで確認します。
借入金を資本金へ振り替えるDESも選択肢です
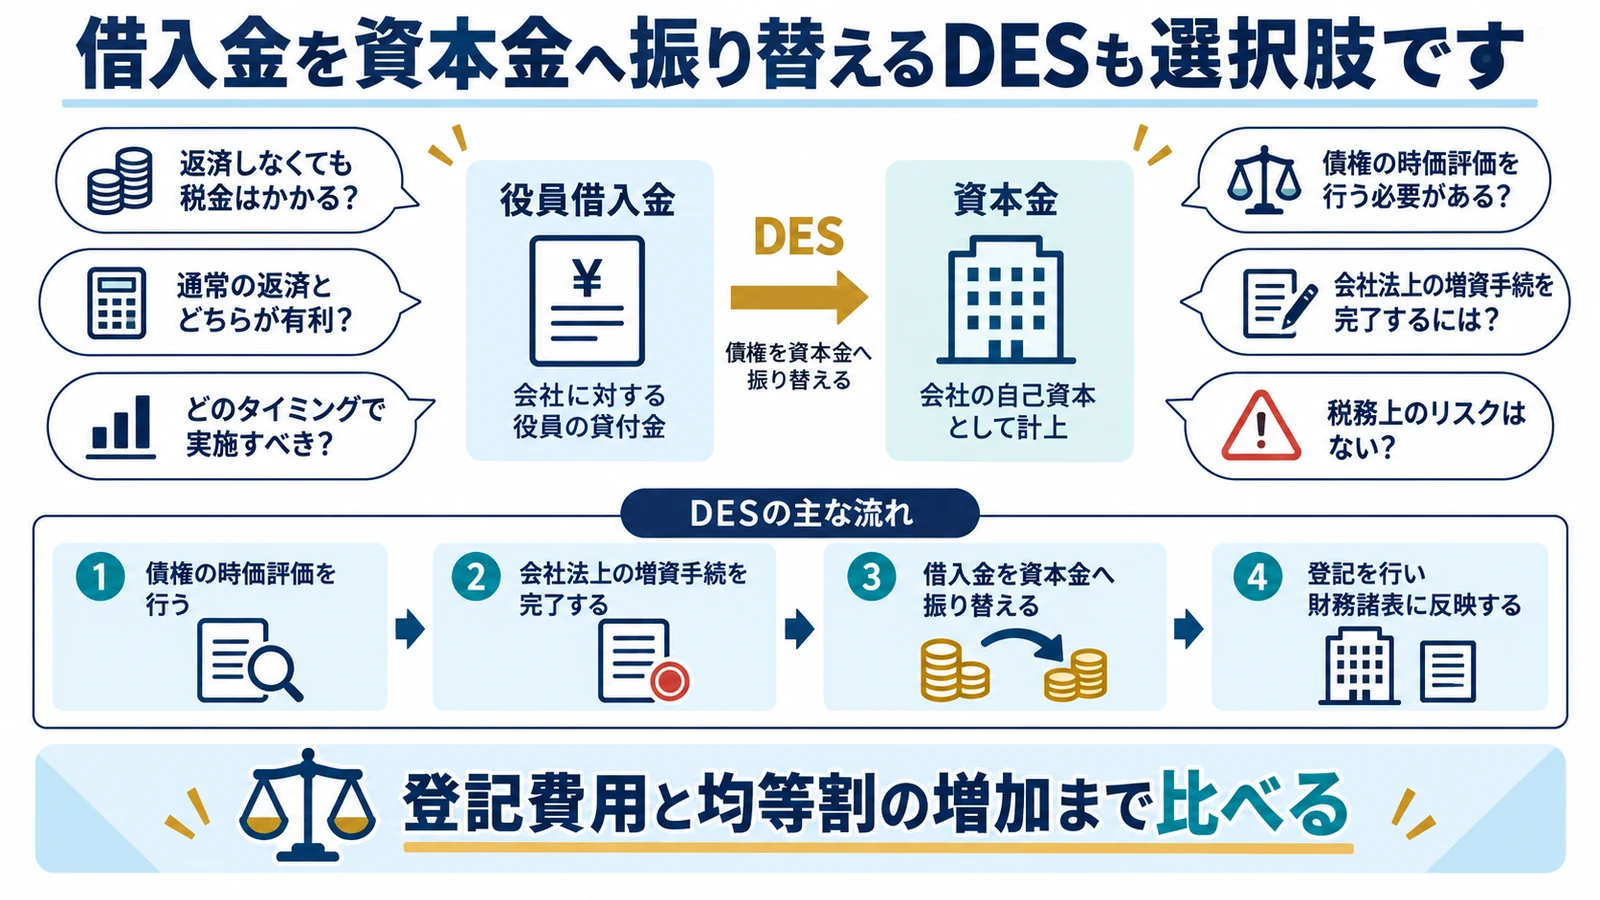
役員借入金を現物出資として資本金等へ振り替えるDESは、現金を流出させずに負債を減らせます。ただし、債権の時価、増資手続、法人住民税均等割などの確認が必要です。
債権の時価評価を行う
額面どおりの価値があるとは限りません。 債務超過会社で額面全額を機械的に資本化しない
会社の返済能力が低いと、役員の貸付債権の時価が額面を下回ることがあります。時価と額面との差額が債務消滅益になる可能性があるため、財務状況と回収可能性を資料化します。
会社法上の増資手続を完了する
仕訳だけで資本金へ移しません。 登記費用と均等割の増加まで比べる
株主総会決議、現物出資の検査役調査が不要となる要件、変更登記を確認します。資本金等が増えることで法人住民税均等割や中小企業向け制度へ影響する場合があるため、返済との総費用を比較します。
返済前に契約・残高・税務処理を点検します
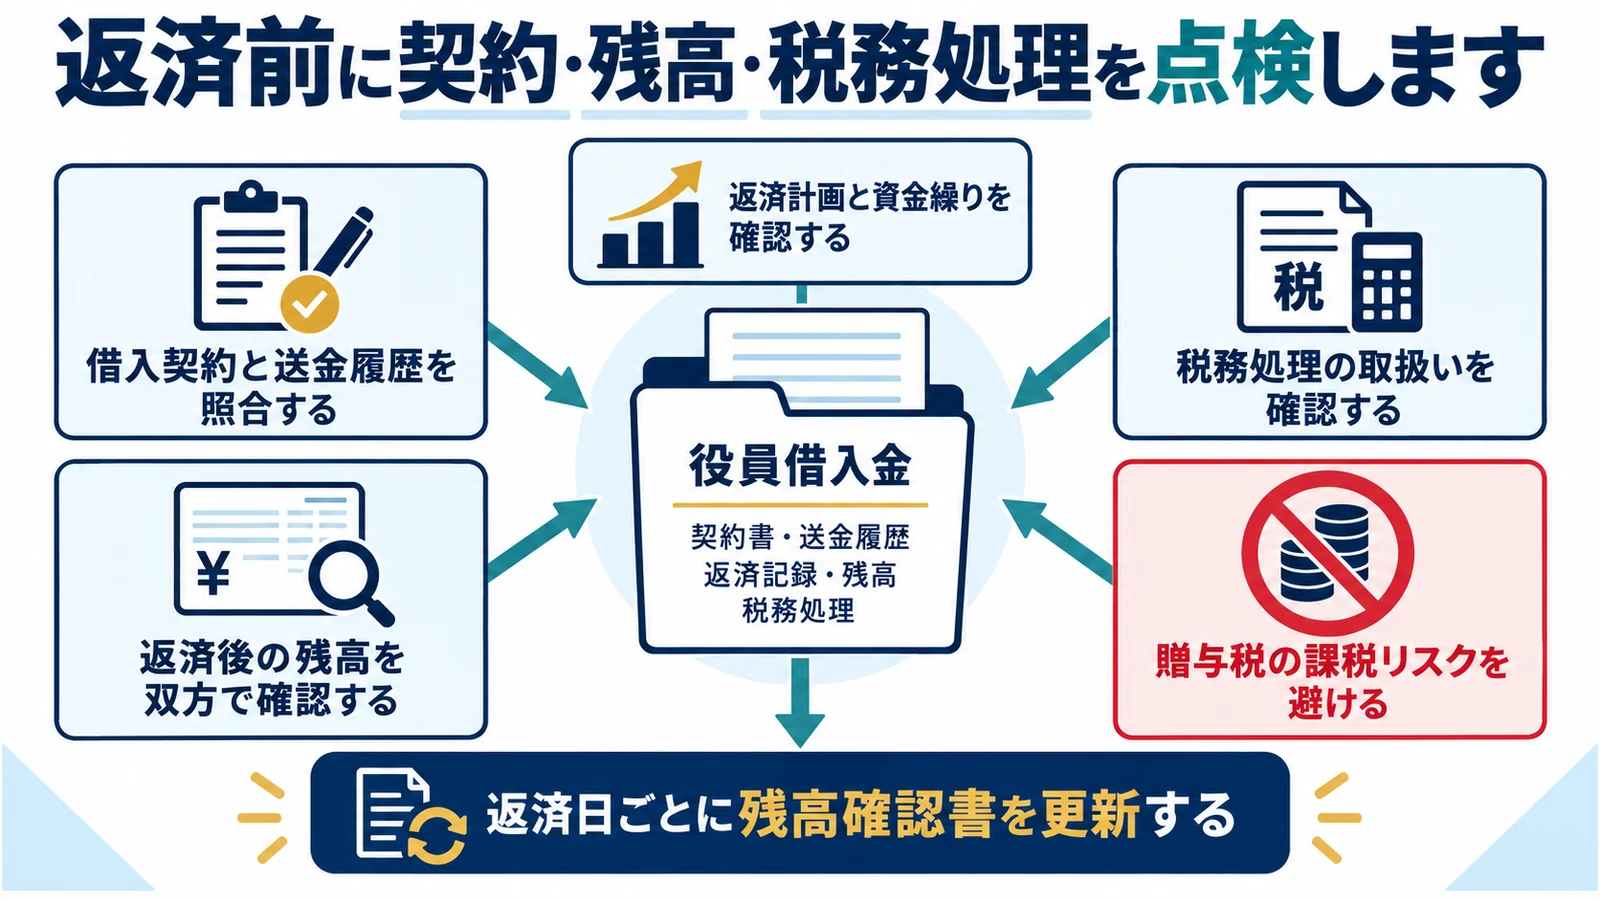
役員借入金は長年の立替えが積み重なり、帳簿残高と当事者の認識がずれていることがあります。返済や免除をする前に、存在する債務の金額を確定します。
借入契約と送金履歴を照合する
発生日まで戻って確認します。 根拠不明残高をそのまま返さない
会社の通帳、現金出納帳、領収書、過去の申告書を突き合わせます。役員が会社経費を立て替えた分は証憑まで確認します。根拠が不足する残高は、税理士と調整方法を検討し、確認結果を議事録へ残します。
返済後の残高を双方で確認する
会社と役員が同じ数字を持ちます。 返済日ごとに残高確認書を更新する
一括返済なら完済確認書、分割返済なら返済予定表へ実績を追記します。利息を付ける場合は未収・未払利息も別に管理します。決算時に役員本人へ残高を確認してもらえば、相続時の混乱も減らせます。
金銭の貸付けによる所得は、事業所得と認められるものを除き、業務に係る雑所得に該当する例として示されています。
居住者に支払う報酬・料金等で源泉徴収が必要となる代表的な範囲が示され、通常の貸付金利子はその対象に含まれていません。
役員借入金 返済 税金でよくある質問
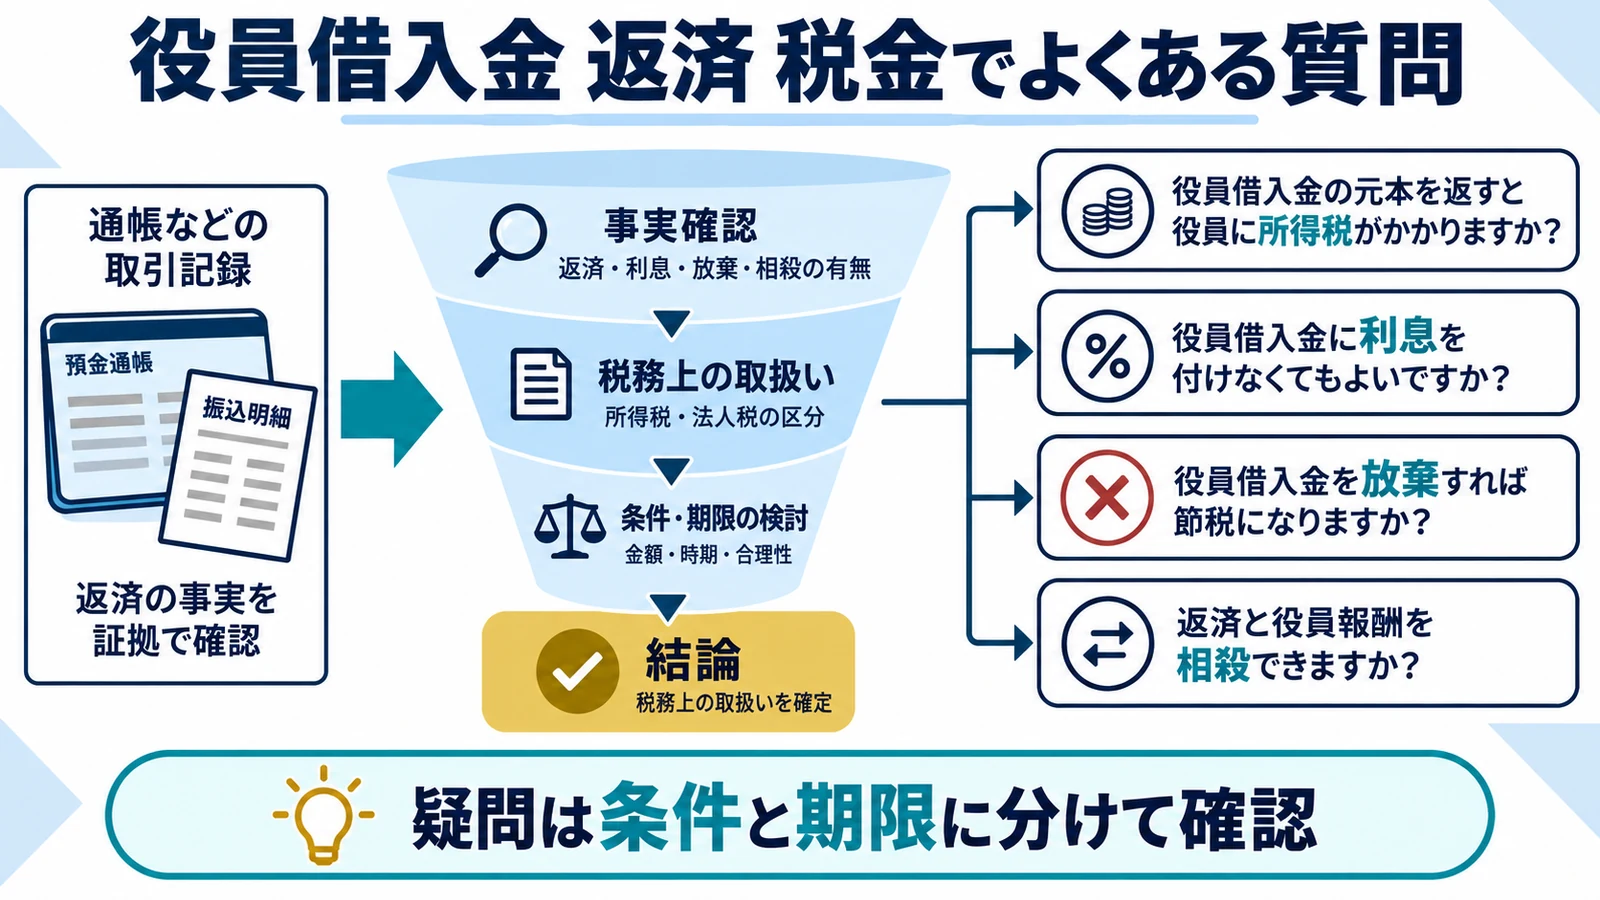
役員借入金の元本を返すと役員に所得税がかかりますか?
実在する借入金の元本返済であれば、通常は所得になりません。会社側でも返済額は損金になりません。契約書、入金履歴、役員別元帳で元本残高を説明できることが前提です。
役員借入金に利息を付けなくてもよいですか?
無利息で借りること自体はありますが、会社と役員の関係、他株主への影響、契約実態を確認します。利息を付ける場合は合理的な利率を決め、役員側の所得税申告も確認してください。
役員借入金を放棄すれば節税になりますか?
会社に債務免除益が生じる可能性があるため、一律に節税とはいえません。税務上の繰越欠損金、株主構成、役員側の債権評価を含めて事前に試算する必要があります。
役員借入金と未払役員報酬を相殺できますか?
どちらも会社が役員へ負う債務なので、両者だけでは相殺できません。相殺には、会社が同じ役員へ持つ役員貸付金など反対向きの債権が必要です。金額と弁済期を確認し、相殺合意を残します。
同族会社役員は、その会社から貸付金の利子を受け取る場合、給与以外の所得が20万円以下でも確定申告が必要になることがあります。
金銭の貸付けによる所得は、事業所得と認められるものを除き、業務に係る雑所得に該当する例として示されています。
