節税対策– category –
GPUサーバー節税・即時償却・経営強化税制・少額減価償却資産など、法人向け節税対策の最新スキームを税理士監修で解説。決算直前でも間に合う節税スキームを中心に、税務調査リスクを抑えた合法的な節税方法をまとめています。
-

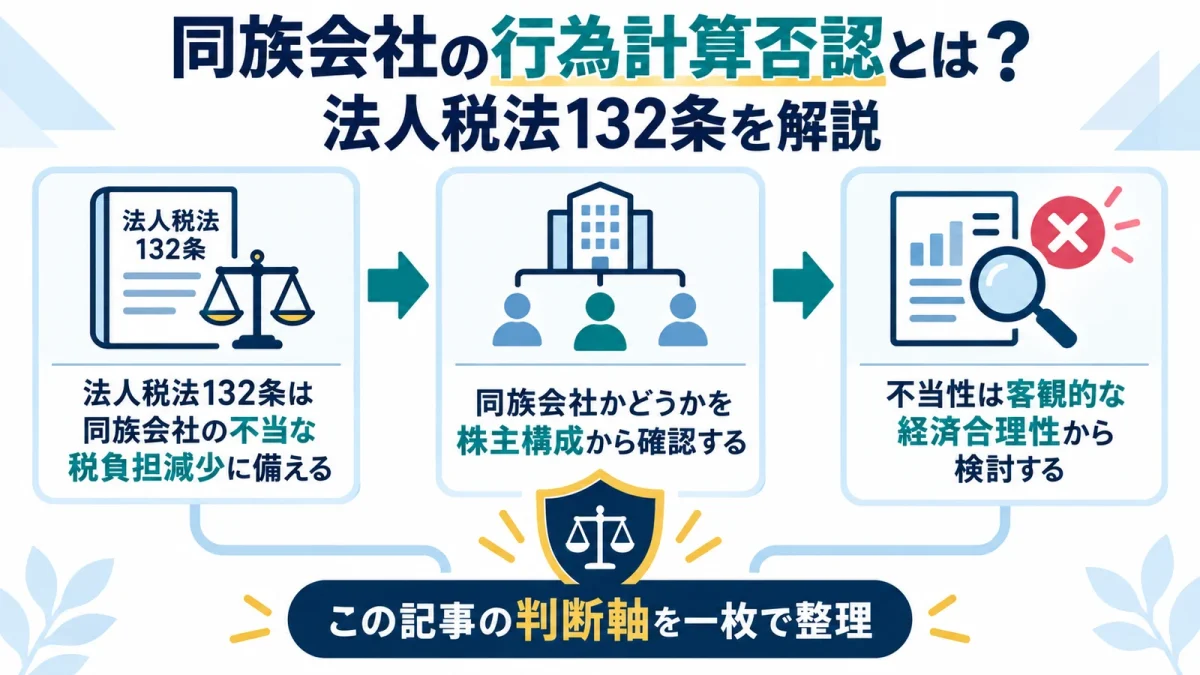
同族会社の行為計算否認とは?法人税法132条を解説
法人税法132条は、同族会社の取引をすべて否認する規定ではありません。問題になるのは、その行為・計算を認めると法人税負担が不当に減少すると評価される場面です。対象、三つの確認要件、経済合理性、よくある取引、税務調査に備える証拠を実務目線で解説します。 -
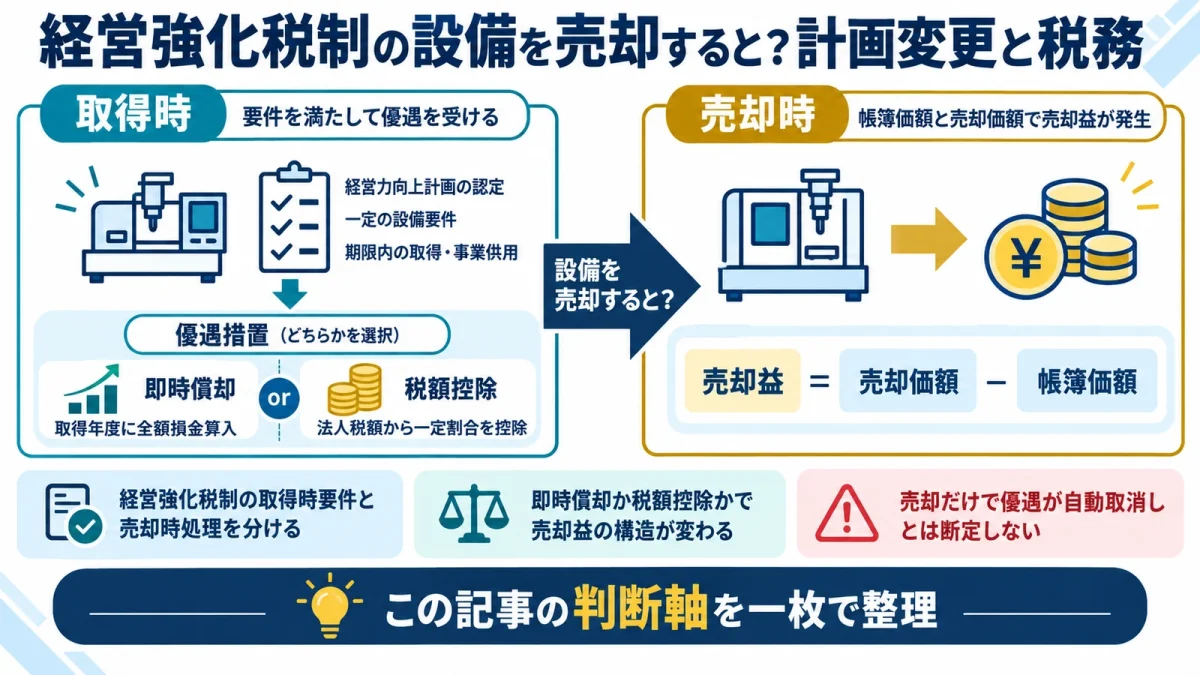
経営強化税制の設備を売却すると?計画変更と税務
中小企業経営強化税制を使った設備を売却するときは、『過去の優遇が自動で全額取り消されるか』だけでなく、売却益、認定計画の実施状況、変更申請・報告、補助金や金融支援の条件を分けて確認します。売却前に所管省庁と税理士へ確認すべき資料と順番を整理します。 -
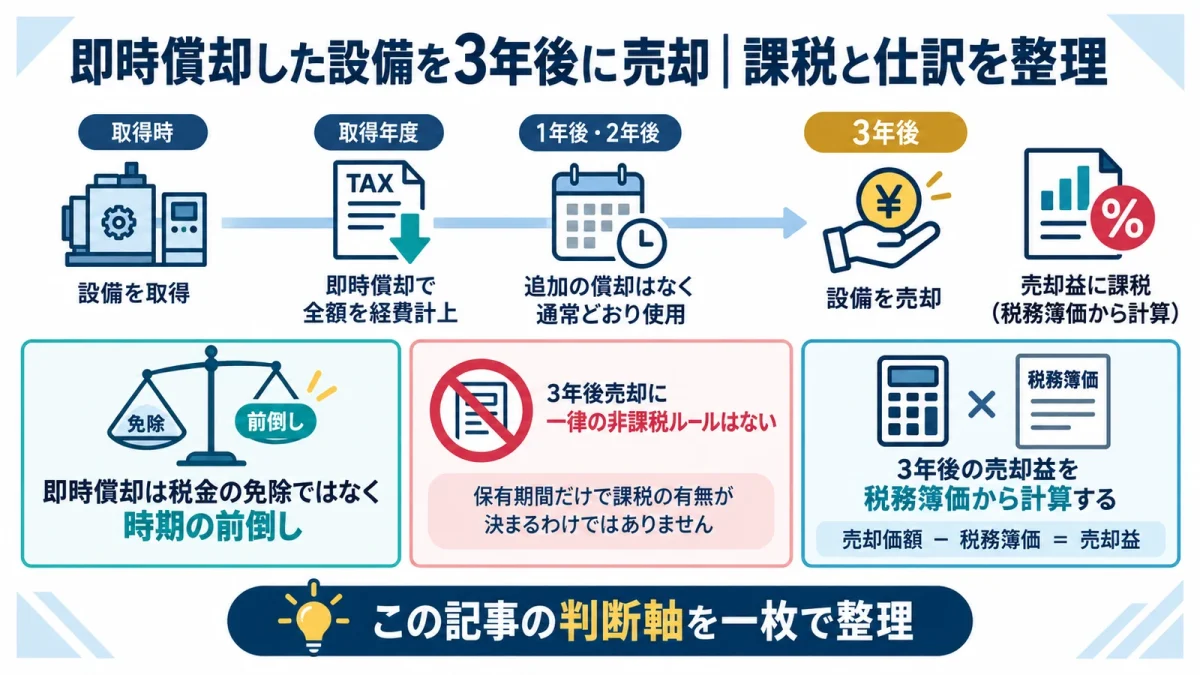
即時償却した設備を3年後に売却|課税と仕訳を整理
即時償却した設備を3年後に売っても、『3年経過だから非課税』になる一般ルールはありません。取得年度に費用化を前倒しした分、売却時の税務簿価が小さく、売却益が大きくなりやすい点が重要です。売却益、取戻しの誤解、税引後手残り、売却前の確認順を整理します。 -
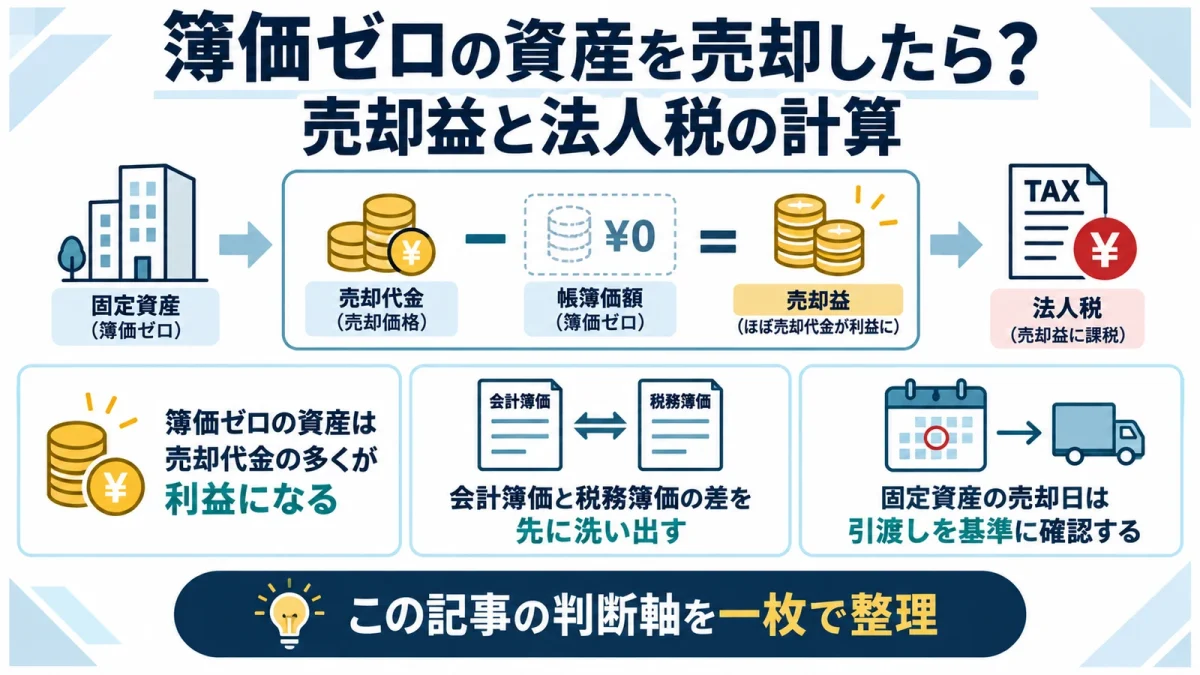
簿価ゼロの資産を売却したら?売却益と法人税の計算
減価償却や即時償却で簿価がゼロになった固定資産を売ると、入金額の多くが売却益になります。ただし、見るべき簿価は会計上と税務上で異なる場合があります。売却益の計算、仕訳、消費税、関連会社・役員への売却、決算前の納税資金まで順番に整理します。 -
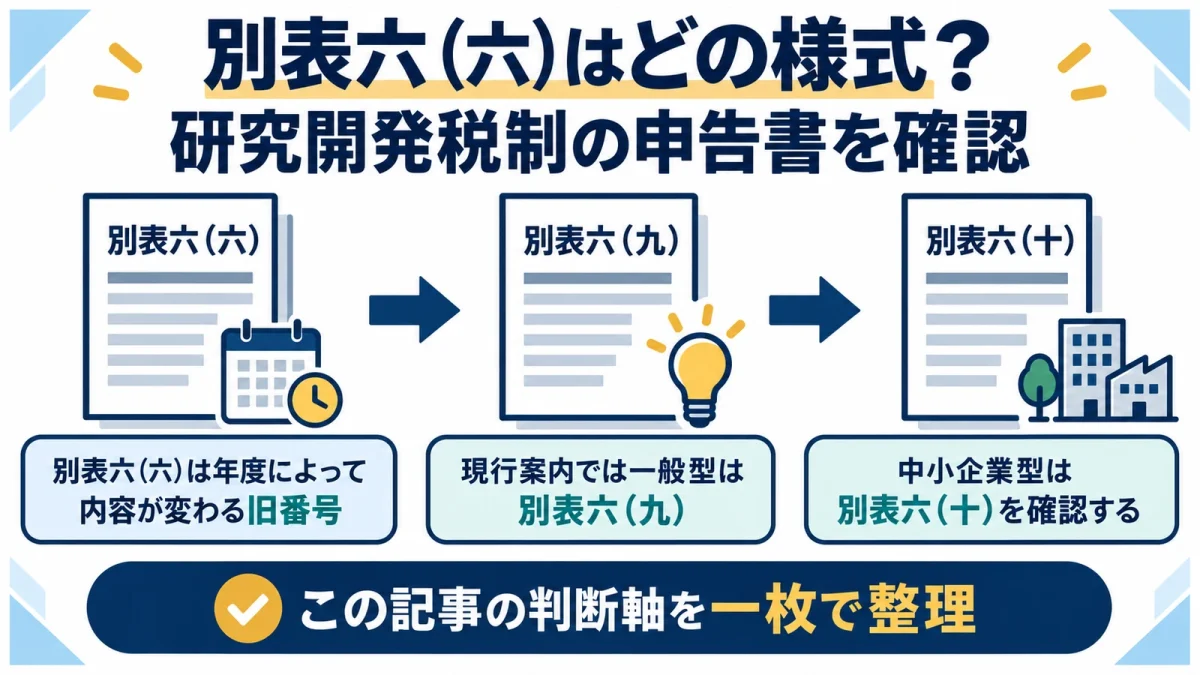
別表六(六)はどの様式?研究開発税制の申告書を確認
『別表六(六)』で研究開発税制の申告書を探しても、現在の国税庁案内では別の番号が表示されます。別表番号は改正で変わるため、番号だけを頼りにせず、事業年度と正式名称から、一般型・中小企業型・OI型の現行様式を選ぶ方法を解説します。 -
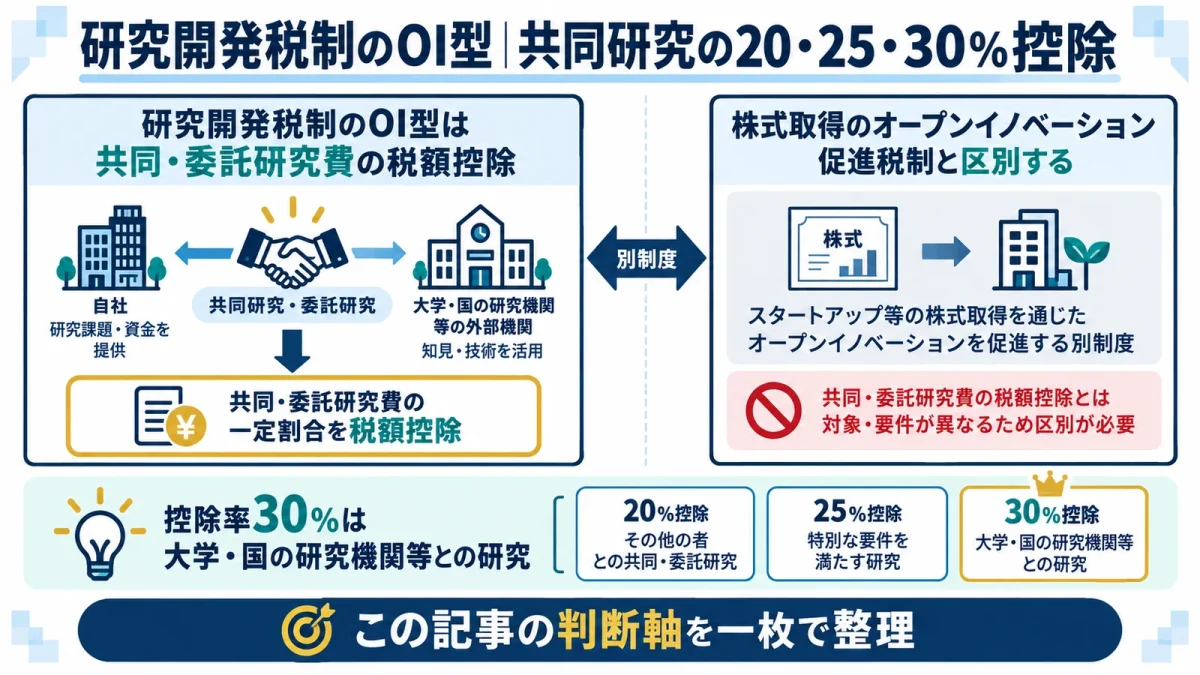
研究開発税制のOI型|共同研究の20・25・30%控除
研究開発税制のオープンイノベーション型(OI型)は、大学、国の研究機関、一定のスタートアップ等との共同・委託研究費に高い控除率を設ける制度です。株式取得を対象とする同名の促進税制と区別し、20%・25%・30%の対象、10%上限、契約・証明・申告を整理します。 -
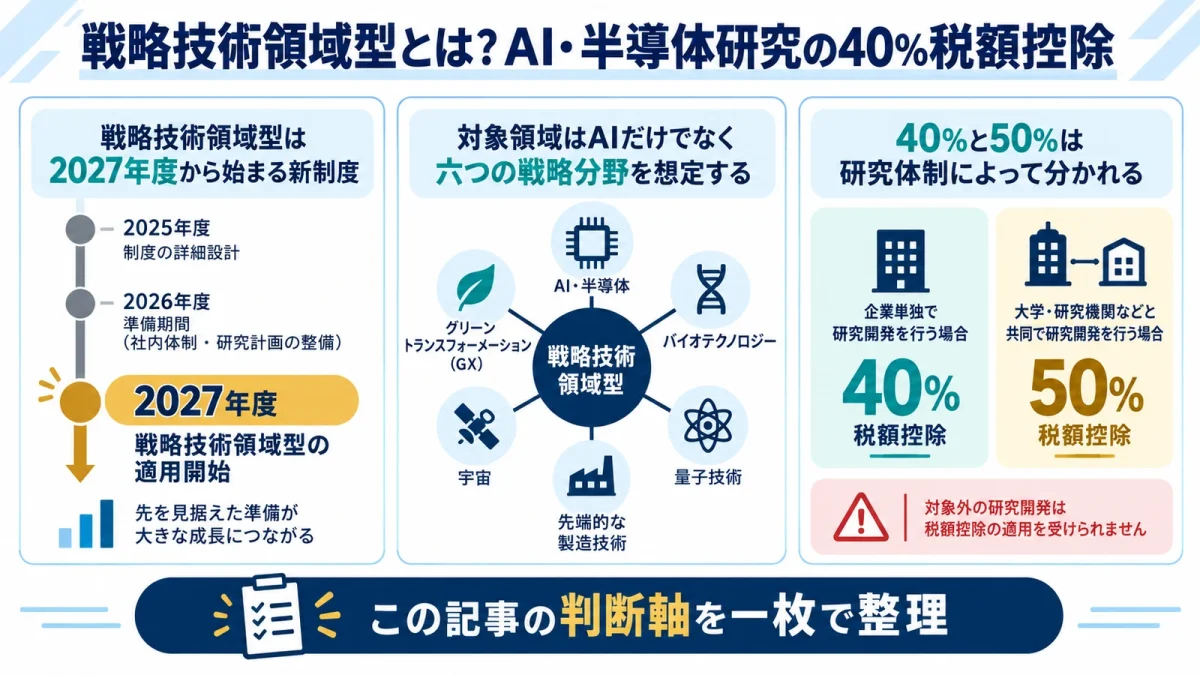
戦略技術領域型とは?AI・半導体研究の40%税額控除
戦略技術領域型は、AIや半導体など経済安全保障上重要な分野への研究投資を後押しする、2027年度開始予定の研究開発税制です。高い40%・50%の控除率だけで判断せず、対象領域、計画認定、費用区分、法人税額10%上限、3年繰越を準備順に確認します。 -
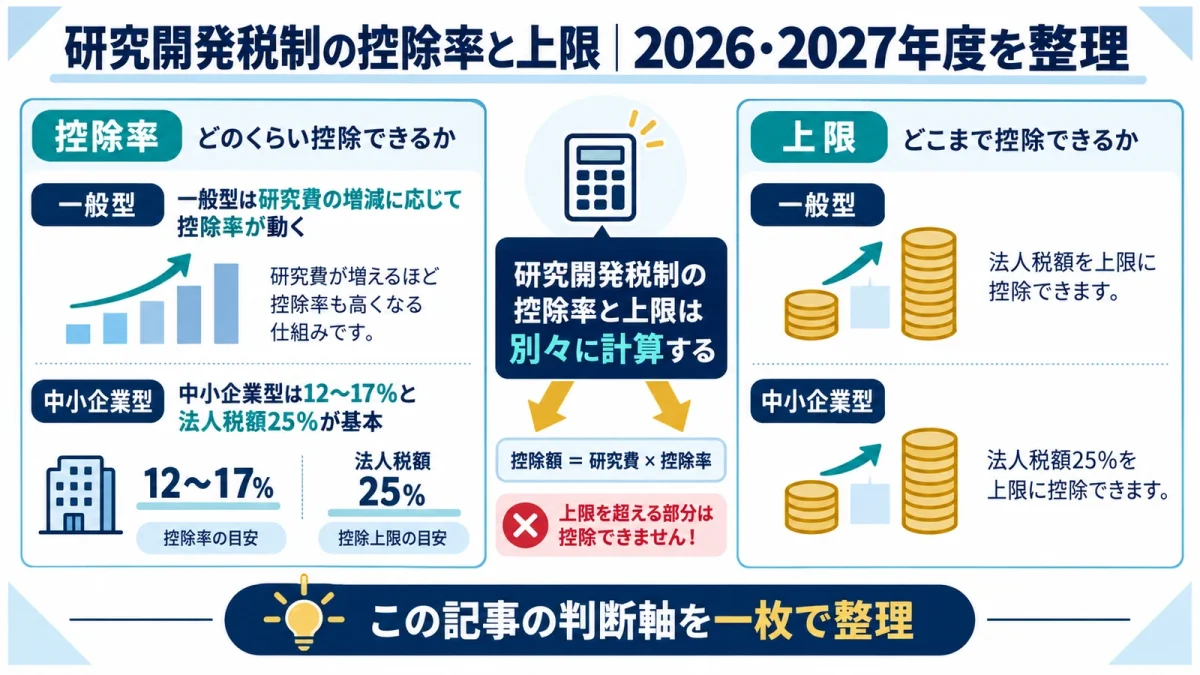
研究開発税制の控除率と上限|2026・2027年度を整理
研究開発税制は、控除率と法人税額上限を分けて理解しないと効果を過大に見積もります。一般型、中小企業技術基盤強化税制、OI型、2027年度からの戦略技術領域型について、どの費用に何%を掛け、どの上限と比較するかを整理します。 -
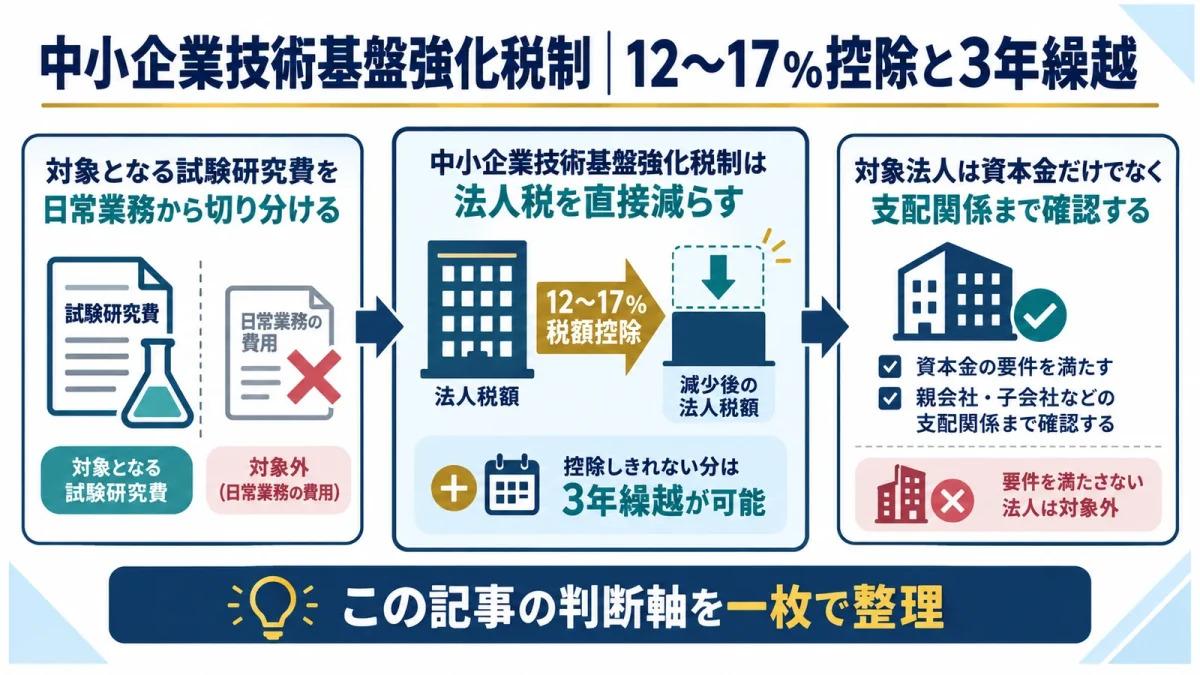
中小企業技術基盤強化税制|12~17%控除と3年繰越
中小企業技術基盤強化税制は、研究開発費を単なる経費で終わらせず、一定割合を法人税から直接差し引ける制度です。対象法人、試験研究費、12~17%の控除率、法人税額上限、2026年度改正で設けられる3年繰越を、申告準備の順番で整理します。