
役員貸付金の解消方法5つ|税務・融資への影響と安全な進め方
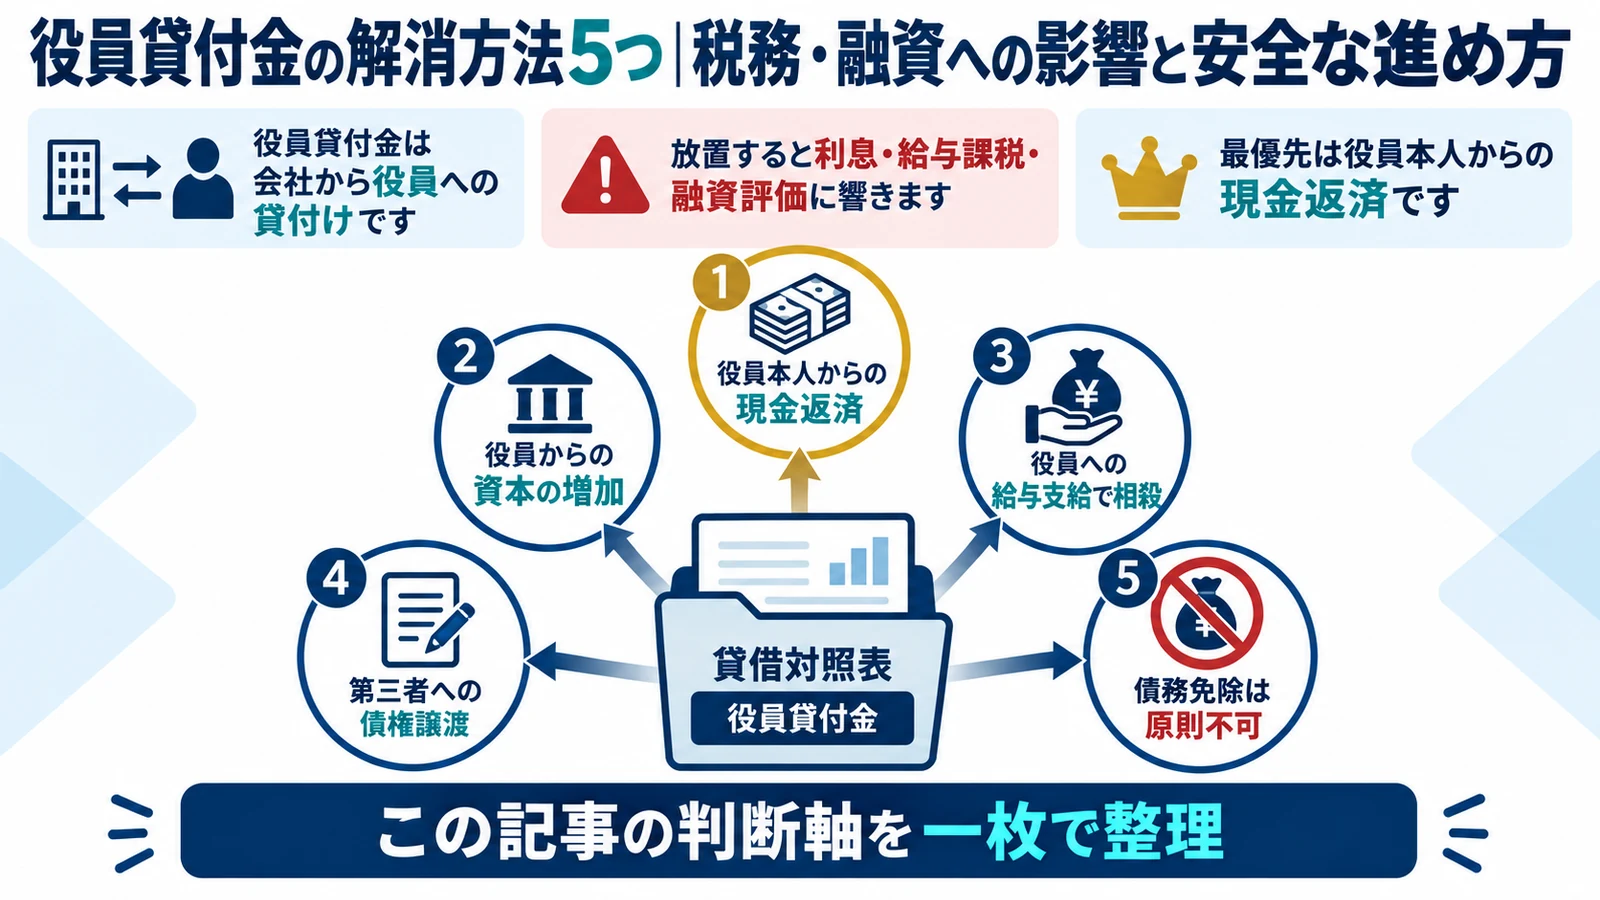
役員貸付金の主な解消方法は、現金返済、役員報酬、配当、退職金、債権放棄の5つです。単に勘定科目を消す処理ではありません。必要な現金、会社の損金性、役員側の所得税、実行条件が方法ごとに異なるため、会社と役員の双方の資金繰りを数字で比較してから選びます。
- 役員貸付金は会社から役員への貸付けです
- 放置すると利息・給与課税・融資評価に響きます
- 最優先は役員本人からの現金返済です
- 役員報酬と配当は別々の解消方法です
役員貸付金は会社から役員への貸付けです
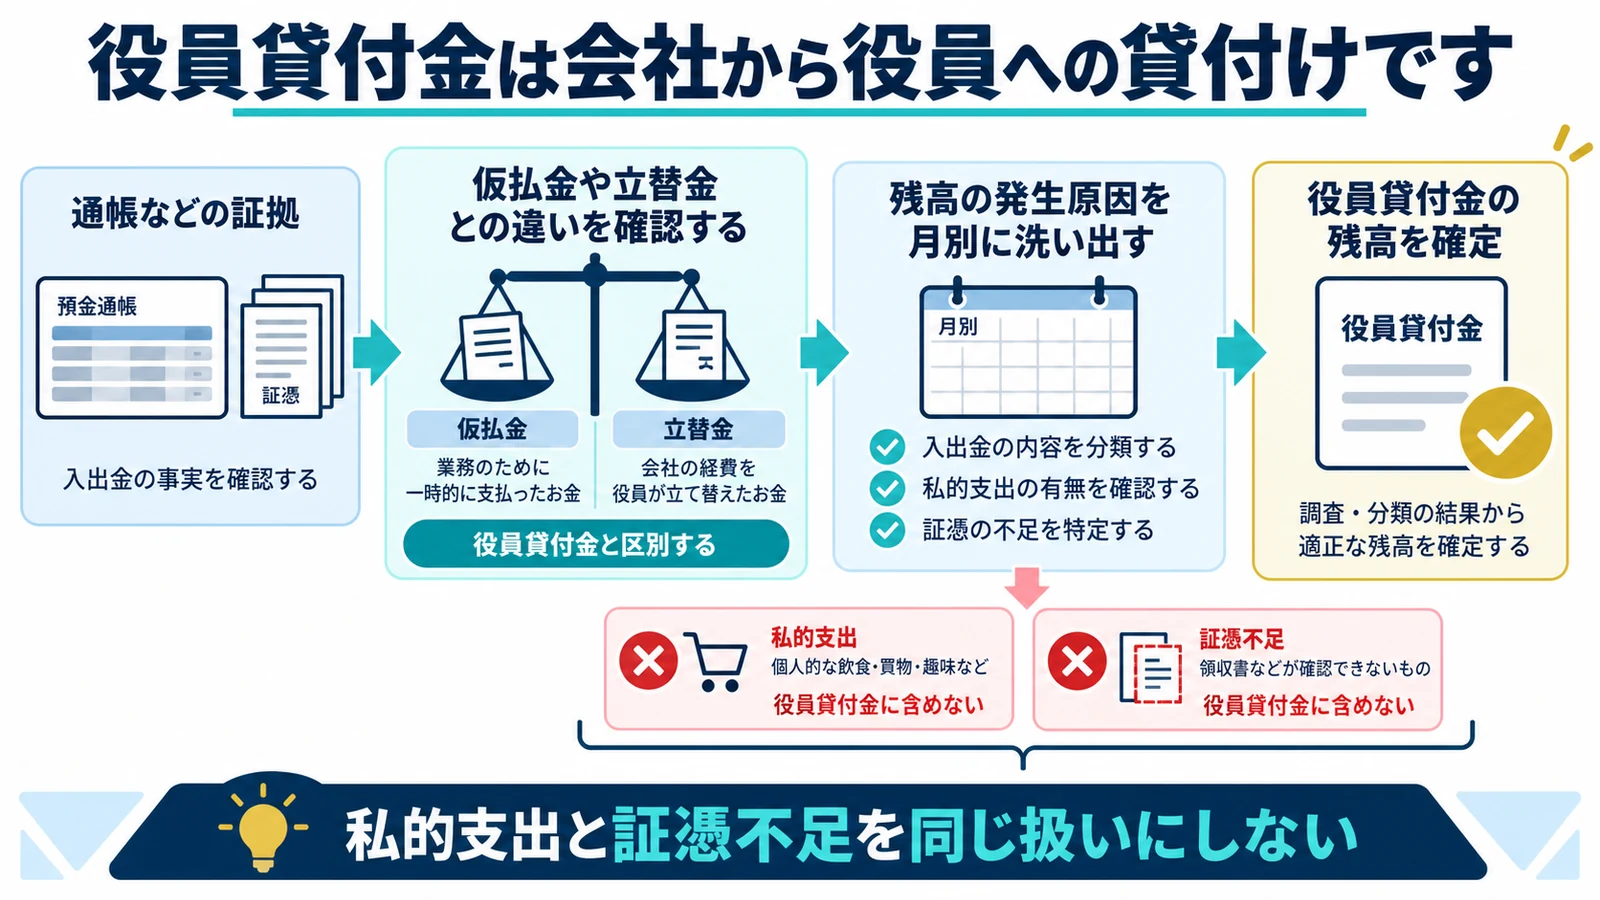
役員貸付金は、会社の資金を役員が一時的に使用し、会社が返還請求権を持つ状態です。残高があるだけで直ちに違法になるわけではありませんが、長期化すると税務と金融機関の双方から説明を求められます。
仮払金や立替金との違いを確認する
最初に入出金の目的を一件ずつ確認します。 名称ではなく返済義務の有無で判定する
会社の経費を役員が立て替えたなら役員借入金、用途が確定していない短期支出なら仮払金です。役員が私的に使い、会社へ返す義務がある金額は役員貸付金になります。帳簿名だけを変えても取引の実態は変わりません。
残高の発生原因を月別に洗い出す
総勘定元帳と役員口座を照合します。 私的支出と証憑不足を同じ扱いにしない
現金引出し、個人カードの精算、役員報酬の仮払いなどを月別に並べます。領収書が後から見つかり会社経費と確認できたものは正しい科目へ振り替え、私的支出は返済対象として残します。原因を混ぜると、返済計画も税務説明も崩れます。
放置すると利息・給与課税・融資評価に響きます
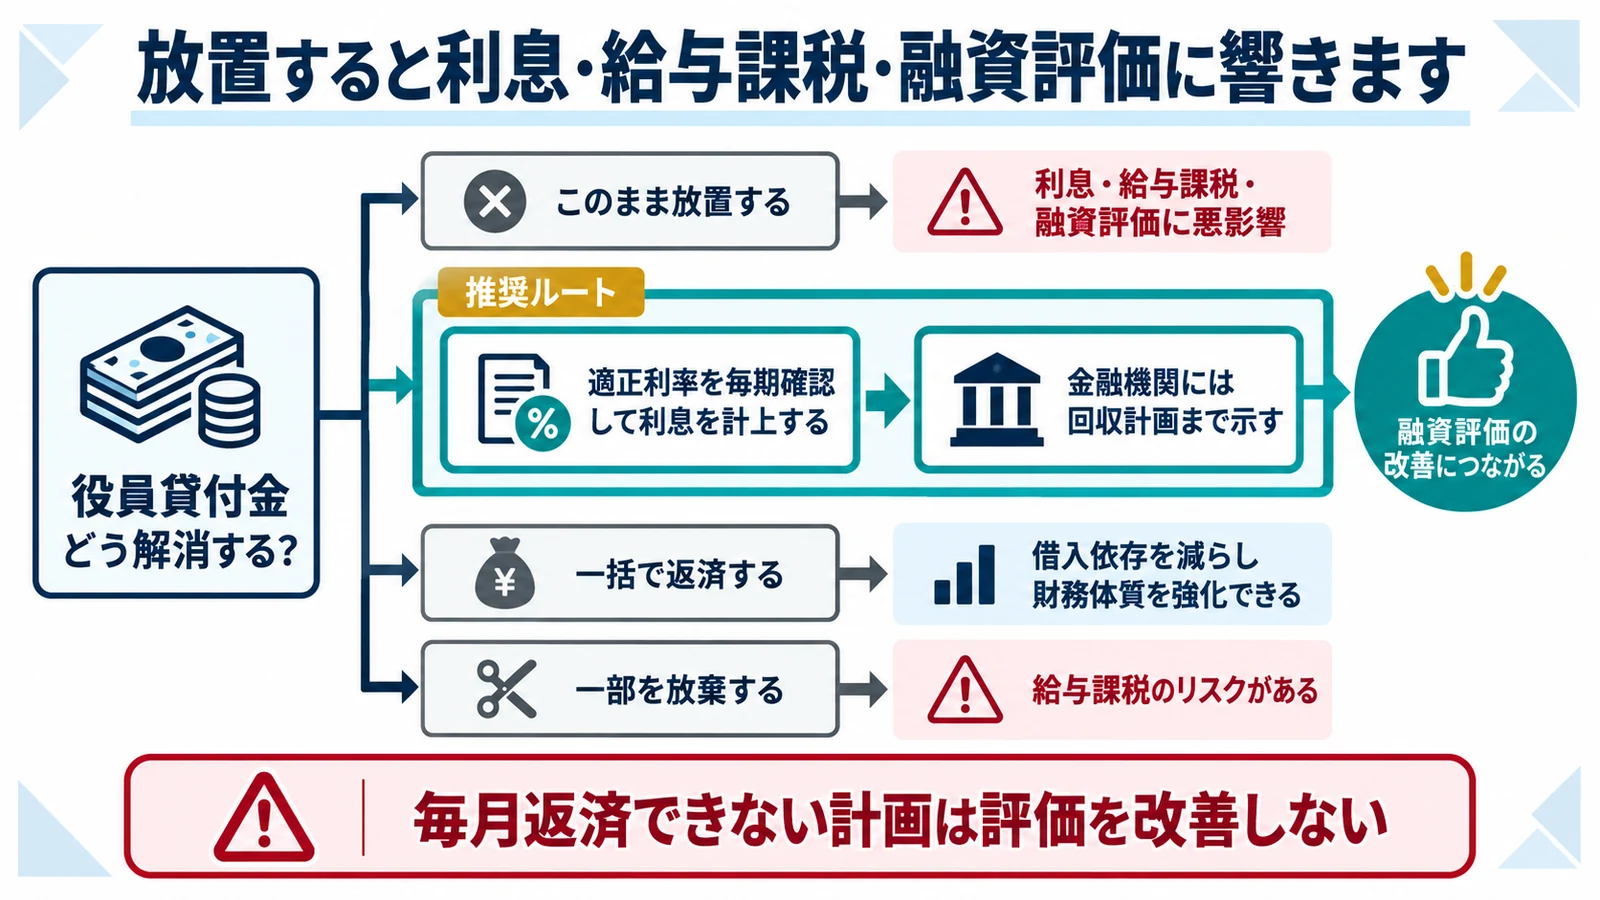
無利息または低利の役員貸付金では、合理的な利率との差額が役員への経済的利益と扱われることがあります。貸借対照表に長く残る貸付金は、金融機関から資金流出や回収可能性の問題として見られやすい点にも注意が必要です。
適正利率を毎期確認して利息を計上する
会社の調達金利と国税庁の基準を確認します。 無利息のまま放置しない
会社が借入金を原資に貸した場合はその借入利率、その他の場合は貸付年に応じた国税庁の利率が基準になります。2026年中の貸付けは年1.3%が示されています。実際の徴収利息との差額が給与課税の対象になり得るため、契約と入金を一致させます。
金融機関には回収計画まで示す
残高だけでなく解消時期を説明します。 実行可能な返済額と頻度を設定して入金実績を示す
金融機関は役員貸付金を会社の事業に使われていない資金と見る場合があります。返済原資、返済額と頻度、完済予定日を一枚にまとめ、実際の入金履歴を添えると、単なる名目上の計画ではないことを示せます。
役員等への貸付金に用いる利率と、低利・無利息貸付けによる給与課税の考え方が示されています。
合理的な貸付利率や少額な経済的利益の取扱いを確認できます。
最優先は役員本人からの現金返済です
役員本人に返済余力があるなら、現金返済は税務関係を増やさずに残高を減らせる最も直接的な方法です。ただし、会社から資金を出し、その資金を戻す循環取引では実質的な解消になりません。
返済可能額は個人の手取りから算定する
生活費と納税額を差し引いて考えます。 賞与や借入れを前提に過大な返済額を置かない
役員個人の預金、毎月の手取り、住宅ローンなどの固定支出を整理し、無理なく継続できる額を決めます。一括返済が難しければ、決算までに実行できる初回返済と、その後の月次返済を分けて計画します。
返済の証拠を会社口座に残す
現金手渡しより銀行振込が明確です。 返済日・元本・利息を分けて記録する
役員名義の口座から会社口座へ振り込み、摘要に役員貸付金返済と記載します。利息を同時に払う場合は元本部分と利息部分を帳簿上で分けます。返済予定表と通帳履歴を対応させれば、税務調査でも説明しやすくなります。
役員報酬と配当は別々の解消方法です
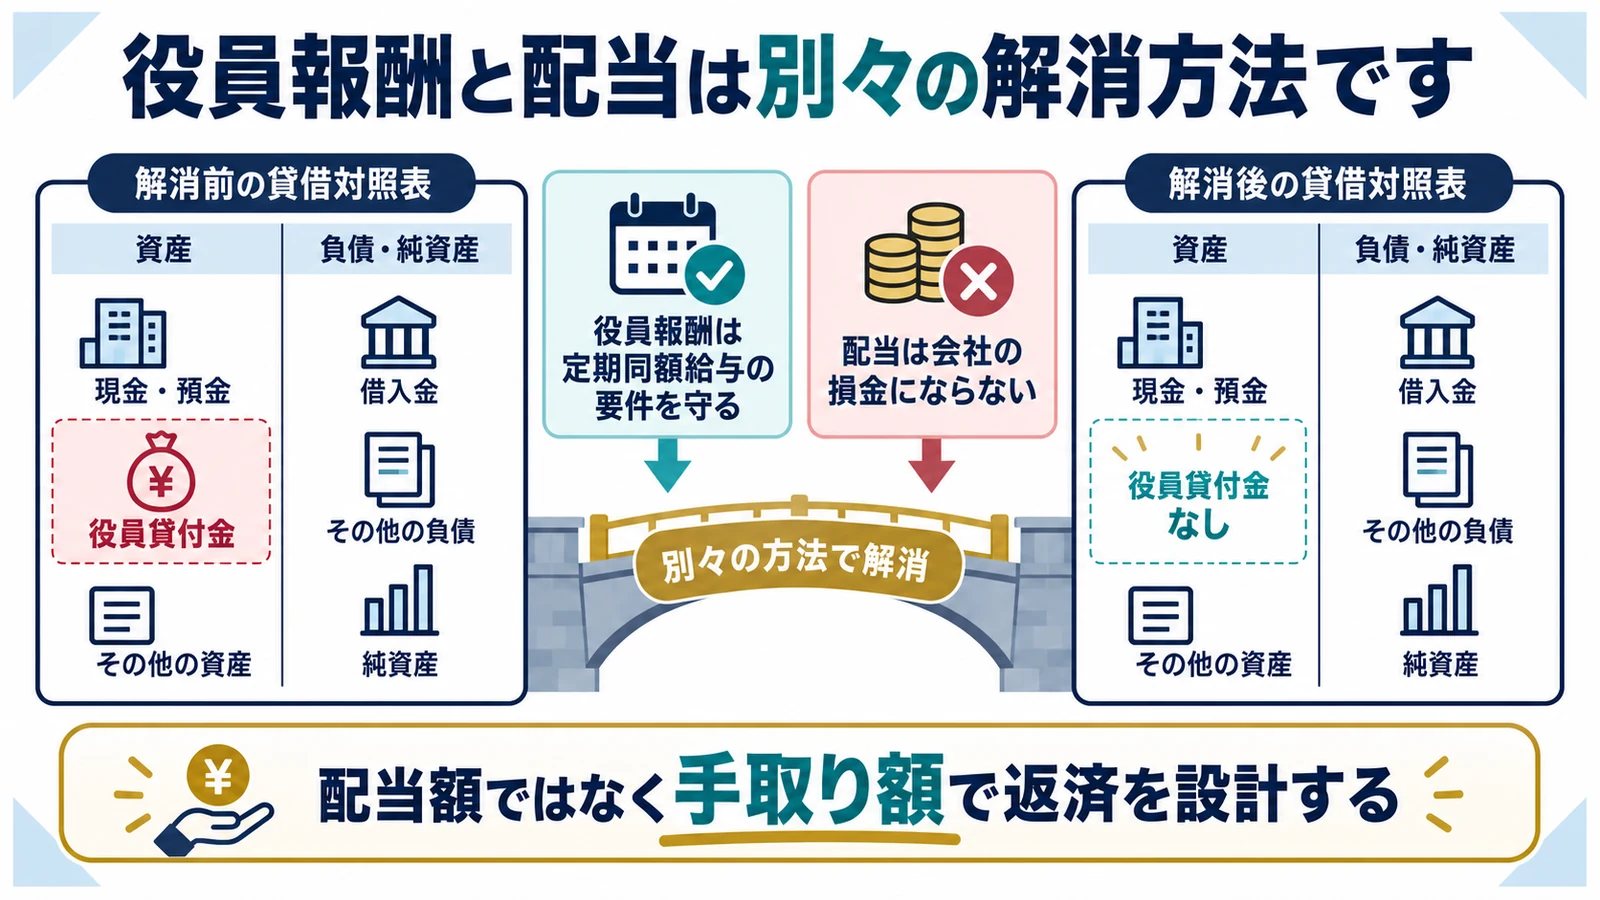
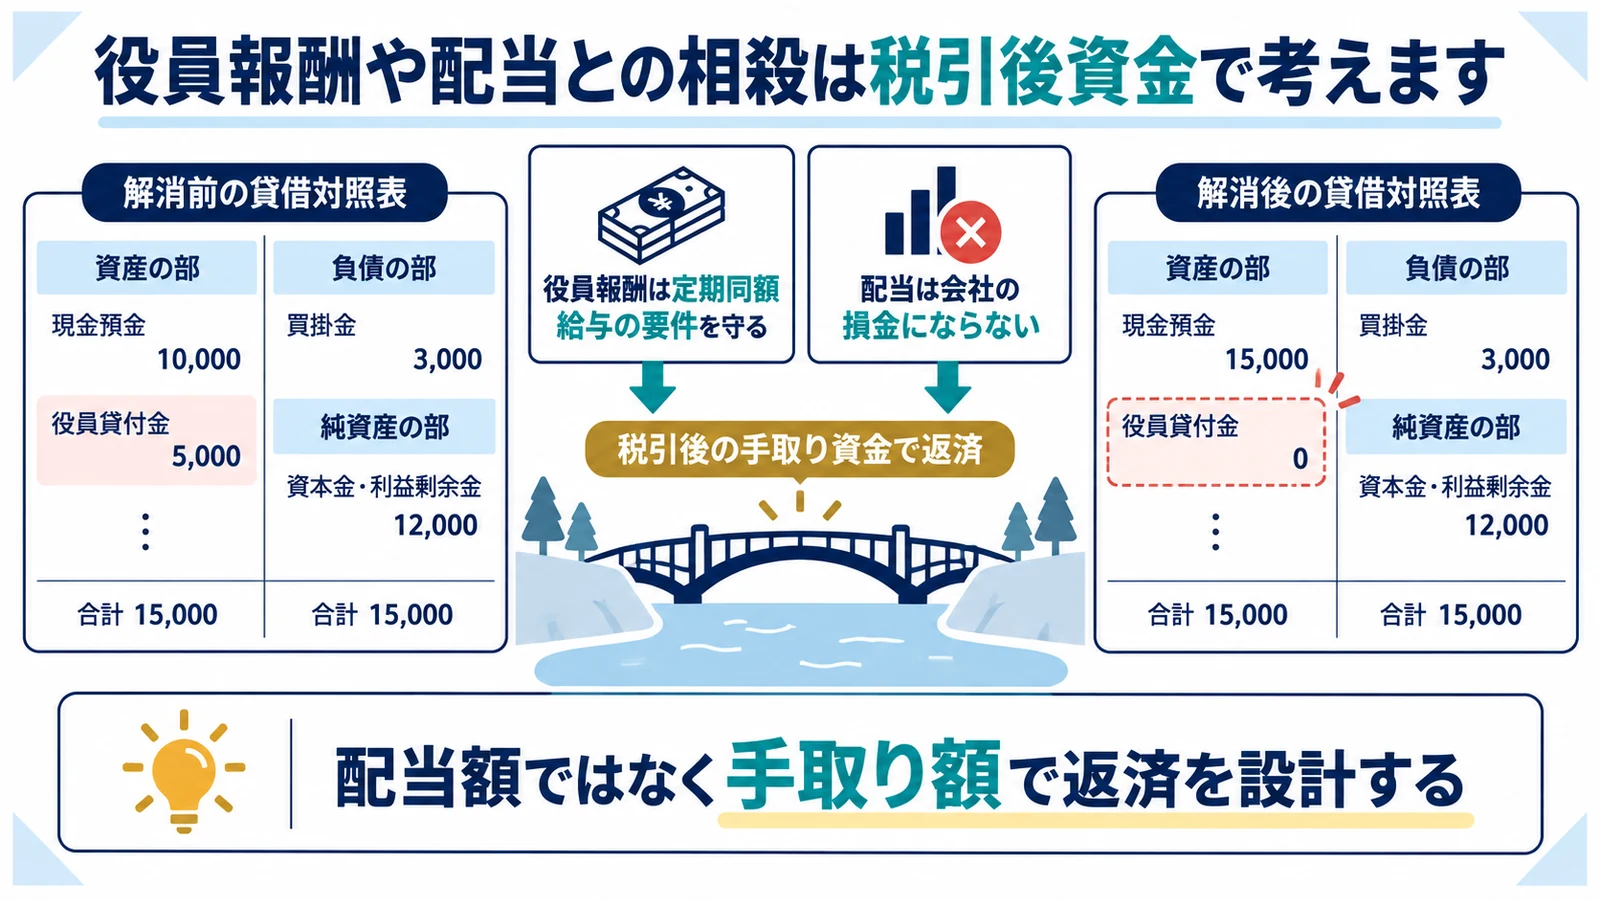
役員報酬を返済原資にする方法と、配当債務を貸付金返済債務と相殺する方法では、会社の損金性も個人側の税負担も異なります。どちらも額面ではなく税引後手取りで比較します。
役員報酬は定期同額給与の要件を守る
期中の自由な増額は避けます。 返済目的でも損金算入要件は変わらない
役員給与を会社の損金にするには、原則として定期同額給与などの要件を満たす必要があります。返済資金が必要だからという理由で期中に増額しても、その増額分が損金にならないことがあります。翌期の報酬設計として税引後手取りを試算します。
配当は会社の損金にならない
株主総会決議と源泉徴収も確認します。 配当額ではなく手取り額で返済を設計する
配当は利益処分であり、会社側の損金にはなりません。受取側の課税と源泉徴収も生じます。配当債務と役員の貸付金返済債務を相殺する場合は、決議、配当債務、相殺合意を残し、税引後の実質返済額を確認します。
退職金との相殺は退任の実態と適正額が前提です
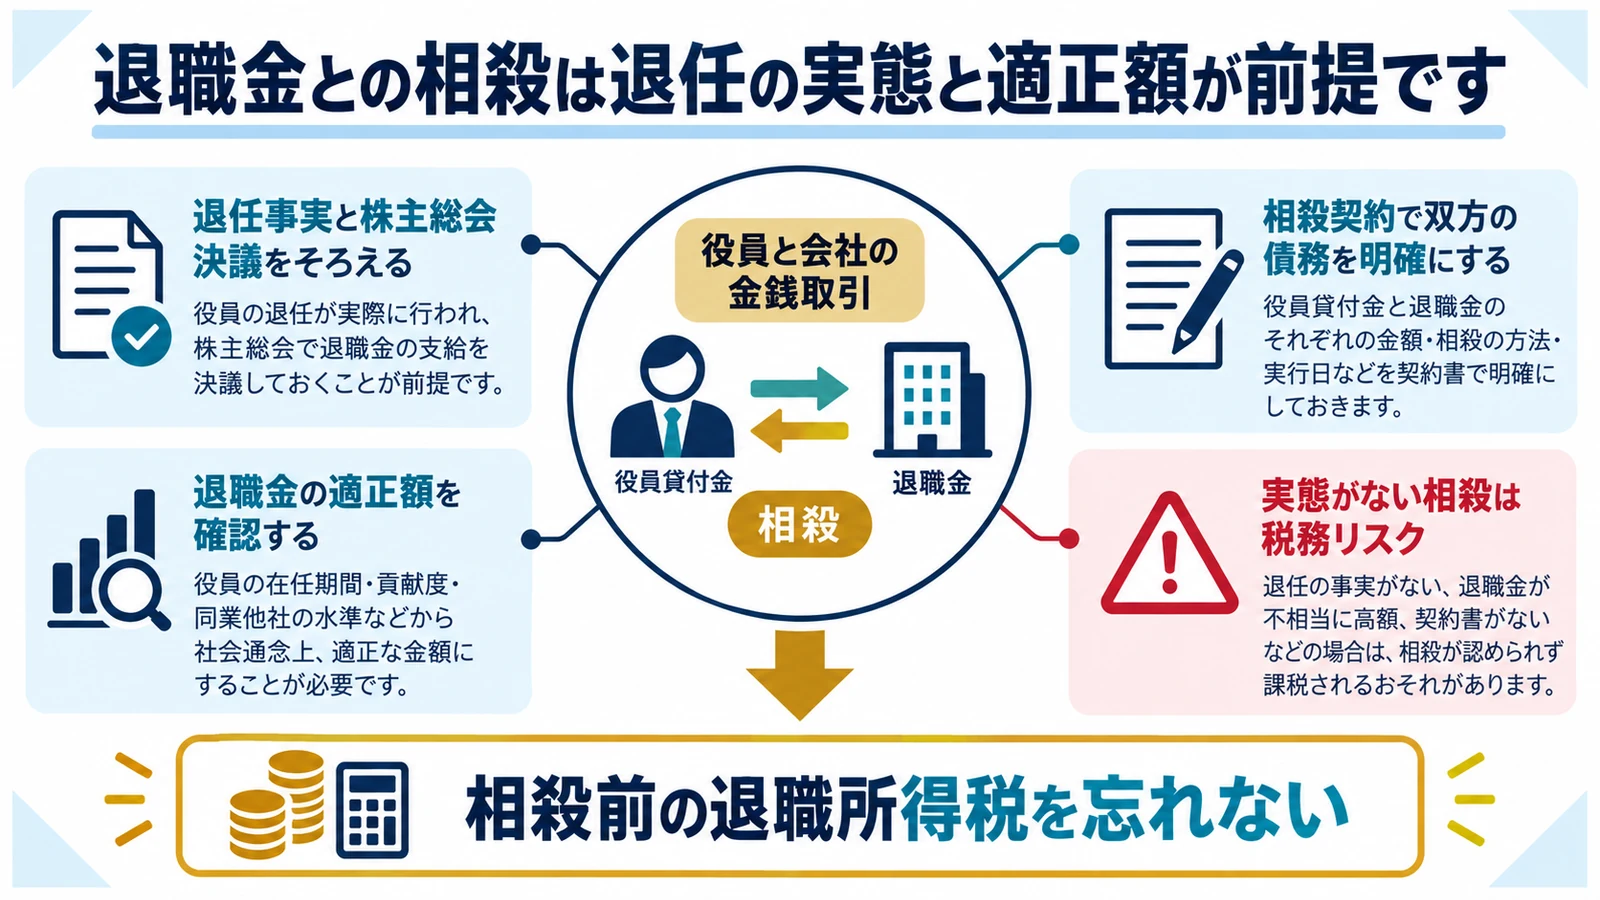
役員が実際に退任する場面では、適正な役員退職金を支給し、貸付金と相殺する選択肢があります。退職の事実がない、退職金が過大である、手続がない場合は税務リスクが高まります。
退任事実と株主総会決議をそろえる
形式だけの退任にしないことが出発点です。 貸付金を消すためだけの退職金にしない
役員退職金は、在任年数、最終報酬月額、功績倍率などを参考に適正額を検討します。代表権や経営権を保ったまま肩書だけを変えると、退職の実態が否定されることがあります。退任日、決議日、支給日を整合させます。
相殺契約で双方の債務を明確にする
退職金支給と返済を帳簿だけで済ませません。 相殺前の退職所得税を忘れない
会社の退職金支払債務と役員の貸付金返済債務を特定し、相殺合意書を作成します。源泉徴収が必要な税額は別途納付し、差引後に相殺できる金額を計算します。貸付残高を超える部分の支払方法も決めます。
合理的な貸付利率や少額な経済的利益の取扱いを確認できます。
債権放棄を貸倒損失として扱う際の回収不能要件の考え方を確認できます。
債権放棄は最後の手段です
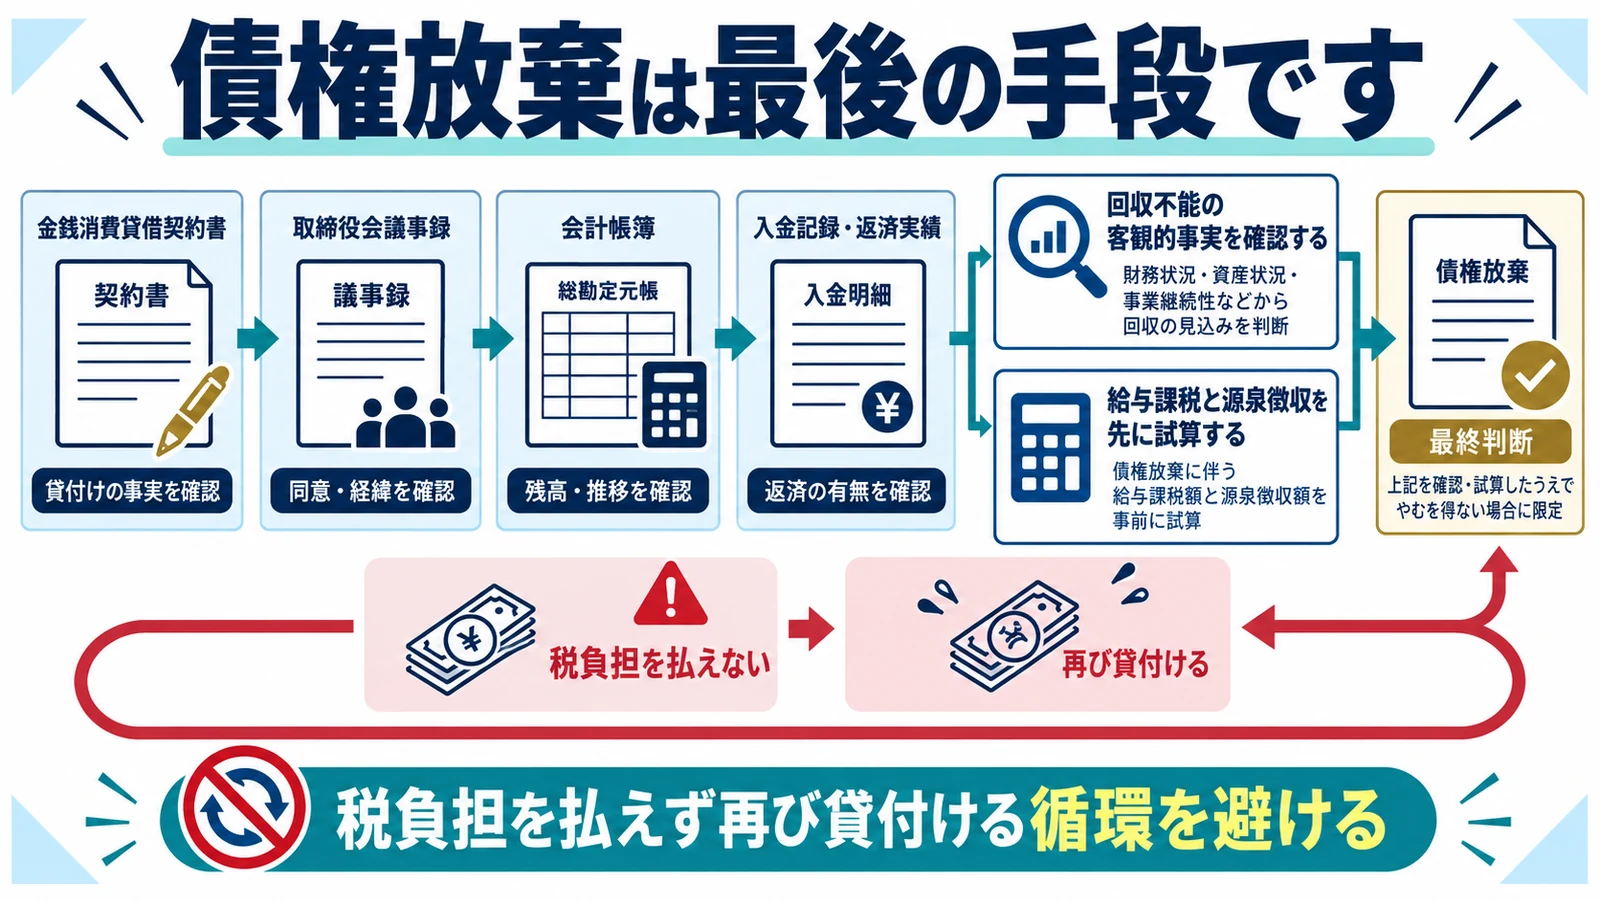
会社が返済請求権を放棄すれば帳簿上の貸付金は消えますが、役員が受ける経済的利益は給与として扱われる可能性があります。会社側でも貸倒損失や寄附金の論点が生じ、安易な損金算入はできません。
回収不能の客観的事実を確認する
払えないという申告だけでは足りません。 債権放棄すれば自動的に損金になるわけではない
資産、収入、他の債務、法的整理の状況を調べ、回収不能に至った経緯を記録します。役員との特殊関係があるため、第三者債権より厳しい説明が必要です。単なる資金援助なら、会社の損金が制限される可能性があります。
給与課税と源泉徴収を先に試算する
役員側の納税資金も確認します。 税負担を払えず再び貸付ける循環を避ける
債権放棄額が役員給与と認定されると、所得税・住民税の負担に加え、会社に源泉徴収義務が生じることがあります。その税金を会社がさらに立て替えると貸付金が再発します。放棄後まで含む資金計画が必要です。
解消前に契約・決議・仕訳を整えます
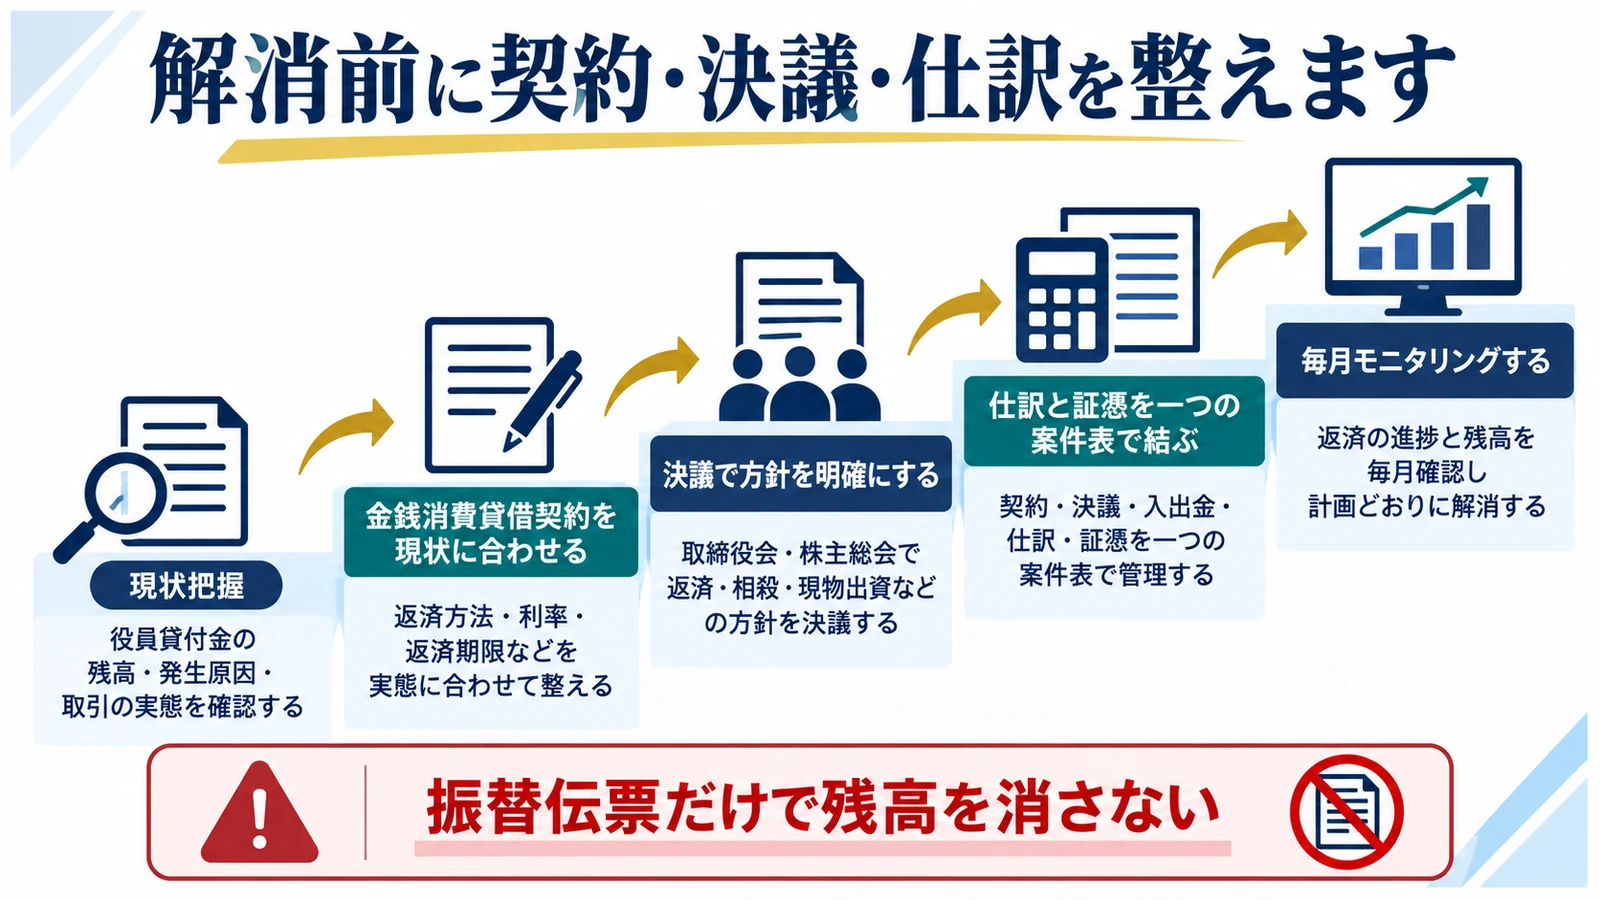
残高を減らす方法が妥当でも、契約書や決議が後付けで、通帳と仕訳が一致しなければ説明力は下がります。取引の順序に沿って証拠を残すことが重要です。
金銭消費貸借契約を現状に合わせる
貸付日と残高の根拠を明記します。 実行していない過去日付の契約を作らない
契約書には元本、利率、返済日、遅延時の扱いを記載します。既存貸付けを整理する場合は、確認した時点の残高を合意する残高確認書や変更契約を使い、実際の作成日を残します。取締役会等の承認要否も会社法上確認します。
仕訳と証憑を一つの案件表で結ぶ
元帳から原資料へ戻れる状態を作ります。 振替伝票だけで残高を消さない
貸付発生、利息計上、返済、相殺を日付順に並べ、各行へ契約書、議事録、振込明細を紐づけます。役員別の補助元帳を設ければ、複数役員の取引が混在する会社でも残高を追跡できます。
解消後は役員経費の精算ルールで再発を防ぎます
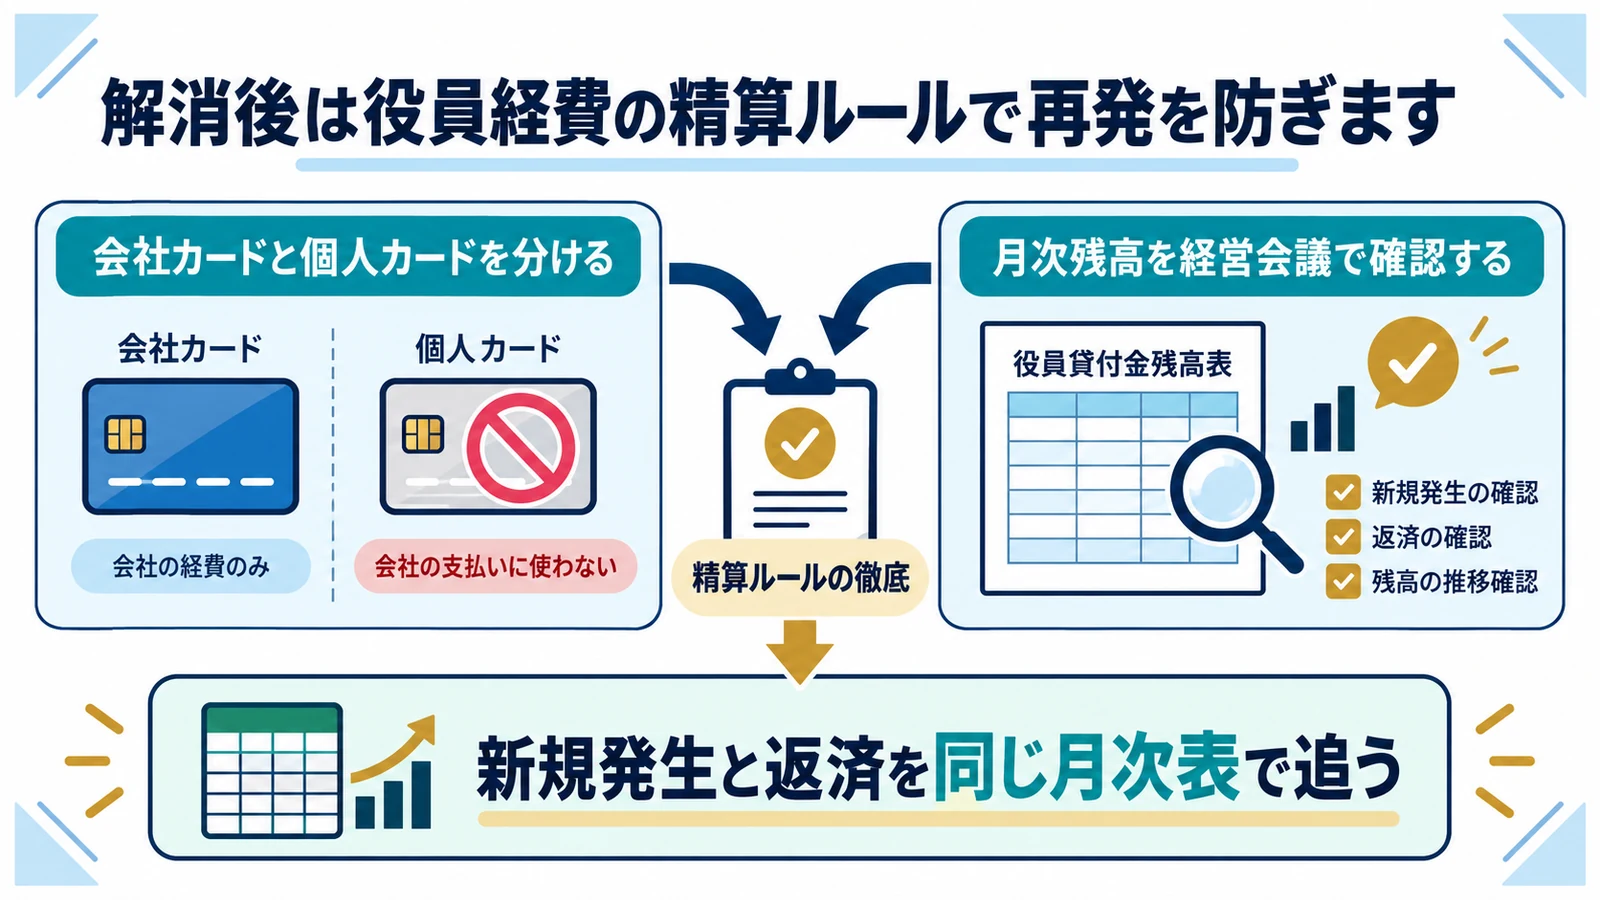
役員貸付金は、個人支出の混入や仮払いの放置から再発しやすい勘定です。完済後も月次締めで残高を確認し、例外的な立替えを翌月までに精算する運用が欠かせません。
会社カードと個人カードを分ける
支払手段を分けるだけで原因を減らせます。 私的利用を翌月へ持ち越さない
会社カードは事業専用とし、私的利用が生じた場合は利用日、内容、返済期限を記録します。現金仮払いには上限と精算期限を設けます。経理担当者が役員へ確認しにくい場合も、全役員共通の規程にすれば運用しやすくなります。
月次残高を経営会議で確認する
ゼロになった後も定点観測します。 新規発生と返済を同じ月次表で追う
毎月の役員貸付金残高、新規発生額、返済額、利息入金を一覧化します。残高が増えた月は、その場で原因と解消日を決めます。決算時に一年分を調べる運用から、月内に直す運用へ変えることが再発防止になります。
合理的な貸付利率や少額な経済的利益の取扱いを確認できます。
債権放棄を貸倒損失として扱う際の回収不能要件の考え方を確認できます。
役員貸付金 解消方法でよくある質問
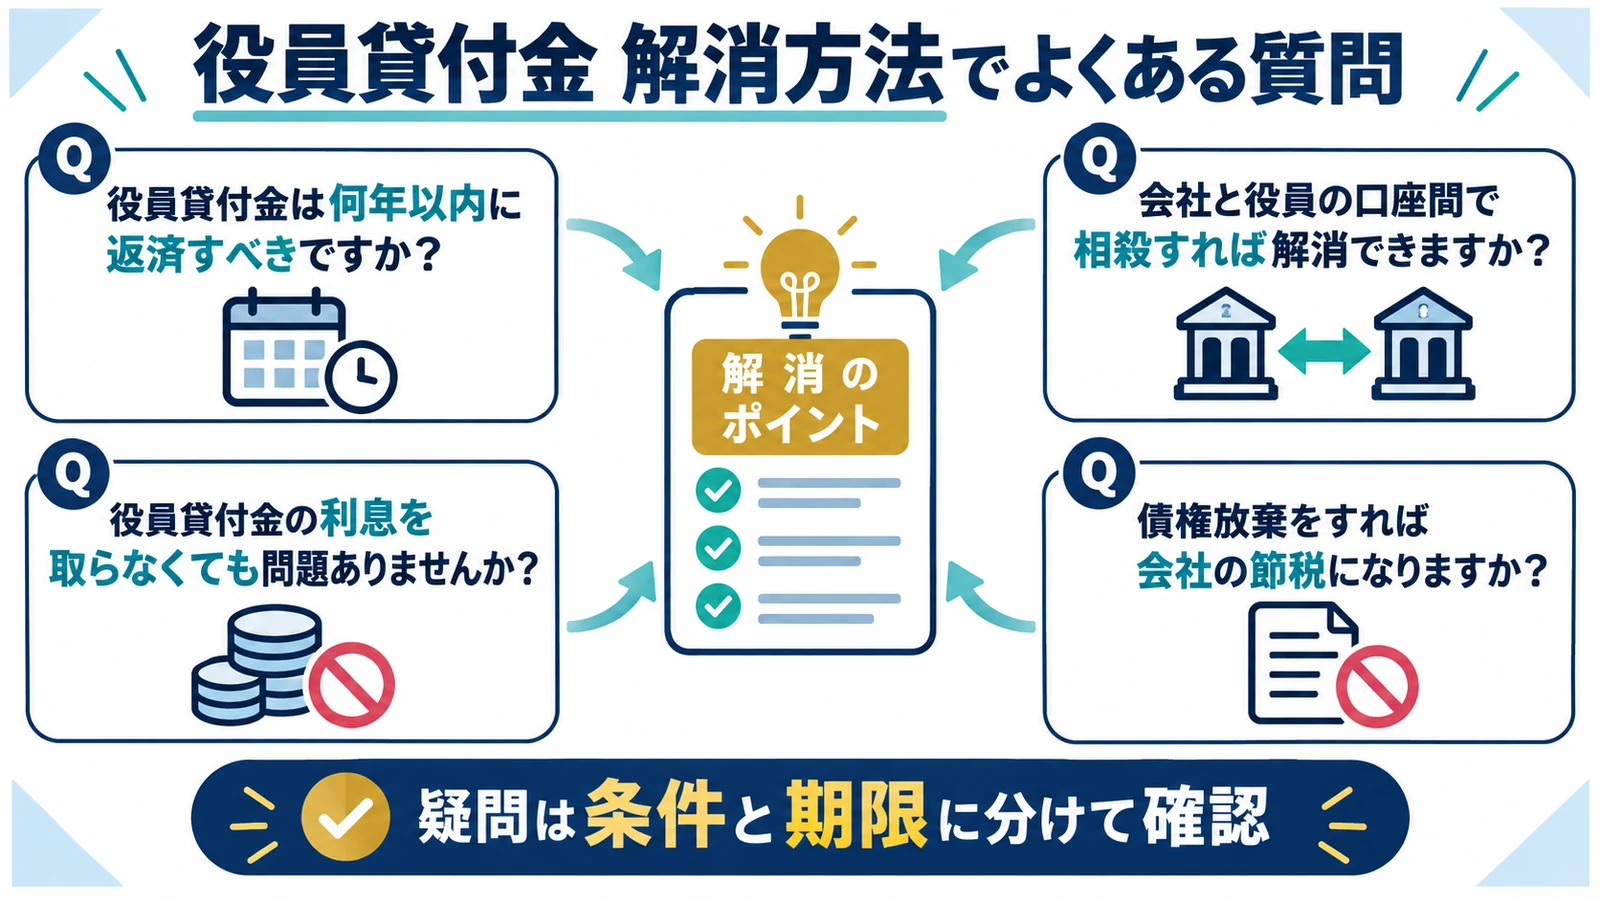
役員貸付金は何年以内に返済すべきですか?
税法上の一律の返済年数はありません。ただし、返済期限のないまま長期化すると、取引の実態や回収可能性を説明しにくくなります。返済能力に合う期限を契約で定め、毎月の入金実績を残してください。
会社と役員の間にある債権・債務を相殺すれば解消できますか?
実在する双方の債権債務があり、相殺の意思表示と税務処理が整っていれば可能です。帳簿上の振替だけでは不十分です。報酬、配当、退職金にはそれぞれ決議や源泉徴収など別の要件があります。
役員貸付金の利息を取らなくても問題ありませんか?
一定の例外を除き、合理的な利率による利息と実際の利息との差額が役員給与として課税される可能性があります。会社の調達金利と貸付年の国税庁基準を確認してください。
債権放棄をすれば会社の節税になりますか?
原則として節税目的で選ぶ方法ではありません。役員側の給与課税、会社側の寄附金・貸倒損失、源泉徴収の論点が生じます。回収不能の客観的事実がない放棄は、税負担を増やす可能性があります。
役員等への貸付金に用いる利率と、低利・無利息貸付けによる給与課税の考え方が示されています。
合理的な貸付利率や少額な経済的利益の取扱いを確認できます。
