
未払費用を損金算入できる3要件|決算で否認されない判定と証拠
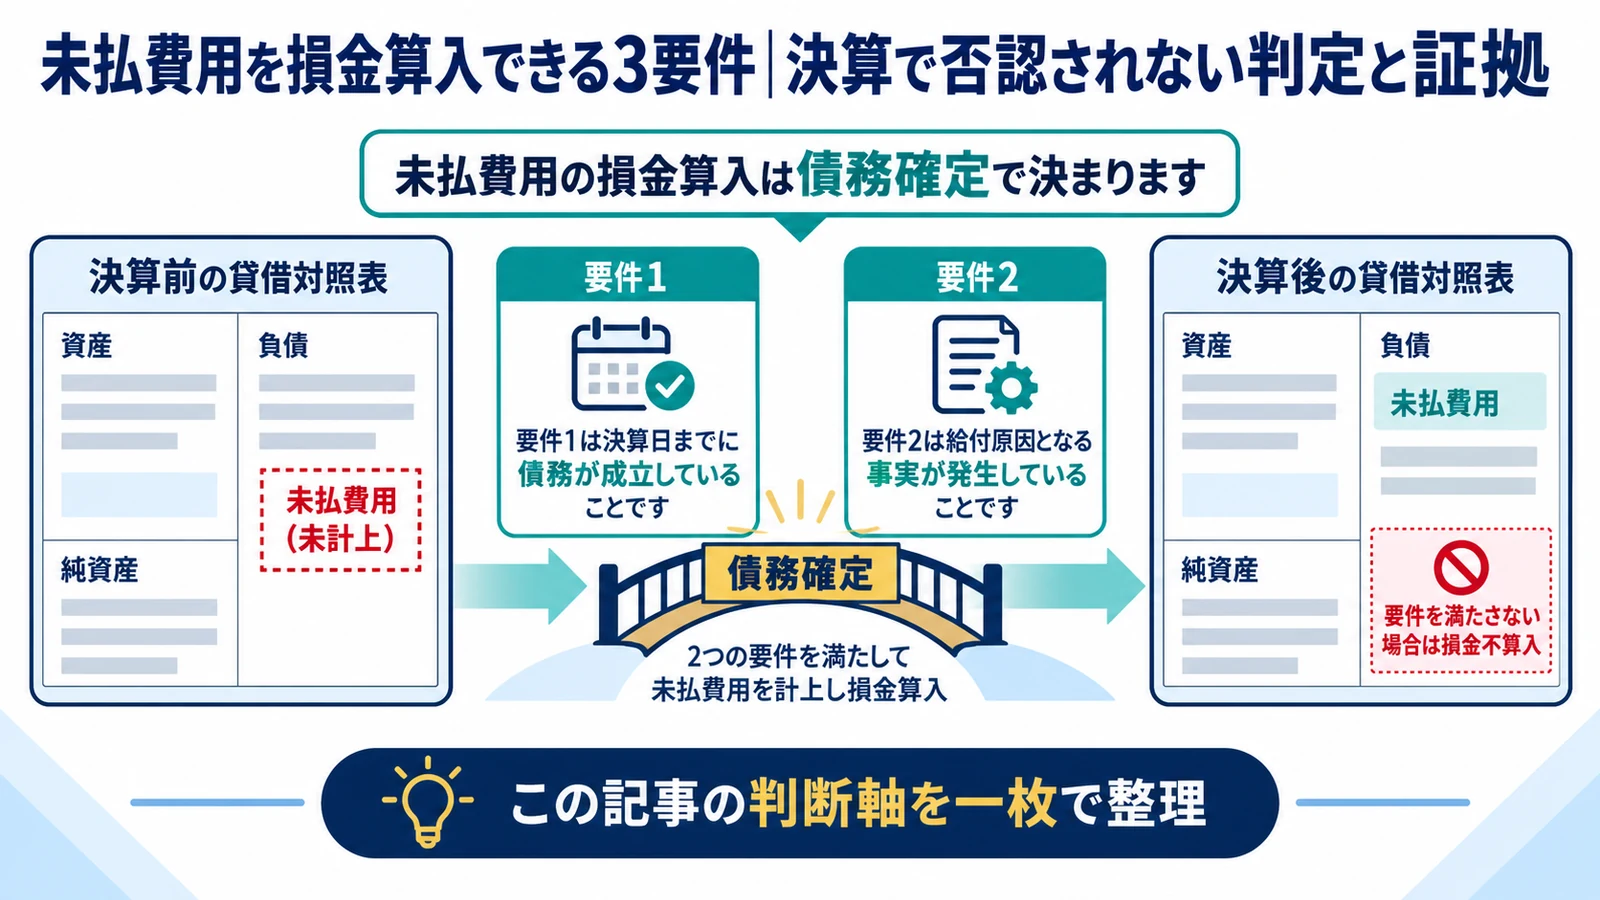
決算日までに請求書が届いていなくても、債務が成立し、サービスなどの提供を受け、金額を合理的に見積もれるなら、未払費用として損金算入できる場合があります。逆に、見積書があるだけ、来期の支出が決まっているだけでは足りません。債務確定の3要件を取引ごとに判定します。
- 未払費用の損金算入は債務確定で決まります
- 要件1は決算日までに債務が成立していることです
- 要件2は給付原因となる事実が発生していることです
- 要件3は金額を合理的に算定できることです
未払費用の損金算入は債務確定で決まります
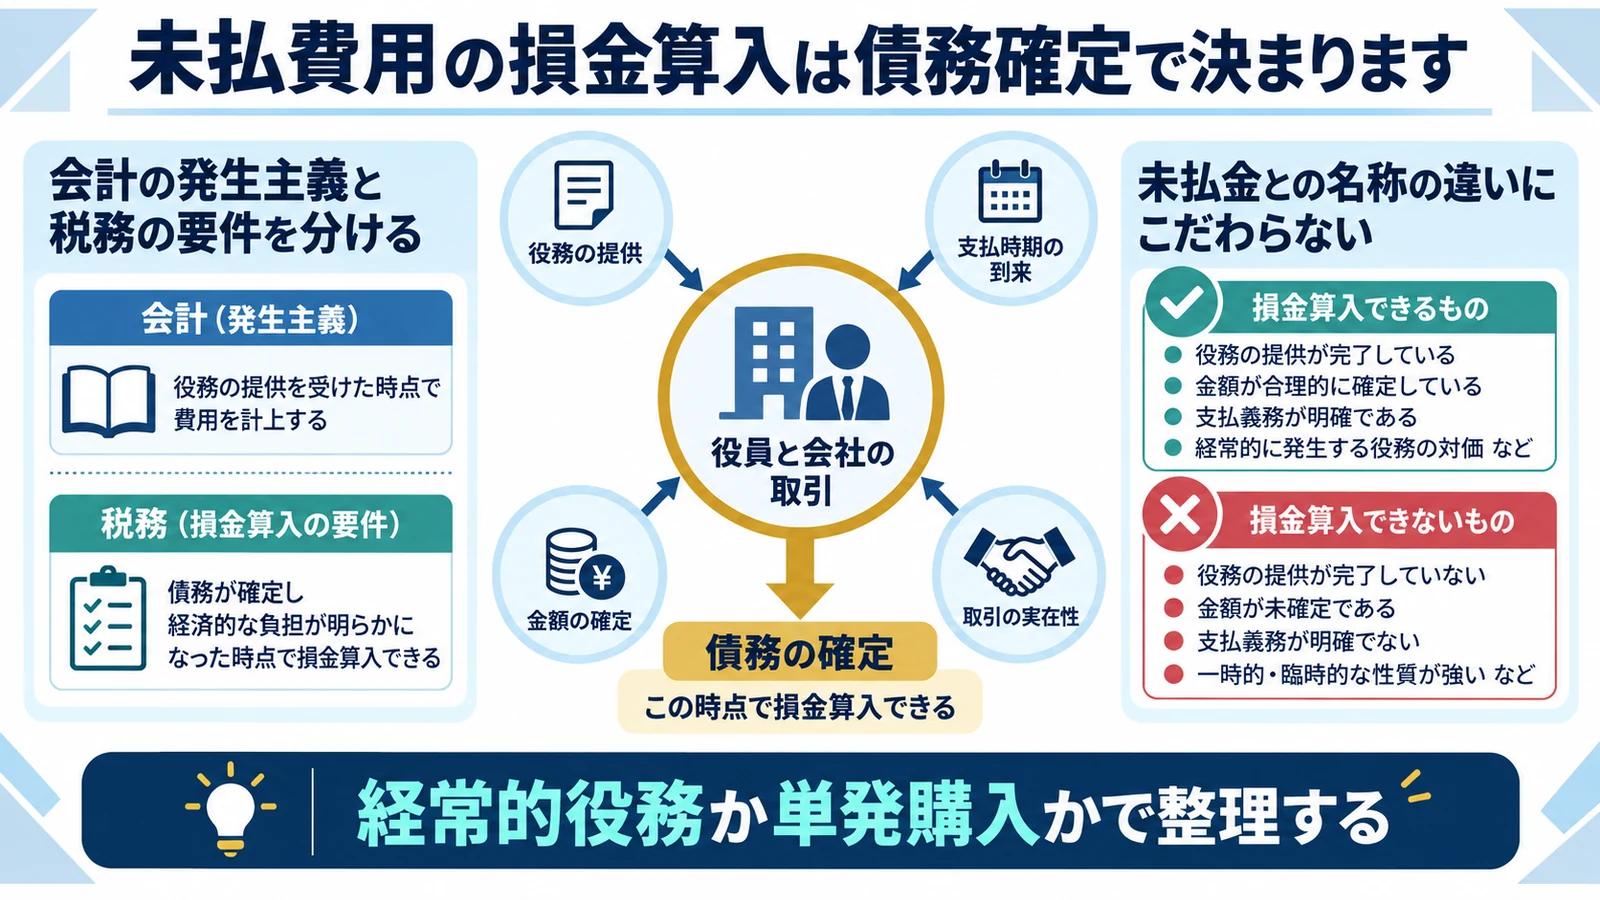
販売費・一般管理費などは、事業年度末までに債務が確定している金額が原則として当期の損金です。支払日や請求書受領日だけで判断しません。
会計の発生主義と税務の要件を分ける
会計計上だけで損金は確定しません。 税務では3要件をすべて確認する
会計上は当期に対応する費用を見越計上することがあります。法人税では、そのうち債務成立、給付原因となる事実の発生、金額の合理的算定という3要件を満たすかを確認します。引当金のような将来見込みとは区別します。
未払金との名称の違いにこだわらない
勘定科目より取引内容を見ます。 経常的役務か単発購入かで整理する
継続的な電気代や保守料は未払費用、物品購入や単発工事は未払金とする例が多いものの、科目名だけで損金算入可否は決まりません。期末までに何を受け取ったか、いくら負担するかが核心です。
要件1は決算日までに債務が成立していることです
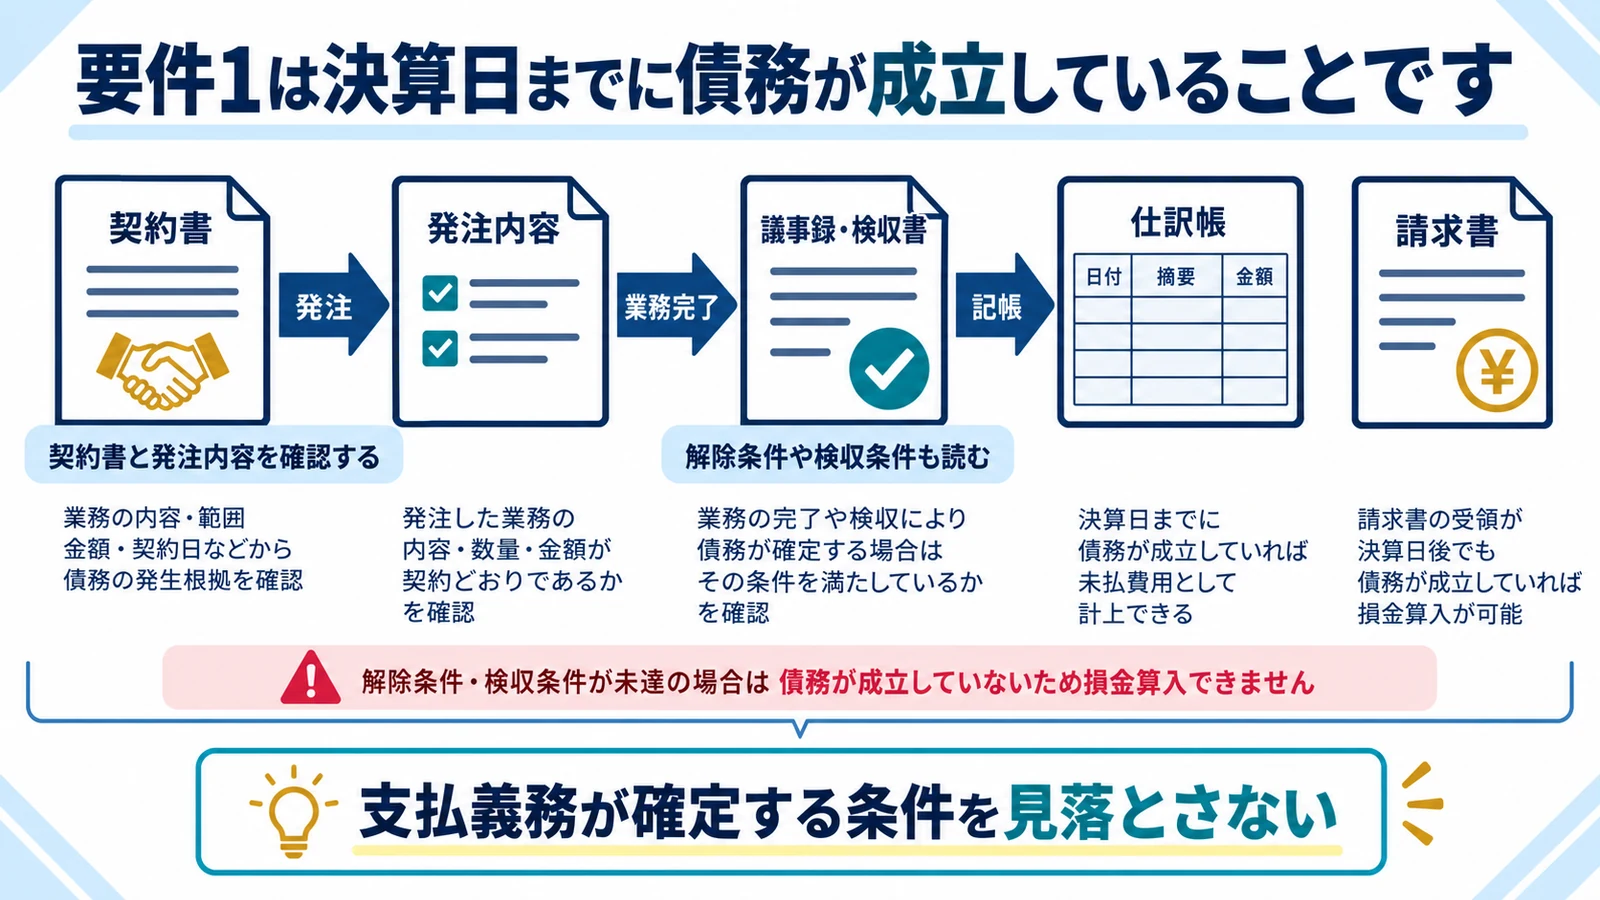
契約や法令により、会社が相手へ対価を支払う義務を負っている必要があります。社内で支出予定を決めただけでは、外部に対する債務は成立していません。
契約書と発注内容を確認する
相手方と合意した範囲を特定します。 予算承認だけを債務と扱わない
発注書、注文請書、契約書、メールなどで、役務の内容、期間、単価を確認します。取締役会で来期の修繕予算を承認していても、業者との契約がなければ通常は債務成立の証拠になりません。
解除条件や検収条件も読む
契約締結日だけでは結論が出ません。 支払義務が確定する条件を見落とさない
契約に検収合格後に対価が確定すると書かれている場合、作業終了だけで債務が成立したとは限りません。キャンセル可能な予約や、成果達成が報酬条件の契約も、決算日時点の義務を個別に判断します。
未払費用を損金算入する際の債務確定3要件と修繕費の例が示されています。
出典:国税庁|債務確定の判定
各事業年度の所得計算と損金の基本規定を確認できます。
要件2は給付原因となる事実が発生していることです
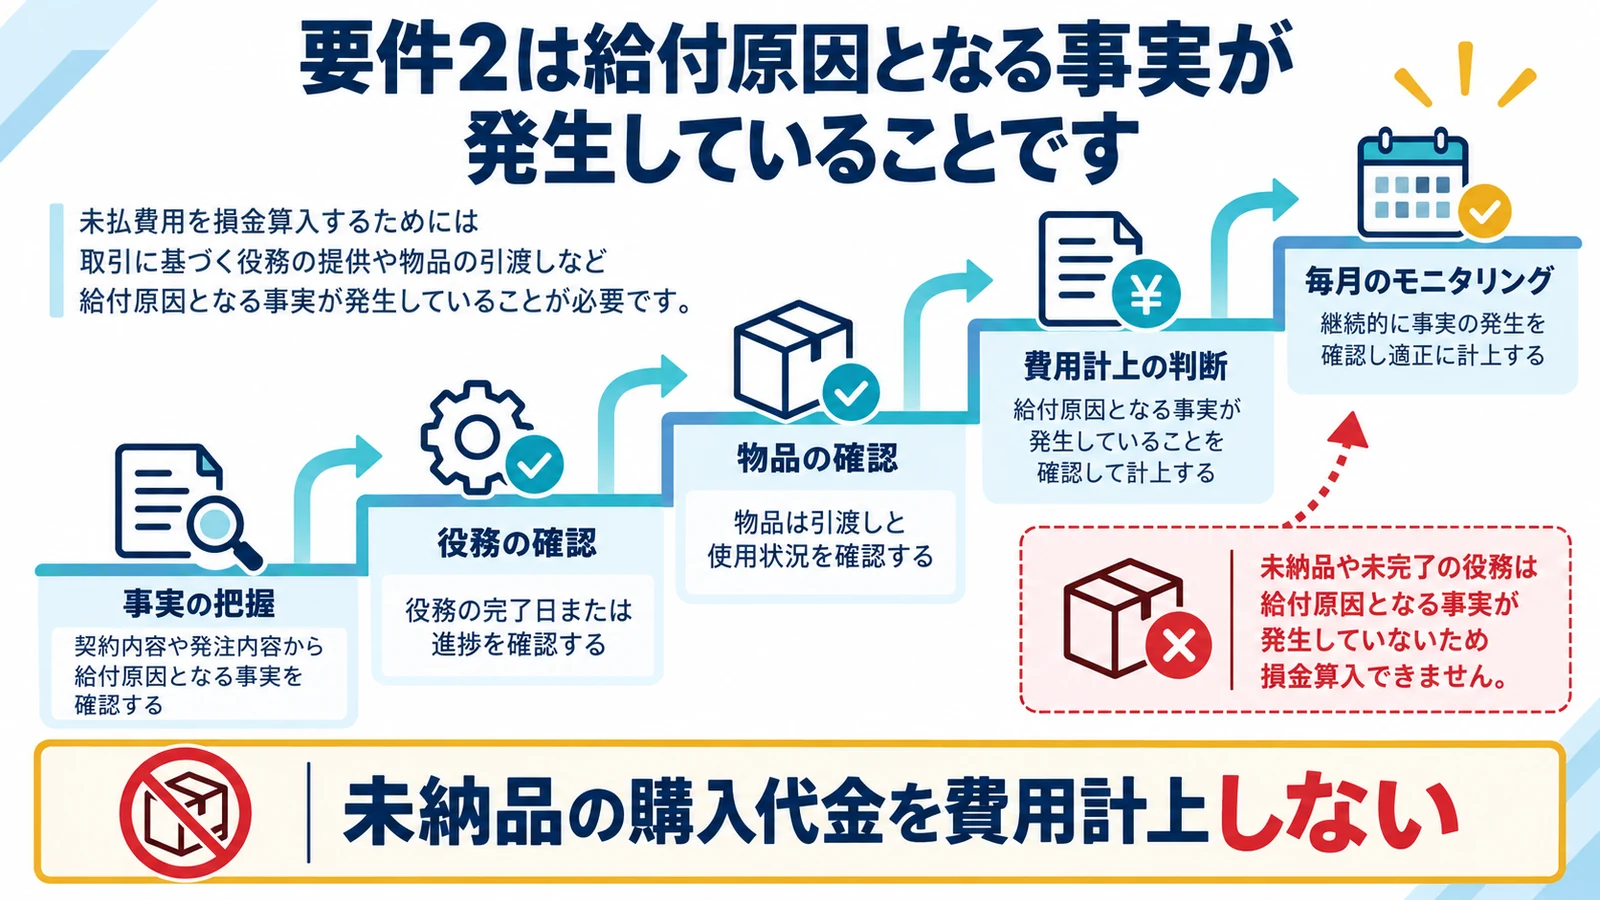
会社が費用に対応する商品やサービスの提供を、決算日までに受けている必要があります。契約があっても、作業が翌期なら当期損金にはできません。
役務の完了日または進捗を確認する
請求期間と実施期間を分けます。 翌期に行うサービスを当期費用へ入れない
清掃、顧問、広告配信、システム保守などは、作業報告や利用期間で当期分を切り分けます。年額契約を後払いする場合も、決算日までに提供を受けた期間だけを対象にします。
物品は引渡しと使用状況を確認する
注文日やカード決済日だけで決めません。 未納品の購入代金を費用計上しない
消耗品を決算前に注文しても、到着が翌期なら給付を受けていません。決算日までに受け取ったものでも未使用で、金額的重要性が高い場合は、貯蔵品など資産計上が必要になることがあります。納品書と受領記録を確認します。
要件3は金額を合理的に算定できることです
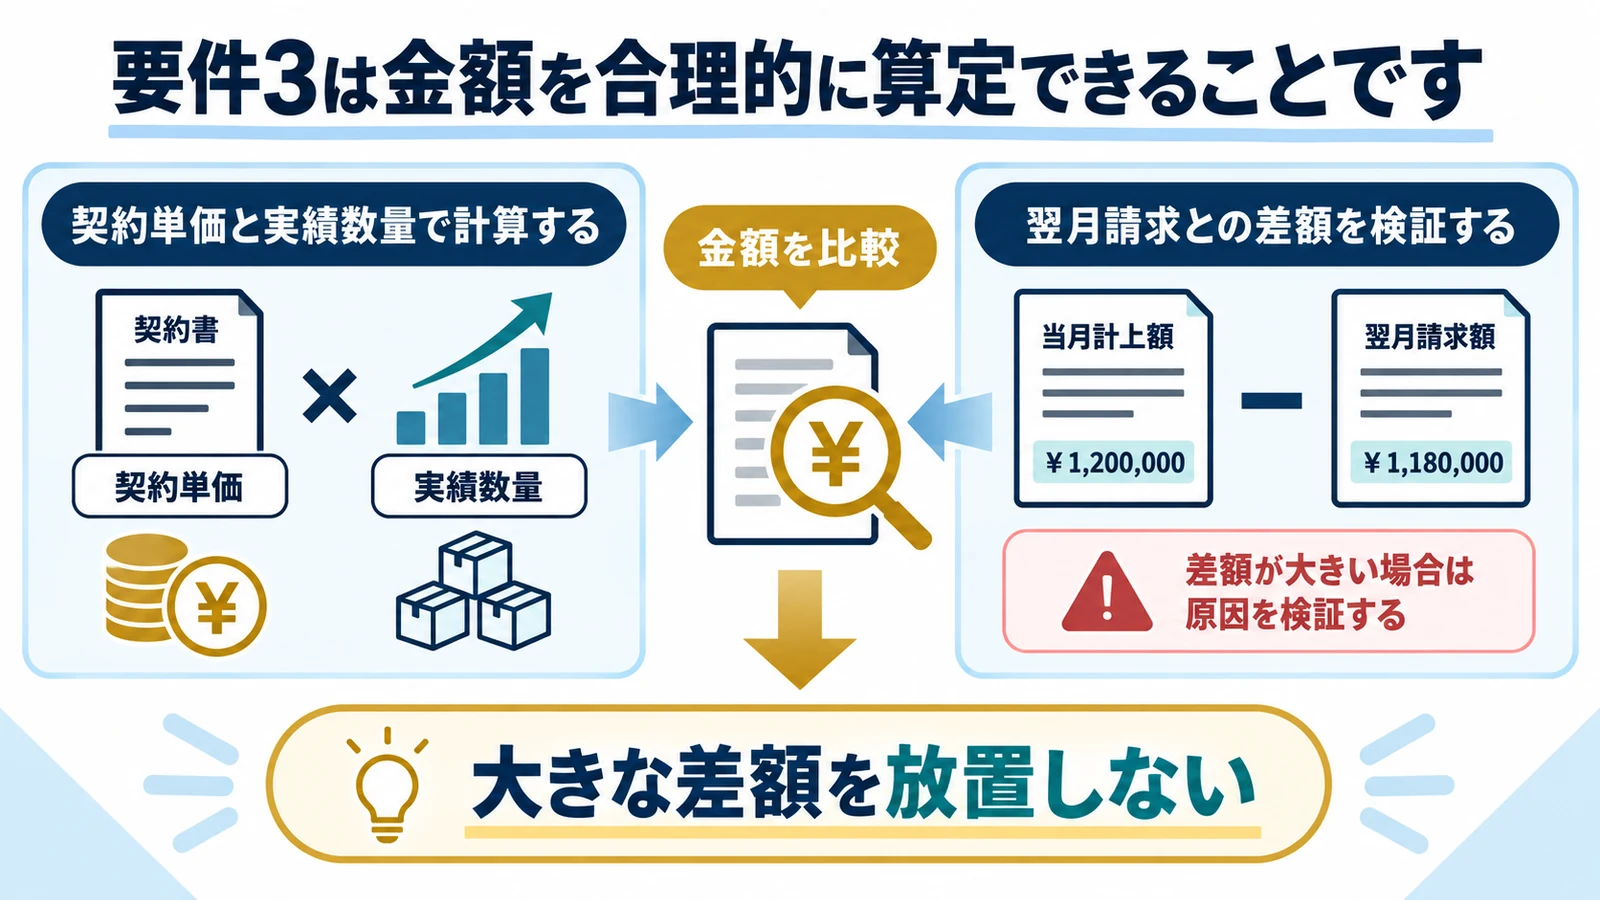
請求額が未確定でも、契約単価、利用量、作業実績などの客観資料から金額を合理的に見積もれる必要があります。担当者の感覚だけで置いた概算額は弱い証拠です。
契約単価と実績数量で計算する
計算過程を第三者が再現できる形にします。 前年同額だけを根拠にしない
時間単価×作業時間、月額×経過月数、従量単価×メーター値など、契約と実績に基づく式を作ります。前年実績を使う場合は、単価改定や利用量の変化を反映し、なぜ妥当かを記録します。
翌月請求との差額を検証する
見積りの精度を決算後に確かめます。 大きな差額を放置しない
請求書が届いたら未払計上額と比較し、差額の原因を記録します。申告時点の算定が合理的で、過年度申告の誤りに当たらない差額なら翌期調整を検討します。重要な誤りなら修正申告等の要否を税理士へ確認し、毎年差が大きい費目は算定方法を改めます。
請求書が未着でも証拠があれば計上できます
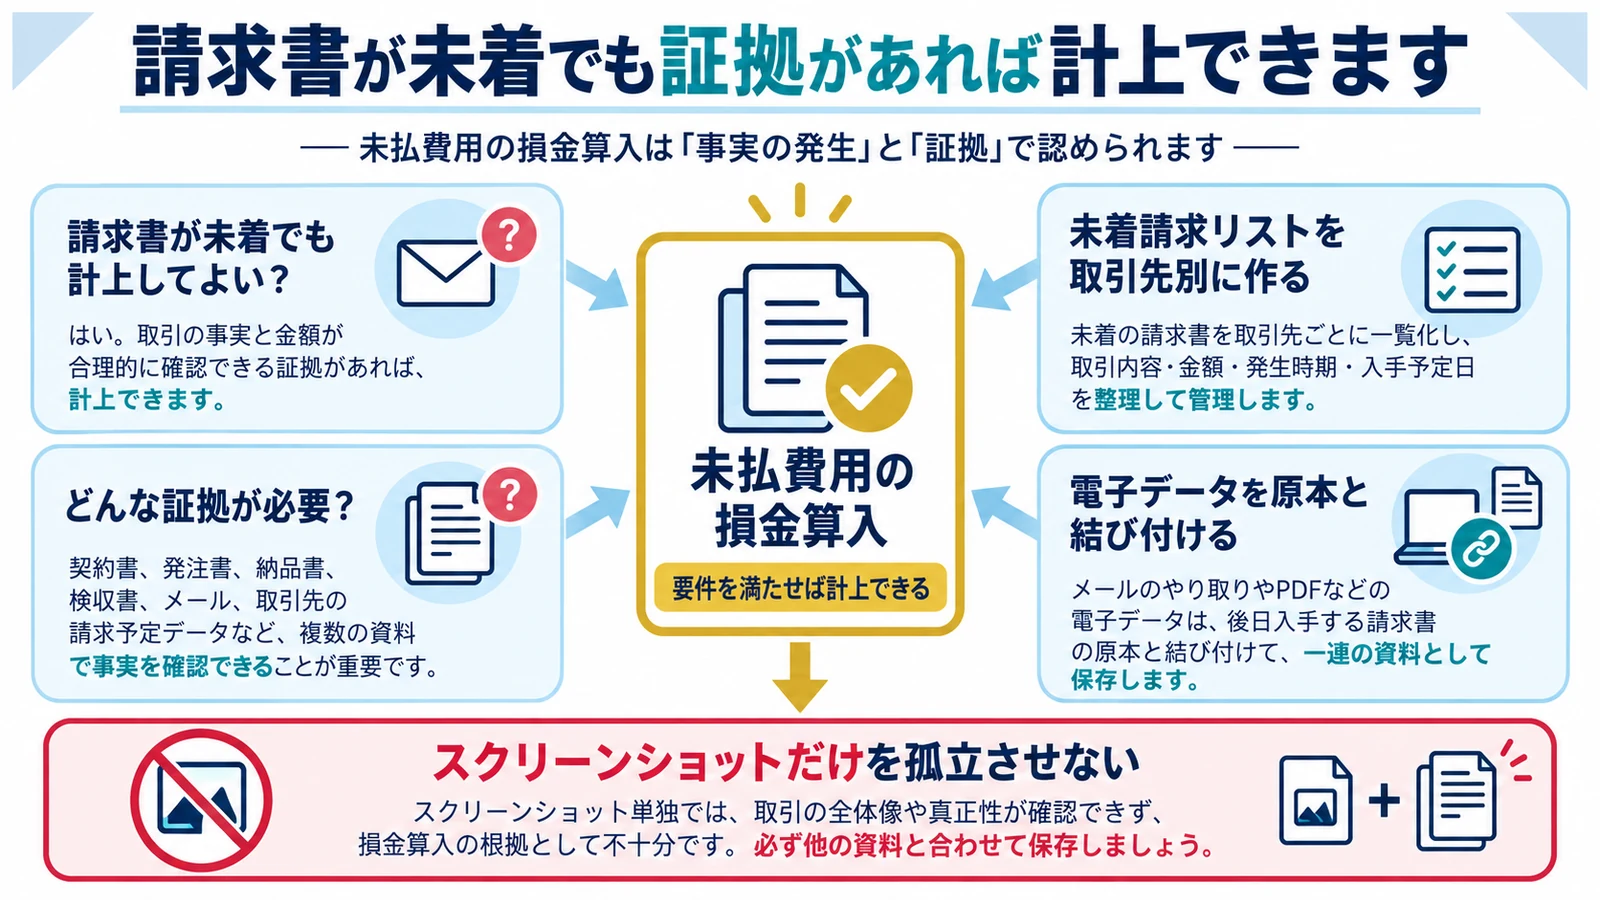
請求書は金額を示す有力な証拠ですが、債務確定の唯一の条件ではありません。契約、作業完了、客観的な算定資料がそろえば、未着請求分を当期費用として扱える場合があります。
未着請求リストを取引先別に作る
担当部署から決算情報を集めます。 経理だけで漏れなく把握できると思わない
各部署へ、決算日までに受領した商品・役務のうち請求書が届いていない取引を照会します。取引先、内容、実施日、見積額、証憑の所在を一覧化し、重要性の基準も事前に決めます。
電子データを原本と結び付ける
メールや管理画面も証拠になります。 スクリーンショットだけを孤立させない
契約書、発注メール、作業報告、検収記録、料金表、利用ログを一つの案件番号で保存します。電子取引データは電子帳簿保存法上の保存要件も確認し、後から取引先や日付で検索できる状態にします。
各事業年度の所得計算と損金の基本規定を確認できます。
仕入税額控除には、原則として一定事項を記載した帳簿と適格請求書等の保存が必要です。
出典:国税庁|仕入税額控除
賞与と修繕は専用要件を個別に確認します
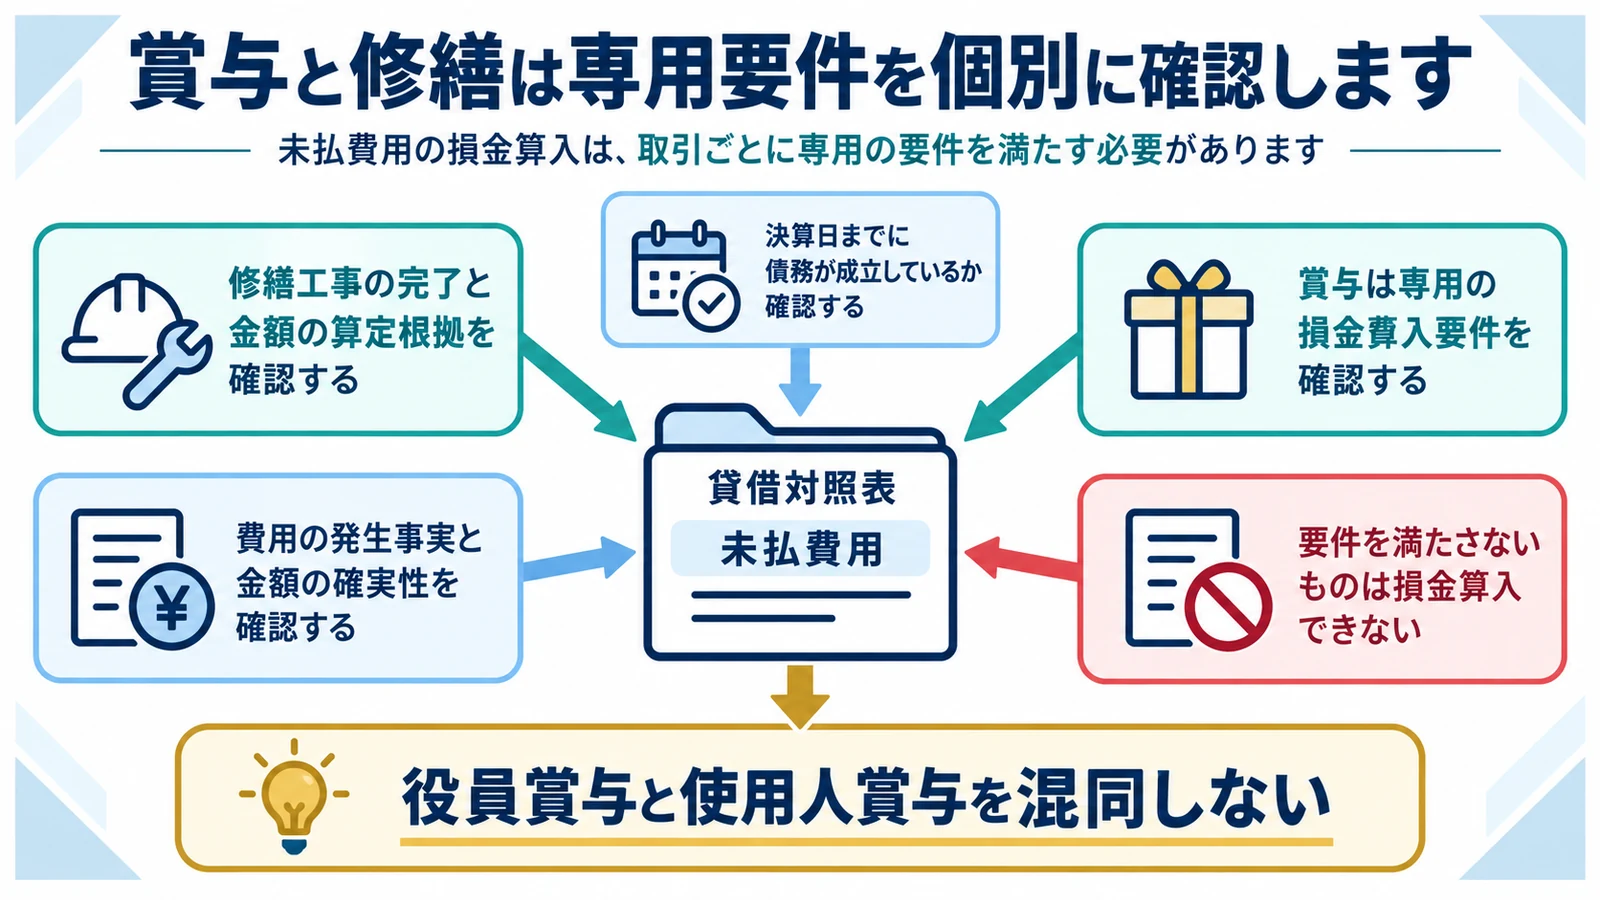
費目ごとに支払ルールが異なるため、未払計上の可否も変わります。特に役員賞与、使用人賞与、未実施修繕は一般的な未払費用と同じ扱いにできません。
修繕工事の完了と金額の算定根拠を確認する
発注済みだけでは足りません。 工事前の見積額を当期損金にしない
決算日までに修繕が完了し、金額を合理的に算定できれば未払計上の余地があります。工事が翌期へ続く場合は、契約上の給付単位と検収条件を確認します。資本的支出に当たる部分は、債務が確定しても一時の損金にはなりません。
賞与は専用の損金算入要件を確認する
債務確定3要件だけで終わりません。 役員賞与と使用人賞与を混同しない
使用人賞与の未払計上には通知や支払期限など別段の定めがあります。役員給与は定期同額給与、事前確定届出給与など独自の規制があります。単に決算で未払金を計上しても損金にはなりません。
消費税はインボイスと課税仕入れの時期も確認します
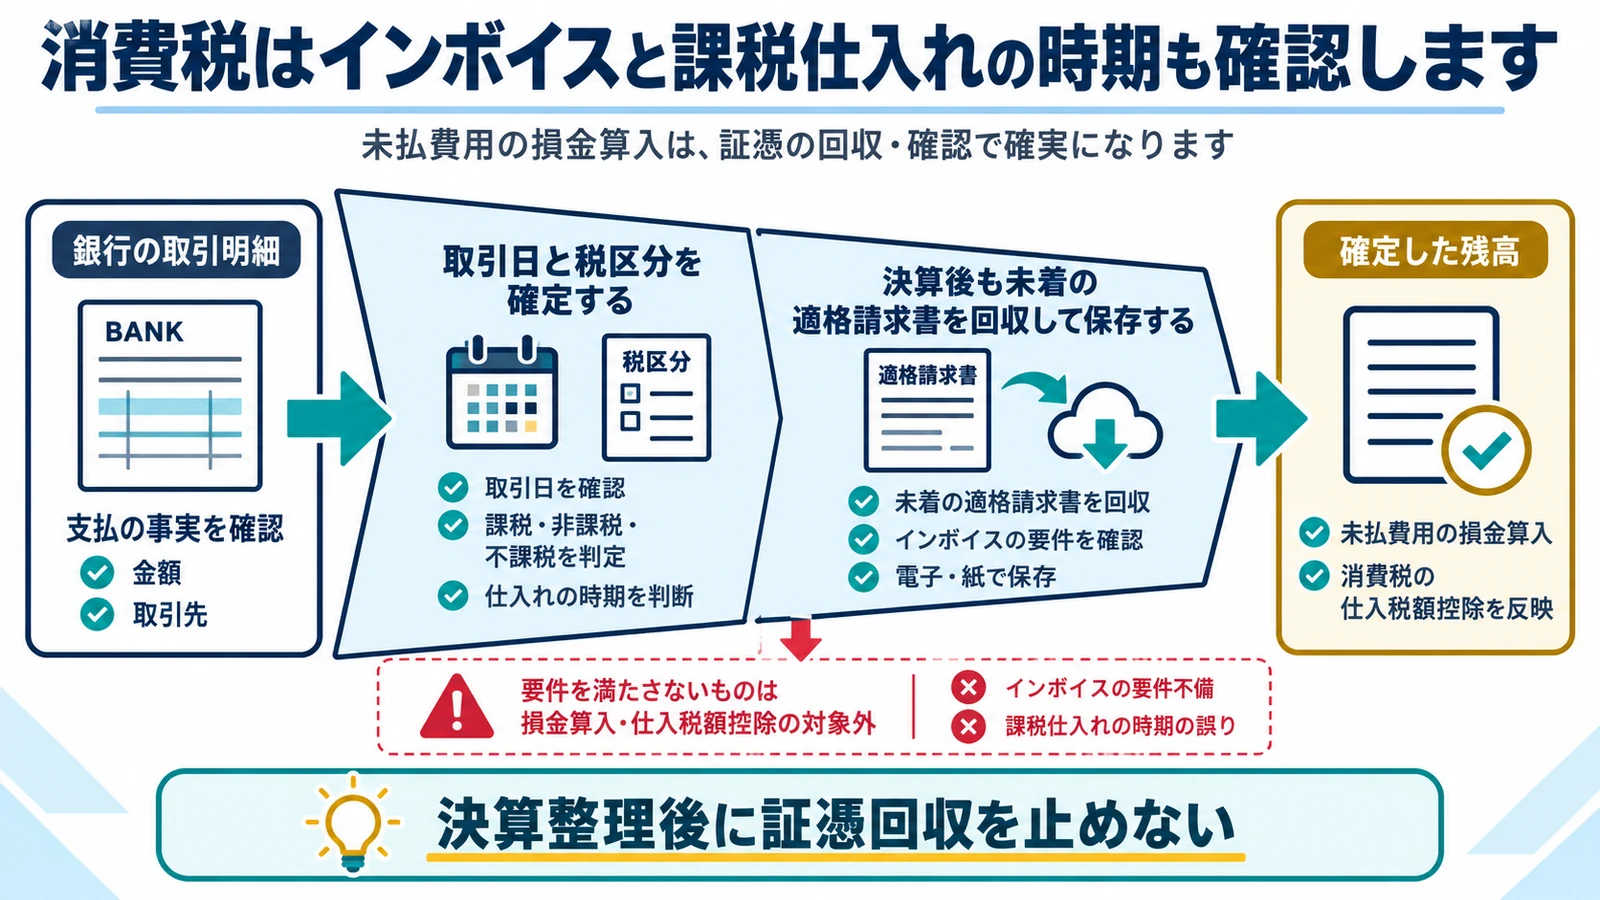
法人税で費用計上できることと、消費税の仕入税額控除を受けられることは別の判定です。課税仕入れの時期と帳簿・請求書等の保存要件を確認します。
取引日と税区分を確定する
税込総額だけで処理しません。 法人税の損金算入可否だけで消費税を決めない
役務提供が完了した日や資産の引渡日を確認し、課税、非課税、不課税を判定します。課税仕入れであっても、原則として適格請求書等と帳簿を保存しなければ仕入税額控除を受けられません。
決算後も未着の適格請求書を回収して保存する
取得状況を未着管理表で追います。 決算整理後に証憑回収を止めない
決算時は契約等で未払費用を計上し、その後に適格請求書を受領したら要件を確認して保管します。免税事業者等からの仕入れに関する経過措置を使う場合は、適用割合と帳簿記載も確認します。
決算では未払費用チェックリストを運用します
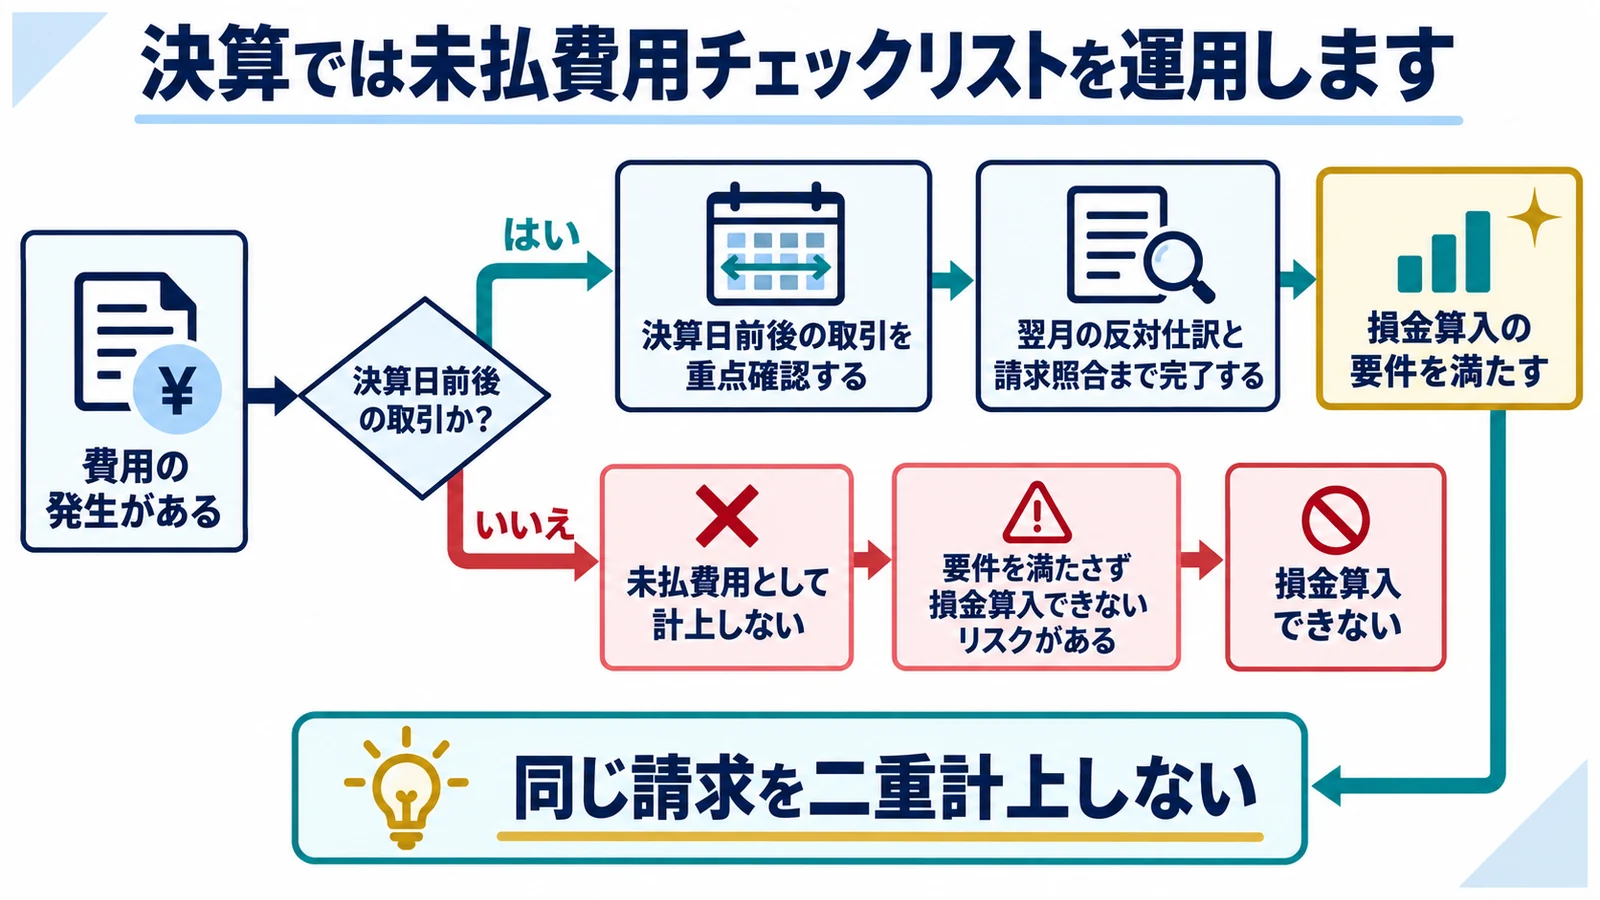
未払費用は計上漏れと過大計上の両方が起こります。締切日、担当者、証拠、翌月照合までを定型化すると、毎期同じ基準で判定できます。
決算日前後の取引を重点確認する
カットオフテストを行います。 請求書の日付だけで期ズレを判定しない
決算日前後一〜二か月の請求書から、役務提供日や納品日を抽出します。当期の取引が翌期請求に入っていないか、翌期の取引を当期へ入れていないかを双方向で確認します。金額が大きい取引は個別に証憑を付けます。
翌月の反対仕訳と請求照合まで完了する
計上後の消込みを担当業務に含めます。 同じ請求を二重計上しない
期首に未払費用を戻し入れる方法か、請求計上時に未払残高を直接消す方法か、社内ルールを統一します。翌月請求書と照合し、未消込残高や二重計上を確認します。チェック結果は決算ファイルへ保存します。
各事業年度の所得計算と損金の基本規定を確認できます。
仕入税額控除には、原則として一定事項を記載した帳簿と適格請求書等の保存が必要です。
出典:国税庁|仕入税額控除
未払費用 損金算入 要件でよくある質問
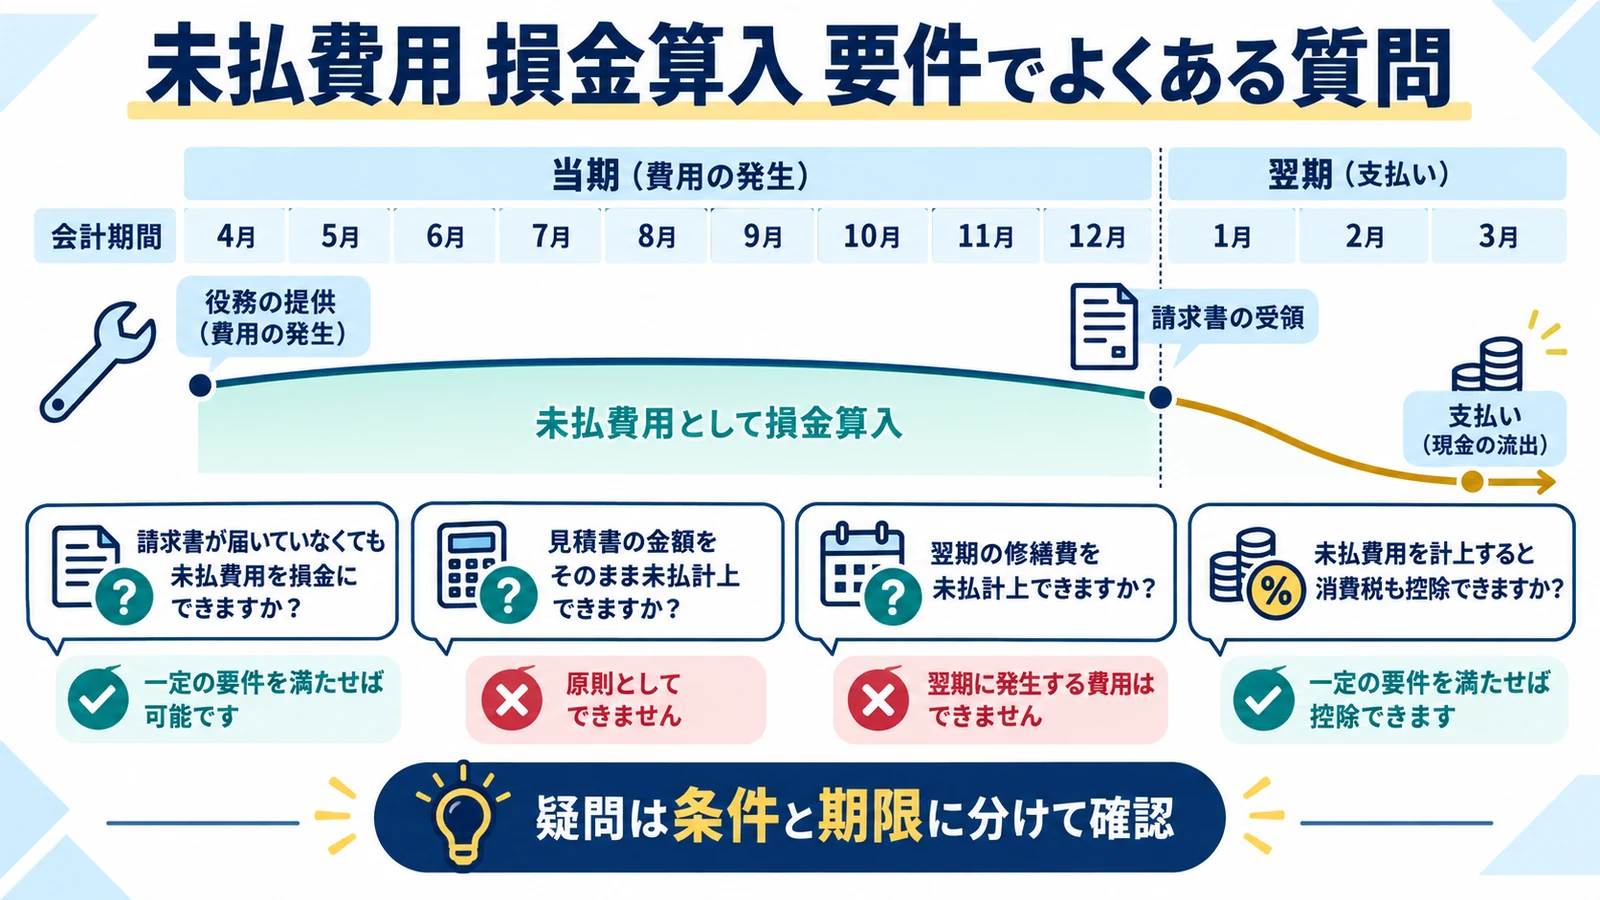
請求書が届いていなくても未払費用を損金にできますか?
請求書未着だけで否定されるわけではありません。決算日までに債務が成立し、給付原因となる事実が発生し、金額を合理的に算定できるという3要件をすべて満たす必要があります。
見積書の金額をそのまま未払計上できますか?
見積書だけでは足りないことがあります。契約が成立し、決算日までに商品・役務の提供を受けていることが必要です。見積額も実績数量や契約単価から合理的に算定できるかを確認します。
翌期の修繕費を未払計上できますか?
決算日までに修繕が行われていなければ、原則として当期の損金にはできません。工事が完了し、支払義務と金額が確定しているかを確認します。資本的支出に当たる部分は別途資産計上が必要です。
未払費用を計上すると消費税も控除できますか?
法人税の損金算入と消費税の仕入税額控除は別判定です。課税仕入れの時期に加え、原則として適格請求書等と帳簿の保存要件を満たす必要があります。
未払費用を損金算入する際の債務確定3要件と修繕費の例が示されています。
出典:国税庁|債務確定の判定
各事業年度の所得計算と損金の基本規定を確認できます。
