
即時償却できる商材は?対象設備と契約前確認
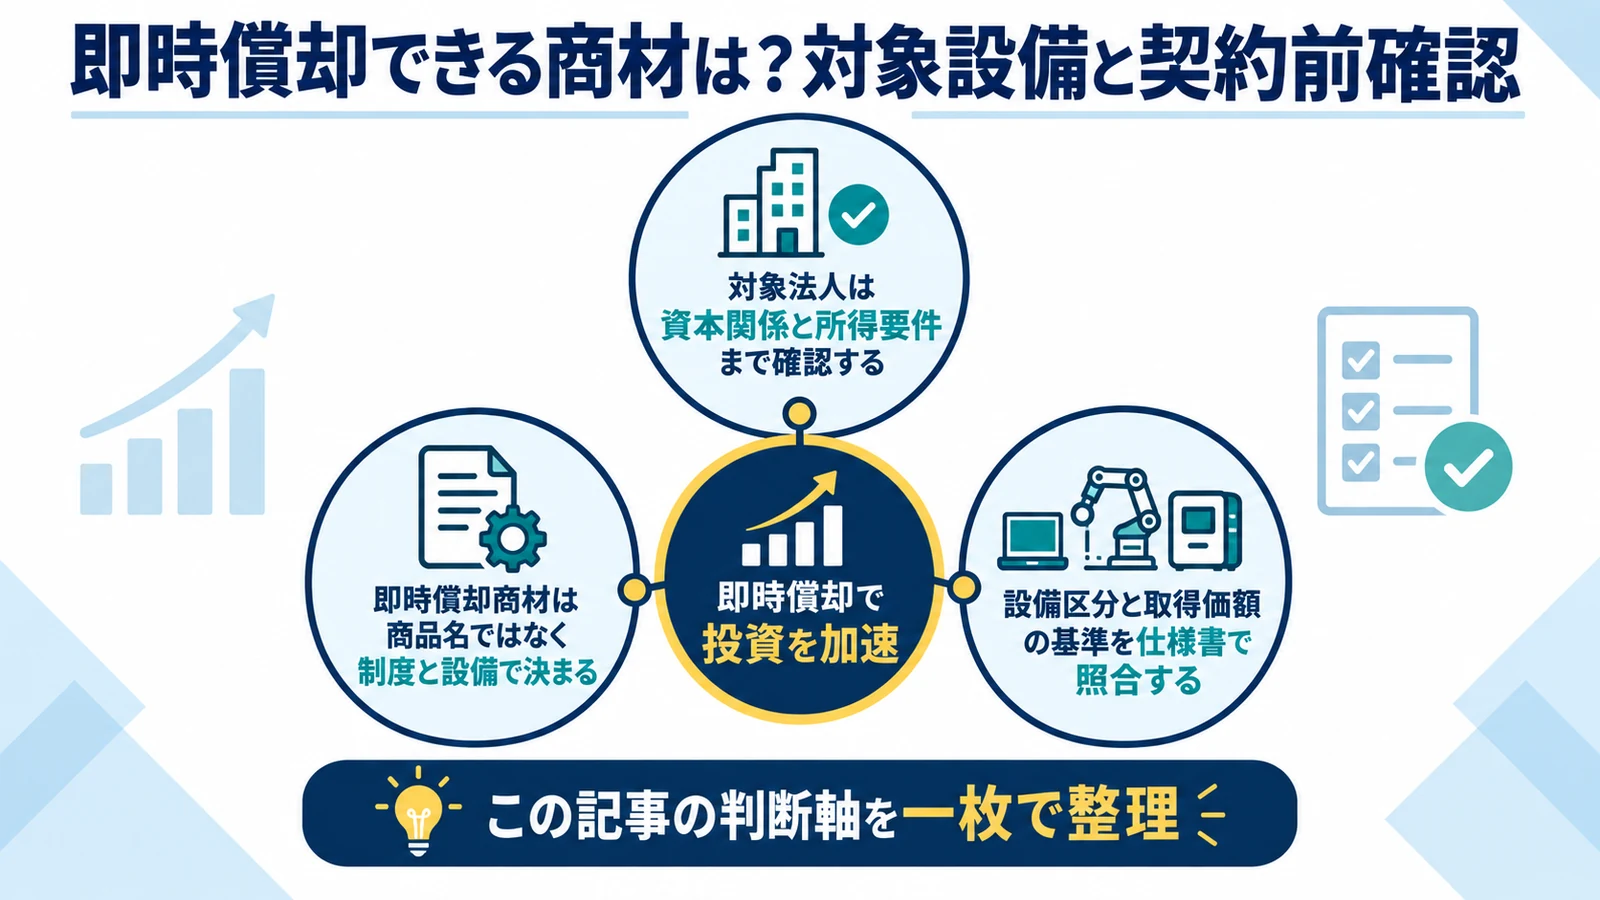
即時償却できる『商材一覧』だけを探しても、適用可否は決まりません。同じ機器でも、法人の要件、設備区分、新品性、取得価額、用途、認定、事業供用によって結論が変わります。設備の種類から選ぶのではなく、本業で必要な投資を制度要件へ照合する順番で確認しましょう。
- 即時償却商材は商品名ではなく制度と設備で決まる
- 対象法人は資本関係と所得要件まで確認する
- 設備区分と取得価額の基準を仕様書で照合する
- A・B・D・E類型は証明方法と計画内容で選ぶ
即時償却商材は商品名ではなく制度と設備で決まる
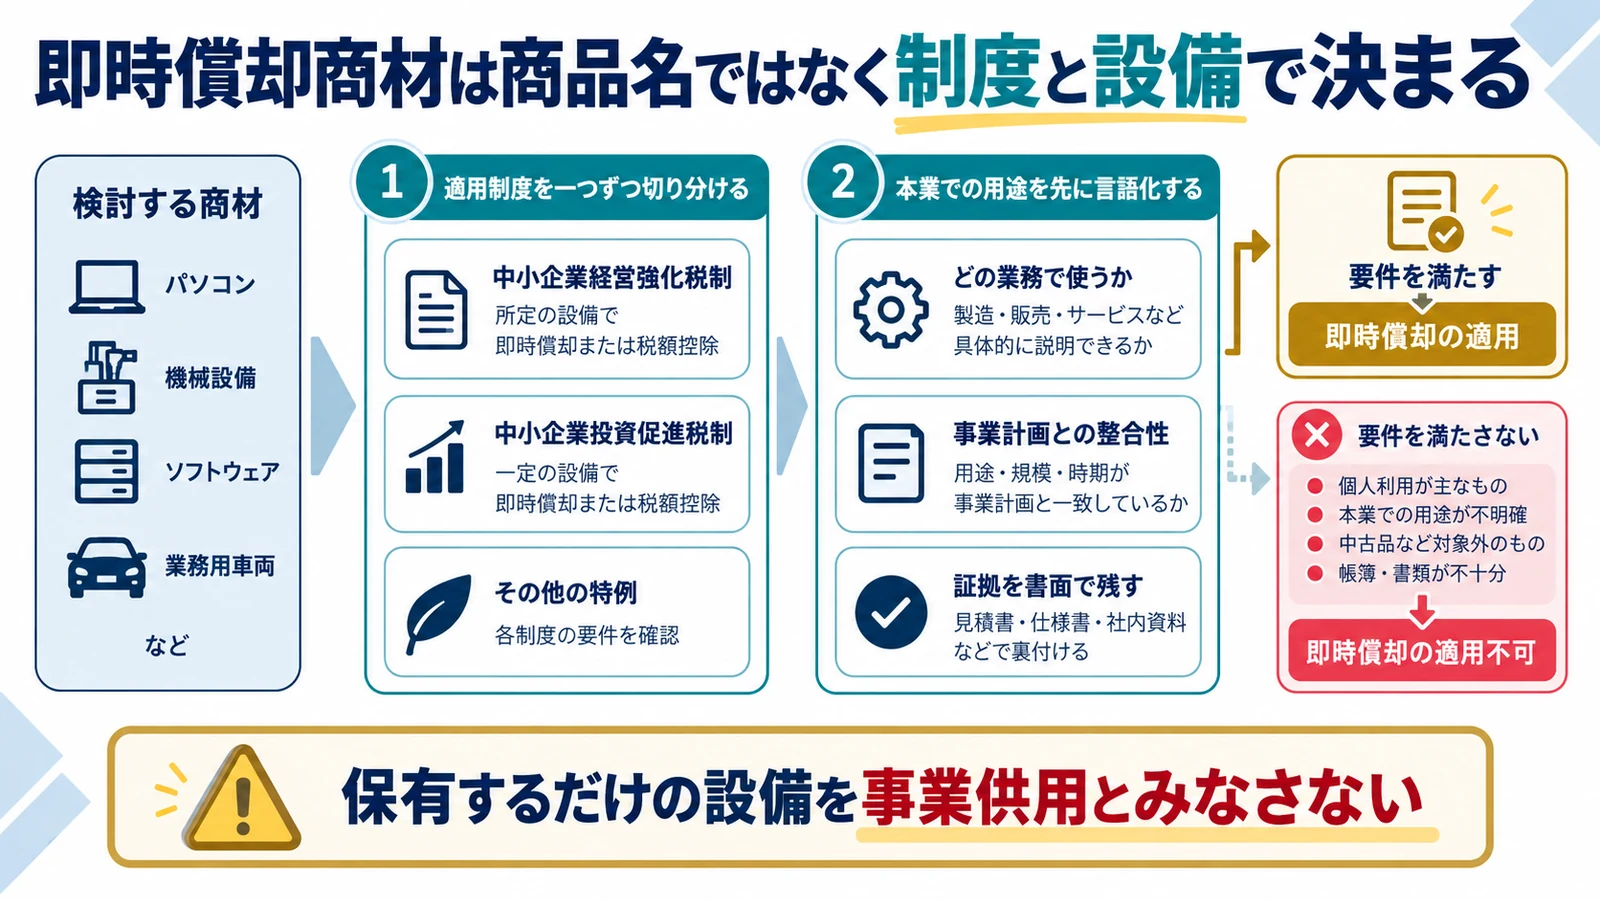
即時償却は販売会社が商品へ付ける性能ではなく、税法上の制度を適用した結果です。まず利用する制度を特定し、その制度の対象法人・設備・期間へ案件を当てはめます。
適用制度を一つずつ切り分ける
複数制度の説明を混ぜると要件を誤ります。 『即時償却対応』という広告だけを制度根拠にしない
中小企業経営強化税制、投資促進税制、少額資産の特例など候補を分け、即時償却、特別償却、税額控除の効果を整理します。適用期限も公式情報で確認します。
本業での用途を先に言語化する
税制のために用途を後付けしません。 保有するだけの設備を事業供用とみなさない
設備が売上、品質、生産性、サービス提供にどう使われるかを業務フローへ置きます。担当者、設置場所、利用時間、成果指標を決め、計画書と稼働記録を一致させます。
対象法人は資本関係と所得要件まで確認する
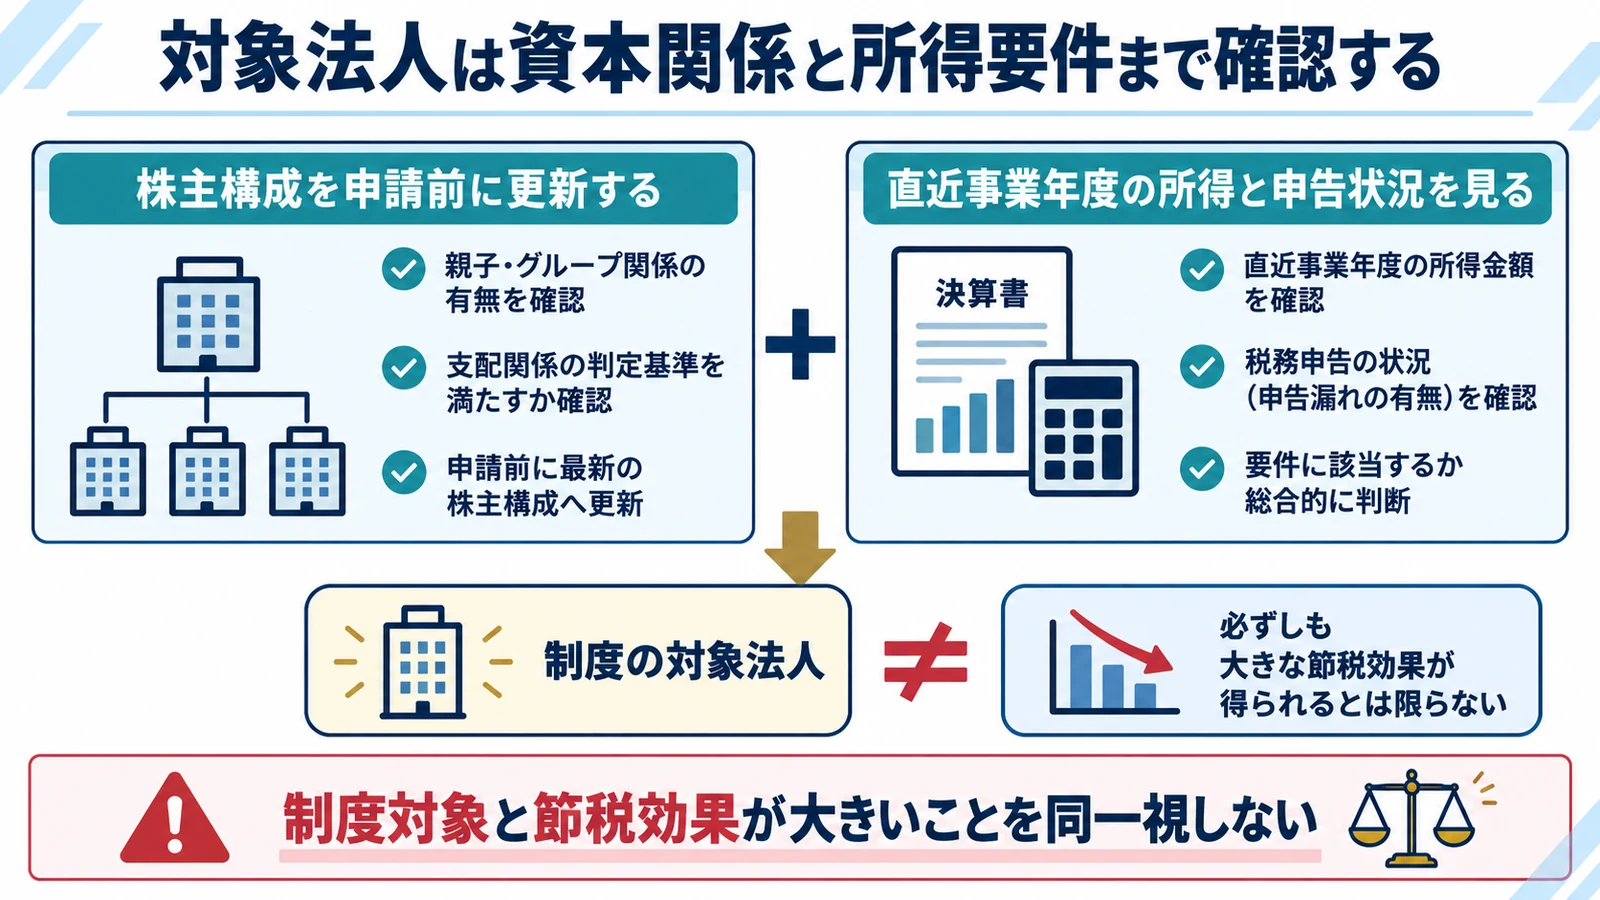
資本金が1億円以下という一条件だけで中小企業経営強化税制の対象とは限りません。大規模法人との資本関係、従業員、青色申告、所得水準などの除外を確認します。
株主構成を申請前に更新する
申告書と古い会社案内だけでは足りません。 資本金だけで中小企業者等と断定しない
株主名簿、別表二、グループ図、議決権、完全支配関係を照合します。増資・株式譲渡・組織再編の予定がある場合は適用年度の判定時点を確認します。
直近事業年度の所得と申告状況を見る
利益が大きい会社には適用除外が関係する場合があります。 制度対象と節税効果が大きいことを同一視しない
過去事業年度の所得、通算関係、青色申告の承認状況を税理士と確認します。欠損金がある場合は即時償却の当期効果も小さくなり得ます。
中小企業経営強化税制は、青色申告を行う一定の中小企業者等が、認定計画に記載した新品の対象設備を指定事業に供用した場合に、特別償却または税額控除を選択できる制度です。
制度利用には、類型に応じた証明書・確認書を取得し、経営力向上計画の認定を受けたうえで、計画に基づく設備取得と事業供用を行う流れが示されています。
設備区分と取得価額の基準を仕様書で照合する
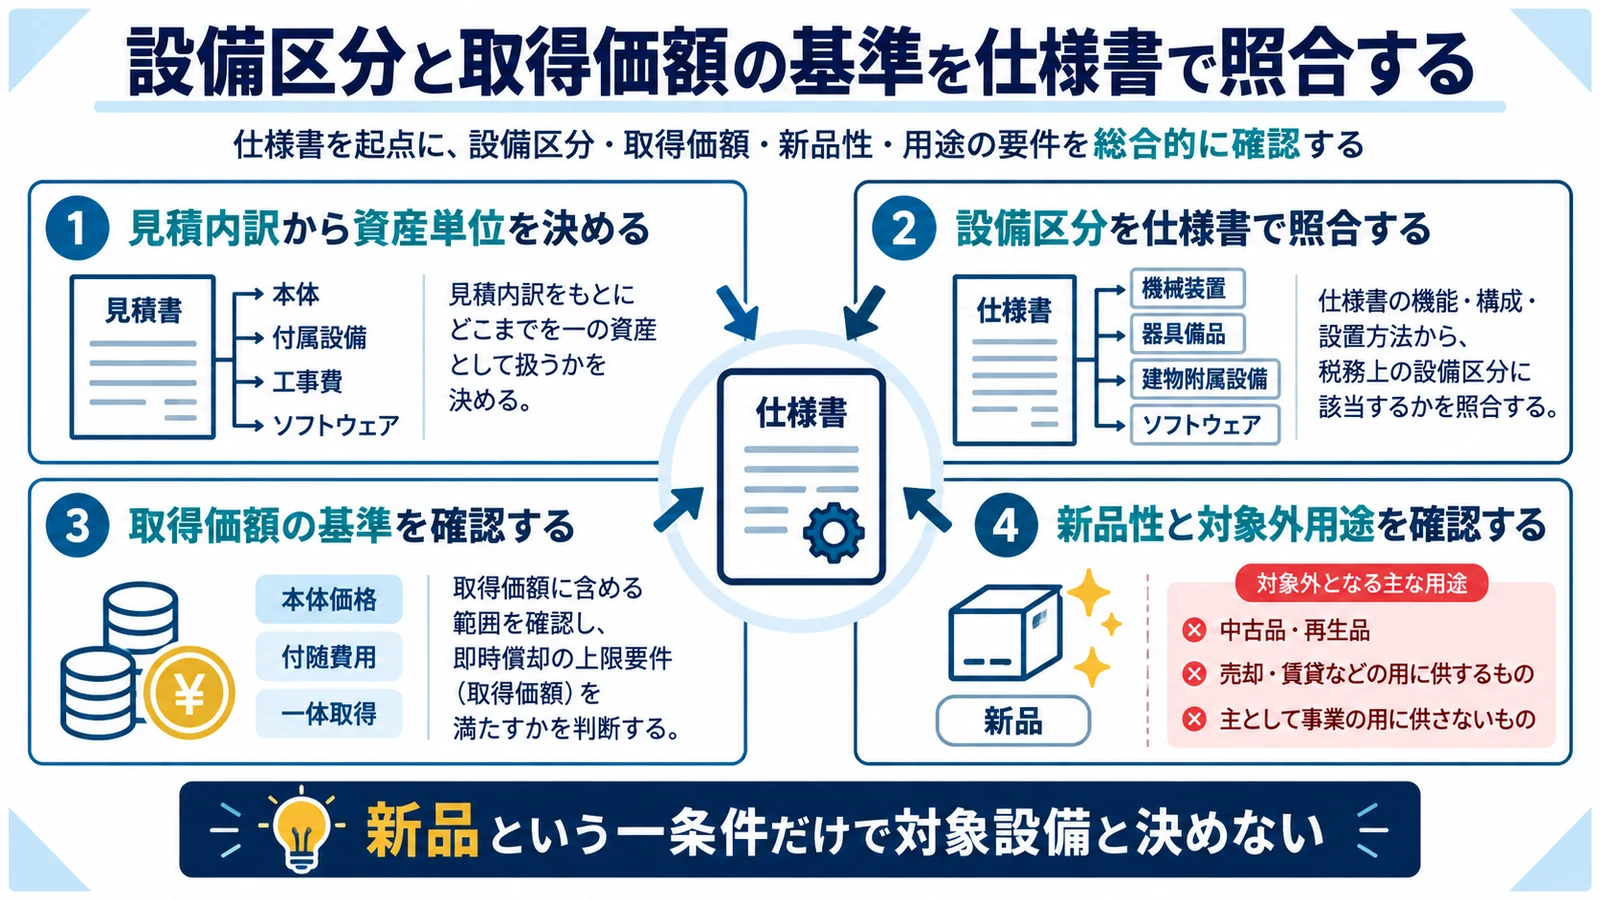
機械装置、器具備品、建物附属設備、ソフトウェアなどで基準が異なります。セット商品は、本体、付属品、工事、ソフト、保守をどこまで一資産とするか整理します。
見積内訳から資産単位を決める
請求書の一式表記をそのまま使いません。 金額基準を避けるため恣意的に分割しない
独立して機能するか、同時に使う必要があるか、取得・設置の関係を確認し、資産番号を割り当てます。送料、据付、試運転など取得価額へ含める費用も洗い出します。
新品性と対象外用途を確認する
新品でも用途によって対象外になることがあります。 新品という一条件だけで対象設備と決めない
製造番号、出荷証明、納品日、過去使用の有無を確認します。貸付け、事務用、福利厚生など制度上の除外や制限に該当しないか、実際の利用形態で判定します。
A・B・D・E類型は証明方法と計画内容で選ぶ
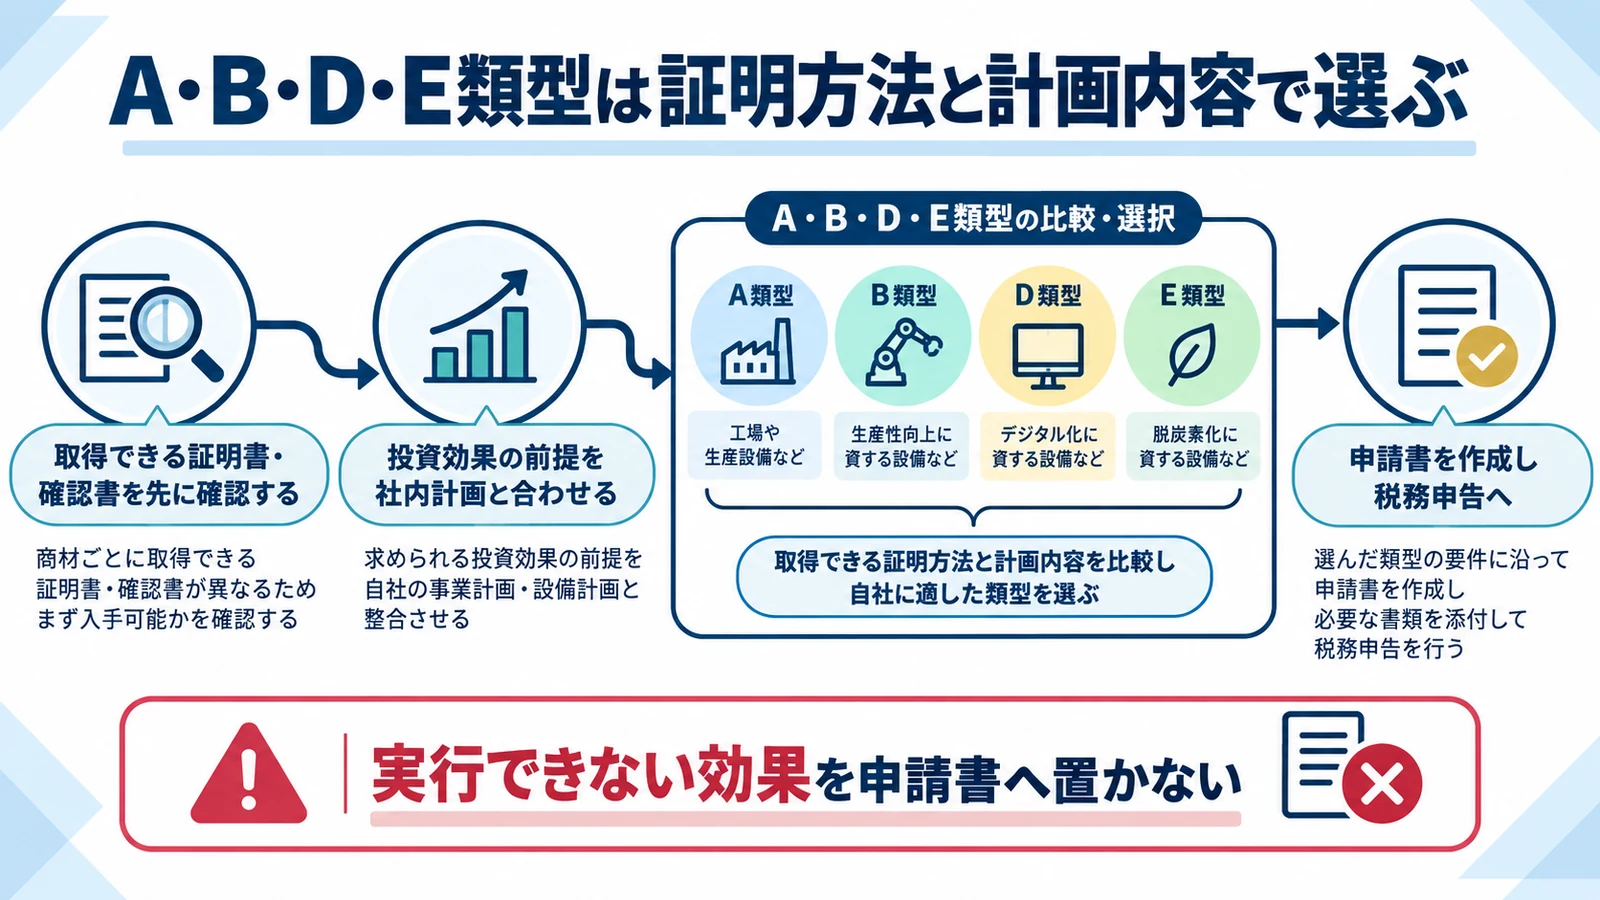
経営強化税制の類型は、設備の生産性や投資利益率、経営資源集約化、規模拡大など確認する内容が異なります。商材名から類型を固定せず、計画と証拠が合う類型を選びます。
取得できる証明書・確認書を先に確認する
メーカーの発行可否が工程を左右します。 契約後に証明書が出ないと気付かないようにする
A類型は工業会等証明書の対象か、B・D・E類型は投資計画の確認が可能かを確認します。必要な数値、申請先、審査期間を一覧化します。
投資効果の前提を社内計画と合わせる
申請用の数字だけを別に作りません。 実行できない効果を申請書へ置かない
売上、原価、人件費、稼働率、投資額を事業計画と同じ前提で作ります。達成状況を月次で追えるKPIへ落とし、計画変更時の手続も確認します。
認定・取得・供用の順序を契約前に設計する
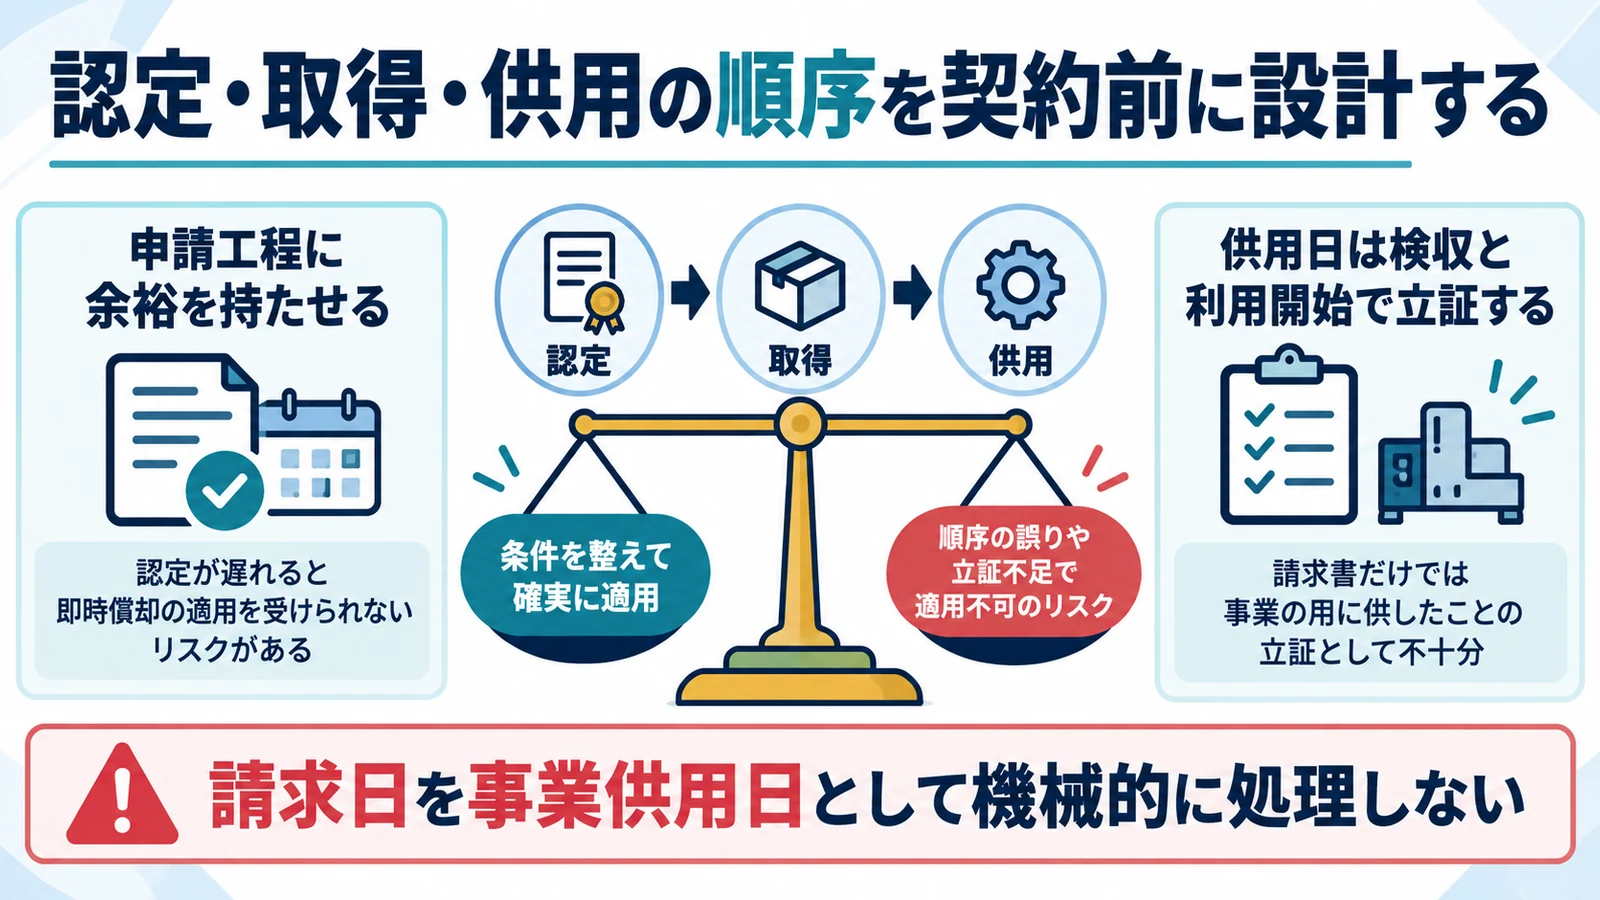
税制は書類を申告時に添付すれば終わるものではありません。証明書等、計画認定、設備取得、事業供用、申告の時系列を決算日から逆算します。
申請工程に余裕を持たせる
審査期間は自社で短縮できません。 決算直前の発注で認定が間に合うと決めつけない
GビズID、担当省庁、工業会・経済産業局への提出、補正、認定通知、納品を工程表にします。契約上の納期と支払条件を税制工程へ合わせます。
供用日は検収と利用開始で立証する
倉庫到着日だけでは利用開始を説明できません。 請求日を事業供用日として機械的に処理しない
設置、接続、設定、試運転、検収、初回利用、担当者引渡しを記録します。ソフトウェアはアカウント発行だけでなく業務利用開始を確認します。
制度利用には、類型に応じた証明書・確認書を取得し、経営力向上計画の認定を受けたうえで、計画に基づく設備取得と事業供用を行う流れが示されています。
国税庁は、申告前に決算調整・申告調整の把握漏れなどを確認するための自主点検表を公開し、適正申告に向けた自主監査を案内しています。
商材の収益・保守・出口を税制と別に審査する
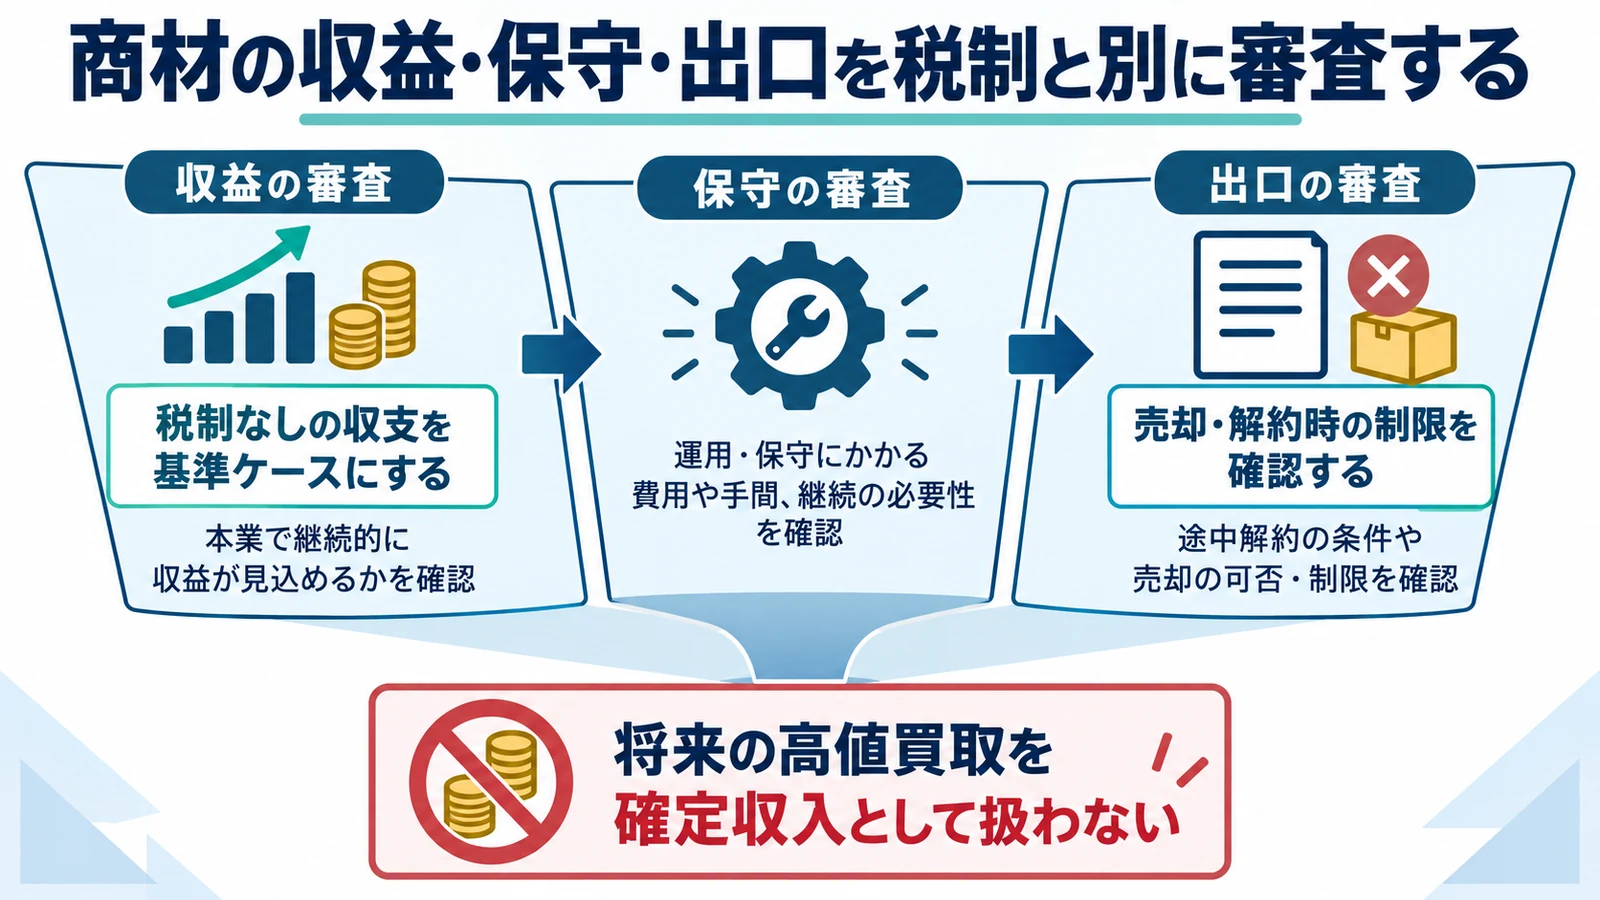
即時償却できても、設備自体の投資採算が低ければ会社価値は増えません。売上、維持費、故障、陳腐化、委託先、売却価額を税引後で比較します。
税制なしの収支を基準ケースにする
優遇税制を外しても必要な投資か確認します。 税効果で赤字投資を黒字に見せない
本業への利益貢献、運用費、停止損失、更新費を置き、通常償却のケースと比較します。税制を使えない場合の資金繰りにも耐えられるかを見ます。
売却・解約時の制限を確認する
出口は数年後に初めて考えるものではありません。 将来の高値買取を確定収入として扱わない
中古市場、移設費、データ消去、保守移管、買取条件、途中解約、売却益課税を確認します。専用設備は第三者売却が可能かを重点的に調べます。
販売会社の提案を税務根拠と契約で検証する
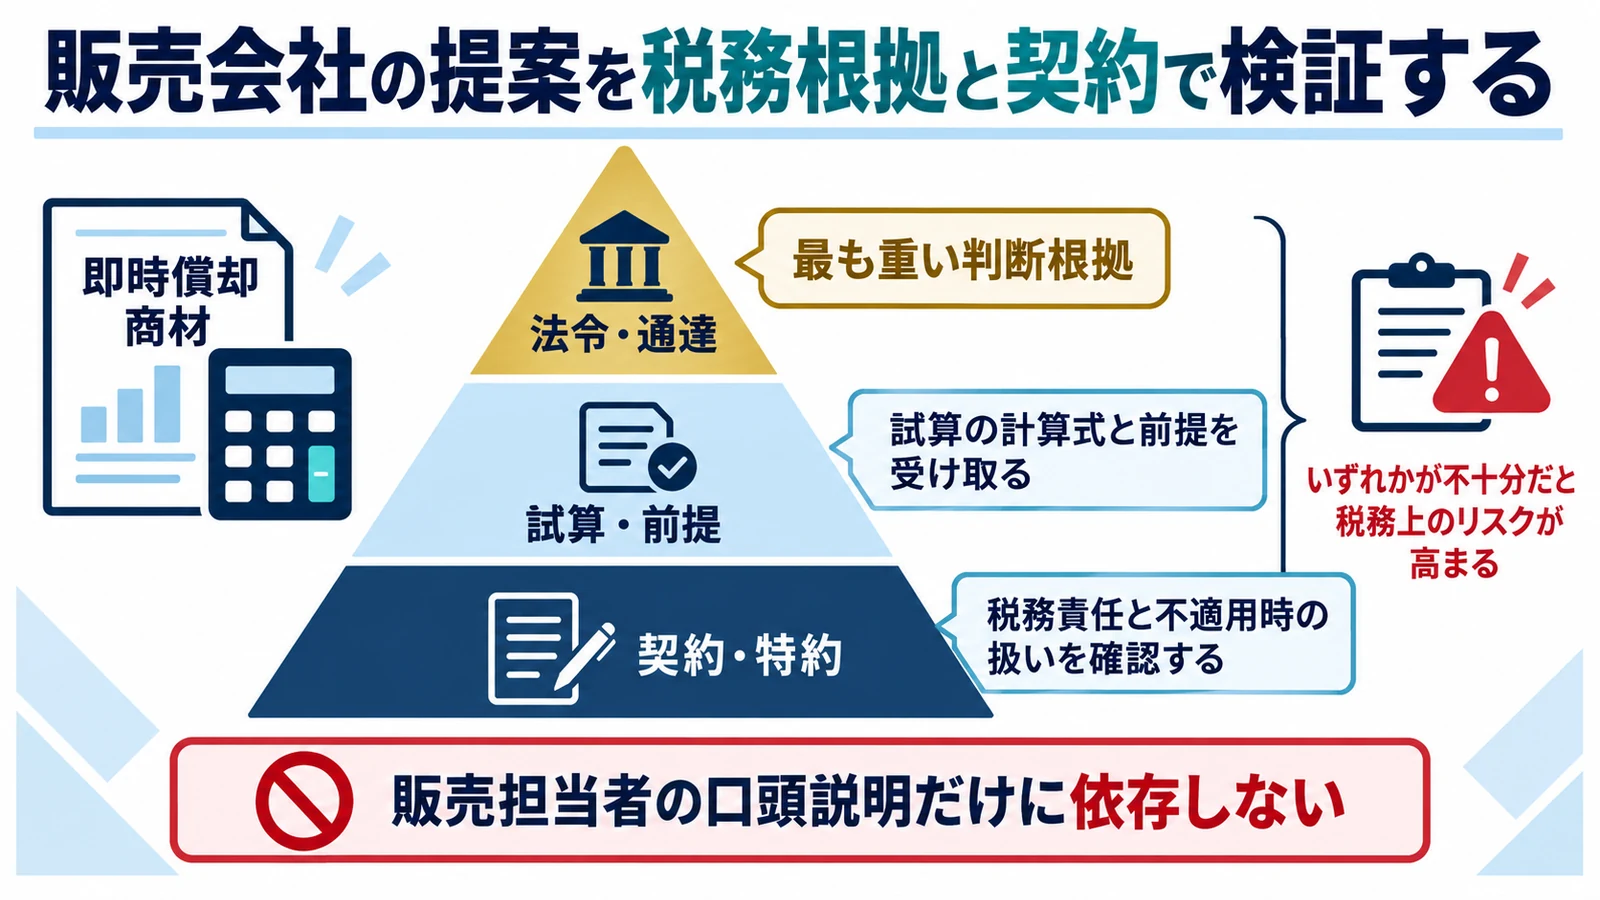
税制シミュレーションは、対象法人、取得価額、利益、税率、供用年度など多くの前提を含みます。前提を開示してもらい、自社数値で再計算します。
試算の計算式と前提を受け取る
大きな節税額ほど入力値を確認します。 概算税率だけの試算を確定効果として使わない
損金額、減る課税所得、法人税等、消費税、借入、手数料、将来売却を分けます。欠損金や中間納付を反映し、実納付額と混同しません。
税務責任と不適用時の扱いを確認する
誰が説明したかと申告責任は別です。 販売担当者の口頭説明だけに依存しない
資料の保証範囲、税制不適用時の解除、価格変更、証明書不発行、納期遅延の条項を確認します。自社税理士の意見を契約前に得ます。
即時償却商材は証拠チェーンを完成させて購入する
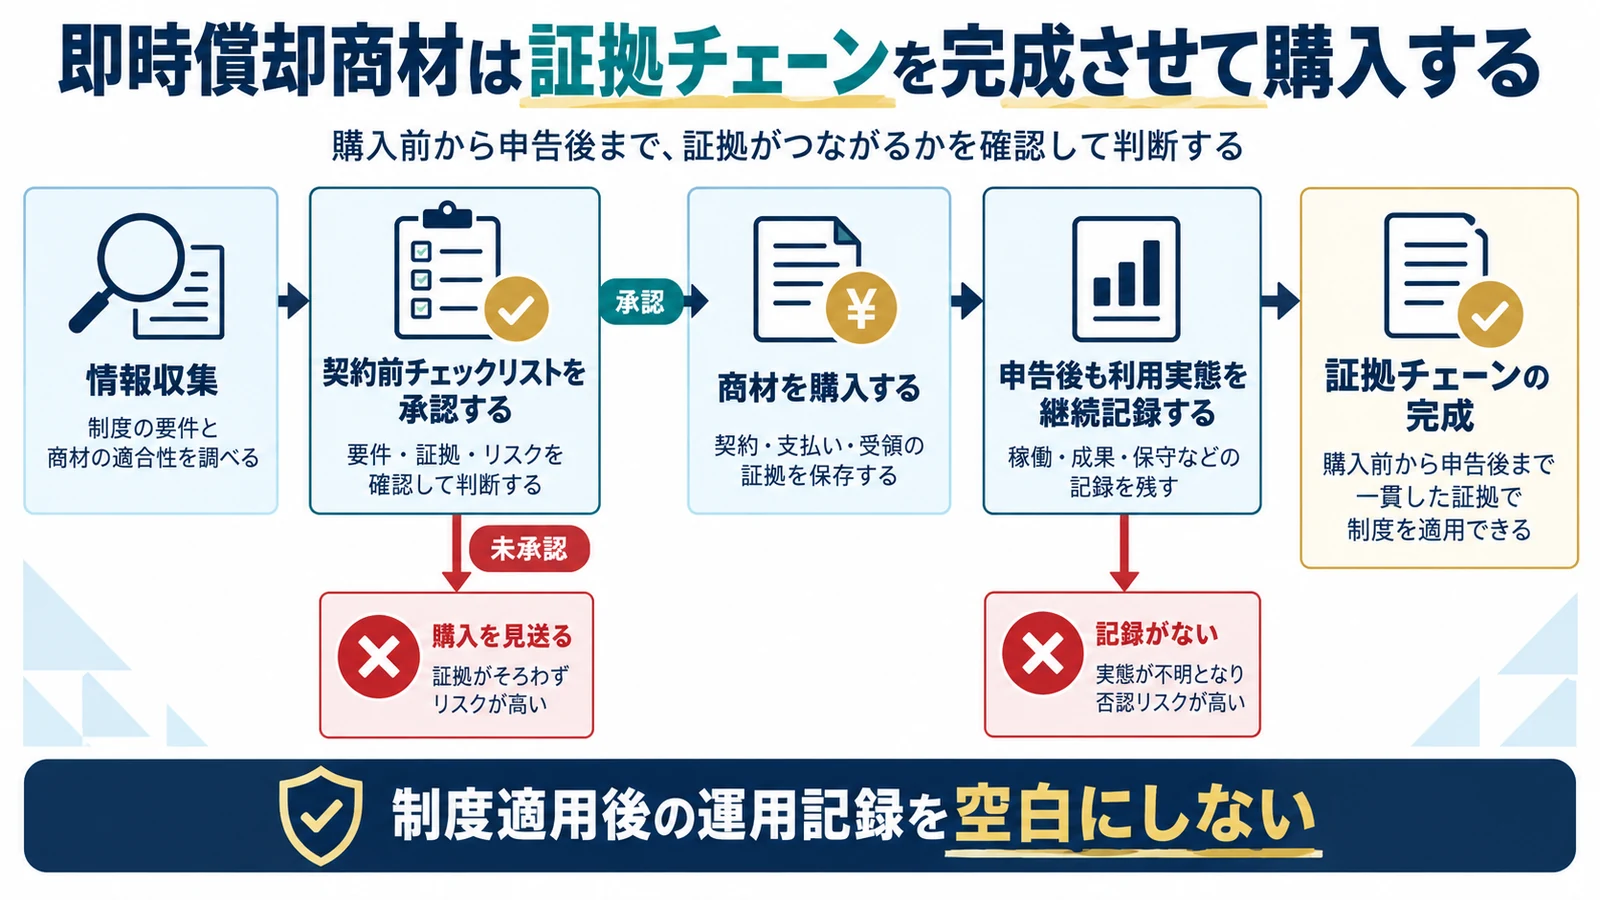
購入判断から申告まで、制度、契約、納品、供用、支払、固定資産台帳を資産番号でつなぎます。担当者交代後も追跡できる形にします。
契約前チェックリストを承認する
未確認項目を残したまま決済しません。 節税額だけの稟議で高額設備を買わない
法人要件、設備区分、類型、証明書、認定、納期、供用、収支、保守、出口、資金を一覧化します。税務・現場・法務・経営の承認日を記録します。
申告後も利用実態を継続記録する
取得年度だけ資料を集めて終わりません。 制度適用後の運用記録を空白にしない
稼働、売上、保守、故障、移設、計画KPI、売却を月次・年次で保存します。条件変更があれば認定計画と税務処理への影響を再確認します。
制度利用には、類型に応じた証明書・確認書を取得し、経営力向上計画の認定を受けたうえで、計画に基づく設備取得と事業供用を行う流れが示されています。
国税庁は、申告前に決算調整・申告調整の把握漏れなどを確認するための自主点検表を公開し、適正申告に向けた自主監査を案内しています。
即時償却 商材でよくある質問
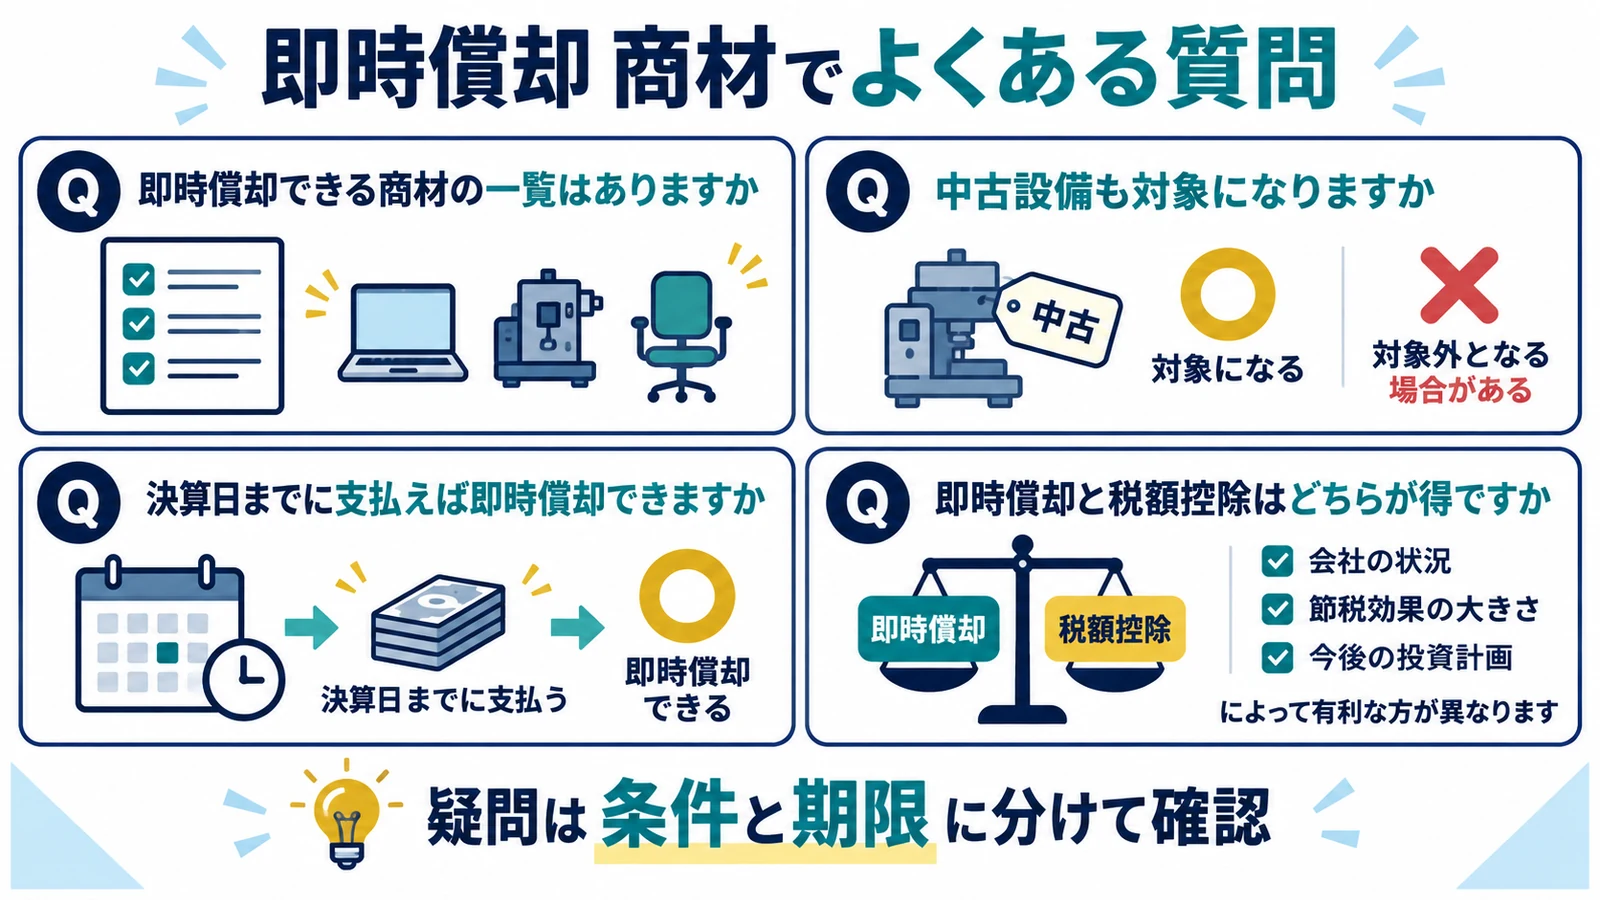
即時償却できる商材の一覧はありますか
商品名だけで確定する一覧ではなく、制度ごとの対象法人・設備・用途・手続へ個別案件を照合します。
中古設備も対象になりますか
中小企業経営強化税制では新品の対象設備が前提です。利用する別制度がある場合はその要件を確認します。
決算日までに支払えば即時償却できますか
支払だけでは足りません。認定等の手続と、決算日までの取得・事業供用を事実に沿って確認します。
即時償却と税額控除はどちらが得ですか
利益、税額控除限度、将来利益、資金繰りで変わります。複数年度の税引後キャッシュフローで比較してください。
中小企業経営強化税制は、青色申告を行う一定の中小企業者等が、認定計画に記載した新品の対象設備を指定事業に供用した場合に、特別償却または税額控除を選択できる制度です。
制度利用には、類型に応じた証明書・確認書を取得し、経営力向上計画の認定を受けたうえで、計画に基づく設備取得と事業供用を行う流れが示されています。
