
月次試算表の活用法|決算前の利益・納税予測を早める
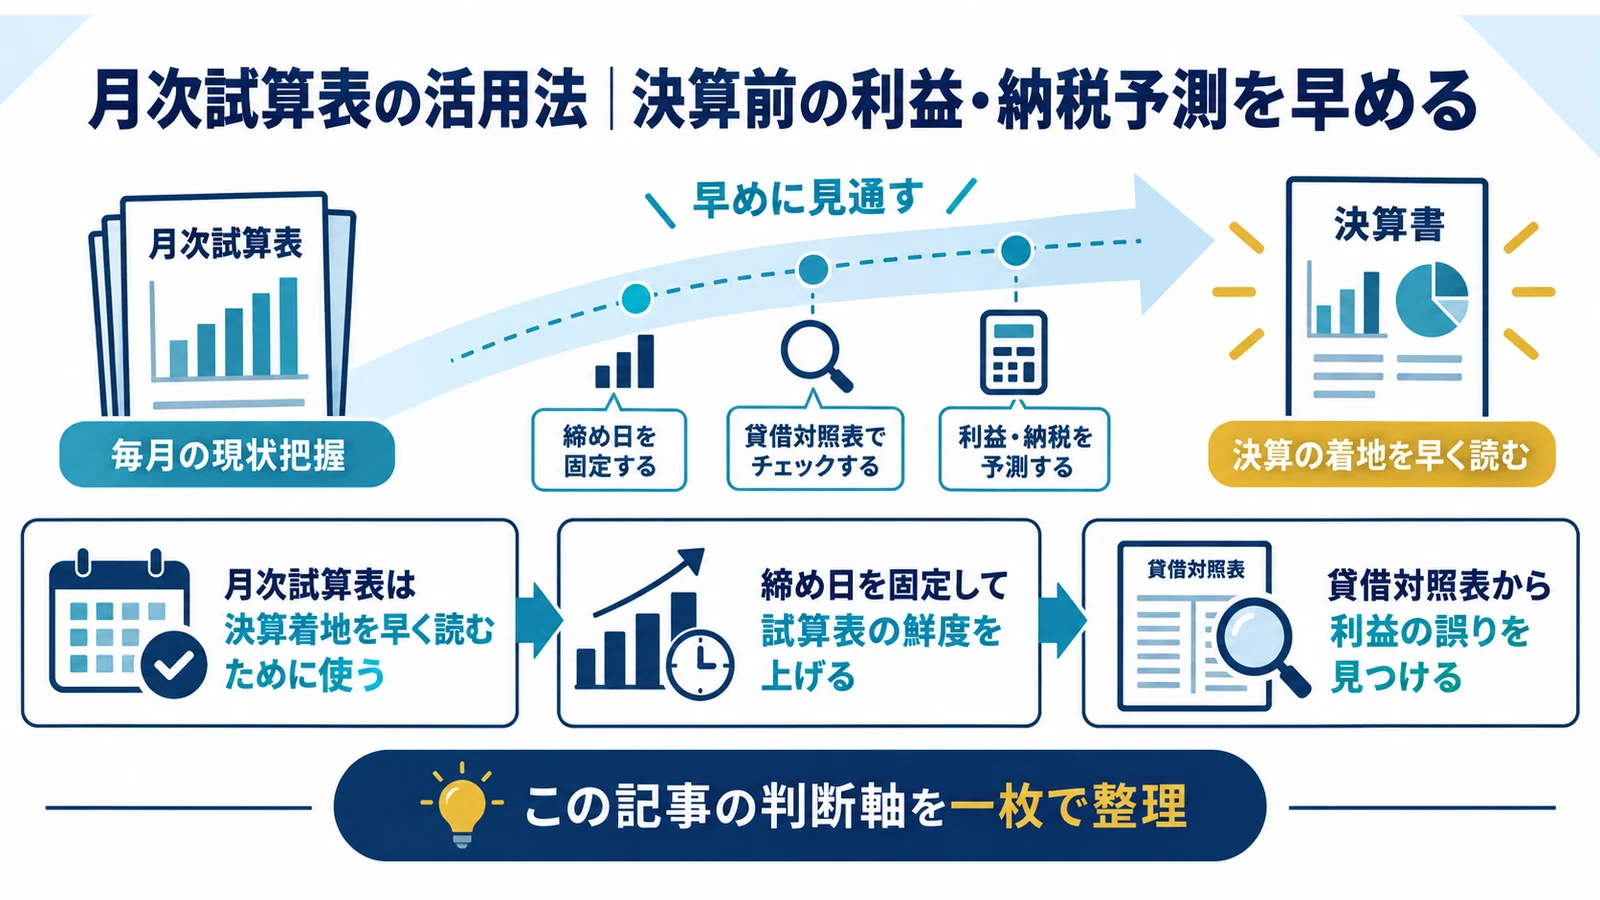
月次試算表は、税理士へ渡して終わる帳票ではありません。貸借対照表と損益計算書を早く正確に締め、決算着地、法人税・消費税、3~6か月先の資金繰りへつなげることで、節税策を『間に合う時期』に判断できます。経営会議で見る順番と実務フォーマットを解説します。
- 月次試算表は決算着地を早く読むために使う
- 締め日を固定して試算表の鮮度を上げる
- 貸借対照表から利益の誤りを見つける
- 月次利益から課税所得へ橋を架ける
月次試算表は決算着地を早く読むために使う
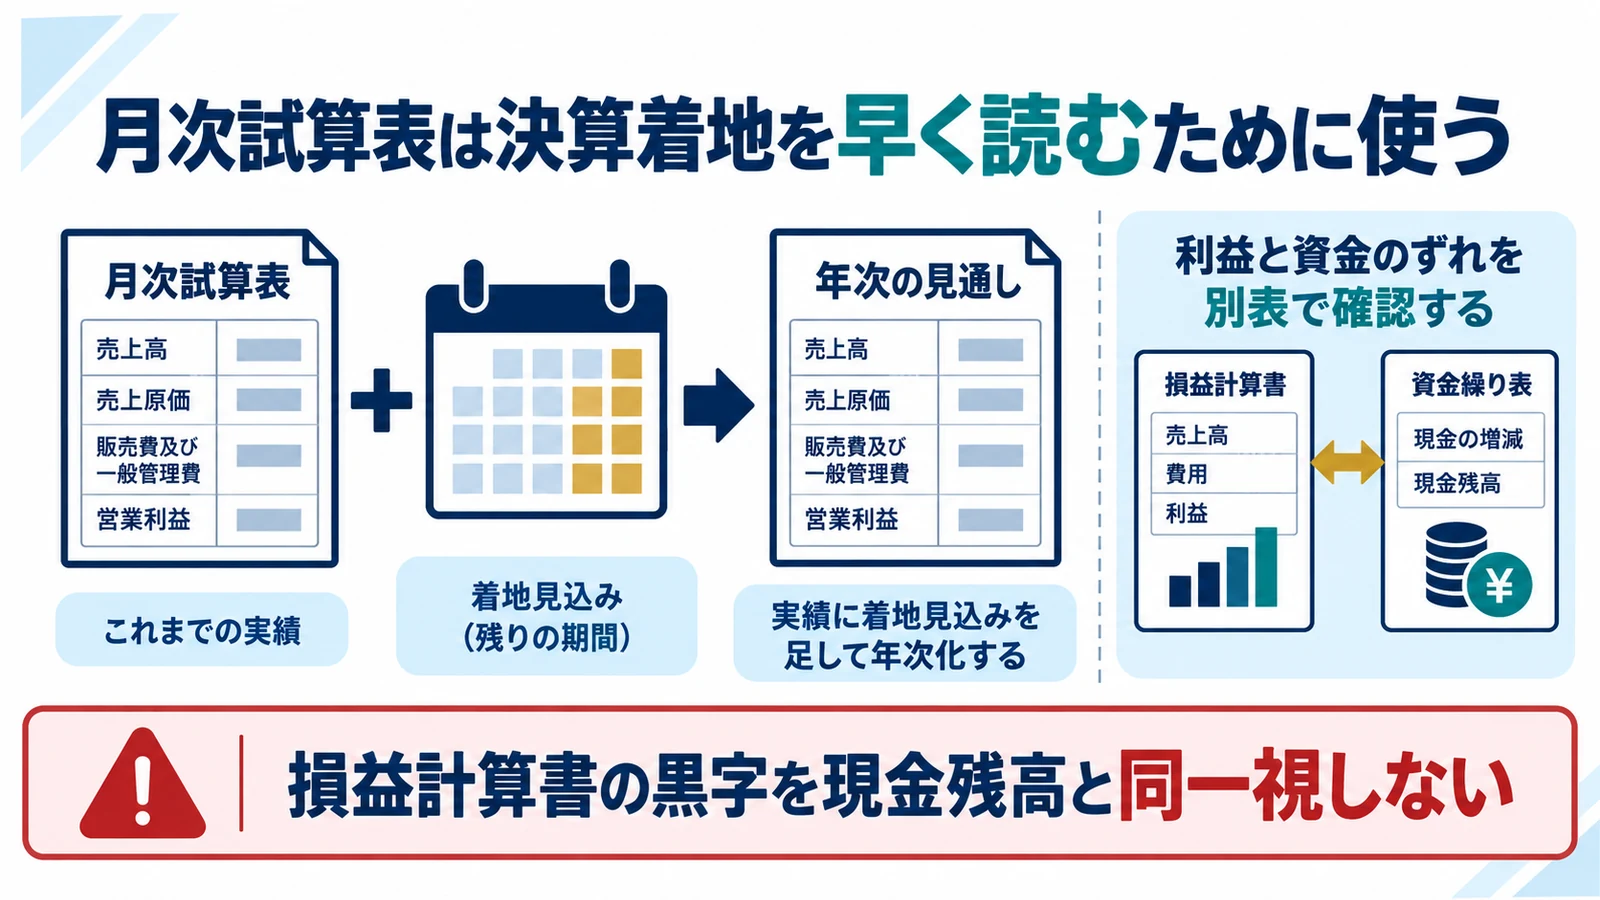
月次試算表は、当月までの貸借対照表と損益計算書を確認する資料です。前年同月や予算との比較だけでなく、残り月数の見込みを加えて年間利益と納税額を更新すると意思決定に使えます。
実績に着地見込みを足して年次化する
累計実績だけでは決算を読めません。 前年実績をそのまま残り月へ延ばさない
当月までの売上・粗利・固定費へ、受注残、季節性、採用、賞与、設備投資を月別に加えます。楽観・標準・慎重の三つの着地を作り、税引前利益と現預金残高を同じ画面で見ます。
利益と資金のずれを別表で確認する
黒字でも資金不足は起こります。 損益計算書の黒字を現金残高と同一視しない
売掛金回収、買掛金支払、借入返済、設備代金、納税を資金繰り表へ移します。月次試算表の現預金残高と通帳を一致させ、3~6か月先の最低残高を確認します。
締め日を固定して試算表の鮮度を上げる
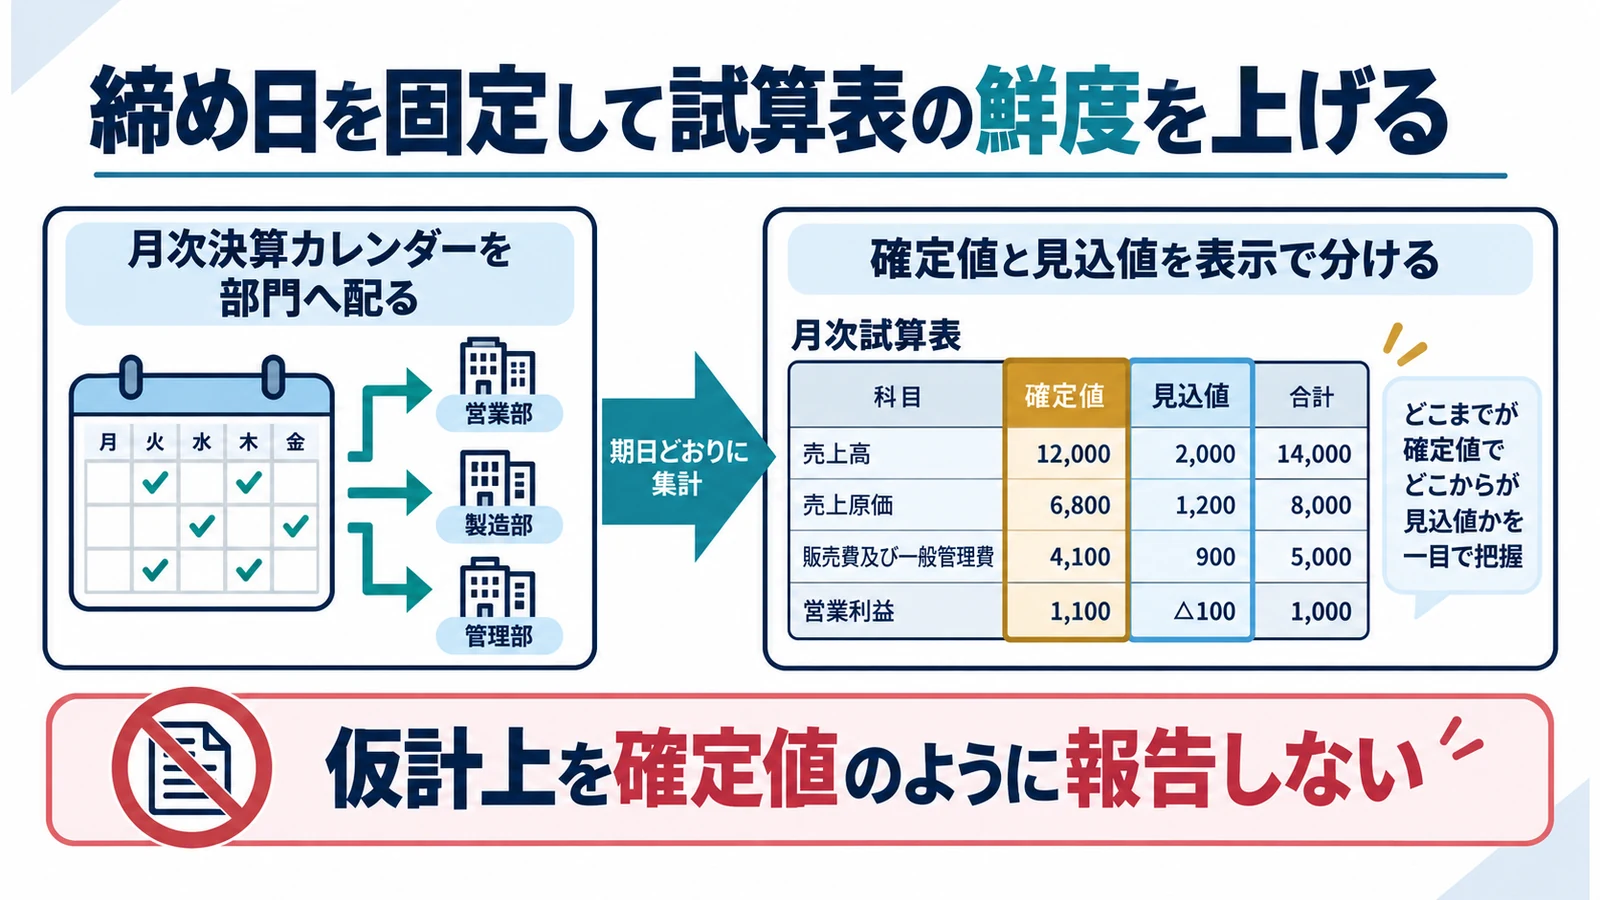
決算対策へ使うには、翌月末に出る試算表では遅すぎます。請求・経費・給与・在庫・通帳の締め手順を標準化し、毎月同じ日までにレビューできる状態を目指します。
月次決算カレンダーを部門へ配る
経理だけでは締められません。 資料待ちのまま試算表を何週間も止めない
請求書発行、仕入計上、経費精算、勤怠、在庫、クレジットカード、銀行連携の締切を決めます。未提出項目は仮計上し、翌月に自動消込できる管理番号を付けます。
確定値と見込値を表示で分ける
速さのために精度を隠しません。 仮計上を確定値のように報告しない
未着請求、売上見込、棚卸概算にはフラグを付け、金額と解消予定日を注記します。経営会議では確定利益と見込調整後利益を並べ、判断に必要な精度を共有します。
月次試算表の貸借対照表・損益計算書と預金通帳を基に、3~6か月先の資金状況を予測する資金繰り表を作る方法が案内されています。
法人税の確定申告書は、原則として事業年度終了日の翌日から2か月以内に提出します。
貸借対照表から利益の誤りを見つける
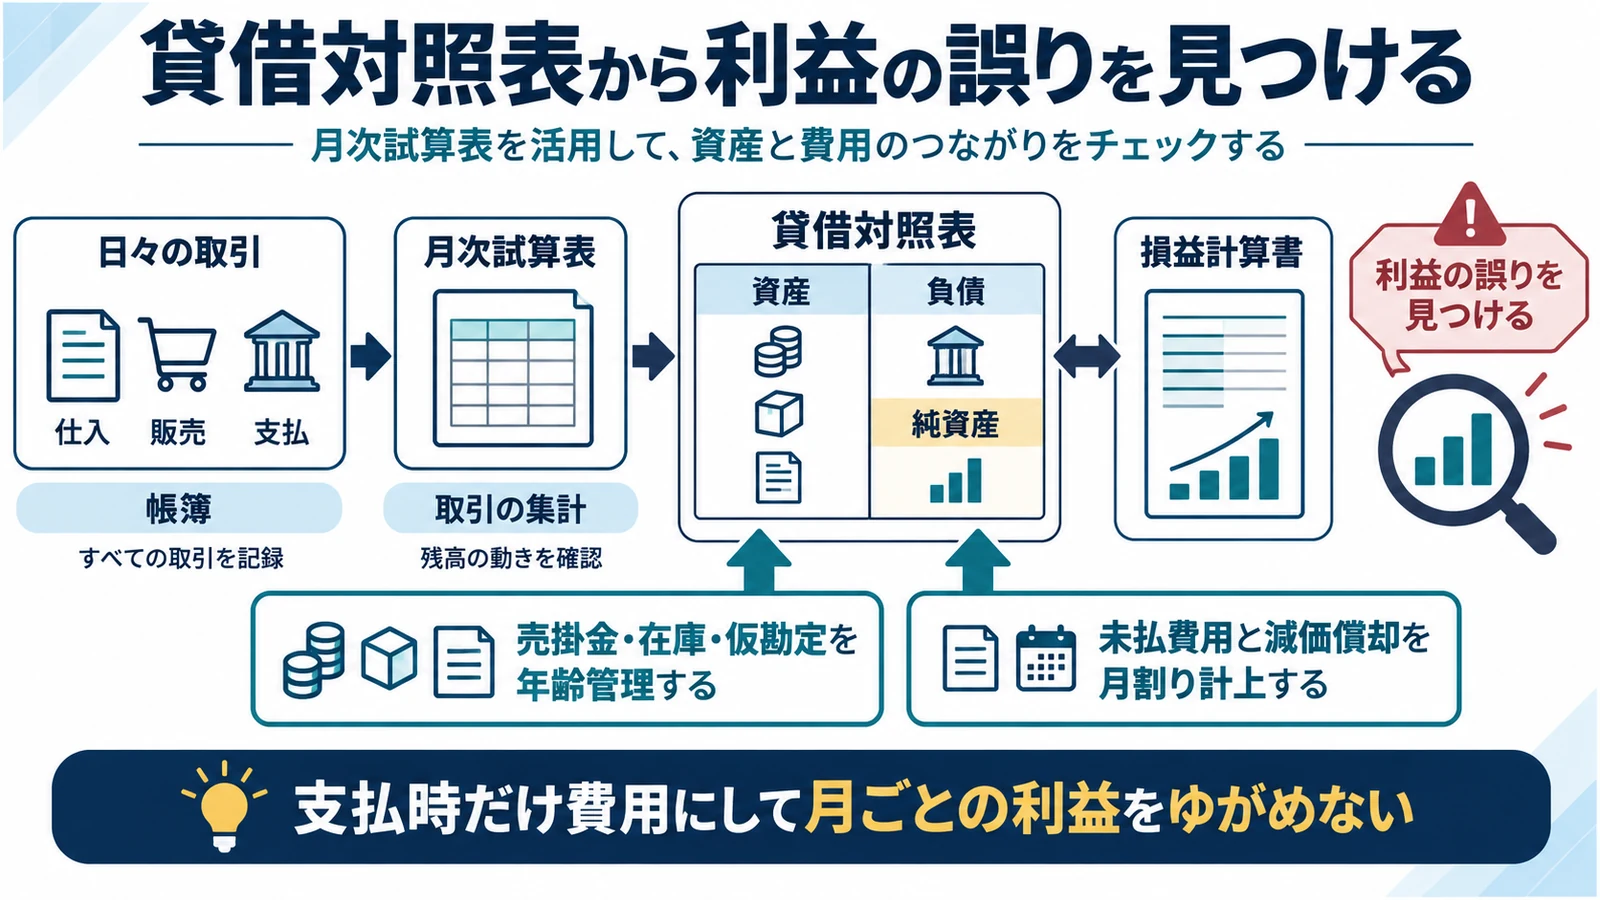
損益計算書だけを見ると、未回収売掛金、滞留在庫、仮払金、未計上債務を見落とします。月次では貸借対照表の増減と残高年齢を確認し、利益の質を点検します。
売掛金・在庫・仮勘定を年齢管理する
残高が増えた理由を説明します。 前年末残高を理由なく繰り越さない
売掛金は得意先別回収期限、在庫は品目別回転、仮払金・立替金・前払費用は発生日と精算予定を一覧化します。長期滞留を発見したら、回収・評価・費用振替を検討します。
未払費用と減価償却を月割り計上する
費用の抜けは利益予測を膨らませます。 支払時だけ費用にして月ごとの利益をゆがめない
給与賞与、社会保険、家賃、外注費、利息、保険、減価償却を発生ベースで月次計上します。年払い費用は前払費用から振り替え、固定資産台帳と総勘定元帳を照合します。
月次利益から課税所得へ橋を架ける
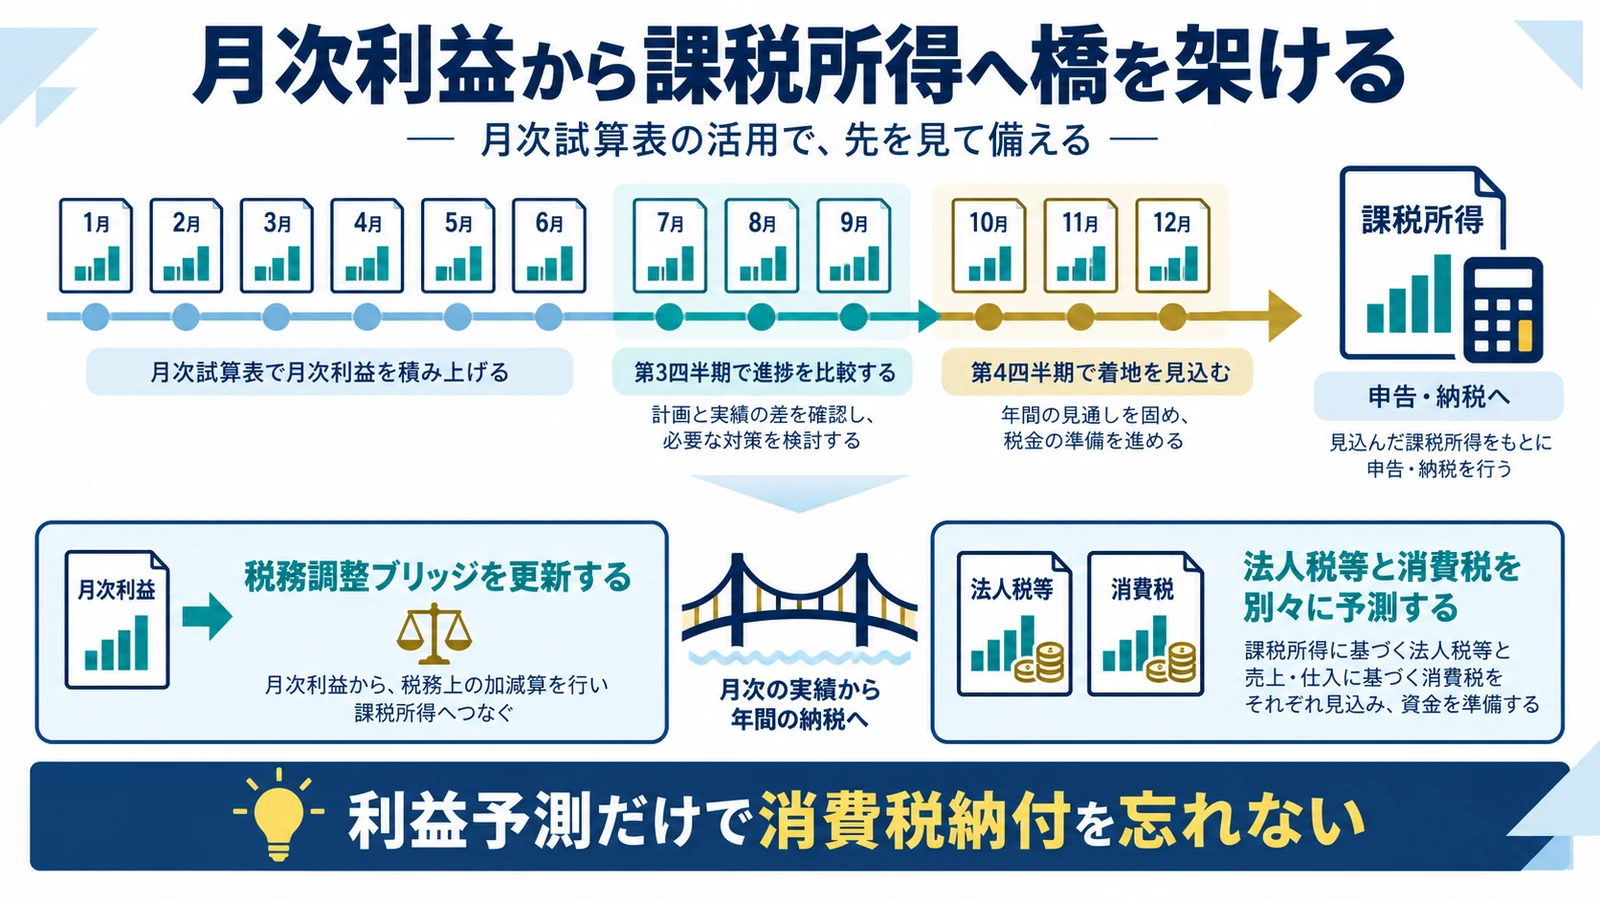
会計上の税引前利益と法人税の課税所得は一致しません。交際費、役員給与、減価償却、寄附金、受取配当、欠損金などの税務調整見込を月次で足し引きします。
税務調整ブリッジを更新する
決算時に初めて別表を想像しません。 会計利益へ単純な税率だけを掛けない
税引前利益を起点に、加算・減算項目、欠損金控除、税額控除を一覧化します。各項目へ担当者、根拠、確度を付け、取引が確定した月に更新します。
法人税等と消費税を別々に予測する
税目ごとに計算基礎が違います。 利益予測だけで消費税納付を忘れない
法人税・地方法人税・住民税・事業税は所得等から、消費税は課税売上・課税仕入と控除方法から試算します。中間納付額を控除し、決算後に必要な実納付額を表示します。
節税策は決算6・3・1か月前で選別する
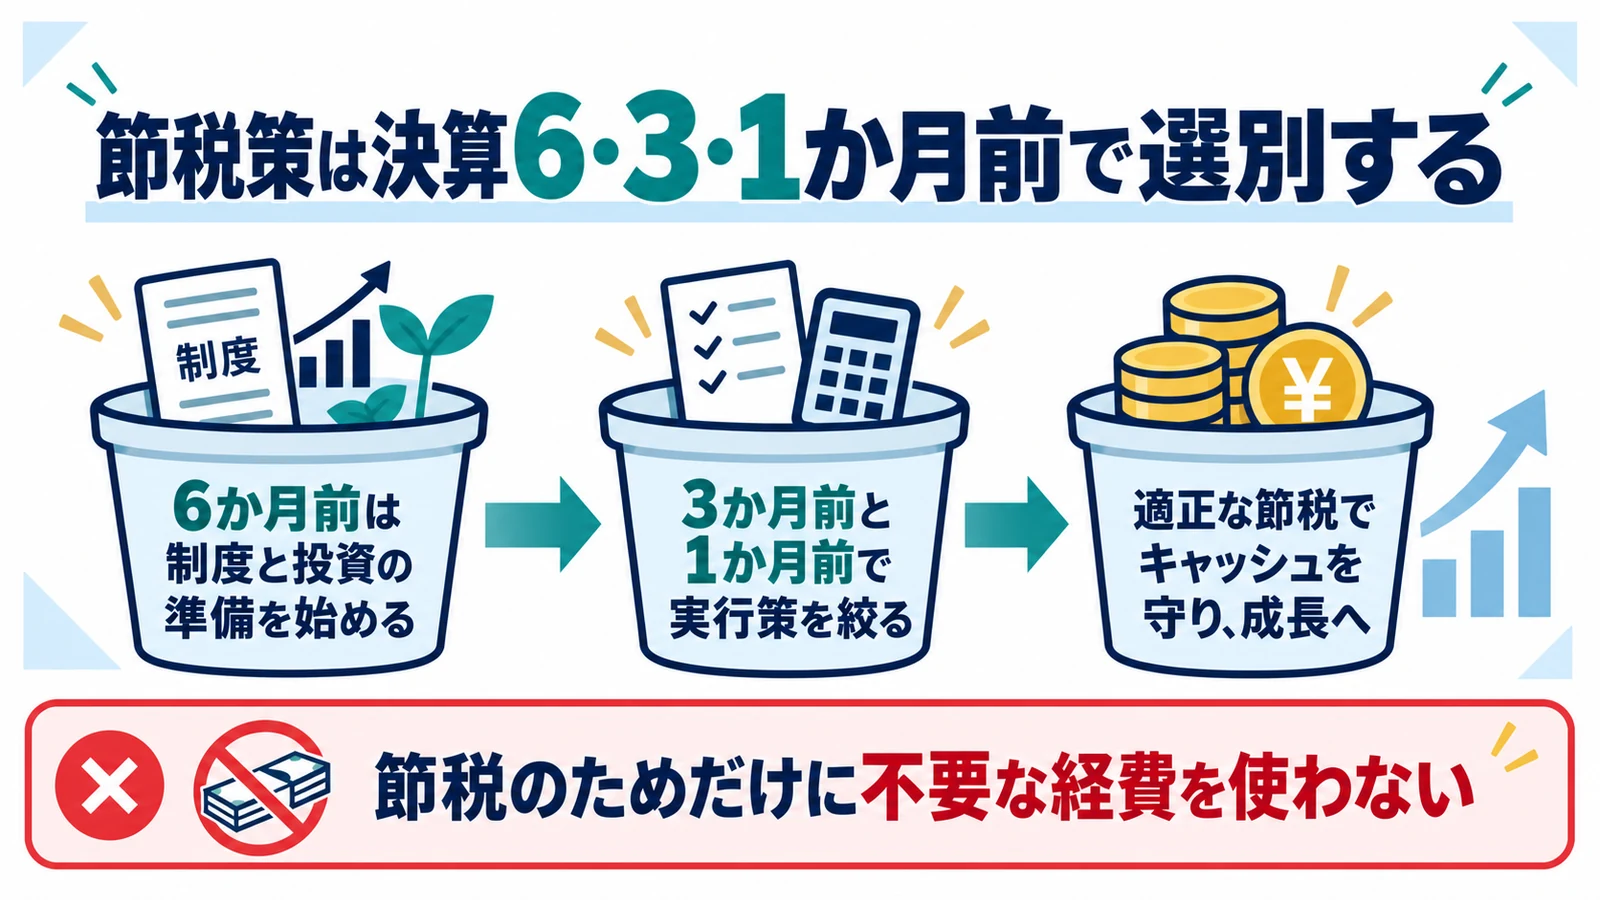
節税策には、事前届出、認定、契約、納品、事業供用、社内決議など異なる期限があります。月次試算表で着地が見えたら、残り期間に間に合う策だけを候補にします。
6か月前は制度と投資の準備を始める
時間のかかる施策を先に見ます。 認定前提の投資を決算直前に注文しない
設備投資の必要性、経営力向上計画、賃上げ、人材採用、決算期変更などを検討します。節税効果だけでなく、本業の投資採算、認定期間、資金調達、供用可能日を確認します。
3か月前と1か月前で実行策を絞る
残り日数に応じて判断します。 節税のためだけに不要な経費を使わない
3か月前は利益・税額の精度を上げ、修繕、賞与、広告、在庫、回収を検討します。1か月前は納品・役務完了・決議が間に合うものだけを実行し、不要な駆け込み支出を避けます。
法人税の確定申告書は、原則として事業年度終了日の翌日から2か月以内に提出します。
予定申告の中間税額は、前事業年度の確定法人税額と事業年度の月数を基礎に計算します。
月次試算表を納税資金の積立てへつなげる
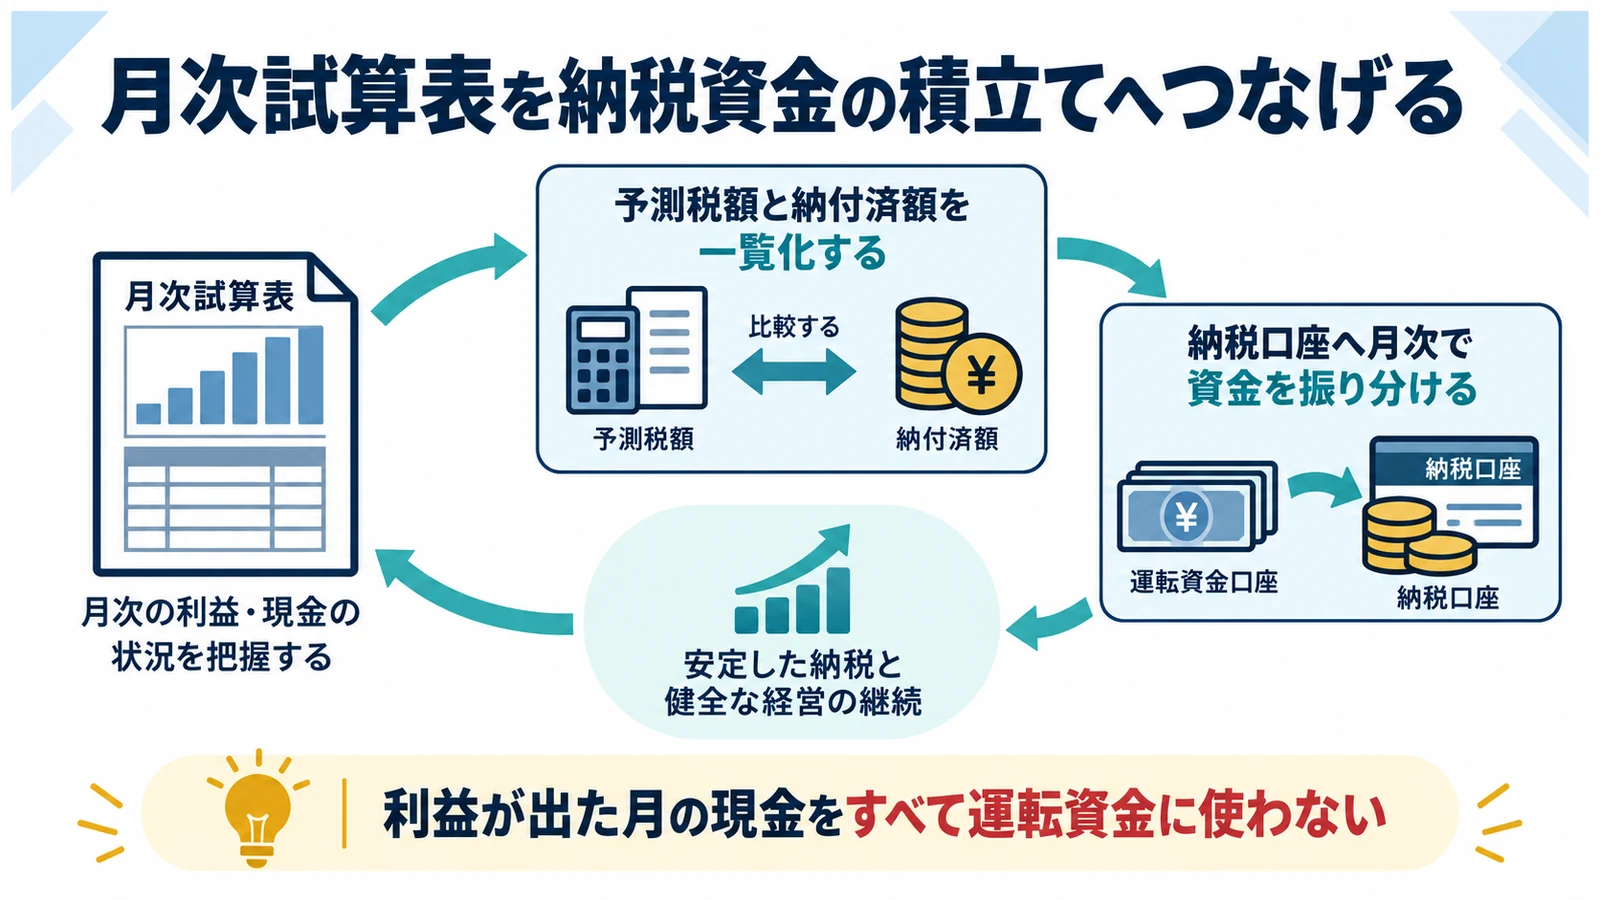
法人税の確定申告・納付は原則として事業年度終了日の翌日から2か月以内です。決算後に慌てないよう、月次の予測税額から中間納付を差し引き、必要資金を積み立てます。
予測税額と納付済額を一覧化する
総額と残額を分けます。 年税額だけ見て中間納付を二重に見積もらない
法人税等、消費税、源泉所得税、固定資産税を税目別に、予測年税額、中間・予定納付、未払計上、実納付見込、期限で管理します。利益シナリオが変わるたび残額を更新します。
納税口座へ月次で資金を振り分ける
会計上の未払税金だけでは現金を守れません。 利益が出た月の現金をすべて運転資金に使わない
実納付見込を残り月数で割り、事業用口座から納税用口座へ移します。大型投資や配当の決裁時には、移動済み納税資金を自由資金から除外して判断します。
経営会議では差異・原因・行動を一続きにする
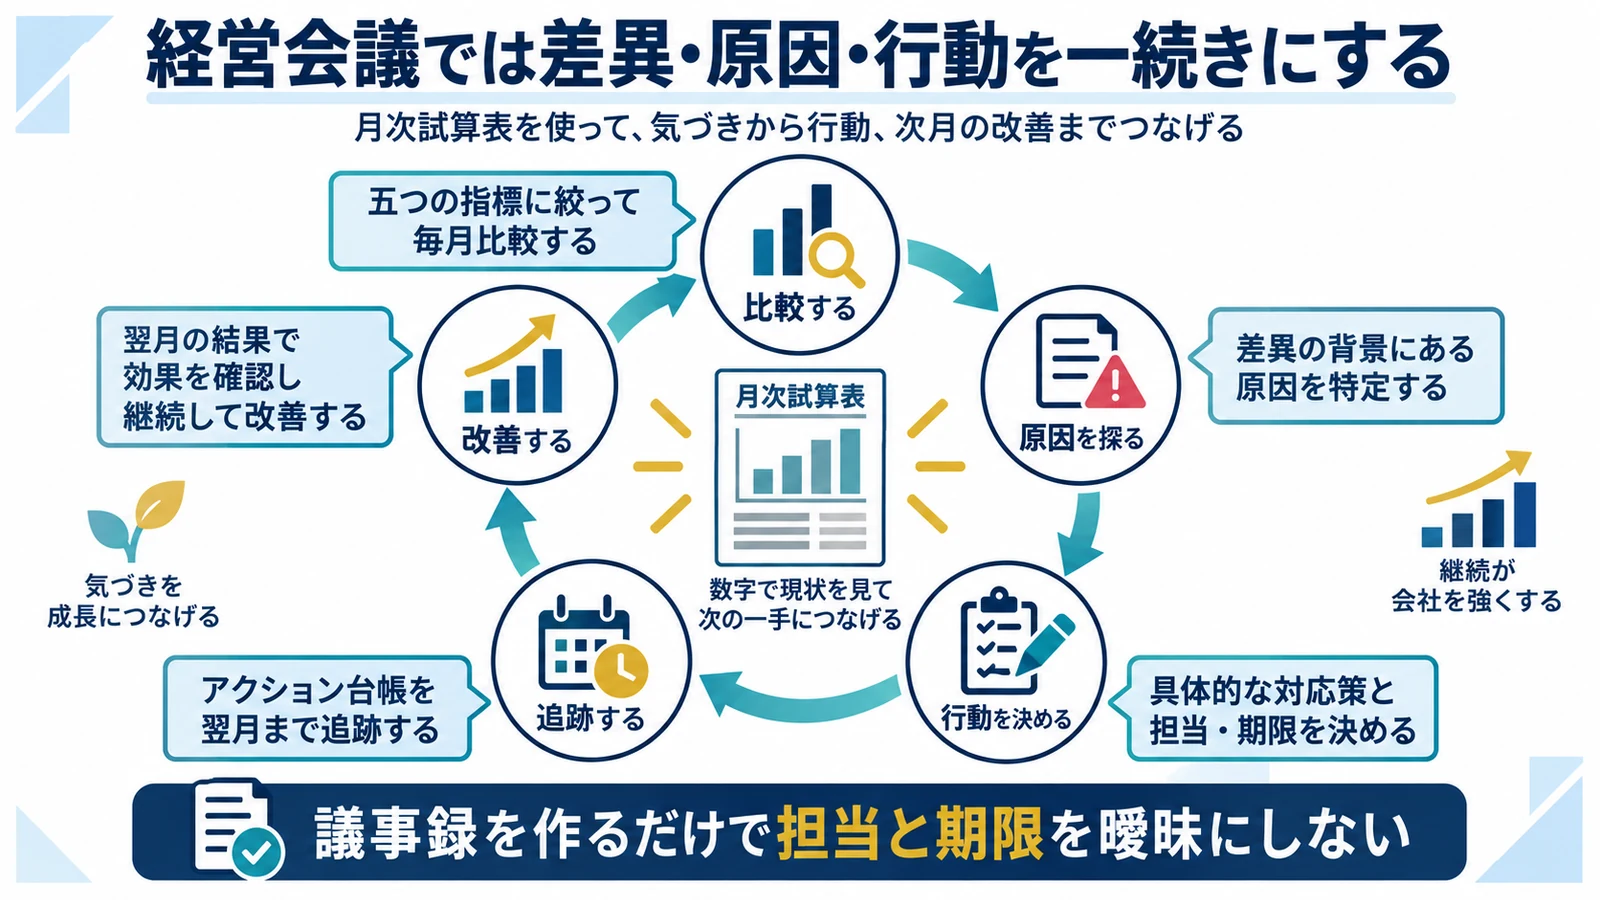
試算表の科目を読み上げるだけでは行動につながりません。重要差異を選び、原因、責任者、期限、期待効果まで決めることで、翌月の数字へ反映できます。
五つの指標に絞って毎月比較する
情報量より継続性を優先します。 全科目を同じ深さで説明して会議を消耗させない
売上、粗利率、営業利益、運転資金、現預金残高を基本に、会社固有のKPIを加えます。実績・予算・前年・着地予測を並べ、基準を超えた差異だけ詳細分析します。
アクション台帳を翌月まで追跡する
会議の結論を数字へ戻します。 議事録を作るだけで担当と期限を曖昧にしない
値上げ、仕入交渉、回収、在庫削減、採用、投資、節税検討について、担当者、期限、金額効果、進捗を記録します。翌月は実行結果と試算表の変化を照合します。
月次試算表の精度を四半期ごとに改善する
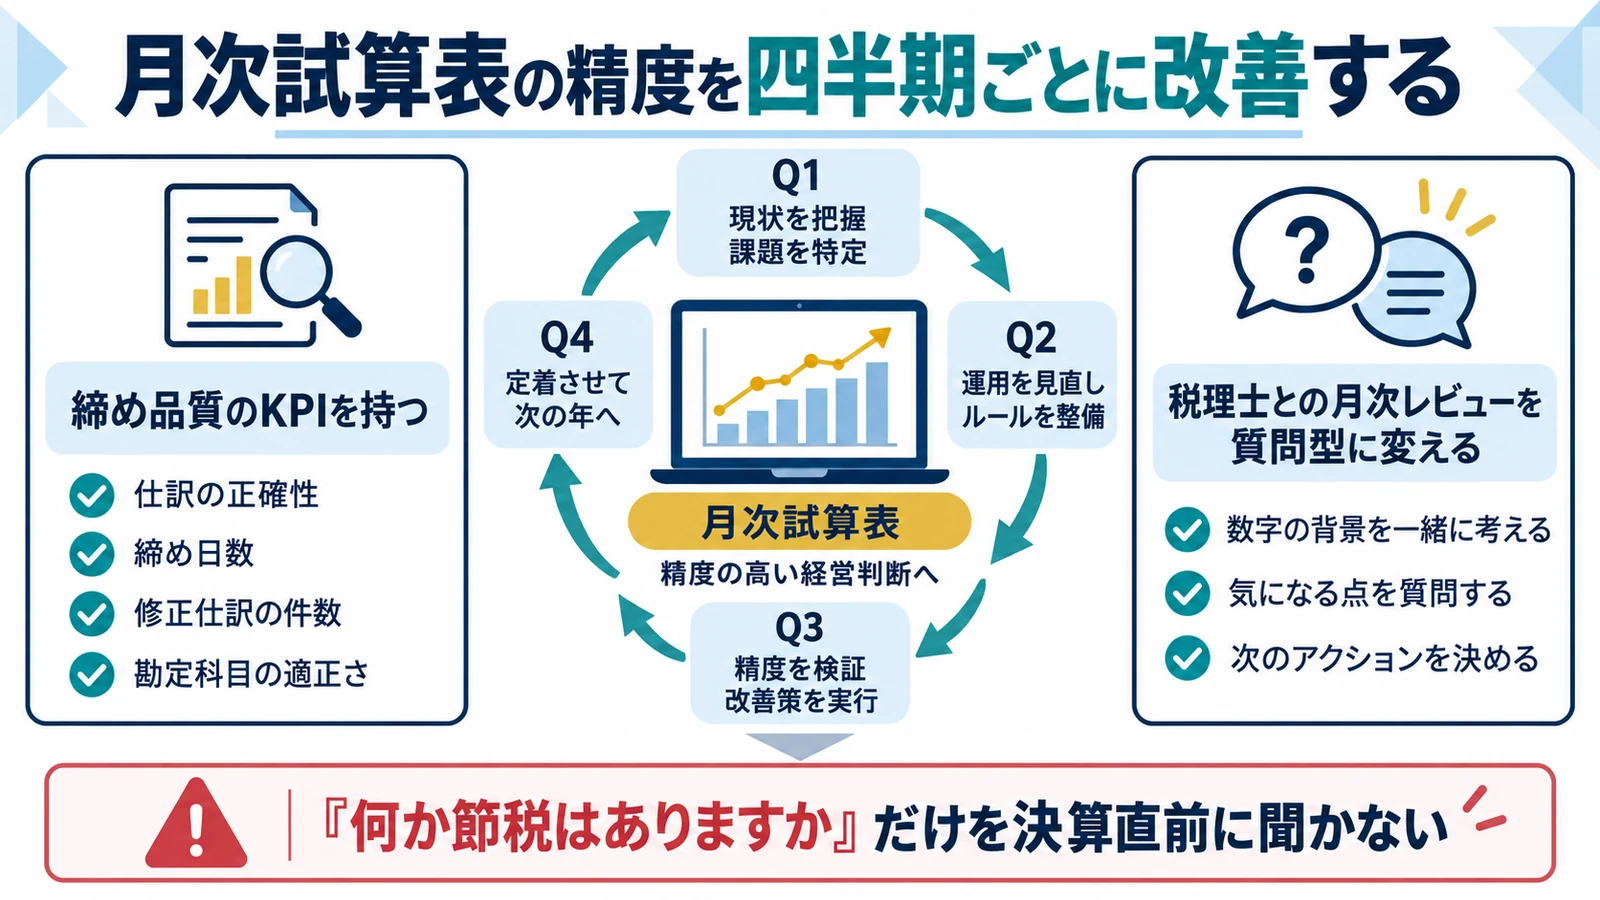
完璧な月次決算を最初から目指すと止まりやすくなります。締め日数、仮計上額、差異修正、予測誤差を測り、重要項目から改善します。
締め品質のKPIを持つ
経理業務も測定します。 速さだけを追って大きな誤差を放置しない
翌月何営業日で締めたか、未確定項目の金額、翌月修正額、年間利益予測と実績の誤差を記録します。誤差の大きい売上・原価・在庫からルールを直します。
税理士との月次レビューを質問型に変える
帳票受領だけで終わらせません。 『何か節税はありますか』だけを決算直前に聞かない
利益着地、税務調整、納税資金、期限のある選択肢、異常残高を質問リストにして共有します。四半期ごとに予測税額と実績を検証し、決算直前の想定外を減らします。
法人税の確定申告書は、原則として事業年度終了日の翌日から2か月以内に提出します。
予定申告の中間税額は、前事業年度の確定法人税額と事業年度の月数を基礎に計算します。
月次試算表 活用でよくある質問
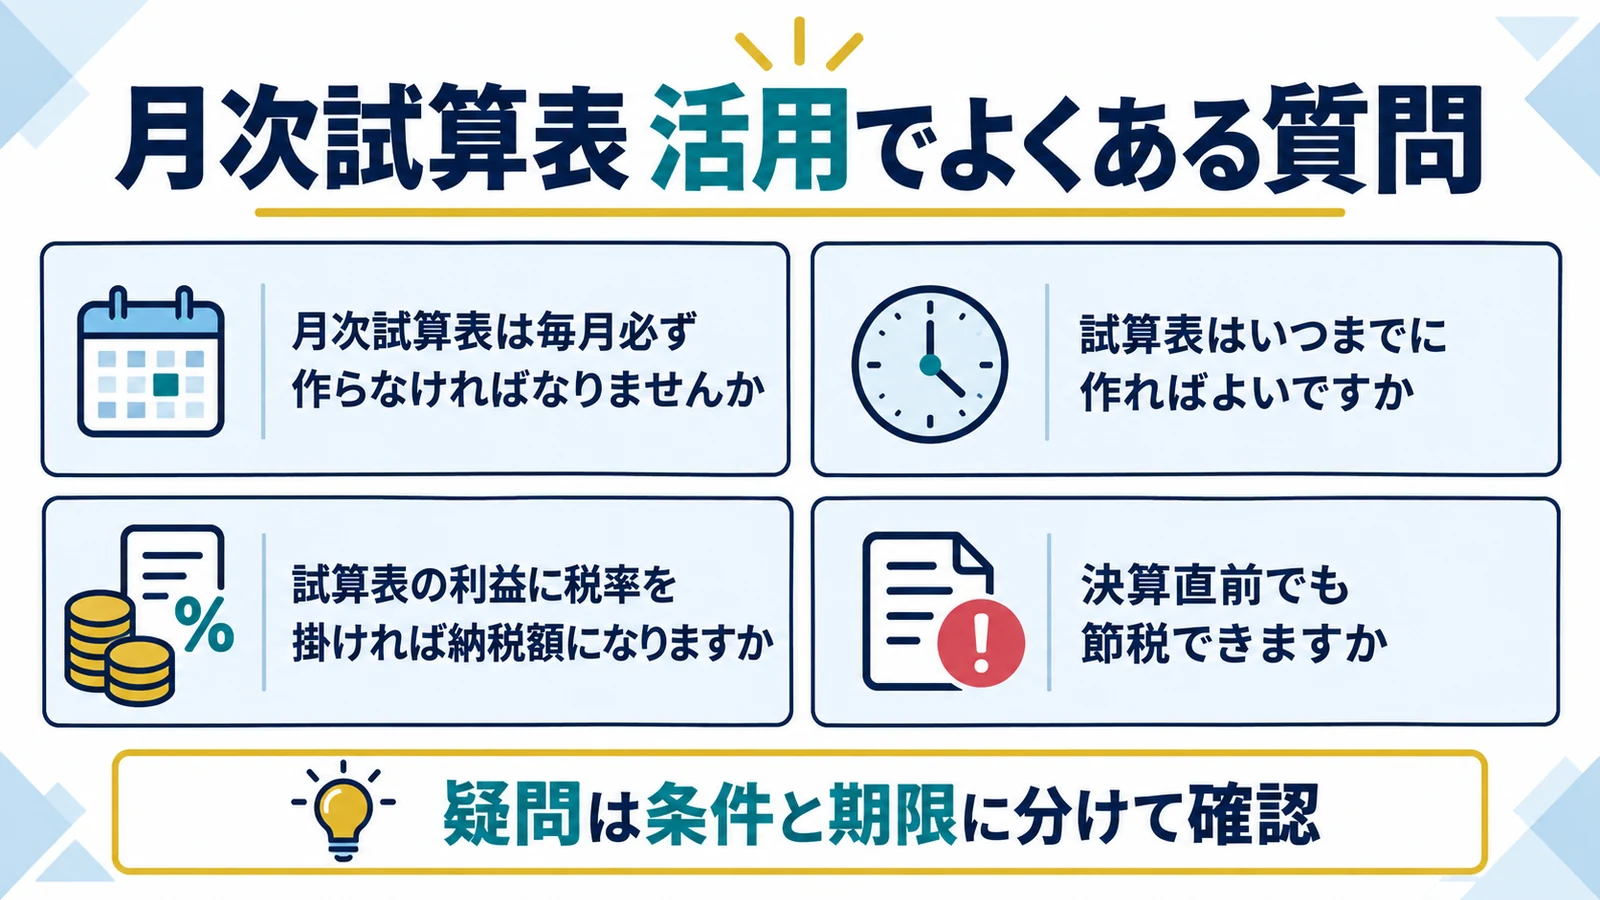
月次試算表は毎月必ず作らなければなりませんか
一般的な法人に法律上一律の月次作成義務があるわけではありませんが、利益・資金・納税を早く把握する経営管理に有効です。
試算表はいつまでに作ればよいですか
会社規模に応じて締め日を固定し、経営判断に間に合う速度を目指します。確定値と見込値を分ければ早期化しやすくなります。
試算表の利益に税率を掛ければ納税額になりますか
一致しません。税務調整、欠損金、税額控除、地方税、中間納付、消費税を別に反映します。
決算直前でも節税できますか
間に合う施策は限られます。月次予測を6・3・1か月前に更新し、事業上必要で期限を満たす施策だけを選びます。
月次試算表の貸借対照表・損益計算書と預金通帳を基に、3~6か月先の資金状況を予測する資金繰り表を作る方法が案内されています。
法人税の確定申告書は、原則として事業年度終了日の翌日から2か月以内に提出します。
