
決算賞与はいつ通知・支給?損金算入の期限
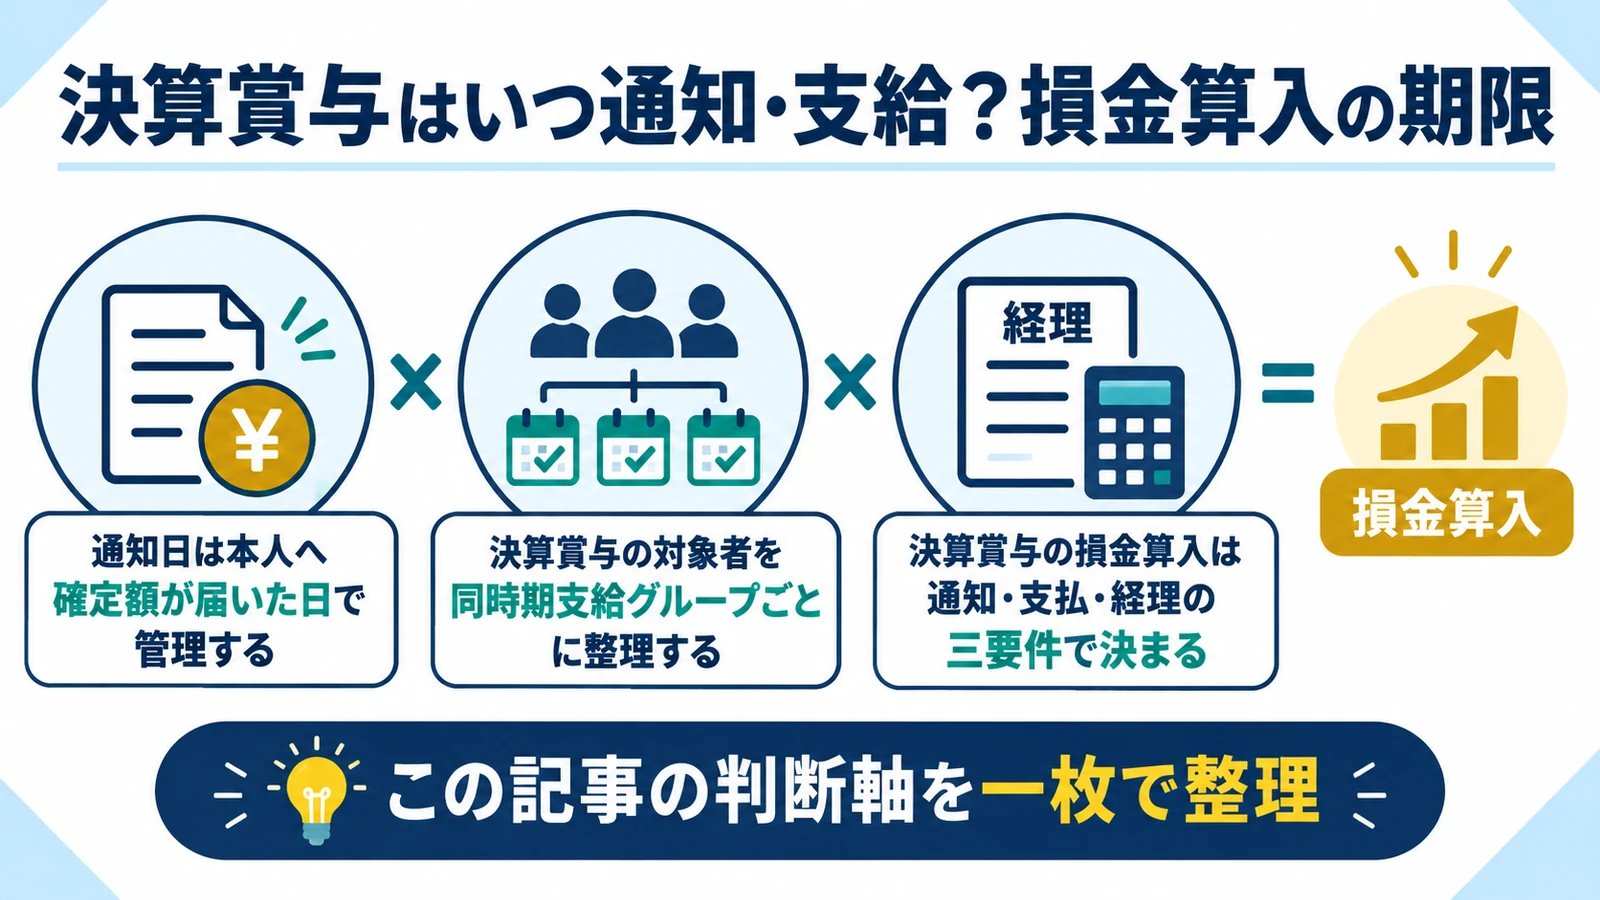
従業員への決算賞与を当期の損金にするには、期末までに各人別の確定額を通知し、通知した全員へ事業年度終了後1か月以内に通知どおり支払い、当期に損金経理する要件をすべて満たす必要があります。役員賞与とはルールが異なるため、対象者・通知・支払・証拠を早めに整えましょう。
- 決算賞与の損金算入は通知・支払・経理の三要件で決まる
- 通知日は本人へ確定額が届いた日で管理する
- 決算賞与の対象者を同時期支給グループごとに整理する
- 役員賞与は従業員の決算賞与と別制度で判定する
決算賞与の損金算入は通知・支払・経理の三要件で決まる
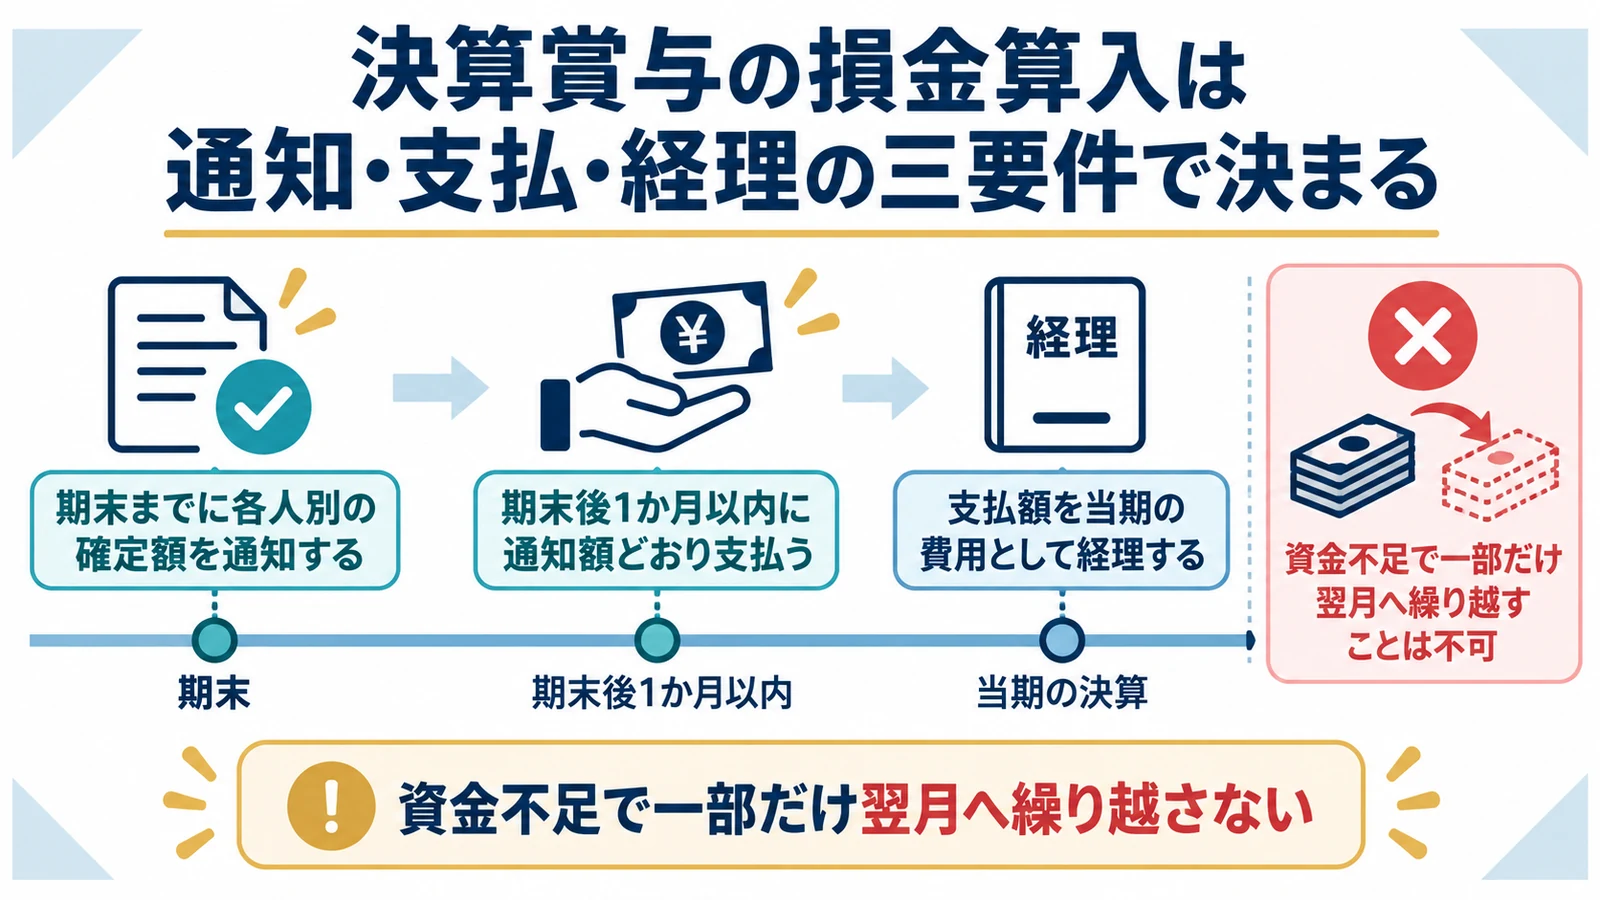
未払の使用人賞与を通知した事業年度の損金とする特例では、三つの要件のどれか一つが欠けても原則として支払年度の損金となります。期末日から逆算して工程を組みます。
期末までに各人別の確定額を通知する
総額や予定額だけの通知では足りません。 支給総額だけを取締役会で決めて終わらせない
同時期に支給を受けるすべての使用人について、氏名と確定支給額を決め、期末までに本人へ通知します。評価で後から増減する条件は残さず、通知記録を保存します。
期末後1か月以内に通知額どおり支払う
一人でも未払い・減額があると要件確認が必要です。 資金不足で一部だけ翌月へ繰り越さない
通知した全員へ、事業年度終了日の翌日から1か月以内に同額を支払います。休日や銀行営業日を考慮し、期限ぎりぎりではなく余裕ある振込日にします。
通知日は本人へ確定額が届いた日で管理する
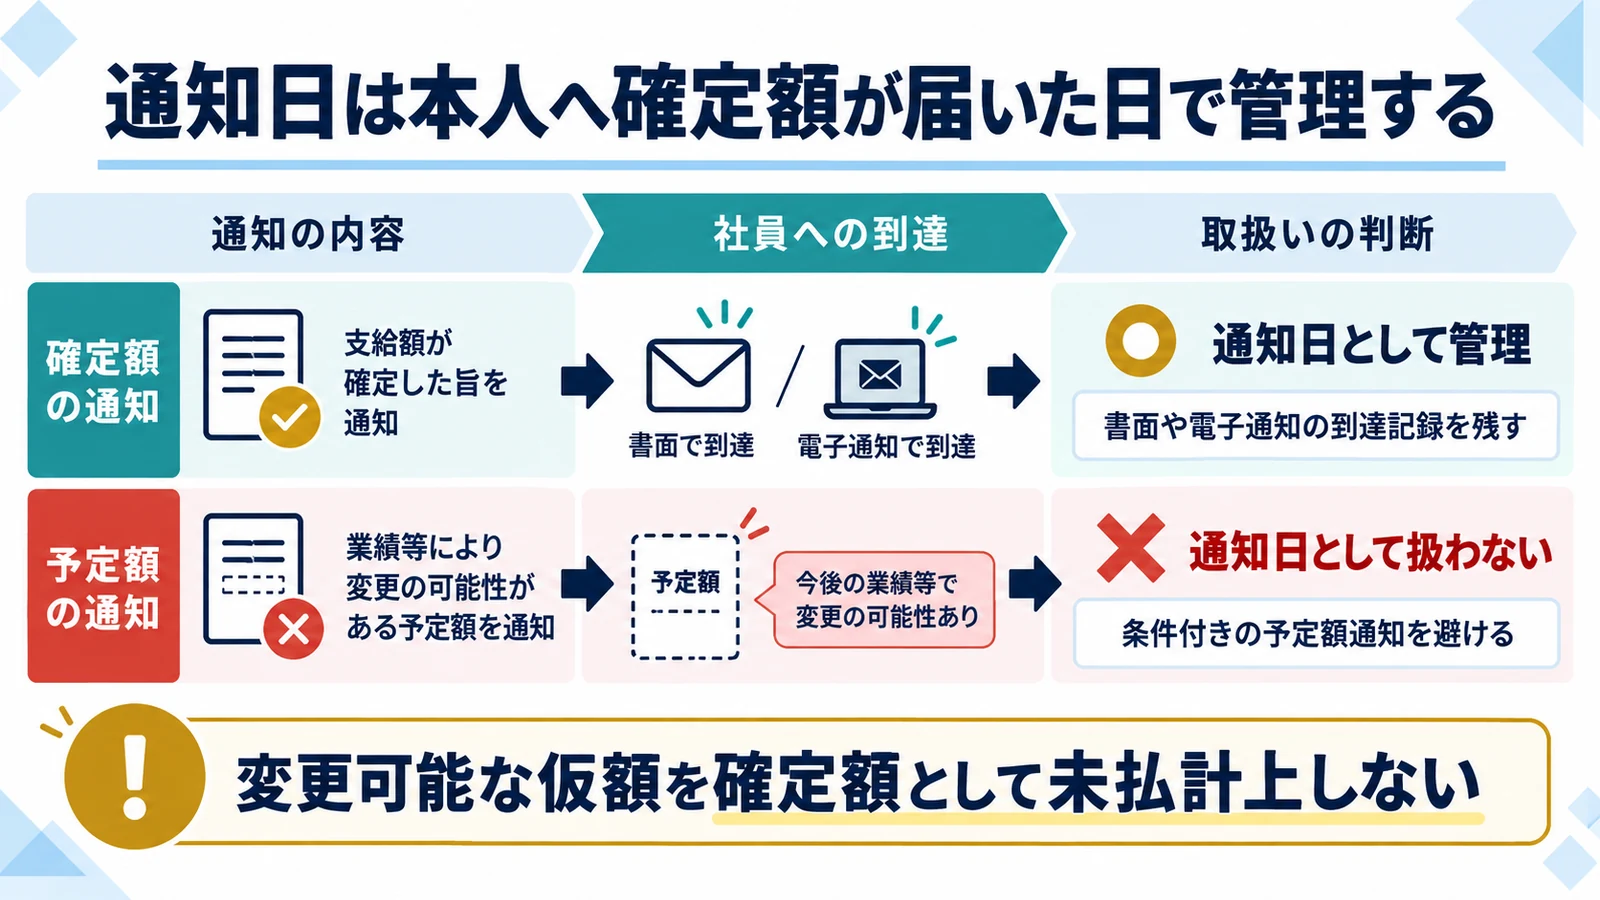
社内で支給額を決めただけでは、使用人への通知が完了したとはいえません。通知手段ごとに配信・受領を確認し、期末までに確定した事実を残します。
書面や電子通知の到達記録を残す
作成日と通知日は分けて管理します。 期末日付の通知書を後から作成しない
署名付き通知書、社内システムの配信ログ、受領確認メールなどを保存します。口頭通知の場合は争いが生じやすいため、日時・通知者・本人確認を補強します。
条件付きの予定額通知を避ける
将来の在職や評価で変わる金額は確定通知になりにくいです。 変更可能な仮額を確定額として未払計上しない
『支給日に在職している場合』『最終評価で変更する』などの条件があるときは、期末時点で債務が確定したかを税理士と検討します。
未払の使用人賞与を通知した事業年度の損金とするには、各人別の通知、通知した全員への事業年度終了後1か月以内の支払、その事業年度での損金経理という要件をすべて満たす必要があります。
支給額の通知は、個々の使用人ごとの具体額を最終的・確定的に決めて通知することを意味し、将来条件を満たした場合の予定額通知では要件を満たさないと説明されています。
決算賞与の対象者を同時期支給グループごとに整理する
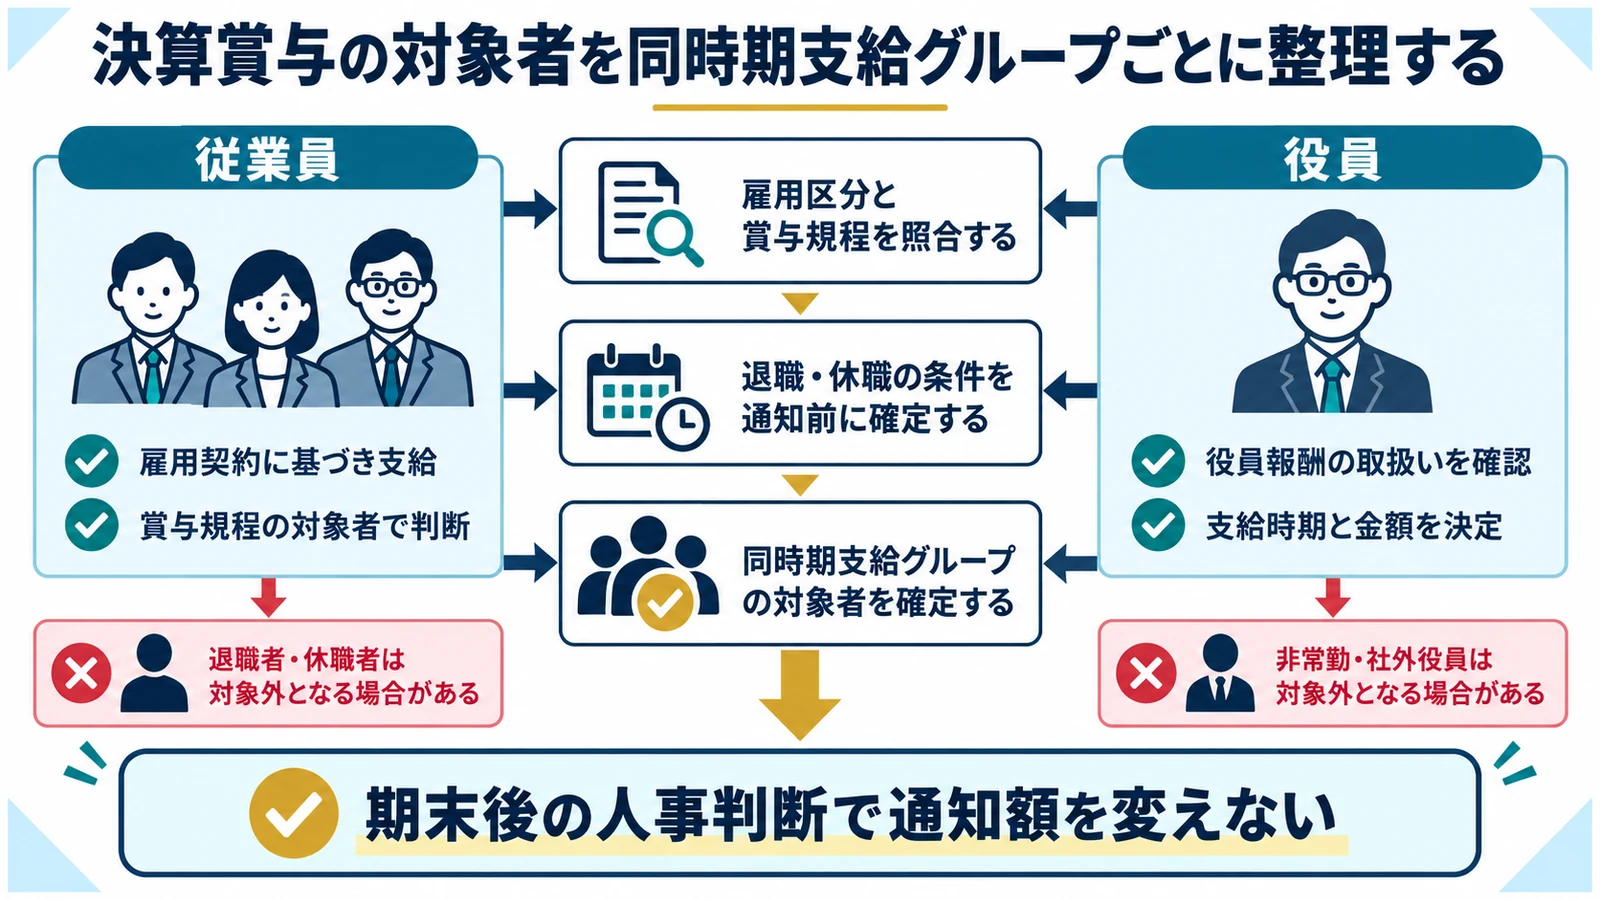
特例では、同時期に賞与を受けるすべての使用人への通知・支払が重要です。正社員だけ通知し、同じ制度の対象者を漏らすと要件を満たさない可能性があります。
雇用区分と賞与規程を照合する
名簿の漏れを期末前に解消します。 都合のよい社員だけを通知対象にしない
正社員、契約社員、パート、休職者、退職予定者、使用人兼務役員を一覧にし、就業規則と過去支給実績から対象グループを確認します。
退職・休職の条件を通知前に確定する
支給日までの人員変動を想定します。 期末後の人事判断で通知額を変えない
支給日在職要件、懲戒、休職、退職申出が金額へ影響する場合は、通知が確定額といえるか確認します。全員に通知どおり支払えるルールを選びます。
役員賞与は従業員の決算賞与と別制度で判定する
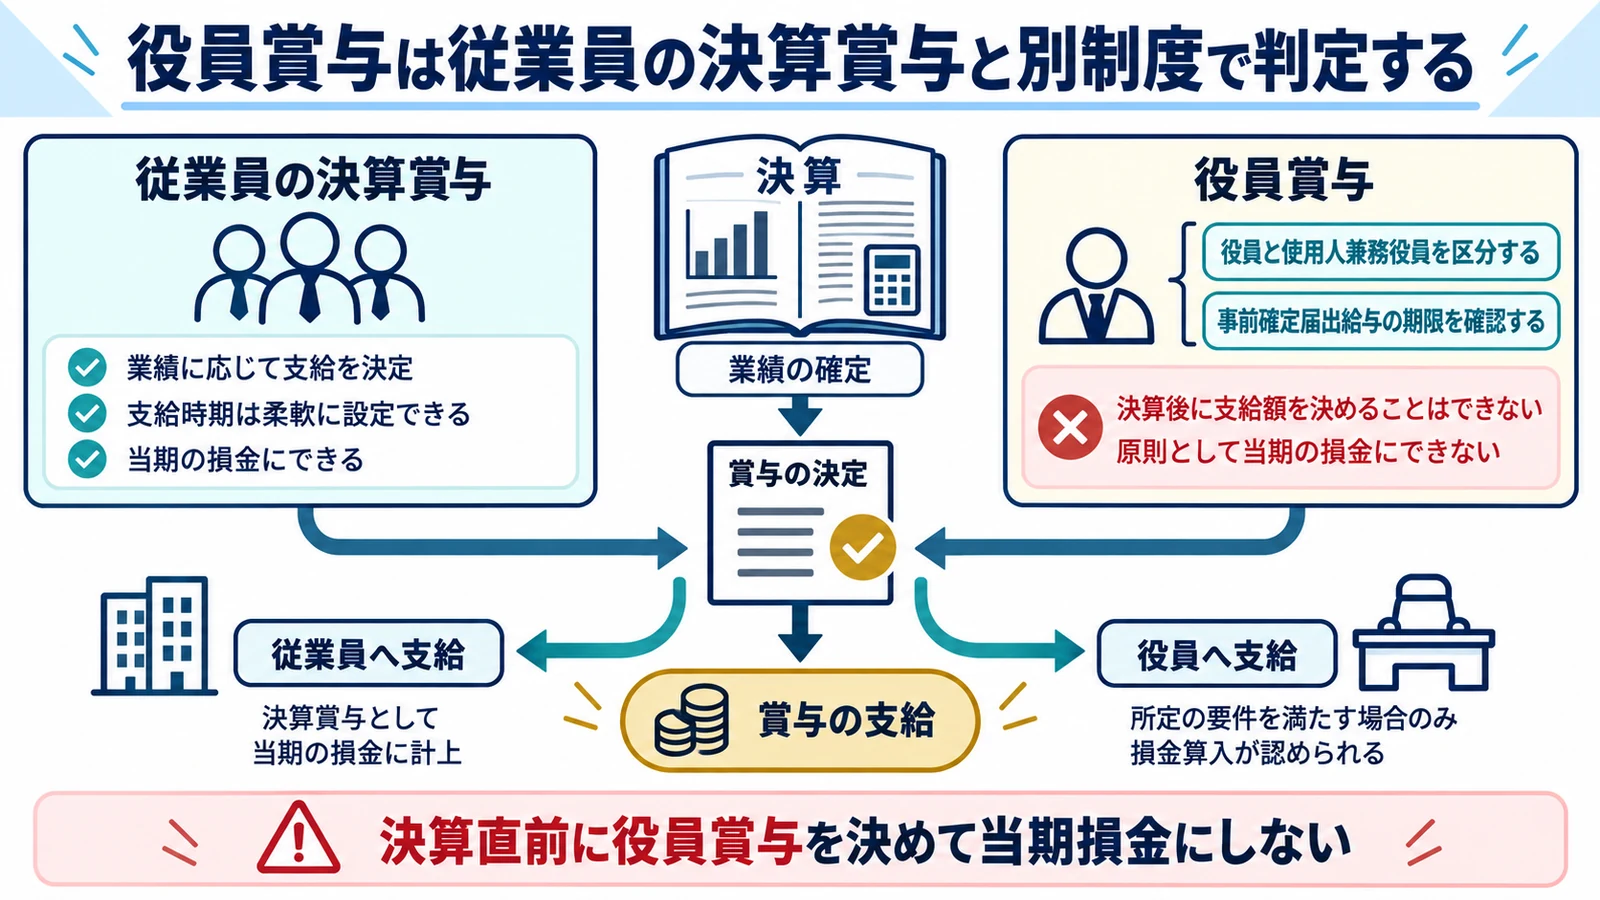
役員へ支給する賞与は、使用人賞与の三要件だけでは損金になりません。定期同額給与、事前確定届出給与、業績連動給与など役員給与の規定を別に確認します。
役員と使用人兼務役員を区分する
肩書だけで使用人部分を判断しません。 役員へ従業員と同じ決算賞与処理を流用しない
職務権限、持株、経営参加、使用人としての職務、他の使用人との支給時期を確認します。使用人兼務役員の使用人部分も相当額と証拠が必要です。
事前確定届出給与の期限を確認する
期末に利益を見て役員賞与を追加するのは危険です。 決算直前に役員賞与を決めて当期損金にしない
株主総会等の決議日、職務執行期間、届出期限、支給日・支給額を照合します。届出と異なる支給は損金不算入につながるため変更しません。
当期の損金経理を仕訳と決算書で完成させる
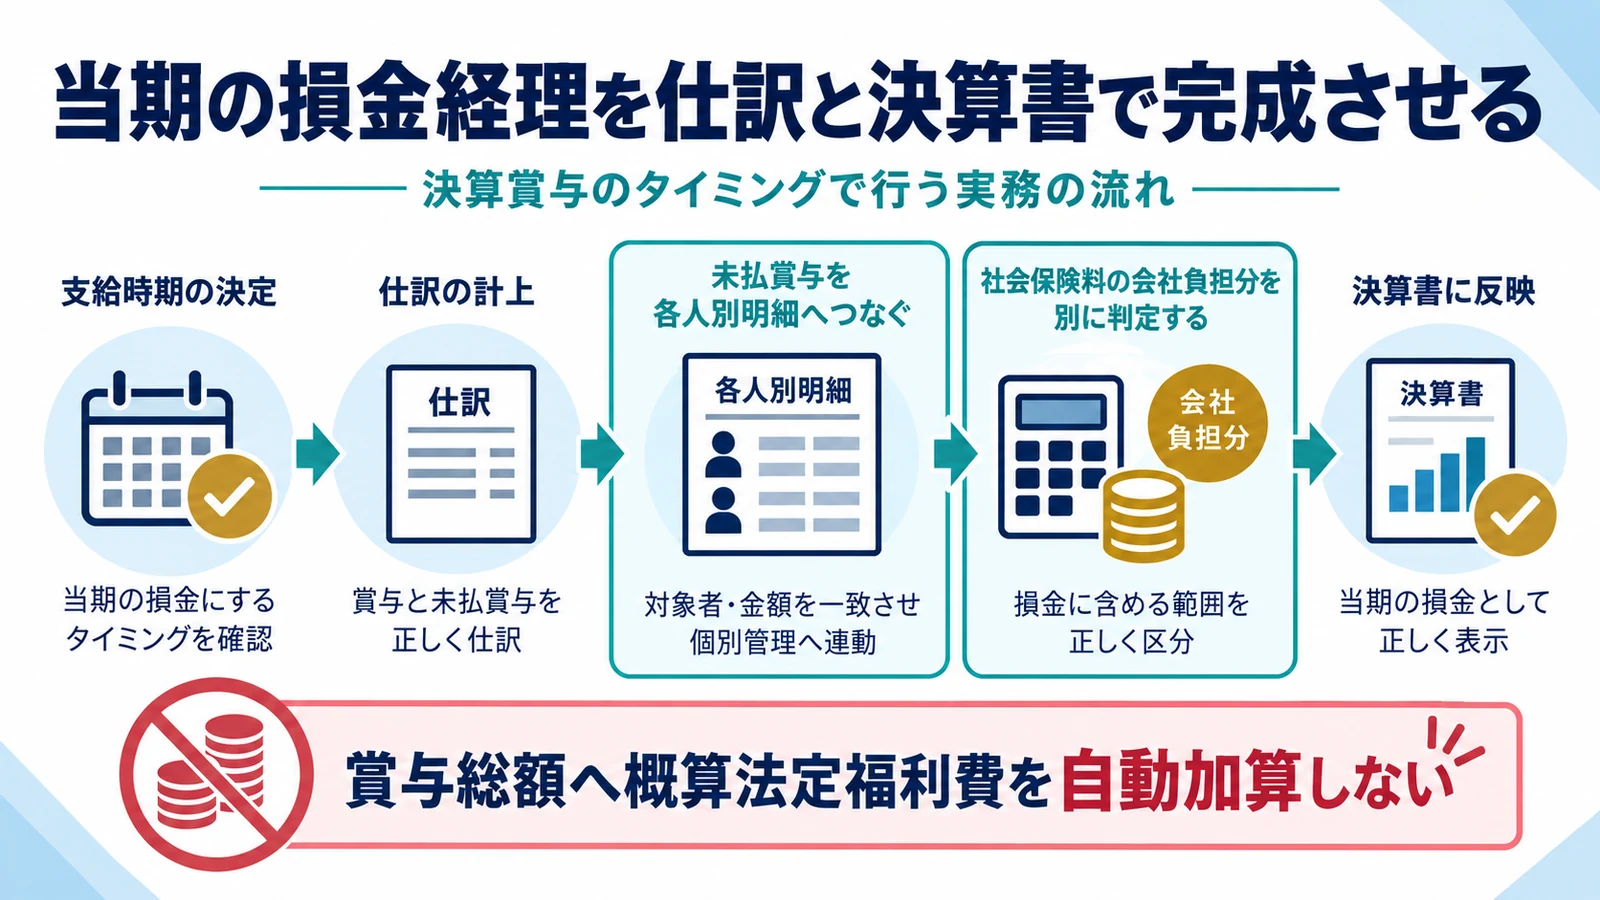
通知・支払の要件を満たしても、通知した事業年度に損金経理していなければ特例は使えません。未払賞与と法定福利費を区分し、決算整理へ反映します。
未払賞与を各人別明細へつなぐ
総勘定元帳の一行だけでは支払照合ができません。 通知額と未払計上額に差を残さない
氏名、通知額、通知日、支払日、振込額、源泉税を一覧化し、未払賞与勘定と一致させます。通知書と振込データを同じ管理番号で保存します。
社会保険料の会社負担分を別に判定する
賞与本体と法定福利費の債務確定時期は同じとは限りません。 賞与総額へ概算法定福利費を自動加算しない
賞与支払届、保険料計算、納付時期を確認し、未払法定福利費の損金算入時期を賞与本体から分けて処理します。
支給額の通知は、個々の使用人ごとの具体額を最終的・確定的に決めて通知することを意味し、将来条件を満たした場合の予定額通知では要件を満たさないと説明されています。
賃上げ促進税制では、決算賞与は法人税上で損金算入される事業年度の雇用者給与等支給額に含める取扱いが案内されています。
源泉所得税・社会保険・住民税まで支払工程へ入れる
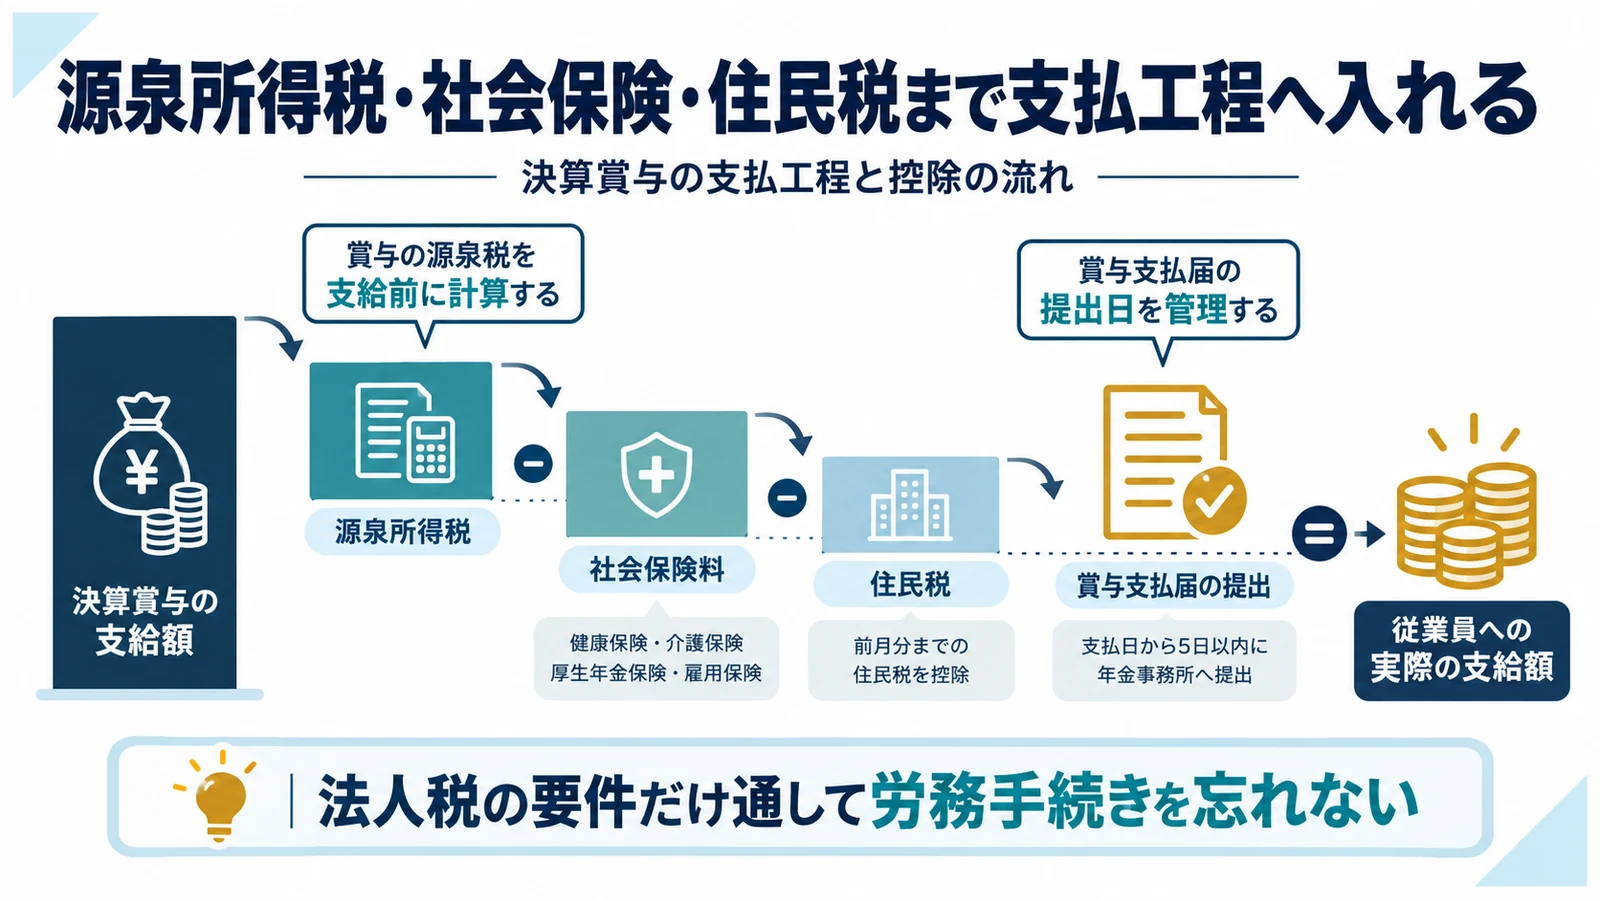
決算賞与の支給では、法人税の損金だけでなく、給与計算、源泉徴収、社会保険の届出・納付が発生します。手取り額と総支給額を混同しないようにします。
賞与の源泉税を支給前に計算する
振込額だけを通知額と照合しません。 手取り振込額を通知した賞与額と比較しない
前月給与、扶養人数、賞与額などから源泉徴収税額を計算し、総支給額、控除額、差引支給額を明細にします。納付期限も資金繰り表へ入れます。
賞与支払届の提出日を管理する
税務と労務を別工程にして漏れを防ぎます。 法人税の要件だけ通して労務手続きを忘れない
社会保険の対象者、標準賞与額、提出先、期限を社労士・給与担当と確認します。給与システムと会計仕訳の総額を照合します。
決算賞与の資金は利益確定前に確保する
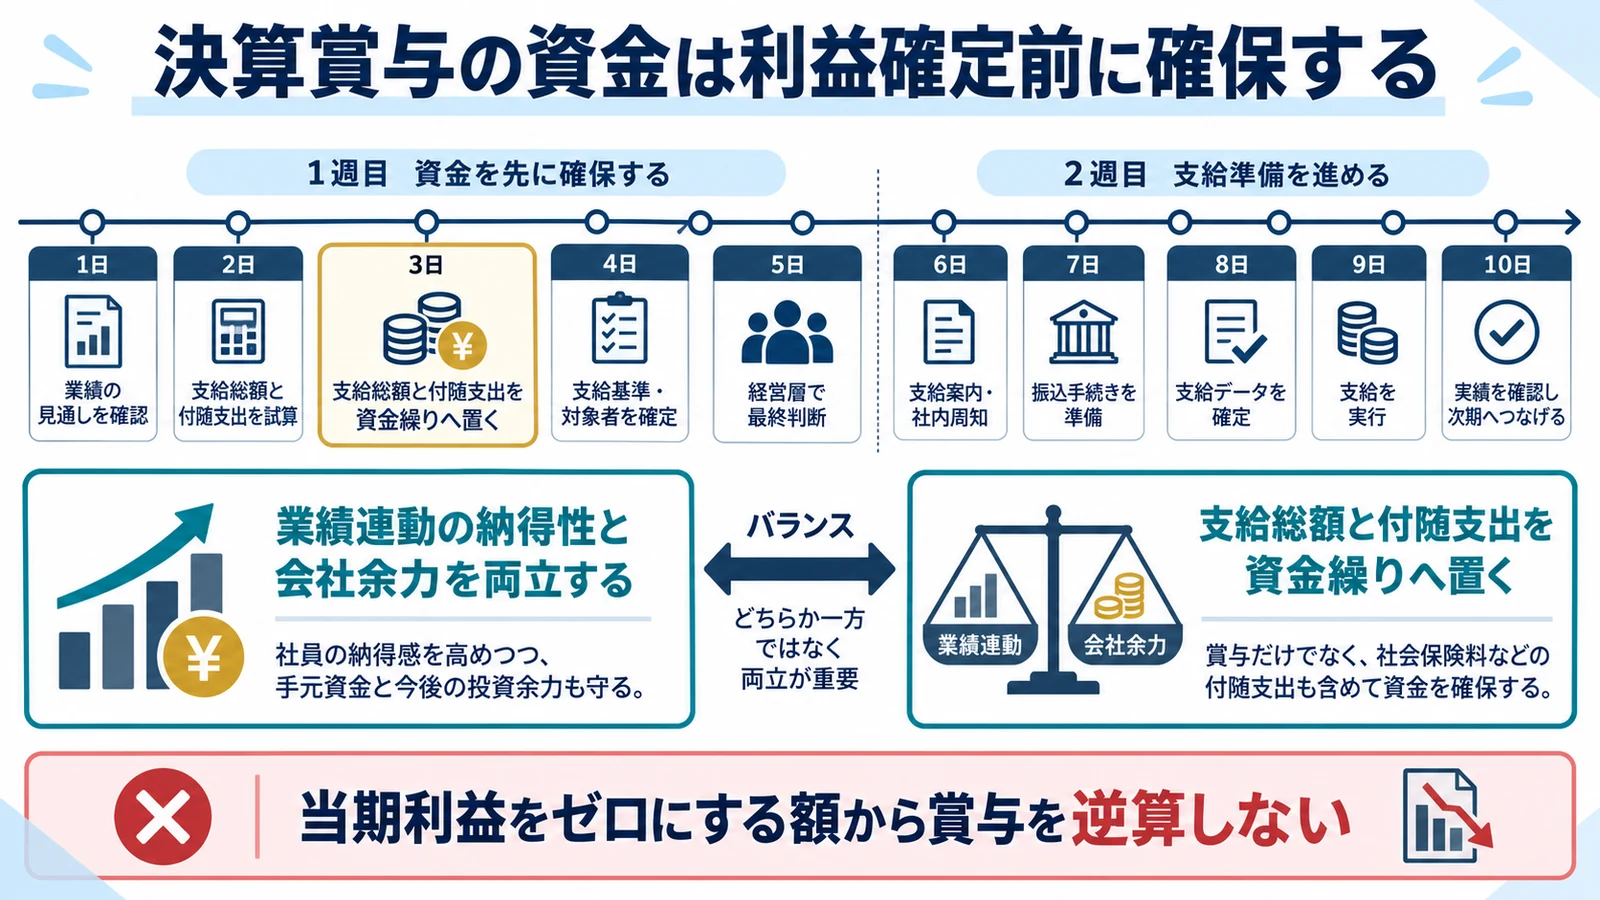
当期損金にしたいからと大きな賞与を決めても、期末後1か月以内に全員へ支払えなければ要件を失う可能性があります。税・社会保険・運転資金を含めて支払能力を確認します。
支給総額と付随支出を資金繰りへ置く
額面賞与だけで必要資金を見積もりません。 節税額を先に使える現金として計算しない
賞与総額、会社負担社会保険料、源泉税等の納付、通常給与、仕入、借入返済を日付別に置きます。売掛金の回収遅延ケースでも支払える金額にします。
業績連動の納得性と会社余力を両立する
従業員還元は継続可能性も重要です。 当期利益をゼロにする額から賞与を逆算しない
粗利、営業利益、キャッシュ、部門成果を基に支給原資と配分基準を決めます。翌期の固定費増加や通常賞与への期待も経営判断へ入れます。
決算賞与は期末前チェックリストで完了させる
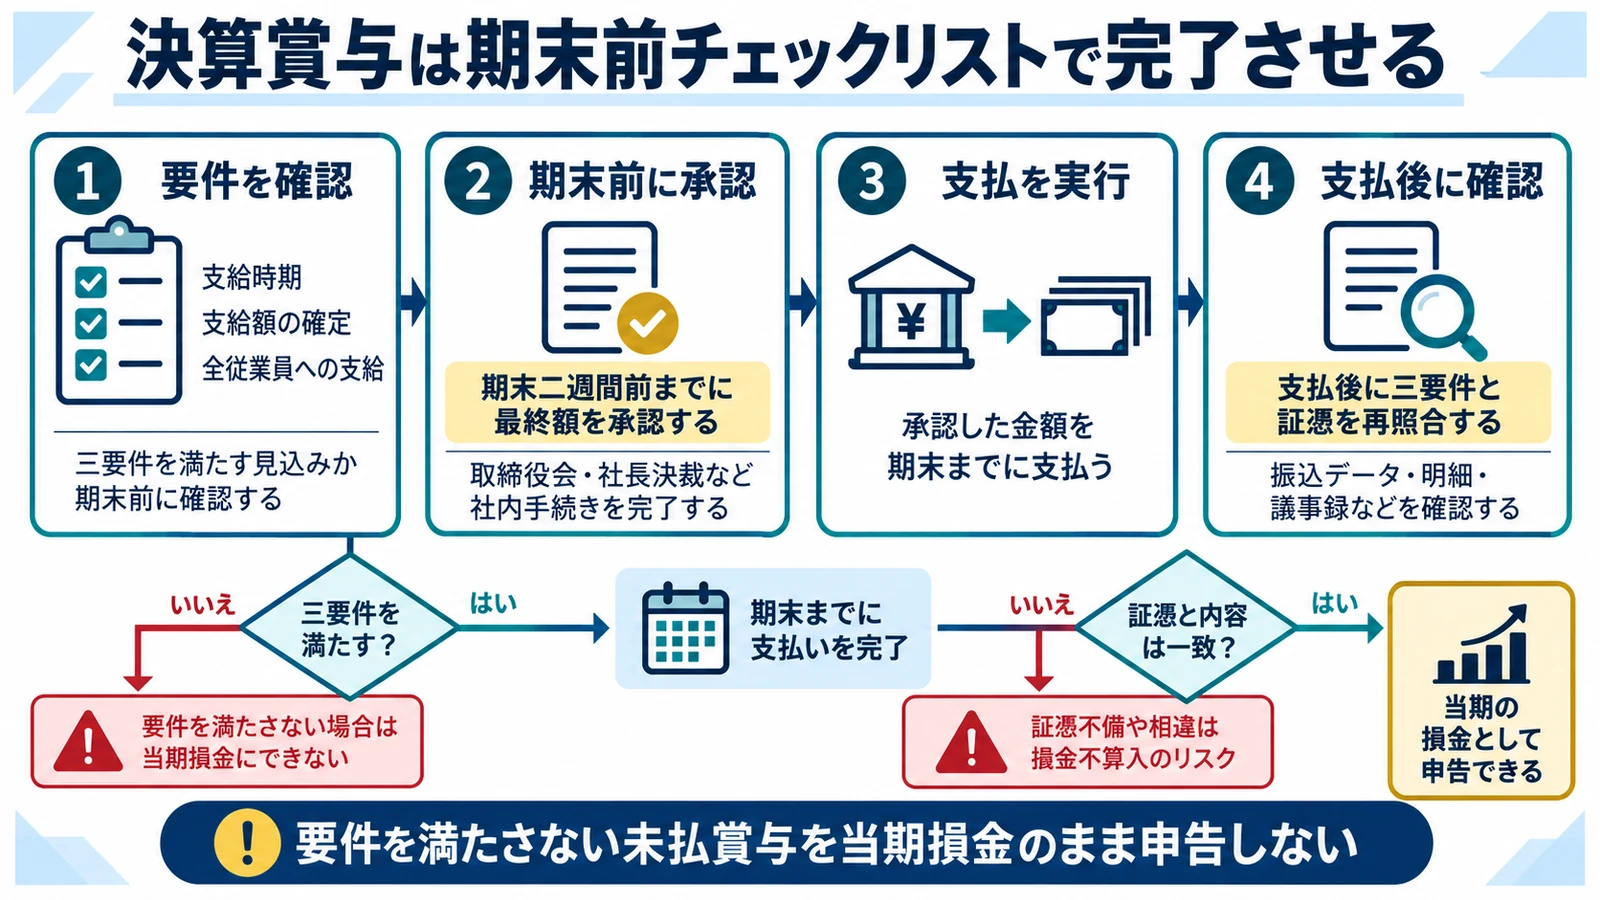
決算直前に経営者・人事・経理・税理士の判断が分断すると、通知漏れや金額差が起きます。責任者と期限を決め、支払後の照合まで一つの工程にします。
期末二週間前までに最終額を承認する
通知日に余裕を持たせます。 期末最終日に初めて対象者と金額を決めない
着地利益、支給対象、配分、資金、取締役会等の承認、通知方法を確定します。期末日当日は未通知者と配信エラーだけを再確認できる状態にします。
支払後に三要件と証憑を再照合する
振込完了で作業を終えません。 要件を満たさない未払賞与を当期損金のまま申告しない
全員への通知、期限内支払、通知額との一致、当期損金経理を一覧で確認します。不一致があれば申告前に損金算入年度を修正します。
支給額の通知は、個々の使用人ごとの具体額を最終的・確定的に決めて通知することを意味し、将来条件を満たした場合の予定額通知では要件を満たさないと説明されています。
賃上げ促進税制では、決算賞与は法人税上で損金算入される事業年度の雇用者給与等支給額に含める取扱いが案内されています。
決算賞与 タイミングでよくある質問
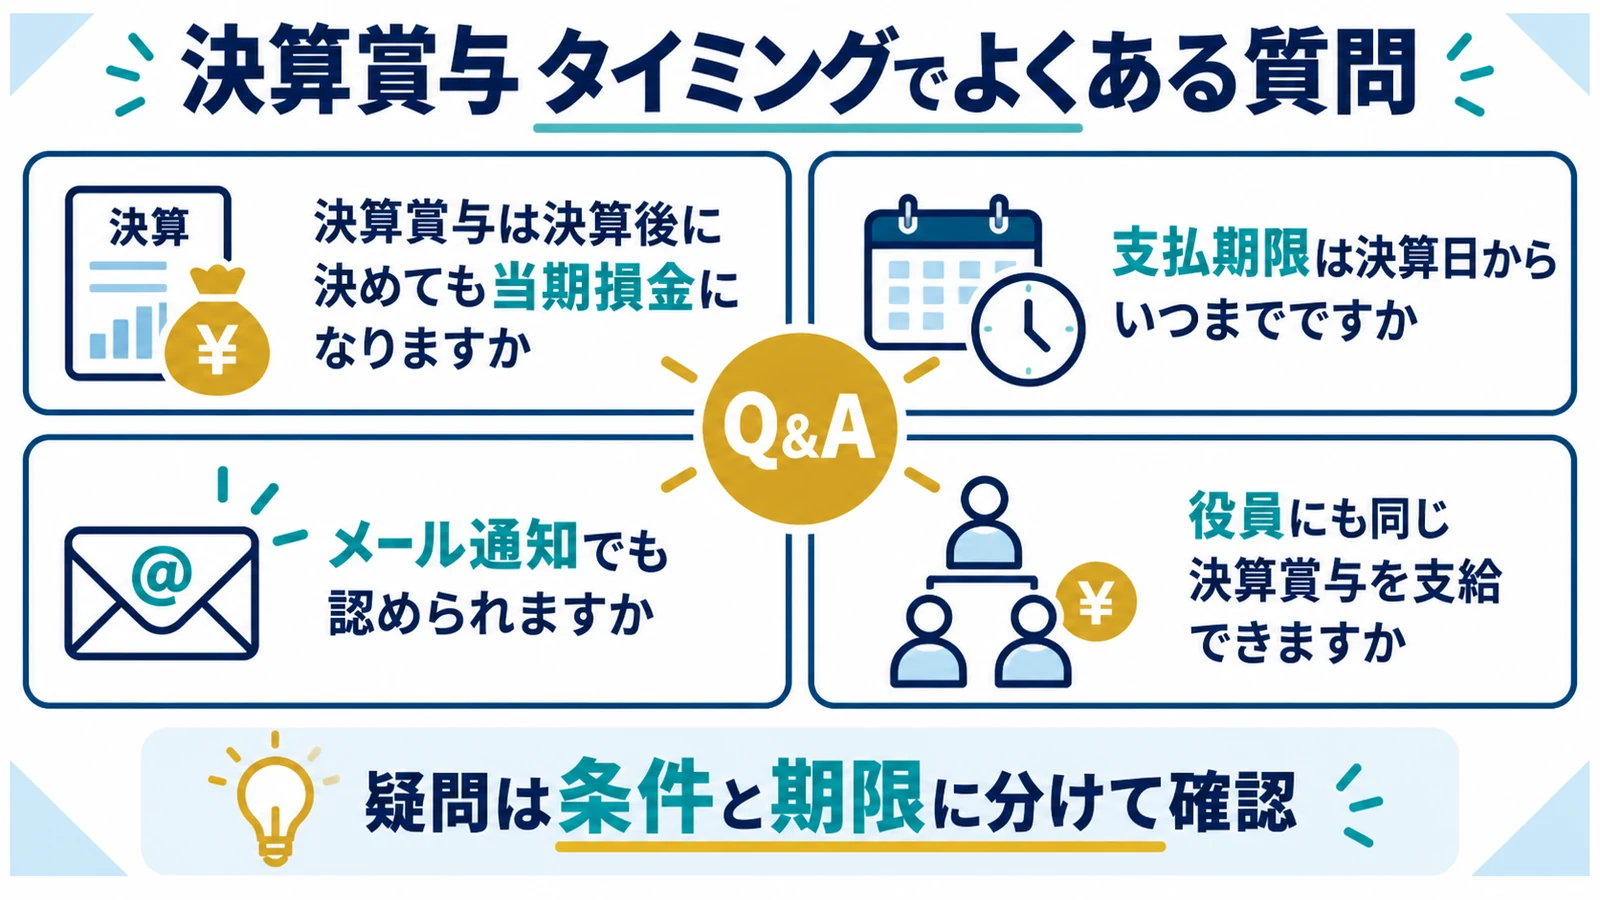
決算賞与は決算後に決めても当期損金になりますか
原則として難しく、未払特例では期末までの各人別・確定額の通知が必要です。要件を満たさなければ支払年度の損金を検討します。
支払期限は決算日からいつまでですか
通知した事業年度終了日の翌日から1か月以内に、通知した全員へ通知額どおり支払う必要があります。
メール通知でも認められますか
方法名だけでなく、期末までに各人へ確定額が通知された事実を配信・受領記録で説明できるようにします。
役員にも同じ決算賞与を支給できますか
役員給与は別の損金算入ルールがあります。使用人賞与の三要件だけで当期損金になるとは限りません。
未払の使用人賞与を通知した事業年度の損金とするには、各人別の通知、通知した全員への事業年度終了後1か月以内の支払、その事業年度での損金経理という要件をすべて満たす必要があります。
支給額の通知は、個々の使用人ごとの具体額を最終的・確定的に決めて通知することを意味し、将来条件を満たした場合の予定額通知では要件を満たさないと説明されています。
