節税対策– category –
GPUサーバー節税・即時償却・経営強化税制・少額減価償却資産など、法人向け節税対策の最新スキームを税理士監修で解説。決算直前でも間に合う節税スキームを中心に、税務調査リスクを抑えた合法的な節税方法をまとめています。
-

事業譲渡前の節税|手取りを守る準備と注意点
事業譲渡前は、不要な経費を作るより、譲渡資産・税務簿価・消費税・退職金・欠損金を整理し、売却後の会社と個人の手取りを守ることが重要です。 -
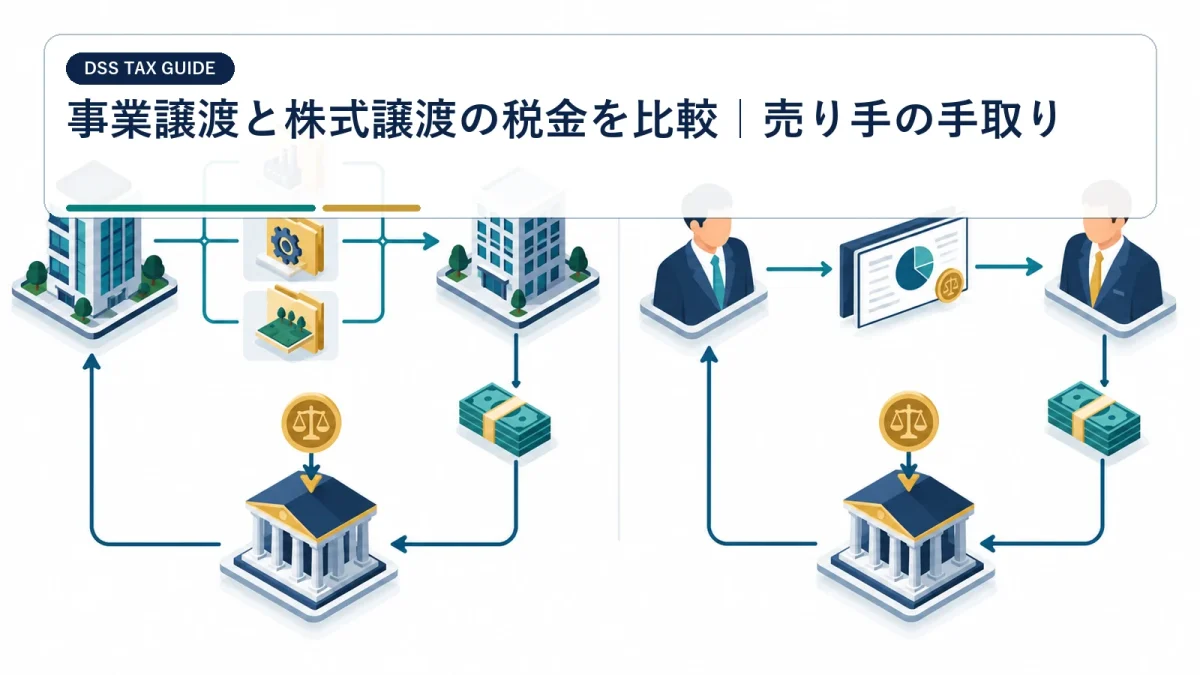
事業譲渡と株式譲渡の税金を比較|売り手の手取り
事業譲渡と株式譲渡は、課税される主体、消費税、売却代金を個人へ移すときの税金が異なります。売り手の最終手取りを同じ条件で比較します。 -
M&A税務のセカンドオピニオン|依頼時期と確認項目
M&Aの税務提案に不安がある経営者向けに、セカンドオピニオンで確認する範囲、依頼時期、必要資料、見解が割れた場合の判断方法を整理します。 -
法人の有価証券売却損を決算で計上する方法|約定日と損金算入
法人が有価証券を実際に売却して生じた損失は、原則として売却契約が成立した日の属する事業年度の損金に算入します。決算日までに売却注文を出しただけ、受渡しだけが完了した、同時に買い戻す契約があるといった場合は結論が変わり得ます。含み損の評価損とは要件が違うため、取引成立と経済実態を先に確認します。 -
法人の有価証券評価損は損金になる?著しい下落の要件を整理
法人が保有する有価証券の含み損は、会計で評価損を計上しただけでは税務上の損金になりません。上場株式など価格が公表される有価証券は価額の著しい低下、非上場株式は発行法人の資産状態の著しい悪化など、法令・通達上の事実と損金経理が必要です。単なる相場変動や業績悪化の見込みだけで判断しないことが重要です。 -
補助金の圧縮記帳と特別償却は併用できる?計算順序を解説
補助金で取得した設備に圧縮記帳を行い、さらに特別償却を検討する場合、同じ設備でも制度要件を満たせば計算対象になり得ます。ただし、特別償却限度額の基礎となる取得価額、補助金ごとの併用制限、税額控除との選択を確認せずに単純合算はできません。 -
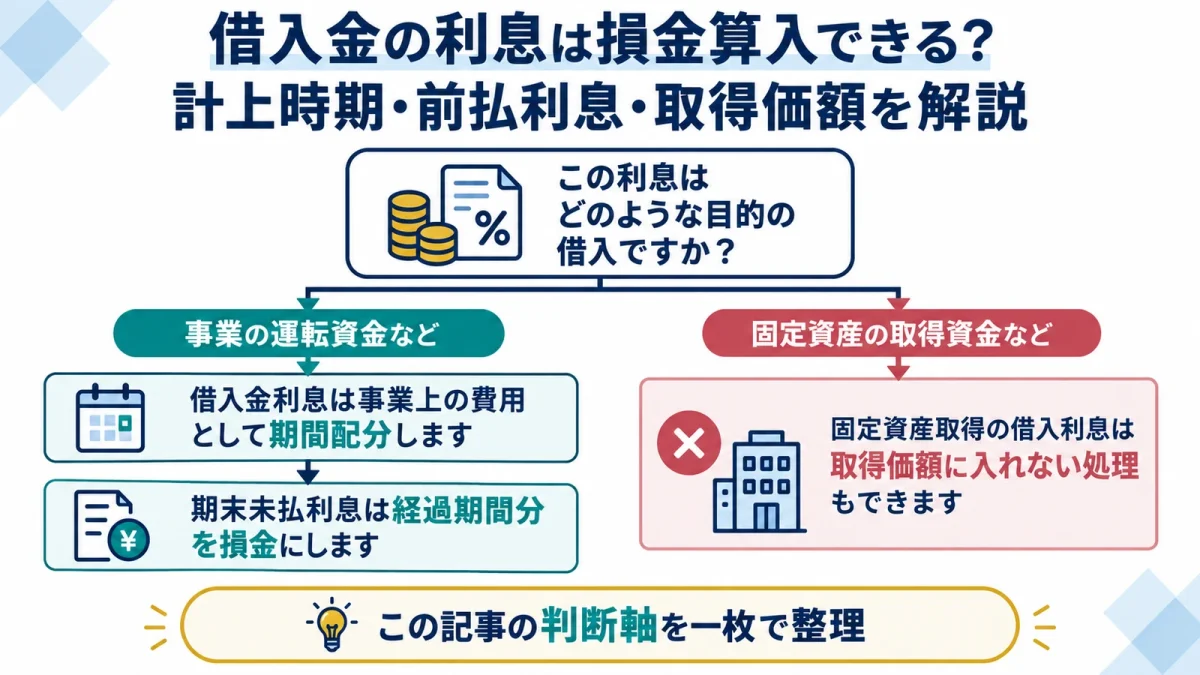
借入金の利息は損金算入できる?計上時期・前払利息・取得価額を解説
事業のための借入金にかかる通常の利息は、原則として借入期間の経過に応じて損金算入します。元本返済は損金ではありません。固定資産取得資金の利息、期末未払利息、前払利息、役員や関係会社からの借入れでは判断が分かれるため、契約・資金使途・対象期間を切り分けて処理します。 -
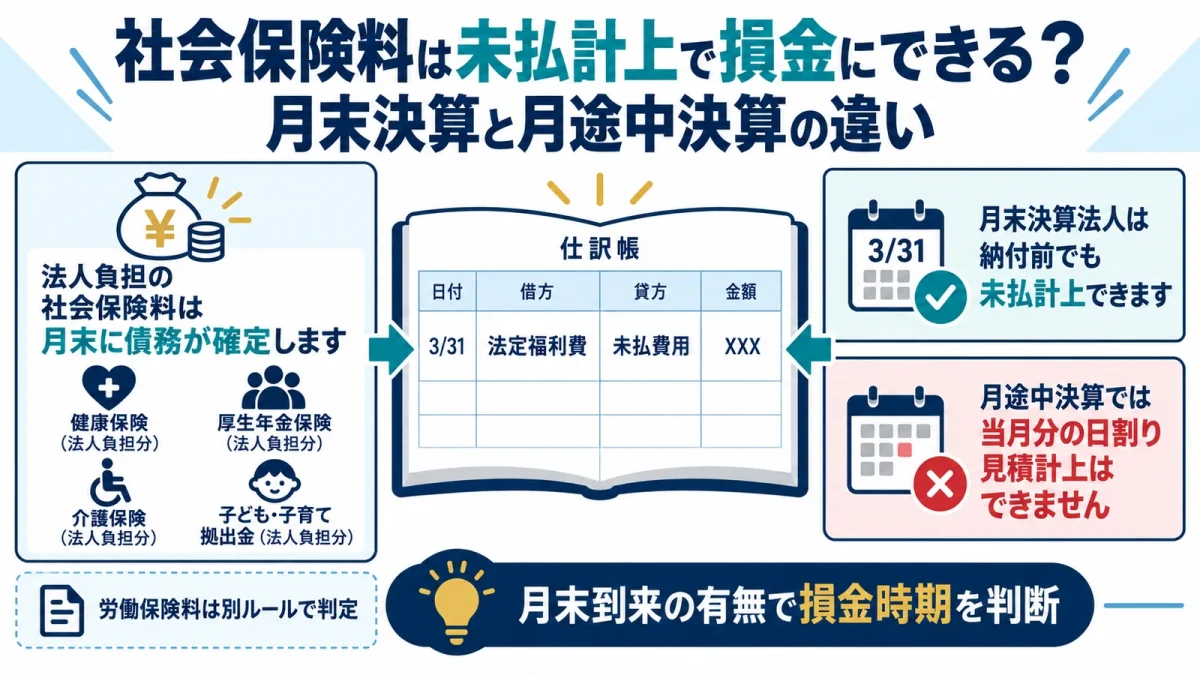
社会保険料は未払計上で損金にできる?月末決算と月途中決算の違い
法人負担の社会保険料は、保険料計算の対象月の末日が到来した事業年度で損金算入できます。月末決算法人なら、納付前でも会社負担分を未払計上できます。一方、20日決算など月途中決算では、その月分を日割りで見積もって当期損金にすることはできません。判断の基準は支払日ではなく、月末に債務が確定したかどうかです。 -
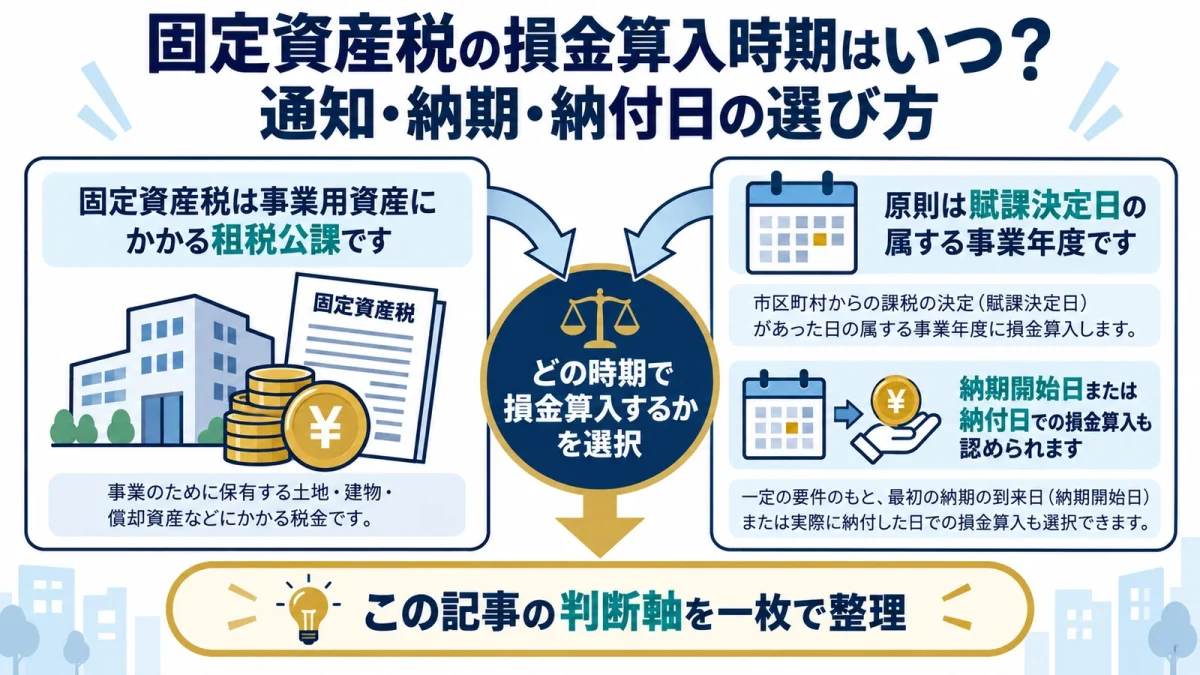
固定資産税の損金算入時期はいつ?通知・納期・納付日の選び方
法人が負担する固定資産税は損金になりますが、いつ計上するかは一つではありません。賦課決定日、納期開始日、実際の納付日のどれを基準にするかは、従来の会計処理や決算月、資金繰りを踏まえて決めます。不動産取得時の精算金や償却資産税は別の論点です。