
全額損金の節税商品とは?出口課税と選び方
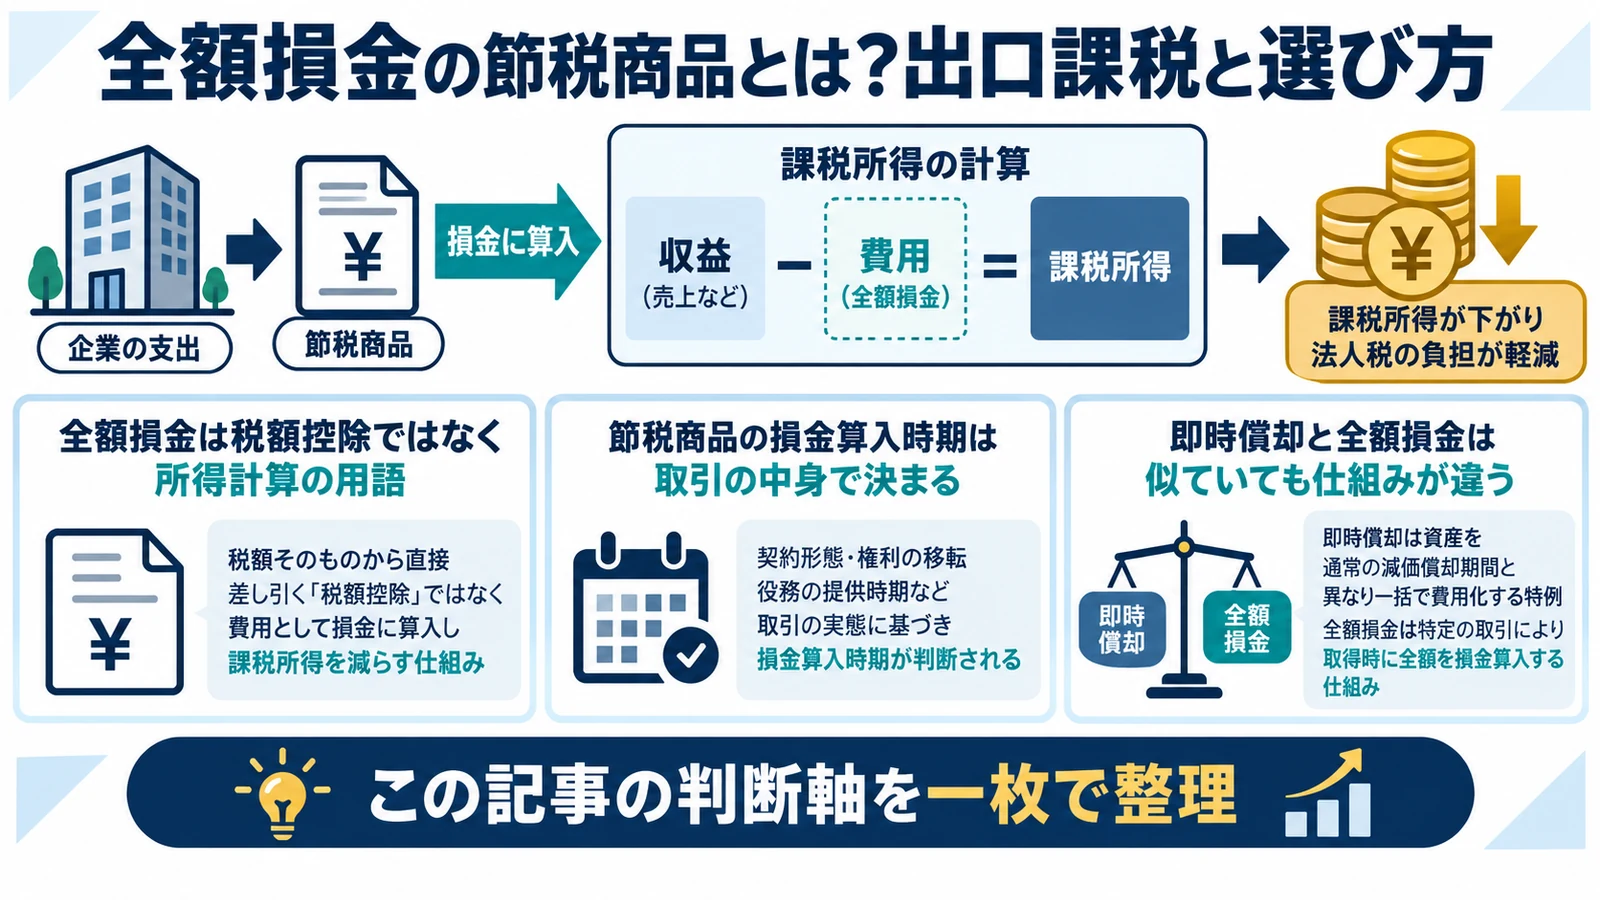
『全額損金』は、支出額が無条件にその年の法人税から差し引かれる意味ではありません。取引の性質、期間対応、資産性、契約条件により損金算入の時期が決まり、将来の解約返戻金や売却代金が益金になることもあります。商品名ではなく、当期・将来・手残りの三つで判断する方法を解説します。
- 全額損金は税額控除ではなく所得計算の用語
- 節税商品の損金算入時期は取引の中身で決まる
- 即時償却と全額損金は似ていても仕組みが違う
- 法人保険や共済は入口と出口を同じ年度表で見る
全額損金は税額控除ではなく所得計算の用語
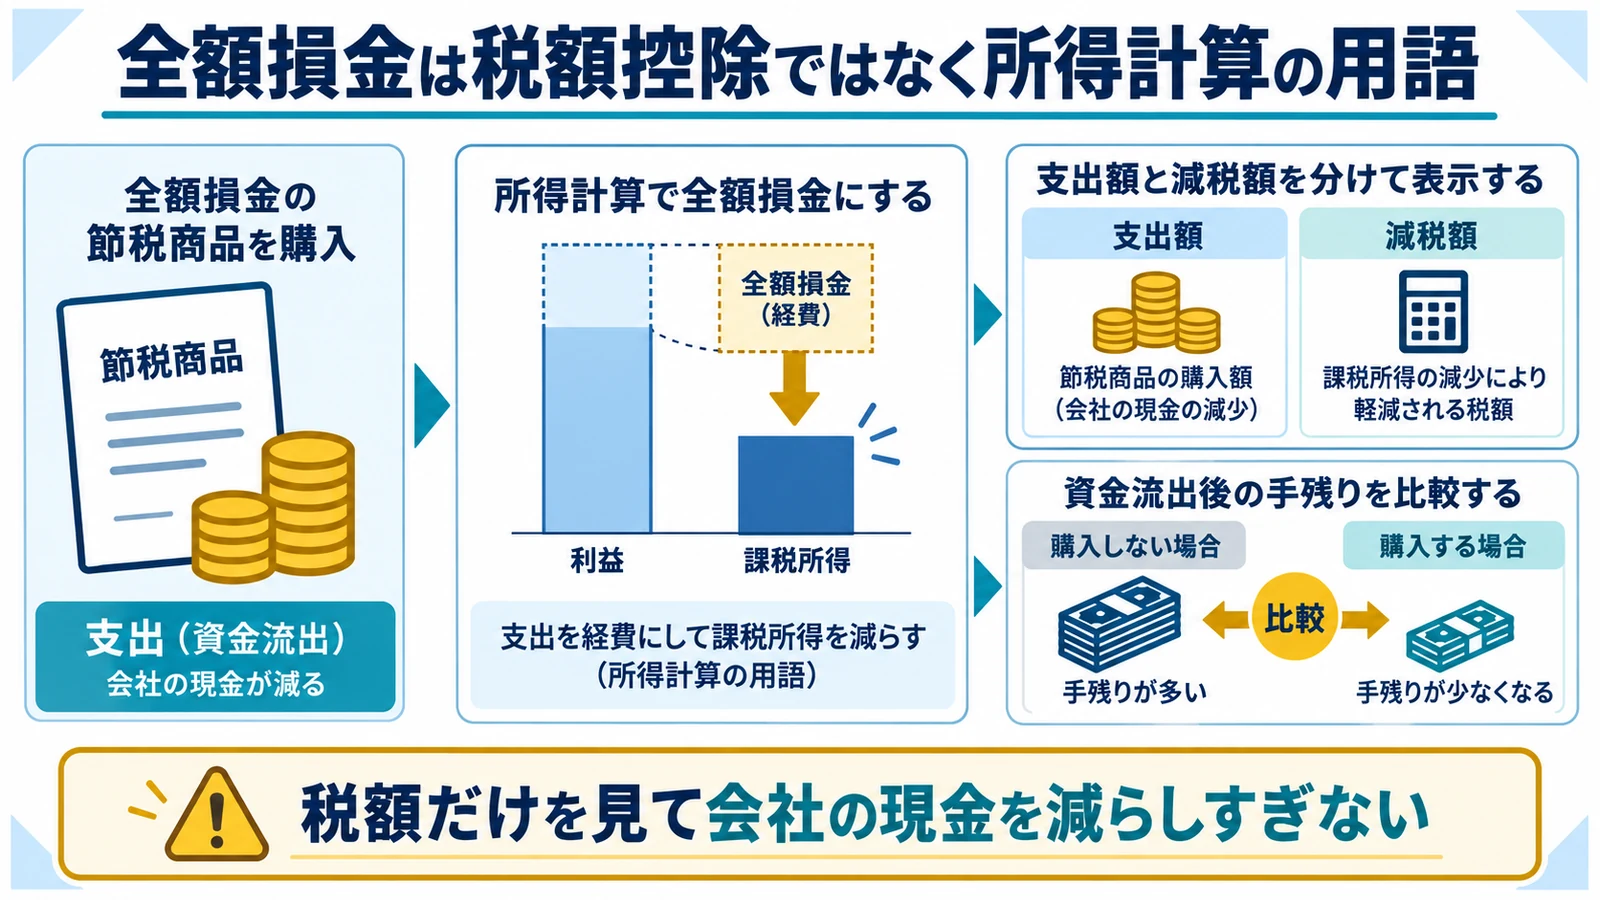
損金は法人の課税所得を計算するときに益金から控除する金額です。100万円が全額損金でも税金が100万円減るわけではなく、減る税額は所得状況と税率等で変わります。
支出額と減税額を分けて表示する
全額損金という割合は税額の割合ではありません。 支出額をそのまま節税額と説明しない
100万円の支出が損金となる場合、課税所得が100万円下がる効果を起点に考えます。欠損金、所得区分、地方税、税額控除を反映し、実際の納税減少額を試算します。
資金流出後の手残りを比較する
税金を減らしても現金は支出しています。 税額だけを見て会社の現金を減らしすぎない
商品購入・掛金・手数料の支出、減る税金、将来の収入を年度別に並べます。節税しない場合の現預金と比較し、運転資金を下回らないか確認します。
節税商品の損金算入時期は取引の中身で決まる
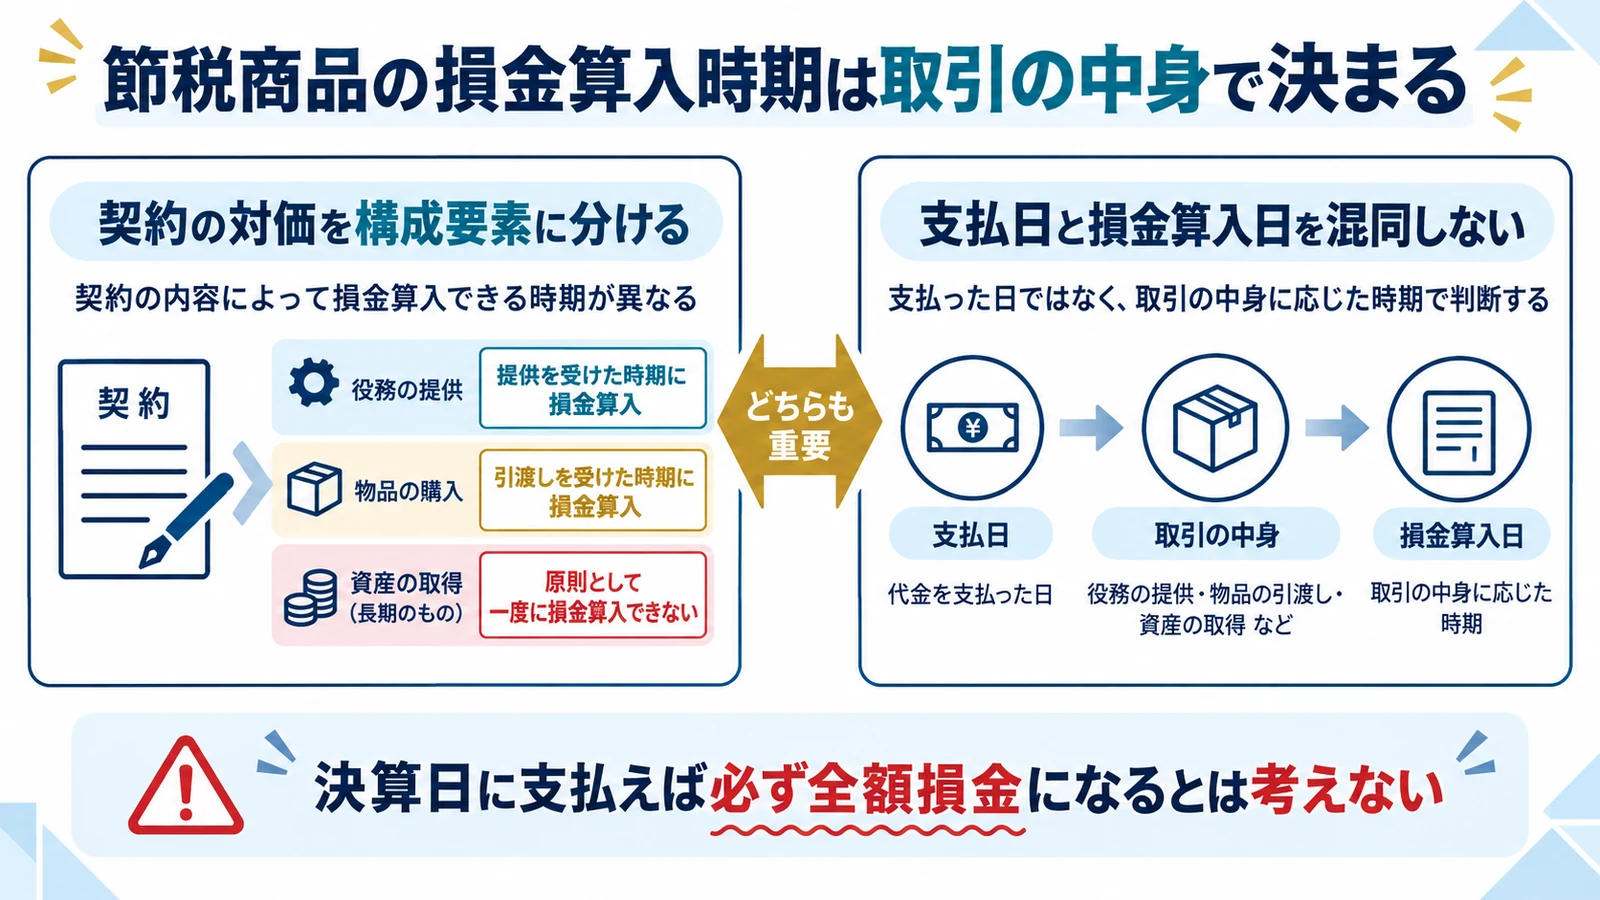
『全額損金商品』という統一的な税法区分があるわけではありません。役務、保険料、掛金、賃借、資産取得など実際の契約に応じて、費用計上や資産計上を判定します。
契約の対価を構成要素に分ける
一括代金でも会計処理は一括とは限りません。 販売資料の名称をそのまま勘定科目にしない
機器、初期設定、保守、利用料、保証、買取オプションを分け、何をいつ受け取る契約か確認します。将来期間の役務や換金価値がある部分は、当期費用と異なる処理になる可能性があります。
支払日と損金算入日を混同しない
振込だけで当期損金が確定するとは限りません。 決算日に支払えば必ず全額損金になるとは考えない
役務完了、資産の取得・供用、契約期間、債務確定を確認します。決算前払いの場合は翌期分を含むか、短期前払費用の要件を満たすかを継続処理も含めて判定します。
法人税法22条は、各事業年度の所得を益金の額から損金の額を控除して計算し、損金には原価、費用および損失を含める基本構造を定めています。
中小企業経営強化税制は、青色申告を行う一定の中小企業者等が、認定計画に記載した新品の対象設備を指定事業に供用した場合に、特別償却または税額控除を選択できる制度です。
即時償却と全額損金は似ていても仕組みが違う
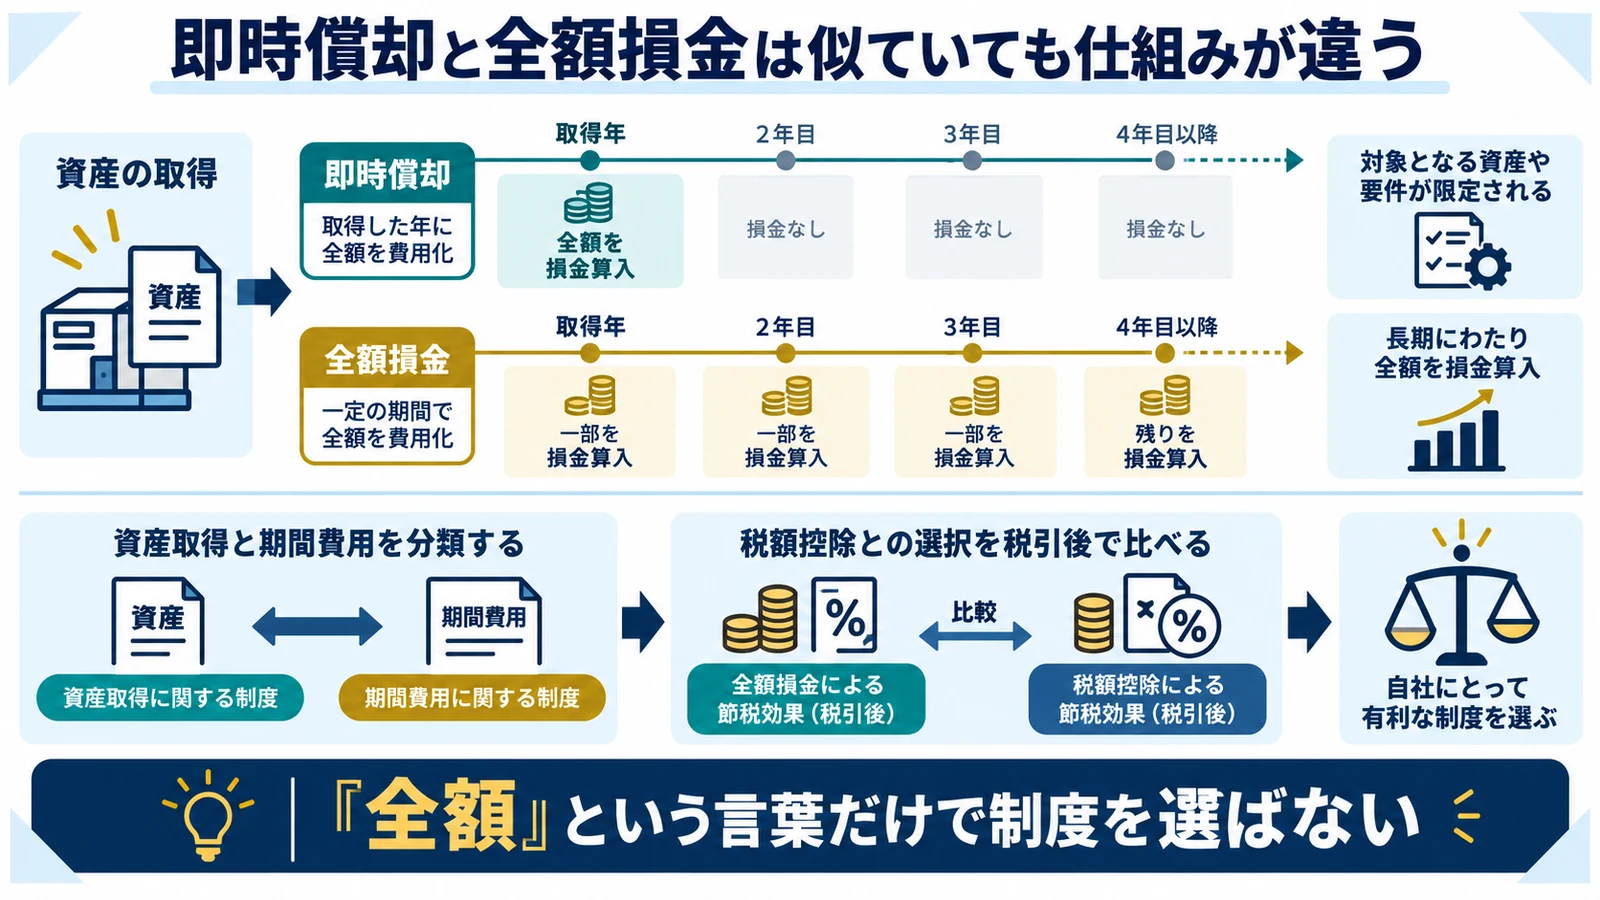
即時償却は、対象設備の取得価額相当を早期に償却する制度です。一般費用の全額損金と異なり、資産を取得し、制度要件と供用条件を満たす必要があります。
資産取得と期間費用を分類する
費用の名前より経済的な内容を見ます。 即時償却を消耗品購入と同じ扱いにしない
長期使用する機械やソフトは原則として資産計上と減価償却を検討します。特例で早期償却できても、固定資産台帳、取得価額、供用日、制度書類の管理は残ります。
税額控除との選択を税引後で比べる
利益規模によって有利な方法は変わります。 『全額』という言葉だけで制度を選ばない
即時償却による所得圧縮と、取得価額に一定率を乗じる税額控除を比較します。控除限度、繰越、将来利益、売却時期を反映し、単年度だけで選びません。
法人保険や共済は入口と出口を同じ年度表で見る
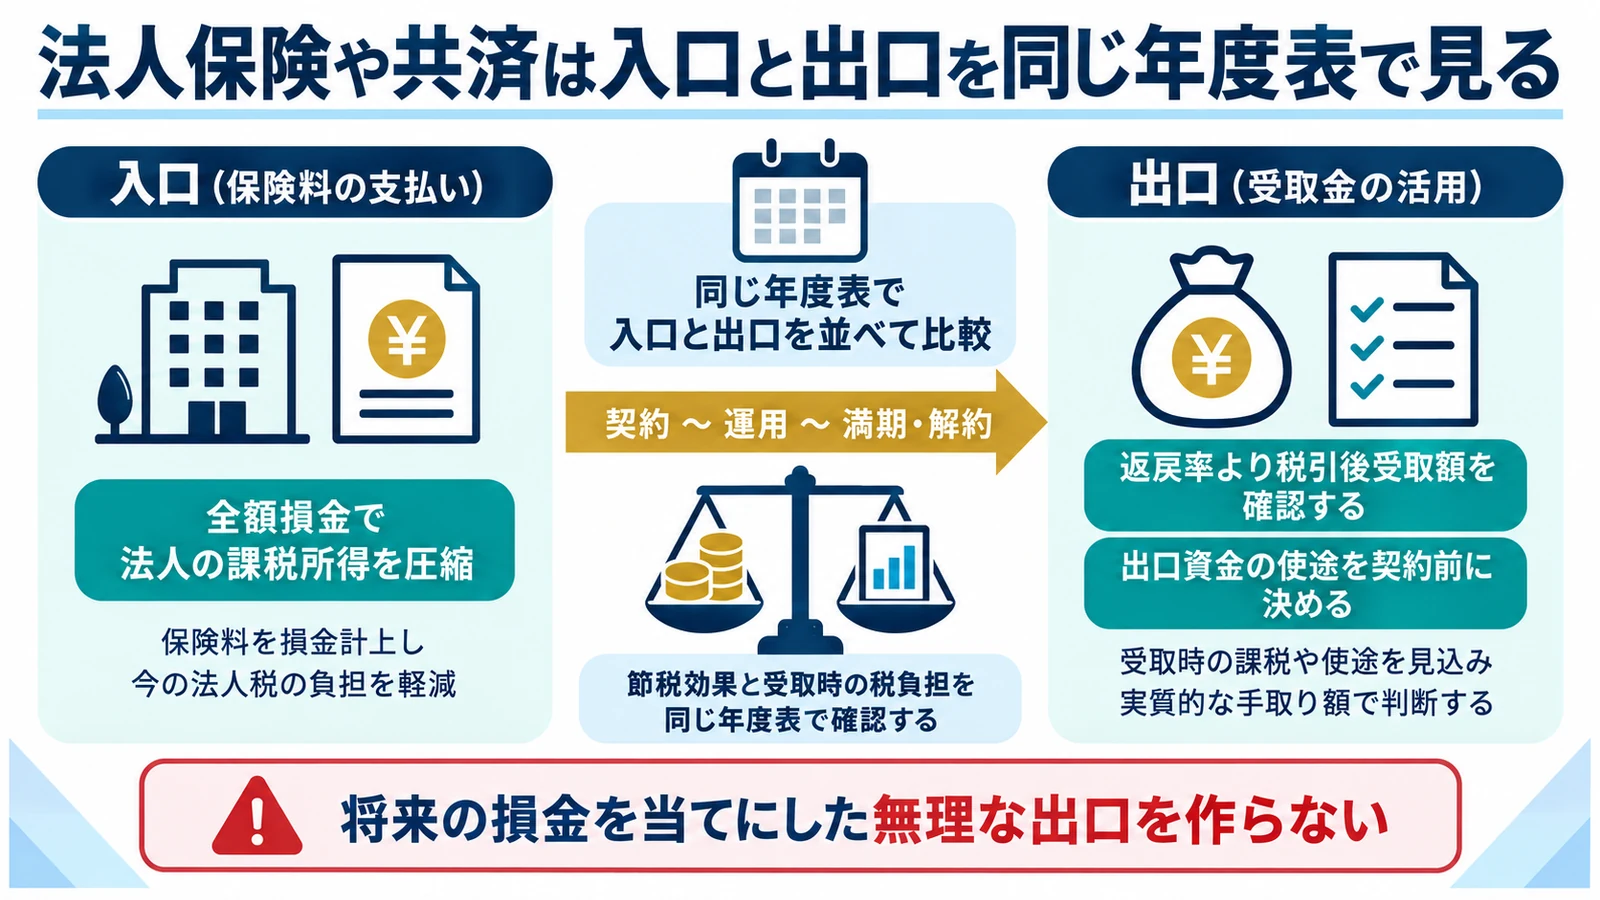
掛金が損金になる商品でも、解約返戻金や共済金を受け取る年度に益金となる場合があります。支出年度の税負担だけでなく、受取時の利益と資金使途を設計します。
返戻率より税引後受取額を確認する
高い返戻率が高い利益を意味するとは限りません。 税引前の返戻率だけで契約を決めない
累計支払額、損金算入額、解約返戻金、受取時課税、手数料を並べます。解約時期をずらした場合の返戻率低下と法人税負担も比較します。
出口資金の使途を契約前に決める
受取益金に対応する支出が自動で生まれるわけではありません。 将来の損金を当てにした無理な出口を作らない
役員退職金、設備投資、事業承継、借入返済など現実的な候補を、時期・金額・要件で検討します。使途が不要になった場合の納税額も予備シナリオに入れます。
リース・運用型商品は損金割合より事業リスクを読む
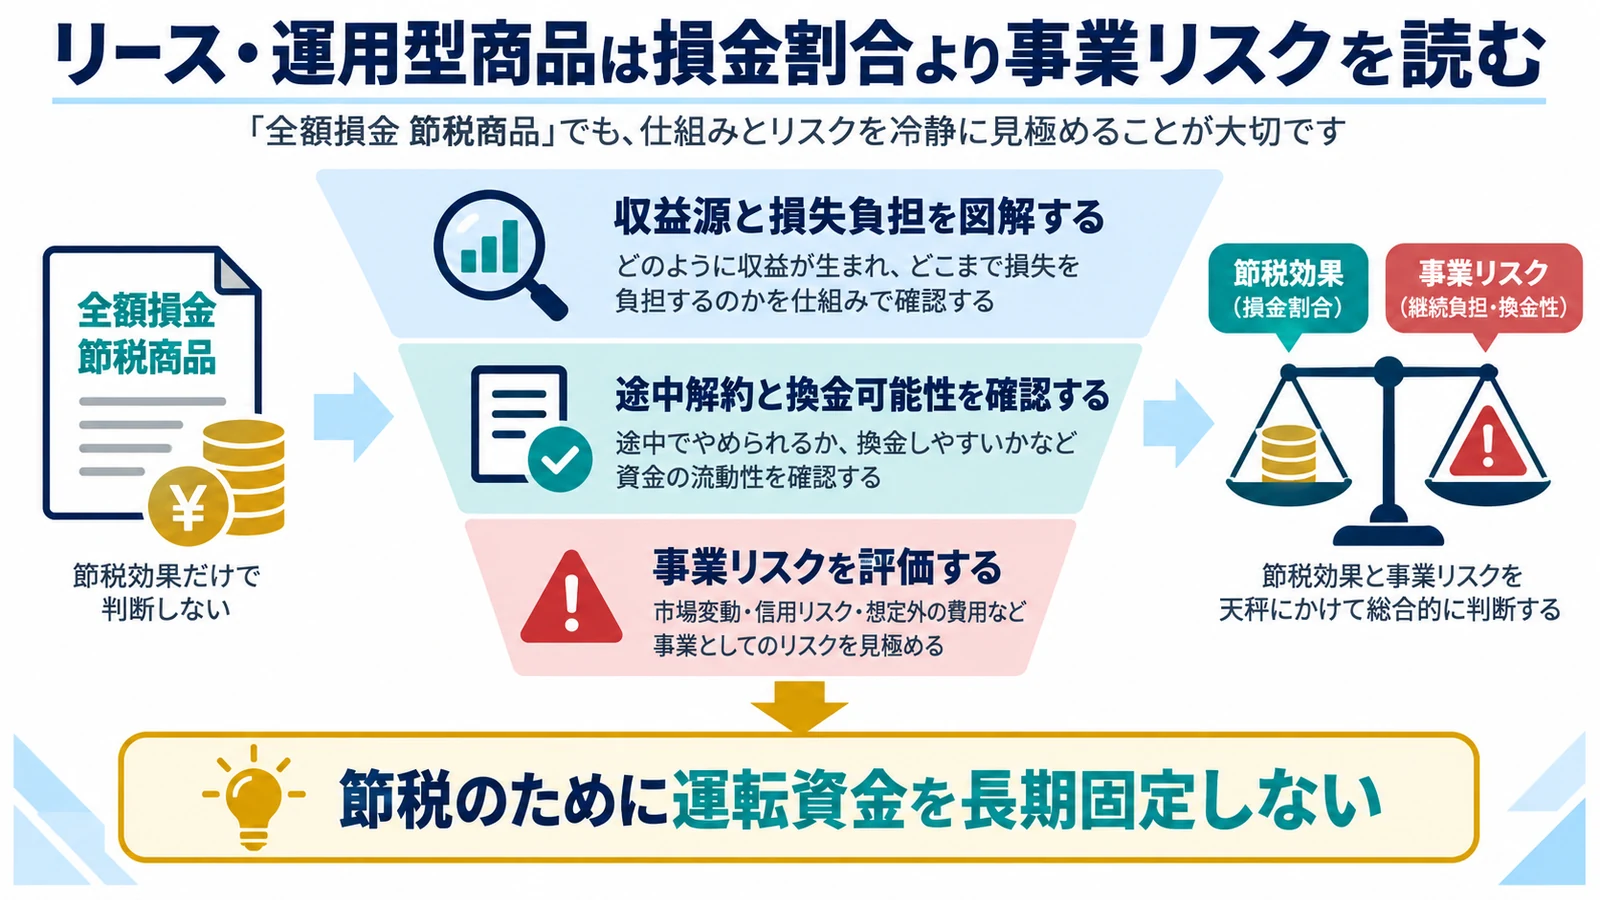
投資型の商品では、税務効果の裏側に、稼働率、価格変動、委託先、解約制限、残存価値などのリスクがあります。損金性と投資採算を別々に審査します。
収益源と損失負担を図解する
誰がどのリスクを負うかを契約で確かめます。 税務説明だけで事業モデルの確認を省かない
利用者、運営会社、保守会社、購入法人の間で、売上、手数料、故障、在庫、事故、解約を整理します。収益が固定に見える場合も、保証主体と免責を確認します。
途中解約と換金可能性を確認する
会社の資金需要は契約期間中にも変わります。 節税のために運転資金を長期固定しない
中途解約の可否、違約金、譲渡制限、二次市場、買取条件、売却費用を確認します。換金できない期間を資金繰り表へ反映し、余裕資金の範囲で判断します。
中小企業経営強化税制は、青色申告を行う一定の中小企業者等が、認定計画に記載した新品の対象設備を指定事業に供用した場合に、特別償却または税額控除を選択できる制度です。
国税庁は、申告前に決算調整・申告調整の把握漏れなどを確認するための自主点検表を公開し、適正申告に向けた自主監査を案内しています。
全額損金の提案は証拠資料で再検証する
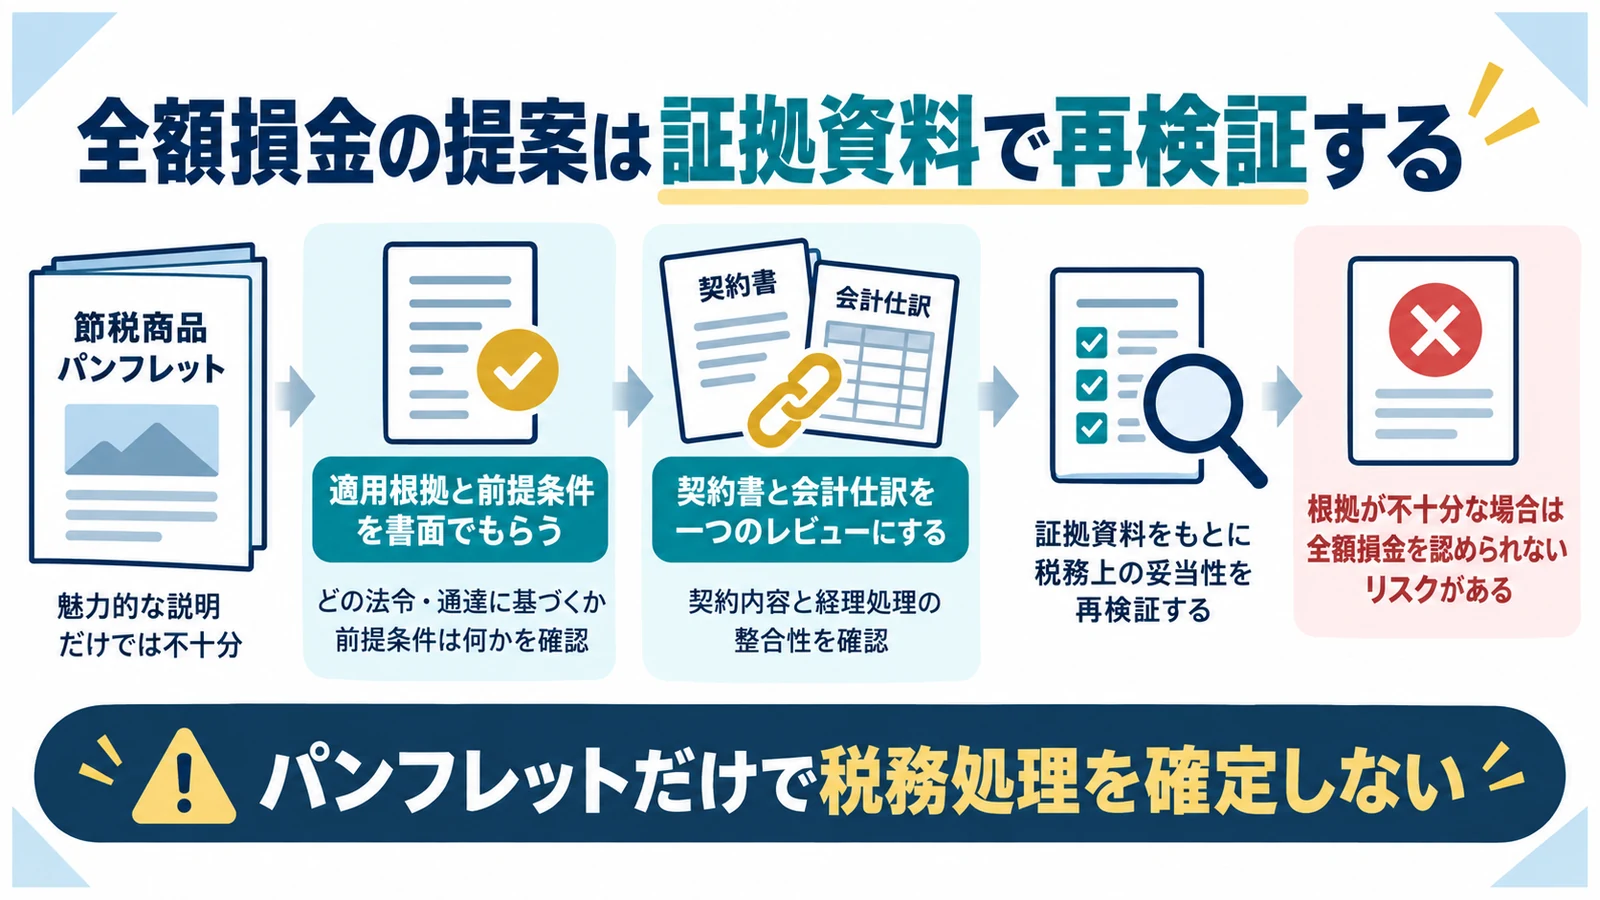
販売会社の試算は検討材料ですが、税務要件の最終確認とは別です。法令・通達・公式案内、契約原本、請求内訳を税理士と照合します。
適用根拠と前提条件を書面でもらう
口頭の『税理士確認済み』だけでは申告を支えられません。 他社事例を自社の適用根拠にしない
適用条文・通達、資産区分、耐用年数、損金算入時期、除外条件、必要書類を質問します。回答者、日付、資料版を保存し、自社の事業実態に当てはめます。
契約書と会計仕訳を一つのレビューにする
法務と税務を別々に読んで矛盾を残しません。 パンフレットだけで税務処理を確定しない
所有権、役務期間、返金、買戻し、保証、解約と、資産・費用・前払・益金の仕訳案を照合します。契約変更時は仕訳と税額試算も更新します。
税務調査では必要性・実態・金額を説明する
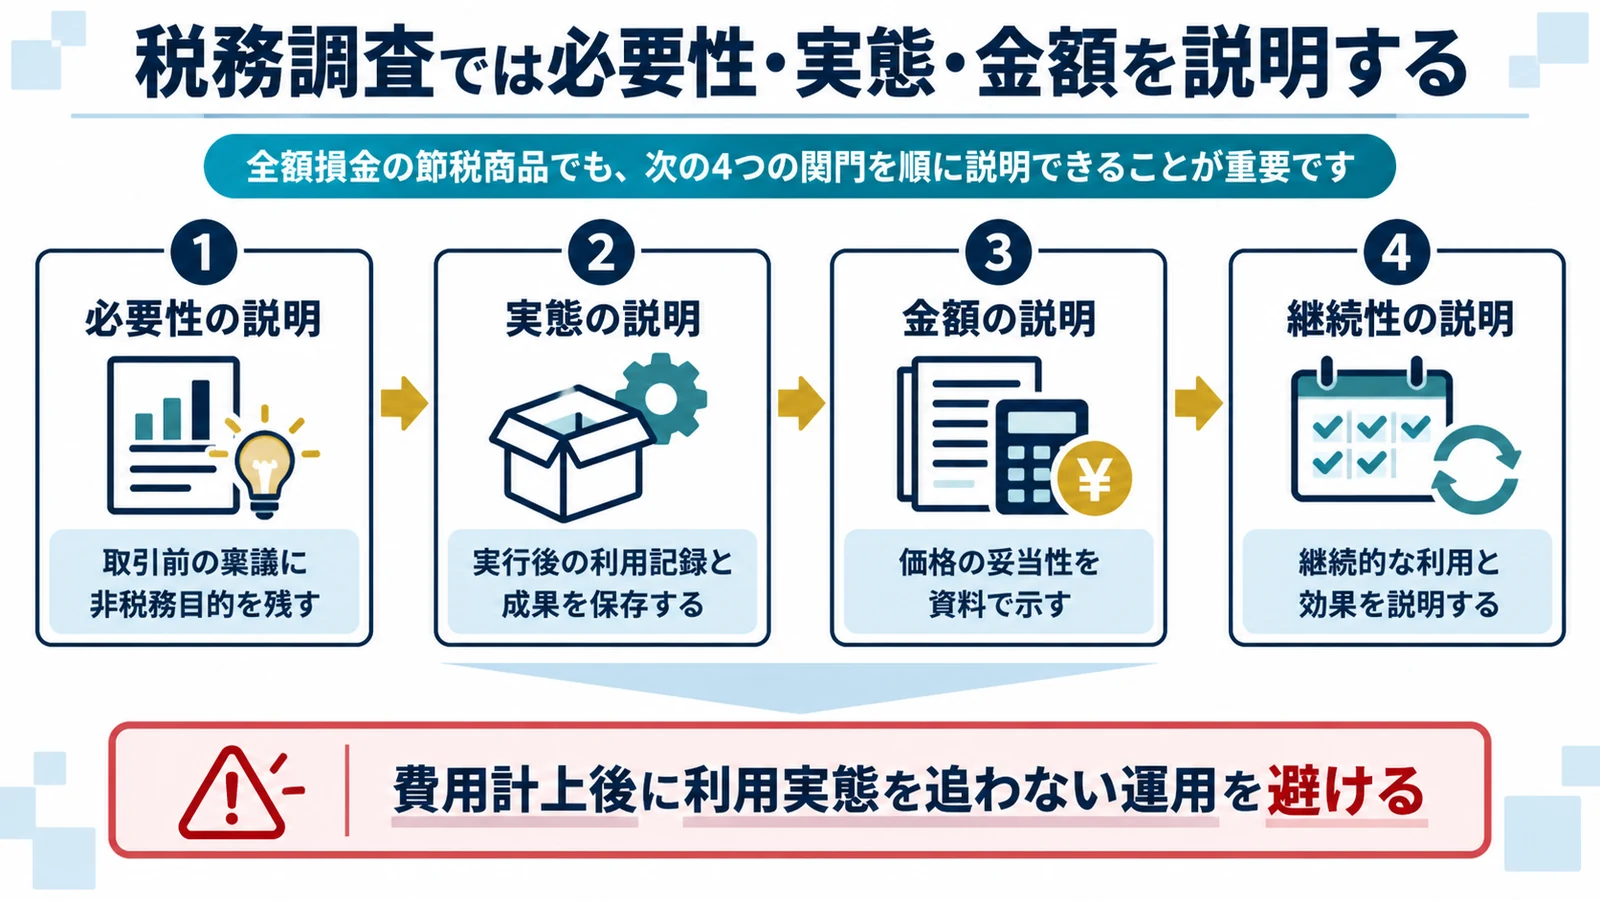
損金算入には、事業との関係、取引の実在、金額の合理性、計上時期を説明できる証拠が必要です。関連会社や役員との取引では条件比較も重要です。
取引前の稟議に非税務目的を残す
税額減少だけを購入理由にしません。 後から事業目的を作り足さない
業務効率、売上、採用、保障、倒産対応などの目的とKPIを記録します。複数案の費用・便益・リスクを比較し、採用理由を承認資料へ残します。
実行後の利用記録と成果を保存する
契約があるだけで実態の説明は終わりません。 費用計上後に利用実態を追わない運用を避ける
資産の稼働、役務の成果物、共済・保険の管理、支払・入金を月次で確認します。未利用や停止が続く場合は原因と改善策を記録します。
全額損金商品は代替案と並べて選ぶ
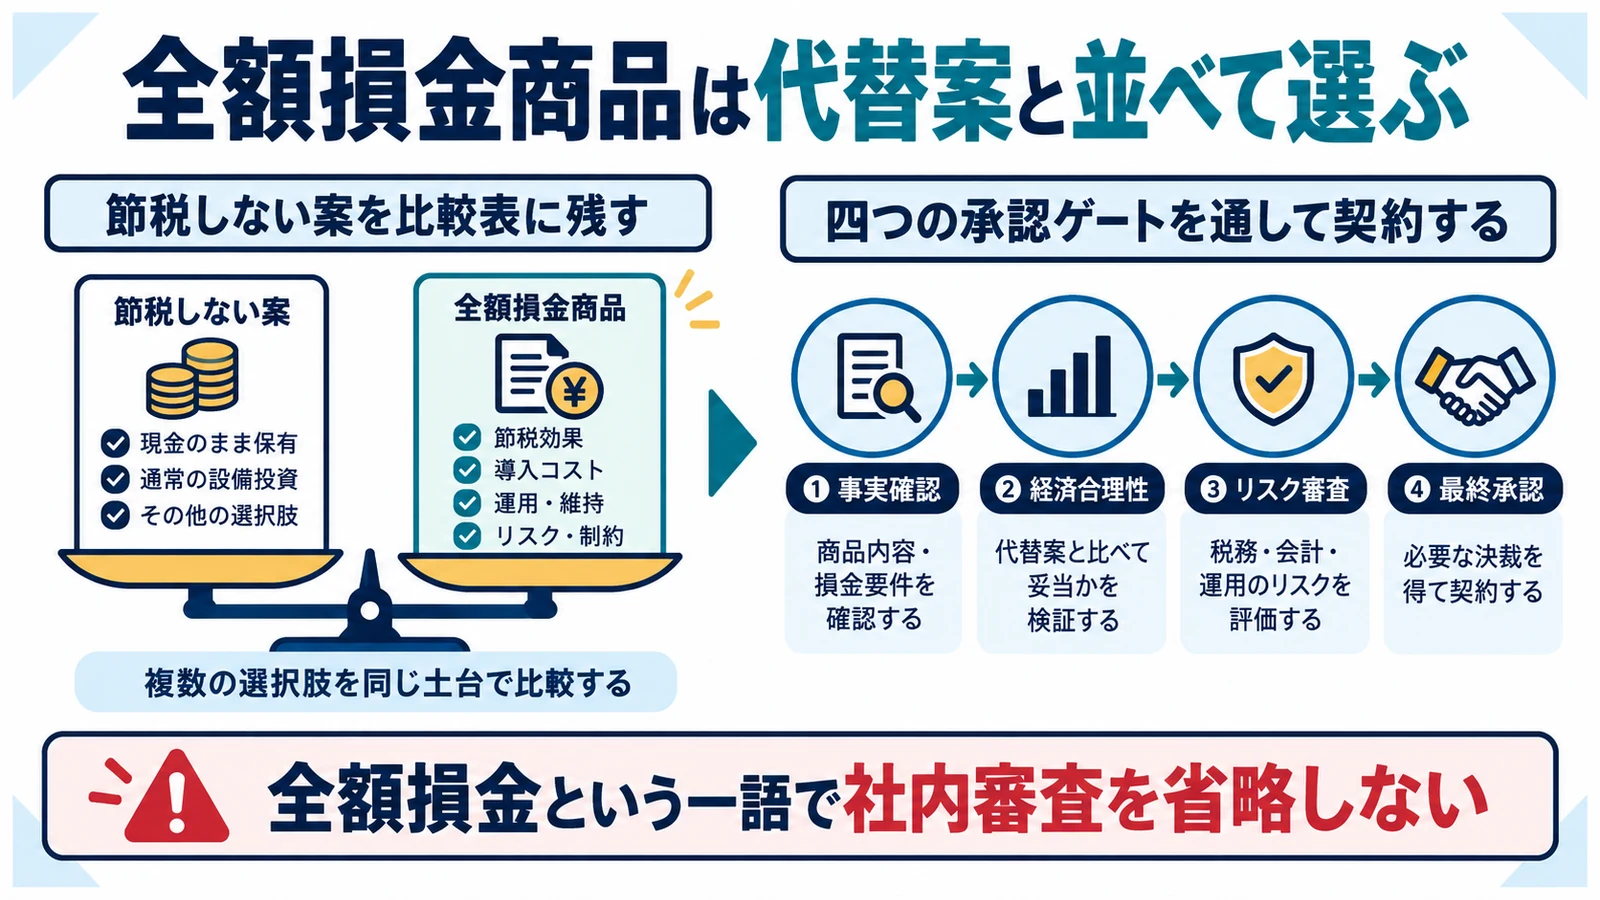
同じ利益対策でも、必要経費、賃上げ、設備投資、借入返済、納税など選択肢は複数あります。節税額、資金拘束、収益性、取消リスクを同じ尺度で比較します。
節税しない案を比較表に残す
何もしない場合が最も資金を残すこともあります。 納税を損失とみなして不要な支出を正当化しない
納税後の現金、商品購入後の現金、将来受取、事業効果を三年から五年で比較します。本業投資の機会費用も入れ、税引後の企業価値で決めます。
四つの承認ゲートを通して契約する
税務・法務・事業・資金の結論をそろえます。 全額損金という一語で社内審査を省略しない
税理士の税務確認、法務の契約確認、現場の運営確認、経営者の資金配分を記録します。未確定項目には期限と責任者を付けます。
中小企業経営強化税制は、青色申告を行う一定の中小企業者等が、認定計画に記載した新品の対象設備を指定事業に供用した場合に、特別償却または税額控除を選択できる制度です。
国税庁は、申告前に決算調整・申告調整の把握漏れなどを確認するための自主点検表を公開し、適正申告に向けた自主監査を案内しています。
全額損金 節税商品でよくある質問
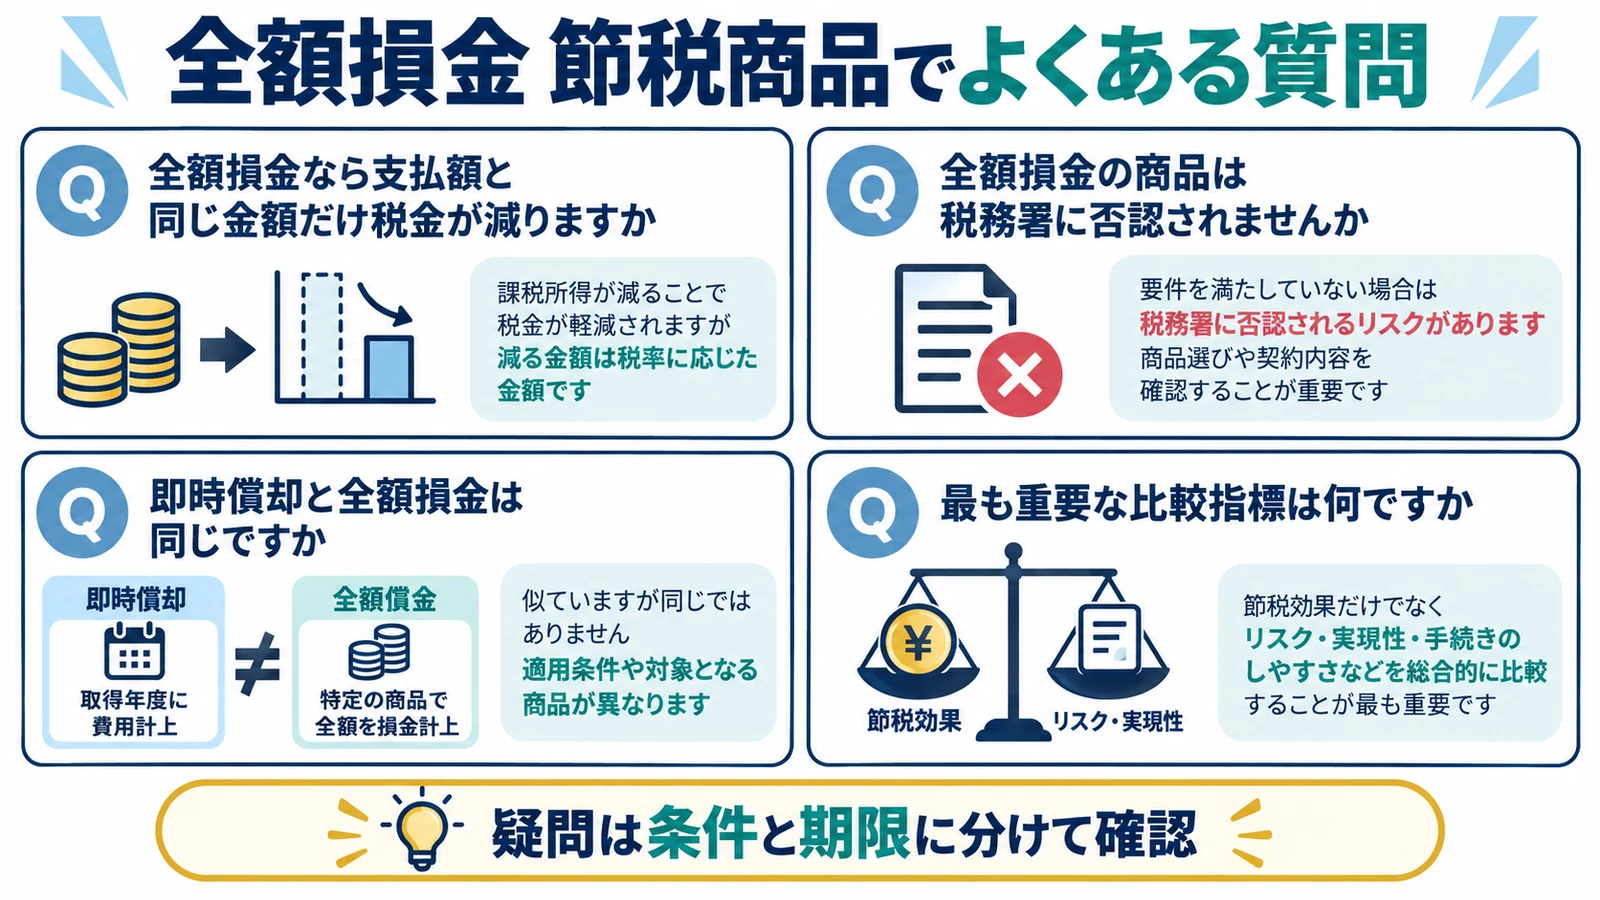
全額損金なら支払額と同じ金額だけ税金が減りますか
いいえ。支払額が課税所得から控除される効果であり、実際の減税額は所得や税率等で変わります。
全額損金の商品は税務署に否認されませんか
商品名だけで安全とはいえません。取引内容、事業実態、計上時期、価格、証拠資料を個別に確認します。
即時償却と全額損金は同じですか
同じではありません。即時償却は対象資産について償却を前倒しする制度で、適用要件と事業供用が必要です。
最も重要な比較指標は何ですか
単年度の節税額ではなく、税引後キャッシュフロー、資金拘束、将来課税、事業リスクを併せて比較します。
法人税法22条は、各事業年度の所得を益金の額から損金の額を控除して計算し、損金には原価、費用および損失を含める基本構造を定めています。
中小企業経営強化税制は、青色申告を行う一定の中小企業者等が、認定計画に記載した新品の対象設備を指定事業に供用した場合に、特別償却または税額控除を選択できる制度です。
