節税対策– category –
GPUサーバー節税・即時償却・経営強化税制・少額減価償却資産など、法人向け節税対策の最新スキームを税理士監修で解説。決算直前でも間に合う節税スキームを中心に、税務調査リスクを抑えた合法的な節税方法をまとめています。
-

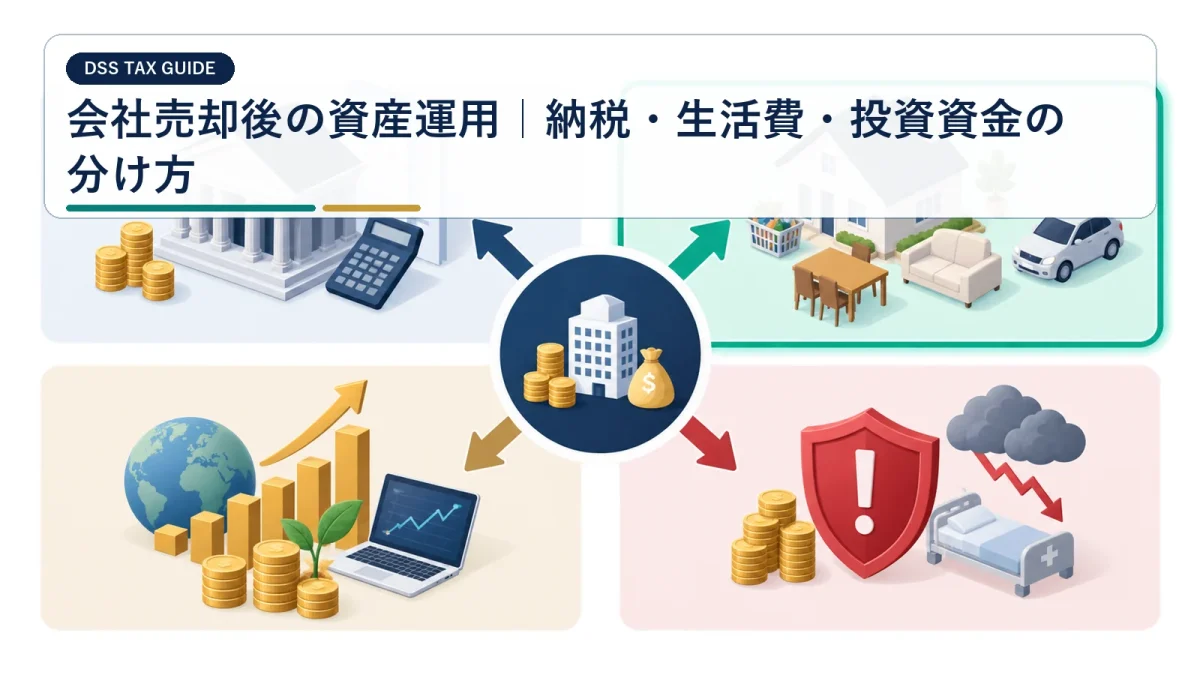
会社売却後の資産運用|納税・生活費・投資資金の分け方
会社売却後の資産運用は、利回り探しから始めません。納税資金、契約上の留保、生活費、将来投資を分け、いつ使うお金かに応じて保有方法を決めます。 -
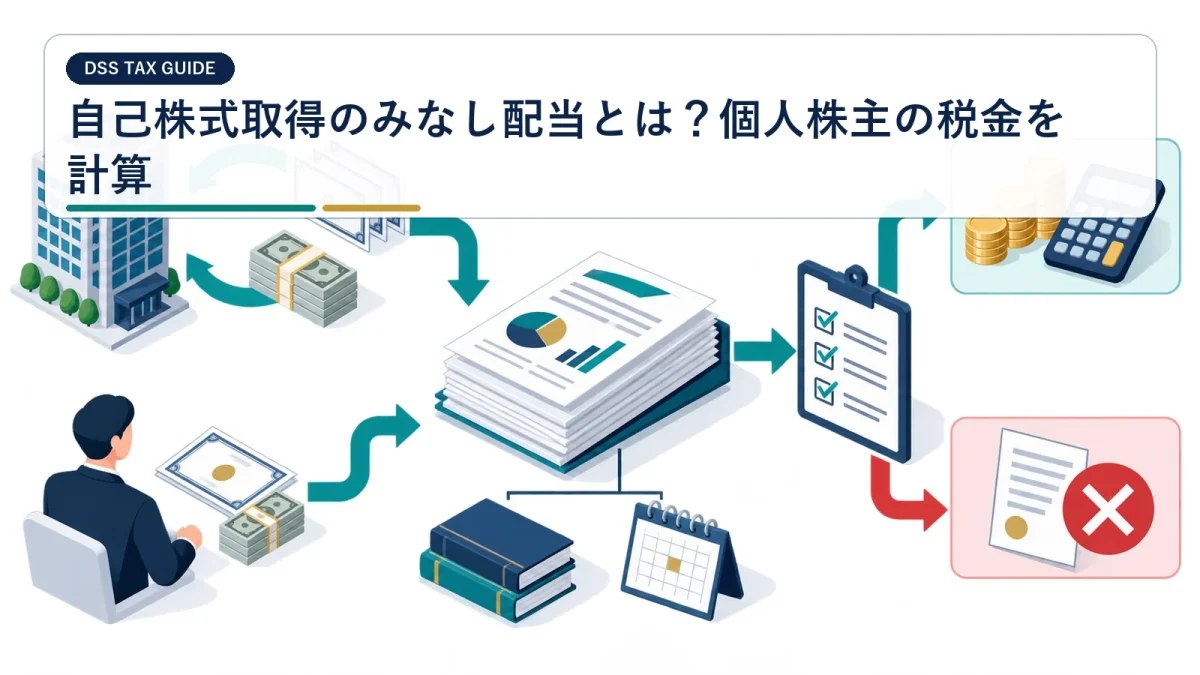
自己株式取得のみなし配当とは?個人株主の税金を計算
個人株主が自社へ株式を売ると、受取額の全てが株式譲渡代金として20.315%で課税されるとは限りません。一部がみなし配当となり、総合課税や源泉徴収の検討が必要です。 -
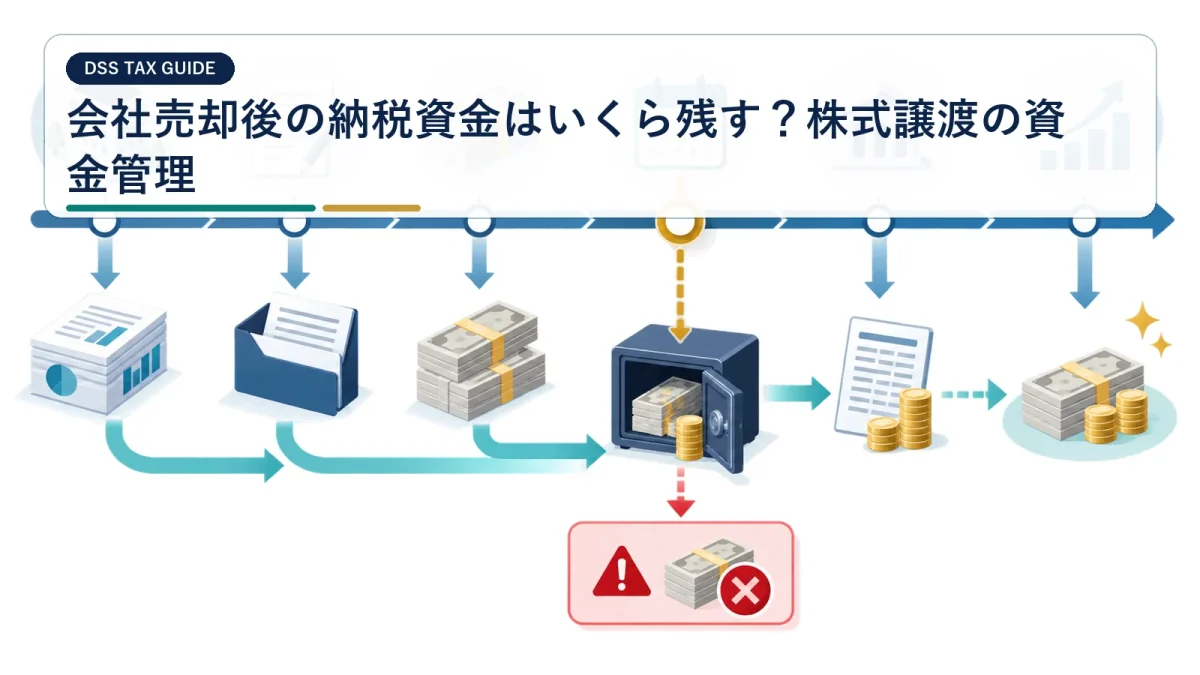
会社売却後の納税資金はいくら残す?株式譲渡の資金管理
会社売却代金が入金されても、全額を運用や住宅購入へ回すのは危険です。株式取得費、M&A費用、価格調整、住民税を含む納税見込額を先に分離します。 -
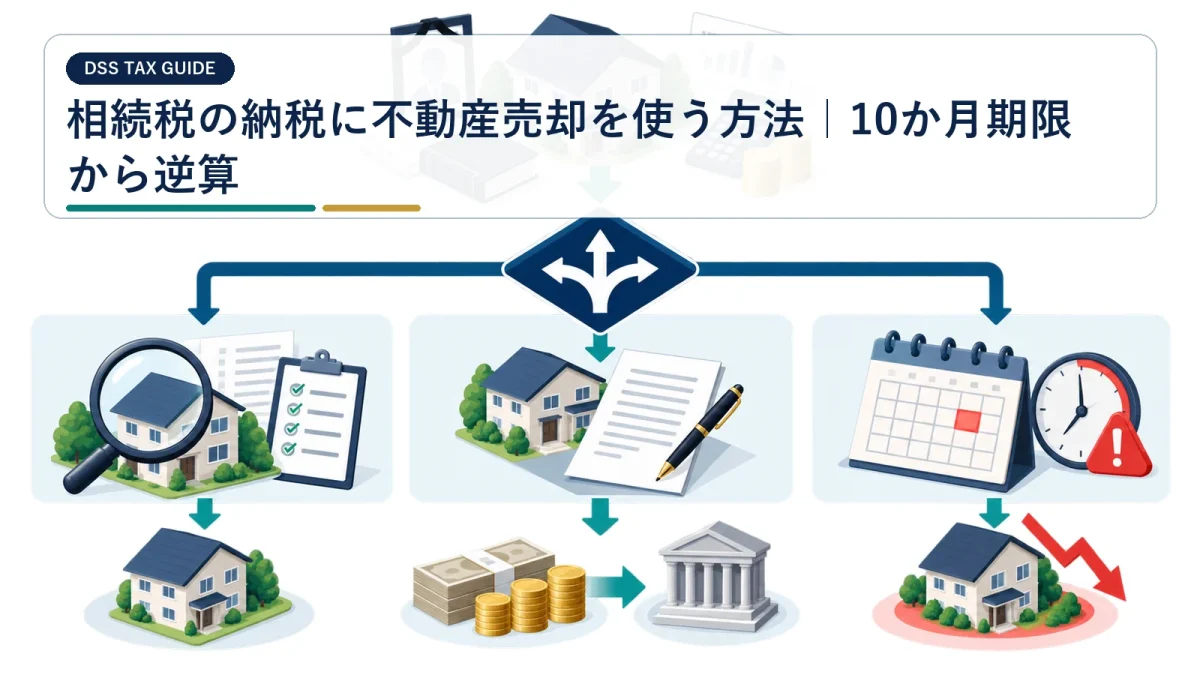
相続税の納税に不動産売却を使う方法|10か月期限から逆算
相続税の納期限は、不動産の買主が見つかるまで待ってくれません。10か月以内の現金納付を前提に、査定、遺産分割、相続登記、契約、決済を逆算します。 -
相続不動産の売却で使える節税策|取得費加算と空き家特例
相続不動産の売却税は、契約後に考えても使えない制度があります。取得費の復元、取得費加算、空き家特例、譲渡費用を売却前に比較します。 -
相続不動産の売却で手取りはいくら残る?税金と費用の計算
相続不動産の手取りは、売却代金から仲介費用を引くだけでは出ません。譲渡所得税、相続税との関係、取得費、共有者への分配、納税時期を反映します。 -
相続不動産はいつ売る?特例期限と手取りで決める売却時期
相続不動産の売り時は、相場だけで決まりません。相続税の10か月期限、取得費加算、空き家特例、相続登記、維持費を一つのカレンダーへ置くと判断しやすくなります。 -
法人の不動産売却は契約日・引渡日のどちらで計上する?
決算日前に契約し、決算後に引き渡す不動産売却では、売却益をどの事業年度へ計上するかが重要です。固定資産と棚卸資産を分け、引渡しの実態を確認します。 -
法人の不動産売却益に繰越欠損金は使える?要件と控除限度
過年度の赤字があっても、不動産売却益と必ず全額相殺できるとは限りません。欠損金が生じた年度、青色申告の継続、法人区分、控除限度を確認します。