
不動産販売業の土地売却は事業所得?保有目的と一時貸付けの判定
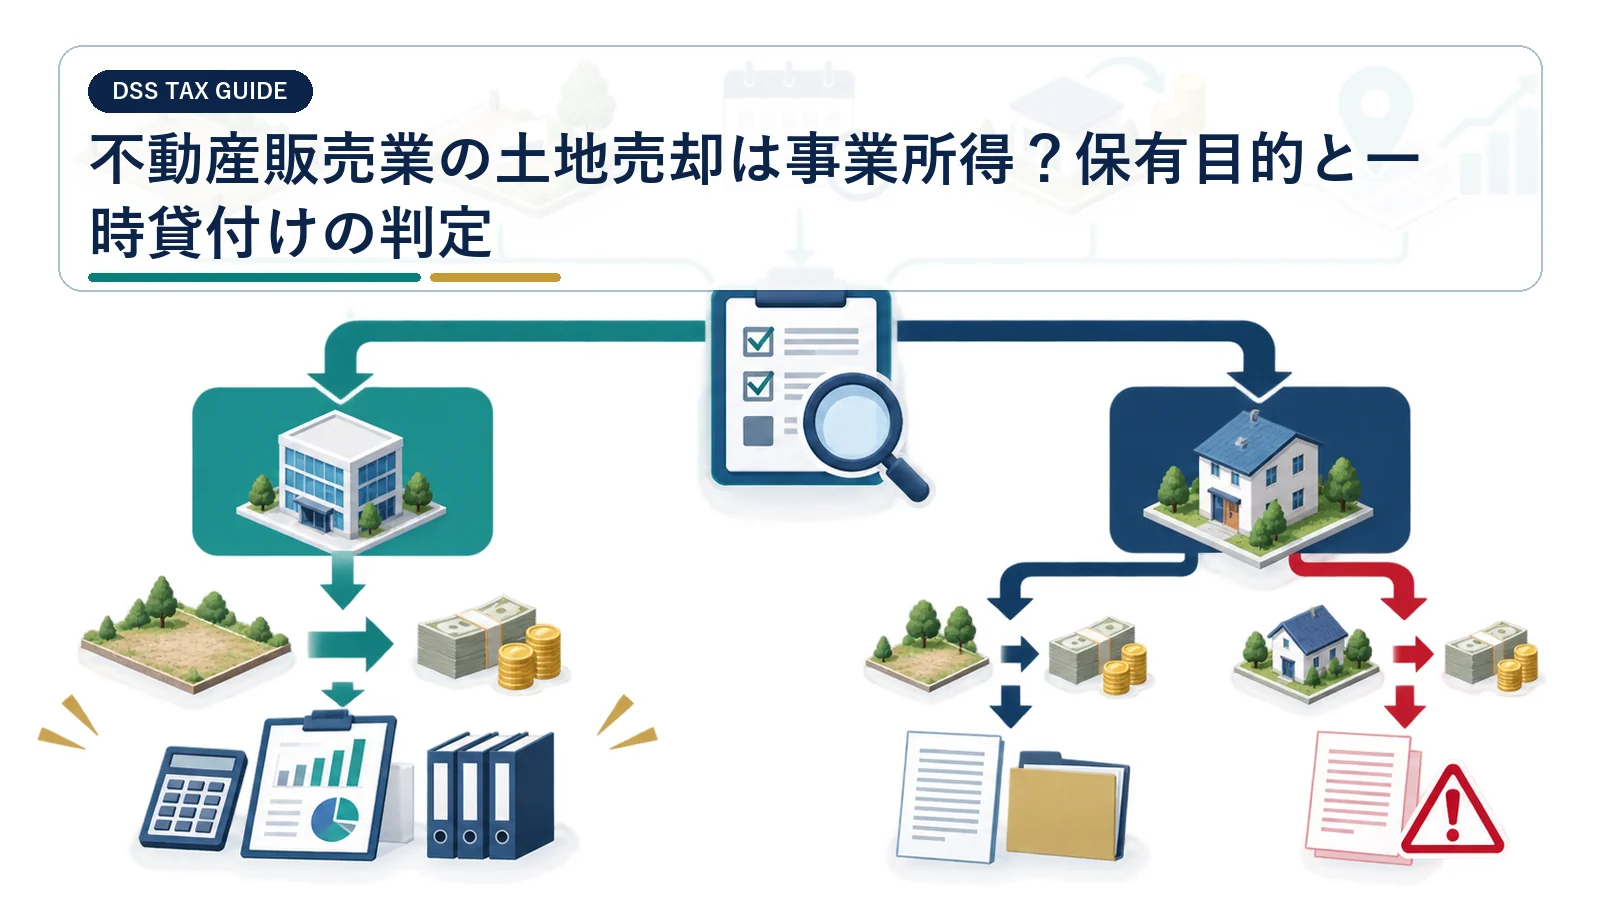
個人の不動産販売業者が土地を売っても、すべてが土地の譲渡所得になるわけではありません。販売目的で取得した土地は棚卸資産に当たり、通常の売却益は事業所得です。一方、自己使用や長期賃貸のために持つ固定資産の売却は譲渡所得となる可能性があり、貸し付けた事実だけでは決まりません。
本記事は、個人事業として不動産の仕入れ・販売を行う方の所得税上の区分を解説します。法人が所有する土地の売却損益や、宅地建物取引業法上の免許判定は別の論点です。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 取得時の事業計画と保有目的
- 販売・賃貸・自用の期間別記録
- 造成費・広告費・契約書などの証憑
- 反復継続性と他の販売実績
販売目的で仕入れた土地の利益は事業所得になる
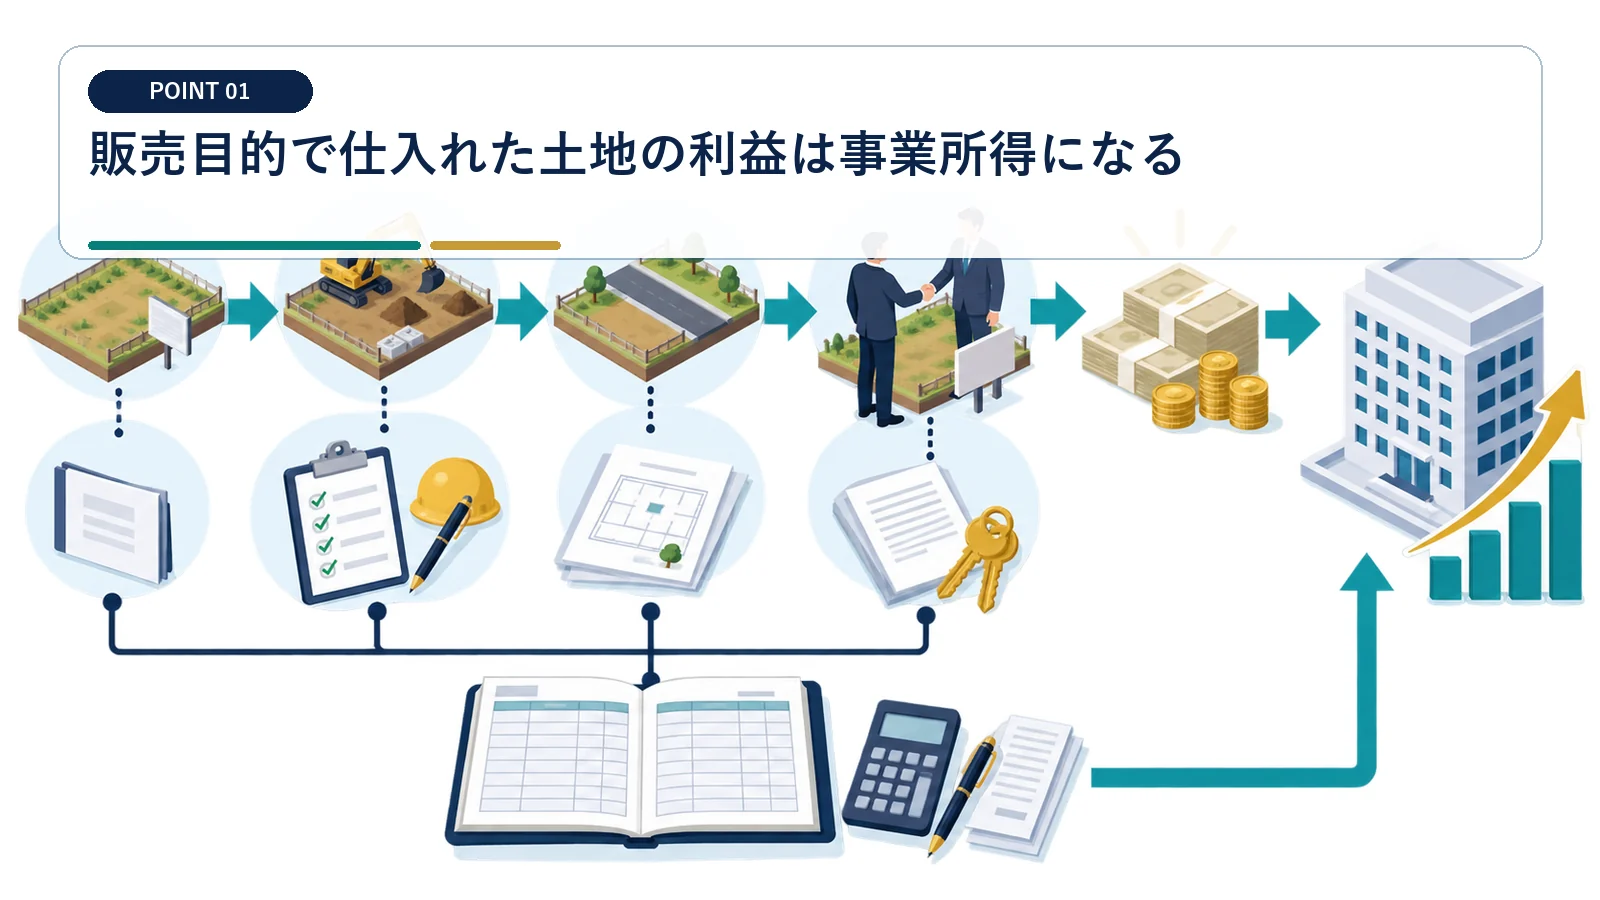
不動産販売業の商品である土地は棚卸資産であり、譲渡所得の対象から外れます。
仕入れから引渡しまでを売上と売上原価で記録する
土地であっても、事業として売るために仕入れた商品は譲渡所得になりません。 長期保有したという一事だけで、販売用土地が自動的に長期譲渡所得へ変わるわけではありません。
売却代金は事業の総収入金額へ、土地の仕入価額と造成費等は売上原価へ反映します。売れ残った土地は期末棚卸高に入れ、個別原価台帳で取得費と造成費を区画ごとに配分します。
譲渡所得の分離課税と混同しない
販売用土地の所有期間は、事業所得を長期・短期の土地譲渡所得へ分ける基準ではありません。 同じ年に売った土地でも、資産の性格が異なれば申告する所得区分も異なります。
申告時は、棚卸資産の売却損益を青色申告決算書等の事業所得へ反映します。自用の固定資産など別の土地を売った場合は、事業用の棚卸台帳と切り分けて譲渡所得を計算します。
取得時の保有目的は仕入稟議と販売活動で示す
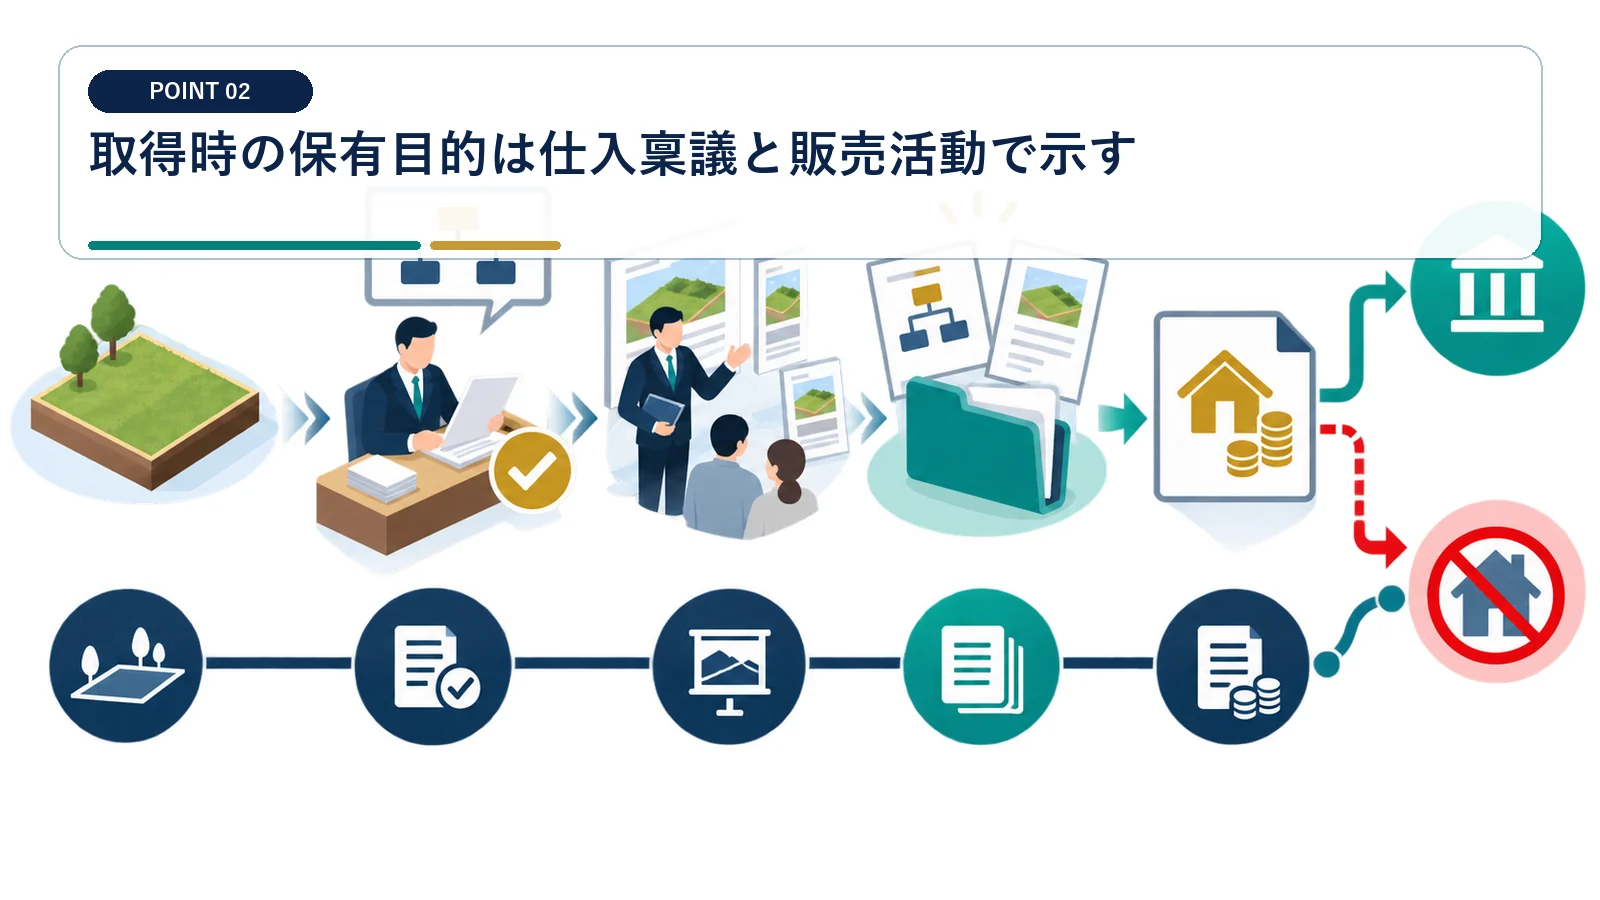
帳簿の科目名だけでなく、誰にどのように売る計画だったかを証憑で確かめます。
取得日にさかのぼって販売計画を復元する
保有目的の判定は、売却直前に作った一枚のメモより取得時からの行動で行います。 売れなかったという結果は、取得時の販売目的を直ちに否定しません。
買付申込書、仕入稟議、金融機関向け事業計画、造成予算、媒介契約、広告の掲載履歴を時系列に並べます。売却目標価格、想定買主、販売予定時期が一貫しているかを点検します。
事業の継続性と取引規模を収支台帳から読む
不動産会社の屋号があるかどうかより、継続的に自己の計算と危険で行われているかが重要です。 所得区分は節税上都合のよいほうを任意に選べるものではありません。
過去の仕入件数、売却件数、取引額、借入、人員、媒介先との契約を整理します。一回限りの処分なのか、反復継続する不動産販売の一環なのかを、個別取引と事業全体の両方から説明します。
不動産の貸付けによる所得は原則として不動産所得ですが、事業所得や譲渡所得に該当するものは不動産所得から除かれます。
棚卸資産や棚卸資産に準ずる資産の譲渡による所得は譲渡所得に含まれず、事業所得または雑所得として扱われます。
販売用不動産の一時貸付けは事業所得として管理する
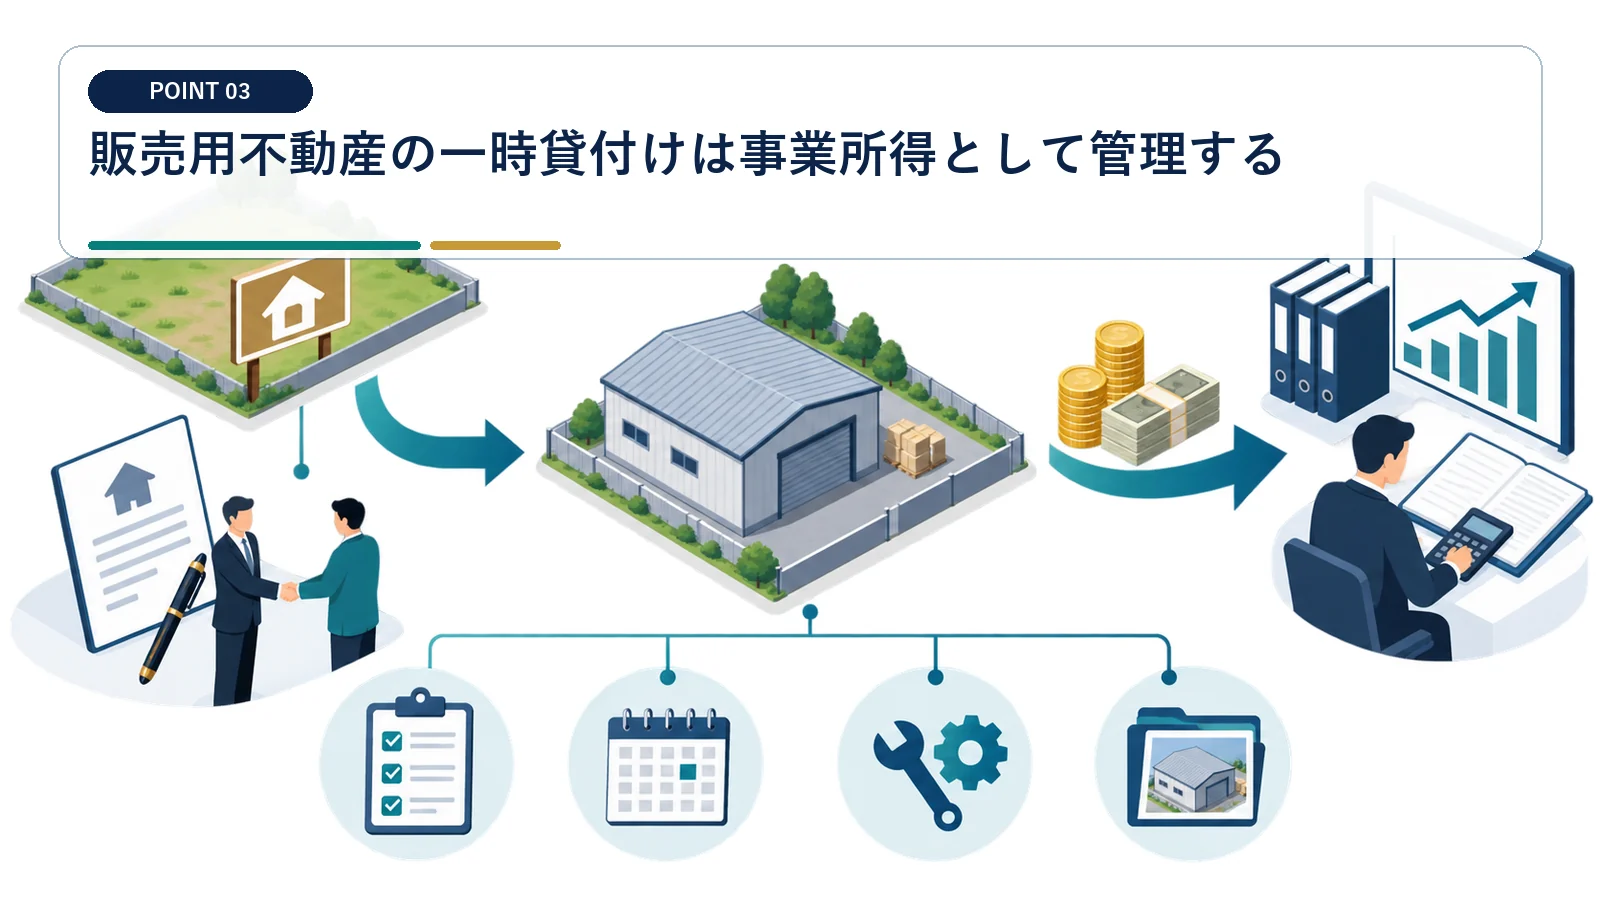
一時貸付けによる賃料は事業所得とされますが、売却時の所得区分は別途判定します。
販売活動を続けたまま貸した証拠を残す
不動産業者が販売目的で取得した不動産を一時的に貸した場合、賃料は不動産販売業から生ずる事業所得とされます。 一定期間の賃料収入があることだけで、必ず不動産所得になるわけではありません。
一時貸付けをするなら、売却時に賃貸借を終了できる条件を契約へ入れるのか、借主付きのまま売るのかを決めます。広告掲載、媒介依頼、内覧記録を継続し、売却時には取得目的、販売活動、転用記録を基に所得区分を再判定します。
建物を貸す場合は償却相当額を計算する
販売用建物の一時貸付けでも、使用・時の経過に対応する償却費相当額を必要経費に反映できる取扱いがあります。 売上原価と貸付期間の償却費相当額を二重に費用化しないよう、取得原価の残高を更新します。
建物の構造、取得価額、事業供用日、貸付期間を整理し、減価償却資産に準じた償却費相当額を計算します。土地は償却しないため、土地と建物を契約及び帳簿上で区分します。
長期賃貸へ転用した土地は固定資産化を検討する
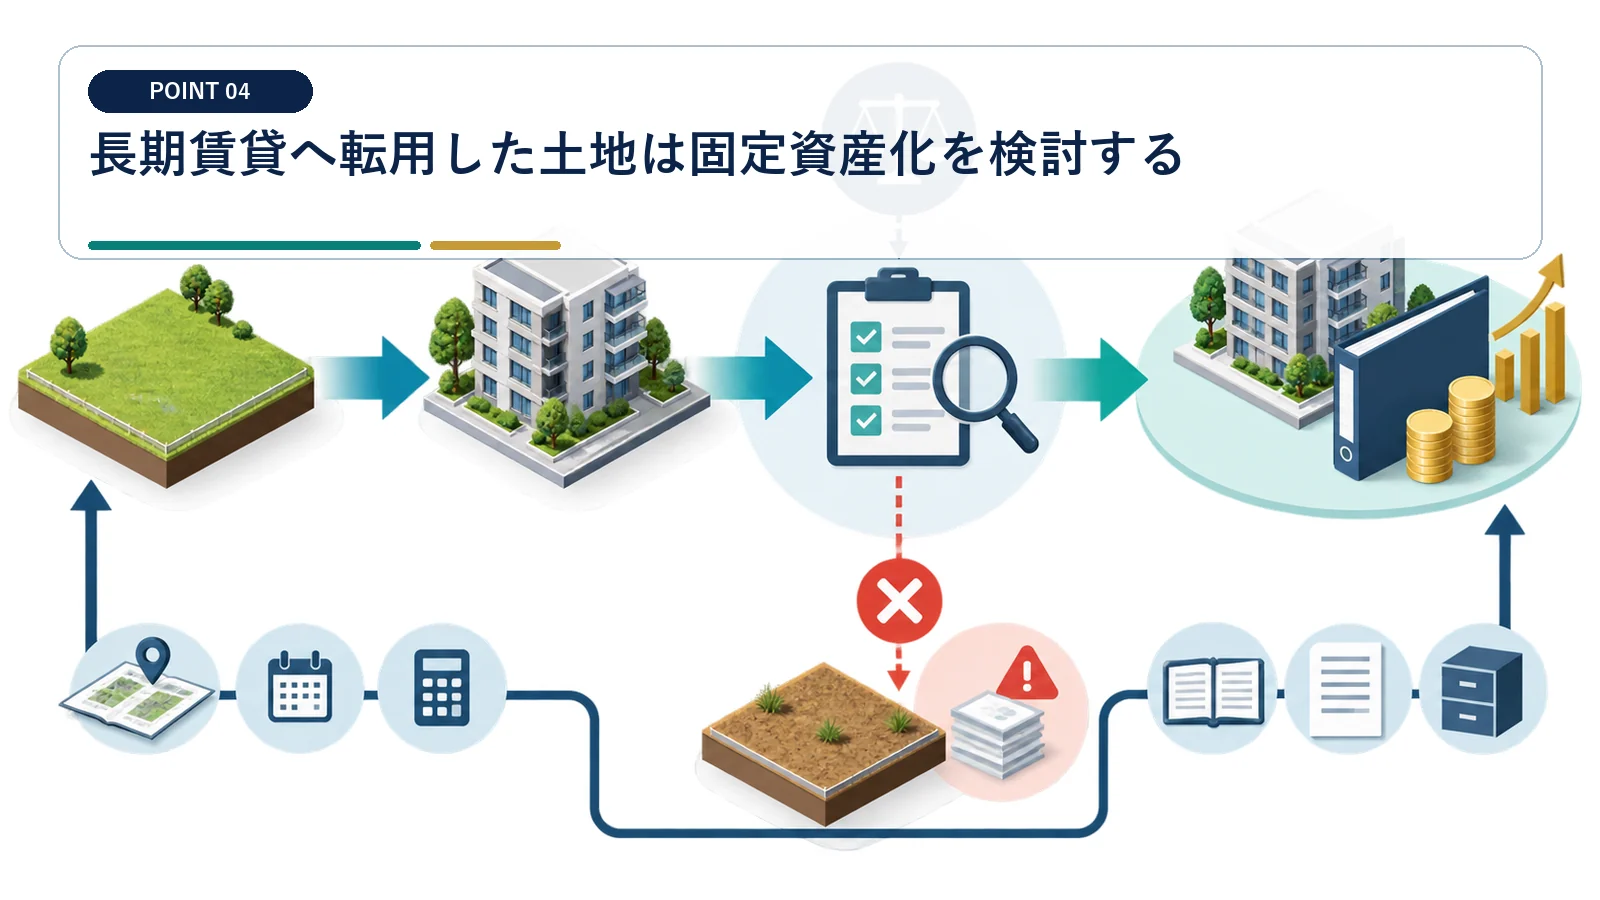
売却待ちの一時貸付けと、販売を予定しない長期賃貸は実態が異なります。
販売中止の決定日と転用理由を記録する
長期・安定的な賃貸運用へ明確に切り替えたなら、従前の販売用土地を固定資産として管理する検討が必要です。 期末に勘定科目を変えるだけでは、販売目的が消滅した実態を説明できません。
販売媒介の解約日、事業方針の決定記録、長期賃貸借契約の開始日を確定します。棚卸資産から固定資産へ振り替える場合は、振替価額の根拠と今後の保有計画を事業記録に残します。
将来売却時は転用後の履歴を含めて再判定する
長期賃貸の固定資産を後日売れば譲渡所得となる可能性がありますが、名目的な転用は判断の根拠になりません。 転用からごく短期間で売却した場合は、当初から販売目的だったのではないかが問われやすくなります。
賃貸期間、賃料水準、管理状況、修繕投資、売却活動の再開時期を整理し、販売業の商品として処分したのか、保有資産の偶発的売却かを判定します。専門家の結論と根拠事実を申告書の保管資料へ添付します。
譲渡所得・雑所得・一時所得の境界を整理する
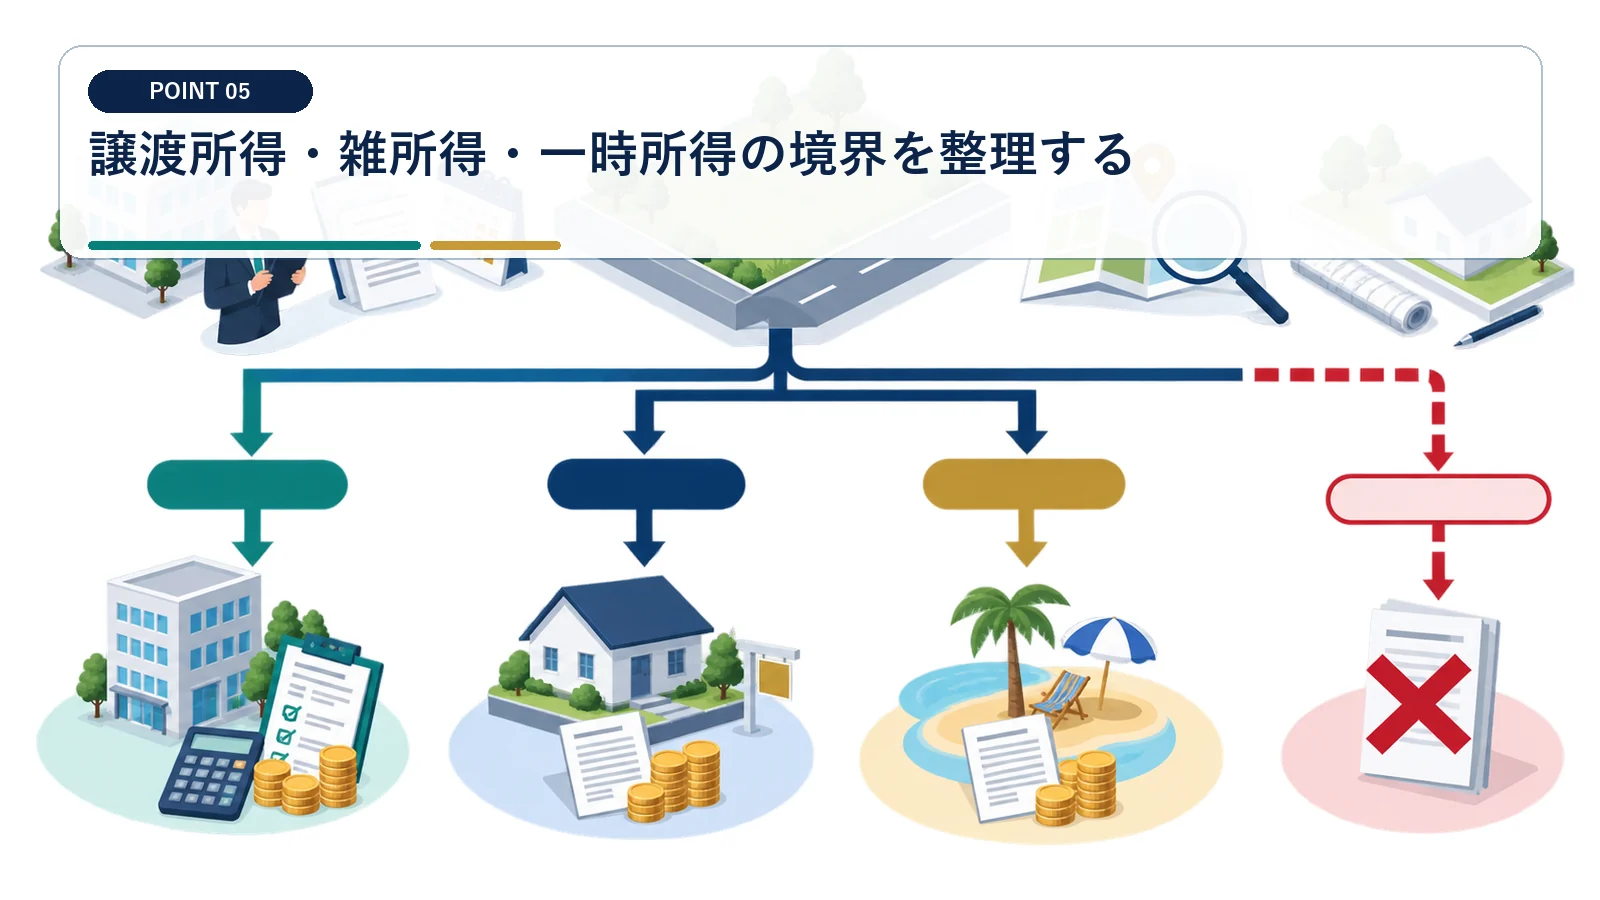
棚卸資産でない土地でも、反復継続性や業務との関係で区分が変わることがあります。
本来販売しない固定資産は譲渡所得から検討する
店舗敷地や長年保有した賃貸用土地の偶発的な売却は、販売業者であっても譲渡所得となる余地があります。 宅地建物取引業者であることだけで、所有する全土地の売却が事業所得になるわけではありません。
取得後の使用履歴、固定資産台帳、賃貸借契約、修繕履歴、売却を決めた経緯を集めます。棚卸資産の販売台帳と区分し、所有期間や取得費を譲渡所得の計算用に復元します。
小規模の反復売買は雑所得の可能性も確認する
独立した事業と言える程度に至らなくても、営利目的で継続する資産売買が雑所得と判定される場合があります。 一度の取引だから一時所得という整理は、土地の売却には通常当てはまりません。
反復回数、期間、広告方法、利益目的、投入した労力と資金を確認し、事業所得と雑所得の境界を個別に判定します。一時所得は資産の譲渡対価を本来含まないため、土地売却益の受け皿として安易に使いません。
不動産業者が販売目的で取得した不動産を一時的に貸した場合、その貸付収入は不動産業の事業所得となり、建物等は償却費相当額を必要経費に算入できます。
土地や建物などの貸付けから生じる地代、家賃、権利金等は、事業所得または譲渡所得に当たるものを除き不動産所得となります。
土地と建物の売却原価・消費税を切り分ける
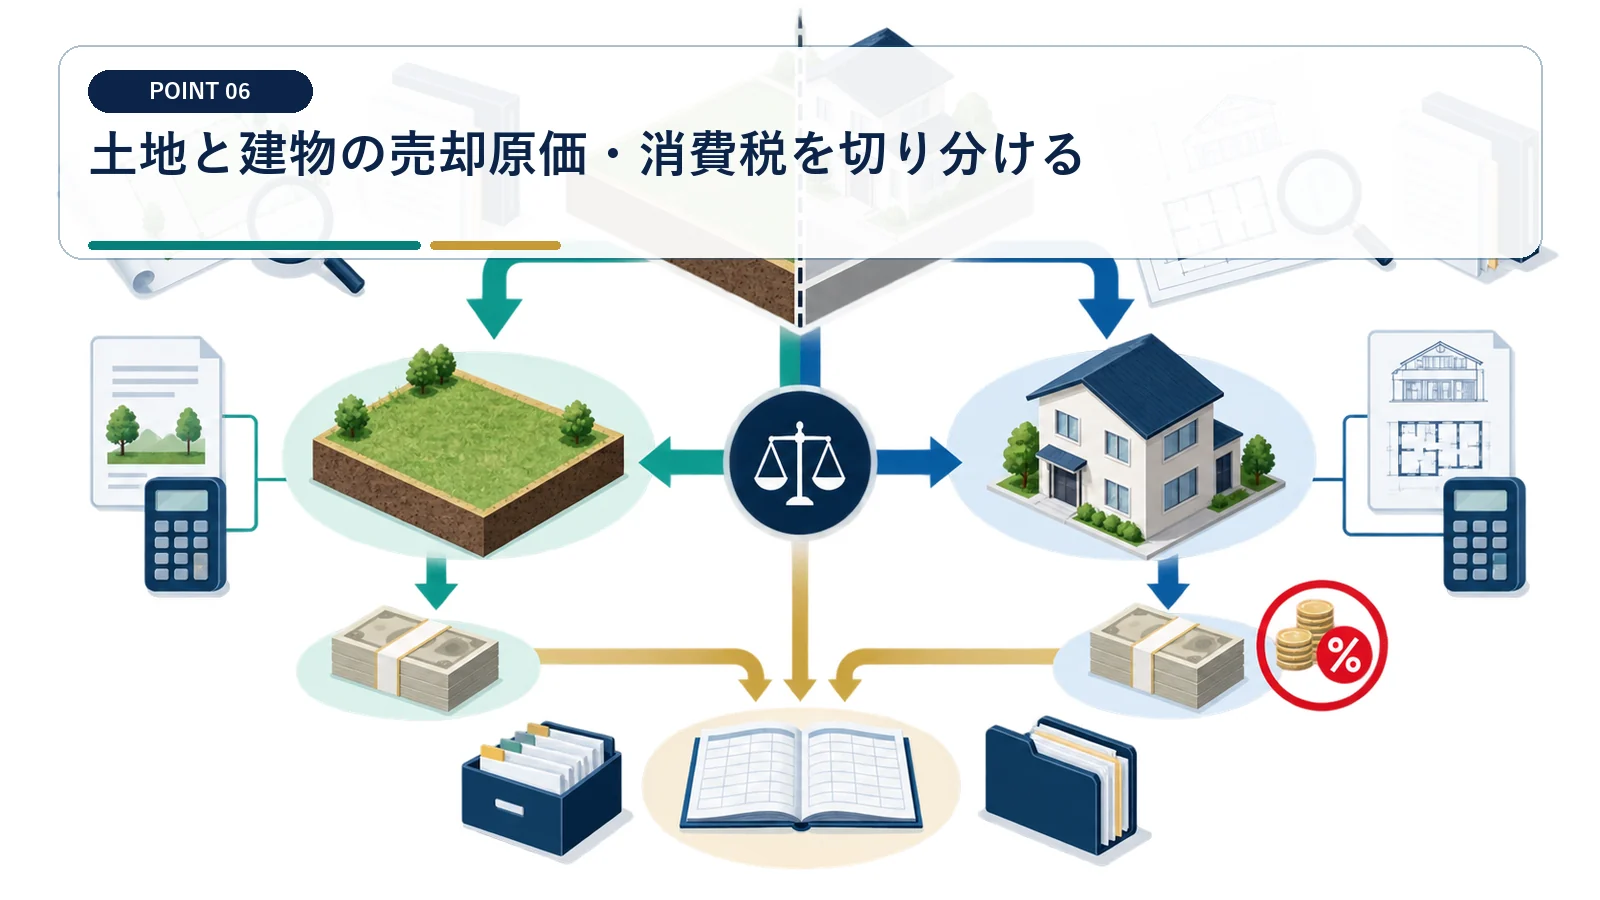
所得税上の区分を決めた後も、土地と建物で原価配分と消費税の取扱いが異なります。
一括価格を合理的に土地と建物へ配分する
契約価格が一本でも、土地と建物の売上・原価は区分して管理します。 土地部分の価格を根拠なく高くして、課税される建物価格を圧縮しないでください。
契約書に区分がないときは、固定資産税評価額、建築価額、鑑定価額などの合理的な比率で価格を分けます。造成費、解体費、設計費、支払利息等も、収益への対応と棚卸資産の取得原価算入のルールを確認します。
土地売却の消費税非課税と建物譲渡を別計算する
土地の譲渡代金は消費税が非課税ですが、事業として売る建物は原則として課税売上げです。 「土地売却は非課税」という一文で、建物付き取引の全体を非課税処理しないでください。
請求書と仕訳で土地、建物、付帯設備を分け、消費税区分を設定します。課税事業者か、簡易課税を選択しているか、仕入税額控除に個別対応方式等を用いるかを売却年分の申告と照合します。
原価台帳と契約書を申告前に照合する
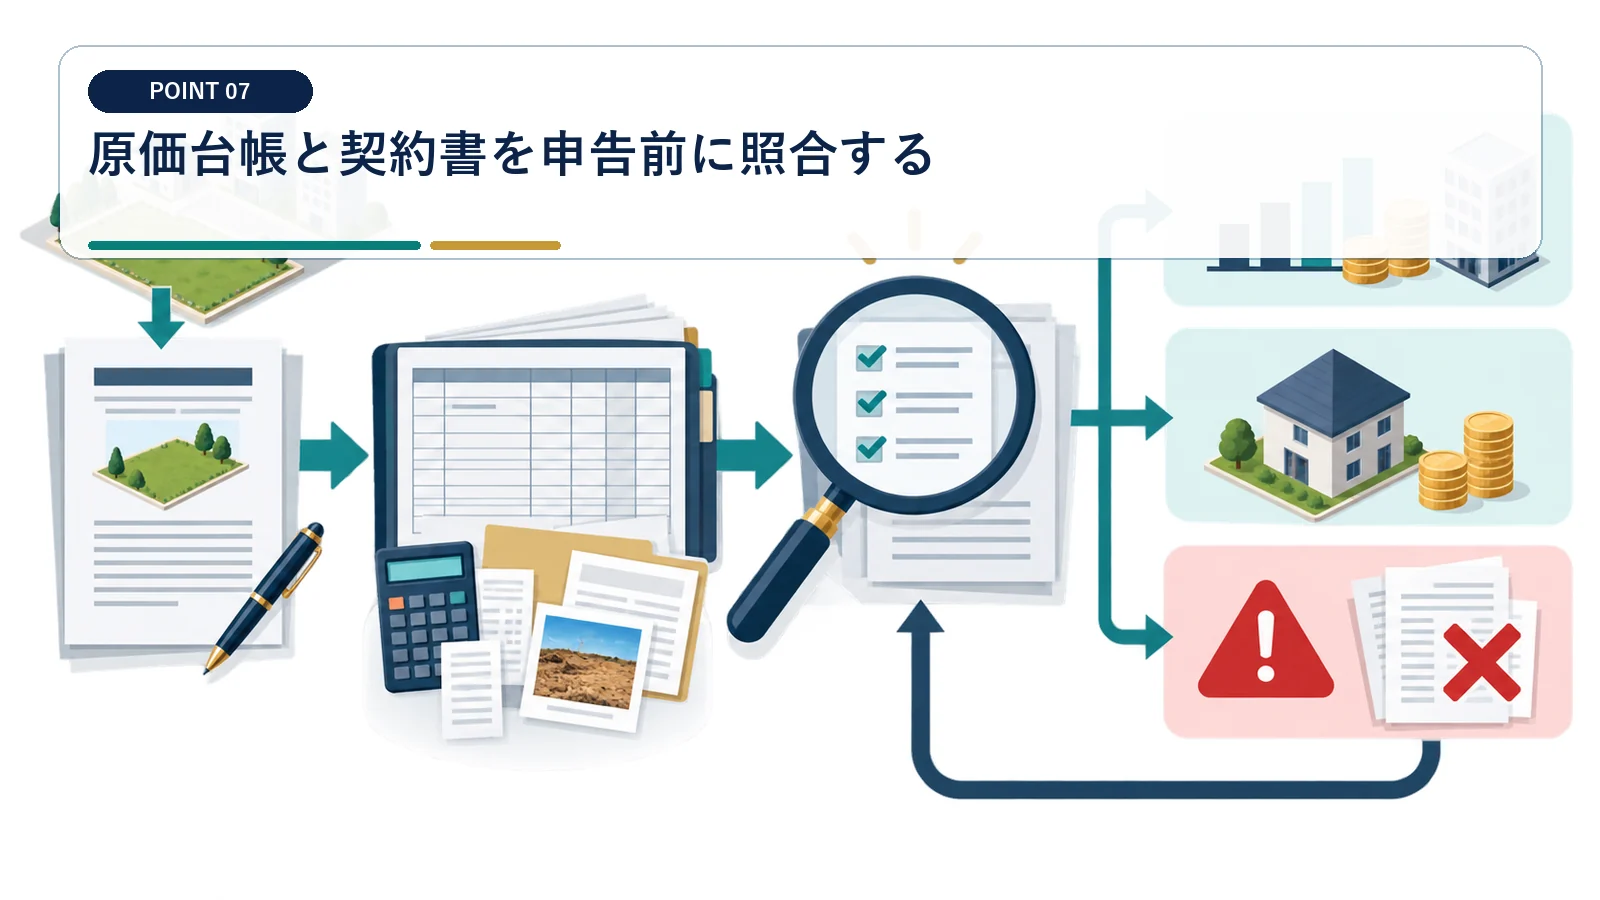
土地の所得区分は、棚卸明細、売買契約、賃貸借契約、広告履歴の整合で裏付けます。
物件ごとに取得・保有・売却の証憑を束ねる
年末の一括仕訳より、取得時から物件番号で資料を紐付けるほうが所得区分を説明しやすくなります。 同一物件を棚卸資産台帳と固定資産台帳の両方に残さないよう、転用時に残高を照合します。
物件番号ごとに、仕入契約書、精算書、造成費請求書、媒介契約、広告、賃貸借契約、売却契約書を保管します。取得原価、期末評価、賃料収入、売却原価が各資料と一致するかを検算します。
区分判定メモに事実と結論を分けて書く
税務判定は、「事業所得としたい」という意思ではなく、取得目的と客観的な行動の組合せで説明します。 分類を変えた年は、過去の申告と矛盾する表示がないかまで点検が必要です。
メモには取得理由、販売活動、賃貸期間、帳簿区分、過去の取引回数を事実として列記し、最後に所得区分の結論と法令根拠を置きます。判断に影響する不足資料と、確認を担当した税理士の名前・日付も残します。
契約前に所得区分と税込み手取りを確定する
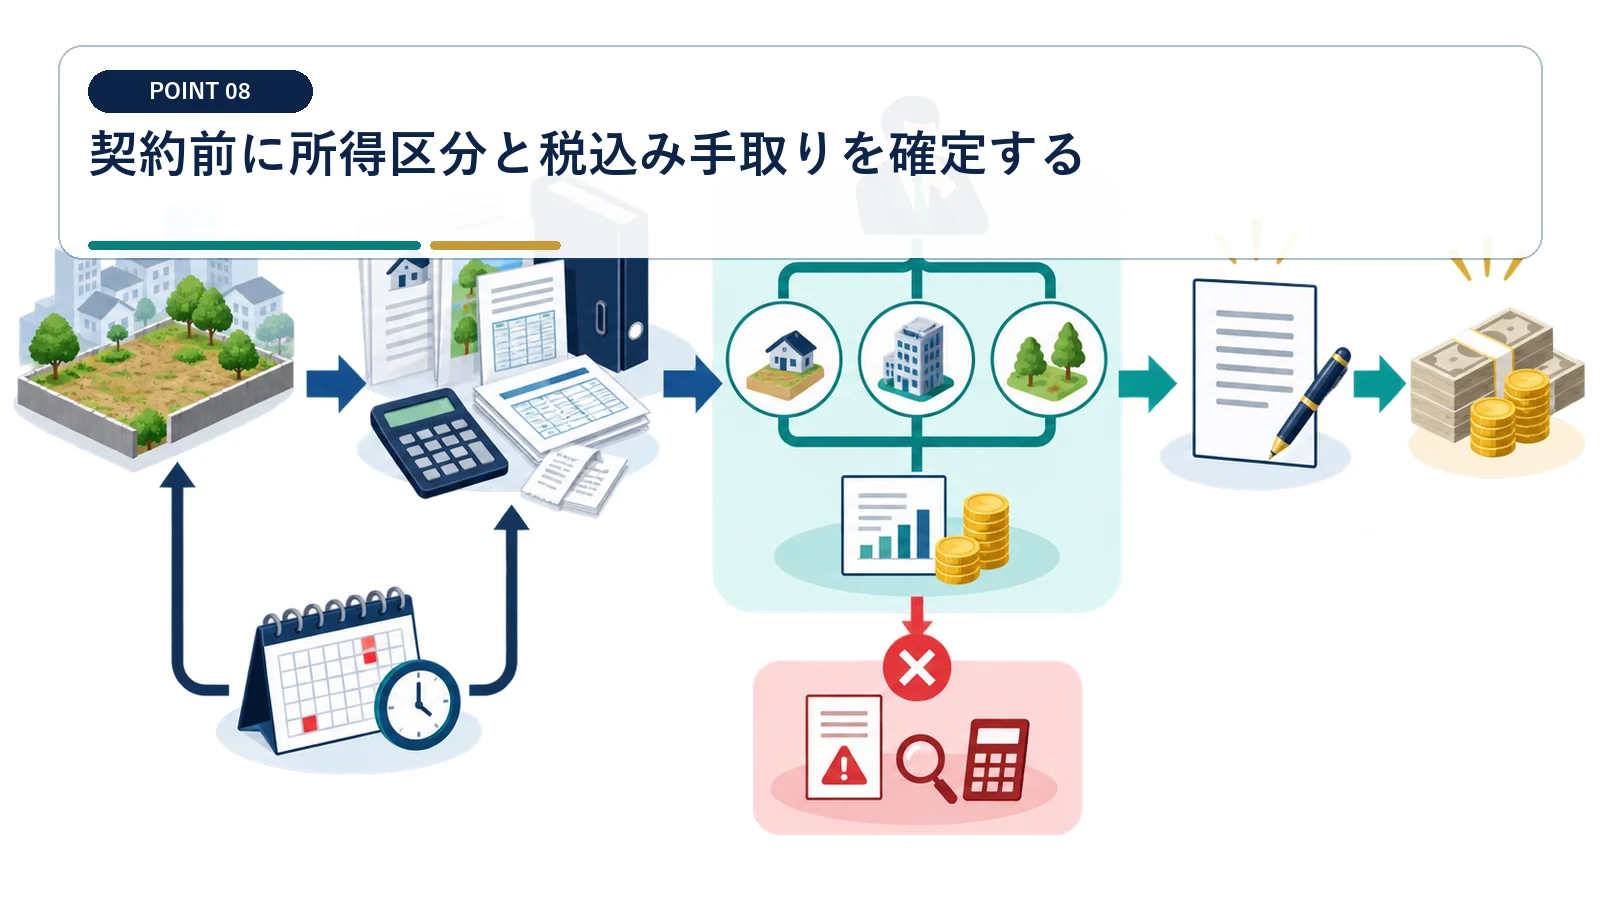
売却価格が同じでも、事業所得か譲渡所得かで納税計算と申告資料が大きく変わります。
事業所得ケースと譲渡所得ケースを並べる
区分が未確定なら、両方の税額を仮計算して契約後の資金不足を防ぎます。 有利な試算結果に合わせて、過去の保有目的を書き換えることはできません。
事業所得案では売上、棚卸原価、販売経費、他の事業損益を、譲渡所得案では譲渡価額、取得費、譲渡費用、所有期間を入力します。予定納税月と個人事業税・住民税への影響を含め、税込み手取りを比べます。
契約条件と申告スケジュールを連動させる
引渡し日、代金回収日、原価の確定日がずれると、納税資金が入金に先行する場合があります。 所得区分の確認を確定申告期まで先送りすると、売却代金を使った後に税額が固まる危険があります。
手付金、残代金、所有権移転、引渡し、付随工事の完了日を契約案から抜き出します。売上計上期と必要経費の計上期を税理士と確認し、税額レンジの上限を納税用口座へ留保します。
事業用資産の買換え特例では、棚卸資産や、販売目的で取得して一時的に事業へ使用した資産は対象資産から除かれます。
不動産取引業の廃業後、おおむね3年程度の残務処理期間内に販売用土地を処分すれば事業所得とし、その後家事用資産となった土地の処分は譲渡所得とする設例です。
不動産販売業の土地売却と所得区分の質問
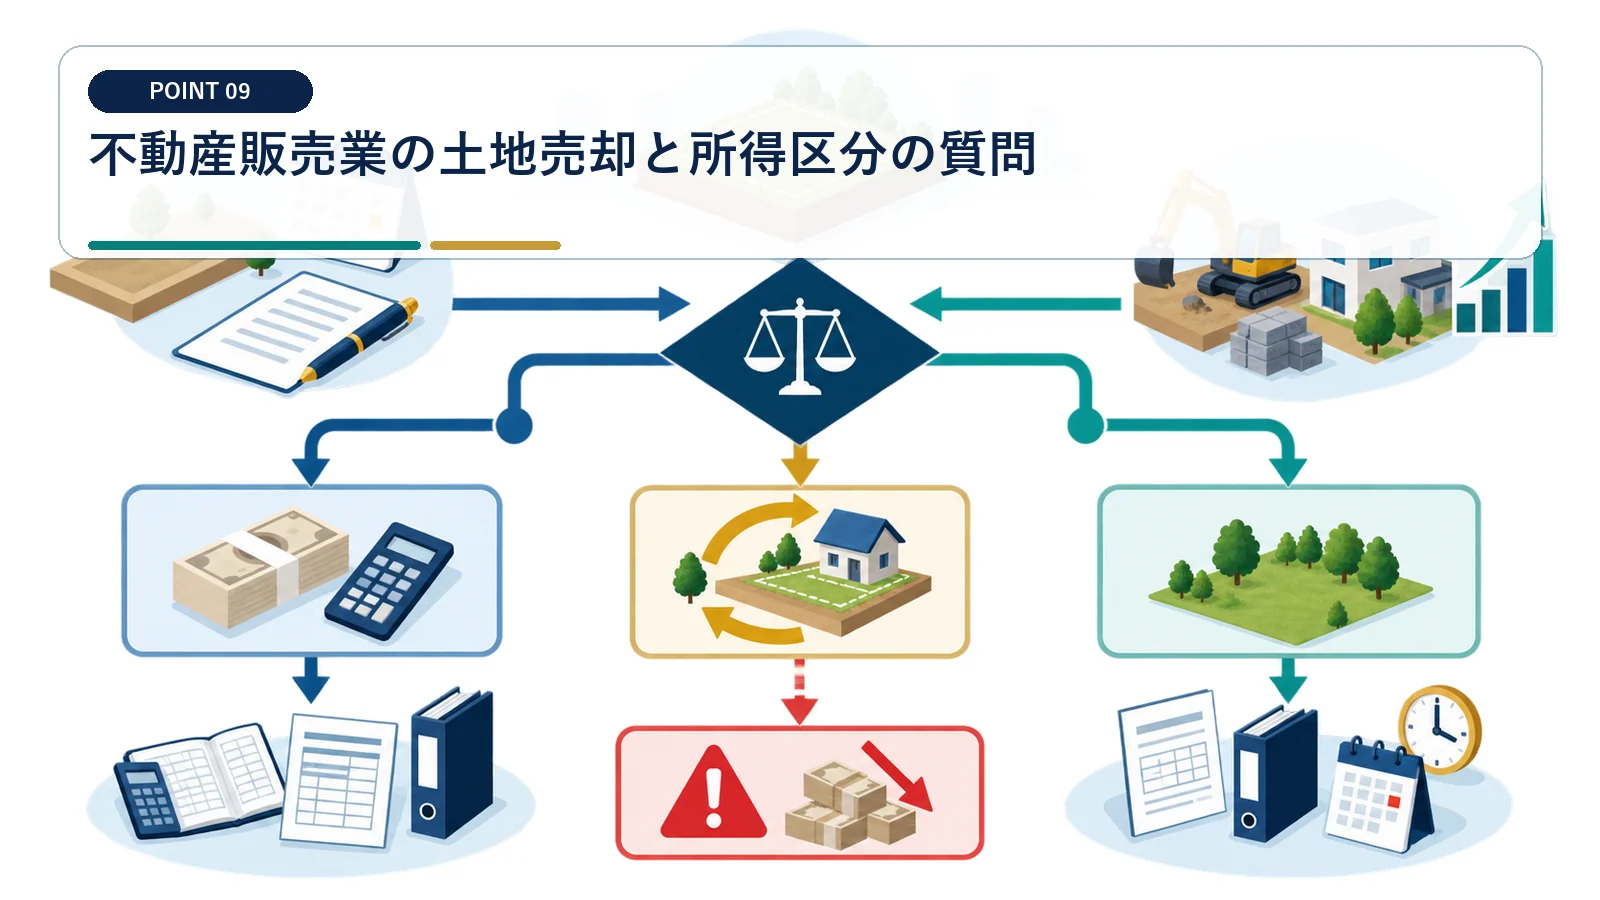
販売用土地を数年持てば長期譲渡所得になりますか?
保有年数だけでは変わりません。販売目的の棚卸資産である限り、通常は事業所得です。販売を中止し長期賃貸へ転用した実態がある場合は別途判定します。
販売用の建物を1年間貸したら不動産所得ですか?
一時的な貸付けで、販売目的が続いている場合の賃料は不動産販売業の事業所得とする取扱いが示されています。契約期間だけでなく販売活動の実態を確認します。
店舗として使っていた土地の売却も事業所得ですか?
販売商品ではなく自己使用の固定資産であれば、譲渡所得となる可能性があります。取得目的、使用履歴、固定資産台帳を販売用物件と分けて確認してください。
土地売却代金に消費税はかかりますか?
土地の譲渡は消費税の非課税取引です。建物付きで売る場合は、建物部分が原則として課税売上げとなるため、合理的な価格配分が必要です。
土地の譲渡と貸付けは消費税の非課税取引ですが、1か月未満の土地貸付けや駐車場など施設利用に伴う土地使用は非課税から除かれます。
令和7年分の確定申告手引きは、事業所得を申告書第一表・第二表へ、分離課税の土地建物譲渡所得を第三表等へ記載する手順を案内しています。
保有目的と取引履歴から、土地売却の所得区分を整理します
棚卸台帳、販売活動、賃貸借契約、取得原価を確認し、事業所得と譲渡所得の申告方法を切り分けます。 個別の税務判断と申告は税理士が確認します。
