
M&A仲介のセカンドオピニオン|契約・手数料・価格を第三者に確認する方法
M&A仲介から提示された価格や契約条件に疑問があっても、別の仲介会社へ案件を丸ごと移す必要はありません。セカンドオピニオンは、現在の進行を止めずに、評価資料、手数料、専任条項、直接交渉の制限、最終契約のリスクを第三者へ点検してもらう方法です。
価格、手数料、契約、進め方を対象にし、依頼範囲を先に限定します。
相談は、仲介契約を結ぶ前、基本合意の前、最終契約の前の三つの時点が有効です。相談先の役割を、取引全体を見るFA、契約を確認する弁護士、税額を試算する税理士に分け、現在の仲介者との契約で情報共有が許される範囲を先に確認してください。
本記事は、会社売却を進める中小企業オーナーが仲介会社の提案を第三者へ確認する場面を扱います。買い手探索のやり直しではなく、価格・手数料・契約条件・税務の独立レビューに重点を置きます。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 売却・決算の契約書と工程表
- 直近申告書・試算表・資産明細
- 顧問・仲介会社から受けた提案
- 税額・手取り・納税資金の比較条件
- M&A仲介のセカンドオピニオンで確認できること
- 相談前に専任条項と秘密保持を読む
- 仲介・FA・弁護士・税理士の役割を分ける
- 企業価値と提示価格の前提を検証する
M&A仲介のセカンドオピニオンで確認できること
価格、手数料、契約、進め方を対象にし、依頼範囲を先に限定します。
第三者レビューの成果物を決める
漠然とした相談ではなく、意思決定に必要な論点を文書で受け取ります。 セカンドオピニオンを受けても、交渉や契約の最終判断は売主に残ります。
企業価値算定の前提、手数料計算、アドバイザリー契約、基本合意、最終契約案から対象を選びます。成果物は、問題点、根拠、想定影響、修正案、優先順位を並べたレビュー表にします。
現仲介の解約とレビューを切り分ける
意見を聞くことと、仲介会社を変更することは別の判断です。 解約後も報酬が生じる条項があるため、先に通知しないでください。
まず現契約を維持したまま確認できる範囲を調べ、指摘を仲介へ戻して修正可能性を見ます。解約を検討する場合は、違約金、成功報酬、テール条項、資料返還、候補先への接触制限を弁護士と確認します。
相談前に専任条項と秘密保持を読む
第三者への情報提供が契約違反にならないよう、例外と承諾手続を確認します。
セカンドオピニオンの許容範囲を特定する
中小M&Aガイドラインは、合理的理由がなければ専門家等への相談を妨げない考え方を示しています。 ガイドラインの考え方があっても、締結済み契約の確認を省略できません。
アドバイザリー契約の専任条項、秘密保持、第三者提供、再委託の条文を抜き出します。弁護士、税理士、公的相談窓口など、秘密保持義務を負う相手への共有が認められるか、事前承諾が必要かを確認します。
共有資料は必要最小限に加工する
買い手候補や従業員の情報を無制限に渡す必要はありません。 秘密情報の漏えいは、取引中止や信用低下につながります。
相談目的に応じて、会社名、個人名、顧客名を伏せ、価格前提や条文だけを切り出します。相手の守秘義務、保存場所、再提供禁止、相談終了後の削除または返還を委任契約へ入れます。
M&A専門業者の契約、利益相反、手数料、最終契約リスク等に関する公式指針。
専任条項、直接交渉制限、テール条項、セカンドオピニオンに関する具体的な留意事項。
仲介・FA・弁護士・税理士の役割を分ける
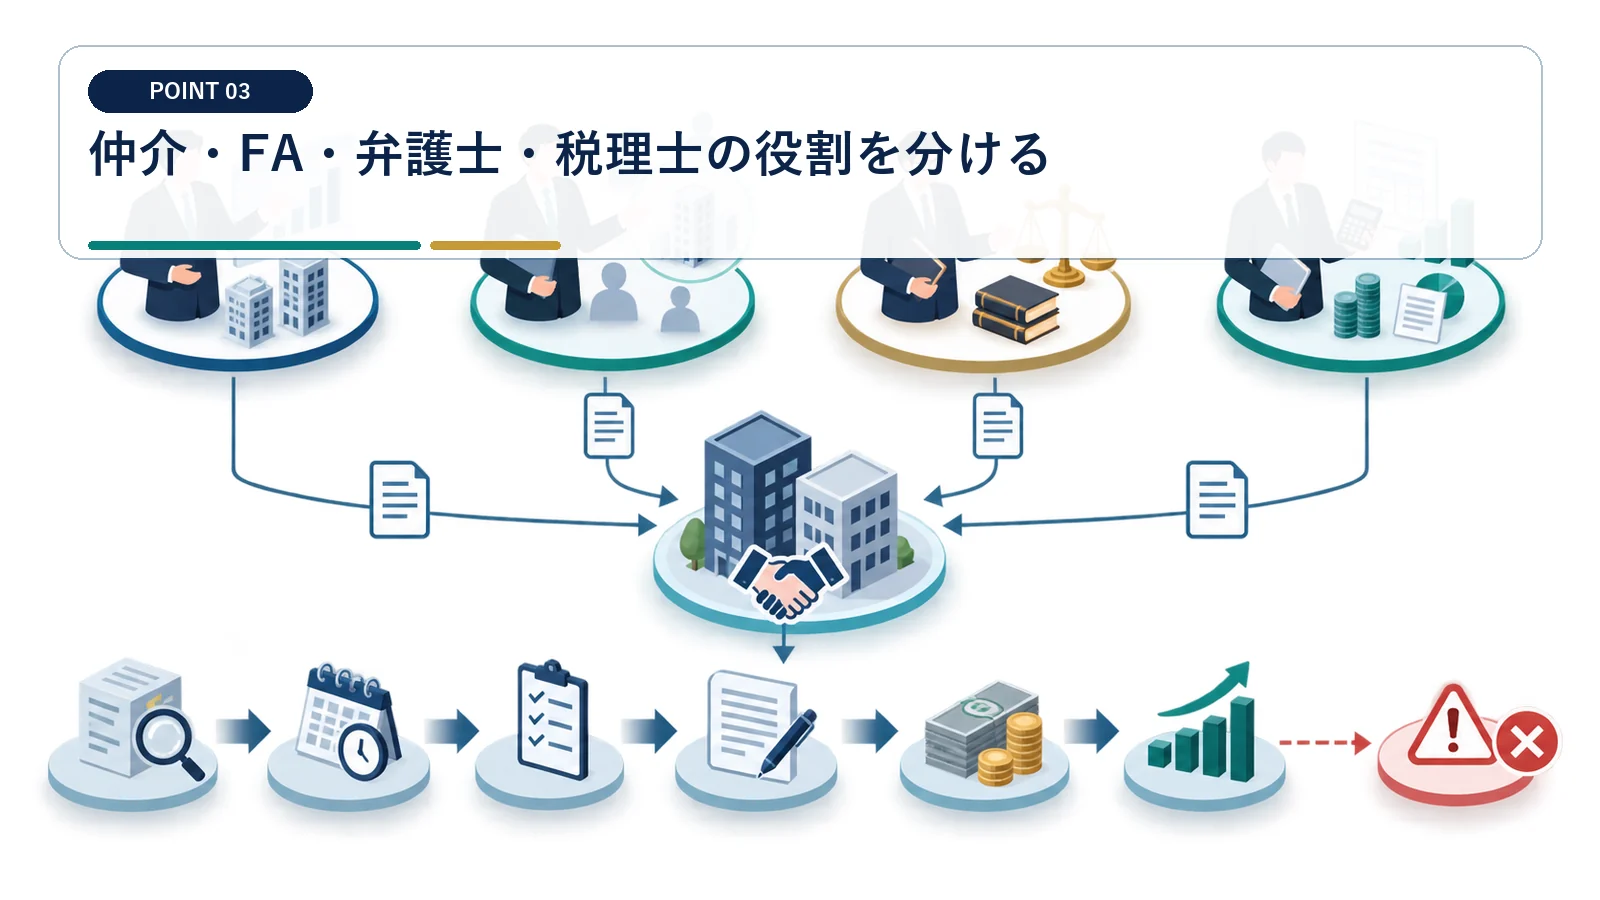
一人に全判断を求めず、論点ごとに適切な専門家へ割り当てます。
経済条件の助言者が誰の側に立つか確認する
仲介は売り手と買い手の双方と契約することがあり、FAは通常一方を支援します。 仲介者の中立性と、売主の利益だけを最大化する助言は同じではありません。
現仲介が双方から受ける報酬と提供業務を確認し、売主だけの交渉助言が必要ならFAへの限定相談を検討します。候補者には、買い手との取引歴、紹介料、反復取引、報酬の受領先を開示してもらいます。
契約は弁護士、税額は税理士へつなぐ
価格の妥当性を見ても、表明保証や売却後の税額まで自動的には確認されません。 資格と担当範囲が不明な助言を、契約・申告の最終根拠にしないでください。
弁護士には解除、補償、表明保証、競業避止、責任上限を、税理士には株式譲渡・役員退職金・資産売却等の税額を依頼します。FAまたは仲介が全体日程を管理しても、専門判断の作成者を成果物に明記します。
企業価値と提示価格の前提を検証する
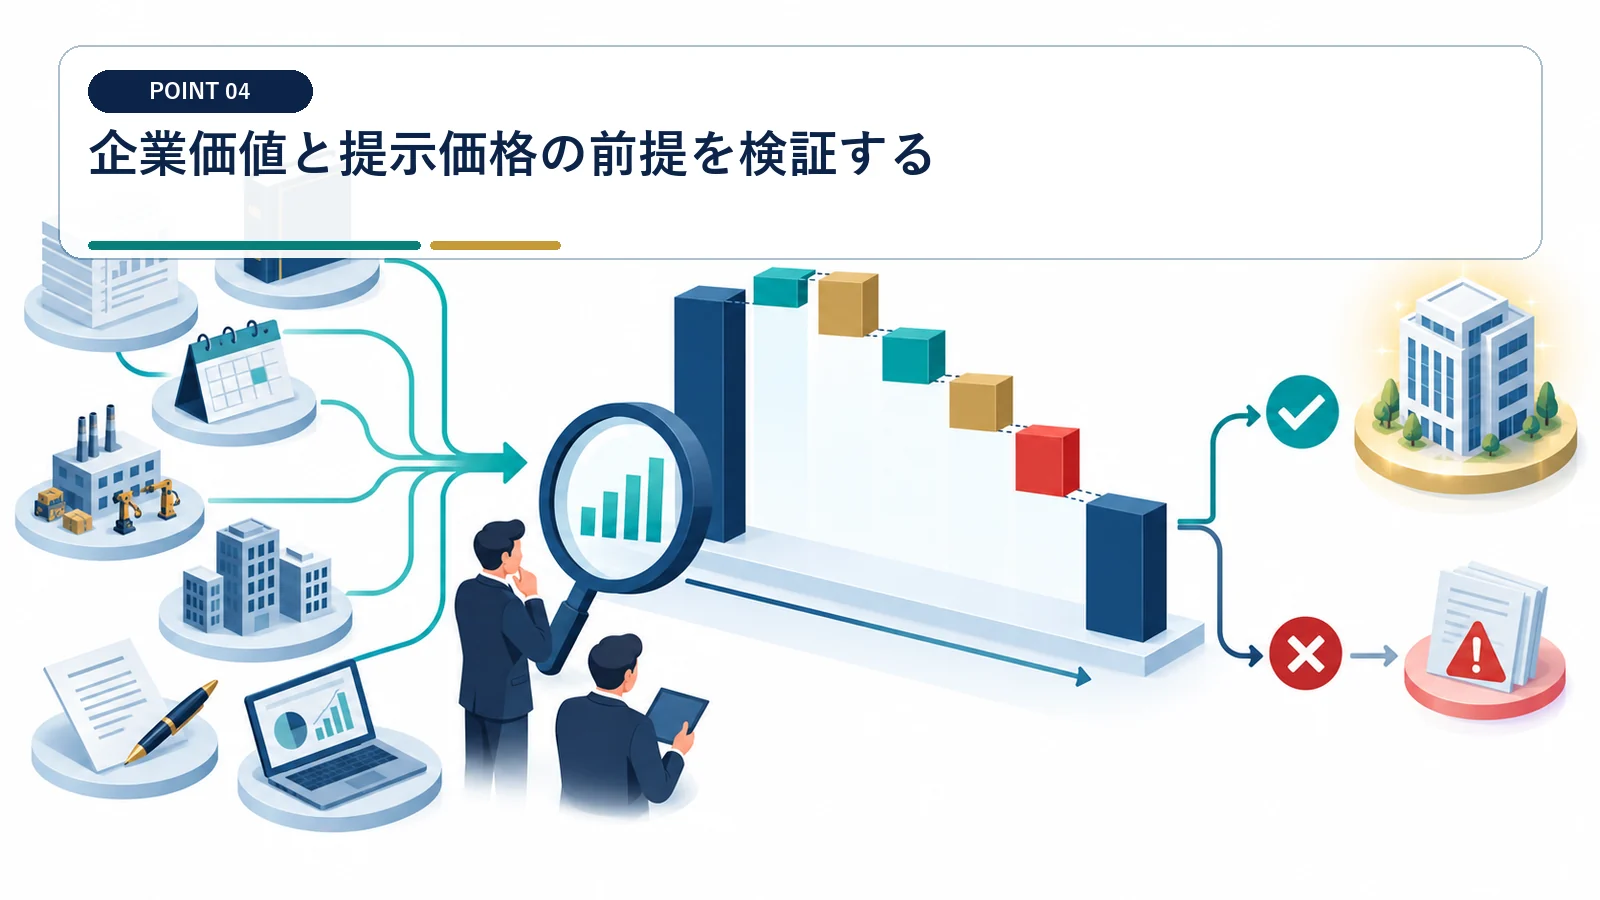
算定手法の名称より、利益調整、実質有利子負債(ネットデット)、将来計画の前提を確認します。
評価計算を再現できる資料にする
同じEBITDA(利払い・税引き・減価償却前利益)の倍率でも、調整後利益の作り方で価格は大きく変わります。 価格レンジは成約額の保証ではなく、交渉の出発点です。
算定書から正常収益、役員報酬、私的費用、一時損益、設備投資、運転資本、現預金、有利子負債を抜き出します。各調整の証憑と計算式を確認し、売主・買主のどちらに有利な前提かを整理します。
下振れ条件を手取りへ反映する
表面価格が高くても、クロージング調整や分割払いで実際の回収額は減ります。 基本合意の価格だけで、売却後に使える資金を決めないでください。
運転資本調整、ネットデット調整、アーンアウト、エスクロー、役員貸付金の精算をシナリオ別に計算します。受取時期と課税時期も税理士に確認し、確定対価と条件付対価を分けた手取り表を作ります。
手数料は料率・計算基礎・最低額で比較する
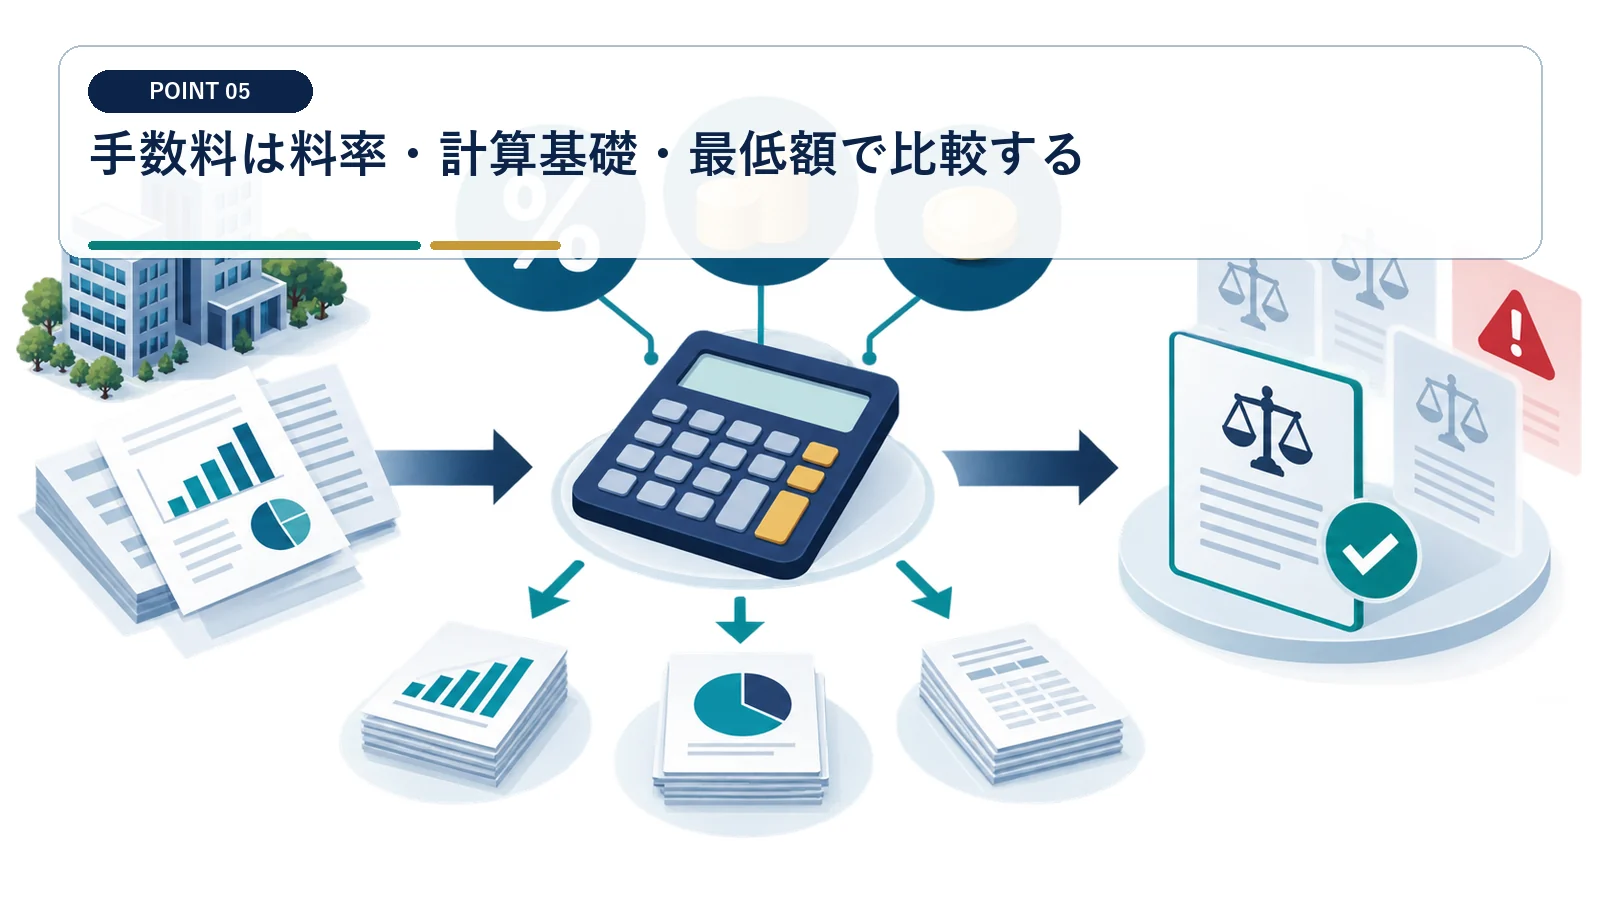
同じレーマン方式でも、株価、移動総資産、企業価値で金額が変わります。
着手から成約後までの総額を出す
成功報酬だけでなく、月額、資料作成、DD支援なども合算します。 「レーマン方式」という名称だけでは、支払額は決まりません。
着手金、中間金、月額報酬、成功報酬、最低報酬、外部専門家費用、実費を表にします。成功報酬は料率だけでなく計算基礎を確認し、想定価格と下振れ価格の二つで総額を試算します。
双方からの報酬と追加利益を確認する
仲介者が買い手から受ける報酬は、利益相反を評価する材料です。 利益相反があること自体より、説明されず管理されないことが問題です。
売り手・買い手双方の報酬体系、特定候補との継続取引、融資・保険等の紹介料を開示してもらいます。低い売却価格や特定候補を推奨すると仲介者の報酬がどう変わるかを確認し、判断記録を残します。
FA・仲介の種別、手数料、経験等を確認できる登録支援機関の検索。
検索項目や登録情報の見方を説明する公式ページ。
直接交渉制限とテール条項を点検する
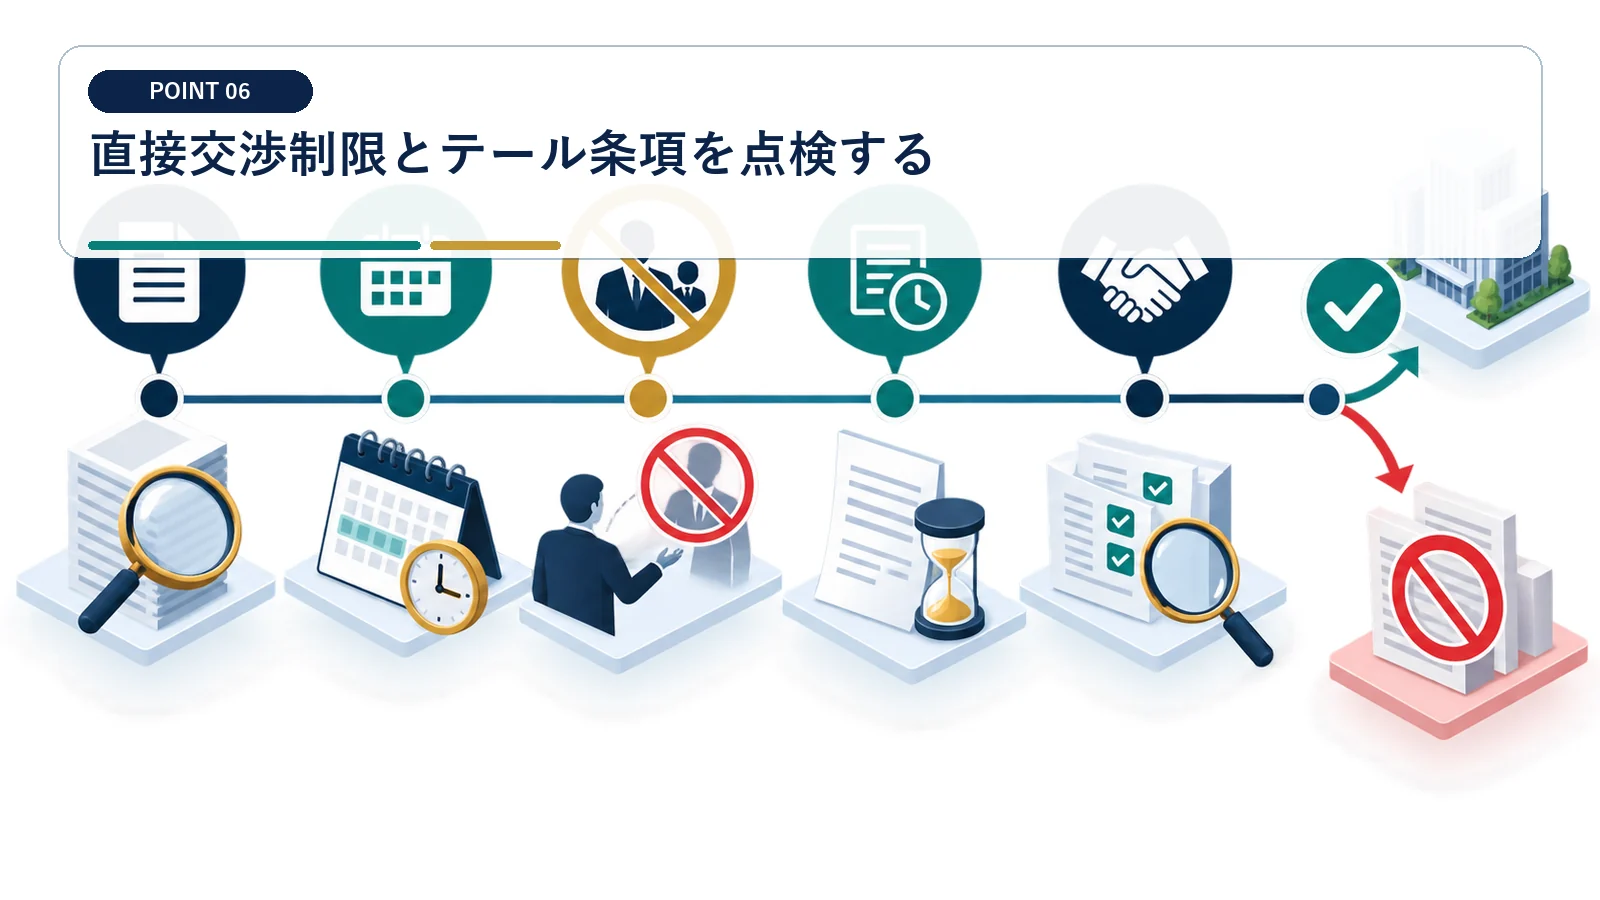
対象となる買い手、目的、期間を必要な範囲に絞れているかを確認します。
直接交渉を禁じる相手と期間を限定する
ガイドラインは、仲介が関与して紹介した候補先とのM&A目的の接触に限定する考え方を示します。 通常の商取引や以前から接点のある相手まで一律に禁止されていないか確認します。
条文上の対象が、実名で紹介された候補先か、関連会社や将来の全取引まで含むかを確認します。契約終了後まで制限が続く場合は、その必要性、期間、例外、違反時の効果を弁護士へ照会します。
テール報酬は紹介実績と期間を照合する
契約終了後の成約でも、実際に紹介された候補先なら報酬が発生する場合があります。 契約終了で成功報酬の可能性が直ちに消えるとは限りません。
ガイドラインが目安とする最長2〜3年を参照しつつ、契約の具体的な期間を確認します。ロングリストや匿名資料に載せただけの先まで対象にせず、名称を明らかにして紹介を受けた候補先の記録と照合します。
最終契約前にリスクの金額と期間を確認する
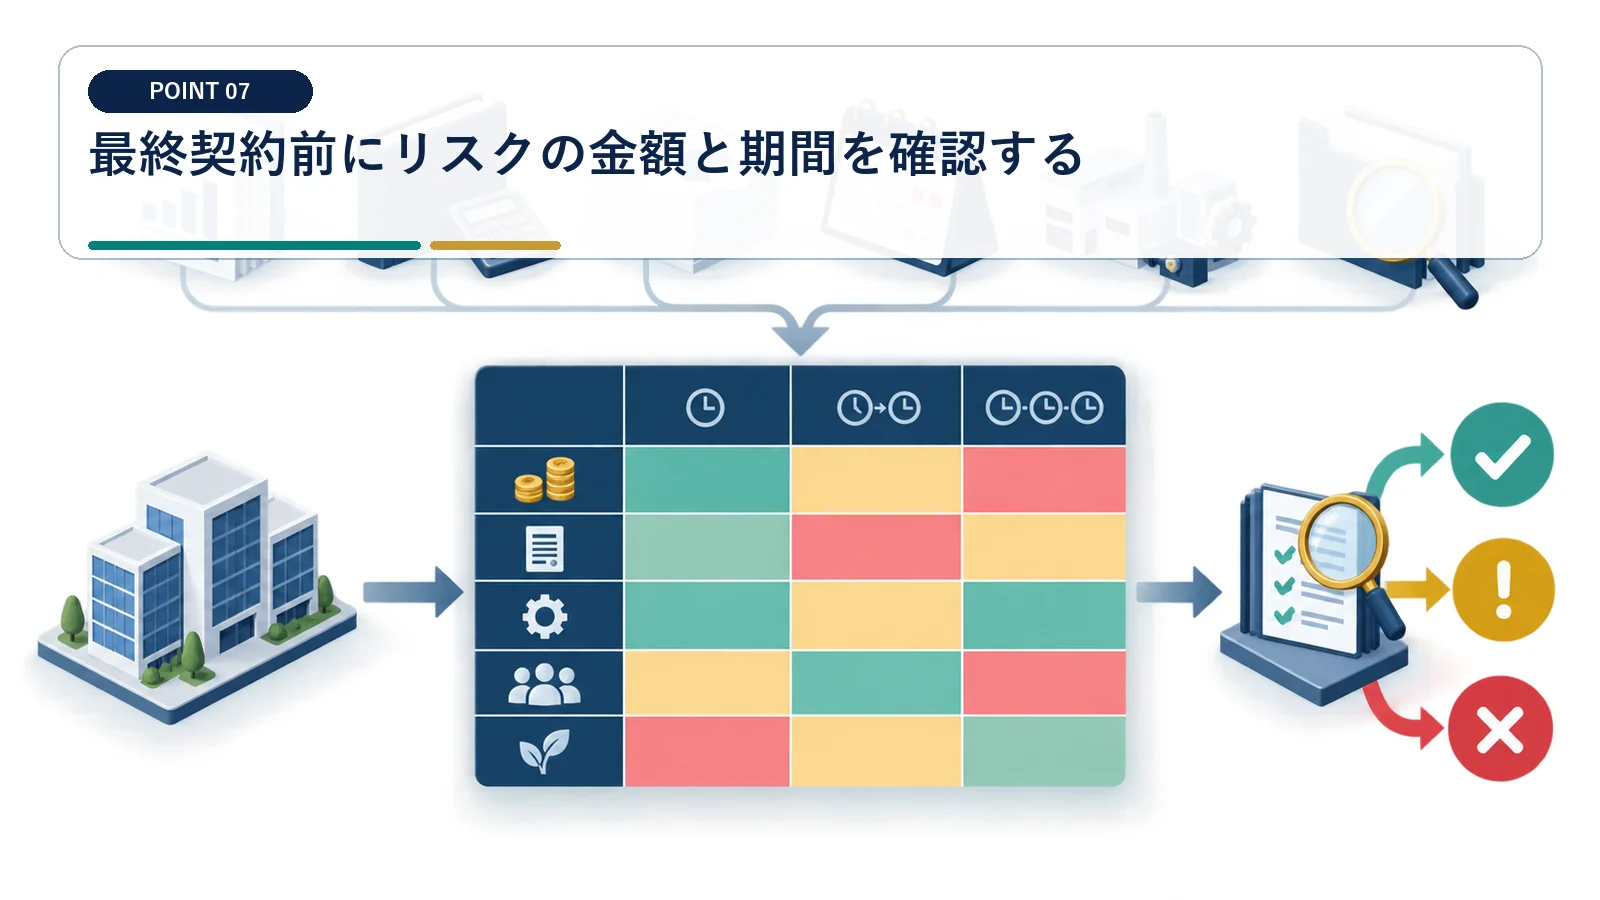
価格以外の補償、保証、競業避止、決済条件を売主の負担として測ります。
表明保証と補償を一覧化する
売却代金を受け取った後も、契約違反への責任が残ることがあります。 売却価格が上乗せされても、無制限の補償責任を受け入れられるとは限りません。
表明保証ごとに対象、重要性基準、責任上限、請求期限、免責額、特別補償を表へ記載します。DDで開示済みの事項が責任対象から除かれるか、開示資料の範囲が明確かを弁護士と確認します。
クロージング条件を担当と期限へ落とす
許認可、金融機関同意、役員手続が未了なら、予定日に決済できない場合があります。 最終契約の締結日と、代金を受け取る日は同じとは限りません。
前提条件、必要同意、契約解除条件、決済書類を一覧にし、売主、買主、仲介、各士業へ担当を割り当てます。未達の場合に延期、解除、損害賠償のどれが起きるかを確認し、資金計画へ反映します。
セカンドオピニオンの結果を交渉へ戻す
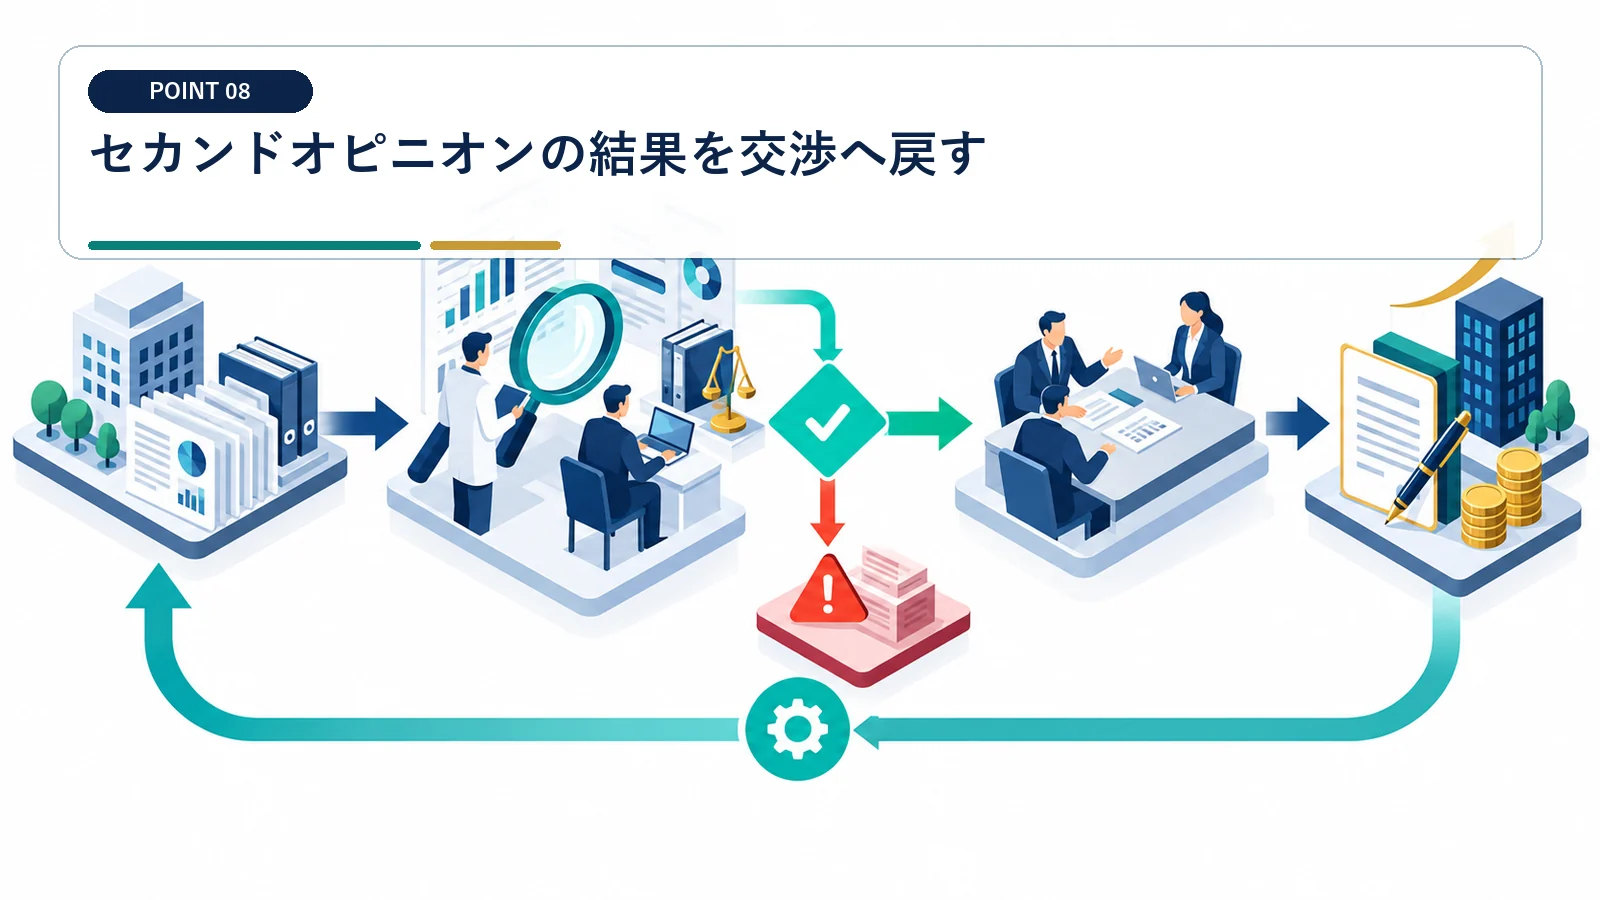
指摘を感想で終わらせず、修正依頼と意思決定期限に変えます。
論点を必須・交渉・受容の三段階に分ける
すべてを修正要求すると、重要な条件が交渉の中で埋もれます。 第三者の意見をそのまま転送せず、売主の優先順位を決めてください。
法令・許認可・無制限責任など受け入れられない事項、価格や期間など交渉する事項、影響が小さく受容できる事項に分類します。各指摘には修正文案、代替案、譲歩上限を付け、現仲介へ一括して返します。
継続・追加交渉・解約を期限内に決める
レビュー後は、現体制で是正できるかを客観的に判定します。 不信感だけで交渉を止める前に、契約上の影響を数値化します。
仲介の回答期限を定め、説明の追加、契約修正、価格再算定が行われたかを記録します。重大な利益相反や説明拒否が残る場合は、解約コストと候補先への影響を確認したうえで体制変更を判断します。
仲介者による利益相反の説明と管理、禁止される行為の考え方。
レーマン方式の一般的な計算を確認する補助ツール。実際の手数料は契約で確定する。
M&A仲介のセカンドオピニオンでよくある質問
仲介会社に知られず相談できますか?
守秘義務のある専門家へ相談できる場合はありますが、専任条項や第三者提供の条件を先に確認してください。必要なら現仲介の承諾を取り、資料は目的に必要な範囲へ絞ります。
セカンドオピニオンは誰へ頼むべきですか?
価格・交渉全体は売主側FA、契約条項はM&Aに詳しい弁護士、税額・手取りは税理士が基本です。一社へ頼む場合も、各論点の担当資格を確認します。
仲介契約の途中で解約できますか?
契約条件によります。解約通知、違約金、中間金、直接交渉制限、テール条項を確認し、紹介済み候補との交渉へ与える影響を整理してから判断します。
いつ相談するのが最も効果的ですか?
専任契約前、基本合意前、最終契約前が主な節目です。契約後でも相談できますが、締結済み条件は修正余地が小さくなるため、疑問が生じた時点で早めに資料を整理してください。
登録制度と中小M&A支援の公式情報。
M&A支援で必要となる業務・能力の整理に用いる公式資料。
仲介契約や最終契約へ署名する前に、条件を第三者の目で確認します
価格の前提、手数料、専任・直接交渉・テール条項、税引後手取りを論点別に整理します。現仲介との関係を保った限定レビューもご相談いただけます。 個別の税務判断と申告は税理士が確認します。
