
中小企業経営強化税制とは?2026年の要件・申請・税制措置
中小企業経営強化税制は、認定を受けた経営力向上計画に基づいて一定設備を取得し、国内の指定事業へ使った中小企業者等が、即時償却または税額控除を選べる制度です。現行の適用期限は2027年3月31日ですが、設備取得前に証明・確認と計画認定を進める必要があります。
認定計画に沿った一定設備を期限までに取得・供用すると、即時償却または税額控除を検討できます。
2026年9月時点では、A類型、B類型、D類型に加え、売上高100億円超を目指す法人向けE類型があります。通常の対象設備では即時償却または7%・一定の場合10%の税額控除を選択できます。E類型の建物・附属設備は別枠で、即時償却ではなく特別償却15%・25%または税額控除1%・2%です。
制度を初めて検討する中小企業向けに、対象者、類型、設備基準、申請順序、税制措置、申告書類を解説します。個別設備の該当性、複数制度との重複、E類型の売上・賃上げ計画は、所管省庁や税理士への事前確認が必要です。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 設備の仕様・見積書・導入日程
- 対象制度の証明書と申請工程
- 取得価額・税効果・資金回収の試算
- 出口時の売却・解約・課税条件
- 制度の仕組みと2027年3月31日の期限を押さえる
- 対象となる中小企業者等を判定する
- A類型は生産性向上を工業会等証明書で示す
- B類型・D類型は投資計画を数値で組み立てる
制度の仕組みと2027年3月31日の期限を押さえる
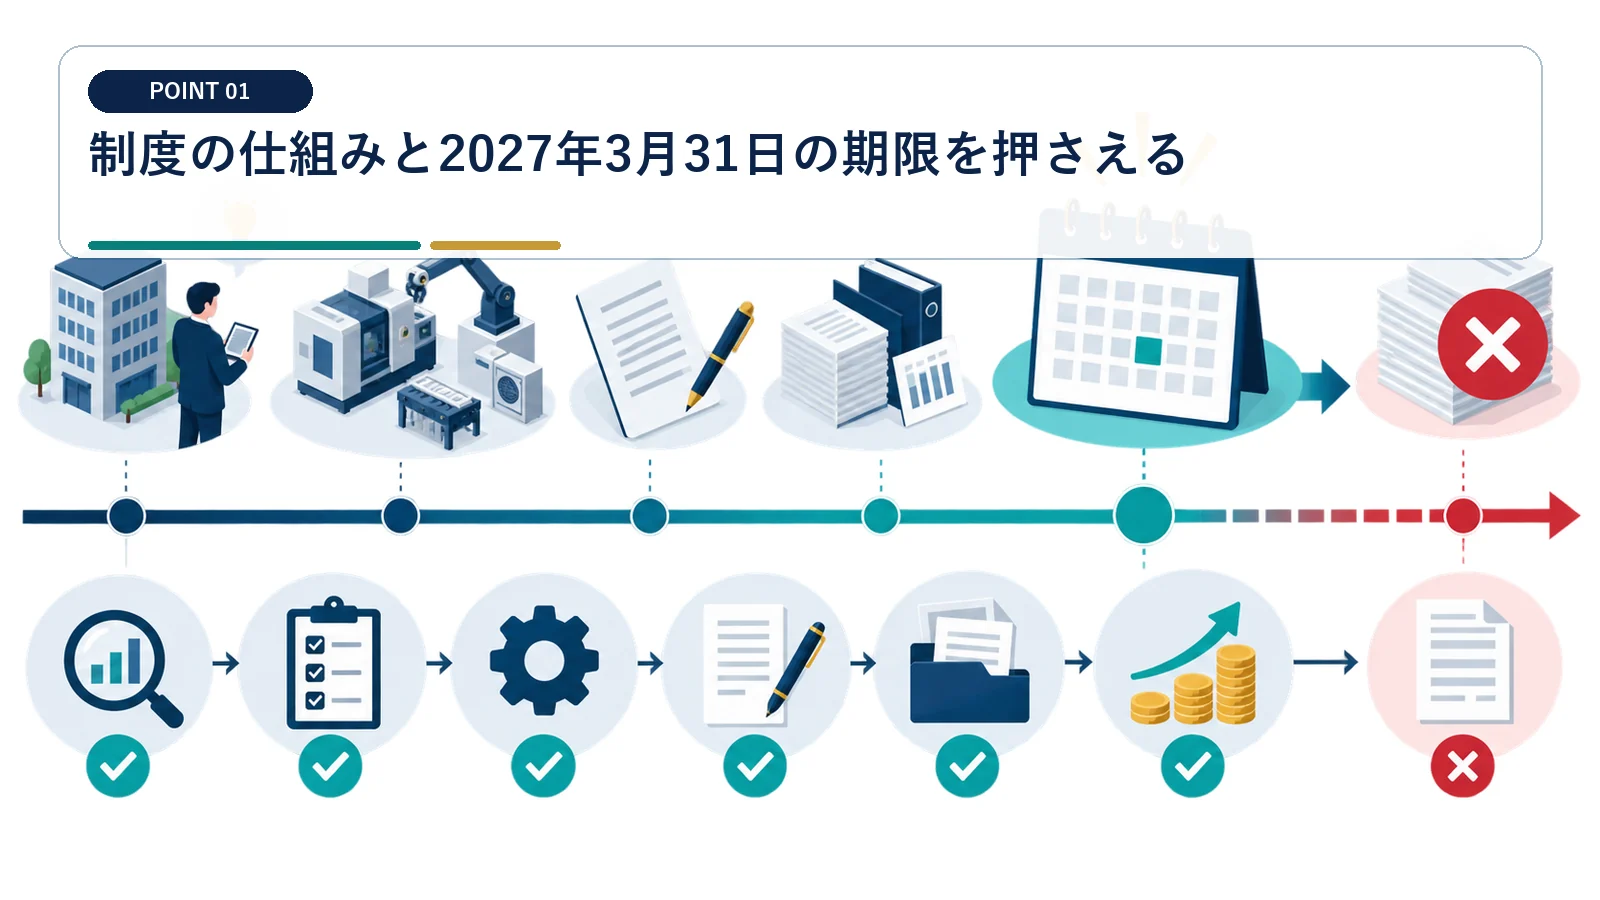
認定計画に沿った一定設備を期限までに取得・供用すると、即時償却または税額控除を検討できます。
経営力向上計画と設備取得を一つの工程にする
税制だけを単独で申請するのではなく、事業計画の認定が土台になります。 設備を買った後に、税制用の計画だけを後付けできるとは考えないでください。
自社の現状、経営力向上の目標、設備投資、資金調達、効果指標を経営力向上計画にまとめます。証明書または確認書を添えて所管省庁へ申請し、認定内容どおりの設備を取得して国内事業へ供用します。
取得・供用日を適用期限から逆算する
現行制度の期限は契約日だけで判定しません。 3月31日までに発注しただけでは、取得・供用要件を満たさない可能性があります。
2027年3月31日までに対象設備を取得し、指定事業へ供用できる納期かを見積書で確認します。証明取得、確認申請、計画認定、据付、試運転の日数を差し引き、社内の発注期限を前倒しで設定します。
対象となる中小企業者等を判定する
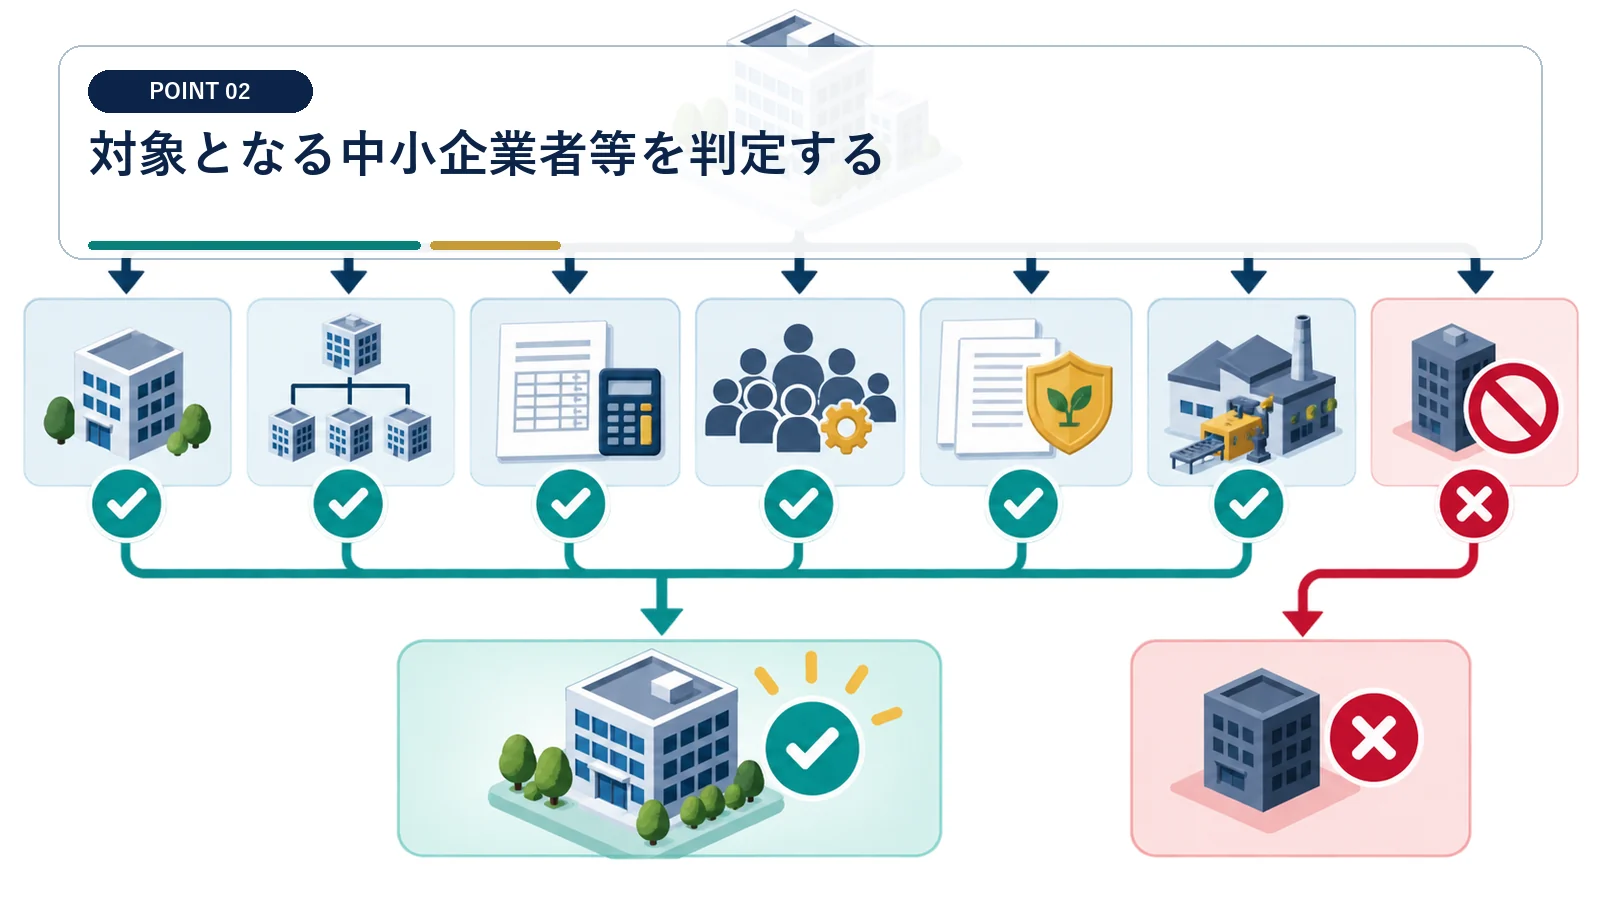
青色申告、資本金・従業員、資本関係、業種、所得要件などを申告年度の基準で確認します。
資本金と常時使用従業員数を業種別に見る
対象規模は、法人形態と営む事業によって確認項目が変わります。 一般的な中小企業の呼び方と、税制上の中小企業者等は完全には一致しません。
登記事項証明書、従業員名簿、事業内容を用意し、資本金または出資金と常時使用従業員数を制度の定義へ当てはめます。協同組合等を含む対象類型、指定事業、青色申告の承認状況も併せて確認します。
大規模法人との支配関係を確認する
小さな資本金でも、株主構成により対象外となることがあります。 単体決算の数字だけで、企業グループに関する除外要件を見落とさないでください。
株主名簿とグループ組織図から、大規模法人が2分の1以上を所有していないか、複数の大規模法人が3分の2以上を所有していないかなどを確認します。前3事業年度の所得金額も集計し、適用除外事業者に該当しないかを税理士へ照会します。
適用期限、対象者、対象設備、即時償却・税額控除を確認。
出典:国税庁 No.5434
A・B・D・E類型と申請資料を確認。
A類型は生産性向上を工業会等証明書で示す
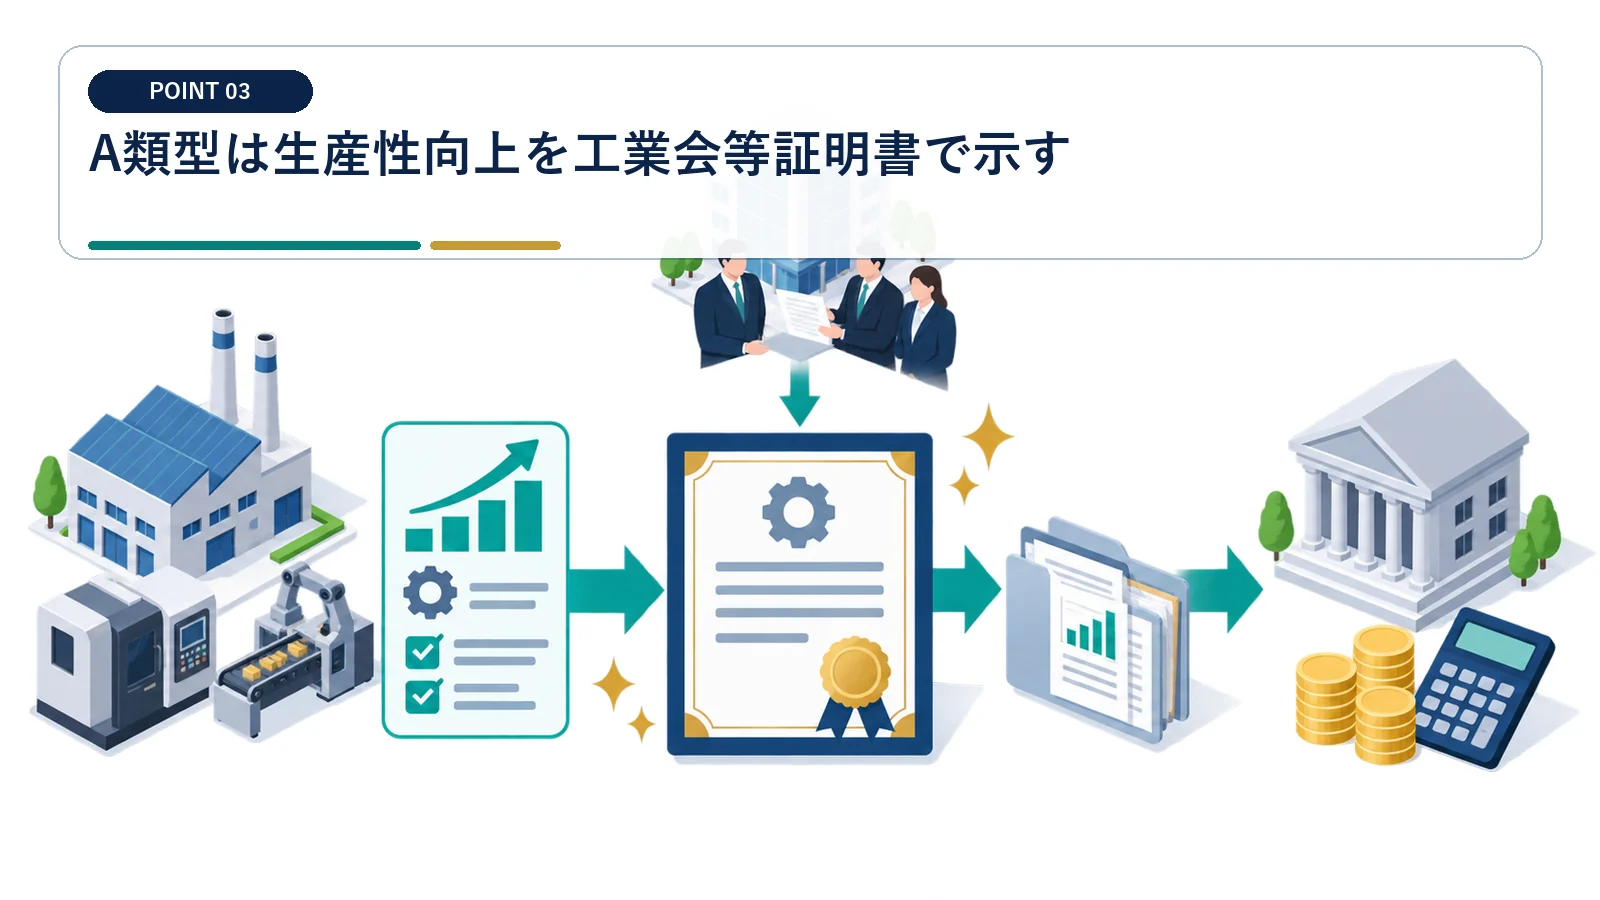
A類型は一定期間内に販売された設備で、生産性が旧モデル比年平均1%以上向上することなどを確認します。
メーカーへ型式と証明可否を照会する
A類型の入口は、導入企業ではなく設備メーカー側の証明確認です。 カタログに高性能と書かれていても、工業会等証明書の代わりにはなりません。
見積書の型式、販売開始時期、仕様をメーカーまたは販売店へ送り、担当工業会等と証明書の発行可否を確認します。証明書が届いたら、設備名、型式、数量、取得者が計画と一致するかを照合します。
生産性指標を自社の計画へつなぐ
証明書取得だけでなく、設備が経営力向上にどう寄与するかを説明します。 メーカー指標を自社の売上増加へ根拠なく直結させないでください。
処理量、精度、稼働時間、エネルギー効率など、設備の向上指標を自社の作業工程へ当てはめます。導入前後の測定方法と目標値を計画へ記載し、導入後に実績を確認できるデータを残します。
B類型・D類型は投資計画を数値で組み立てる
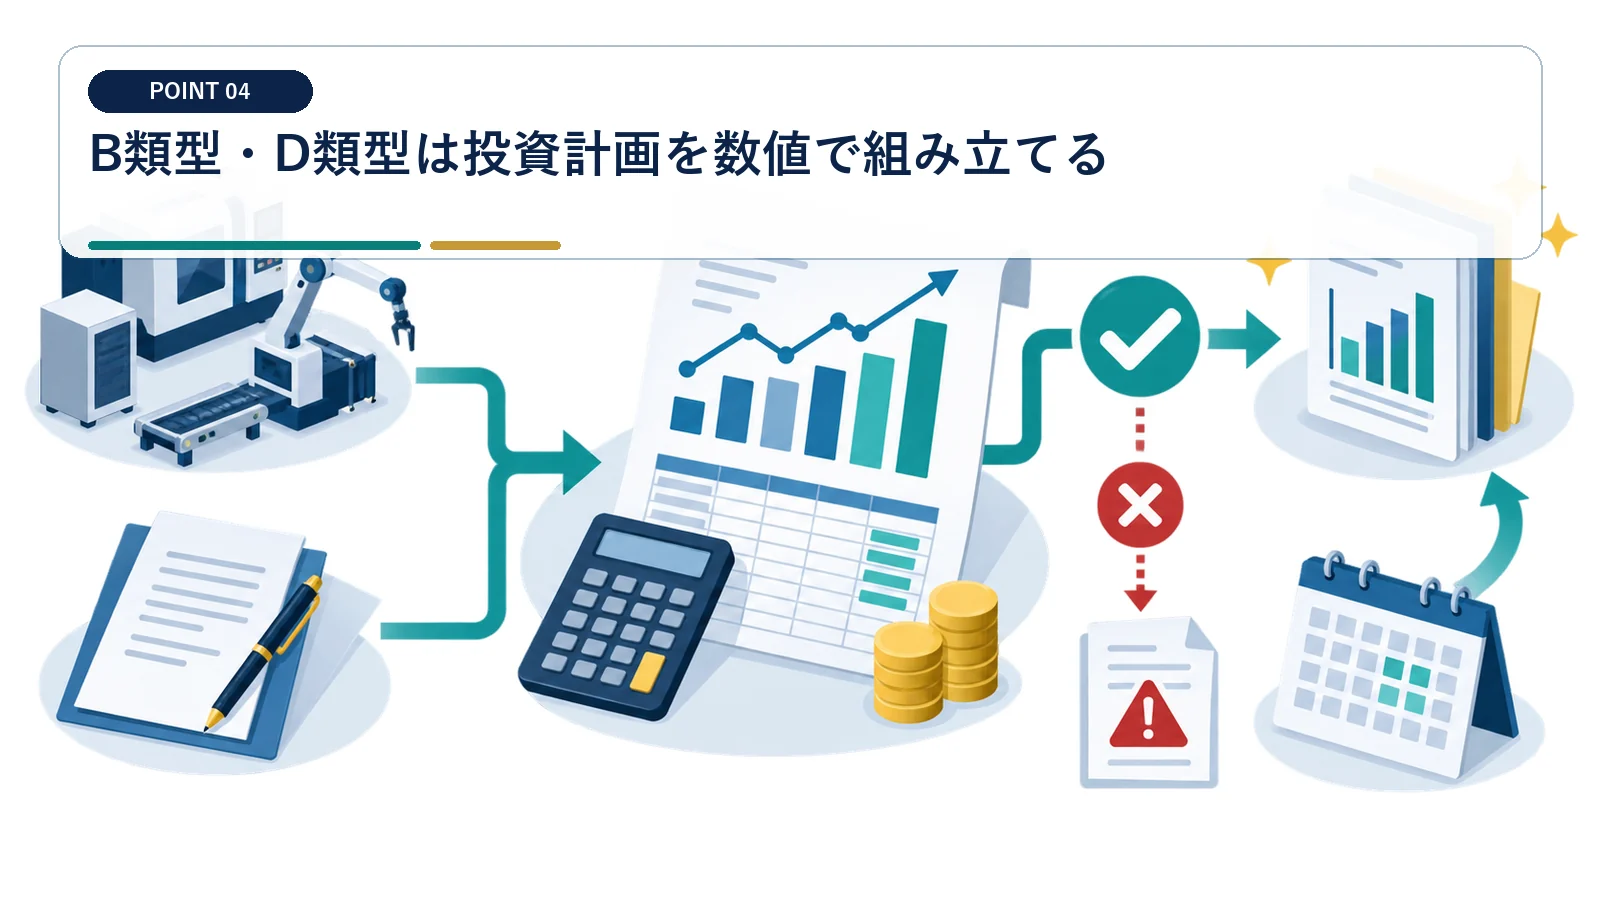
B類型は投資利益率7%以上、D類型は事業承継等を伴う投資計画など、個別の確認が必要です。
B類型の投資利益率を根拠資料から計算する
収益力強化設備では、設備導入後の営業利益等の増加を数値で示します。 売上予測の根拠が受注見込みだけなら、確度と計算前提を明示します。
投資額、導入前後の売上、原価、減価償却費を事業計画と見積書から積み上げ、投資利益率7%以上かを計算します。公認会計士または税理士の事前確認を受けたうえで、設備取得前に経済産業局へ確認申請します。
D類型は承継後の経営資源活用を示す
D類型では、事業承継等と設備投資の関係を整理します。 単なる設備更新を、事業承継等と関係のないままD類型へ当てはめないでください。
株式取得や合併などの承継手法、引き継ぐ技術・顧客・人材、設備導入による修正ROAまたは有形固定資産回転率の改善を計画へ記載します。承継契約と設備取得の時系列を作り、所管機関へ事前相談します。
E類型は100億円企業を目指す成長計画を作る
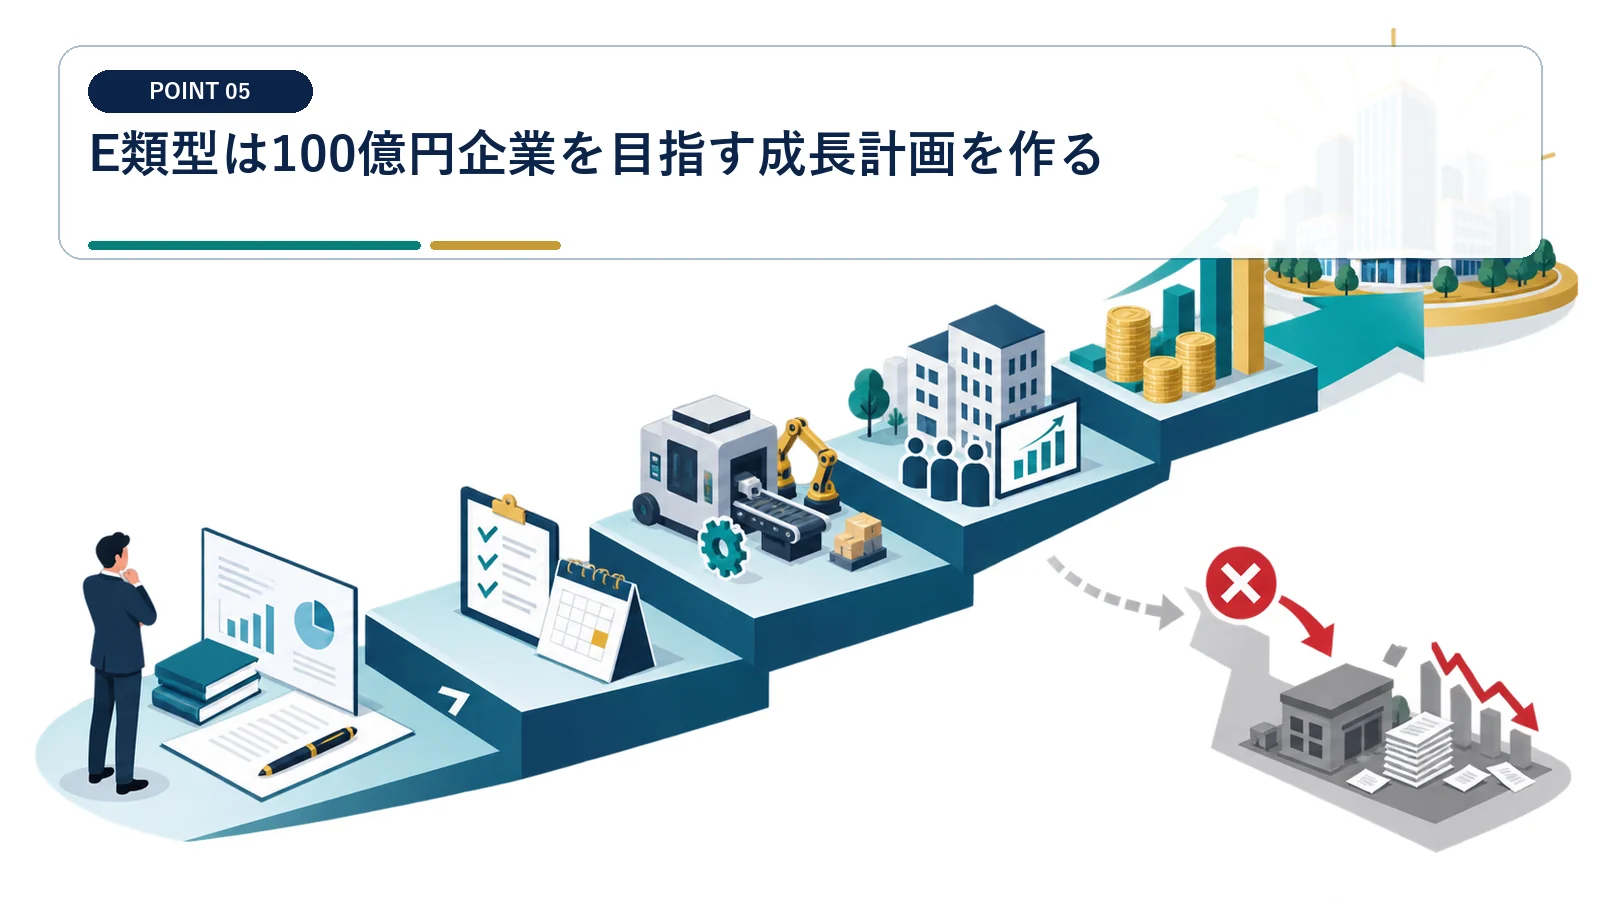
E類型は売上高100億円超を目指す法人向けで、大規模投資と賃上げを伴う別建ての確認手続があります。
100億宣言と投資規模の要件を確認する
E類型は通常の設備更新を対象にした枠ではありません。 設備1台の取得だけで、E類型の成長投資計画を満たすとは限りません。
現在売上高、100億円超までの成長戦略、投資総額、M&Aを除く売上増加、海外売上などの計画を整理します。100億宣言の公表、10億円以上などの投資規模要件、売上高に応じた投資比率を最新手引きで確認します。
建物の税制措置と賃上げ報告を分けて管理する
E類型の建物・附属設備には、通常枠と異なる率が適用されます。 E類型の建物を、通常設備と同じ即時償却の対象として計算しないでください。
賃上げ率2.5%または5%の目標に応じ、建物等の特別償却15%・25%または税額控除1%・2%を比較します。工事着手前の経済産業局確認、計画認定、供用後の賃上げ実績報告まで年次工程を作ります。
計画記載事項、提出先、認定手続を確認。
現行の申請案内と取得前手続を確認。
設備区分ごとの最低取得価額と用途を照合する
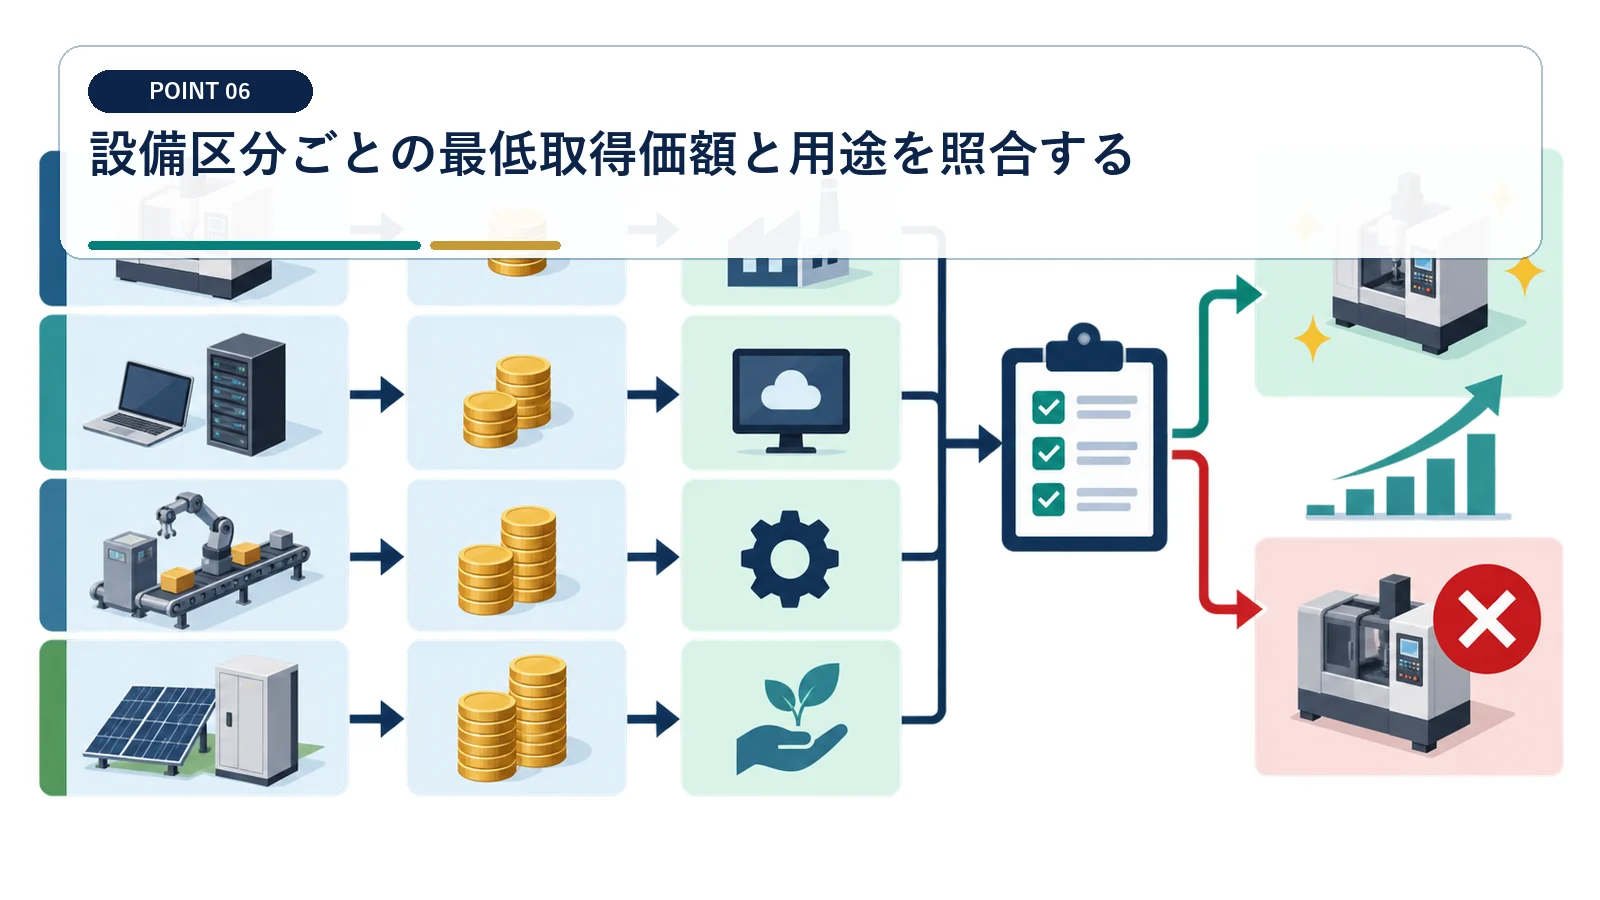
2026年4月以後の工具・器具備品は40万円以上となり、機械装置等にも区分別の基準があります。
資産区分と金額基準を見積内訳で判定する
一式見積の総額ではなく、税務上の資産単位で確認します。 複数の少額備品を一式として合算できるかは、機能上一体かを確認して判断します。
機械装置160万円以上、工具・器具備品40万円以上、建物附属設備60万円以上、ソフトウェア70万円以上を基本に、個別資産の取得価額を判定します。2026年4月前後に取得がまたがる器具備品は、改正前30万円と改正後40万円を取得日で分けます。
新品・国内供用・直接利用を確認する
設備の価格だけでなく、状態と使い方にも条件があります。 中古設備や保守部品を、証明書の対象設備へ安易に含めないでください。
新品であること、国内の指定事業で収益獲得へ直接使用すること、貸付用資産でないことを契約と使用計画で確認します。本店事務、福利厚生、通常の乗用車など対象外例に近い場合は、制度資料と個別照会で結論を出します。
即時償却と税額控除を自社の利益で比較する
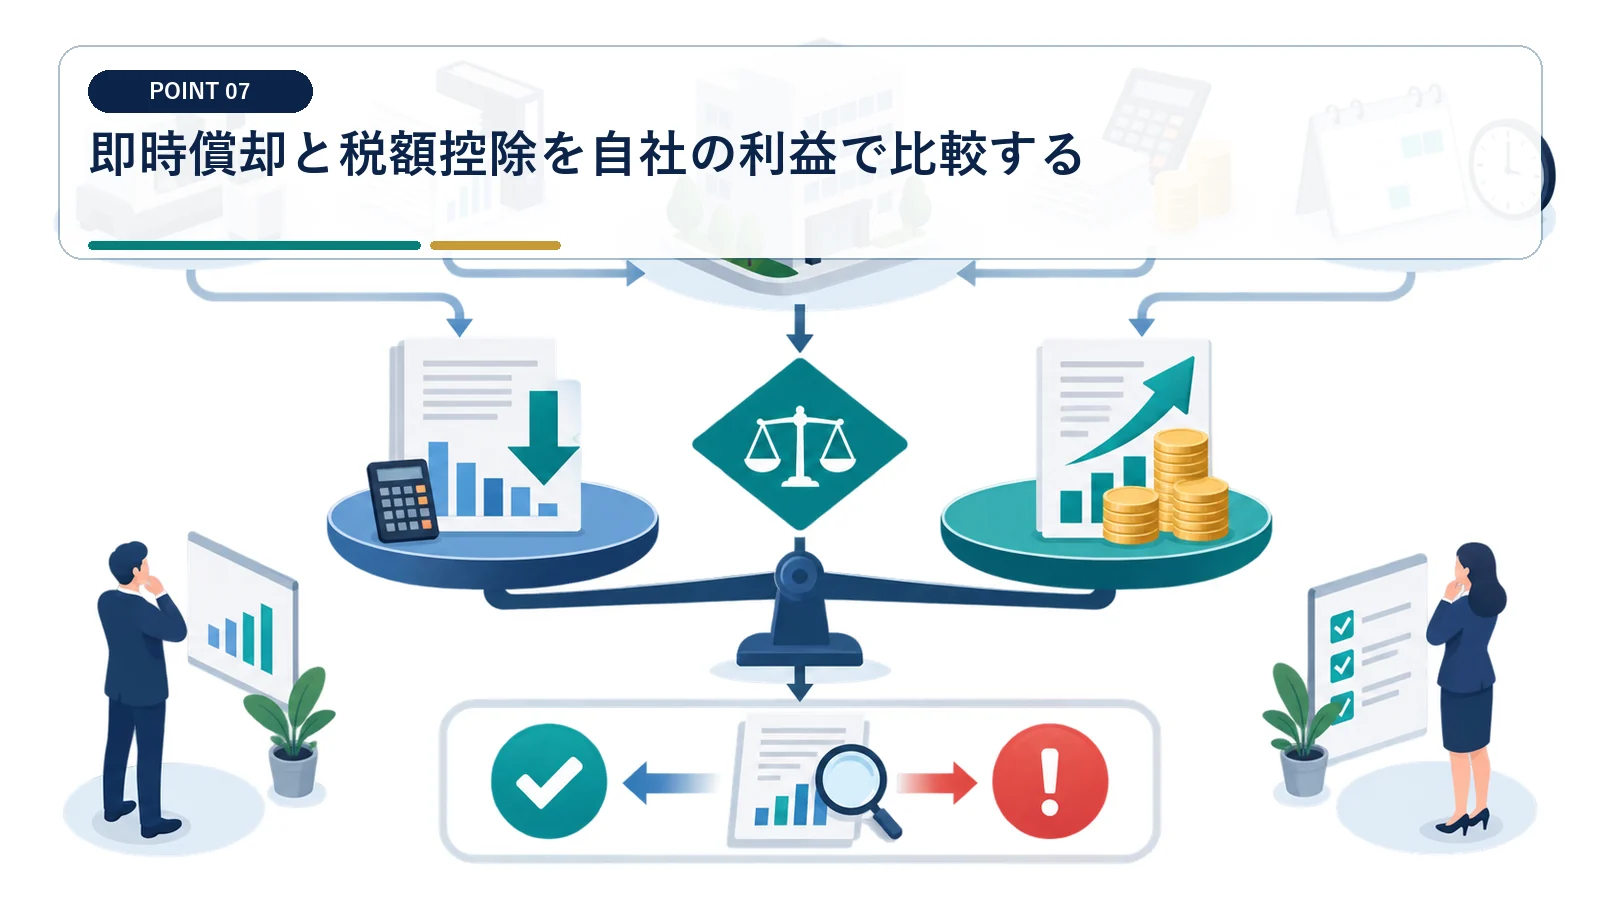
税制措置は同じ設備に重ねて使わず、当期所得と法人税額から有利不利を試算します。
税額控除は7%・10%と20%上限を確認する
控除率だけでなく、法人税額に対する上限が選択を左右します。 取得価額の10%が必ず当期の法人税から引けるわけではありません。
取得価額に7%を掛け、資本金3,000万円以下など一定の場合は10%で計算します。各金額を調整前法人税額の20%上限と比べ、当期に使えない額の1年繰越を翌期税額で吸収できるか確認します。
即時償却は将来の償却費まで並べる
当期の損金が増える代わりに、翌期以降の通常償却は減ります。 当期税額だけを比べて選ぶと、翌期以降の税負担を見誤ります。
即時償却案と通常償却案について、当期から耐用年数終了までの所得、税額、期末簿価を年度別に比較します。赤字化する場合は欠損金の控除限度と繰越期間を加え、税額控除案との手取り差を算出します。
申請から申告までの証憑を一冊にまとめる
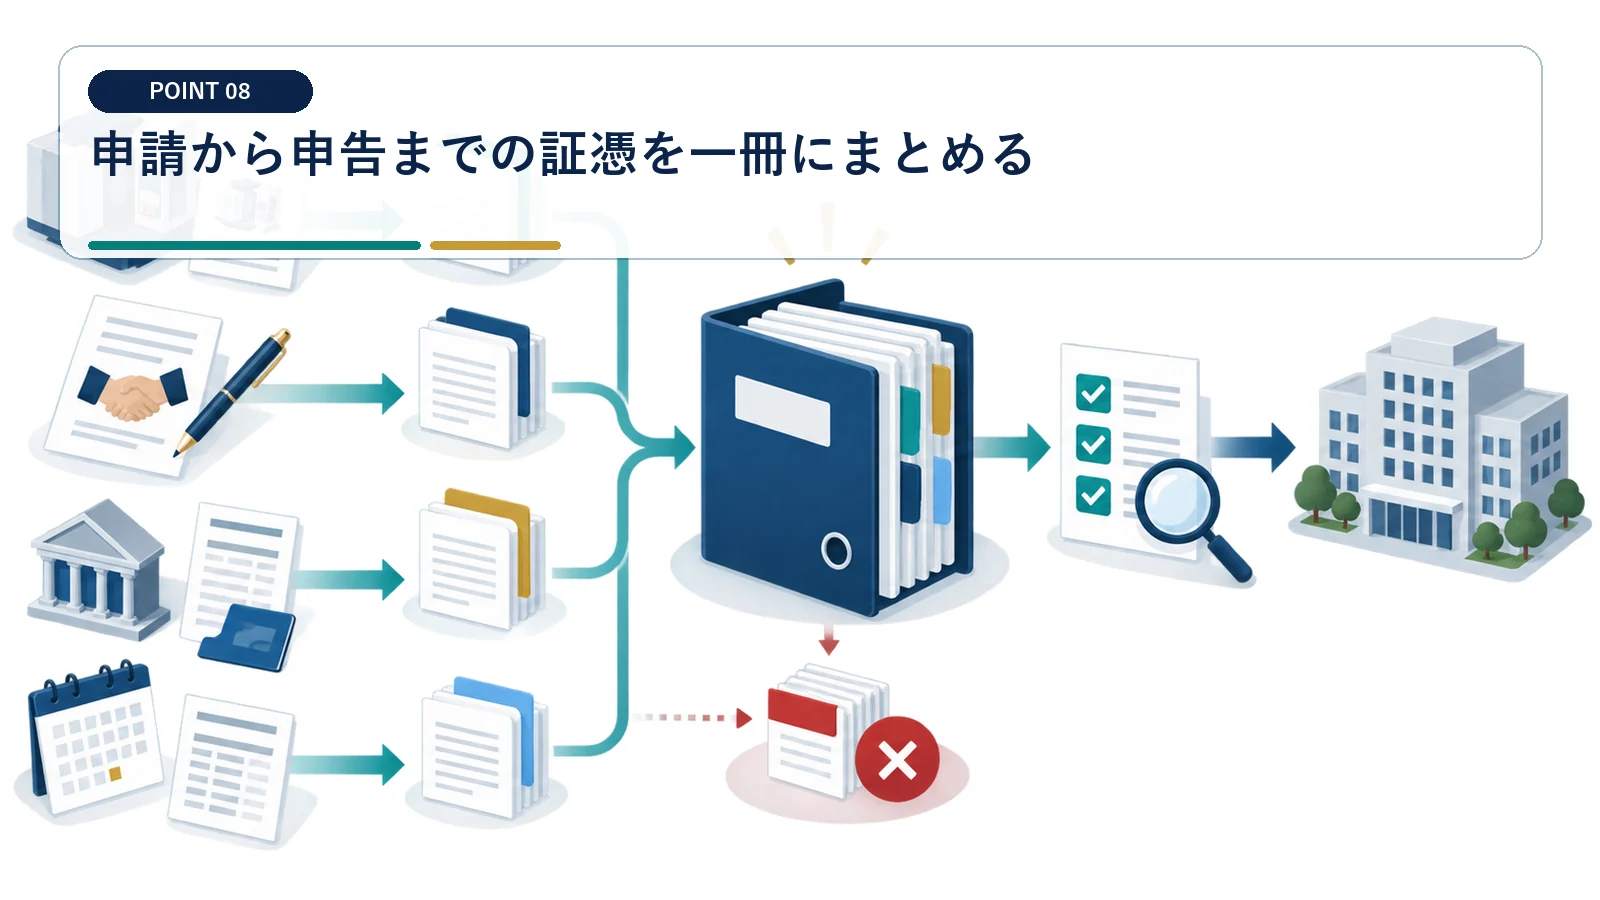
証明・確認、認定、取得、供用、申告の資料を設備番号でつなぎ、適用要件を説明できる状態にします。
取得前手続の受付記録を残す
申請書を作成した日ではなく、提出・確認・認定の事実を保存します。 認定前に契約や取得が進んだ場合は、自己判断で日付を整えず所管機関へ確認します。
工業会等証明書または経済産業局確認書、専門家の事前確認書、経営力向上計画、認定書を時系列に並べます。2025年4月以後は例外的な同時申請へ依存せず、設備取得前に認定まで完了した記録を残します。
申告別表と固定資産台帳を一致させる
計画上の設備と申告した資産が同じだと追える状態にします。 証明書の型式や金額と実物が違うときは、申告前に訂正可否を確認してください。
契約書、請求書、納品・検収書、支払記録、供用開始ログを認定書の設備番号へひも付けます。採用した即時償却または税額控除を申告別表と適用額明細書へ記載し、取得価額と期末簿価を台帳へ突合します。
100億宣言、工事着手、賃上げ報告の取扱いを確認。
出典:中小企業庁 E類型Q&A
専門家確認、経産局確認、計画認定、取得・報告の順序を確認。
中小企業経営強化税制でよくある質問
中小企業経営強化税制はいつまで使えますか?
現行の指定期間は2027年3月31日までです。期限までの取得・供用と事前手続を確認します。
A類型とB類型は何が違いますか?
A類型は工業会等証明書で生産性向上を示し、B類型は投資利益率7%以上の投資計画について経済産業局の確認を受けます。
即時償却と税額控除はどちらが有利ですか?
当期所得、法人税額、翌期利益で変わります。20%上限と将来償却費を含めて比較します。
設備を先に購入してから申請できますか?
原則として証明・確認と計画認定を取得前に進めます。2025年4月以後は柔軟な同時進行の扱いが終了しています。
2026年4月以後の器具備品40万円基準を確認。
2027年3月31日までの延長、類型見直し、E類型拡充を確認。
