
法人の即時償却で節税するには?繰延べ効果・数値例・制度比較
即時償却は、対象設備の取得価額を事業供用年度に早く損金化する仕組みです。当期の税負担は下がり得ますが、総償却額が増えるわけではありません。即時償却、30%特別償却、少額資産の全額損金算入を分け、将来の税額と手元資金まで比べて判断します。
取得価額を早期に損金化して当期所得を減らしますが、総償却額が増える制度ではありません。
2026年9月時点で、中小企業経営強化税制は一定の設備に即時償却を選べる代表的な制度です。一方、中小企業投資促進税制の特別償却は原則30%で、少額減価償却資産の特例は2026年4月以後の対象資産なら40万円未満です。名称の似た「早く費用化できる制度」を同じものとせず、対象資産と手続を照合します。
法人の設備投資を中心に、即時償却の税効果、課税の繰延べ、数値例、中小企業向けの複数制度の違い、税額控除との比較を扱います。中小企業経営強化税制のA・B・D・E類型と認定詳細は個別解説に譲り、ここでは制度を選ぶ前の判断を整理します。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 設備の仕様・見積書・導入日程
- 対象制度の証明書と申請工程
- 取得価額・税効果・資金回収の試算
- 出口時の売却・解約・課税条件
- 即時償却の節税効果を正しく計算する
- 即時償却は免税ではなく課税の繰延べと理解する
- 三つの制度を「全額・30%・少額」で比較する
- 資産の金額・用途・取得方法から候補を絞る
即時償却の節税効果を正しく計算する
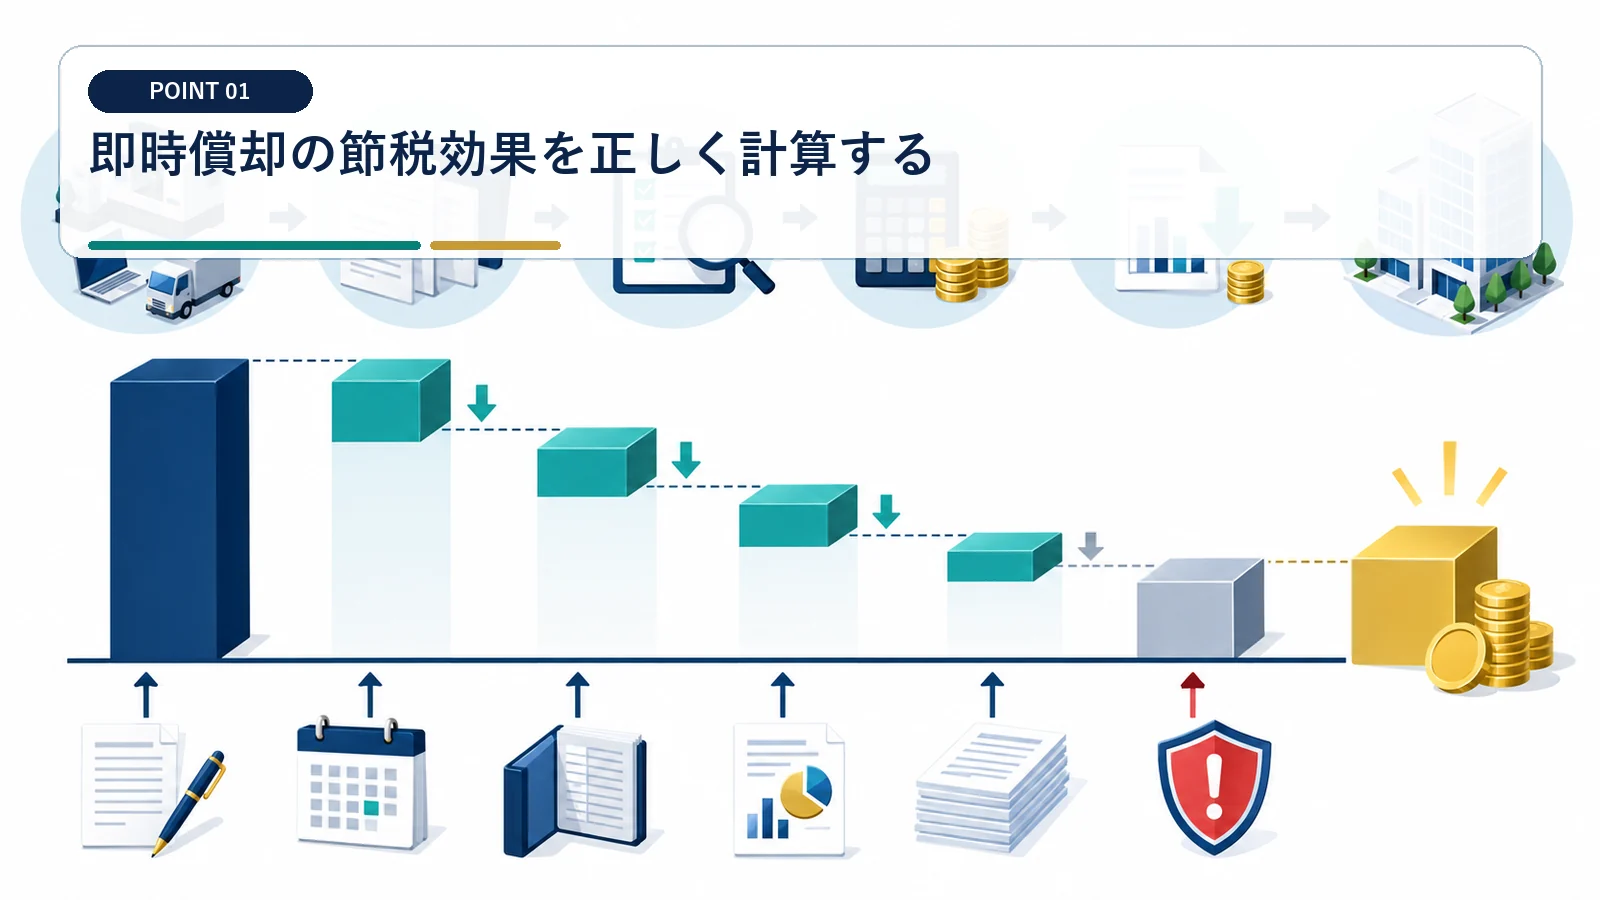
取得価額を早期に損金化して当期所得を減らしますが、総償却額が増える制度ではありません。
通常償却との差額に実効税率を掛ける
税効果は、設備価格ではなく当期に前倒しされる償却額から求めます。 1,000万円を即時償却しても、税金が1,000万円減るわけではありません。
取得価額、通常の当期償却額、即時償却額を並べ、その差額に法人税等の概算実効税率を掛けます。1,000万円の設備でも通常償却がすでに100万円あるなら、税効果の基礎は原則として残る900万円です。
翌期以降の償却費減少まで表示する
当期の税負担が下がる一方、将来の損金は小さくなります。 即時償却は永久的な免税ではなく、減価償却費の前倒し(課税の繰延べ)として捉えます。
通常償却なら各年度に計上される償却費を耐用年数に沿って並べ、即時償却案との差を年度別に示します。将来利益が高い年度に通常償却を残す案も含め、現在価値と資金繰りで比較します。
即時償却は免税ではなく課税の繰延べと理解する
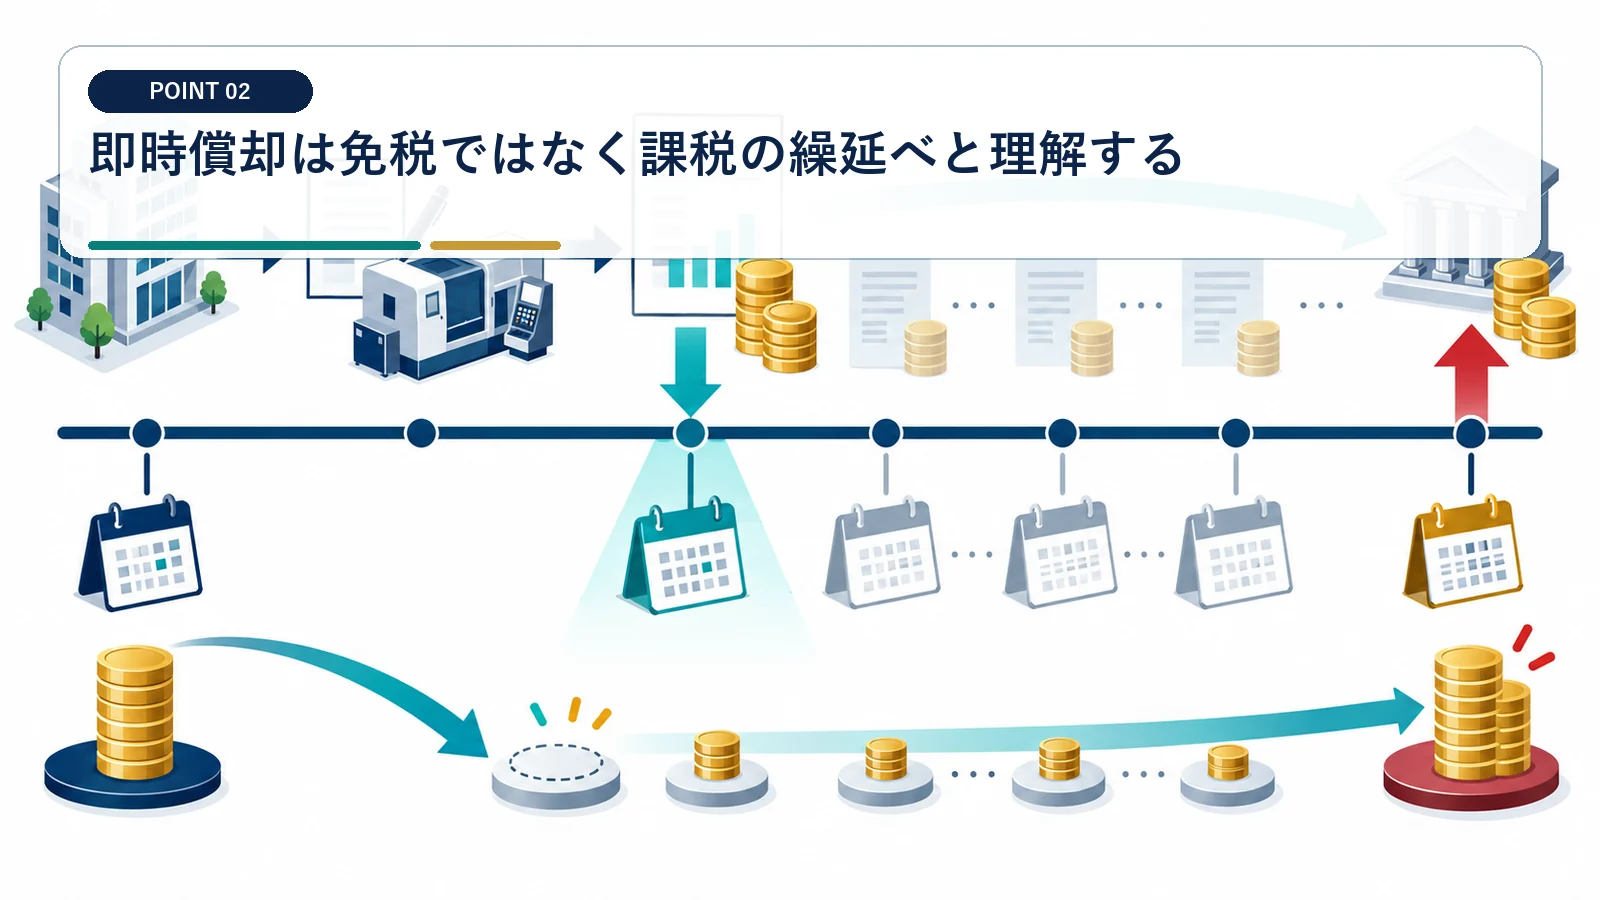
当期の税額が減っても、翌期以降の償却費は小さくなるため、複数年度の手元資金で比べます。
3年分の税額と手元資金を並べる
効果が見えるのは、当期税額だけでなく資金が手元に残る期間です。 約270万円は例示条件の当期差額であり、永久的な減税額ではありません。
取得価額1,000万円、通常の当期償却額100万円、概算実効税率30%と単純化すると、即時償却による当期の税負担差は約270万円です。その額を翌期以降の税額増加と比べ、資金繰り表に戻します。
売却・除却までの総損金を追う
即時償却後は税務上の簿価が小さくなり、後の譲渡損益にも影響します。 売却予定のある設備は、当期税額だけで即時償却を決めないでください。
通常償却案と即時償却案について、保有中の償却費、期末簿価、売却価額、譲渡損益を年度別に記録します。数年後に買換える設備なら、売却年度の税負担まで含めて選びます。
中小企業経営強化税制で即時償却または税額控除を選ぶ基本要件を確認。
出典:国税庁 No.5434
中小企業投資促進税制は原則30%特別償却または税額控除であることを確認。
出典:国税庁 No.5433
三つの制度を「全額・30%・少額」で比較する
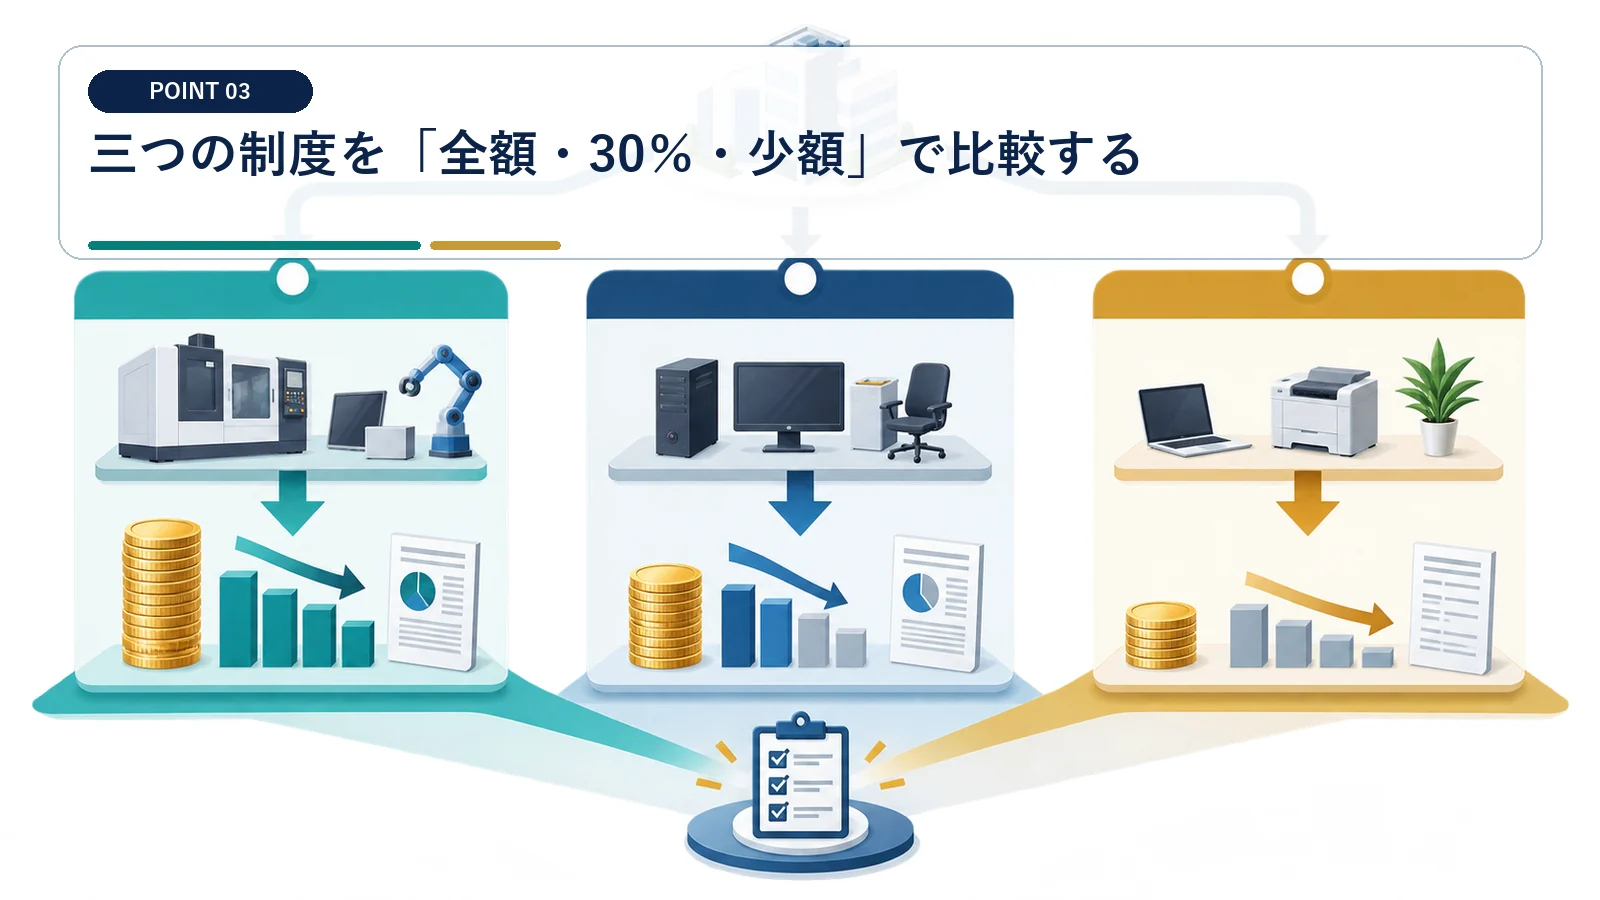
中小企業経営強化税制、中小企業投資促進税制、少額資産特例では、損金化できる額と手続が異なります。
経営強化税制と投資促進税制を分ける
即時償却を選べる制度と、30%特別償却が基本の制度は別物です。 30%特別償却を、取得価額の全額を当期損金にする即時償却と混同しないでください。
中小企業経営強化税制は、認定計画に基づく一定設備に即時償却または税額控除を認める制度です。中小企業投資促進税制は、一定の機械等に原則30%の特別償却または税額控除を検討します。
40万円未満の少額資産は別枠で管理する
少額資産特例は設備投資税制ではなく、取得価額と年間上限で管理する制度です。 全額を当期損金にできても、根拠制度が同じとは限りません。
2026年4月1日以後の対象資産は、1点40万円未満か、事業年度の合計が300万円以内かを台帳で確認します。工業会等証明書や経営力向上計画の認定を使う制度とは、別の申告区分です。
資産の金額・用途・取得方法から候補を絞る
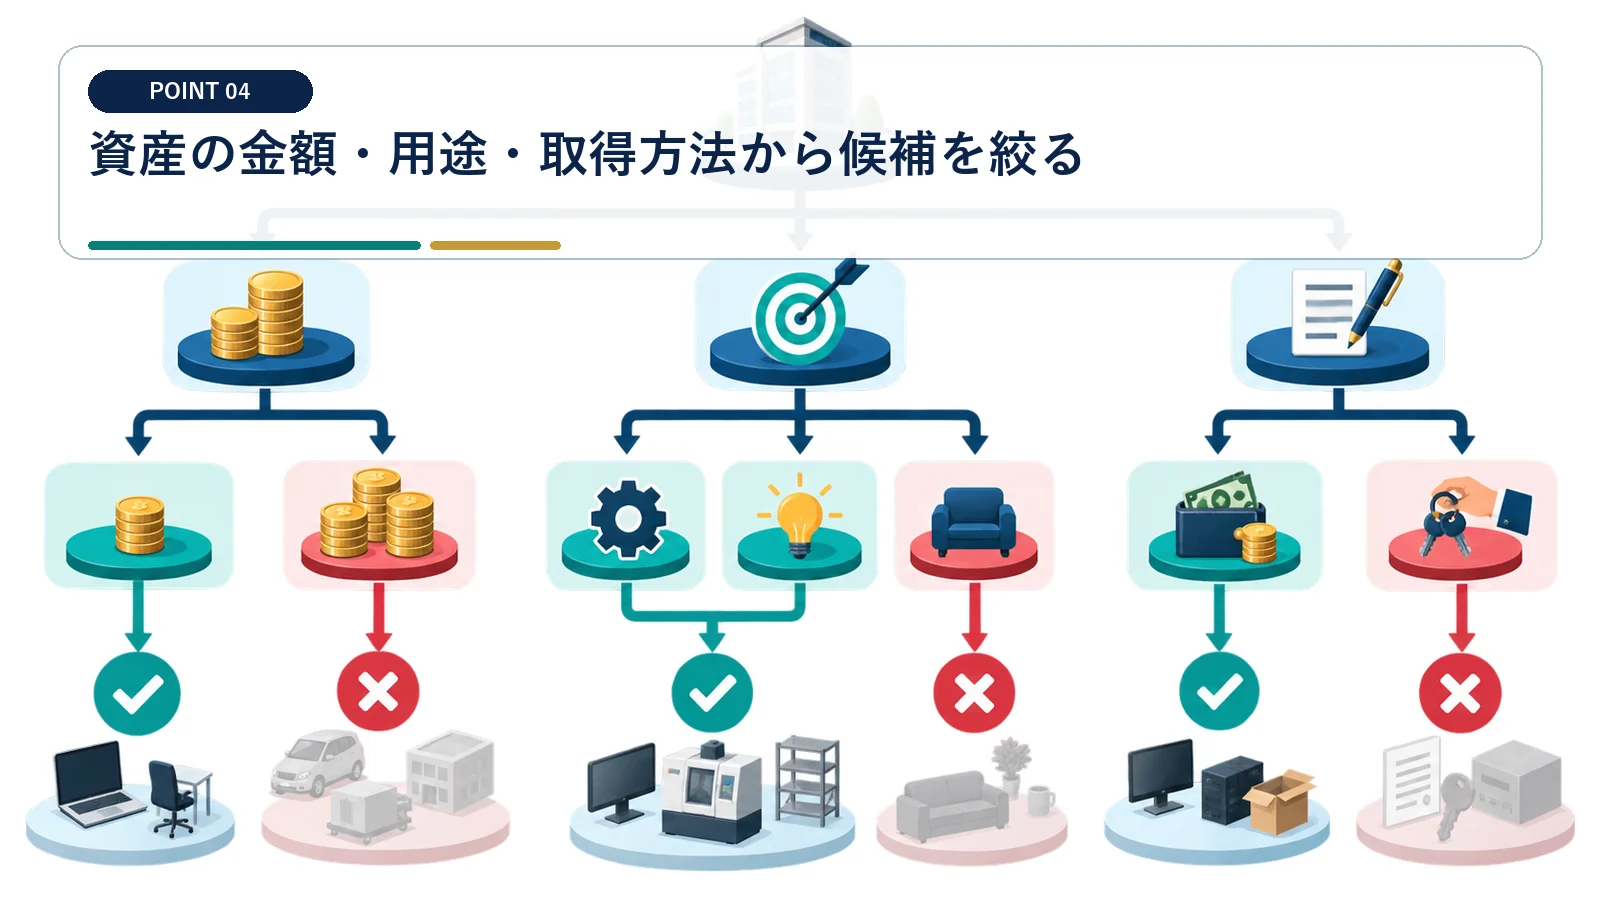
制度名から選ぶのではなく、見積書の資産区分、取得価額、使用目的、契約形態を先に固めます。
設備区分ごとに使える制度を照合する
同じ価格でも、機械装置、器具備品、ソフトウェアで制度の入口が変わります。 見積総額だけで判定すると、取得価額の単位を誤るおそれがあります。
見積書を本体、付属機器、運送費、据付費、ソフトウェアに分け、税務上の資産区分と取得価額を確定します。その後に、即時償却、30%特別償却、40万円未満の特例のいずれに入るかを判定します。
新品・中古・リースの違いを契約前に確かめる
資産の状態と所有形態により、選べる償却措置は異なります。 「新品と同等」という販売説明だけで、中古資産を新品要件に当てはめないでください。
中小企業経営強化税制は原則として新品を対象とし、所有権移転外リース取引では即時償却を適用できません。中古資産は通常償却や少額資産特例の可否を含め、取得日の属性に合う処理を探します。
制度ごとに必要な事前手続と供用期限を分ける
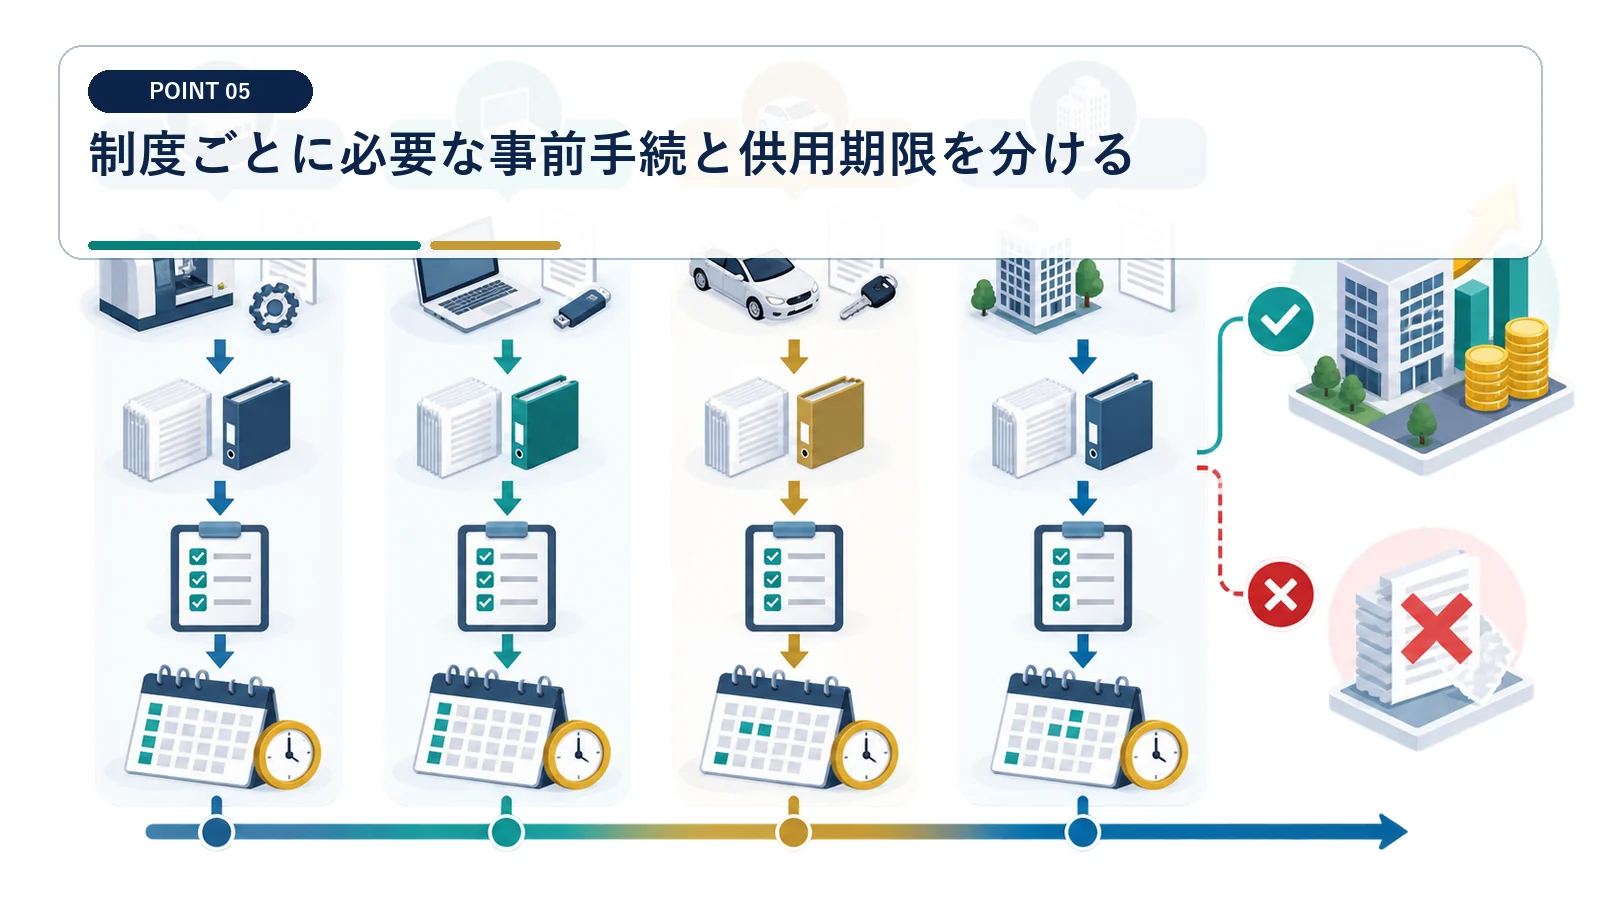
認定が必要な制度と、申告時の判定が中心となる制度では、発注前の工程が異なります。
認定が必要な制度は発注前から逆算する
即時償却の候補が経営強化税制なら、納品日より先に証明・確認と認定を配置します。 決算日までに納品する日程だけを優先すると、事前手続が欠けることがあります。
見積取得、工業会等証明または経済産業局確認、経営力向上計画の認定、契約・取得、事業供用の順で日付を並べます。2025年4月以後は取得後の柔軟な同時進行に頼らず、認定を先に終える日程にします。
認定不要でも取得・供用・申告資料を残す
事前認定がない制度でも、購入すれば自動適用されるわけではありません。 年度末に倉庫へ納品されただけでは、事業供用の説明にならない場合があります。
中小企業投資促進税制や少額資産特例は、対象法人、指定事業、資産区分、取得価額、取得・供用日を申告前に照合します。請求書と検収書だけでなく、指定事業で実際に使い始めた日の記録を保存します。
経営強化税制で証明・確認と計画認定を取得前に進める手順を確認。
2025年4月から柔軟な取扱いを終了したことを確認。
即時償却・特別償却・税額控除を同じ期間で比べる
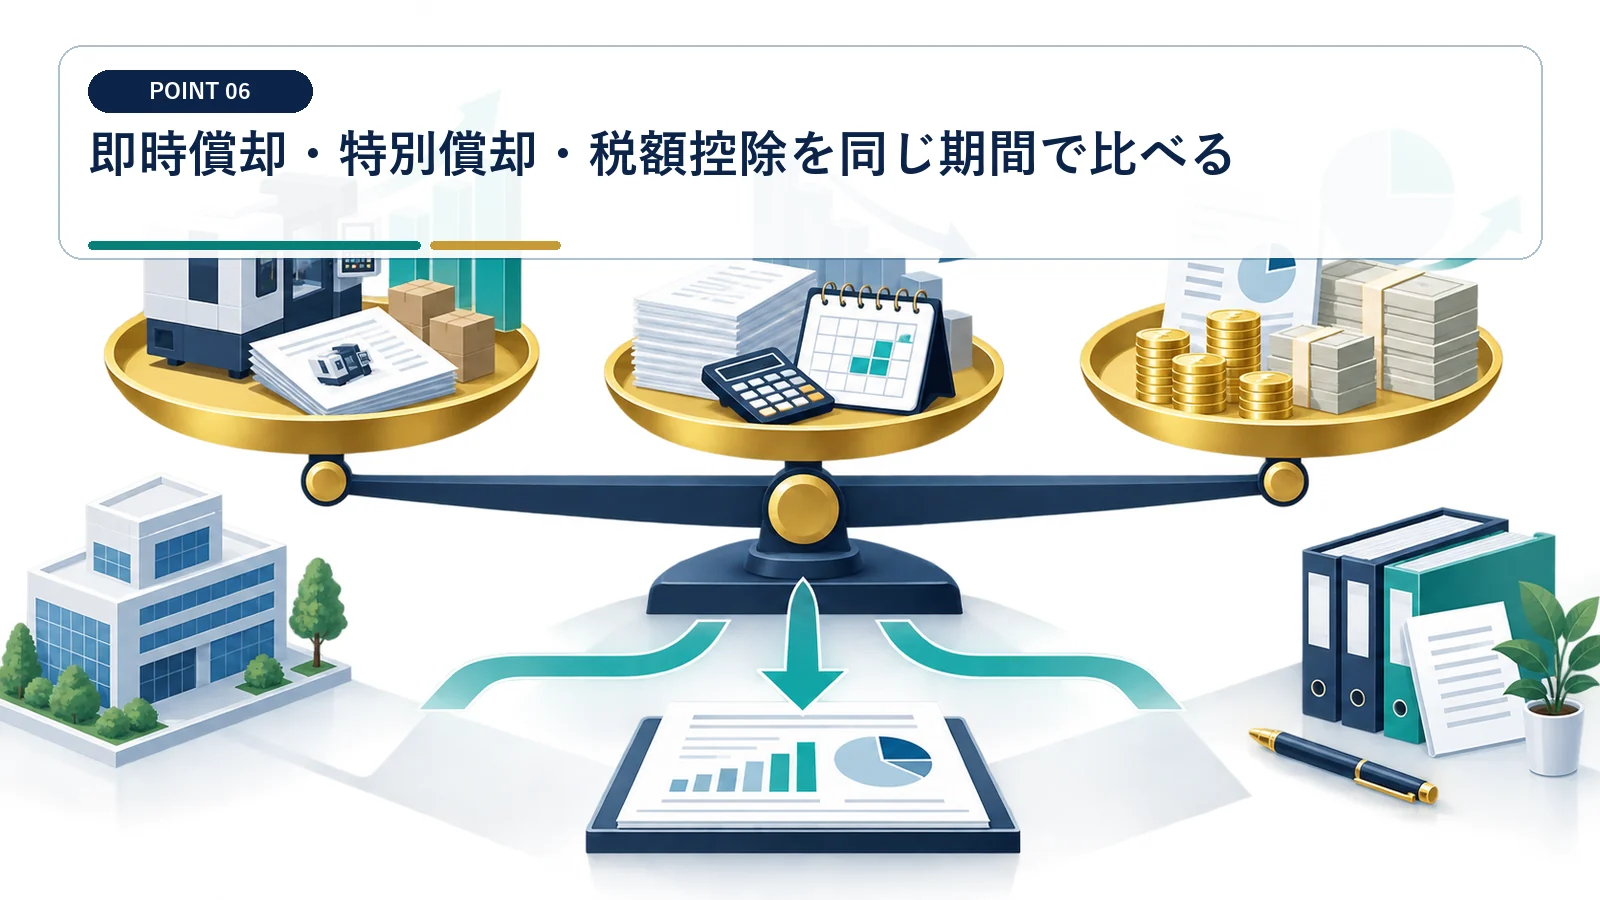
当期の税額だけでなく、耐用年数中の損金、税額控除の上限、手元資金を同じ計算期間で並べます。
損金にする割合と年度をそろえる
即時償却と30%特別償却では、当期に前倒しする損金額が異なります。 当期の損金が大きい案が、耐用年数全体で最も有利とは限りません。
即時償却案は取得価額から当期の普通償却分を除いた前倒し額を計算し、30%特別償却案は普通償却に取得価額の30%相当を加えて試算します。翌期以降の償却費と期末簿価まで年度別に並べます。
赤字と税額控除上限を先に確認する
損金を増やしても当期所得がなければ、直近の税金はそれ以上減りません。 赤字を増やすことと、当期の現金納付を減らすことは同義ではありません。
即時償却・特別償却後の所得が赤字になる場合は、繰越欠損金の将来利用を追加試算します。税額控除案は制度ごとの控除率と調整前法人税額の上限、繰越期間を確認し、使い切れない額を分けます。
40万円未満の少額資産特例と混同しない
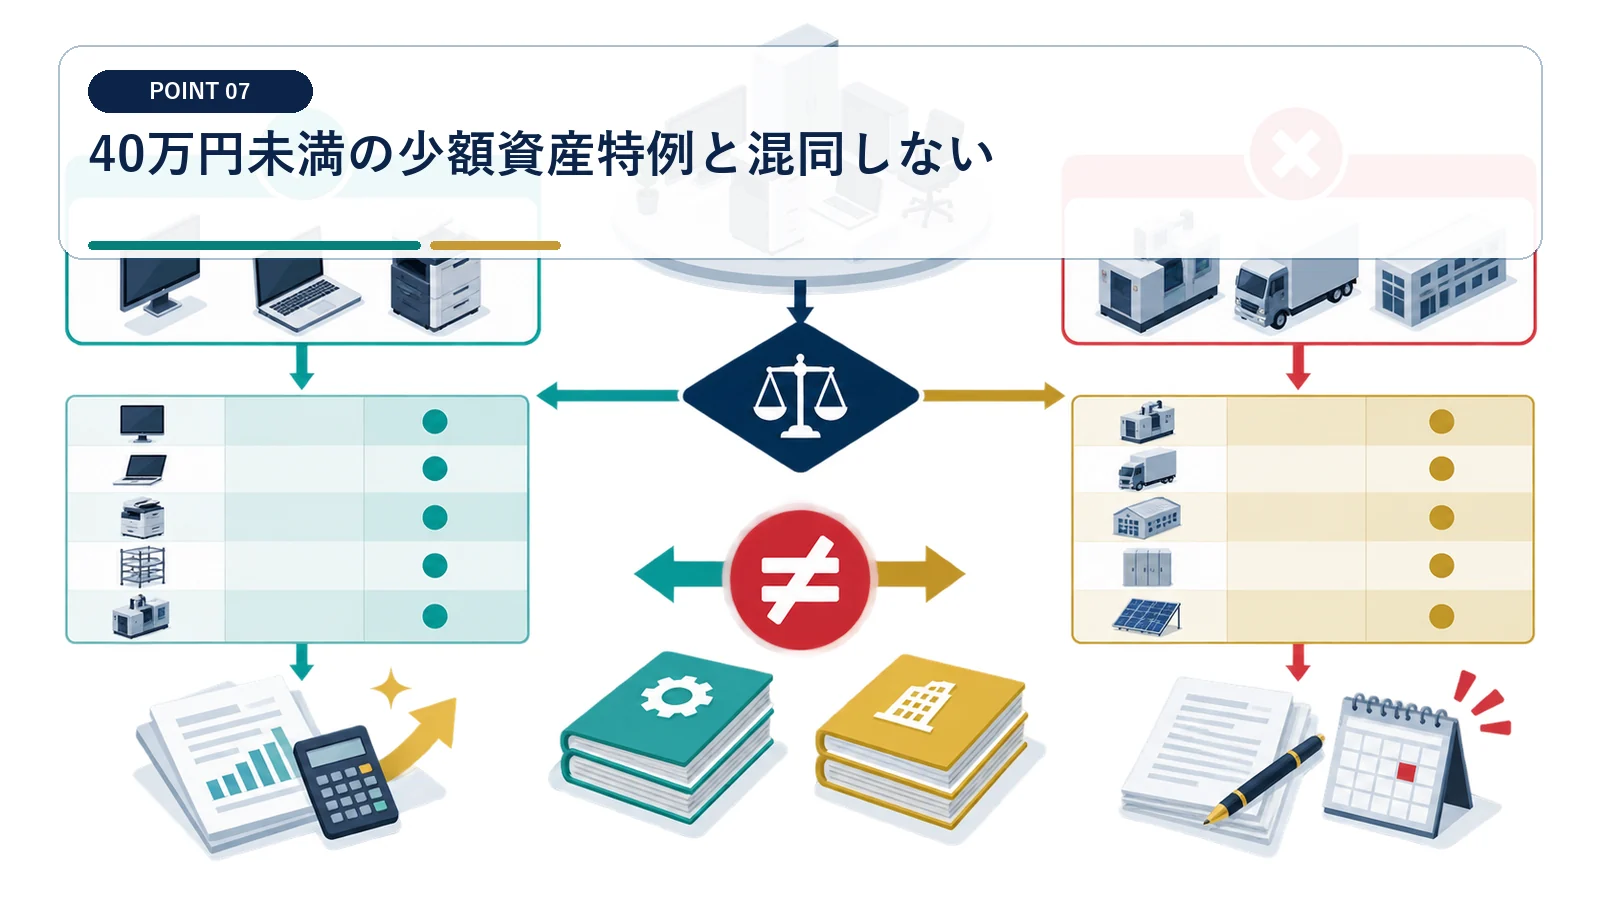
少額減価償却資産の特例は、40万円未満・年300万円上限へ改正され、経営強化税制とは別制度です。
2026年4月以後は40万円未満を確認する
少額資産の基準も2026年度改正で変わりました。 40万円ちょうどの資産は「40万円未満」に含まれません。
2026年4月1日以後に取得する対象資産は、1点40万円未満かを確認し、事業年度合計300万円までの範囲を台帳で管理します。2026年3月31日以前取得分と混在する年度は、取得日ごとに旧30万円未満と新40万円未満を分けます。
制度ごとに台帳と申告明細を分ける
同じ「全額費用化」でも、根拠条文と添付書類が異なります。 少額資産特例と即時償却を同じ設備へ重複適用しないでください。
少額資産特例、経営強化税制の即時償却、通常償却を固定資産台帳の区分コードで分けます。年間300万円上限、計画認定、証明書、別表添付のどれが必要かを資産ごとに記録します。
申告時に必要な証憑を設備単位でそろえる
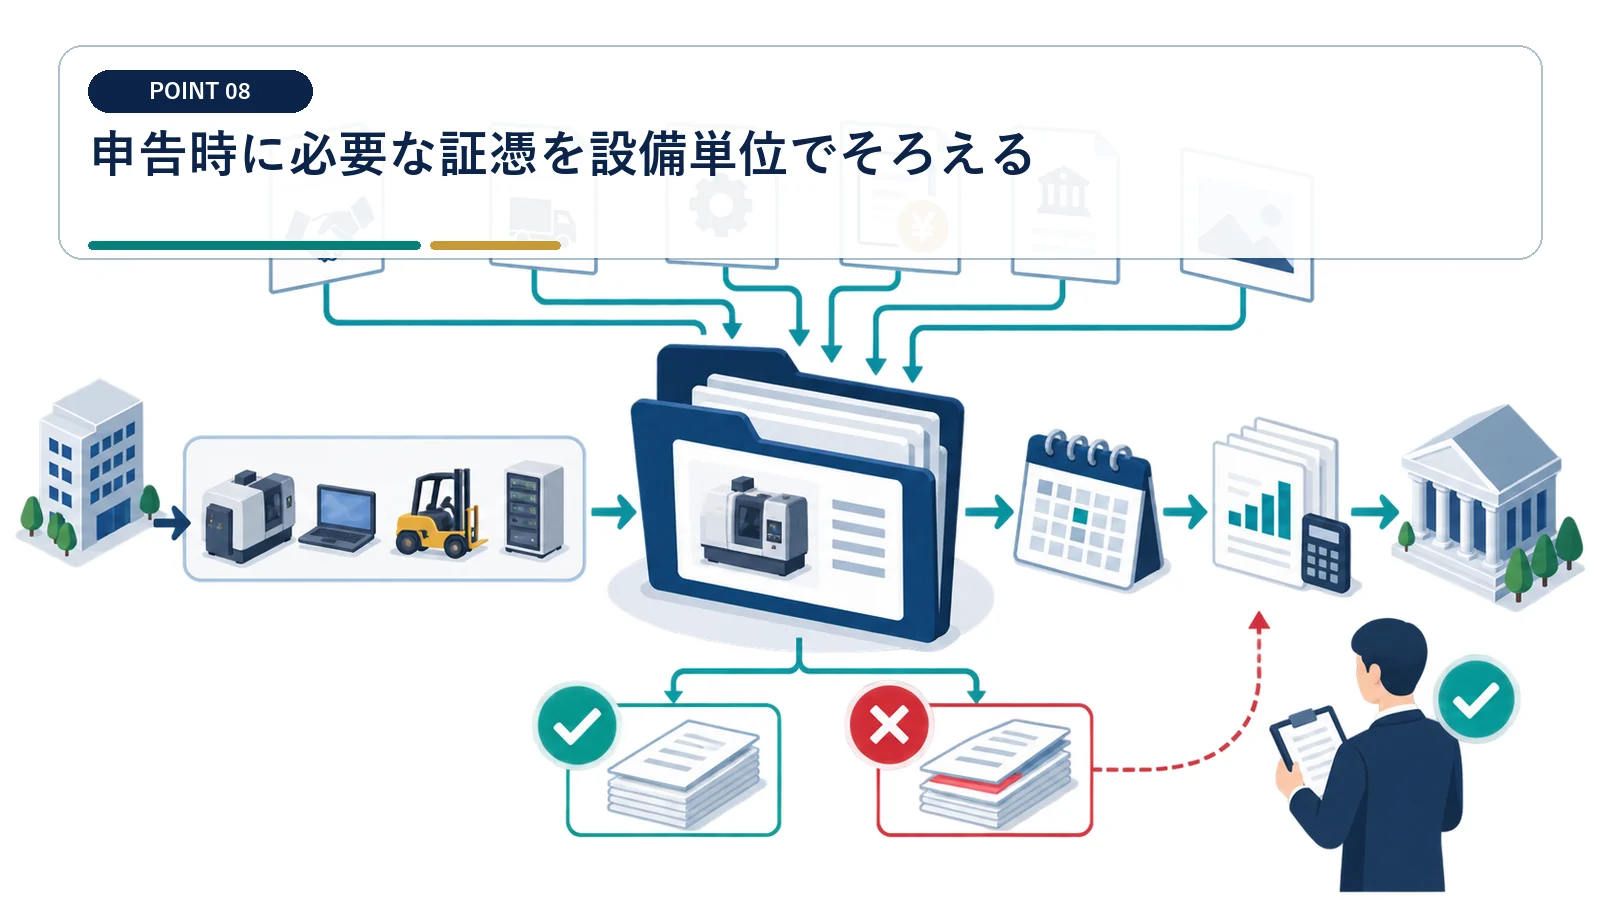
見積・取得・供用の記録に加え、選んだ制度に必要な認定書、明細書、計算表を資産単位でつなぎます。
選んだ制度ごとに根拠資料を分ける
三つの制度は当期の損金を増やせますが、保存する資料は同じではありません。 当期に全額を損金経理しても、制度の申告要件が自動的に満たされるわけではありません。
経営強化税制は証明書または確認書と認定計画、投資促進税制は対象資産・指定事業の判定資料、少額資産特例は40万円未満と年300万円上限の管理表をそろえます。共通する契約書、請求書、供用開始記録に制度区分を付けます。
決めた措置を別表と固定資産台帳へ反映する
選択結果は税額試算だけに残さず、申告書と帳簿に同じ区分で記録します。 申告書作成時に初めて制度を選ぶと、資金計画と帳簿処理が食い違うおそれがあります。
即時償却額、30%特別償却額、少額資産の損金算入額、税額控除額を別案で比較し、採用する処理を責任者が承認します。該当する法人税別表と適用額明細書へ転記し、固定資産台帳の当期償却額と期末簿価を突合します。
2026年4月1日以後の少額資産特例が40万円未満へ改正されたことを確認。
2026年3月31日までの旧30万円未満基準と年300万円上限を確認し、改正後と分ける。
出典:国税庁 No.5408
法人の即時償却による節税でよくある質問
即時償却をすると設備代金が全額戻りますか?
戻りません。取得価額を早期に損金化し、課税所得を減らす制度です。
中古設備でも即時償却できますか?
制度によります。中小企業経営強化税制は原則新品が対象ですが、中古資産は少額資産特例や通常償却の可否を確認します。
即時償却と税額控除は両方使えますか?
同じ設備については原則どちらかを選びます。所得と法人税額を基に比較します。
決算直前に設備を買えば当期の即時償却になりますか?
購入だけでは足りません。対象制度の事前手続、資産要件、当期中の事業供用を確認します。
資本金が小さくても、一定の大法人の100%子法人等は中小企業向け特例が適用されないことを確認。
出典:国税庁 No.5800
即時償却、特別償却、税額控除の各特例の法的根拠を確認。
