
節税に強い税理士の選び方|高額取引前に確認したい8つの基準
節税に強い税理士は、税額を小さく見せる人ではありません。売却や大幅黒字の事実関係を先に固め、複数案の税額・手取り・期限・否認リスクを資料で説明し、実行後の申告までつなげられる税理士です。
手取り、資金繰り、実行期限、税務リスクを同時に説明できるかを見ます。
選定では、登録の有無を確認したうえで、類似案件の経験、初回面談の質問、試算の前提、提案書の範囲、報酬、連絡期限、申告担当を比べます。「必ず税金がゼロになる」といった保証より、不利な条件と見送り基準まで説明する姿勢を重視してください。
本記事は、不動産・株式・会社売却や決算前の大口利益について、税理士を新たに選ぶ人向けです。税理士資格の確認と、案件に適した専門性の見分け方を分けて扱います。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 売却・決算の契約書と工程表
- 直近申告書・試算表・資産明細
- 顧問・仲介会社から受けた提案
- 税額・手取り・納税資金の比較条件
- 節税に強い税理士を「税額の安さ」だけで選ばない
- 最初に税理士資格と事務所情報を確認する
- 類似案件の経験は具体的な作業範囲で聞く
- 初回面談では質問の深さを比べる
節税に強い税理士を「税額の安さ」だけで選ばない
手取り、資金繰り、実行期限、税務リスクを同時に説明できるかを見ます。
良い提案は前提と比較対象が明示される
同じ取引でも、売主、契約日、取得資料、他の所得によって税額は変わります。 根拠や前提のない節税額は、選定材料にしないでください。
初回提案では、現状案と代替案について、使った事実、適用条文、概算税額、諸費用、税引後手取りを一枚にまとめてもらいます。前提が未確定なら、確定値のように示さず、幅のある試算として提示してもらいます。
不利な条件を先に話せるか確かめる
専門家の質は、使える制度の数より、使えない条件の説明に表れます。 「必ず通る」「絶対に税務調査で問題ない」という説明には注意が必要です。
面談では、否認されやすい事実、届出期限、証拠不足、資金拘束、将来課税を質問します。適用できない可能性や追加調査の必要性を明示する税理士なら、経営判断の前提を修正しやすくなります。
最初に税理士資格と事務所情報を確認する
公式の税理士情報検索サイトを使い、資格と所属を確かめます。
氏名または税理士法人名を公式検索する
税務相談や申告書作成を依頼する前に、登録された専門家かを確認します。 コンサルタントという肩書だけでは、税理士業務を依頼できる資格の確認になりません。
日本税理士会連合会の税理士情報検索サイトで、氏名、事務所所在地、税理士法人を照合します。面談者と契約主体が異なる場合は、実際に税務判断と署名を担当する税理士の氏名も聞きます。
資格確認と専門性評価を混同しない
登録があることは出発点であり、高額売却の経験を保証するものではありません。 資格の有無と案件への適合性は、別々の項目で判定します。
公式登録を確認した後、担当分野、過去の処分情報、継続研修、連携する弁護士・司法書士の体制を調べます。懲戒情報は事実確認に使い、掲載がないことを品質保証とは捉えず、面談資料と合わせて評価します。
税理士情報検索サイトで登録を確認でき、税理士報酬は各事務所が定めることを案内。
税務代理、税務書類の作成、税務相談を行える者の範囲を確認する公式案内。
類似案件の経験は具体的な作業範囲で聞く
件数だけでなく、どの論点をどこまで担当したかを確認します。
匿名化した事例で判断過程を尋ねる
「実績多数」という説明だけでは、今回の取引との近さが分かりません。 顧客名や具体的な秘密情報の開示を実績の証明として求めないでください。
売却資産、売主区分、金額帯、取引時期が近い事例について、税理士が行った資料確認、試算、契約前助言、申告対応を聞きます。守秘義務に配慮した匿名事例で、採用しなかった案と理由も説明できるかを見ます。
分野をまたぐ案件は役割分担を確かめる
会社売却や不動産取引では、税務だけで契約上の問題が解決するとは限りません。 税理士へ依頼しただけで法務デューデリジェンスまで含まれるとは限りません。
業務委託契約には、税理士が担う税額・申告、弁護士が担う契約・法務、仲介やFAが担う相手方探索・交渉の範囲を記載してもらいます。取引を実行する最終判断は依頼者が行うことも明記します。
初回面談では質問の深さを比べる
提案数より、取引事実と期限を確認する質問に注目します。
税額計算に必要な事実を聞くかを見る
適切な助言には、誰が何をいつ売るかという事実整理が欠かせません。 取引の事実を聞かずに制度名から話し始める提案は慎重に検討します。
売主、対象資産、取得日・取得費、簿価、契約予定日、決済日、関連当事者、借入、他の所得や欠損金まで尋ねるかを見ます。数字が不明な箇所では、必要資料と代替資料を具体的に示せるかも比較します。
経営目的と資金需要まで確認する税理士を選ぶ
納税額だけを下げても、手元資金や事業承継に合わないことがあります。 節税額と自由に使える現金は同じではありません。
売却後に必要な生活資金、借入返済、設備投資、株主への分配、次の投資時期を伝えます。税理士が税引後手取りと納税月を資金繰りへ反映できれば、税務案を実行可能性まで含めて比べられます。
提案書は税額・手取り・期限・証拠で評価する
結論だけでなく、再計算できる資料になっているかを確認します。
前提表と計算式を受け取る
後から価格や日程が変わる案件では、試算の更新方法が重要です。 税額だけが記載された資料では、条件変更時の影響を追えません。
提案書に売却額、取得費、費用、適用税率、特例、他所得、納付済み税額を記載してもらいます。各数値の出典と、価格が10%変わった場合の再計算ルールも、資料上で追えることが必要です。
実行期限と証憑の担当者を決める
制度が使えても、期限や社内手続を外せば予定した効果は得られません。 「申告時にそろえる」では間に合わない資料があります。
届出、契約、決議、支払、登記、申告の期限を一覧にし、顧客・税理士・他士業の担当を割り当てます。請求書、議事録、契約書、送金記録など、申告時に保存する証拠も提案段階で指定してもらいます。
税理士の使命と税務代理・税務書類作成・税務相談等の業務を説明。
税理士業務、守秘義務、脱税相談の禁止等の基本的な職責を確認。
出典:国税庁 税理士制度Q&A
報酬は金額ではなく業務範囲と一緒に比べる
自由化された報酬は、含まれる作業と追加料金を書面で比較します。
見積書を同じ項目にそろえる
安い見積りでも、試算や契約レビューが別料金なら総額は変わります。 成功報酬の「節税額」が何との差額かを契約前に定義してください。
初回分析、追加シミュレーション、面談回数、契約書の税務確認、申告書作成、税務調査対応を項目別にします。固定額、時間制、成功報酬の計算基礎と、案件中止時の精算方法も書面へ明記してもらいます。
追加費用が生じる条件を先に決める
取引形態や資料量の変更は、当初見積りの範囲を超えることがあります。 口頭の概算だけで着手すると、作業範囲と請求額の認識がずれます。
売主の追加、組織再編、海外資産、修正申告、他士業との協議が生じた場合の追加料金を一覧で受け取ります。追加作業は着手前に見積りを出し、依頼者の承認後に進める手順を契約へ入れます。
対応速度は回答期限と連絡方法で見極める
レスポンスの速さではなく、意思決定に間に合う運用を確認します。
契約日から逆算して中間期限を置く
高額取引では、最終回答が契約締結後では選択肢を変えられません。 「早めに回答する」という約束は、日付に置き換えます。
基本合意、取締役会、最終契約、決済の予定日を共有し、一次回答、資料不足通知、試算確定の期限を合意します。緊急時の連絡先と、担当者不在時に代替する責任者も決めてもらいます。
口頭相談を記録へ戻す運用を確かめる
電話だけで結論が進むと、前提変更や担当者間の食い違いが残ります。 記録のない助言は、申告時の判断根拠として再現しにくくなります。
重要な助言については、結論、前提、未決事項、次の担当をメールや議事メモに残してもらいます。共有フォルダの権限やファイル名も決め、最新版の試算と契約書を双方が特定できる状態にします。
契約前に申告と税務調査対応の責任を決める
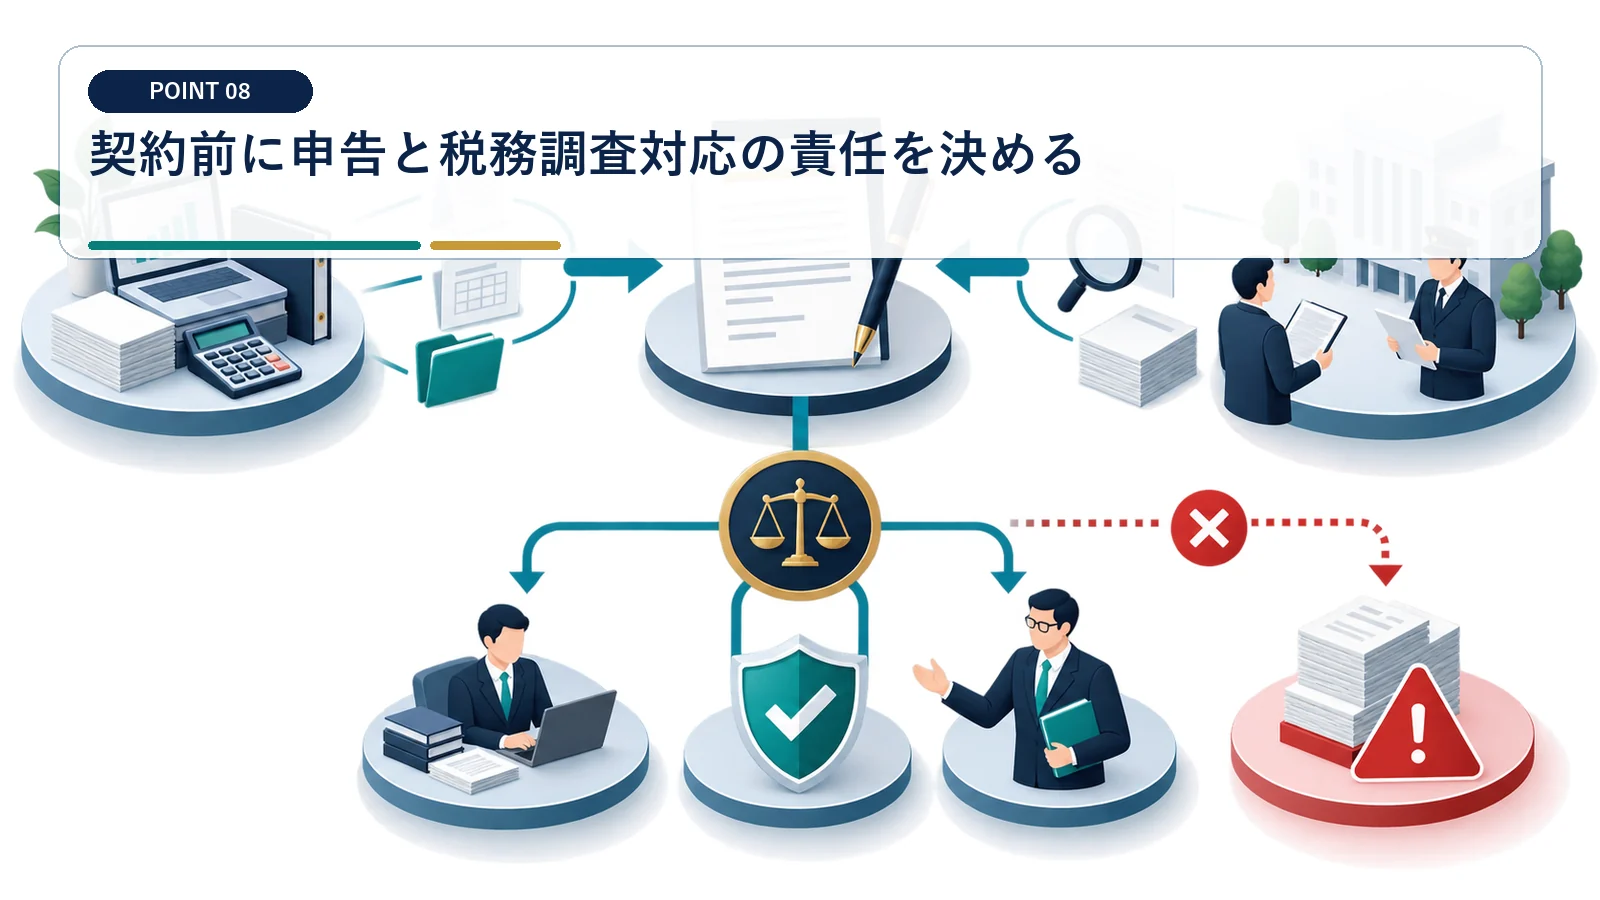
提案だけで終わるのか、申告・照会対応まで担うのかを明文化します。
提案者と申告者が違う場合の引継ぎを設計する
スポットの助言を顧問税理士が申告へ反映するには、根拠資料の共有が必要です。 提案を受けただけで、申告書へ自動的に反映されるわけではありません。
意見書、計算ファイル、参照条文、契約書へのコメント、未解決論点を引継ぎ資料に含めます。顧問税理士が異なる見解を持つ場合の協議期限と、最終的に申告内容を決める責任者を定めます。
税務調査時に提供される作業を確認する
高額取引は、数年後に当時の前提を説明する場面があります。 調査立会いが別契約なら、料金と依頼手続を事前に把握します。
質問への回答、資料整理、税務代理、修正要否の検討について、契約に含まれる範囲を切り分けます。担当者変更に備え、最終版資料の保存期間と返却方法も決めておきます。
税理士等の懲戒制度と公表情報の入口。
公表対象となった処分を確認する公式一覧。
出典:国税庁 懲戒処分等一覧
節税に強い税理士選びでよくある質問
節税に強い税理士はどこで探せますか?
紹介や検索結果だけで決めず、日本税理士会連合会の公式検索で登録を確認してください。その後、今回と近い取引の経験、成果物、報酬、期限を2〜3事務所で比較します。
初回相談では何を持参すればよいですか?
直近の申告書、試算表、取引の概要、契約案、取得資料、希望日程、資金使途を用意します。未確定事項は隠さず、どの資料で確定できるかを相談してください。
顧問税理士がいても別の税理士へ相談できますか?
可能です。ただし、スポット税理士の提案を誰が申告へ反映するかを決め、顧問税理士へ共有する根拠資料と期限を契約前に整えてください。
成功報酬の税理士なら安心ですか?
報酬方式だけでは判断できません。節税額の基準、追加費用、案件中止時の料金、申告や調査対応の範囲を確認し、提案の妥当性とは分けて評価します。
公式検索と、報酬を委嘱内容に応じて確認する必要性。
依頼する業務と税理士の法定業務の境界を確認する根拠。
出典:国税庁 税理士制度Q&A
高額取引の前に、税理士選びの基準をそろえませんか
売却・決算前の事実と期限を整理し、必要な専門性、比較すべき成果物、顧問税理士との役割分担を明確にします。初回相談で確認したい資料もご案内します。 個別の税務判断と申告は税理士が確認します。
