
グループ内の不動産譲渡は課税を繰り延べられる?完全支配関係と戻入れを解説
100%グループ内で土地や建物を移すと、売手法人に生じた譲渡損益は一定の資産について税務上繰り延べられます。ただし、利益が消える制度ではありません。買手が売却・減価償却・除却をしたときや、両社の完全支配関係が切れたときに、繰り延べた損益の全部または一部を戻し入れます。
本記事は、完全支配関係がある内国法人間で不動産を譲渡する場面を扱います。組織再編税制による適格分割や、個人オーナーから法人への移転とは区別してください。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 資本関係を示す株主名簿・組織図
- 土地建物の帳簿価額と時価資料
- 移転契約案と譲渡後の利用計画
- 将来の外部売却・償却・除却予定
課税繰延べは譲渡益の免除ではない
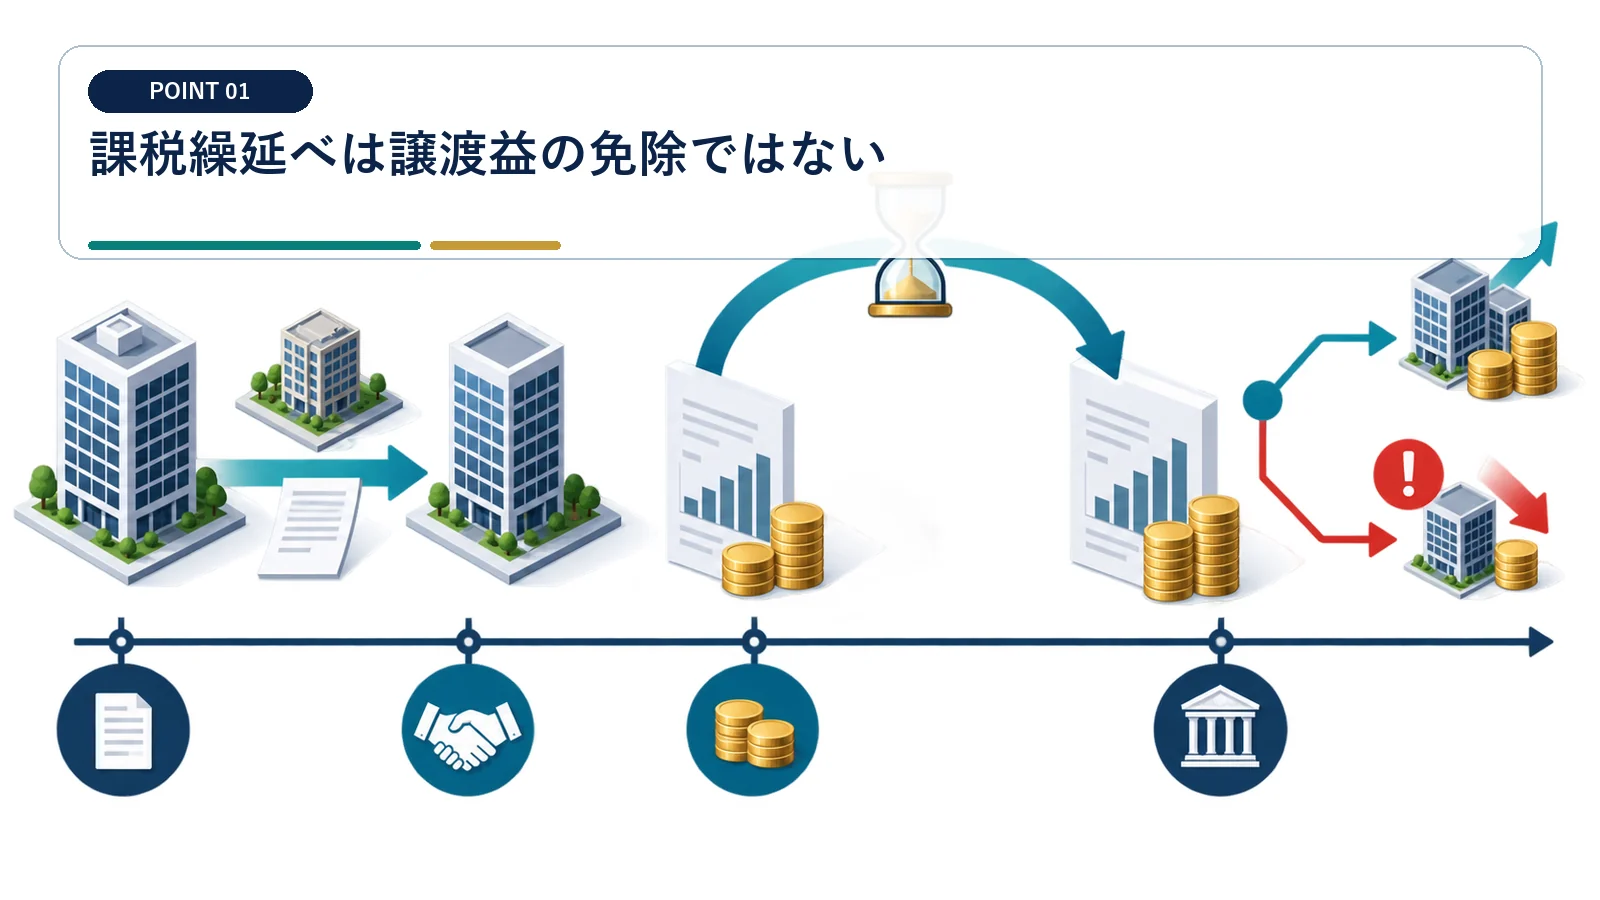
会計上の売却損益を計上した上で、税務申告で譲渡損益調整額を繰り延べます。
会計仕訳と税務調整を分けて読む
不動産の売却益は決算書から消すのではなく、申告調整で課税所得からいったん外します。 現金の授受と譲渡登記は行うため、グループ内であっても資金繰りと諸費用は別途確認します。
売手法人は、譲渡価額と譲渡直前の帳簿価額から会計上の売却損益を計算します。その後、法人税申告書の別表で譲渡損益調整額を減算または加算し、翌期以降に持ち越します。
譲渡益2,000万円の動きを数字で追う
帳簿価額8,000万円の土地を1億円で移した例では、2,000万円が譲渡損益調整の出発点です。 「グループ全体で利益は同じ」という説明だけで、売手法人の将来税額を省略しないでください。
適用要件を満たす場合、売手は当期の譲渡益2,000万円に対する課税を繰り延べます。買手が将来その土地の半分を外部へ売れば、面積比などの合理的方法で対応する調整額を戻し入れます。
完全支配関係は譲渡日の100%支配で判定する
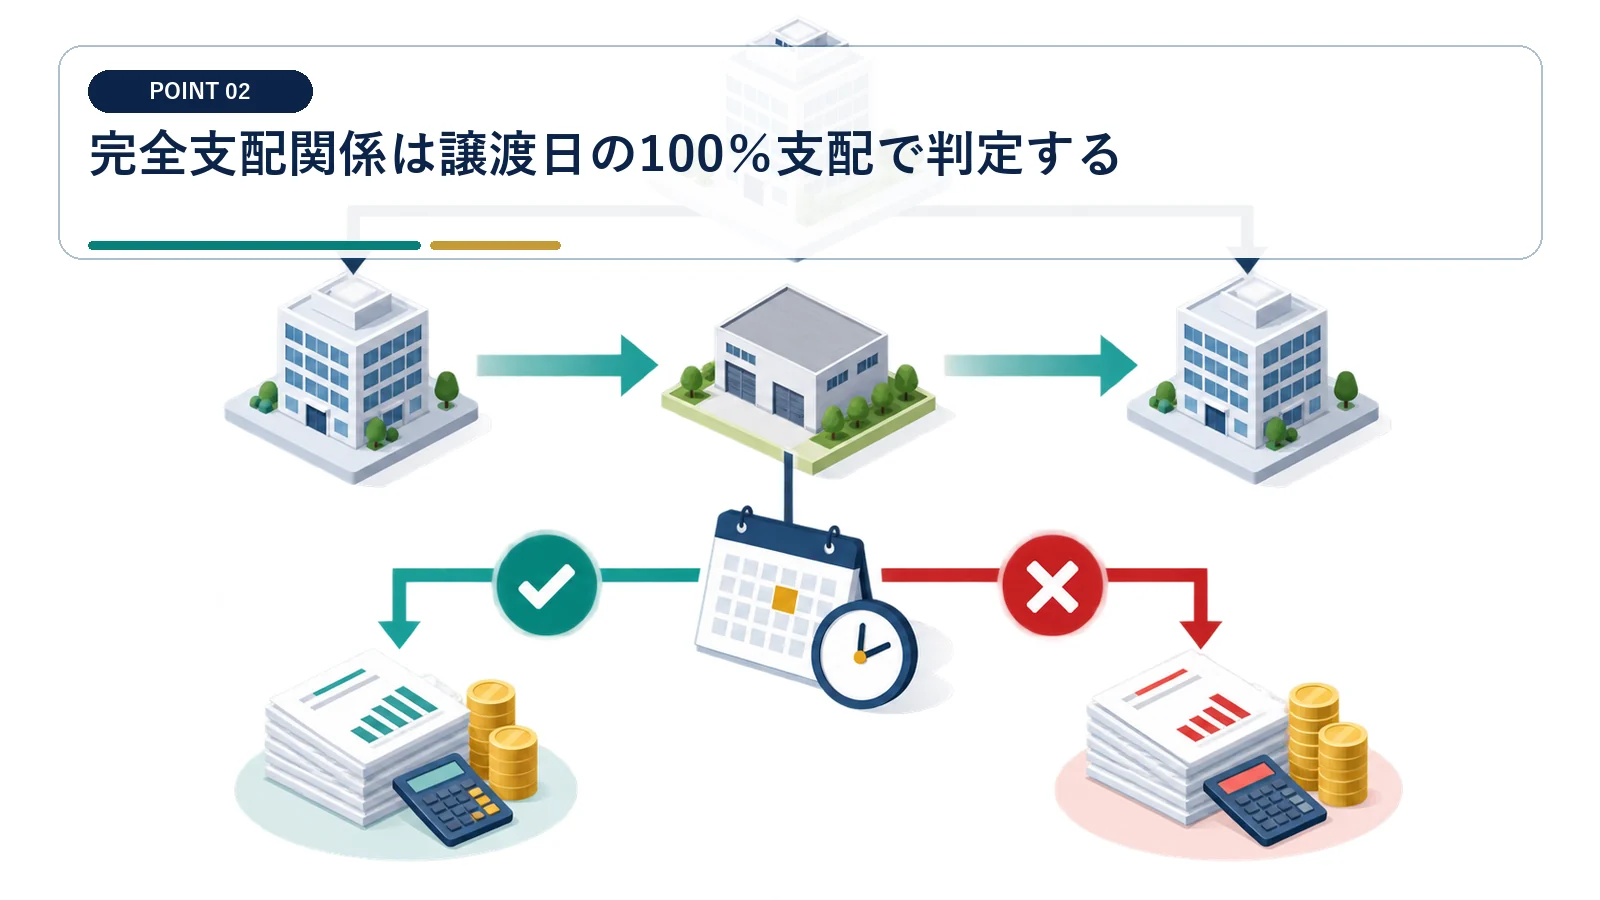
直接保有だけでなく間接保有を含む資本関係を、実際の権利者までたどります。
株主名簿から間接保有まで図示する
同じ親会社や個人が、両社の株式を直接または間接に100%保有する関係まで確認します。 99%支配は原則として完全支配関係にならないため、「ほぼ子会社」という呼び方で判定できません。
譲渡日現在の株主名簿、登記事項、資本関係図を用意し、直接・間接の保有割合を計算します。名義株があるときは実際の権利者を確認し、計画中の株式譲渡や増資も時系列に入れます。
譲渡後の資本取引を戻入れ予定表に入れる
譲渡時に100%でも、その後の株式売却で両社間の完全支配関係が切れることがあります。 不動産を保有し続けても、資本関係の変化が先に戻入れを起こす場合があります。
子会社への外部出資、事業売却、グループ通算制度からの離脱などを中期計画から抽出します。完全支配関係を有しなくなる予定日と、売手の事業年度、戻入れ見込額を紐付けます。
完全支配関係にある内国法人間で一定の資産を譲渡すると譲渡損益は繰り延べられますが、譲渡直前の帳簿価額が1,000万円未満の資産などは対象外です。
法人税法61条の11は、完全支配関係法人間で譲渡損益調整資産を譲渡した場合、譲渡利益額または譲渡損失額を損金または益金へ算入して損益を調整すると定めています。
帳簿価額1,000万円未満の資産は原則対象外
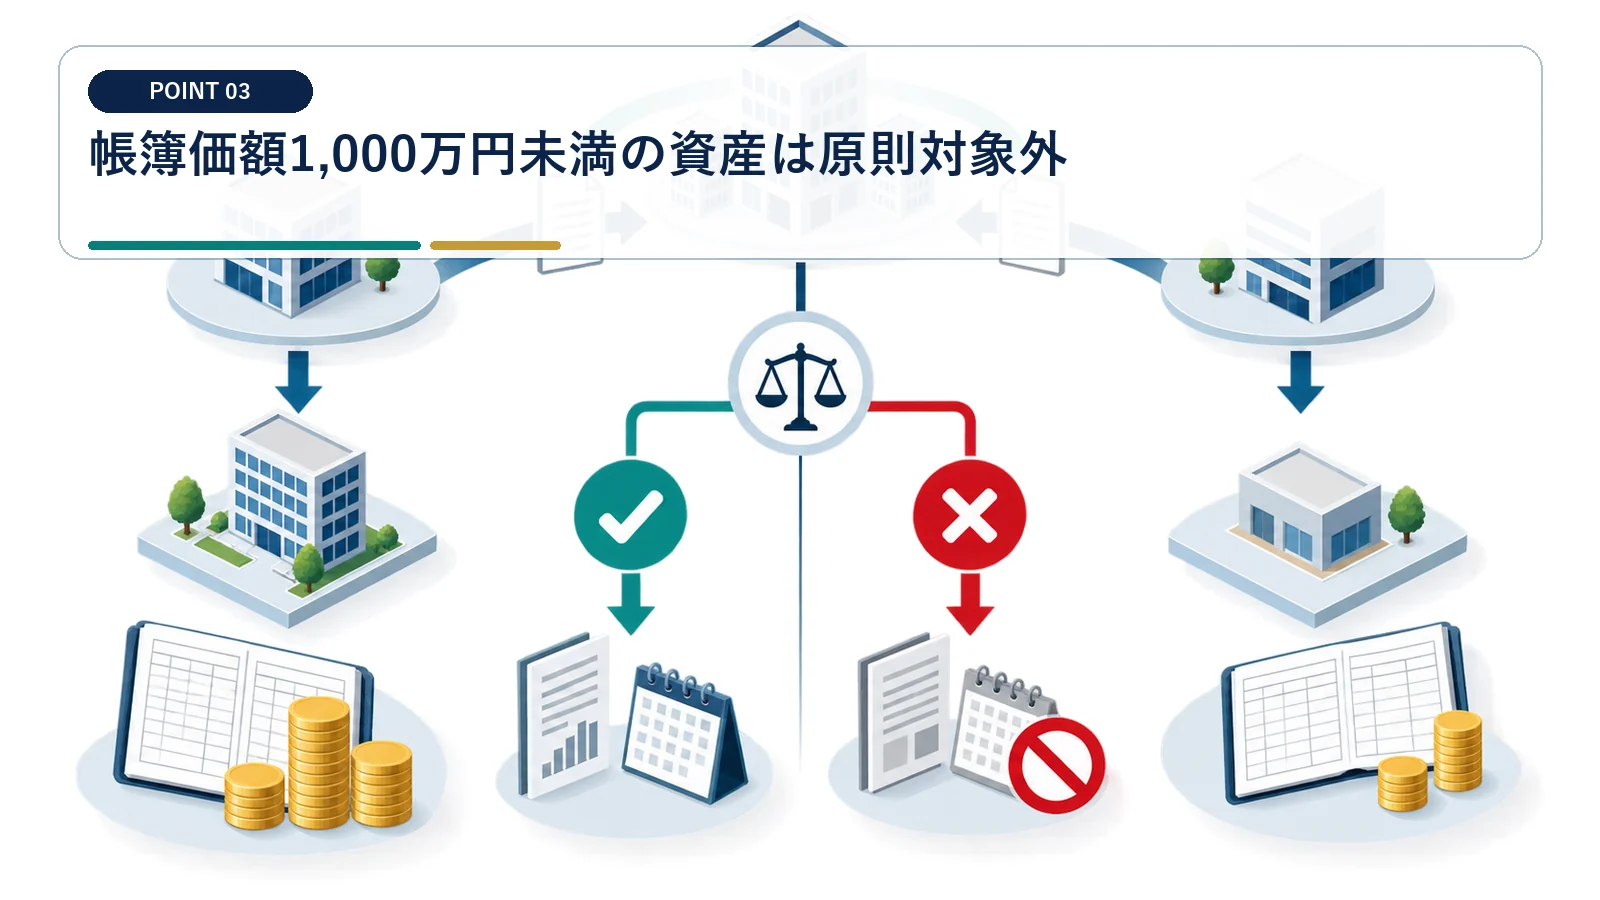
判定するのは売買価格や契約総額ではなく、譲渡直前の資産ごとの帳簿価額です。
土地と建物の税務簿価を分ける
土地5,000万円、建物800万円なら、一本の契約でも基準への当てはめは同じになりません。 1,000万円「以下」ではなく「未満」が除外なので、帳簿価額がちょうど1,000万円なら基準には入ります。
固定資産台帳と税務申告上の償却明細を対応させ、土地、建物、構築物、建物附属設備の譲渡直前帳簿価額を一覧にします。建物など1,000万円未満の資産は原則として譲渡損益調整資産から外れるため、その売却損益は当期課税へ反映されます。
取得価額の一括区分を税務単位へ戻す
契約書に総額しか書かれていない場合でも、資産の種類と合理的な区分根拠が必要です。 基準未満にするための恣意的な資産分割は避け、経済的に一体かを検討してください。
固定資産税評価額、不動産鑑定、建築価格、従前の取得価額などから、売買価額を土地と建物等に配分します。譲渡直前の帳簿価額と売買価額の配分表を別々に保管し、混同を防ぎます。
時価で契約しても税務上は別表で繰り延べる
繰延べの有無と移転価格の適正さは別の論点として、根拠資料を残します。
不動産鑑定と取締役会資料をそろえる
課税が繰り延べられるからといって、自由な価格で売買してよいわけではありません。 著しく不合理な価格は、寄附金や受贈益など繰延べとは別の税務問題を生むおそれがあります。
鑑定評価書、近隣取引事例、収益還元価格などを取引の規模に合わせて取得し、価格決定メモを作成します。両社の取締役会では、利用目的、価格、資金調達、利益相反への対応を議事録に残します。
仲介料や印紙等の付随費用を個別処理する
譲渡損益調整額の「原価の額」は譲渡直前の帳簿価額であり、譲渡手数料はそこに含めません。 売買価格と取引費用の総額だけを仕訳すると、繰延べ額と当期損金を誤りやすくなります。
売手の仲介料、鑑定費用、契約書の印紙、登記関係費用を、売手・買手の負担に分けて伝票化します。調整額の計算と当期の損金処理を混ぜず、税務検証表で差額を説明します。
建物は買手の減価償却に合わせて段階的に戻し入れる
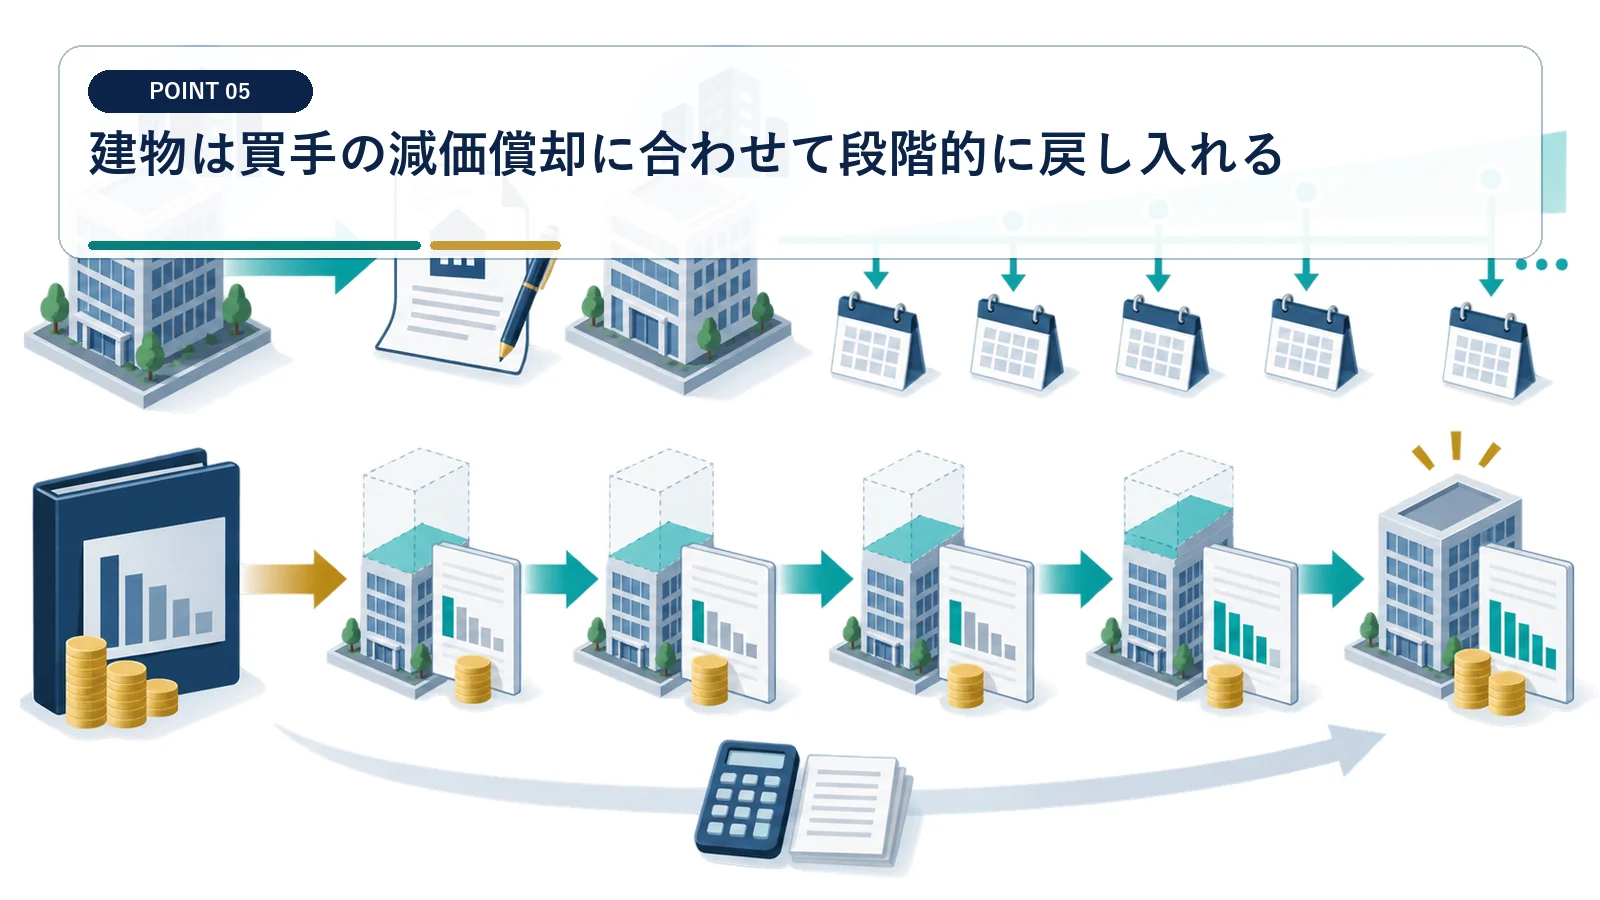
償却資産の譲渡損益は、買手の償却等を契機に所定の額を年々実現させます。
買手の償却明細から戻入れ額を受け取る
建物の課税繰延べは、外部売却まですべて残るとは限りません。 譲渡法人だけでは戻入れ事由を把握できないため、年次の情報連携を契約前に決めます。
買手は取得価額、事業供用日、耐用年数、償却方法、当期償却費を固定資産台帳で管理します。売手はその明細を決算前に受け取り、政令に基づく戻入れ額を自社の別表に反映します。
改修・除却・滅失を資産番号で追跡する
再売却以外にも、除却、評価換え、災害等の滅失が戻入れ判定に影響します。 買手側の資産番号が変わっても、売手の譲渡損益調整額との紐付けを切らさないでください。
建物・構築物・附属設備に共通の資産番号を付け、改修で分割した場合も元の調整額へ追跡できる台帳を作ります。除却稟議、保険事故書類、評価損の根拠は発生年度の証憑として売手へも共有します。
譲渡損益調整額の算定に使う原価は譲渡直前の帳簿価額であり、不動産売買や有価証券譲渡の手数料などの付随費用は含めません。
完全支配関係法人を借地権者とする借地権の設定は、一定の地価下落規定が適用される場合を除き、損益調整の対象となる資産譲渡に含まれません。
土地の再譲渡と一部譲渡は譲渡範囲を測って戻す
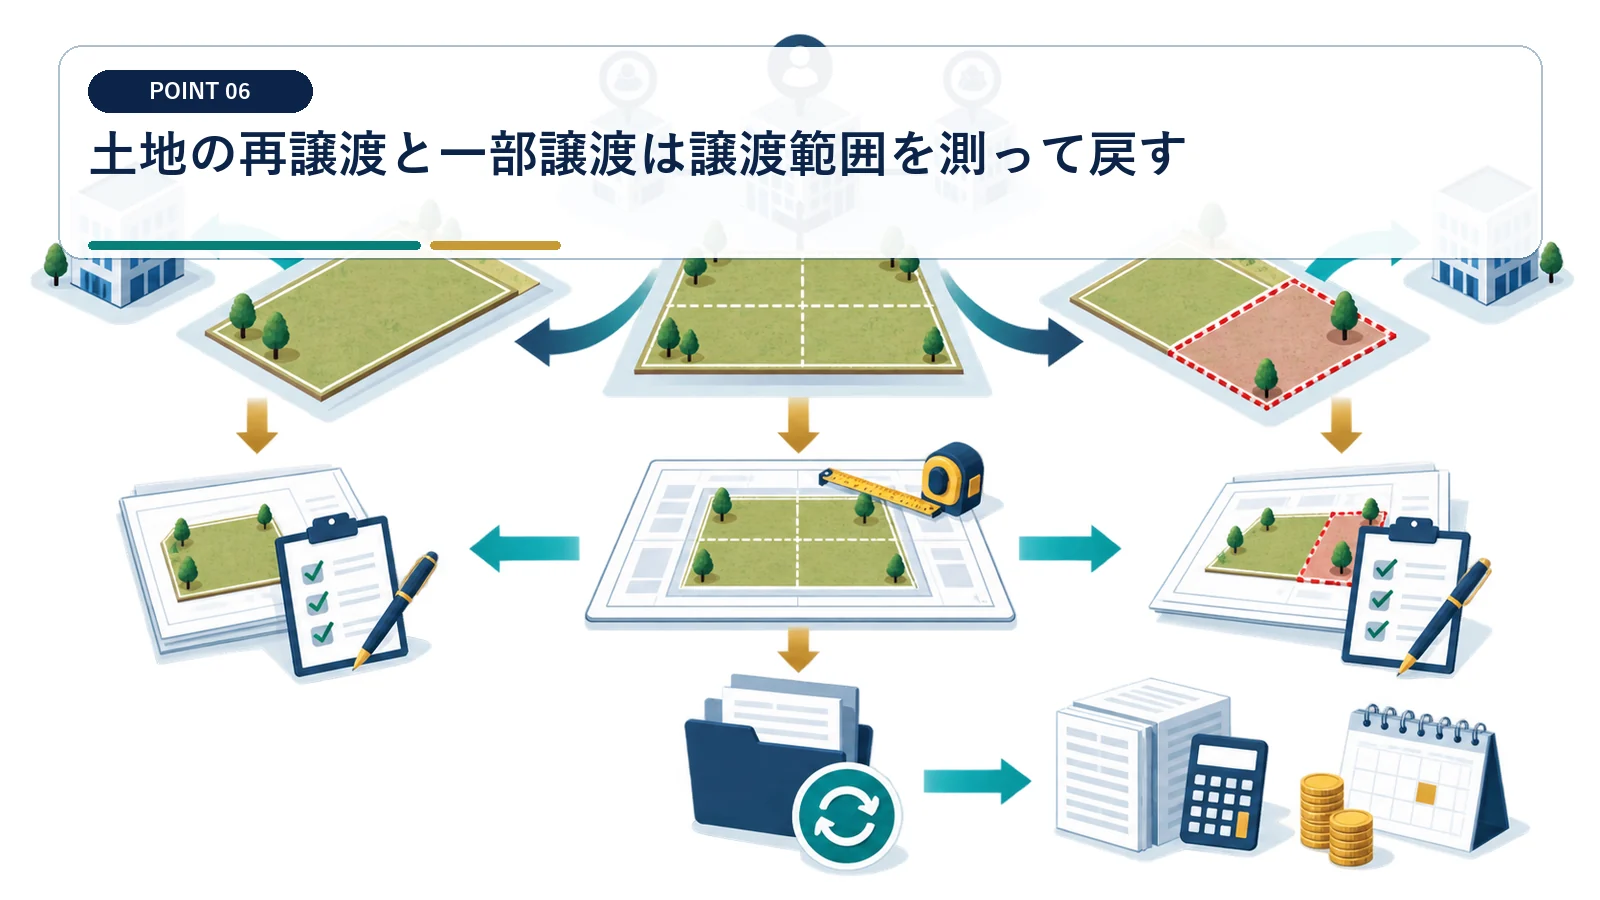
土地は償却しないため、再譲渡や一部譲渡の範囲と原調整額を対応させます。
分筆前に面積と個別価額の配分方法を決める
一筆の土地の一部を譲渡するときは、面積比などの合理的な方法で調整額を区分します。 価値の高い部分だけを売却する場合、単純な面積比が実態と合わないことがあります。
取得時の地積測量図、分筆図、路線価、個別鑑定などから、売却部分と残地の配分方法を選びます。面積比を使うなら、接道や用途の差が大きくないかも確認し、選択理由を記録します。
グループ内への再譲渡も報告対象にする
買手が外部ではなく別の完全支配関係法人へ転売した場合でも、元の売手に戻入れが生じます。 「外部に出ていない」という理由で、譲受法人からの取引報告を止めないでください。
不動産管理会社から事業会社への再配置など、グループ内の移転計画も四半期ごとに確認します。転売日、転売範囲、譲渡先、取引後の利用方法を売手経理へ連絡し、当期の戻入れを反映します。
売手と買手の申告・台帳を一つの管理表でつなぐ
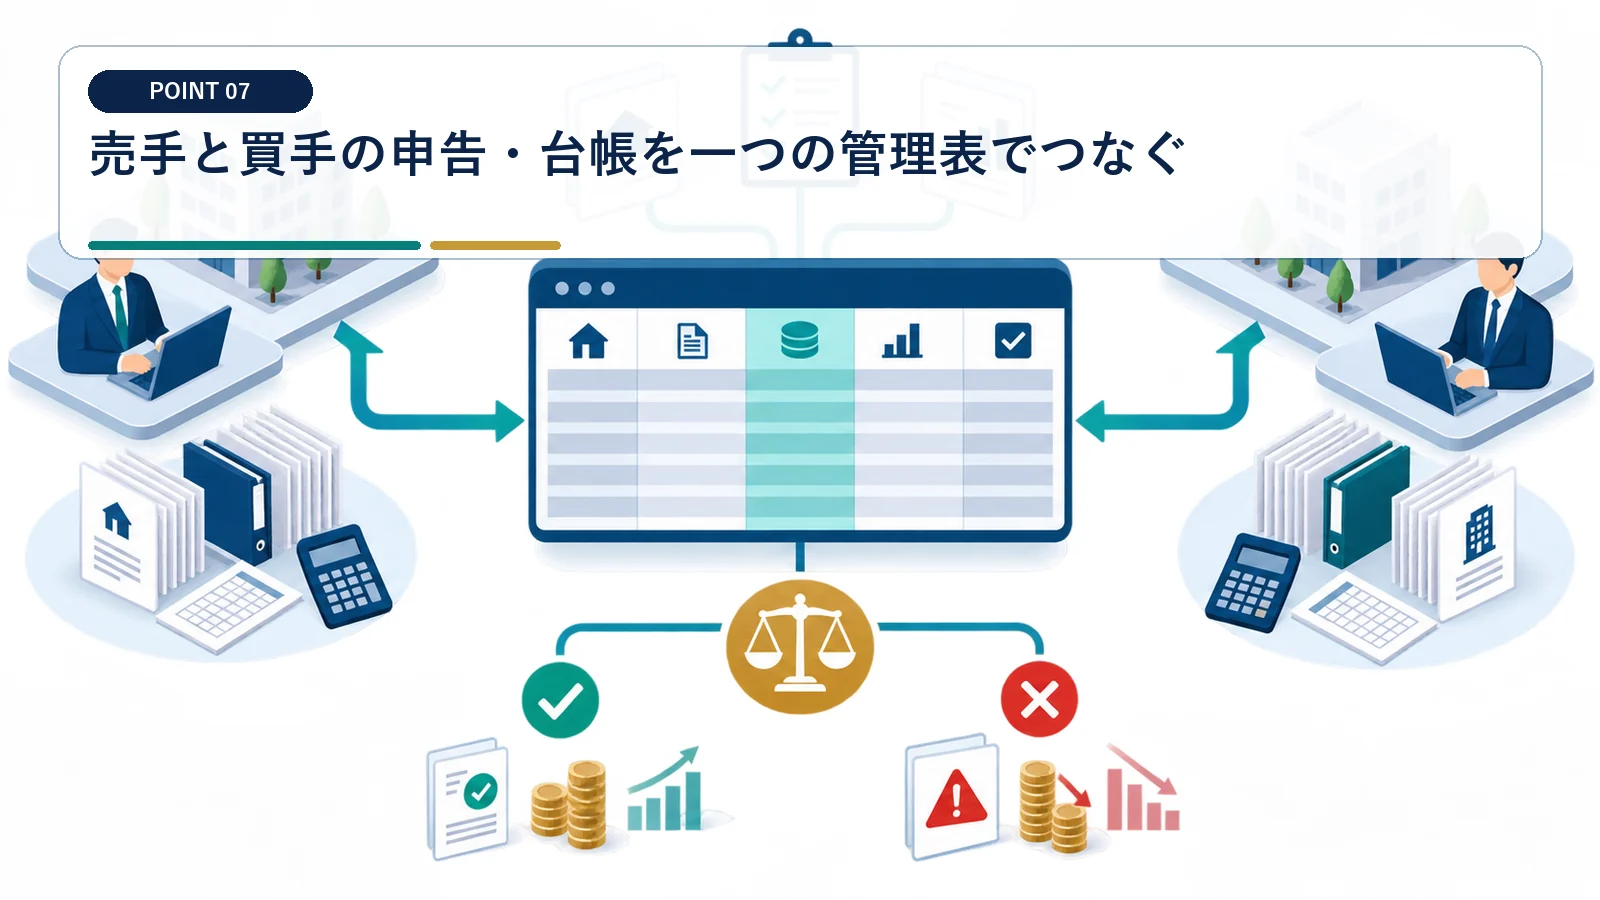
繰延べた損益は売手が税務管理し、戻入れの事実は買手から受け取る二社協業です。
別表十四(六)と固定資産台帳を照合する
法人税申告の調整残高は、買手の資産状況と一致して初めて検証できます。 申告書の繰越残高と資産台帳が不一致なら、決算確定前に取引履歴まで戻って確認します。
売手は資産名、譲渡日、帳簿価額、対価、当初調整額、累計戻入れ、期末残高を別表十四(六)と管理表で一致させます。買手は対応する固定資産番号、当期償却、分割・統合、譲渡・除却を同じ表へ追記します。
両社の決算日が違う場合は四半期で連携する
売手3月決算、買手12月決算のような組合せでは、年一回の照会だけで戻入れを拾えません。 決算日のずれを理由に情報受領を翌年へ送ると、売手の申告に必要な戻入れが漏れる可能性があります。
両社の決算カレンダーを重ね、四半期ごとに償却、除却、譲渡、資本関係の変化を照会します。事実発生日と各社の税務反映期を並べ、回答者と根拠資料の保管先も記録します。
移転前に繰延べ期間と税込み資金繰りを比べる
不動産を移す経済合理性と、将来の戻入れ税額を同じ決裁資料で判断します。
保有・賃貸・再開発の計画から戻入れを予測する
繰延べの効果は、土地をどれだけ保有し、建物をどの速度で償却するかで変わります。 保有計画が数年で変わる可能性も含め、早期戻入れの予備ケースを作ってください。
買手の10年程度の保有計画に、建物の償却予定、改修、部分売却、組織再編の時期を置きます。売手側で戻入れ見込額に実効税率を掛け、納税月の現金残高まで試算します。
税金以外の移転コストを加えて稟議する
登録免許税、不動産取得税、登記、金融機関の同意は、法人税の繰延べとは別に検討します。 当期の法人税額だけを減らす移転は、諸税と将来課税を含めると経済的に不利になる場合があります。
移転しない案と移転する案について、売買代金、諸税、登記費用、借入の繰上返済、新規資金調達、将来の戻入れ税額を比べます。賃貸管理の集約や事業売却準備など、税務以外の目的も取締役会資料へ明記します。
買手で固定資産が災害等により滅失した場合は戻入れ事由となり、土地の一部譲渡では面積比などの合理的な方法で戻入額を計算します。
譲渡法人と譲受法人の完全支配関係がなくなったときは、その日の前日の属する事業年度に未戻入れの譲渡損益を戻し入れます。
グループ内不動産譲渡の課税繰延べでよくある質問
グループ通算制度を選択していなくても対象ですか?
完全支配関係がある内国法人間の対象資産譲渡であれば、グループ通算制度の選択だけが適用条件ではありません。資本関係と法人の種類を個別に確認します。
帳簿価額が1,000万円ちょうどの建物は繰延べ対象ですか?
「1,000万円未満」の資産が原則として除外なので、ちょうど1,000万円であれば金額基準には入ります。その他の除外要件も合わせて判定します。
買手が土地をグループ内で転売しただけでも戻入れが必要ですか?
必要になります。譲受法人が他の完全支配関係法人へ再譲渡した場合も、元の譲渡法人に戻入れ事由が生じます。
譲渡後に両社の100%関係が崩れたらどうなりますか?
一定の事由で完全支配関係を有しなくなると、繰り延べ中の譲渡損益の戻入れが必要になります。株式譲渡や増資の日程を、不動産の管理表にも反映させます。
令和8年4月1日以後終了事業年度用の申告書一覧には、完全支配関係法人間の取引損益調整を記載する別表十四(六)が掲載されています。
国税庁の質疑応答事例は、100%持株関係の判定、譲渡損益調整資産の範囲、減価償却資産の戻入れ計算を設例で示しています。
グループ内移転の当期税額と将来の戻入れを並べます
資本関係、固定資産台帳、価格根拠、保有計画から、対象資産と戻入れ時期を整理します。 個別の税務判断と申告は税理士が確認します。
