
法人の有価証券売却損を決算で計上する方法|約定日と損金算入
法人が有価証券を実際に売却して生じた損失は、原則として売却契約が成立した日の属する事業年度の損金に算入します。決算日までに売却注文を出しただけ、受渡しだけが完了した、同時に買い戻す契約があるといった場合は結論が変わり得ます。含み損の評価損とは要件が違うため、取引成立と経済実態を先に確認します。
法人が上場株式、債券、投資信託、非上場株式などを売却して決算へ実現損を計上するケースを扱います。未売却の含み損、子会社清算、完全支配関係内取引、デリバティブは別の制限があります。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 注文・約定・受渡の時系列一覧
- 銘柄別単位帳簿価額と売却数量
- 買戻し注文・関連当事者・時価算定資料
- 欠損金繰越・還付・将来所得の試算
売却対価が税務上の譲渡原価を下回る差額は、原則として約定日・契約成立日の属する事業年度の譲渡損失として損金算入します。決算前に売却注文を出しただけでは足りず、取引成立が必要です。売却と同時の買戻し契約など実質的に保有が続く取引は、通達上の扱いを個別に確認します。
- 注文日でなく取引成立日を確認
- 譲渡原価と売却対価の差額を銘柄別計算
- 売却・同時買戻しの経済実態を点検
- 欠損金化と翌期への繰越手続きを確認
有価証券の損出しは、決算日前後の注文・約定・受渡を時系列にし、実際に契約が成立した銘柄だけを抽出します。銘柄別の単位帳簿価額を再計算し、手数料、みなし配当、関連当事者への低額譲渡を分けて譲渡損失を確定します。
同時買戻しがある場合は、注文時刻、契約の一体性、価格変動リスクの移転を確認します。売却損で欠損金が生じるなら申告要件と将来の控除限度を確認し、税額効果だけでなく投資後の資産配分も取締役会資料へ残します。
有価証券売却損は実際の譲渡成立で損金になる
時価下落だけでなく、契約成立により保有資産が移転した事実が必要です。
売却損の仕訳は対価・原価・手数料を分ける
帳簿価額1,000万円の株式を700万円で売り、手数料10万円なら、未収金等700万円、売却損300万円を株式1,000万円の消込みへ対応させ、手数料10万円は契約と会計方針に沿って別計上します。 含み損を売却損勘定へ振り替えないでください。
判断の順序は、取引報告書、銘柄別原価、売却数量、期末残高を集め、対象となる事実を一つずつ特定する流れです。
評価損と売却損を区別する
実際の処理は、取引報告書、銘柄別原価、売却数量、期末残高と取引実態が一致しているかを確かめて決めます。
未売却資産の評価減は、売却損とは別の厳しい要件で損金算入を判断します。
決算帰属は原則として約定日・契約成立日
決算前の注文だけではなく、売買契約が成立した日を確認します。
市場取引は約定通知を証拠にする
根拠は注文履歴、約定通知、売買契約、条件成就書に残します。金額だけでなく、契約の目的と実行日も対応させます。
取引成立時刻、約定日、受渡日を証券会社資料から確認します。 決算日の注文画面だけで当期損金にしないでください。
相対取引は停止条件まで読む
相手方承認や許認可が条件なら、契約がいつ効力を生じたかを判断します。
別の所得や税目へ影響する部分は、注文履歴、約定通知、売買契約、条件成就書から切り分けて計算します。
法人の有価証券譲渡損失は、原則として譲渡契約が成立した日の属する事業年度へ計上します。
有価証券の譲渡損失は、税務上の譲渡原価が譲渡対価を上回る差額として計算します。
譲渡原価は継続適用する評価方法で計算する
含み損額や購入ロットの任意選択ではなく、税務上の単位簿価を使います。
同一銘柄の追加取得を反映する
取得履歴、コーポレートアクション、手数料明細、評価方法を時系列にすると、取得時と売却時の扱いを混同せずに済みます。
期中購入、株式分割、無償交付、組織再編を原価台帳へ反映します。 最も高い取得ロットだけを選ばないでください。
手数料と対価の表示を統一する
例外の適用前に取得履歴、コーポレートアクション、手数料明細、評価方法を読み直し、対象範囲を広げすぎないようにします。
売却手数料を対価から控除するか費用処理するか、会計・税務で整合させます。
同時売却・買戻しは形式と経済実態を確認する
同一銘柄を売って直ちに買い戻す取引には特別な通達上の扱いがあります。
売却と購入の同時契約の有無を見る
相互に条件付けた契約か、独立した市場取引かを注文記録から確認します。 損出し目的だけで実態のない往復取引を作らないでください。
計算過程は注文時刻、約定相手、決済記録、取締役会資料へひも付け、後から同じ結論を再現できる形で保存します。
保有リスクが実際に移ったかを説明する
複数の資産が動く案件では、注文時刻、約定相手、決済記録、取締役会資料を使って資産別の金額を確定します。
価格変動リスク、議決権、配当権利、決済資金の流れを整理します。
決算対策は税額効果と投資損失を分けて判断する
損金による税負担減は、投資元本の損失そのものを回復させません。
実効税率で税額効果を試算する
その年の他の取引も含め、税額試算、投資方針、資金繰り、取締役会議事録を同じ一覧で確認します。
当期利益、繰越欠損金、法人税等の負担率から削減見込を計算します。 税金だけを理由に投資判断をゆがめないでください。
売却後の資産配分を先に決める
現金化後の再投資、リスク許容度、流動性を財務方針と整合させます。
同年の取引との合算順序もあるため、税額試算、投資方針、資金繰り、取締役会議事録を年単位で集約します。
市場取引では売却取引が成立した日、相対取引では約定または売買契約が成立した日を確認します。
低額譲渡や関連当事者取引では、通常得べき対価を基礎に税務処理を見直す場合があります。
関連会社株式の損失は時価と支援目的を精査する
経営不振の関係会社株式を安く売る場合、寄附金や債権放棄に近い論点が生じます。
第三者時価を算定する
契約前に株価算定、買い手属性、再建計画、交渉記録を確認すれば、対価の配分や税負担を価格交渉へ反映できます。
純資産、事業計画、取引事例、清算価値から売却価格の根拠を残します。 簿価との差額を自動的に全額損金にしないでください。
買い手との関係と事業上の理由を記録する
取引相手との価格合意とは別に、株価算定、買い手属性、再建計画、交渉記録に基づく税務区分を残します。
グループ支援、再建、事業整理の目的と対価交渉を議事録へ残します。
売却損で欠損金が生じる場合は申告要件を確認する
当期所得を超える損失は将来年度へ繰り越す仕組みを検討します。
青色申告と期限内申告を継続する
欠損金繰越の要件、控除限度、保存帳簿を確認します。 赤字額がそのまま現金還付されるとは限りません。
決算日または売却日時点の欠損金台帳、青色申告承認、前期申告、将来利益計画を保存し、後日の事情と混ぜないことが大切です。
繰戻し還付の対象可否も確認する
日付が年度をまたぐときは、欠損金台帳、青色申告承認、前期申告、将来利益計画から権利や損益が確定した時点を特定します。
中小法人等で前期黒字がある場合など、制度要件に合うかを別途検討します。
期末監査では約定・残高・申告調整を三点照合する
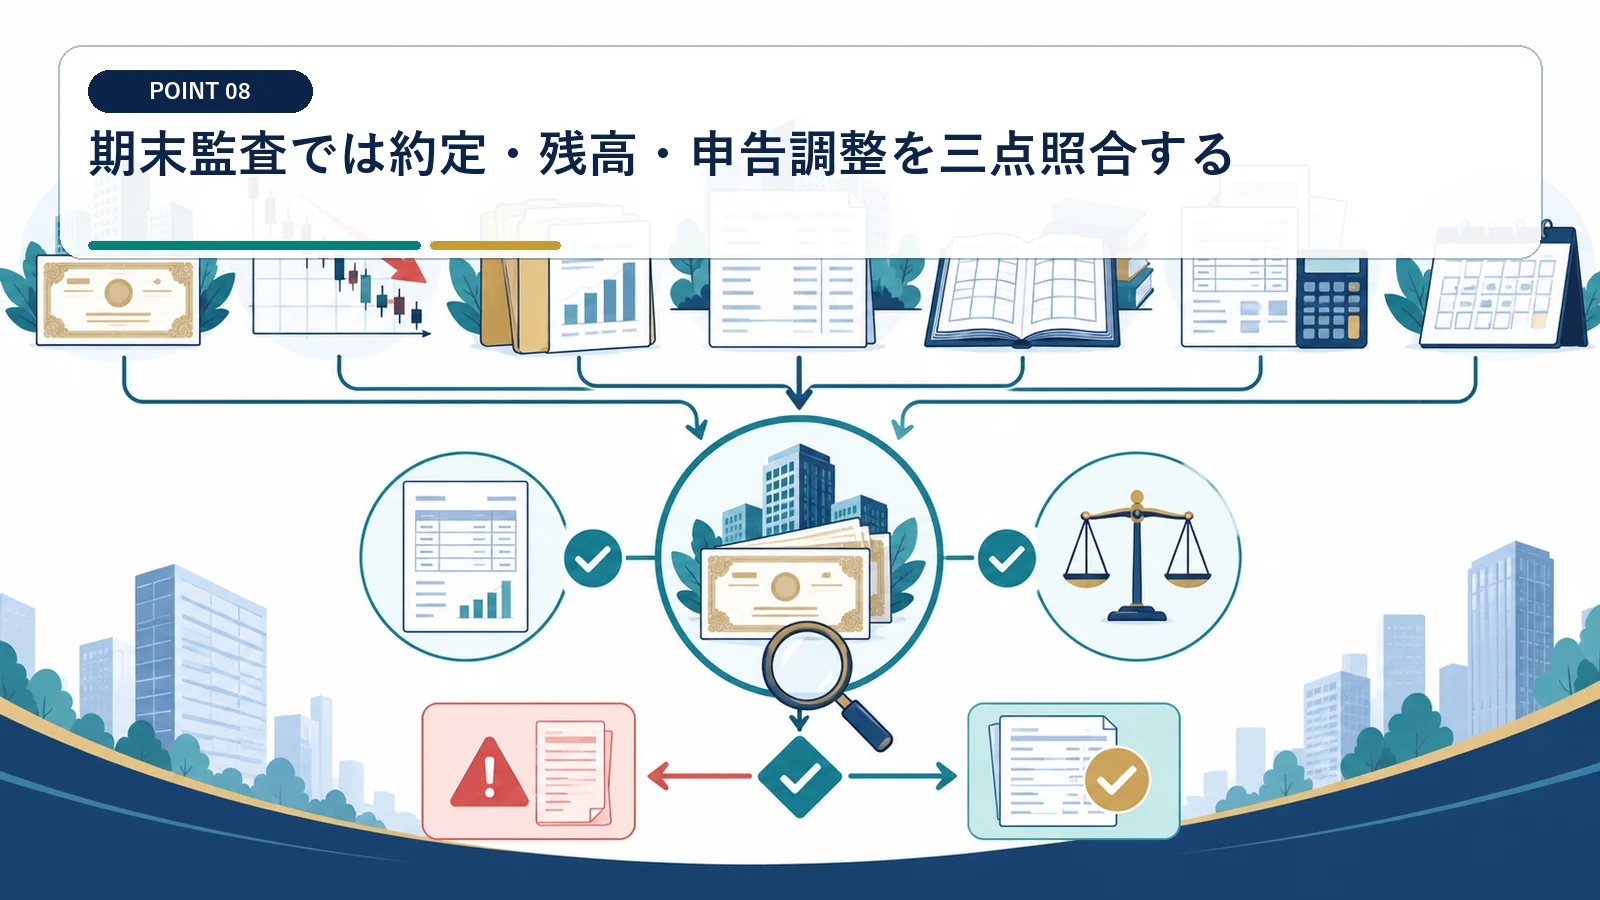
売却損計上後に同じ証券が残高へ残る誤りを防ぎます。
証券会社残高と元帳数量を合わせる
申告書の各金額は残高証明、元帳、約定未受渡表、別表五までさかのぼれるよう、索引を付けて保管します。
未受渡取引を含め、期末数量と翌期首数量を銘柄別に確認します。 損失額だけ合わせて数量差を放置しないでください。
税務調整の翌期戻しを管理する
会計と税務の時期差がある場合は、別表残高を翌期取引へつなぎます。
最後に残高証明、元帳、約定未受渡表、別表五と元帳・申告書を突合し、二重計上や計上漏れを防ぎます。
売却注文を出しただけではなく、取引の成立を約定資料で確認する必要があります。
売却と購入の同時契約等がある有価証券取引には、実質を踏まえた別の取扱いがあります。
法人の有価証券売却損と決算で多い質問
決算日に売却注文を出せば当期損金ですか?
注文だけでは足りません。取引が成立した約定日または契約成立日を確認します。
売って翌日に買い戻しても損金になりますか?
独立した市場取引か、売却と購入が一体の契約かで取扱いが変わるため、注文と決済の実態を確認します。
含み損を売却損として計上できますか?
できません。売却が成立していない評価減は、評価損の損金算入要件を別に判定します。
売却損で赤字になれば税金は戻りますか?
欠損金の繰越や一定の繰戻し還付には要件があります。自動的に損失全額が還付されるわけではありません。
受渡しが翌期でも、契約成立日が当期なら原則として当期の譲渡損失です。
譲渡原価は継続適用する一単位当たり帳簿価額の算出方法により求めます。
