
補助金の圧縮記帳と特別償却は併用できる?計算順序を解説
補助金で取得した設備に圧縮記帳を行い、さらに特別償却を検討する場合、同じ設備でも制度要件を満たせば計算対象になり得ます。ただし、特別償却限度額の基礎となる取得価額、補助金ごとの併用制限、税額控除との選択を確認せずに単純合算はできません。
法人が国・地方公共団体等の補助金で減価償却資産を取得し、圧縮記帳と設備投資税制の特別償却を検討する場面を扱います。税制ごとの最新期限・対象設備は別途確認が必要です。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 補助金の交付要綱・額確定通知
- 設備の請求書・仕様証明・供用日
- 圧縮限度額と補助金配分表
- 特別償却・税額控除の比較試算
補助対象経費と圧縮限度額を確定した後、圧縮後の税務簿価を基礎に特別償却限度額を計算するのが基本です。設備税制の対象価額判定、補助金交付要綱の併用可否、税額控除との選択を確認し、初年度税額と将来の償却費を比較してください。
- 補助金が圧縮記帳の対象かを確認する
- 圧縮額と圧縮後取得価額を先に確定する
- 設備税制の対象価額・重複制限を確認する
- 税額控除案と複数年で比較する
補助対象経費、設備税制証明、取得・供用日を資産別にそろえ、圧縮限度額と圧縮後簿価を確定します。金額の大きい案件では、取引日、権利確定日、入出金日、申告期限を横並びにします。税額、資金繰り、契約上のリスクを同じ工程表で確認します。
特別償却案と税額控除案を複数年で比較し、別表十三・十六と固定資産台帳を一致させます。判断メモには、採用しなかった処理とその理由も残します。条件や日付が変わったときは、当初の結論を流用せず、該当年度の法令と実行済みの事実から再判定します。設備3,000万円、対象補助金1,000万円、圧縮額1,000万円の単純例では、圧縮後の税務簿価2,000万円を出発点に、採用する特別償却制度の限度額を計算します。契約締結前と決算確定前に見直し、社内承認日も記録します。
併用可否は税法と補助金要綱の両方で見る
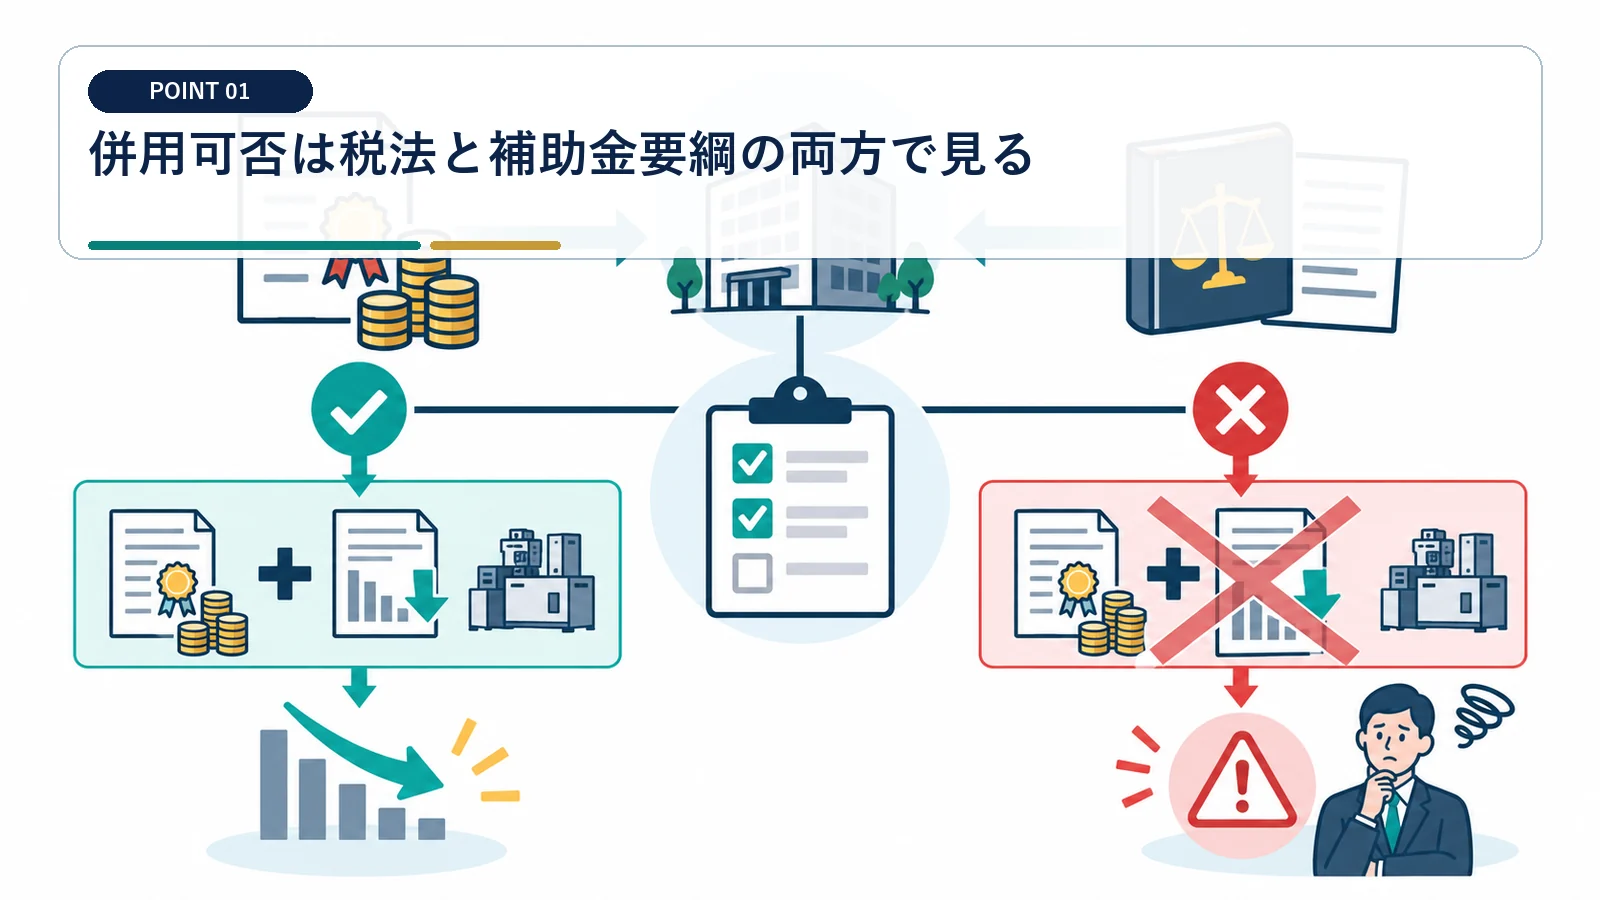
税法上可能でも補助事業側の制限がある場合があります。
国庫補助金等に該当するか確認する
交付主体、目的、対象資産を読みます。 税制だけ見て契約しないでください。
税法上併用できても、補助金交付要綱が他の支援との重複を制限する場合があります。税務要件と補助金の実績報告・返還条件を別表にし、双方を満たす案だけを残します。
交付要綱の併用条項を確認する
他制度利用の報告義務も調べます。
圧縮限度額を先に計算する
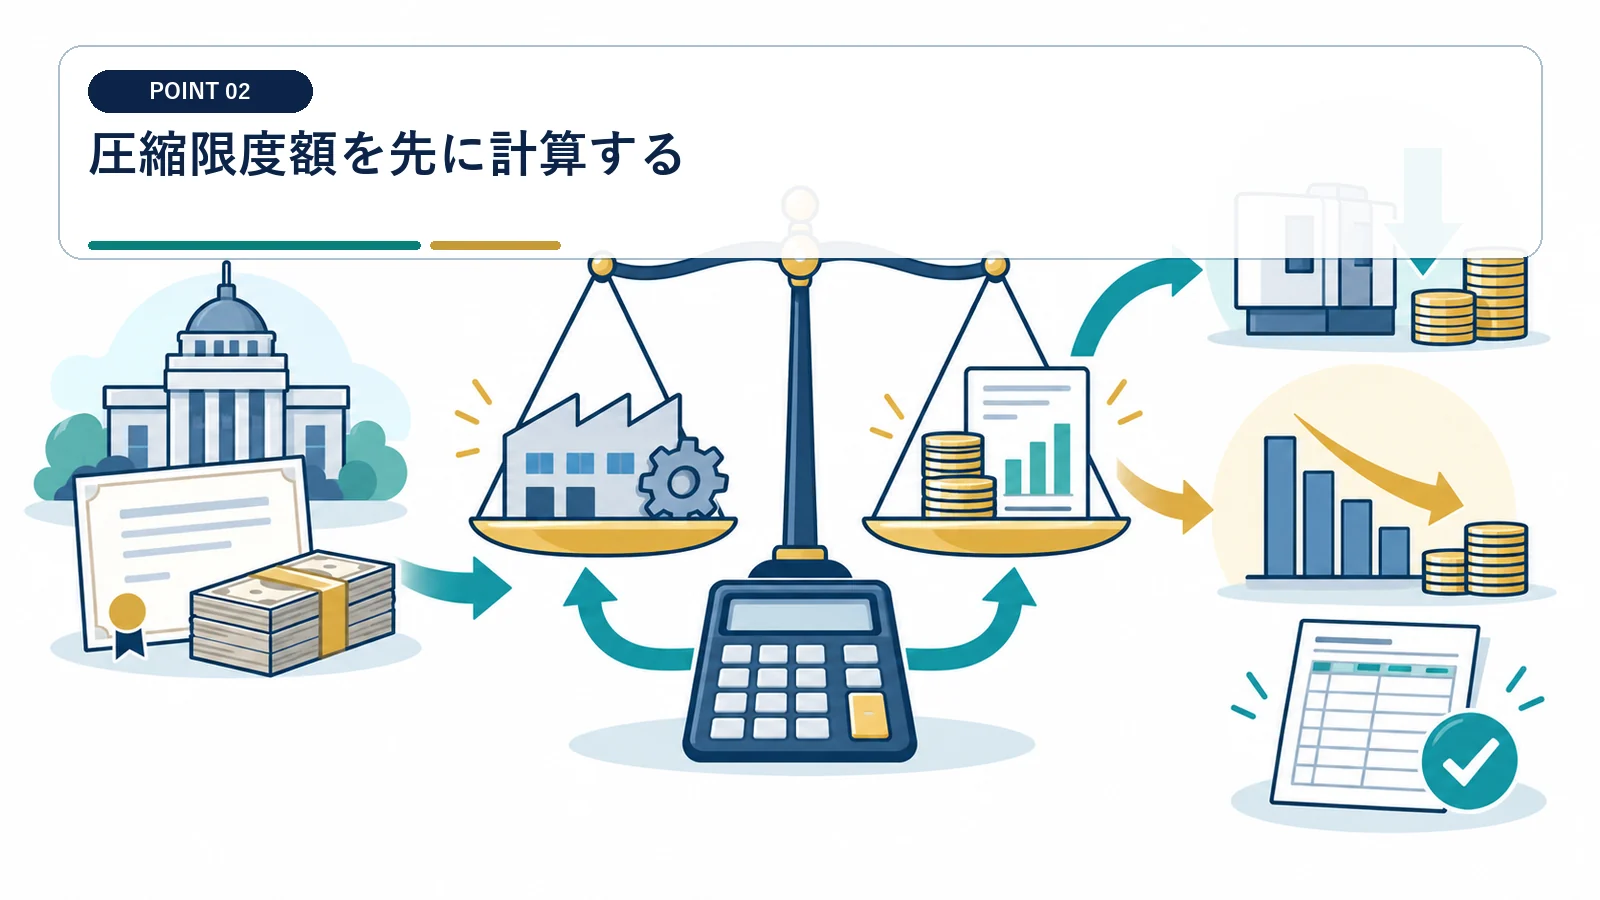
補助金全額が圧縮損になるとは限りません。
対象経費と自己負担を分ける
まず補助金に対応する圧縮限度額を求め、対象設備の税務簿価を確定します。補助金額の全額を無条件に圧縮できるとは限らないため、交付目的と対象価額を設備単位で対応させます。
消費税の扱いも確認します。 運転費補助を設備へ混ぜないでください。
資産別に補助金を配分する
複数設備は合理的基準で分けます。
固定資産取得後に国庫補助金等を受けた場合の圧縮限度額と特別償却不足額の調整が定められています。
圧縮記帳は、取得価額を減額して一時的に課税利益を生じさせない課税繰延制度と説明されています。
特別償却は圧縮後の基礎額で計算する
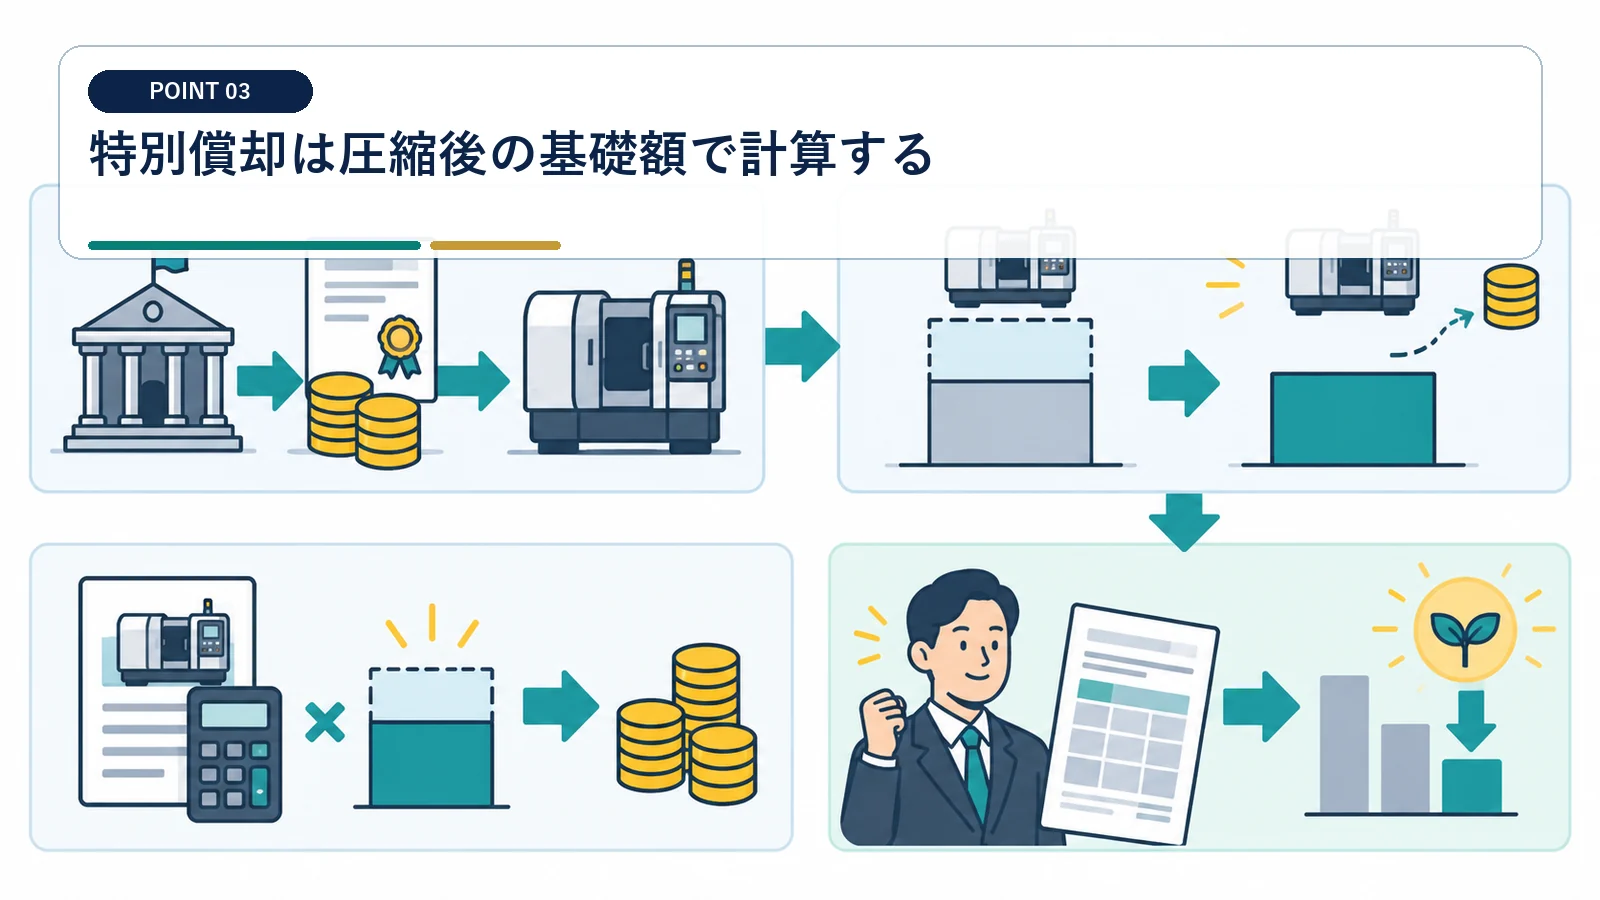
圧縮記帳により税務上の取得価額が下がります。
普通償却と特別償却を分ける
特別償却の計算は、圧縮記帳後の取得価額を基礎に行うのが出発点です。圧縮前の金額へ特別償却率を掛けると優遇額を過大にするため、計算順序を申告明細へ残します。
償却限度額を段階的に計算します。 圧縮前価額へ特別償却率を掛けないでください。
会計簿価と税務簿価を照合する
積立金方式の申告調整も追います。
対象価額要件は制度ごとに確認する
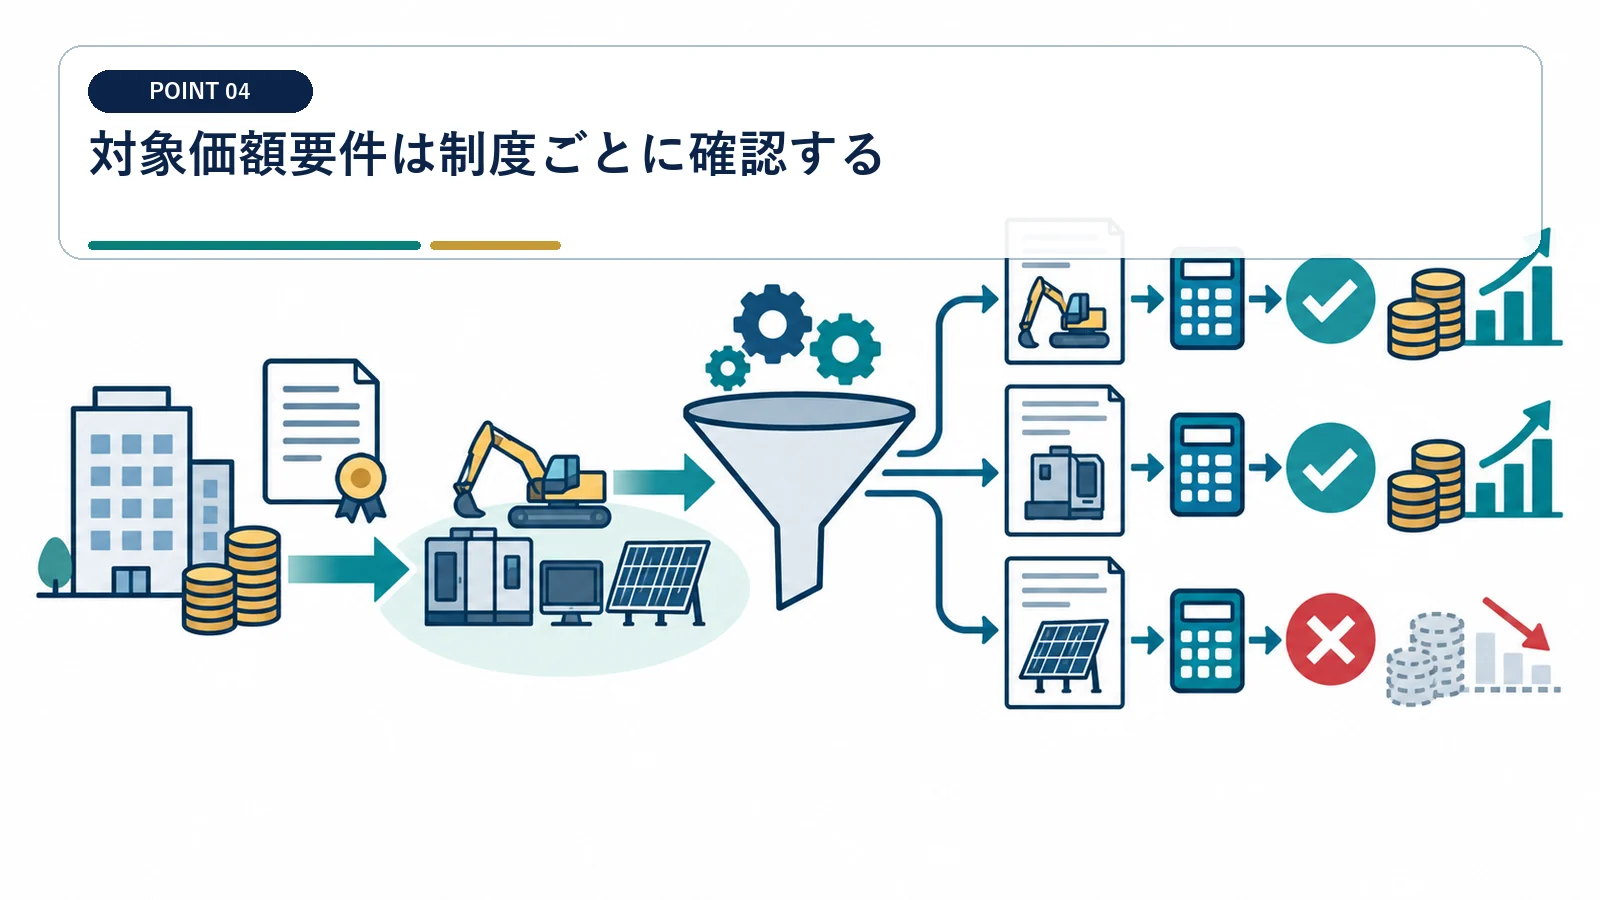
取得価額の下限判定で圧縮前後の扱いが異なる場合があります。
対象設備の仕様を証明する
型番、性能、取得時期をそろえます。 補助金採択だけで税制対象とは限りません。
最低取得価額や設備仕様などの対象要件は、利用する設備税制ごとに確認します。圧縮後簿価を使う要件と実際の取得価額を使う要件を混同せず、根拠条文の定義に合わせます。
供用期限を工程表へ入れる
取得だけでなく事業供用が条件になる制度があります。
税額控除との選択を税額見込みで比べる
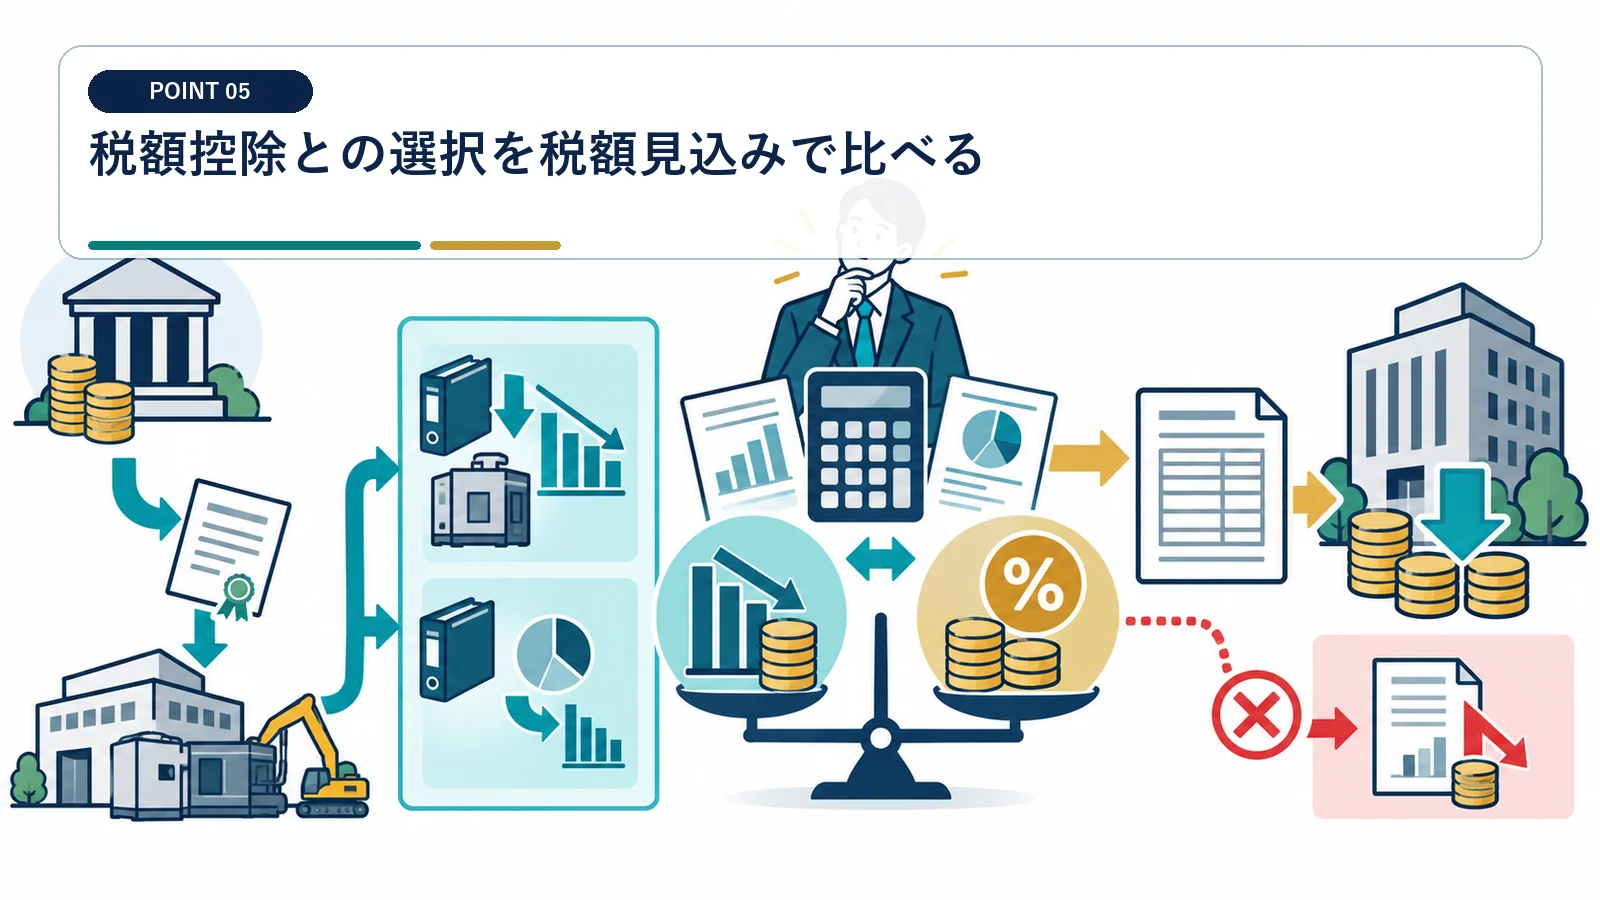
特別償却より税額控除が有利な会社もあります。
所得と法人税額の上限を確認する
特別償却は費用計上時期を早め、税額控除は当期税額から一定額を控除する制度です。当期所得、控除限度、繰越可否、将来の減価償却費を並べて税後資金で比較します。
控除限度と繰越可否を見ます。 名目控除率だけで選ばないでください。
欠損法人では将来利益も試算する
償却の繰越不足額を管理します。
先に特別償却準備金を積み立てた資産へ後から補助金が確定した場合、圧縮後の基礎で特別償却不足額を修正します。
圧縮記帳には直接減額方式と積立金方式があり、方式に応じて会計と申告調整が変わります。
補助金の益金年度と設備取得年度をそろえる
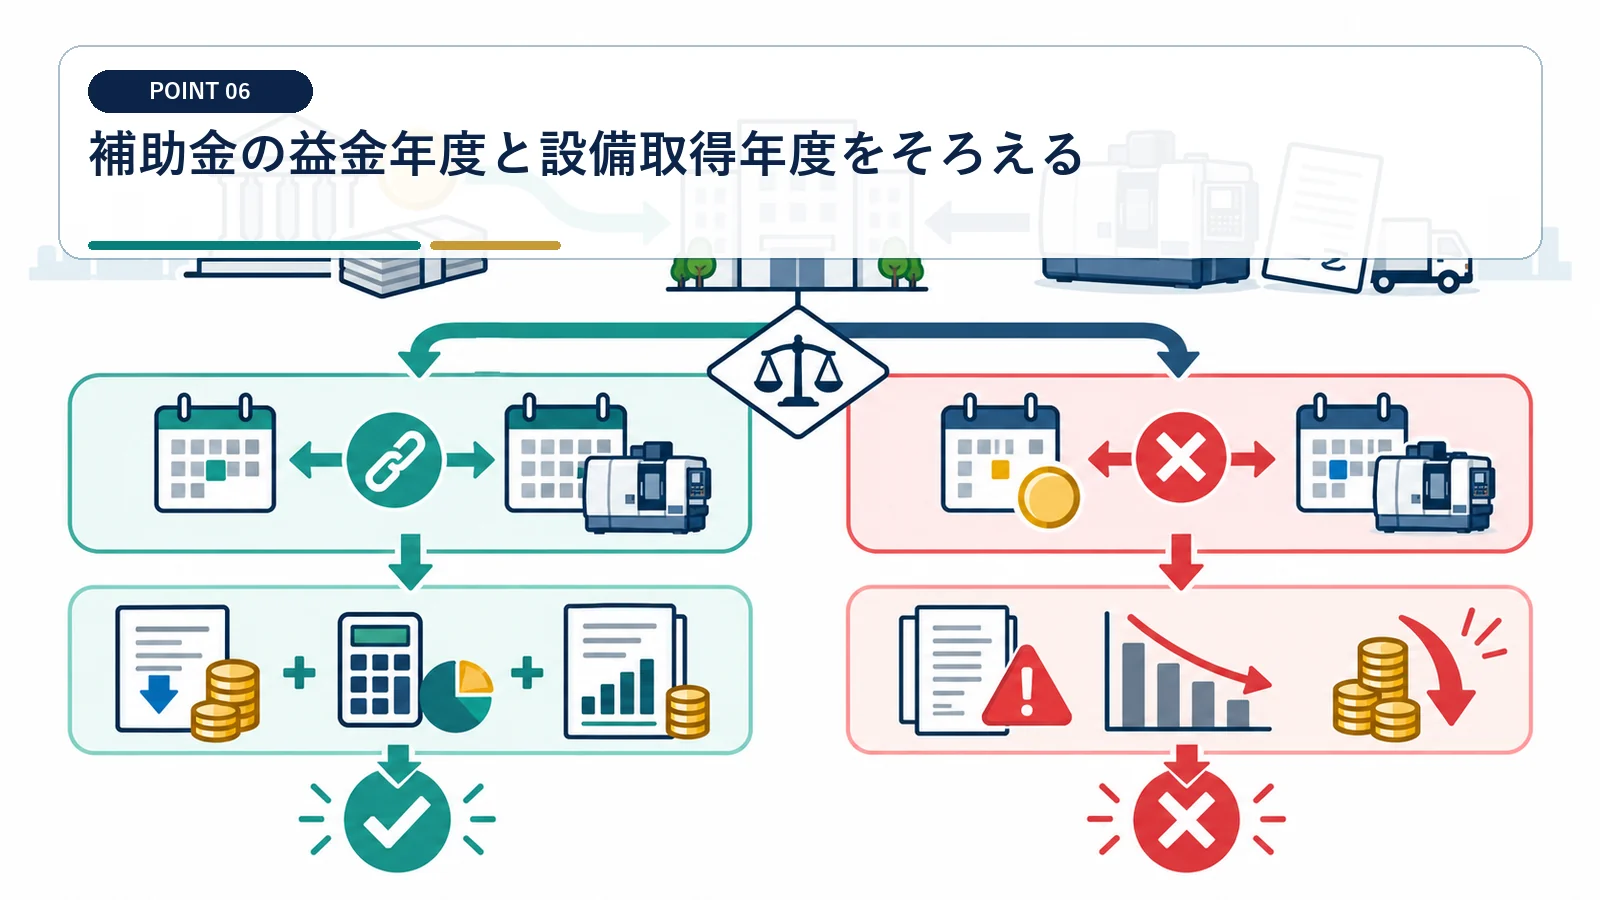
交付決定、額確定、入金、取得が別期になることがあります。
受給権の確定時点を確認する
返還条件と実績審査を読みます。 入金日だけで益金年度を決めないでください。
必要なら特別勘定を検討する
取得が翌期になる場合の期限を管理します。
将来の減価償却減少を資金計画へ入れる
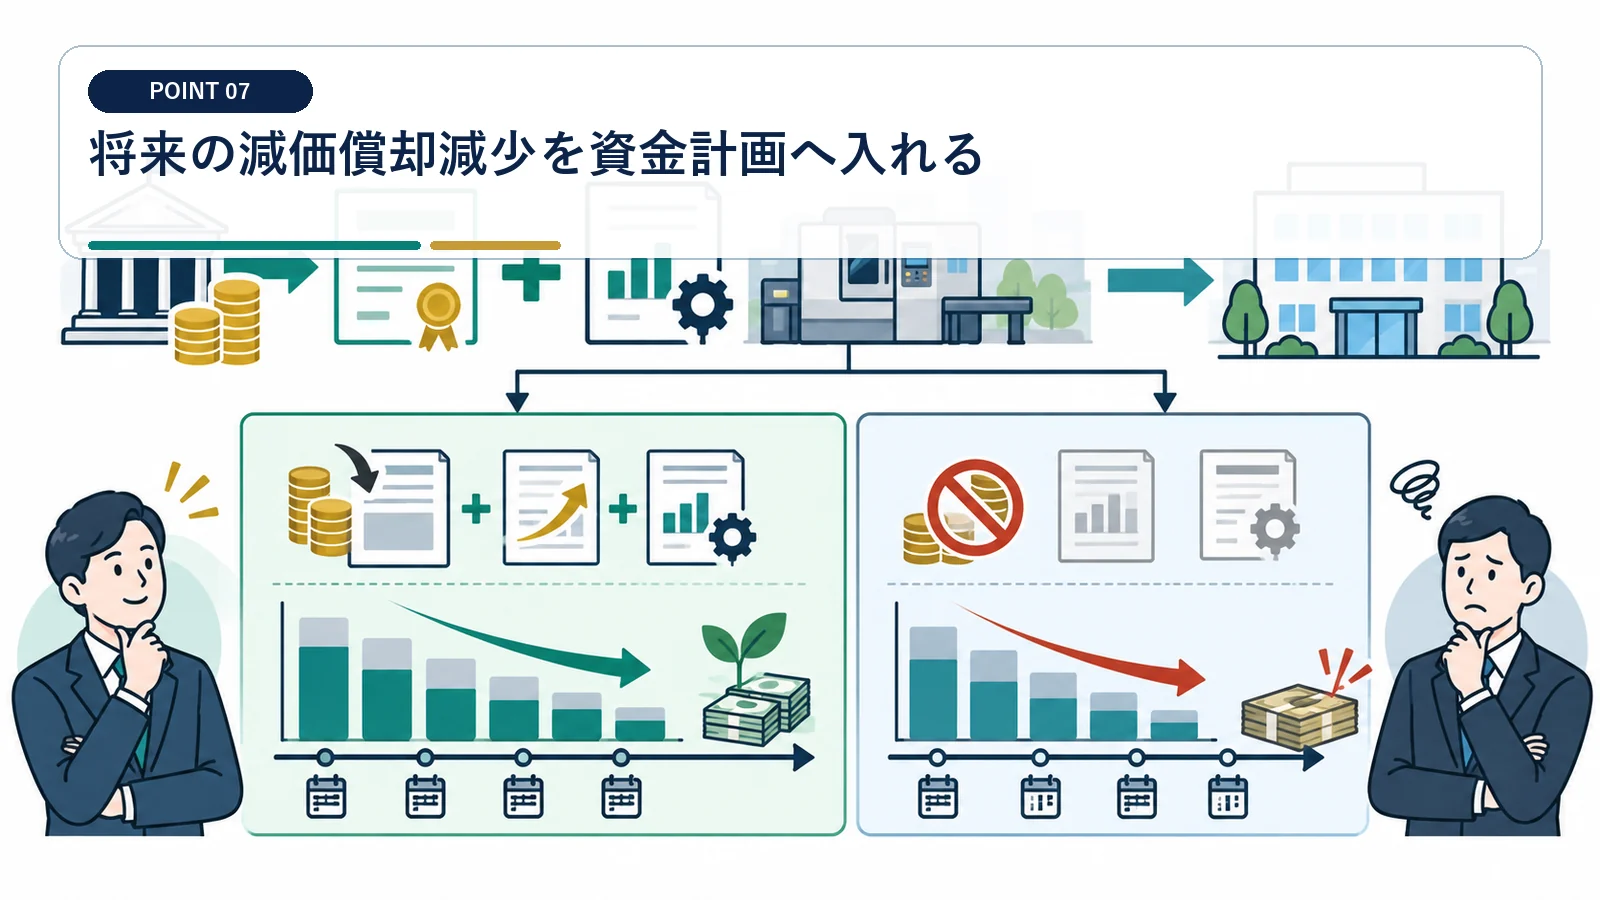
圧縮と特別償却は費用計上を前倒しします。
初年度の税負担減を求める
納税猶予効果を数値化します。 初年度だけを節税効果と呼ばないでください。
翌期以降の償却費減少を置く
売却時の簿価も試算します。
別表と台帳を設備単位で一致させる
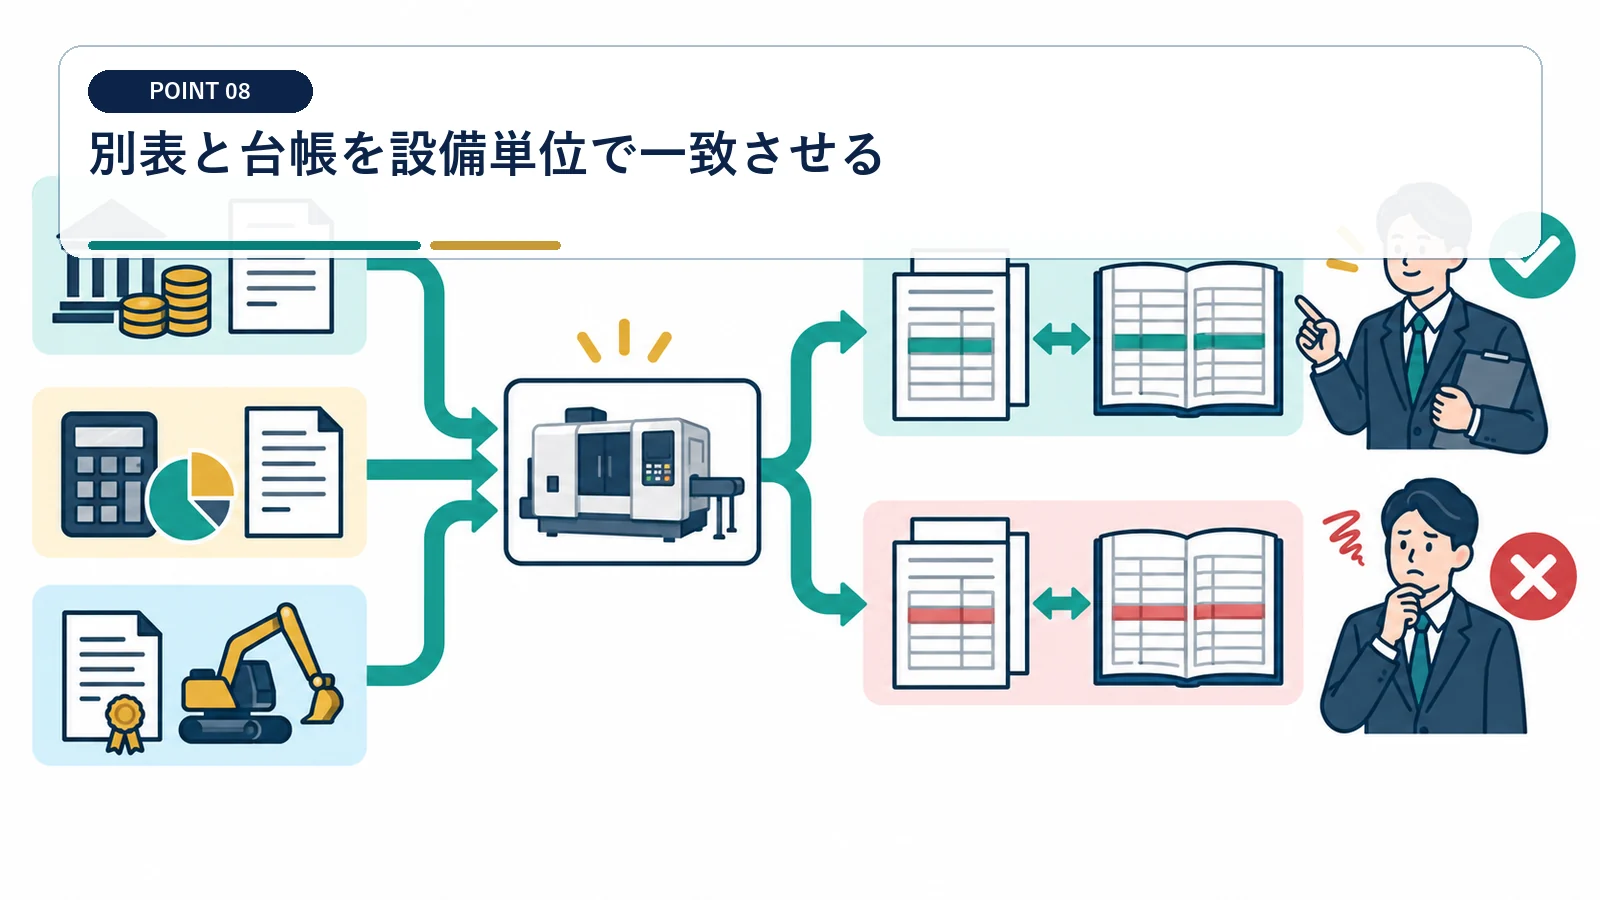
制度が重なるほど翌期管理が重要です。
圧縮積立金と償却超過を追う
申告調整の戻し漏れを防ぎます。 合計額だけで翌期へ繰り越さないでください。
処分・除却時に残額を確認する
積立金取崩しと譲渡損益を計算します。
目的資産を補助金交付前に先行取得した場合の圧縮記帳の取扱いも示されています。
圧縮後は税務上の帳簿価額が下がるため、その後の減価償却費や譲渡損益へ影響します。
補助金の圧縮記帳と特別償却の質問
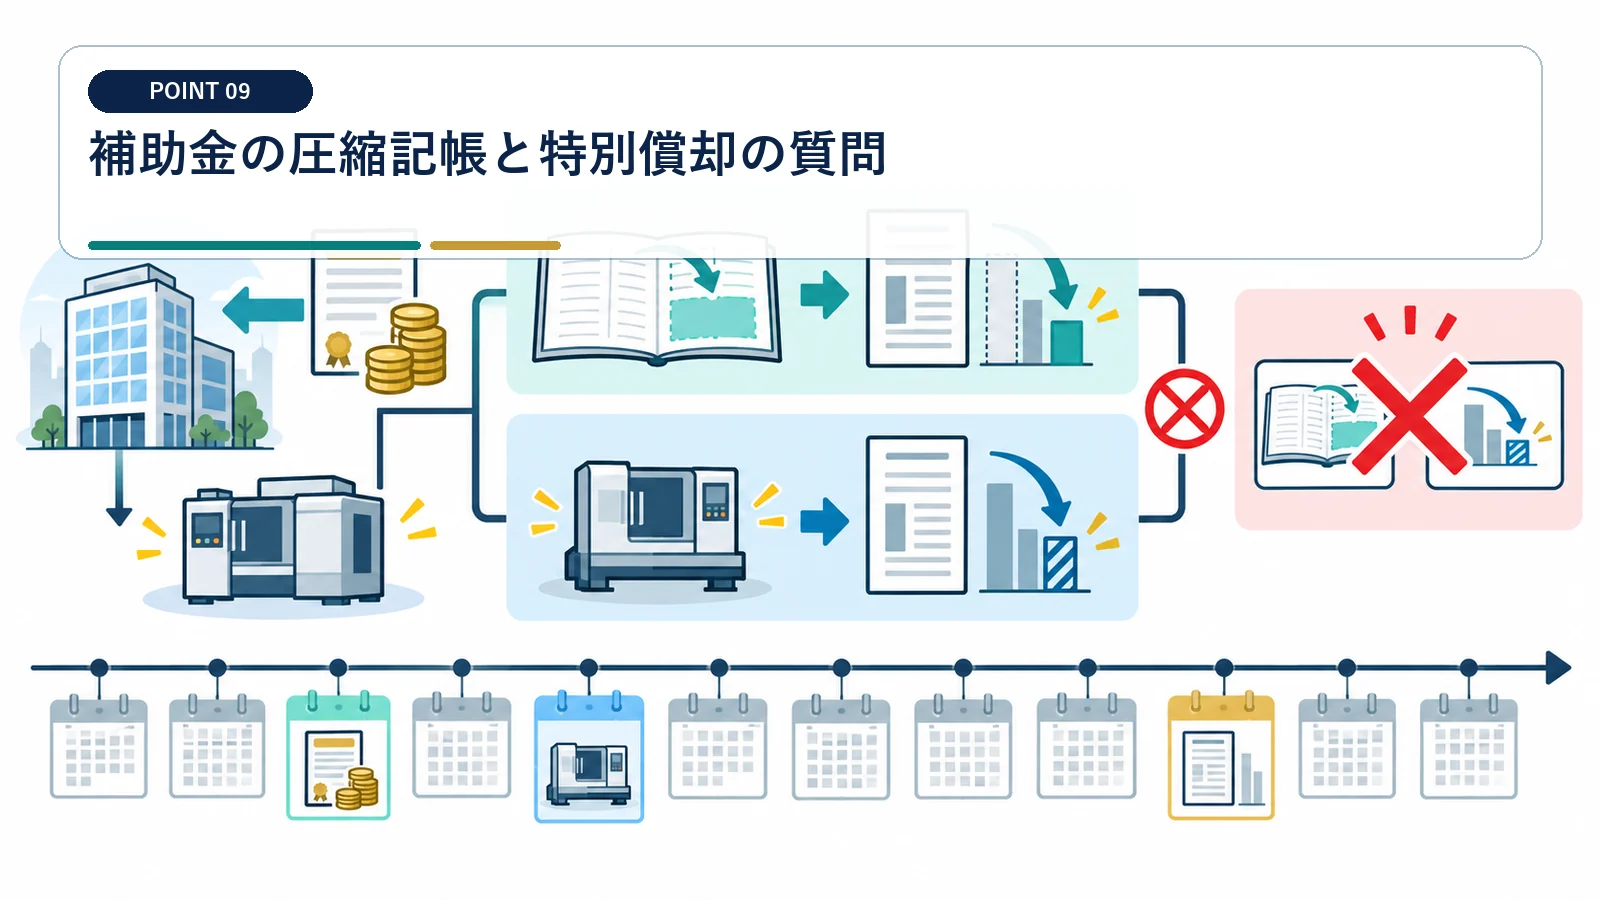
圧縮記帳と特別償却は必ず併用できますか?
対象制度と補助金要綱の条件を満たす必要があり、税額控除等との重複制限も確認します。
特別償却は補助金控除前の取得価額で計算しますか?
一般に圧縮記帳後の税務上の取得価額を基礎に償却限度額を計算します。
補助金の入金が翌期ならどうしますか?
受給権の確定時期と設備取得時期を整理し、要件を満たす場合は特別勘定も検討します。
どちらが得ですか?
初年度税額だけでなく、税額控除上限、将来償却、利益計画を複数年で比較します。
補助金と固定資産の取得時期が異なる場合は、交付確定年度と対象資産を対応させて計算します。
特別償却や税額控除は制度ごとに対象設備、取得時期、限度額が異なるため、適用する設備税制を特定して比較します。
