
社会保険料は未払計上で損金にできる?月末決算と月途中決算の違い
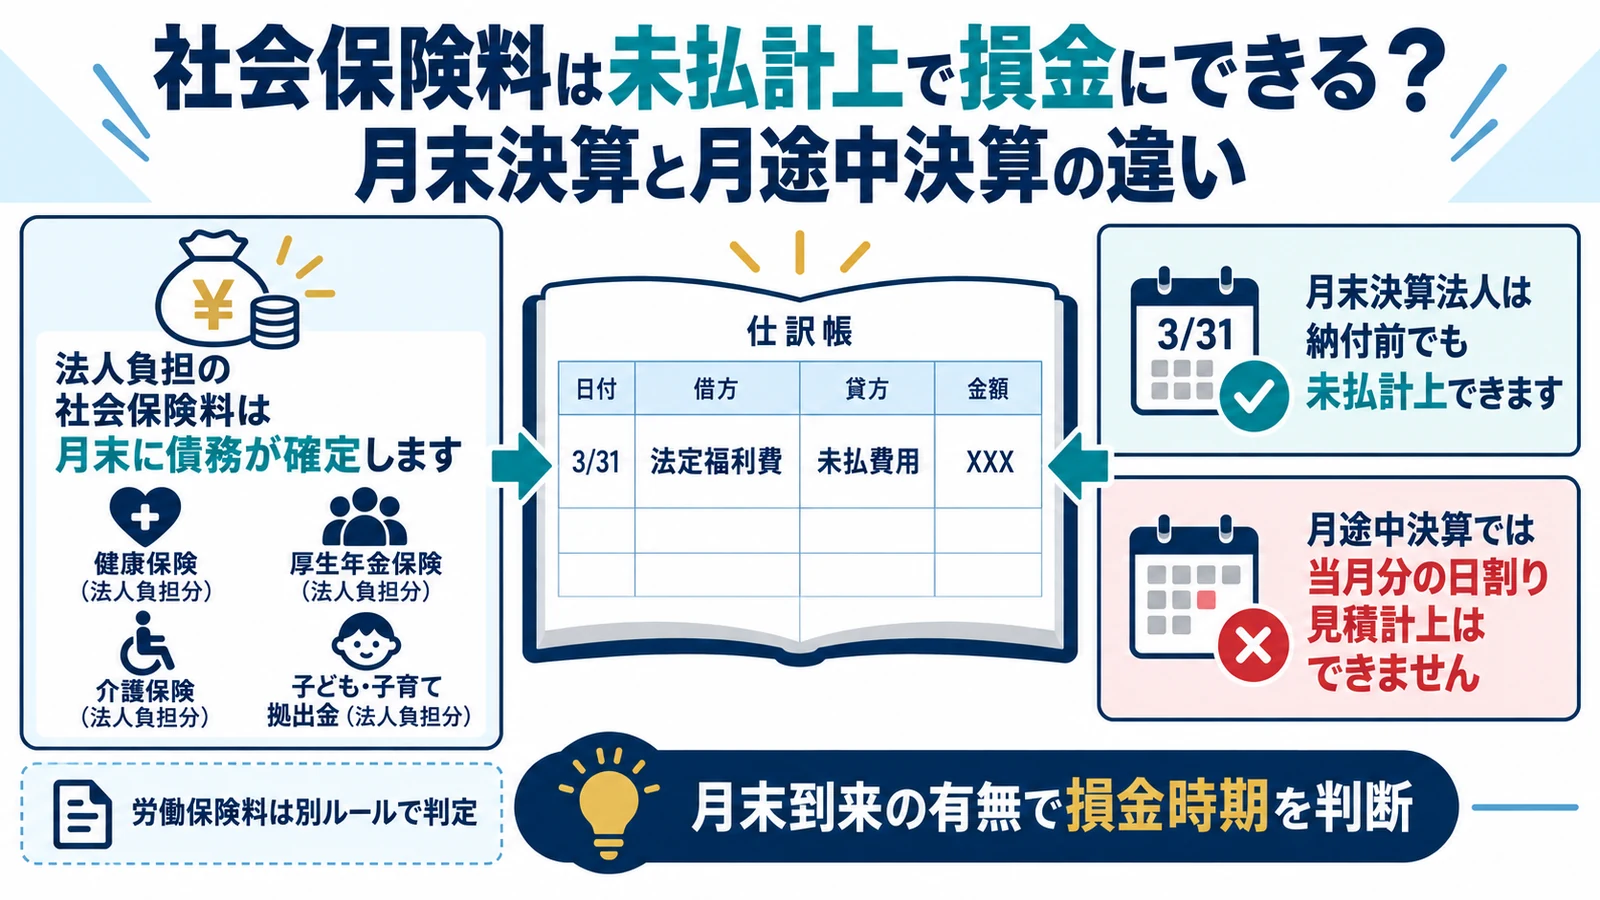
法人負担の社会保険料は、保険料計算の対象月の末日が到来した事業年度で損金算入できます。月末決算法人なら、納付前でも会社負担分を未払計上できます。一方、20日決算など月途中決算では、その月分を日割りで見積もって当期損金にすることはできません。判断の基準は支払日ではなく、月末に債務が確定したかどうかです。
- 自社の決算日で当月分を損金にできるか
- 会社負担分と本人負担分をどう仕訳するか
- 月途中決算で見積計上できない範囲
- 翌月に照合する資料と差額調整
法人負担の社会保険料は月末に債務が確定します
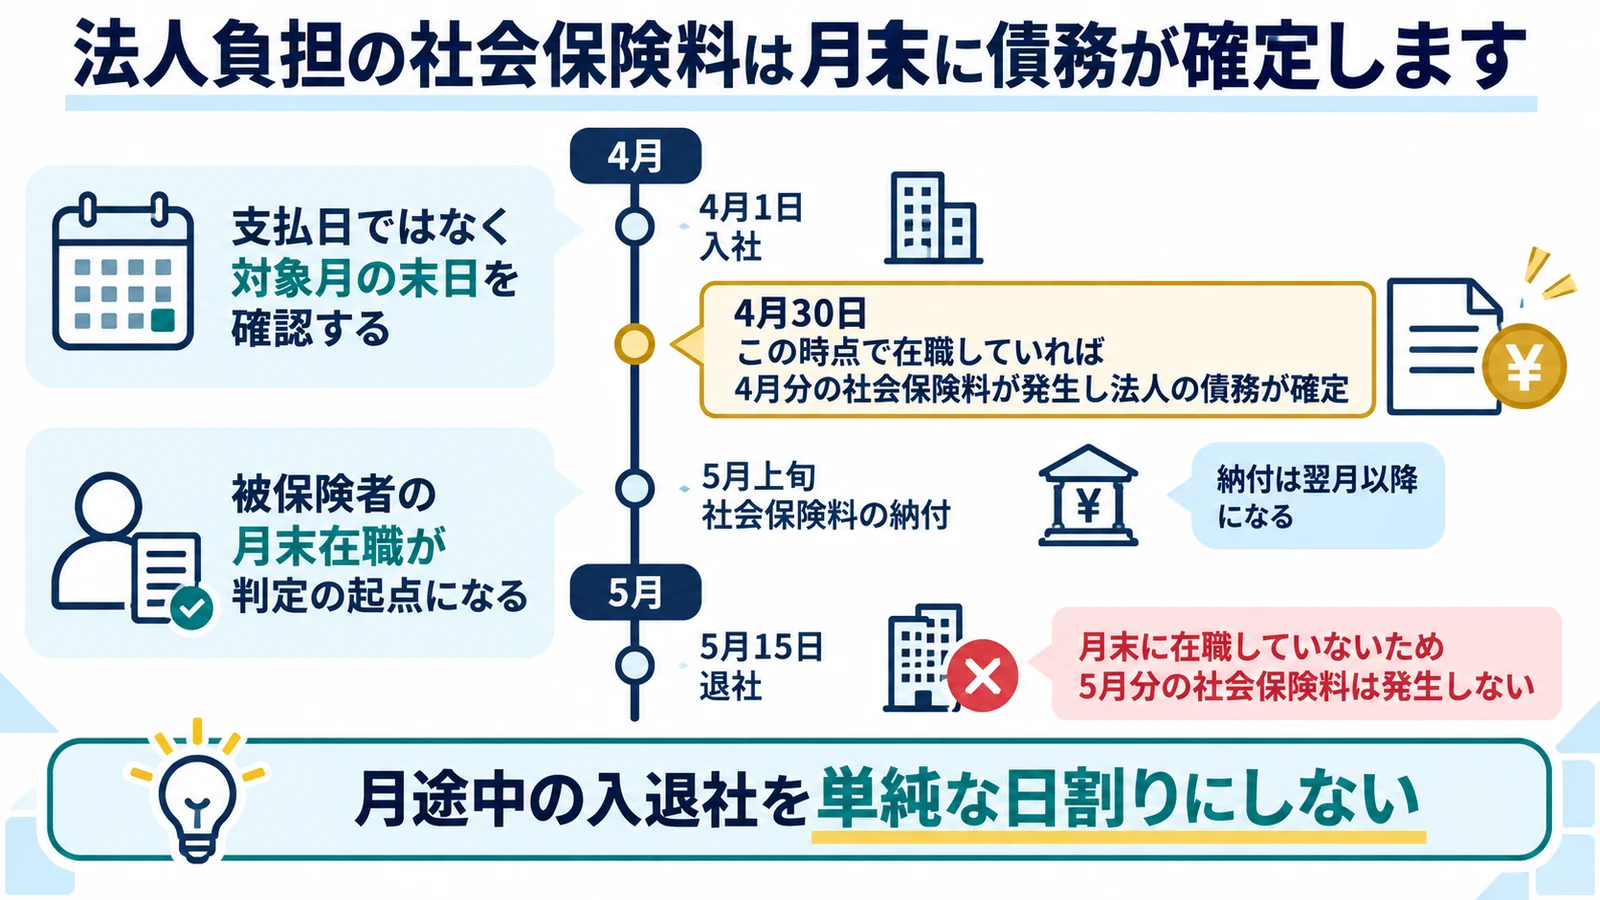
健康保険・厚生年金保険の会社負担分は、対象月の末日に被保険者が在職している事実を基に債務が確定します。翌月に納入告知書が届くことや、実際の納付が翌月末になることだけで損金時期は決まりません。
支払日ではなく対象月の末日を確認する
最初に保険料の対象月と会社の決算日を並べます。 翌月に払うから翌期の費用とは限らない
3月分の保険料は通常4月末までに納付しますが、3月31日決算法人では3月末に会社負担債務が確定しています。そのため、3月分の会社負担額を3月期の法定福利費として未払計上できます。
被保険者の月末在職が判定の起点になる
資格取得日と資格喪失日も確認します。 月途中の入退社を単純な日割りにしない。
月の途中で退職し、同月中に資格を喪失する場合などは、その月分の保険料が発生しないことがあります。給与計算データだけで決めず、資格取得・喪失の記録と月末の在職状況を照合します。
月末決算法人は納付前でも未払計上できます
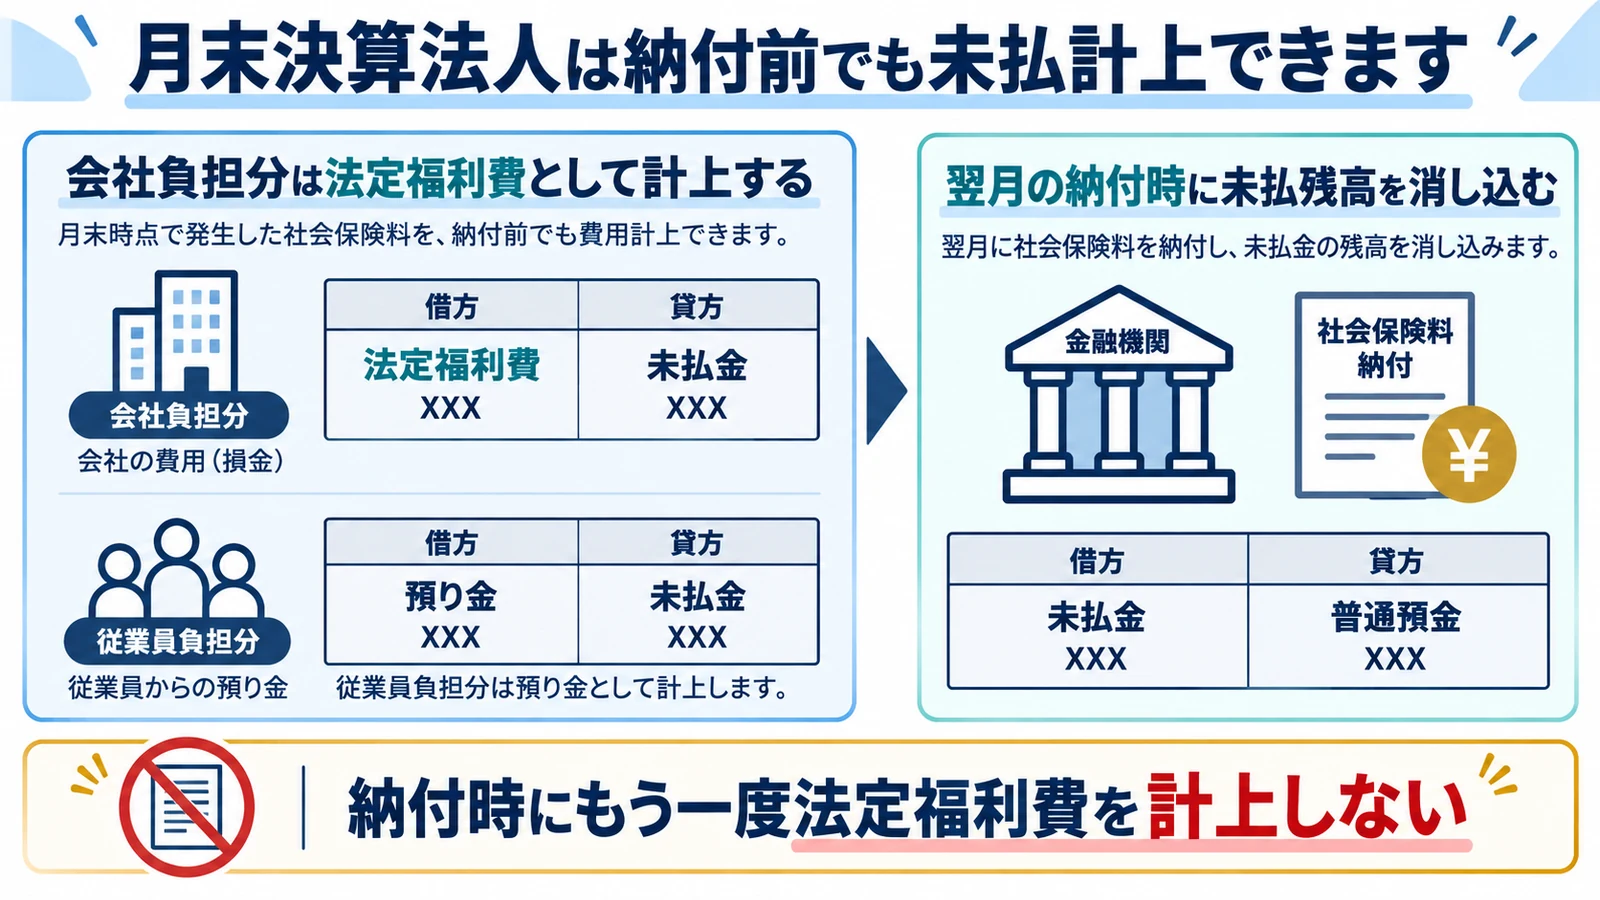
月末が事業年度内に含まれれば、その月分の会社負担額は納付前でも当期の損金に算入できます。決算整理では、会社負担分と従業員から預かった本人負担分を区別して仕訳します。
会社負担分は法定福利費として計上する
納入告知書の到着を待たずに決算整理を進めます。 会社負担分と預り金を一つの費用にしない。
会社が負担する健康保険料、厚生年金保険料、子ども・子育て拠出金などは法定福利費です。従業員給与から控除した本人負担分は会社の費用ではなく、預り金として管理します。
翌月の納付時に未払残高を消し込む
納付時にもう一度法定福利費を計上しない。計上と支払いを二重に費用処理しないことが重要です。
決算で会社負担分を未払費用または未払金に計上し、本人負担分を預り金に残します。翌月の口座振替では、それぞれの負債を取り崩し、差額があれば当月の給与計算で調整します。
法人負担の社会保険料債務は、対象月の末日における被保険者の在職事実をもって確定すると説明されています。
事業主は本人負担分と事業主負担分を合わせ、対象月の翌月末日までに納付します。
月途中決算では当月分の日割り見積計上はできません
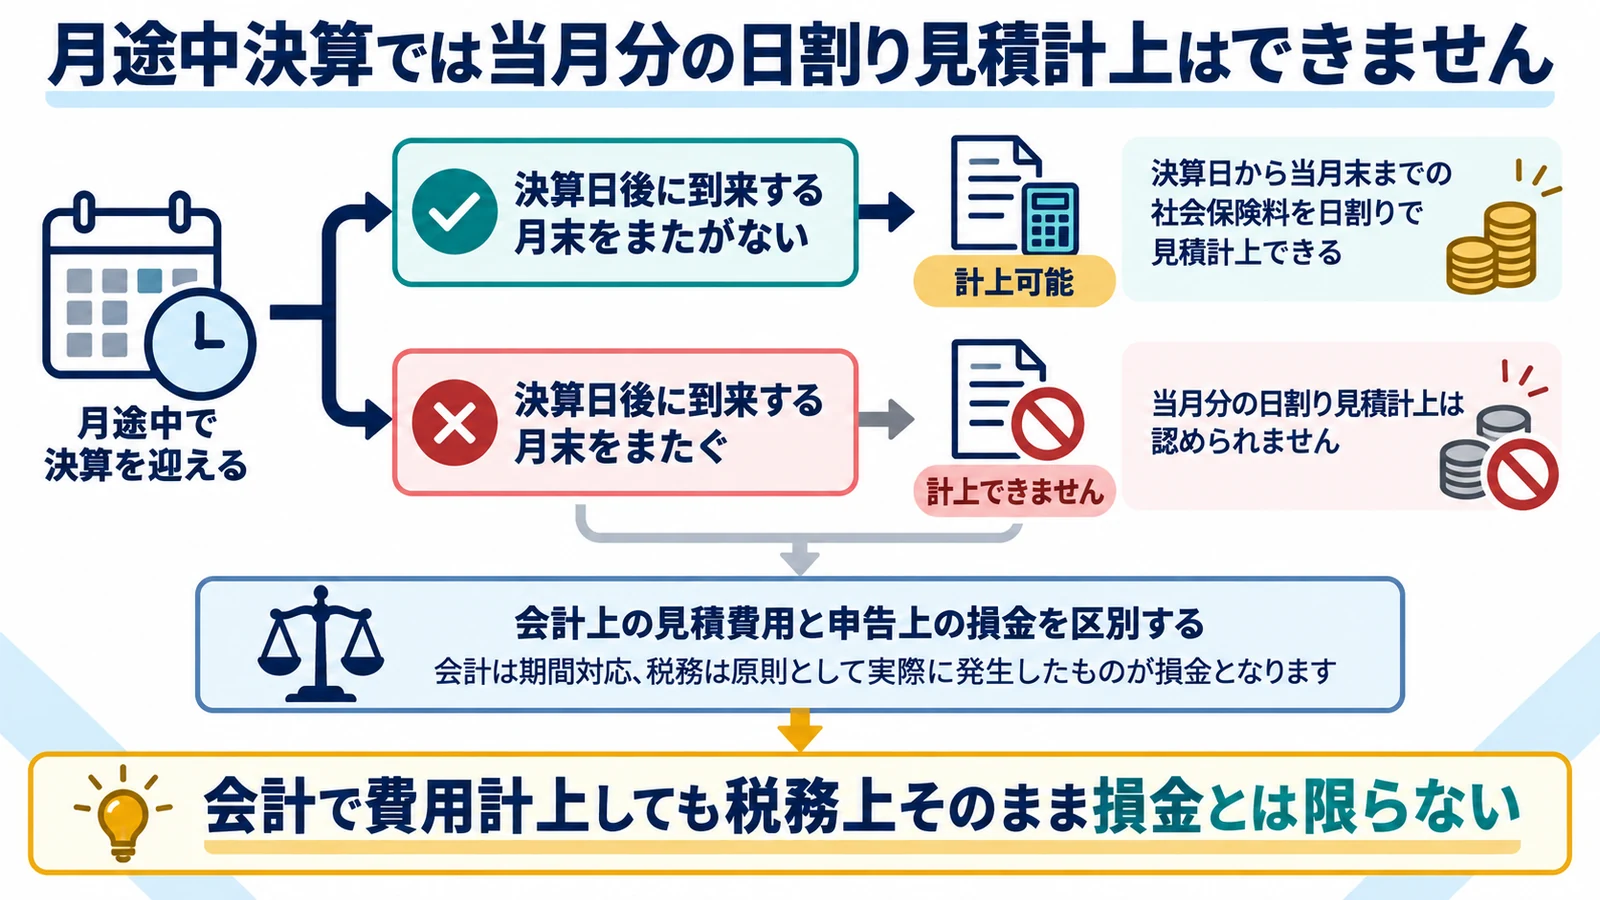
20日決算など事業年度末が月末より前にある法人では、その月分の社会保険料債務はまだ確定していません。前月実績を日割りした合理的な見積額であっても、当期の損金には算入できません。
決算日後に到来する月末分を当期へ含めない
費用の期間対応だけで先行計上しないようにします。 20日まで勤務した事実だけでは債務は確定しない
国税庁の質疑応答では、2月20日決算法人が2月分を20日分だけ見積計上する処理は認められないとされています。2月分の債務が確定するのは2月末であり、翌事業年度の損金になります。
会計上の見積費用と申告上の損金を区別する
会計処理を行う場合は税務調整の要否を確認します。 会計で費用計上しても税務上そのまま損金とは限らない。
月途中決算で社内管理上の見積計上をするなら、当期申告で加算し、翌期に債務が確定したら減算して損金に算入する処理を検討します。処理方法は税理士と決算方針をそろえます。
未払計上額は給与台帳から合理的に算定します
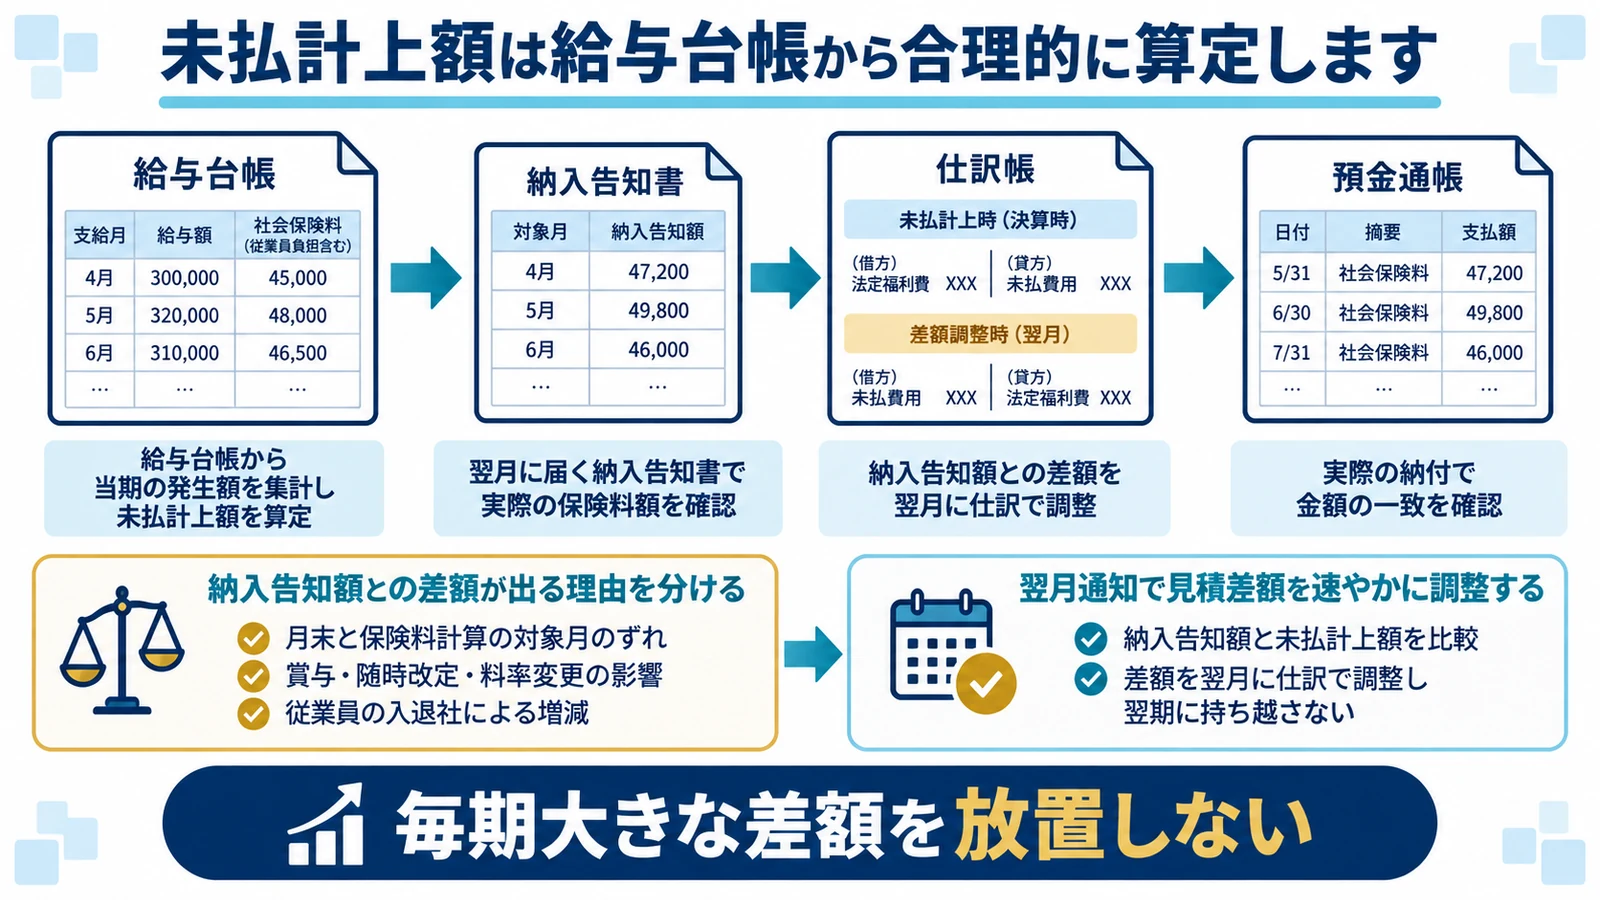
月末決算法人でも、適当な概算額を置けばよいわけではありません。標準報酬月額、保険料率、月末在職者、賞与の有無を基に、会社負担額を再計算できる資料を残します。
納入告知額との差額が出る理由を分ける
前月額のコピーではなく変動要因を確認します。 入退社や随時改定を無視した据え置き額にしない。
算定基礎届や月額変更届による標準報酬月額の変更、40歳到達による介護保険料の発生、入退社、賞与支給があると金額は変わります。従業員別の計算表から会社負担分を集計します。
翌月通知で見積差額を速やかに調整する
毎期大きな差額を放置しない。差額は原因を記録して翌期仕訳へ反映します。
納入告知書またはオンライン事業所年金情報サービスのデータが届いたら、決算計上額と照合します。差額を当月の法定福利費で調整し、差が大きい場合は標準報酬や資格情報の誤りを調べます。
賞与にかかる社会保険料は支給日を含む月で確認します
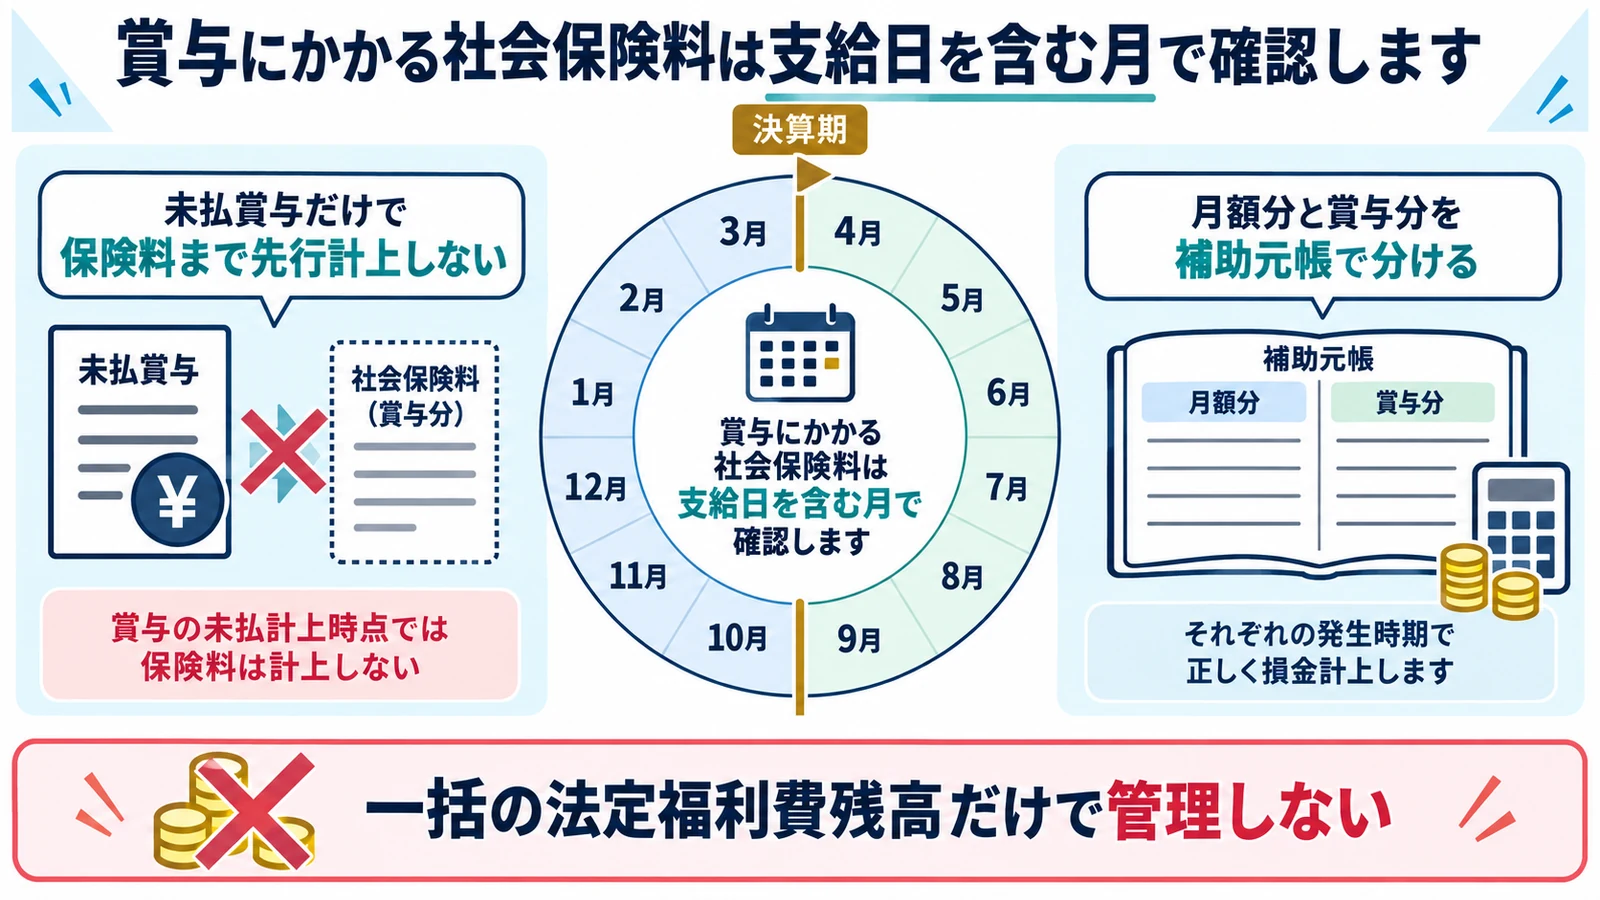
賞与を支給すると、標準賞与額に基づく保険料が発生します。決算直前に賞与を支給した場合は、賞与支払届と会社負担分の未払計上を月額保険料とは別に確認します。
未払賞与だけで保険料まで先行計上しない
賞与の支給事実と届出状況を照合します。 将来支給予定の賞与保険料を自動的に当期費用にしない
賞与に係る保険料は実際の支給と標準賞与額が前提です。決算賞与を未払計上できる場合でも、社会保険料が同じ事業年度に確定するとは限らないため、別々に判定します。
月額分と賞与分を補助元帳で分ける
通知額の内訳へ戻れる仕組みにします。 一括の法定福利費残高だけで管理しない。
従業員別に月額保険料、賞与保険料、本人負担、会社負担を分けます。賞与支払届の提出日と支給日も記録し、翌月の納入告知額と照合できるようにします。
関連記事:決算賞与の損金要件と支給期限は、決算賞与の記事で別に確認できます。
会社負担分は、その保険料の計算対象月の末日を含む事業年度で損金算入できます。
月途中決算法人は、月末前の当月分を前月実績で日割りしても損金算入できません。
労働保険料とは損金算入時期のルールが異なります
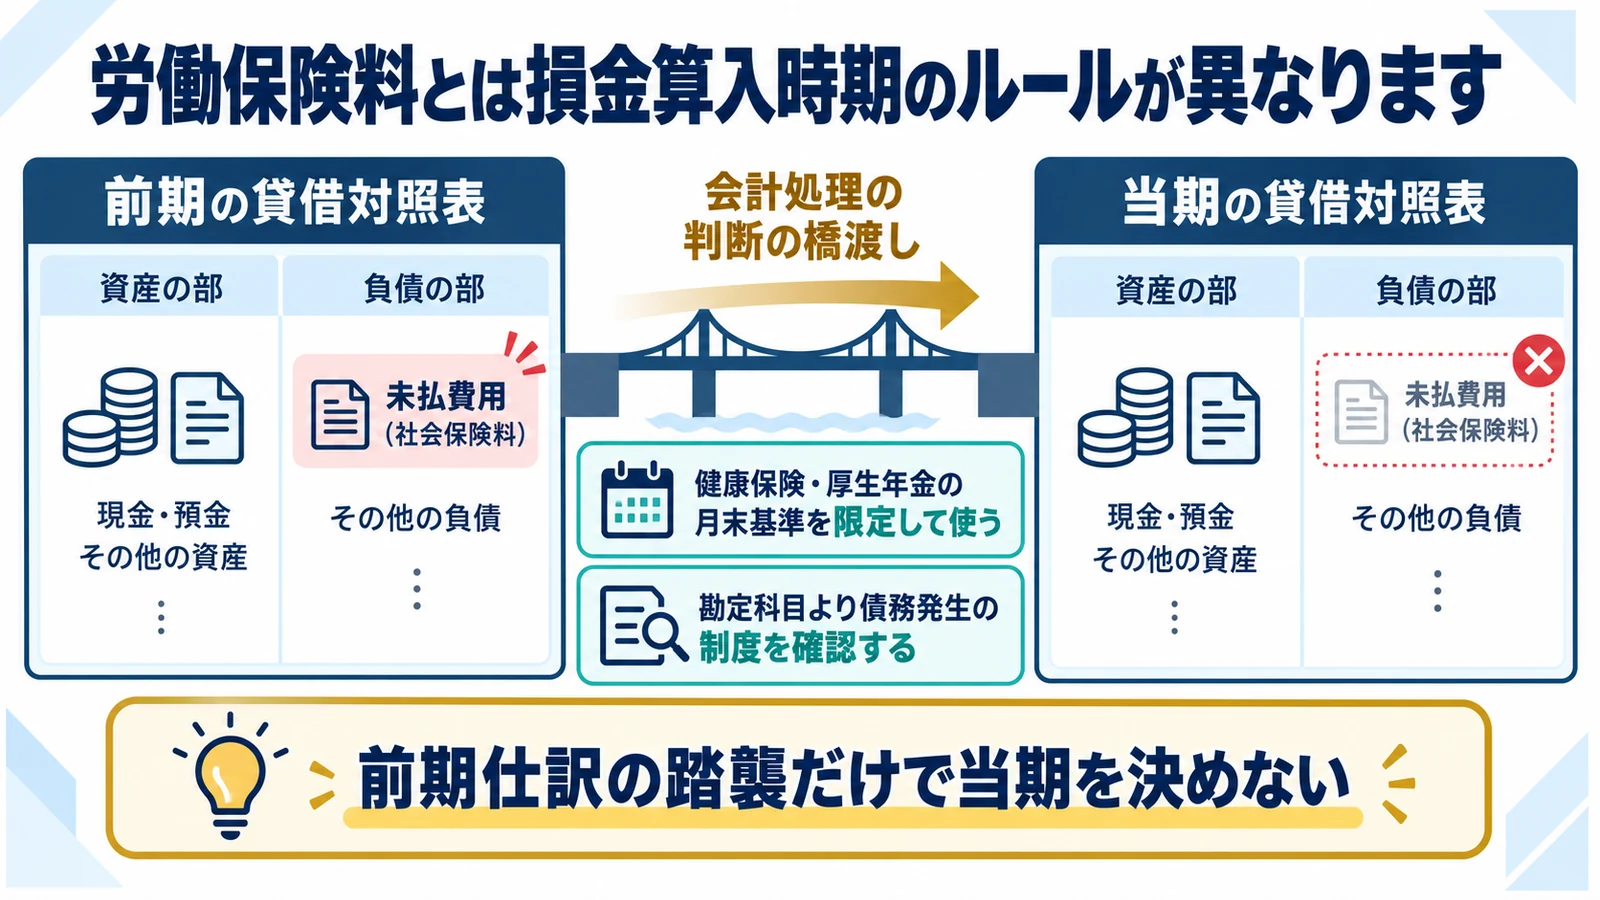
社会保険料、労働保険料、税金は名称が似ていても債務確定の根拠が異なります。決算では法定福利費を一括で判断せず、制度ごとに計上時期を確認します。
健康保険・厚生年金の月末基準を限定して使う
他の公的負担へ横展開しないようにします。 法定福利費ならすべて月末確定とは考えない。
労働保険料は年度更新の申告や概算・確定保険料の仕組みで処理します。健康保険・厚生年金の法人税基本通達9-3-2と同じ判断をそのまま使うと、未払額や前払額を誤ります。
勘定科目より債務発生の制度を確認する
前期仕訳の踏襲だけで当期を決めない。決算チェックリストを制度別に分けます。
健康保険、厚生年金、介護保険、子ども・子育て拠出金、労働保険を一覧にし、対象期間、確定日、納付期限、根拠資料を記載します。担当者が変わっても同じ判定ができる形にします。
仕訳では会社負担・本人負担・納付額を照合します
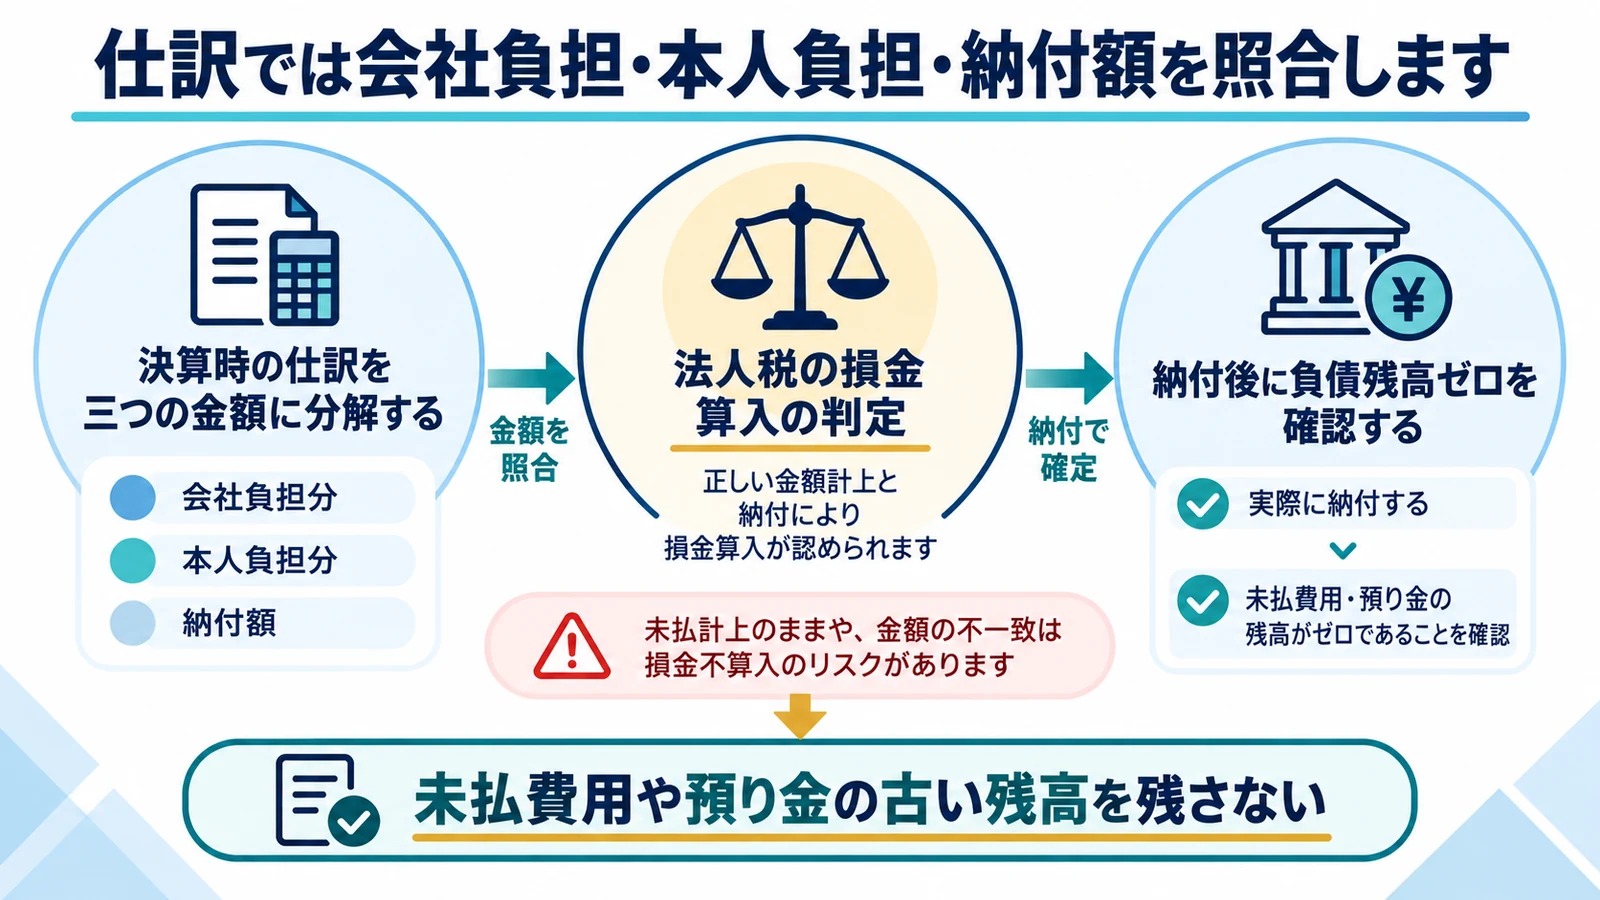
社会保険料の決算仕訳は、費用を増やすだけでなく、給与控除で生じた預り金と翌月の実際納付額までつながっている必要があります。差額が残ると二重計上や控除漏れの原因になります。
決算時の仕訳を三つの金額に分解する
会社負担額、本人負担額、合計納付額を一致させます。 口座振替額の全額を法定福利費にしない
会社負担分は法定福利費、本人負担分は給与支給時に生じた預り金です。決算時点で対象月の会社負担分を未払計上し、本人負担分は給与台帳と預り金残高を照合します。
納付後に負債残高ゼロを確認する
翌月の消込までを決算手続に含めます。 未払費用や預り金の古い残高を残さない。
納付日の銀行明細、納入告知額、総勘定元帳を突き合わせます。差額が翌月分との混在によるものか、端数や保険料率変更によるものかを特定し、役員承認を残します。
決算前に月末在職者と根拠資料をそろえます
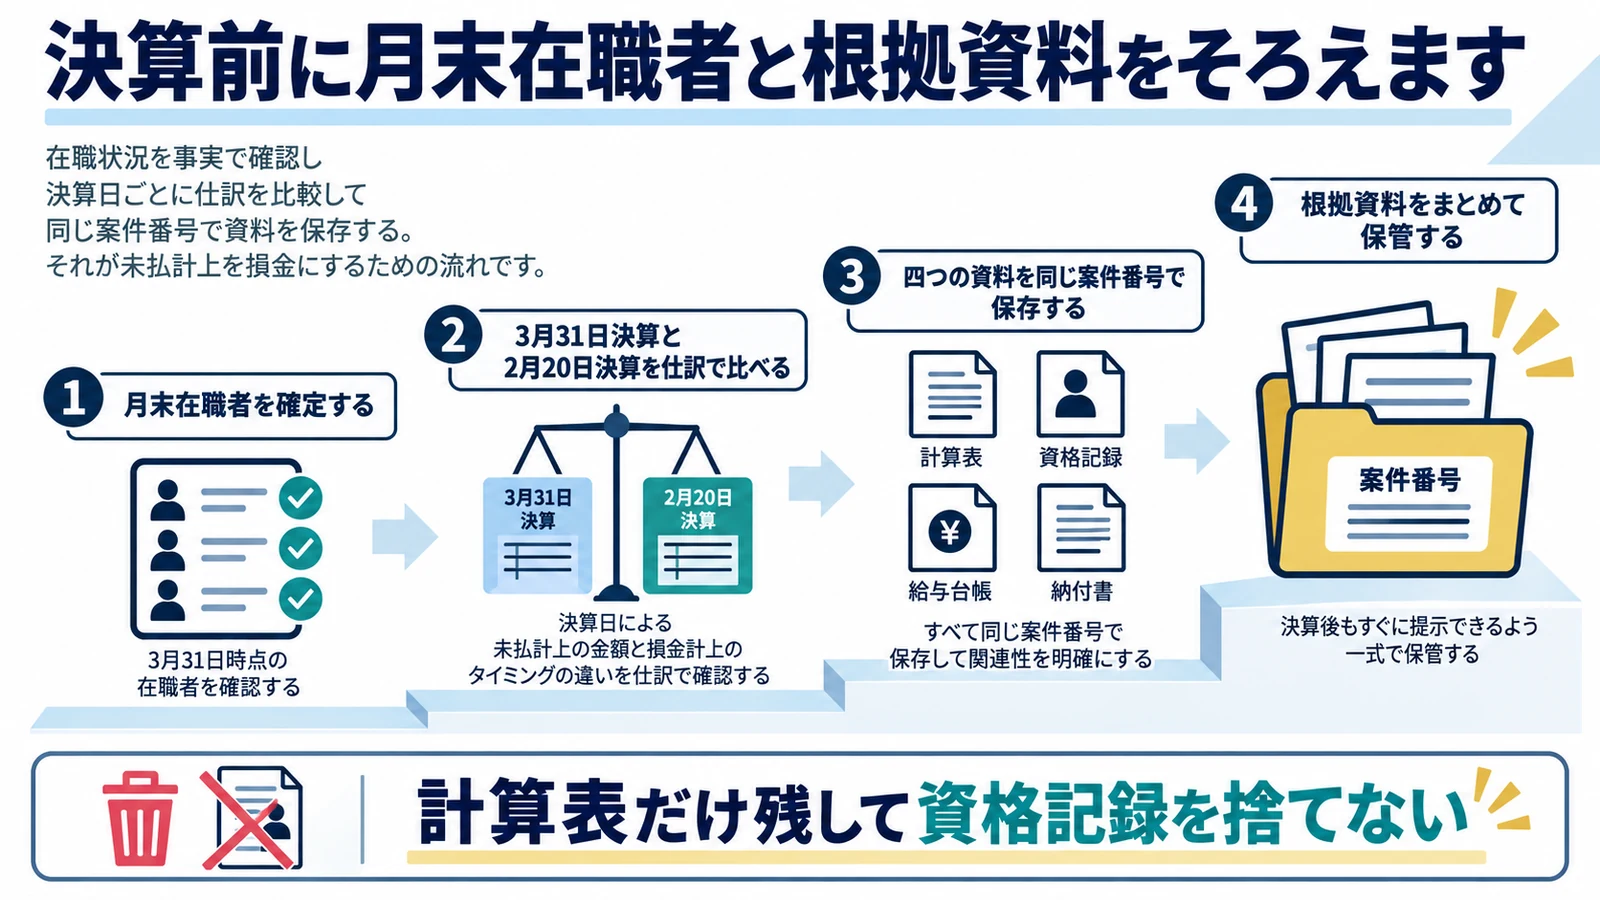
未払計上を適切に行うには、決算日、対象月、月末在職者、標準報酬月額、会社負担額、翌月の実納付額を一本の確認表で追える状態にします。
3月31日決算と2月20日決算を仕訳で比べる
決算日の違いを具体例へ落とし込みます。 月末到来の有無で当月分の損金時期が変わる。
3月31日決算法人は3月分会社負担額を法定福利費/未払費用で計上できます。一方、2月20日決算法人は2月分を日割りせず、2月末が属する翌事業年度で計上します。
四つの資料を同じ案件番号で保存する
計算表だけ残して資格記録を捨てない。給与台帳から納付まで追跡できるようにします。
給与台帳、資格取得・喪失記録、保険料計算表、翌月の納入告知書または口座振替記録を保存します。見積差額の調整仕訳も同じフォルダにまとめれば、税務調査で計上根拠を説明できます。
未払費用は、債務成立・給付原因の発生・金額の合理的算定という三要件を確認します。
月末に納付額が確定していなくても、合理的に算定できる会社負担額は当期費用として扱えます。
社会保険料 未払計上 損金でよくある質問
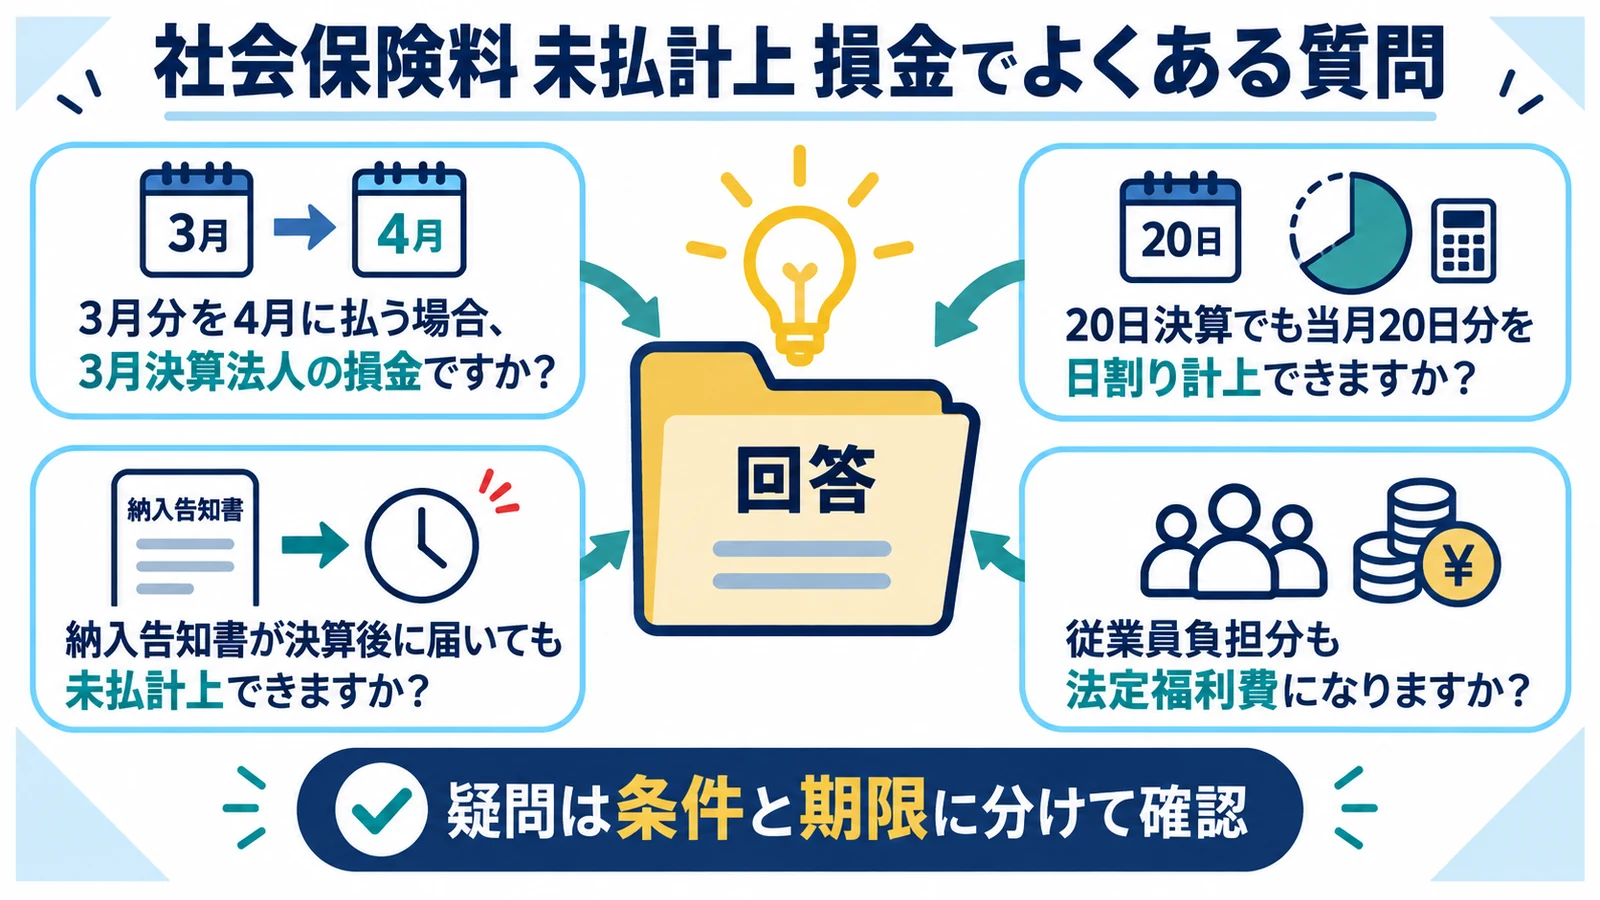
3月分を4月に払う場合、3月決算法人の損金ですか?
3月31日決算法人で、3月末に会社負担債務が確定しているなら、3月分は未払計上により3月期の損金にできます。会社負担分だけを法定福利費とし、本人負担分は預り金として区別します。
20日決算でも当月20日分を日割り計上できますか?
できません。対象月の末日前は社会保険料債務が確定していないため、前月実績を合理的に日割りしても税務上の損金には算入できません。
納入告知書が決算後に届いても未払計上できますか?
月末決算法人で債務が確定していれば可能です。標準報酬月額や月末在職者から合理的に算定し、翌月の告知額との差額を調整してください。
従業員負担分も法定福利費になりますか?
なりません。給与から控除した従業員負担分は預り金です。会社負担分のみが法定福利費となるため、納付額全体を費用にしないよう注意します。
給与控除した本人負担分と事業主負担分は、納付時に合わせて納める仕組みです。
月末到来の有無が、月末決算と月途中決算で損金時期を分ける核心になります。
