節税対策– category –
GPUサーバー節税・即時償却・経営強化税制・少額減価償却資産など、法人向け節税対策の最新スキームを税理士監修で解説。決算直前でも間に合う節税スキームを中心に、税務調査リスクを抑えた合法的な節税方法をまとめています。
-

会社売却でかかる税金|株式譲渡の手取り計算と注意点
オーナーが会社を株式譲渡で売却する場合、売却価格から株式の取得費と譲渡費用を差し引いて税金を計算します。役員退職金や事業譲渡との違いも、最終手取りで比較します。 -
法人の不動産売却後に残す納税資金|税目別の計算手順
法人が不動産を売却した後は、法人税等だけでなく消費税、借入返済、次の運転資金まで確保します。決済時の入金額から、会社が実際に使える資金を段階的に計算します。 -
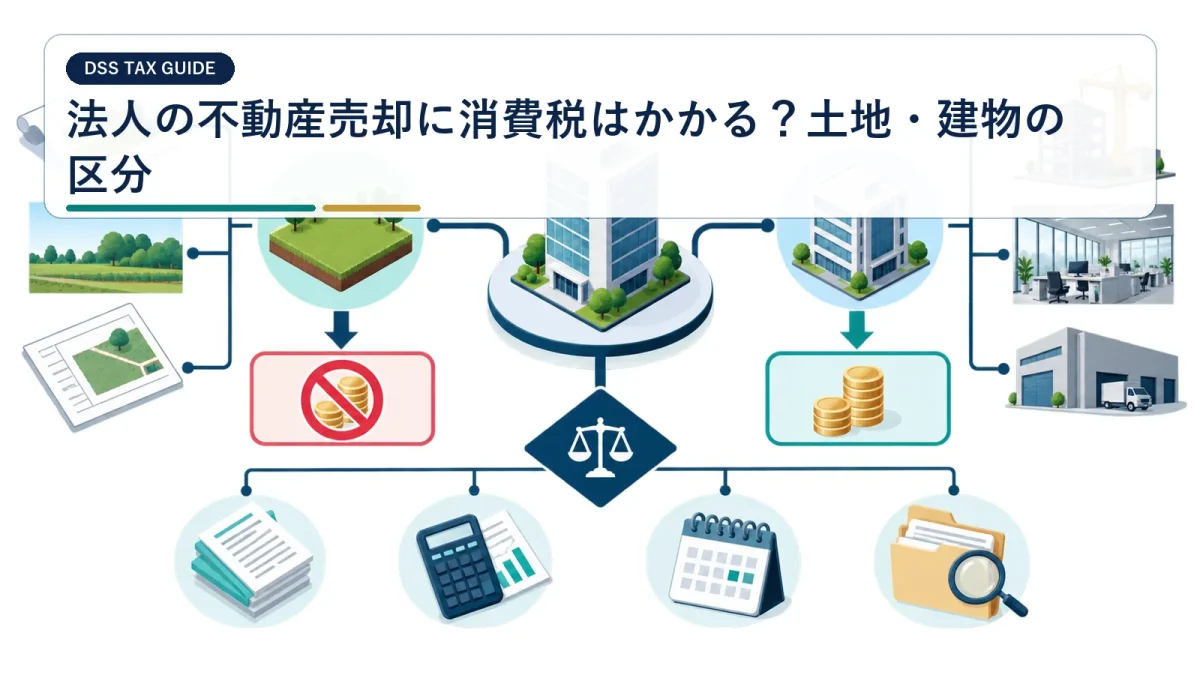
法人の不動産売却に消費税はかかる?土地・建物の区分
法人が不動産を売る場合、土地は消費税が非課税ですが、建物は原則として課税対象です。契約金額の内訳、課税事業者かどうか、申告への影響を売却前に確認します。 -
法人が不動産を売却したときの税金|利益計算と納付
法人の不動産売却益は、個人の譲渡所得のように長期・短期で分離課税するのではなく、原則として会社の他の損益と合わせて計算します。帳簿価額、消費税、決算期を確認します。 -
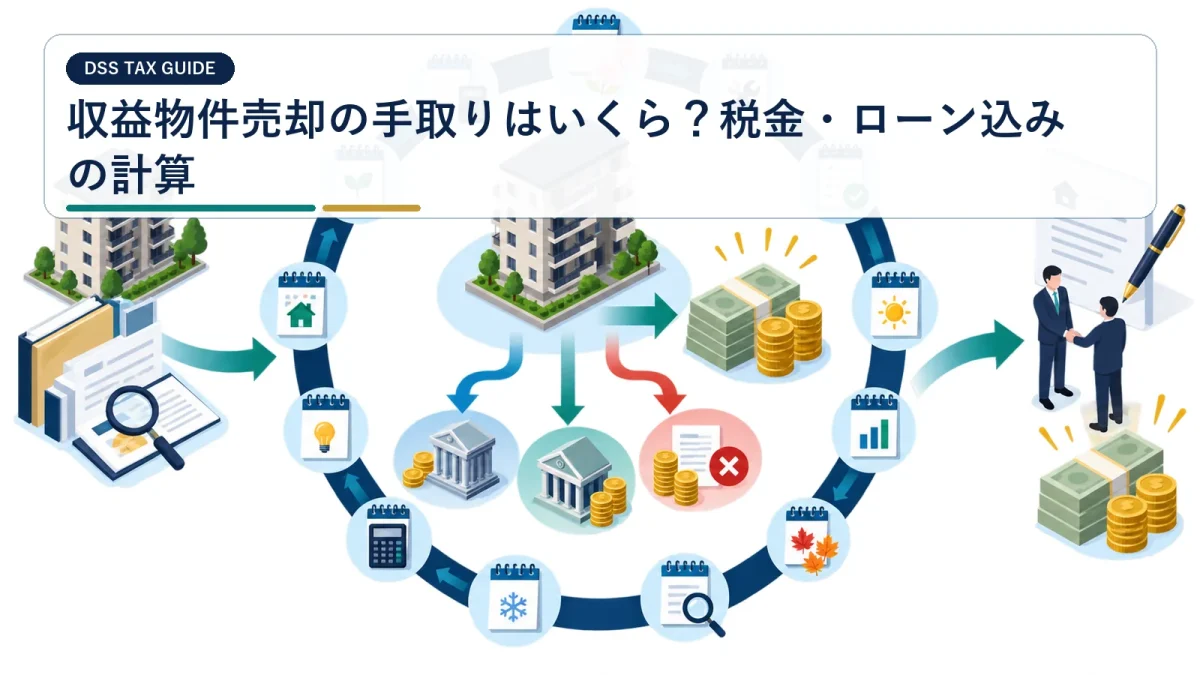
収益物件売却の手取りはいくら?税金・ローン込みの計算
収益物件の売却価格が高くても、ローン残高、仲介費用、税金を差し引くと手取りは大きく変わります。決済時の入金と、翌年の納税後に残る金額を分けて計算します。 -
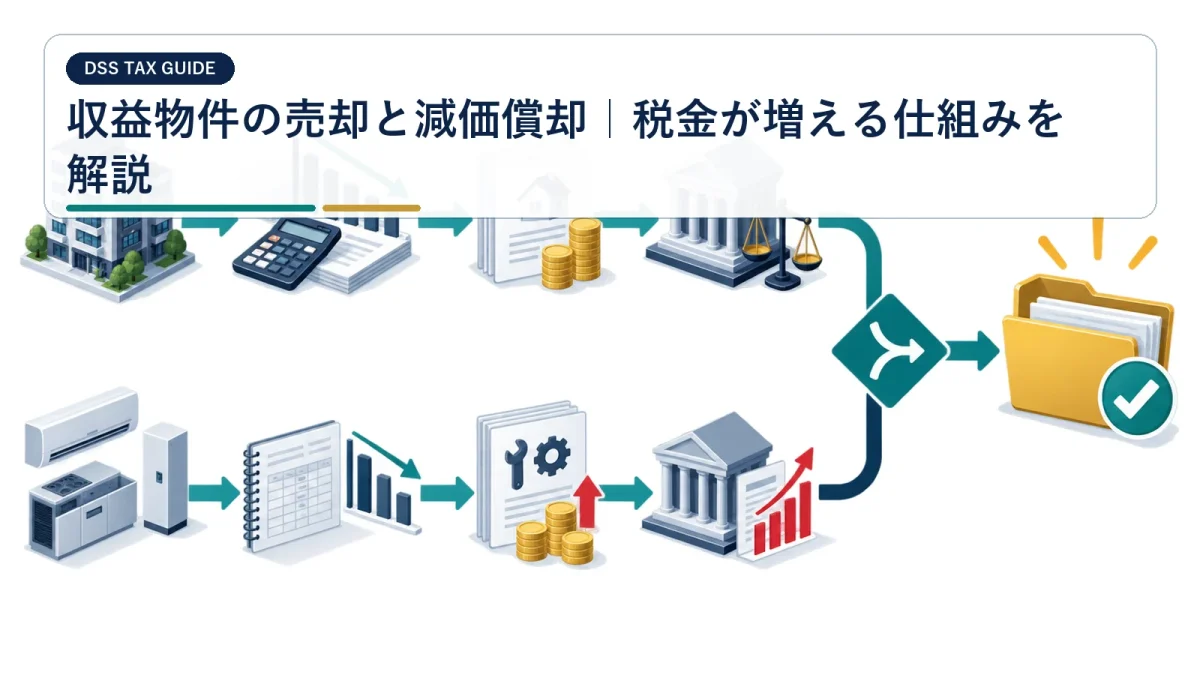
収益物件の売却と減価償却|税金が増える仕組みを解説
収益物件では、保有中に計上した減価償却が売却時の建物取得費へ影響します。『償却した金額がそのまま追加課税される』と単純化せず、土地・建物・所有期間を分けて計算します。 -
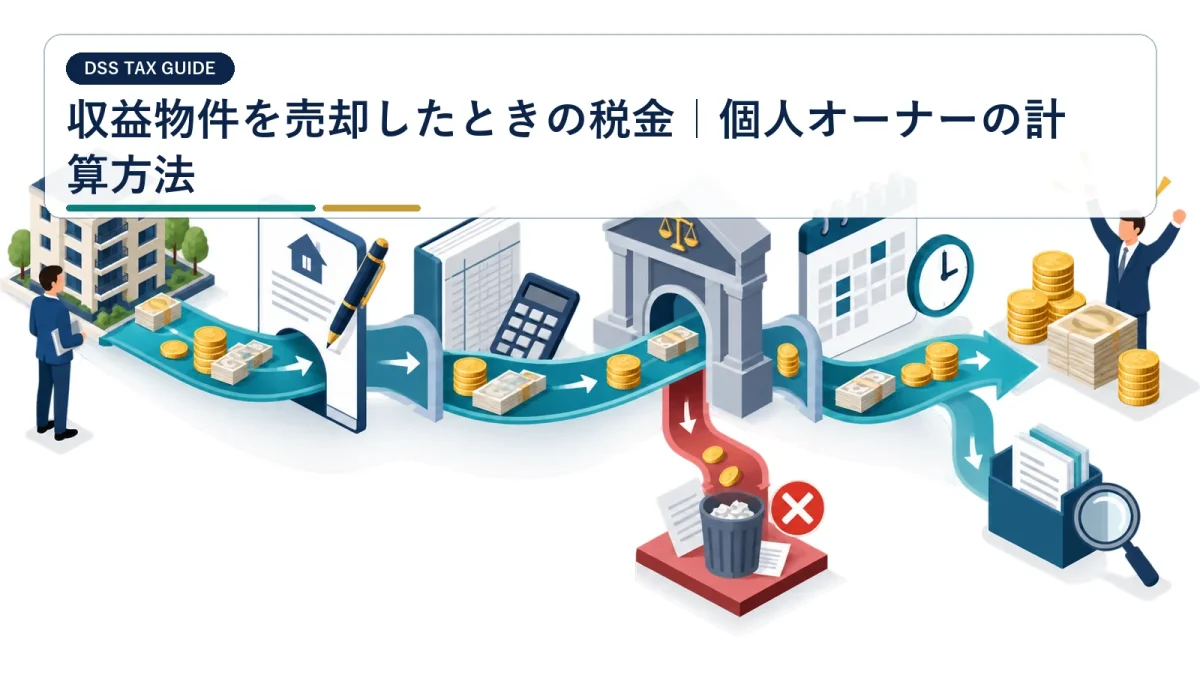
収益物件を売却したときの税金|個人オーナーの計算方法
賃貸アパートや区分マンションなどの収益物件を売却すると、賃貸中の所得計算とは別に譲渡所得を計算します。土地・建物の内訳、減価償却、消費税、売却年の家賃精算まで整理します。 -
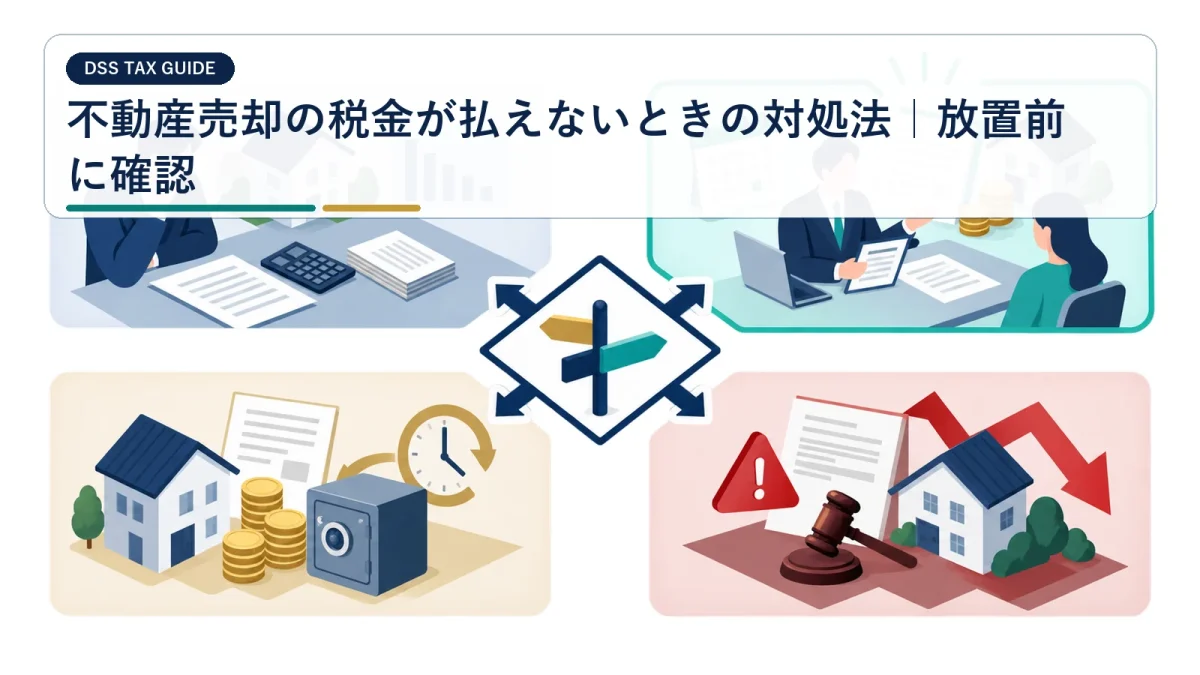
不動産売却の税金が払えないときの対処法|放置前に確認
不動産売却後に税金を払えない見込みがあるなら、申告期限を待たずに資金状況と税額を確認します。無申告や滞納を放置せず、納付方法や猶予制度を早めに相談する手順を整理します。 -
不動産売却後の納税資金はいくら残す?手取り管理の方法
不動産の決済後に多額の入金があっても、その全額が自由に使えるわけではありません。取得費が確定していない段階でも、納税資金を安全に残す計算手順を解説します。