
固定資産税の損金算入時期はいつ?通知・納期・納付日の選び方
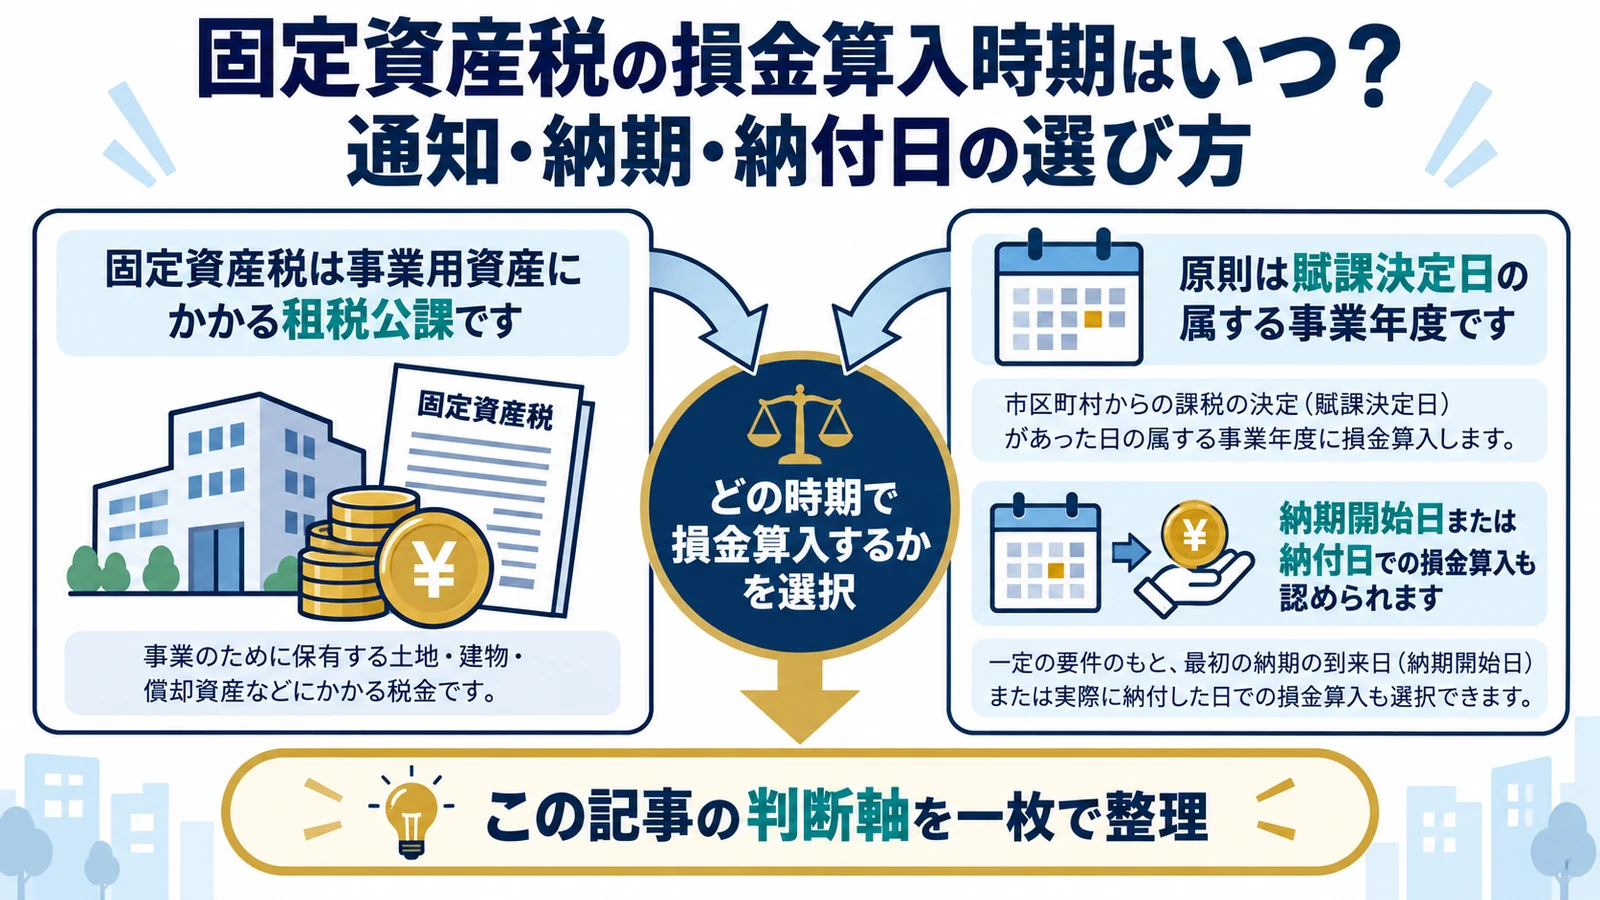
法人が負担する固定資産税は損金になりますが、いつ計上するかは一つではありません。賦課決定日、納期開始日、実際の納付日のどれを基準にするかは、従来の会計処理や決算月、資金繰りを踏まえて決めます。不動産取得時の精算金や償却資産税は別の論点です。
- 事業用資産に係る固定資産税は原則として損金です
- 原則は賦課決定日の属する事業年度です
- 納期開始日または納付日での損金算入も認められます
- 損金算入時期は決算月と継続適用で選びます
事業用資産に係る固定資産税は原則として損金です
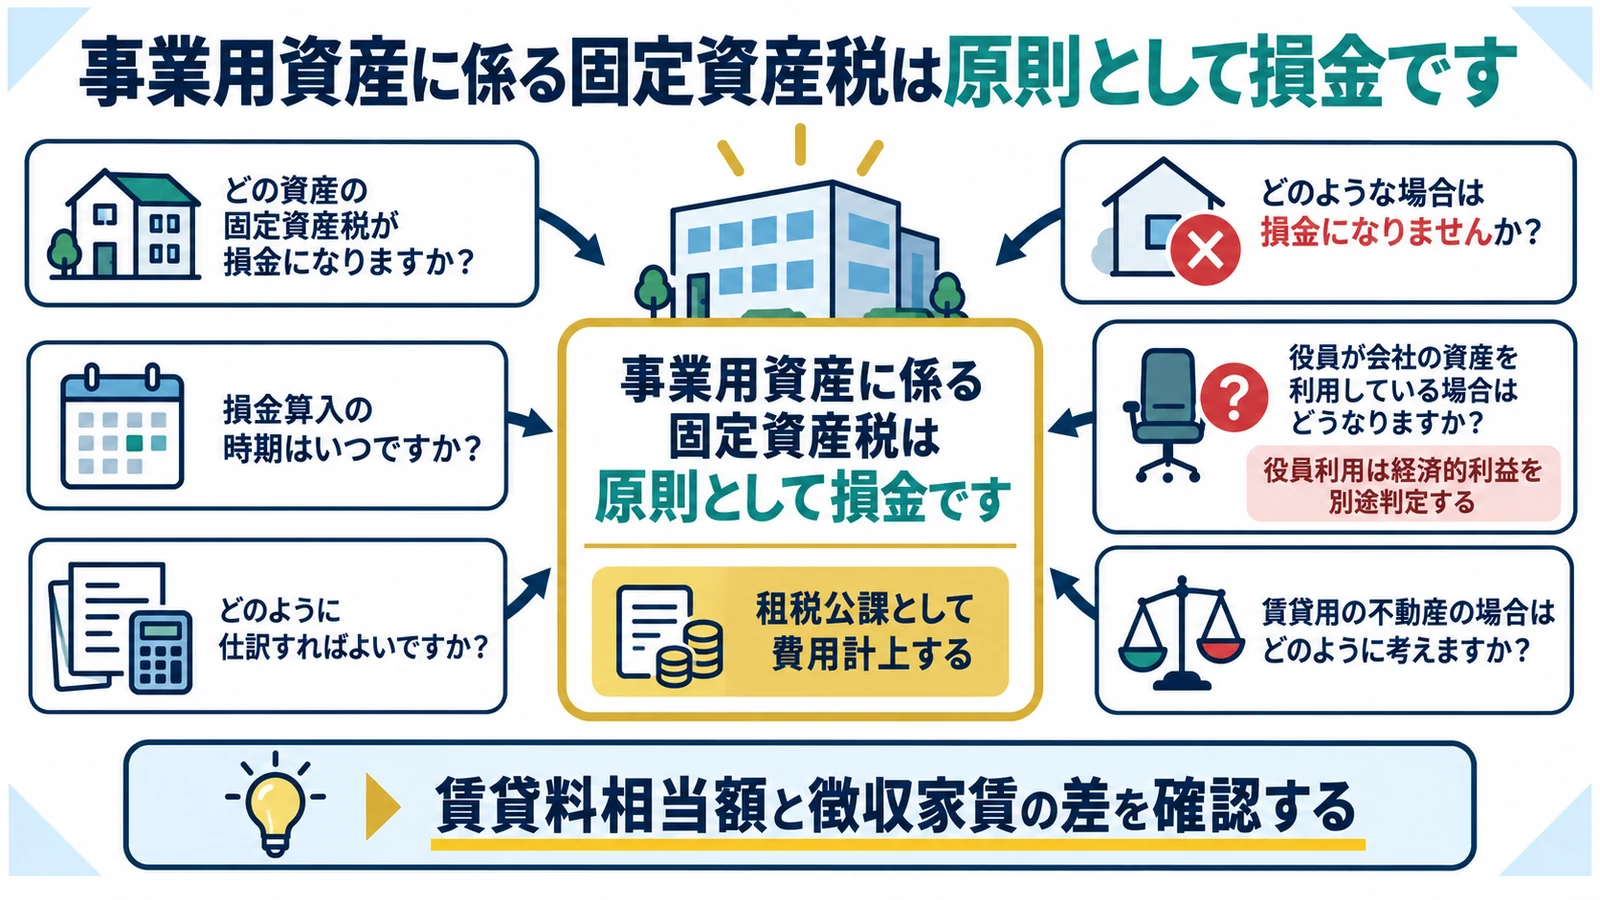
法人名義の土地、家屋、償却資産に課される固定資産税は、原則として会社の租税公課です。法人税や住民税本税のように損金不算入となる税金とは扱いが異なります。
租税公課として費用計上する
税目と対象資産を確認します。 すべての税金を同じ損金区分にしない
固定資産税、都市計画税、自動車税などは一般に損金となる租税公課です。一方、法人税、地方法人税、住民税本税などは損金になりません。納税通知書を税目別に分け、延滞金や加算金があれば別に判定します。
役員利用は経済的利益を別途判定する
固定資産税の損金性と給与課税を分けます。 賃貸料相当額と徴収家賃の差を確認する
会社名義で課される固定資産税は原則として会社の損金です。社宅などを役員が利用する場合は、固定資産税の一部を損金から外すのではなく、国税庁の算式による賃貸料相当額と実際の徴収家賃との差額について、役員への給与課税を別途判定します。
原則は賦課決定日の属する事業年度です
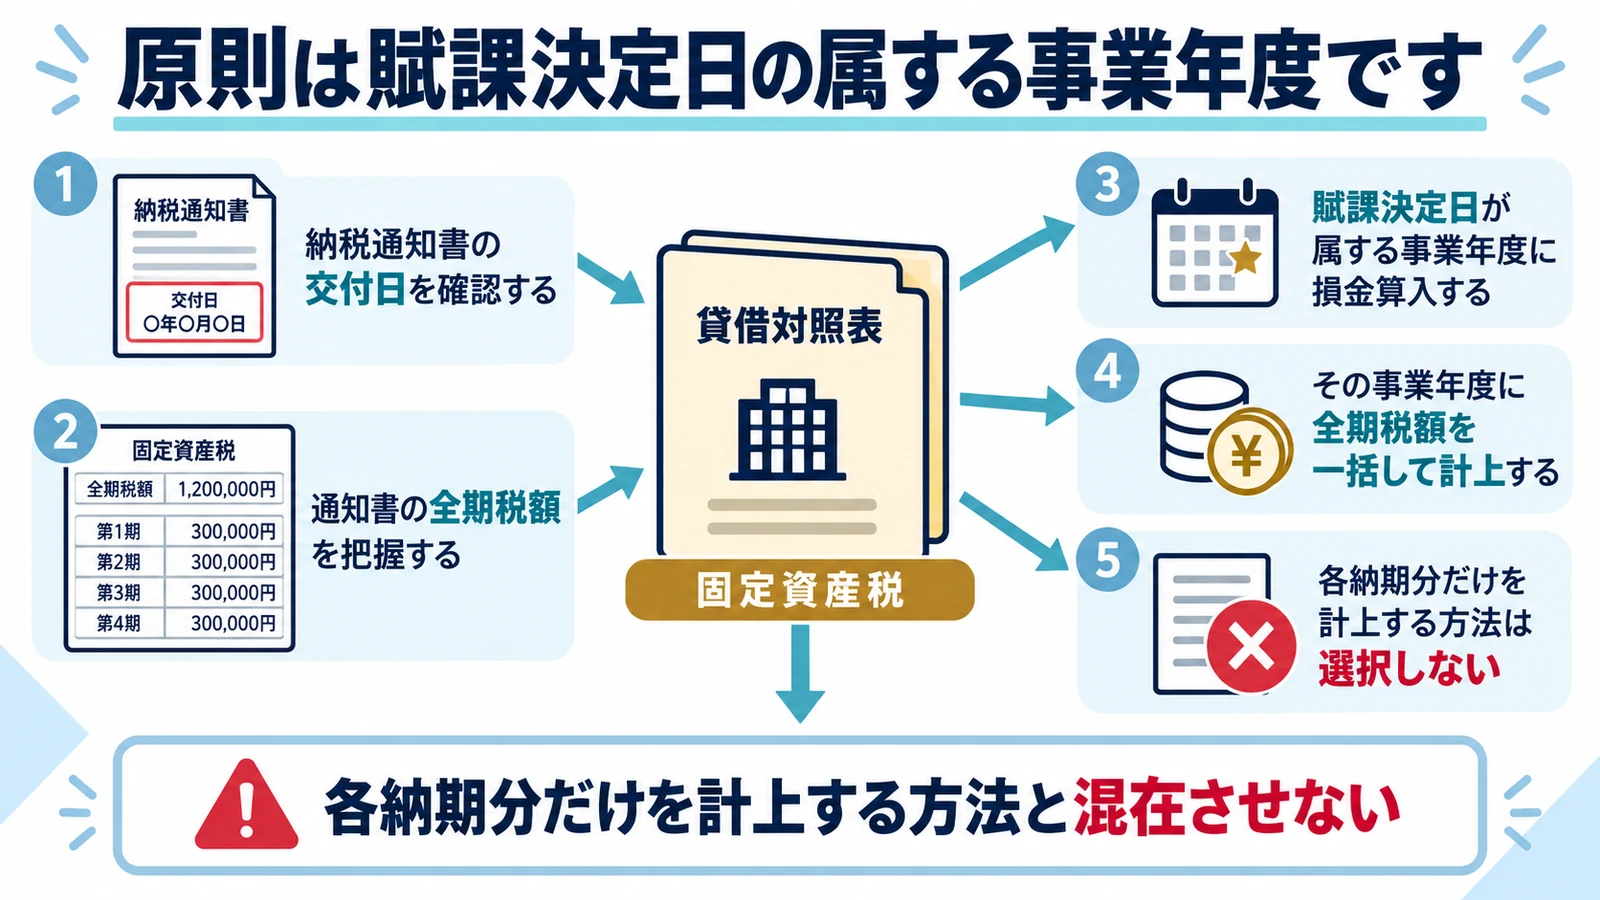
固定資産税のような賦課課税方式の税金は、原則として賦課決定があった日の属する事業年度で損金算入します。通常は自治体から納税通知書が交付された時点で税額が具体化します。
納税通知書の交付日を確認する
対象年度と通知日を分けて見ます。 1月1日の所有だけで同日に費用計上しない
固定資産税は1月1日の所有者に課されますが、その日に具体的な税額が通知されるわけではありません。会社の会計方針が賦課決定基準なら、納税通知書の交付を確認してその事業年度に計上します。
通知書の全期税額を把握する
分納予定でも総額を確認します。 各納期分だけを計上する方法と混在させない
納税通知書には年税額と複数の納期が記載されます。賦課決定日に全額を費用・未払税金等として計上するなら、後日の納付は負債の消込みです。納期ごとの費用計上と二重にならないようにします。
税額確定後の期限前納付と、税額確定前の一時的な支払の損金算入時期が示されています。
賦課課税方式による租税は、原則として賦課決定日の属する事業年度で損金算入し、継続処理により納期開始日または納付日を基準にする取扱いも示されています。
納期開始日または納付日での損金算入も認められます
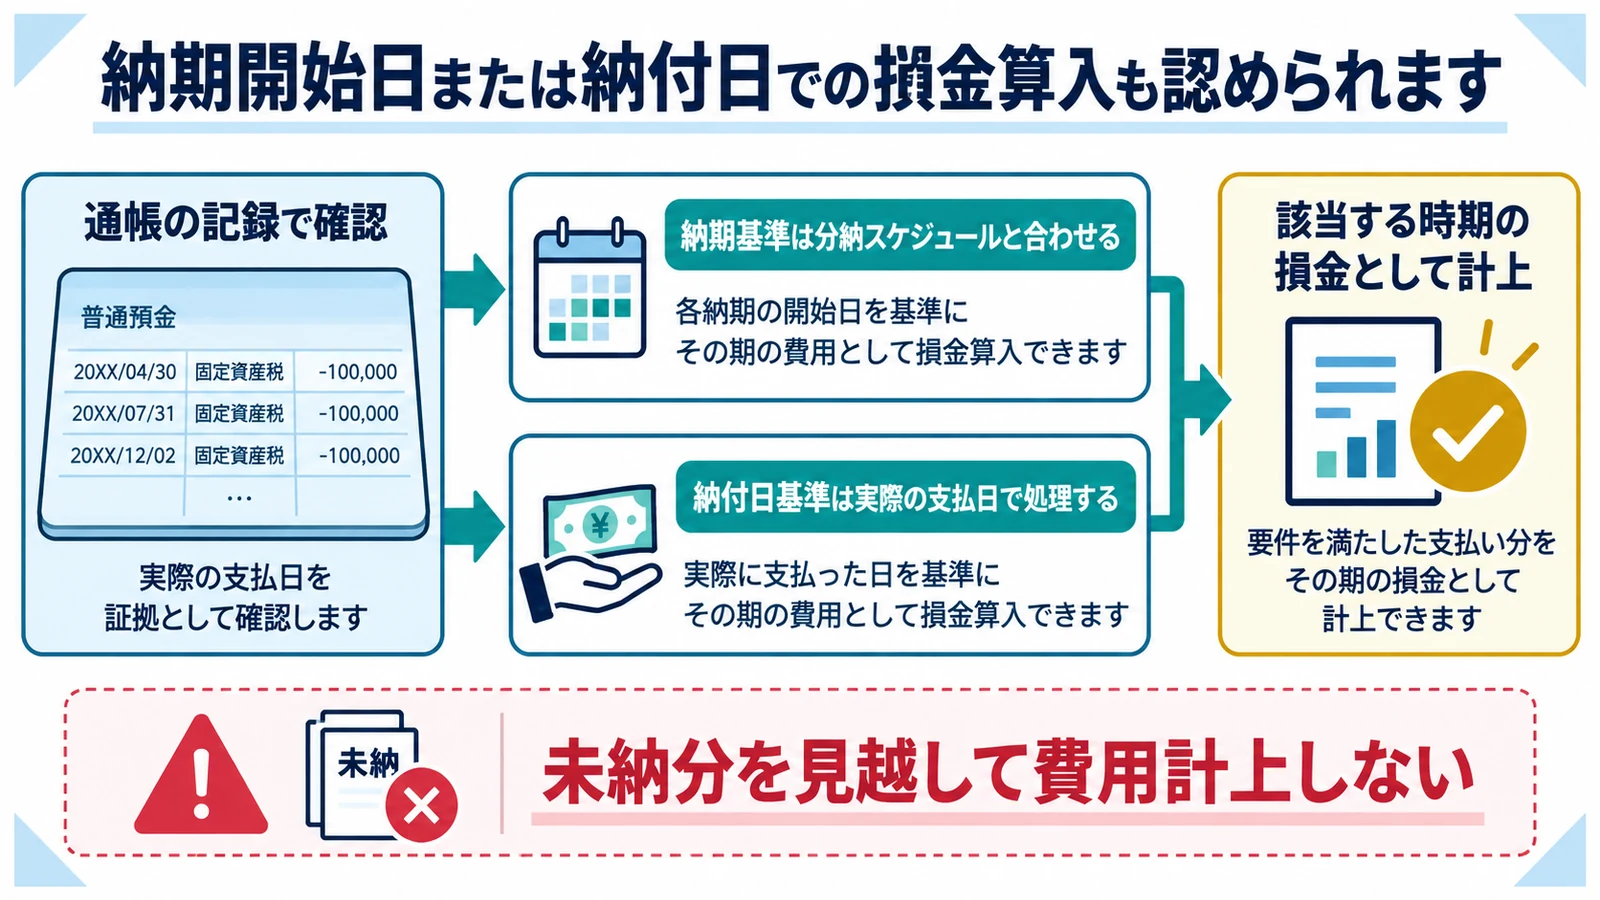
同じ会計処理を継続して採用している場合は、各納期の開始日または実際に納付した日の属する事業年度で損金算入する取扱いも認められます。会社は採用基準を明確にします。
納期基準は分納スケジュールと合わせる
期別の納期開始日を台帳へ入れます。 納期限と納期開始日を混同しない
納期は納付できる期間であり、納期開始日はその初日です。自治体や税目で日程が異なるため、通知書を確認します。決算日をまたぐ場合、どの期別分が当期に入るかを一覧で判定します。
納付日基準は実際の支払日で処理する
口座振替日も通帳で確認します。 未納分を見越して費用計上しない
納付日基準を採用している会社は、実際の納付日に租税公課を計上します。資金繰りとは一致しやすい一方、年度ごとの費用額が納付時期に左右されます。継続適用し、決算対策で都合よく基準を変えません。
損金算入時期は決算月と継続適用で選びます
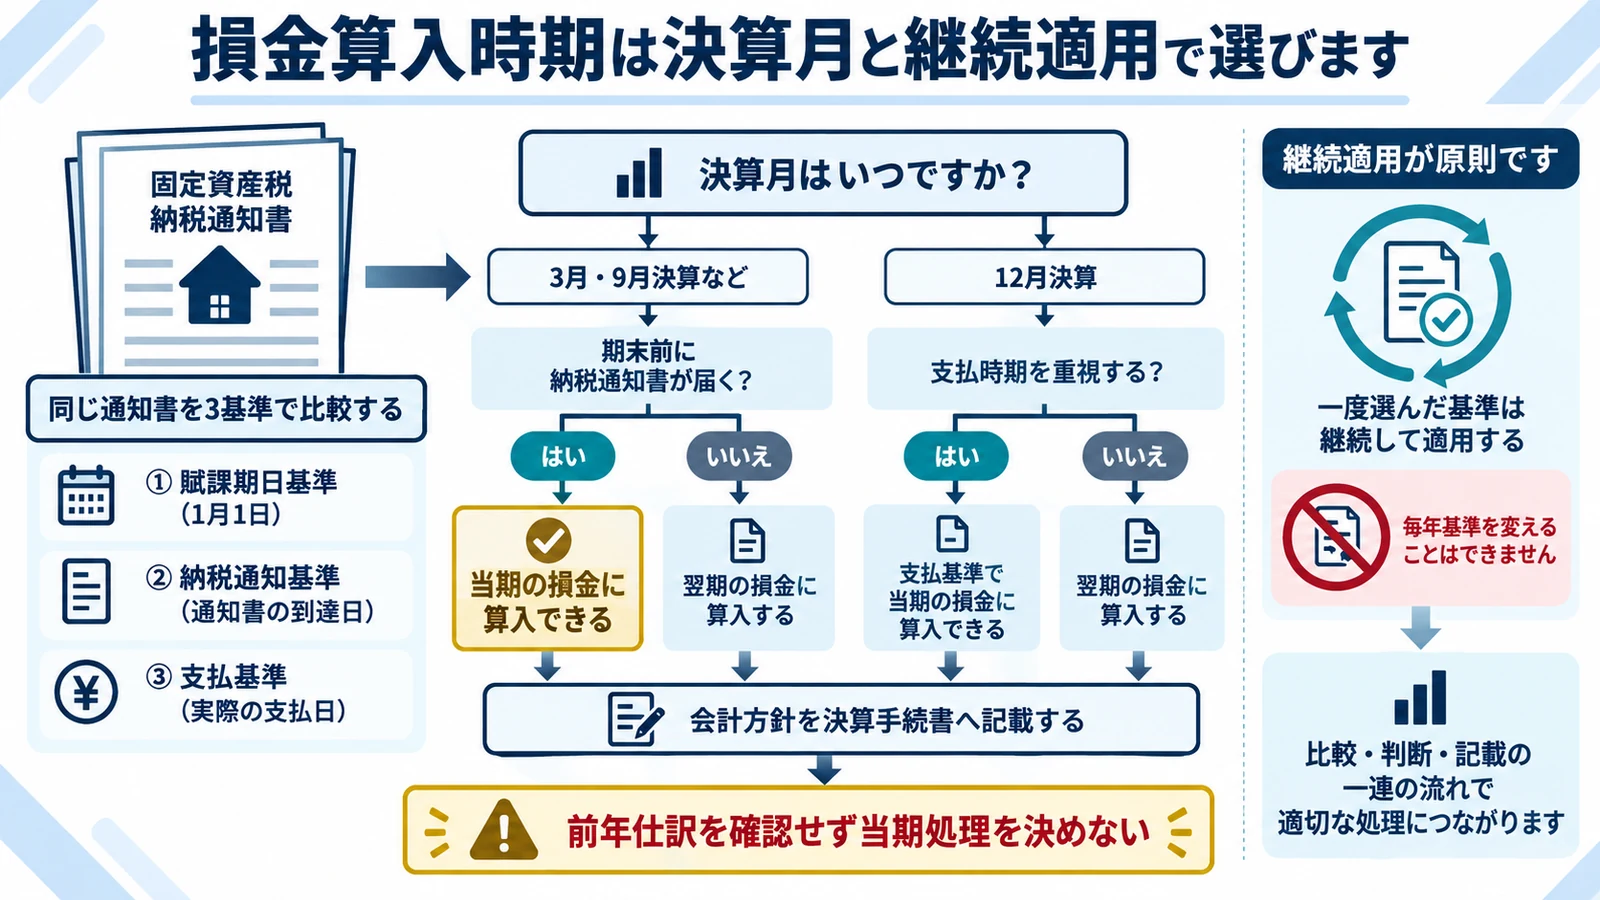
どの基準を採るかは、会社の決算月、納税通知の交付時期、月次管理の方法を踏まえて決めます。毎期同じ方法を続けることで、恣意的な利益調整と見られるリスクを抑えます。
同じ通知書を3基準で比較する
年税額の帰属差を具体的に把握します。 税額が多い年だけ計上基準を変えない
たとえば6月10日に年税額40万円の通知を受け、第1期の納期が6月1日から、第2期以降を9月・12月・翌年2月に各10万円納付するとします。5月決算法人なら、賦課決定日基準では翌期に40万円、納期開始日基準と納付日基準では各期の時期に10万円ずつ損金となり、年度帰属が変わります。
会計方針を決算手続書へ記載する
担当者が変わっても同じ結論にします。 前年仕訳を確認せず当期処理を決めない
固定資産税台帳に、自治体、資産、年税額、採用基準、計上日、納付日を記録します。会計方針を変更する必要がある場合は、変更理由と税務影響を税理士に確認し、社内承認を残します。
前納は税額確定前か後かで扱いが変わります
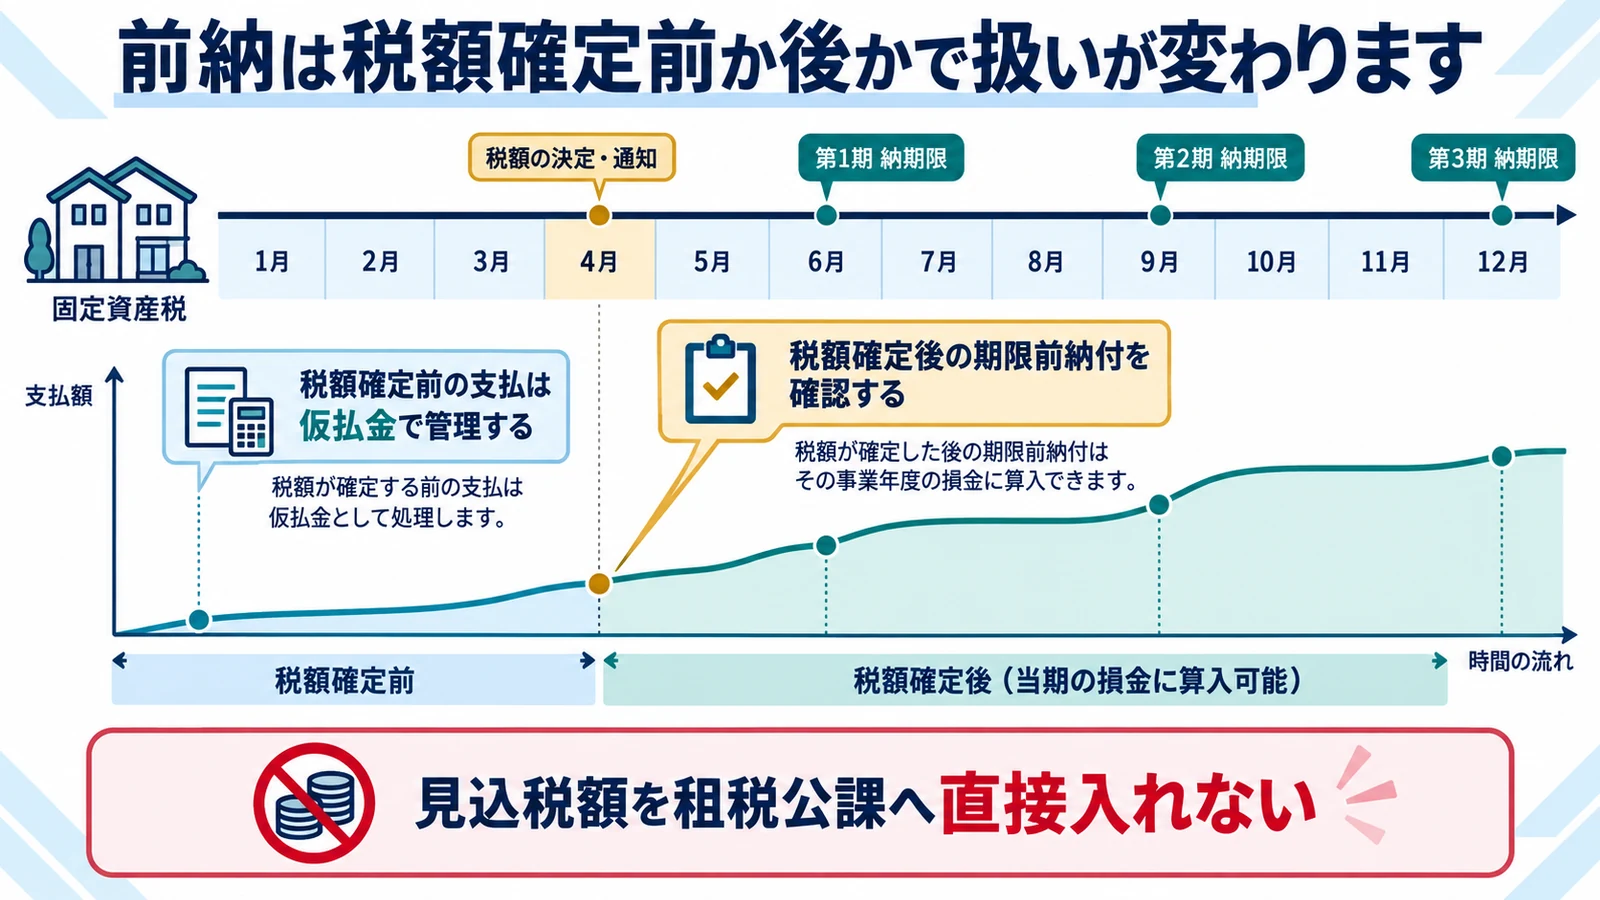
納期限前に税金を支払っても、税額がすでに確定しているかどうかで損金算入時期が変わります。単なる預け金と、確定債務の納付を区別します。
税額確定後の期限前納付を確認する
通知書交付後の支払かを見ます。 早く払えば必ず当期損金になるとは考えない
税額が確定した地方税を納期限前に納付した場合、国税庁の質疑応答では支払日の属する事業年度で損金算入する取扱いが示されています。対象税目と会計処理を確認して適用します。
税額確定前の支払は仮払金で管理する
債務が生じる前の資金移動です。 見込税額を租税公課へ直接入れない
自治体へ資金を納めても、税額がまだ確定していない場合は一時的な支払として扱います。後日税額が確定した時点で、採用する計上基準に従って租税公課へ振り替えます。
賦課課税方式による租税は、原則として賦課決定日の属する事業年度で損金算入し、継続処理により納期開始日または納付日を基準にする取扱いも示されています。
償却資産税の申告対象と、少額資産の法人税上の取扱いとの違いを確認できます。
不動産売買の固定資産税精算金は取得価額です
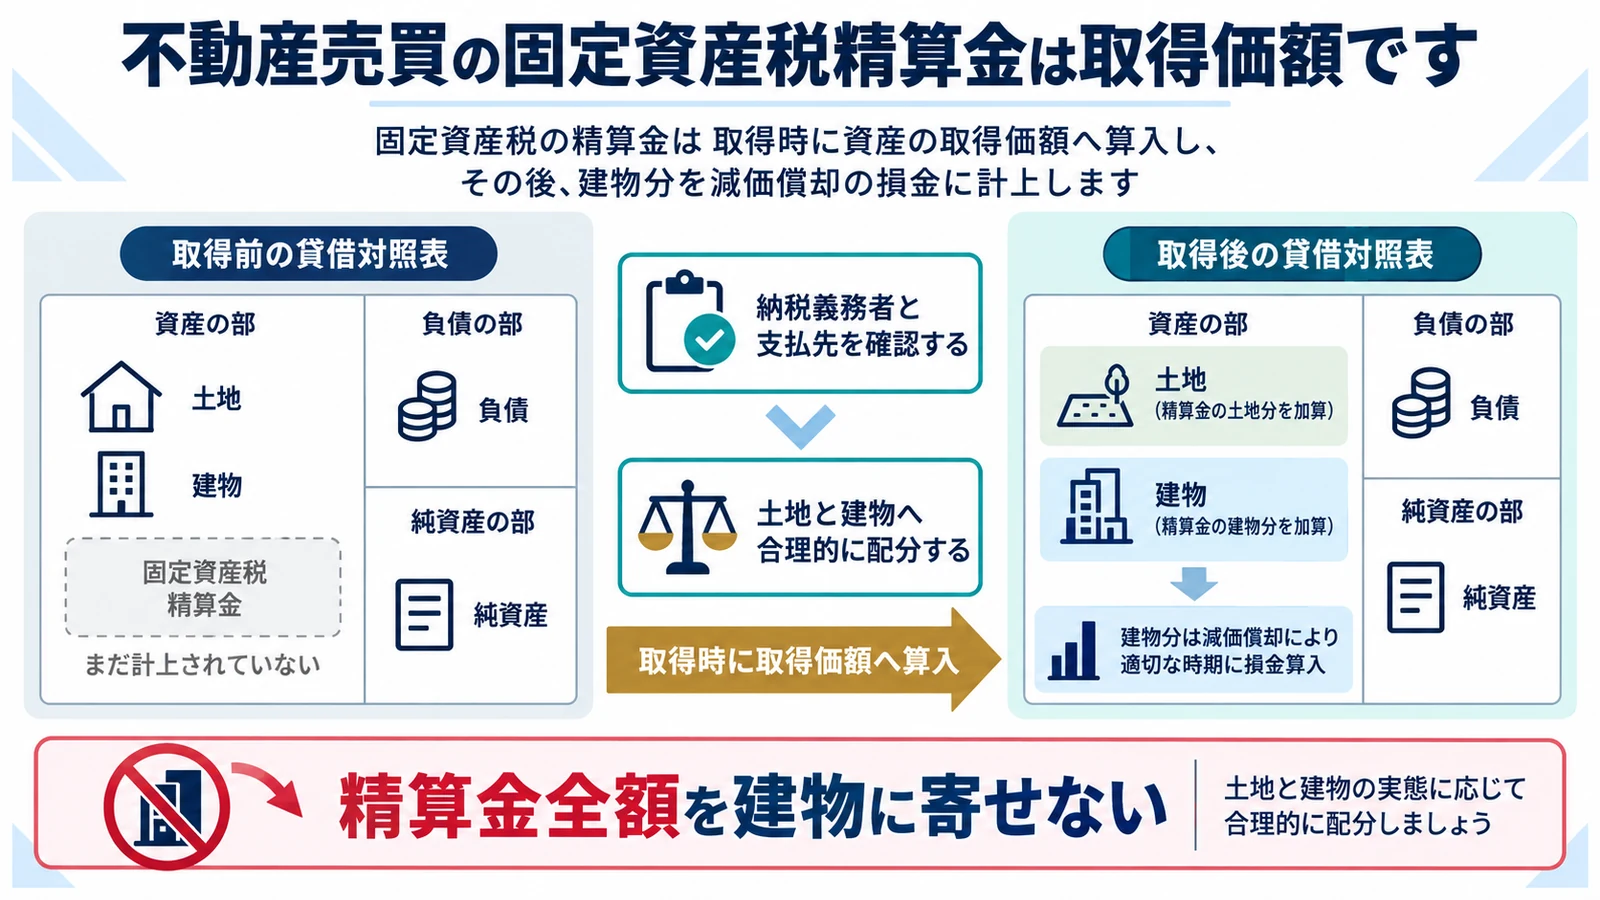
売買日以後の固定資産税相当額を買主が売主へ支払う精算金は、自治体へ納める固定資産税そのものではありません。買主側では不動産の取得価額に含めるのが基本です。
納税義務者と支払先を確認する
売主への精算と自治体納付を分けます。 精算金を租税公課として一時費用にしない
固定資産税の納税義務者は原則として1月1日時点の所有者です。売買契約で日割精算しても、買主が売主へ支払う金額は売買代金の一部として扱われ、土地・建物の取得価額へ配分します。
土地と建物へ合理的に配分する
減価償却への影響を確認します。 精算金全額を建物に寄せない
売買契約書や評価証明書を使い、土地と建物へ合理的に配分します。土地部分は減価償却できず、建物部分は取得価額として耐用年数にわたり償却します。消費税の課税区分も売買代金と合わせて確認します。
償却資産税は申告・通知・納付を別に管理します
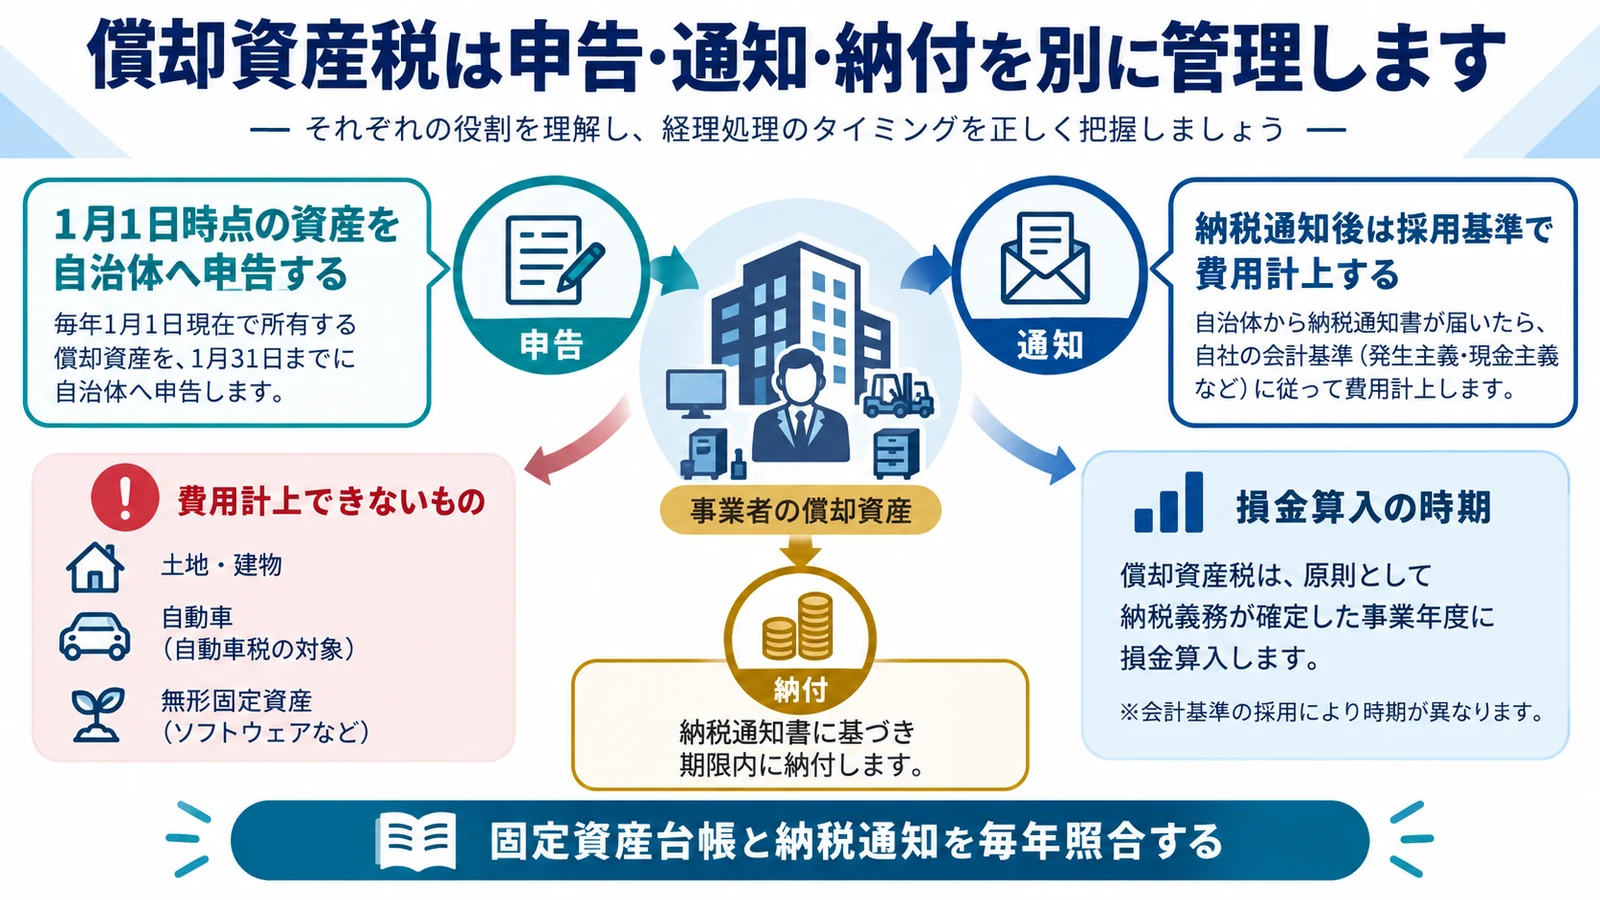
機械、備品、構築物などにかかる償却資産税も固定資産税の一種です。法人税で取得時に少額資産として損金算入しても、償却資産税の申告対象となる場合があります。
1月1日時点の資産を自治体へ申告する
会計上の残高だけで対象を決めません。 30万円未満の特例資産を申告から外さない
中小企業者等が少額減価償却資産の特例で一時損金算入した資産でも、償却資産税では申告対象となることがあります。一括償却資産など対象外となる資産との違いを確認します。
納税通知後は採用基準で費用計上する
法人税上の減価償却とは別処理です。 固定資産台帳と納税通知を毎年照合する
自治体の課税明細と会社の固定資産台帳を照合し、除却済み資産や所在地移転を確認します。償却資産税の年税額も、会社が選んだ賦課決定日・納期開始日・納付日の基準で処理します。
決算では通知書・台帳・納付履歴を照合します
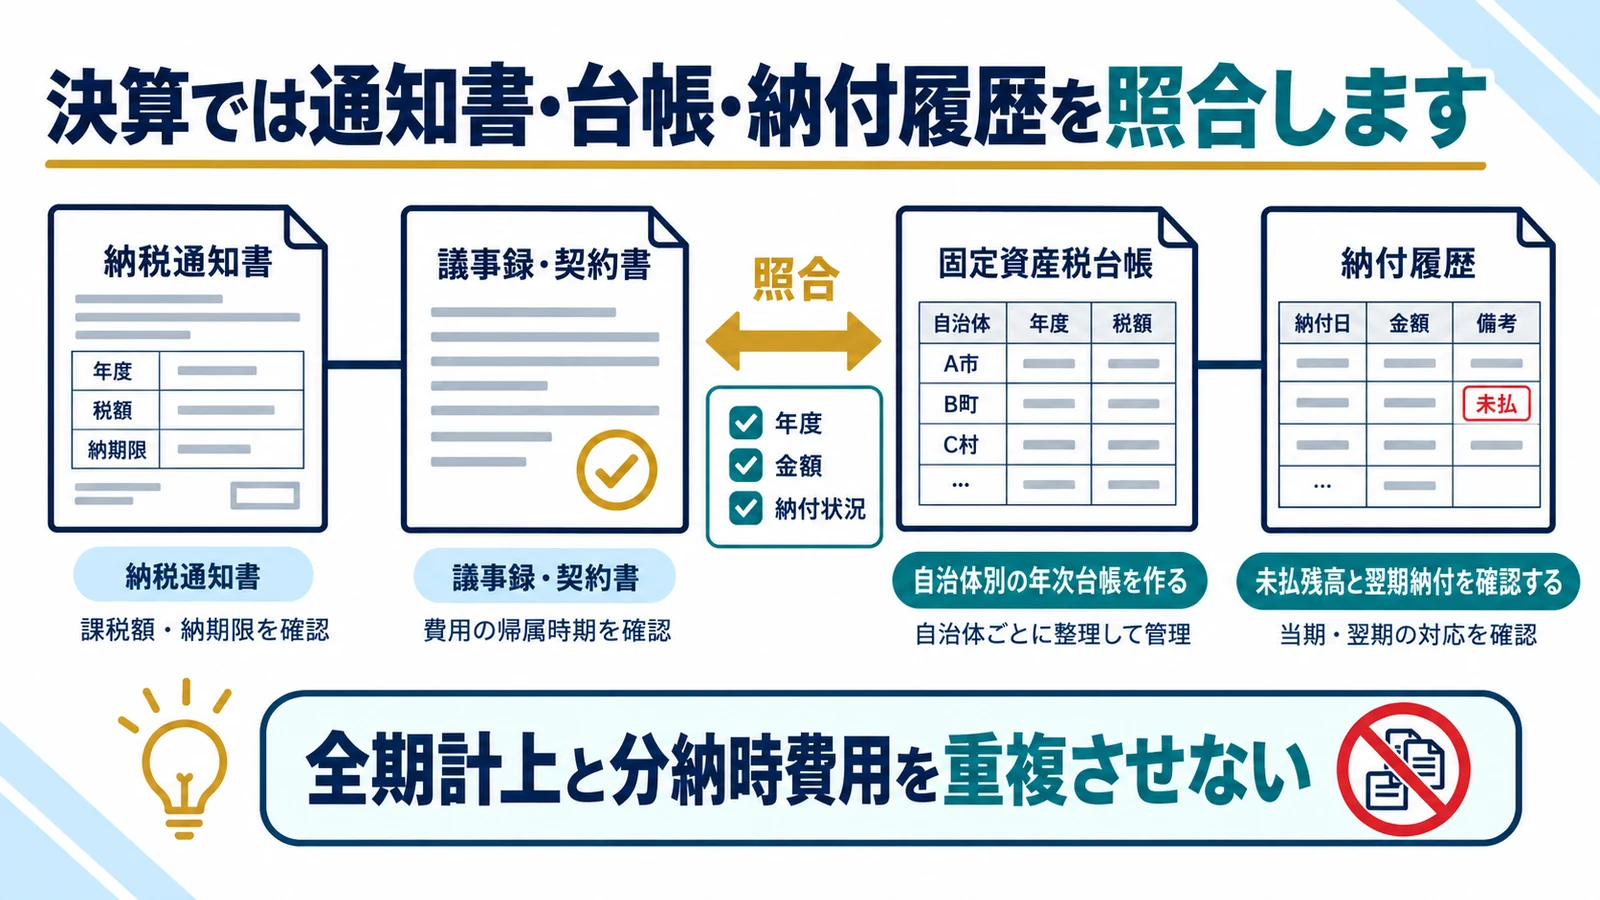
固定資産税の計上漏れや二重計上を防ぐには、自治体別の通知書と会計仕訳、銀行の納付履歴を一年単位で照合します。口座振替と納付書払いの混在にも注意します。
自治体別の年次台帳を作る
物件と期別税額を一覧化します。 複数物件の通知書を合算したままにしない
自治体、通知書番号、土地・家屋・償却資産、年税額、各納期、納付方法を記録します。売却や取得があった資産は精算金を別欄にし、租税公課と取得価額が混ざらないようにします。
未払残高と翌期納付を確認する
採用基準どおり消し込まれているか見ます。 全期計上と分納時費用を重複させない
賦課決定時に年税額を未払計上した会社は、分納時に未払税金等を減らします。納付日基準の会社は、通知時の未払計上を行いません。前年仕訳と台帳を照合し、同じ基準が続いていることを確認します。
賦課課税方式による租税は、原則として賦課決定日の属する事業年度で損金算入し、継続処理により納期開始日または納付日を基準にする取扱いも示されています。
償却資産税の申告対象と、少額資産の法人税上の取扱いとの違いを確認できます。
固定資産税 損金算入 時期でよくある質問
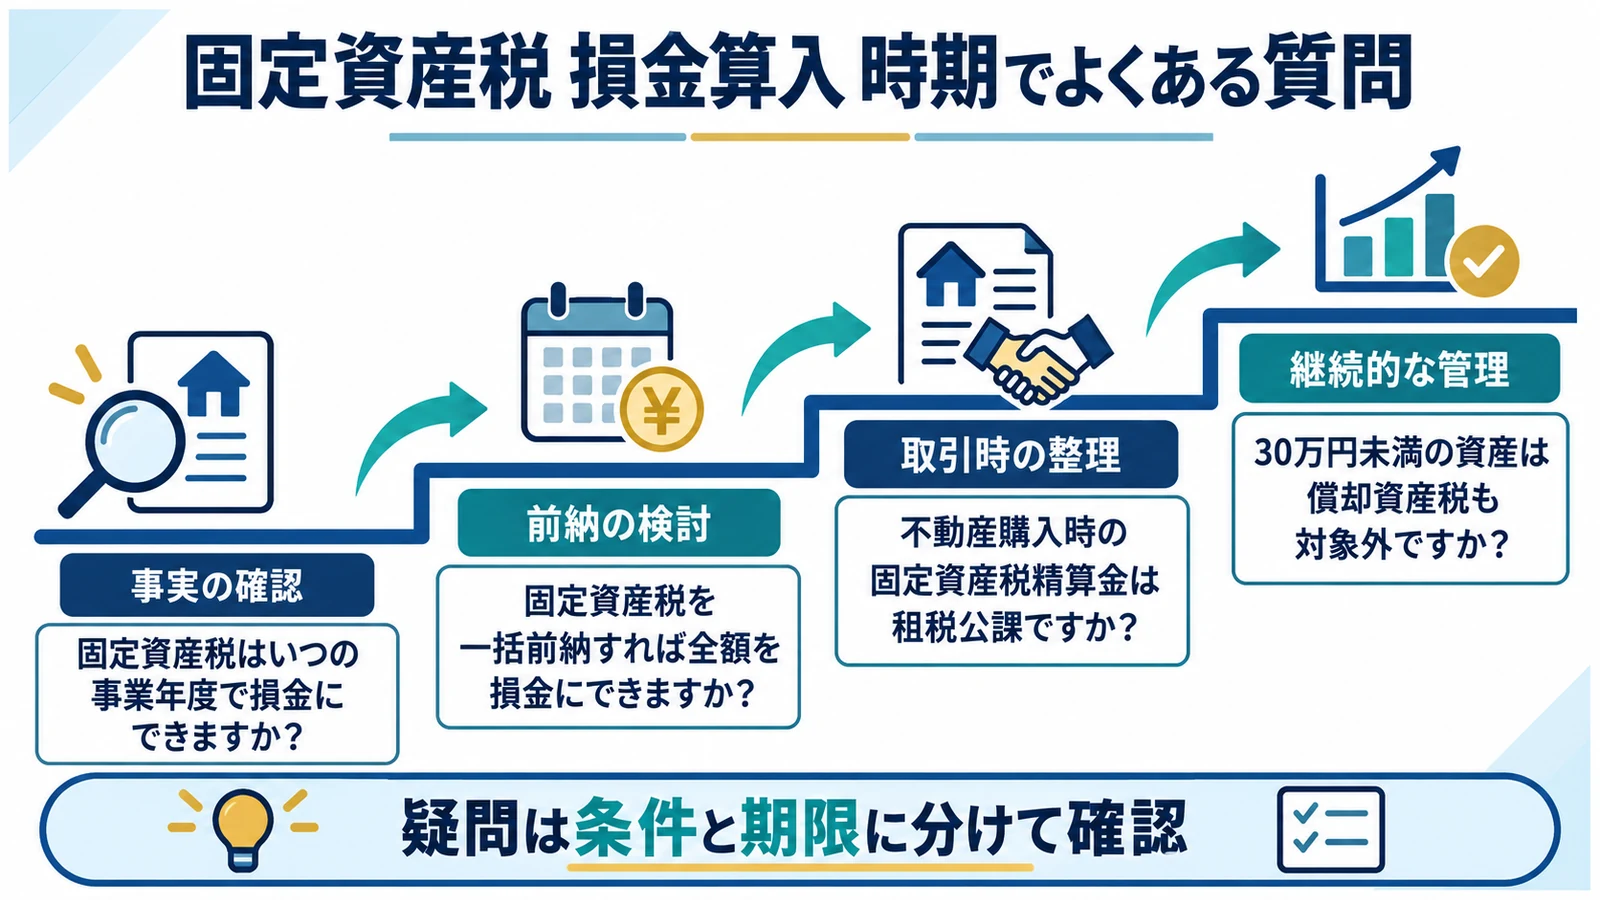
固定資産税はいつの事業年度で損金にできますか?
原則は賦課決定日の属する事業年度です。継続した会計処理により、納期開始日または実際の納付日の属する事業年度で損金算入する実務もあります。前年からの処理基準を確認してください。
固定資産税を一括前納すれば全額を損金にできますか?
税額が確定した後の期限前納付なら、支払日の属する事業年度で損金算入できる取扱いがあります。税額確定前の支払は一時的な仮払金となるため、支払時点を確認します。
不動産購入時の固定資産税精算金は租税公課ですか?
買主が売主へ支払う精算金は、自治体へ納める固定資産税ではなく、原則として不動産の取得価額に含めます。土地と建物へ合理的に配分してください。
30万円未満の資産は償却資産税も対象外ですか?
中小企業者等の少額減価償却資産の特例で法人税上は一時損金にしても、償却資産税では申告対象となる場合があります。一括償却資産などとの違いを確認してください。
税額確定後の期限前納付と、税額確定前の一時的な支払の損金算入時期が示されています。
賦課課税方式による租税は、原則として賦課決定日の属する事業年度で損金算入し、継続処理により納期開始日または納付日を基準にする取扱いも示されています。
