
法人の有価証券評価損は損金になる?著しい下落の要件を整理
法人が保有する有価証券の含み損は、会計で評価損を計上しただけでは税務上の損金になりません。上場株式など価格が公表される有価証券は価額の著しい低下、非上場株式は発行法人の資産状態の著しい悪化など、法令・通達上の事実と損金経理が必要です。単なる相場変動や業績悪化の見込みだけで判断しないことが重要です。
法人が保有する上場株式、非上場株式、債券等について、決算時の評価損を法人税上損金算入できるか判断する場面を扱います。売買目的有価証券の時価評価、実際の売却損、完全支配関係にある子会社株式等は別の制限があります。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 有価証券区分・保有目的・支配関係図
- 期末時価・下落率・決算後相場の推移
- 非上場発行会社の財務・資産査定・株価算定
- 損金経理仕訳・議事録・適用類型別の申告資料
有価証券評価損を損金にするには、対象有価証券の区分に応じて価額の著しい低下や発行法人の資産状態の著しい悪化などの事実があり、法人が損金経理で帳簿価額を減額する必要があります。上場株式では一般に期末時価が帳簿価額のおおむね50%相当額を下回り、近い将来の回復見込みがないかを合理的な根拠で判定します。
- 有価証券区分ごとに評価損要件を判定
- 著しい下落と回復可能性を期末資料で証明
- 非上場株式は発行会社の資産状態を分析
- 損金経理・銘柄別根拠・必要な申告書類を整備
評価損の検討は、まず売買目的、満期保有、その他、企業支配株式などの区分を確定します。上場株式は期末時価と帳簿価額の下落率、決算後の回復可能性を分析し、非上場株式は発行会社の資産状態と通常取引価額を算定します。
要件を満たす場合は、損金経理で帳簿価額を減額し、銘柄別明細や取締役会議事録を申告へつなぎます。再生計画等の一定の評定を根拠とする場合は、別表14(1)等の必要書類も確認します。翌期は減額後簿価を引き継ぎ、会計上の戻入れや実際の売却との税務差異を管理します。
有価証券の含み損は原則として損金にならない
法人税では資産評価損の損金算入が制限され、例外要件を満たす必要があります。
会計上の減損と税務要件を分ける
監査上の評価損計上が、そのまま法人税法上の損金を意味するわけではありません。 決算仕訳だけで損金算入しないでください。
判断の順序は、有価証券台帳、会計方針、保有目的、支配関係図を集め、対象となる事実を一つずつ特定する流れです。
有価証券区分を最初に確定する
実際の処理は、有価証券台帳、会計方針、保有目的、支配関係図と取引実態が一致しているかを確かめて決めます。
市場価格のあるもの、企業支配株式、非上場株式、売買目的などで判定基準が変わります。
上場株式は価額の著しい低下を数値で判定する
期末時価が帳簿価額から大幅に下がった事実を客観資料で示します。
50%相当額を下回るかを確認する
根拠は期末終値、取得単価、決算後相場、業績開示に残します。金額だけでなく、契約の目的と実行日も対応させます。
期末時価と一株当たり帳簿価額を同一単位で比較します。 50%下落だけで自動的に損金としないでください。
一時的下落か回復困難かを検討する
決算後の株価、業績、業界環境を使い、近い将来の回復可能性を合理的に評価します。
別の所得や税目へ影響する部分は、期末終値、取得単価、決算後相場、業績開示から切り分けて計算します。
法人の有価証券評価損は、一定の事実が生じ、損金経理で帳簿価額を減額した場合に限って損金算入が認められます。
非上場株式の発行法人の資産状態が著しく悪化した事実には、通達で具体的な判断事項が示されています。
非上場株式は発行法人の資産状態の著しい悪化を見る
市場価格がない株式は、発行会社の財務状態と株式価値の低下を二段階で確認します。
債務超過や純資産の大幅減少を分析する
発行会社決算、資産査定、事業計画、株価算定書を時系列にすると、取得時と売却時の扱いを混同せずに済みます。
取得後の事業損失、資産毀損、債務状況を決算書から把握します。 赤字決算一回だけで著しい悪化としないでください。
通常取引価額を合理的に算定する
例外の適用前に発行会社決算、資産査定、事業計画、株価算定書を読み直し、対象範囲を広げすぎないようにします。
純資産価額等を参酌し、期末に通常取引されると認められる価額を求めます。
企業支配株式には上場銘柄と異なる制限がある
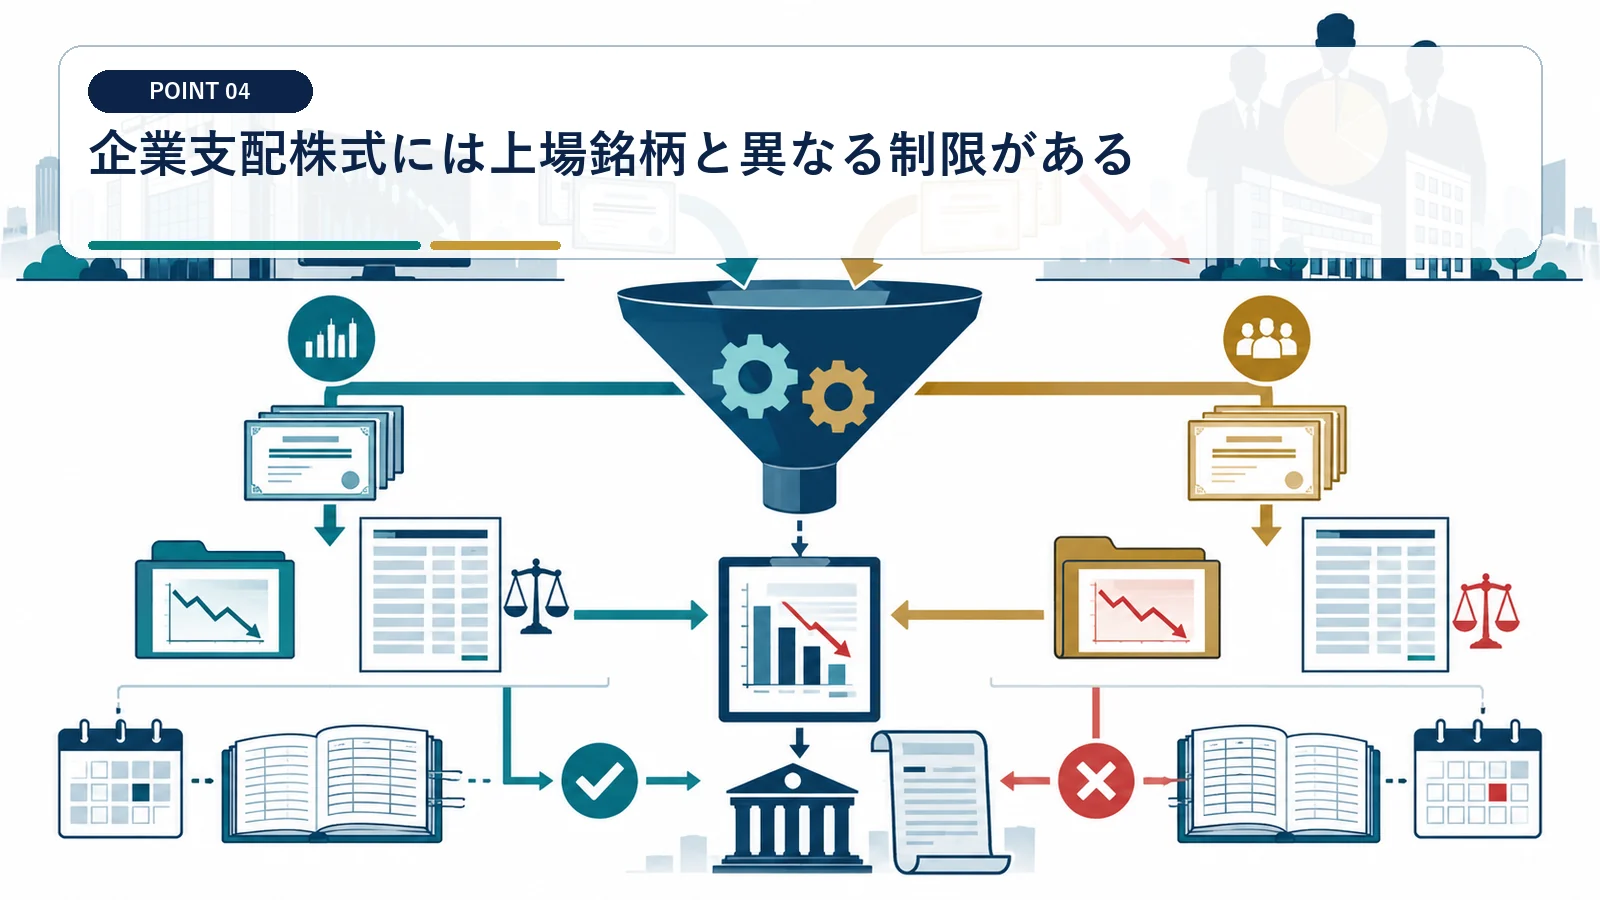
子会社・関係会社株式は、単なる市場価格下落だけで評価損を認めない場合があります。
企業支配株式該当を議決権関係から確認する
保有割合、役員派遣、支配目的、グループ関係を整理します。 上場している子会社株式へ一般基準をそのまま使わないでください。
計算過程は株主名簿、組織図、議決権計算、グループ通算資料へひも付け、後から同じ結論を再現できる形で保存します。
完全支配関係内の損金不算入を確認する
複数の資産が動く案件では、株主名簿、組織図、議決権計算、グループ通算資料を使って資産別の金額を確定します。
清算中子会社や通算グループ株式など、明示された除外を先に確認します。
損金経理で帳簿価額を実際に減額する
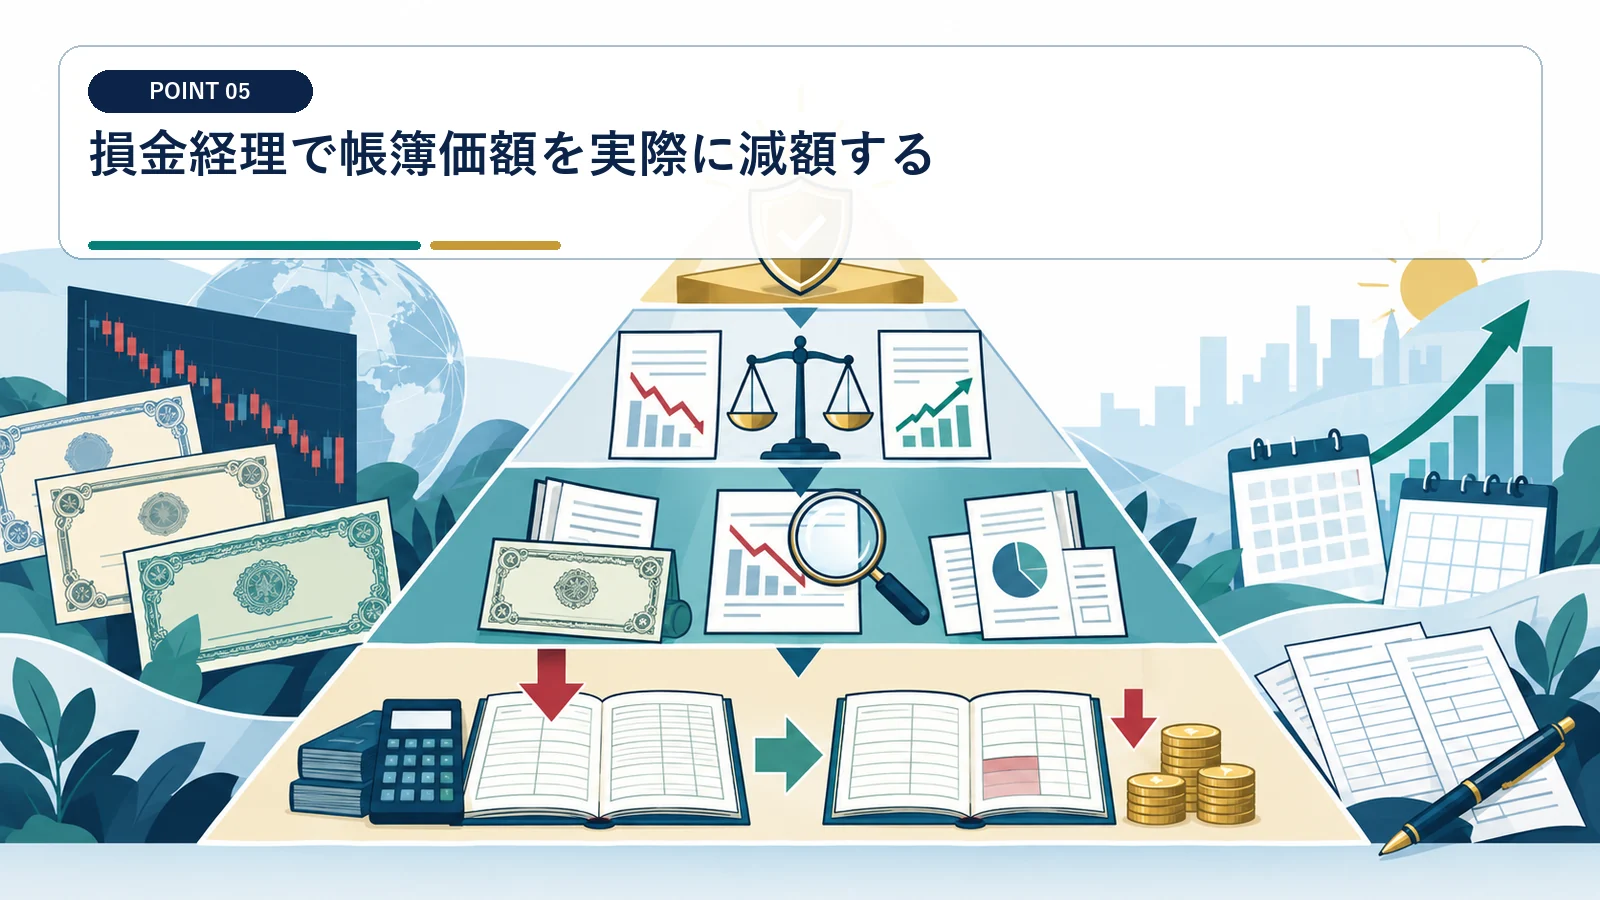
要件事実があっても、税務上必要な決算処理をしなければ適用できない場合があります。
評価損仕訳を確定決算へ反映する
その年の他の取引も含め、決算仕訳、評価計算、取締役会議事録、監査資料を同じ一覧で確認します。
銘柄、減額前簿価、期末価額、評価損額を取締役会資料と元帳へ残します。 申告調整だけで後から評価損を作らないでください。
損金算入限度額を超えない
帳簿価額と法令上の価額との差額など、認められる範囲で減額します。
同年の取引との合算順序もあるため、決算仕訳、評価計算、取締役会議事録、監査資料を年単位で集約します。
市場価格のある一定の有価証券は、価額が著しく低下して帳簿価額を下回ることが要件です。
市場有価証券等以外の株式価額は、発行法人の期末純資産価額等を参酌して算定します。
評価損資料と申告明細を適用類型ごとにつなぐ
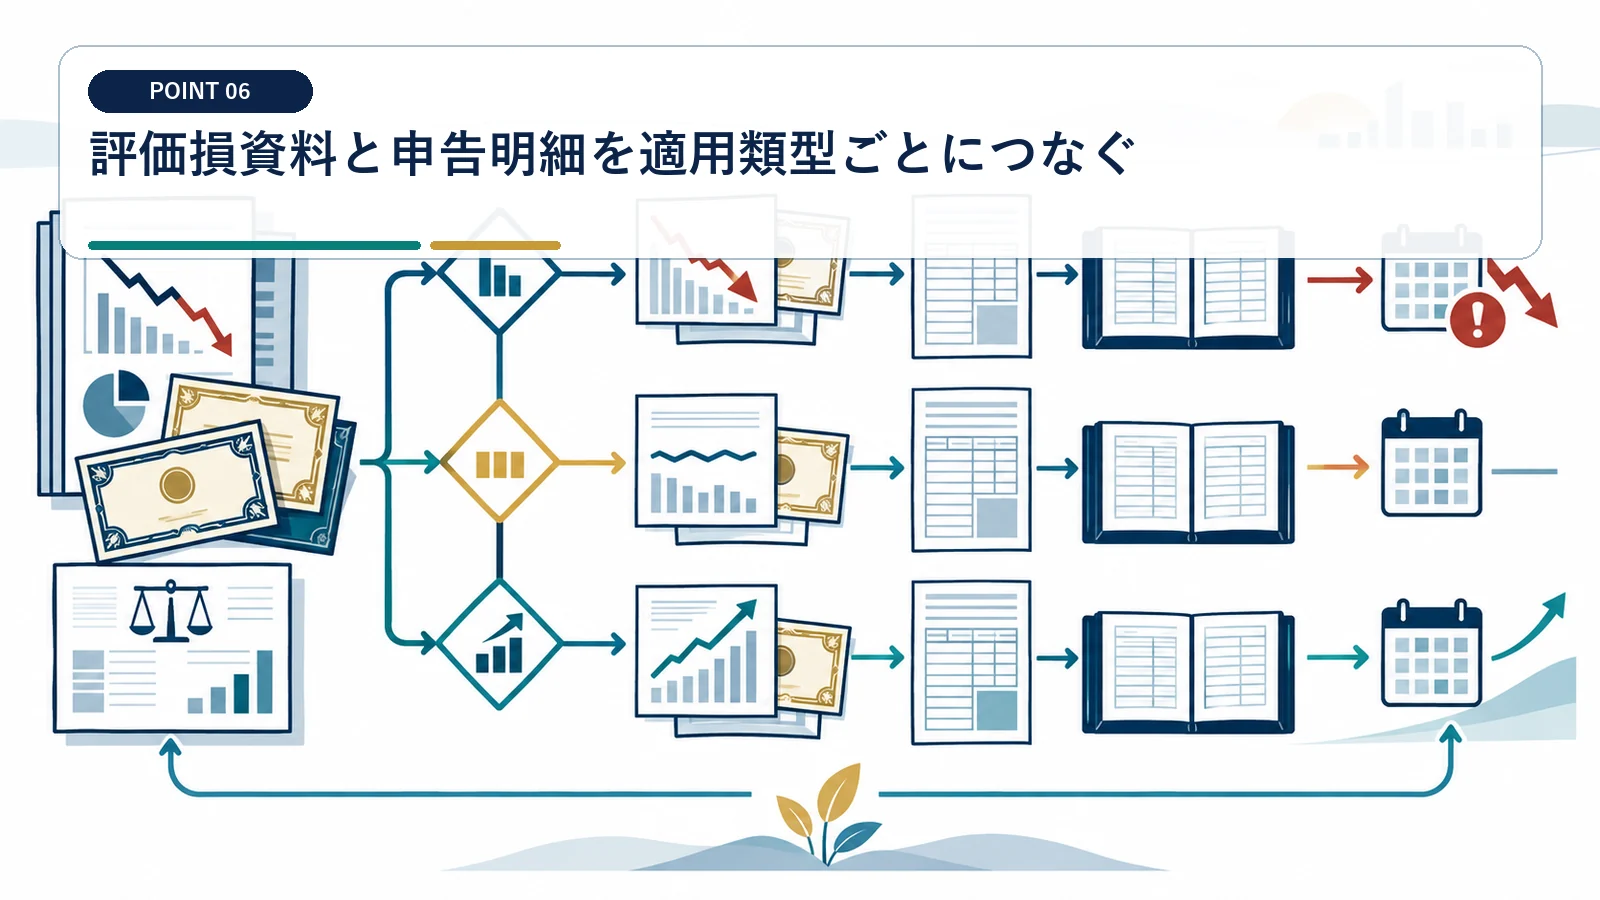
通常の著しい下落による評価損と、再生計画等による評定では申告書類の要件が同じではありません。
通常の評価損は銘柄別根拠を保存する
期末時価、発行会社の財務、回復可能性の検討、評価資料を銘柄別に保存し、通常の評価損と再生計画等の特例的な評定を分けて確認します。
有価証券種類、取得価額、帳簿価額、時価、下落率、回復可能性の検討を一覧にします。 通常評価損すべてに同じ添付要件があると扱わないでください。
再生計画等の評定は別表14(1)等を確認する
取引相手との価格合意とは別に、別表14(1)、法的手続通知、評価資料、申告チェックリストに基づく税務区分を残します。
再生計画認可等に基づく一定の評定では、別表14(1)の記載と評価損関係書類の添付要件を確認します。
翌期に回復しても評価損は自動的に洗い替えない
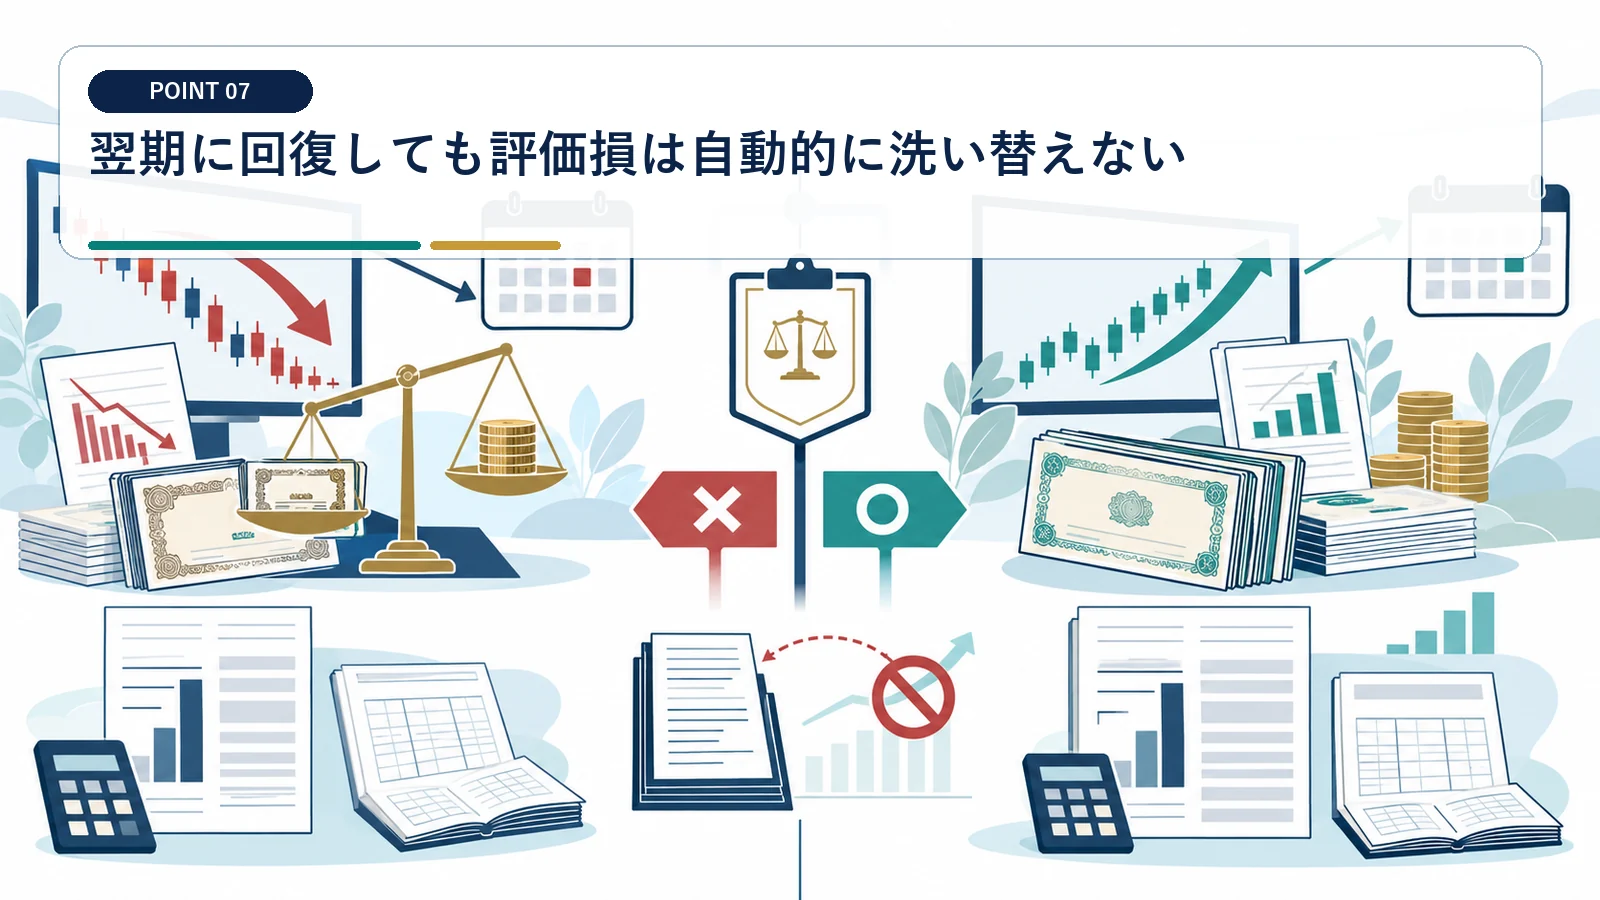
認められた評価損は、売買目的有価証券の時価評価とは異なる処理です。
減額後の税務簿価を引き継ぐ
翌期首台帳へ評価後簿価を移し、その後の売却原価へ反映します。 毎期自動的に元の簿価へ戻さないでください。
決算日または売却日時点の翌期首台帳、戻入仕訳、税効果計算、売却原価表を保存し、後日の事情と混ぜないことが大切です。
回復時の会計処理と税務差異を管理する
日付が年度をまたぐときは、翌期首台帳、戻入仕訳、税効果計算、売却原価表から権利や損益が確定した時点を特定します。
会計上の戻入れがある場合、法人税上の益金・申告調整を確認します。
評価損と実際の売却を税後で比較する
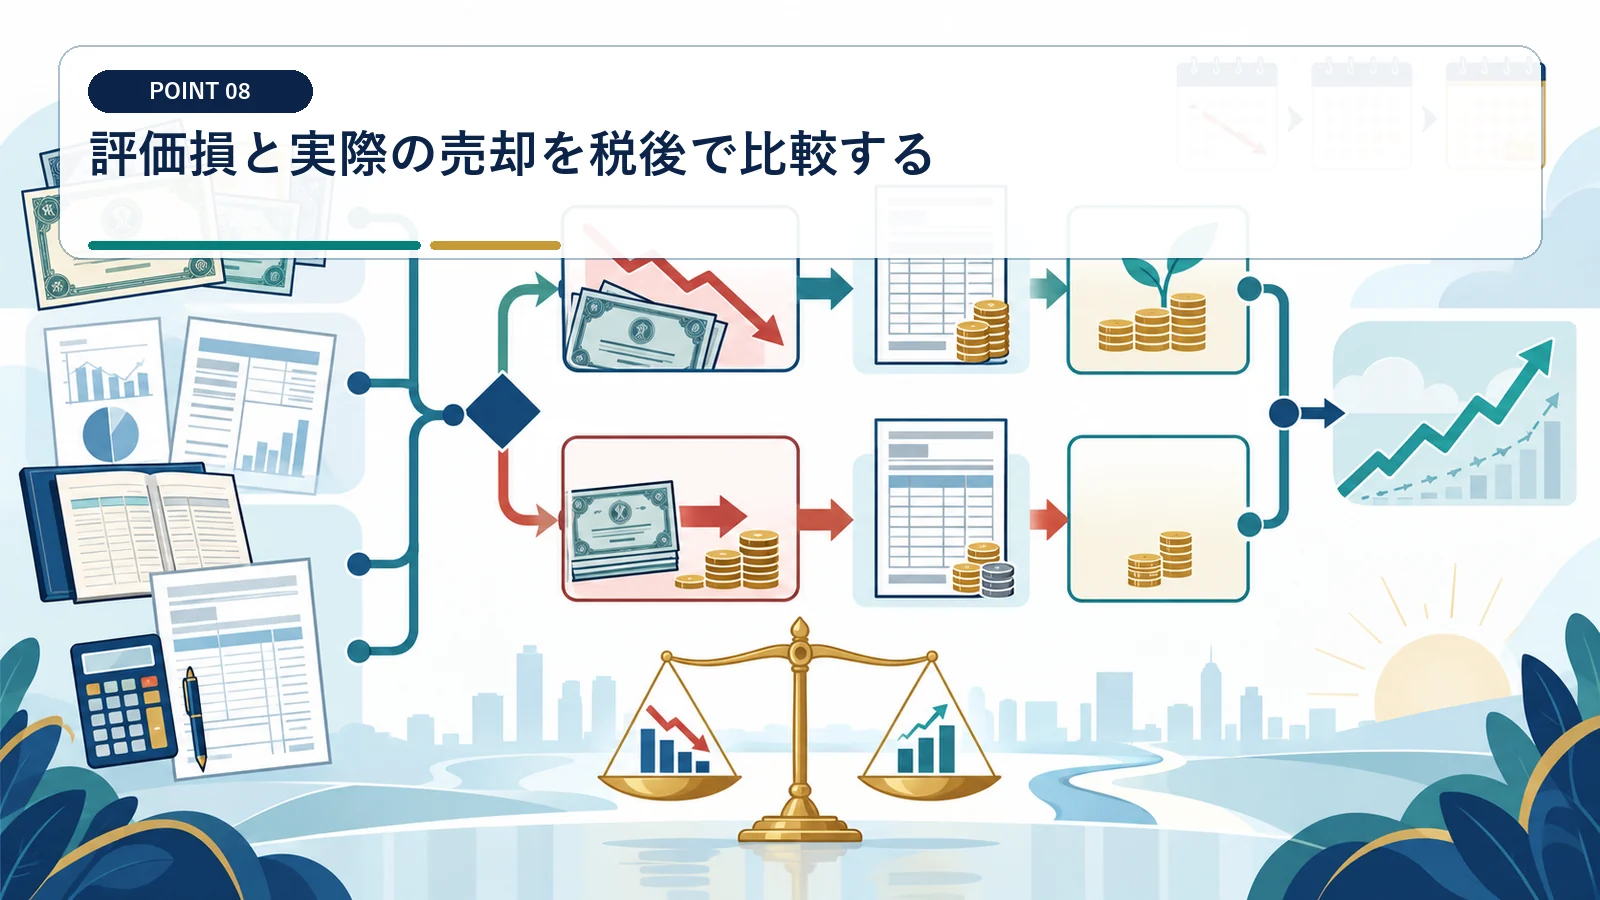
損金要件が不確実なら、保有継続と市場売却の経済効果を別々に検討します。
税務否認時の追加税額を見積もる
申告書の各金額は税額感応度、売却可能性、支配目的、決裁資料までさかのぼれるよう、索引を付けて保管します。
損金不算入、加算税、延滞税のリスクを決算判断へ反映します。 評価損を節税手段だけとして選ばないでください。
投資方針と支配目的を優先する
税務処理だけで子会社支援や長期投資の方針を変更せず、取締役会で理由を記録します。
最後に税額感応度、売却可能性、支配目的、決裁資料と元帳・申告書を突合し、二重計上や計上漏れを防ぎます。
非上場株式は、発行法人の資産状態の著しい悪化と価額の著しい低下を確認します。
企業支配株式に該当するかどうかで、市場価格下落に基づく評価損の扱いが変わります。
法人の有価証券評価損と損金算入で多い質問
株価が50%下がれば必ず損金ですか?
必ずではありません。著しい下落に加え、近い将来の回復可能性や企業支配株式該当などを確認します。
非上場子会社が赤字なら評価損を計上できますか?
単年度赤字だけでは足りません。資産状態の著しい悪化と株式価額の著しい低下を資料で立証します。
申告書で加算減算するだけでよいですか?
通常は損金経理により帳簿価額を減額することが要件です。確定決算の仕訳と明細を確認してください。
翌期に株価が戻ったら評価損を戻しますか?
税務上認められた評価損は原則として自動洗替えをしません。会計上の戻入れとの税務差異を管理します。
完全支配関係にある清算中子会社等の株式には、評価損の損金算入が認められない制限があります。
評価損を計上した場合、売買目的有価証券の時価評価と異なり翌期の洗替計算は不要です。
