節税対策– category –
GPUサーバー節税・即時償却・経営強化税制・少額減価償却資産など、法人向け節税対策の最新スキームを税理士監修で解説。決算直前でも間に合う節税スキームを中心に、税務調査リスクを抑えた合法的な節税方法をまとめています。
-
 一括評価金銭債権を売掛金の具体例から解説。対象・対象外と完全支配関係、実績率と現行法定繰入率、実質的に債権とみられない額、計算例、決算仕訳と別表十一の確認点を整理します。
-
資本的支出とは?耐用年数と減価償却・仕訳の考え方
資本的支出を法人向けに解説。修繕費・新規取得との違いから、追加分の耐用年数、償却方法と合算の条件、120万円の改良工事の仕訳と初年度償却まで整理し、税負担と支払資金の違いを確認します。 -
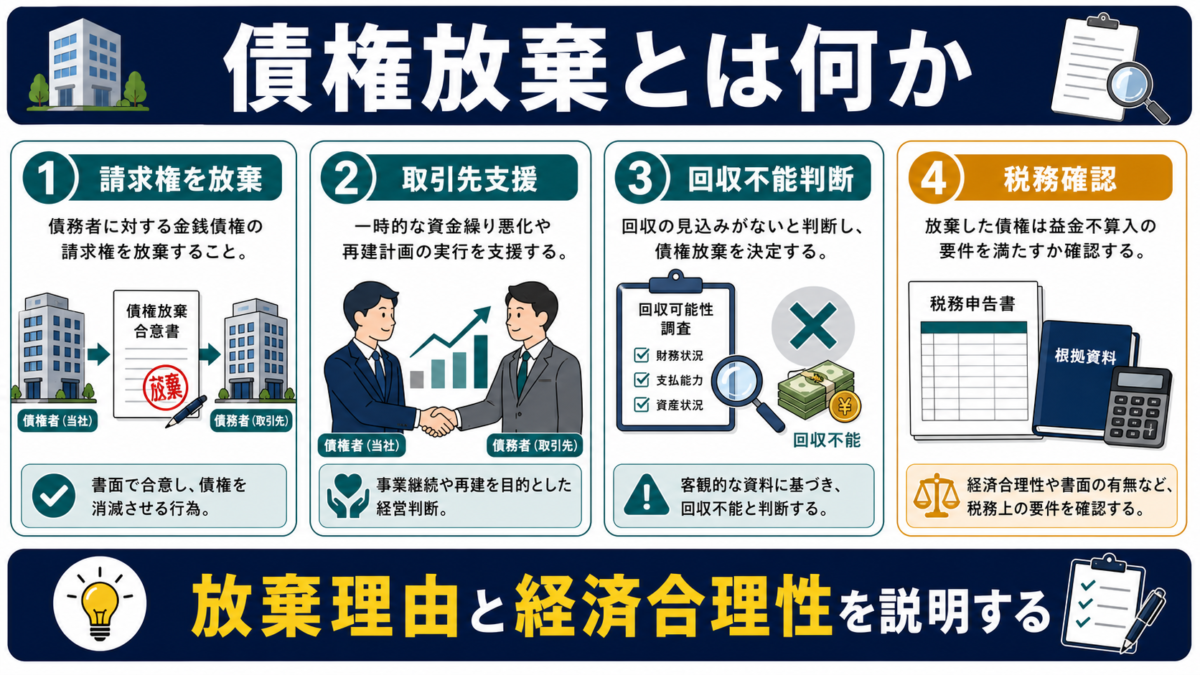
債権放棄とは?貸倒損失・寄附金との違いと税務上の注意点
債権放棄とは何か、貸倒損失として処理できる場合、寄附金と見られやすい場合、通知書・決議・経済合理性の残し方を整理します。 -
固定資産除却損を計上する前に、実際の廃棄と有姿除却、対象年度、税務簿価を確認。処分見込価額と撤去費の違い、写真や台帳の残し方、裁決事例と償却資産申告を法人向けに解説します。
-
不良債権処理を未回収売掛金の例から解説。回収方法、会計の仕訳、貸倒引当金と貸倒損失の税務条件、消費税、決算前に残す資料と翌期の対応を整理します。
-
固定資産除却損とは?仕訳と計算方法・有姿除却の要件
固定資産除却損の意味と計上時期を、簿価50万円の機械の例から解説。有姿除却やソフトウェアの条件、計算方法、直接法・間接法の仕訳、処分費用と消費税、残す書類と節税効果を法人向けに整理します。 -
少額減価償却資産の年300万円上限は1資産40万円未満の基準と別に判定します。2026年改正、短期年度の按分、315万円の購入例、超過時の通常償却・一括償却、償却資産税、仕訳と申告書類を法人向けに整理します。
-
役員社宅の自己負担額は家賃の一律割合では決まりません。小規模・借り上げ・豪華社宅の計算、家賃20万円の例、2026年10月の社会保険改定、敷金や管理費の扱い、法人契約と毎月徴収の手順を整理します。
-
役員報酬の最適化は会社に残す資金と本人の手取りを分けて考えることが基本です。支給と変更のルール、法人税・所得税・社会保険料の違い、2026年分の控除、二案の比較例、家族への報酬や退職金の注意点を解説します。