
役員報酬の最適化で節税するには?会社の資金と手取りの決め方
- 公開日
- リライト日
「来期は利益が増えそうだから、役員報酬を上げようか」。そう思って調べると、月額や年収の「得な金額」がいくつも出てきます。でも、その額に合わせて会社の支払いが苦しくなったり、自分の生活費が足りなくなったりしたら、節税できても困ります。
役員報酬は、会社に残す資金と自分に必要な手取りを分けてから決めます。その二つを満たす候補をつくり、会社と本人の税金、双方の社会保険料を同じ条件で比べる。これが、無理のない最適化の出発点です。
金額を決める前に、変更できる時期も確認しましょう。利益が出たからといって、期中に自由に増やせるわけではありません。まずお金の行き先を整理し、支給のルールを押さえた後に、二つの案を比べていきます。
この記事でわかること
- 会社の資金と本人の手取りを分ける考え方
- 役員報酬と賞与を損金にするためのルール
- 法人税・所得税・社会保険料の比べ方
- 翌期の報酬を決める前にそろえる資料
役員報酬の最適化は会社と個人の負担で考える
報酬を増やすか減らすかだけで考えると、会社か本人の片方しか見えなくなります。最初に確認したいのは、「そのお金を誰が使う必要があるか」です。
報酬を増やすと会社の所得と本人の所得が変わる
役員報酬が損金の要件を満たせば、会社の法人税を計算するうえで経費になります。報酬を増やすと、会社の税金を計算するもとになる所得は減ります。
一方、受け取る本人には給与としての収入が増えます。所得税や住民税、社会保険料も変わります。会社の税金だけが減ったからといって、会社と本人を合わせた負担も減るとは限りません。
反対に、報酬を下げれば本人の負担が軽くなる場合がありますが、会社に残る利益は増えます。会社の税額と本人の手取りを、必ず一組で比べましょう。
会社の資金と社長の手取りを分ける
会社に残したお金は、社長個人の財布に入ったお金ではありません。仕入れ、従業員の給与、借入金の返済などに使う会社の資金です。個人へ移すには、給与や配当など別の手続きと税務上の扱いがあります。
「会社と個人に残る合計」が多くても、会社側のお金が足りなければ、支払いに困ります。逆に、会社に多く残して本人の生活費が足りなくなることもあります。合計だけでなく、どちらにいくら残るかを見ることが大切です。
生活費と本業の支払いに必要な額を先に決める
本人側では、住居費、家族の生活費、個人の借入返済などを整理します。会社側では、利益が少ない月の支払い、納税、設備更新に備える資金を見積もります。
この二つを先に決めると、報酬の候補を絞りやすくなります。売上の何%と一律に決めるより、支払いの予定から考えるほうが実態に合います。融資や個人の住宅ローンを予定している場合も、税金だけで額を決めず、必要な所得や会社の財務内容を確認してください。
役員報酬を損金にする支給と変更のルール
必要な資金が見えても、思いついた月から自由に変更することはできません。ここでいう「損金」は、法人税を計算する際に差し引ける経費のことです。会社が払ったお金のすべてが損金になるわけではありません。
定期同額給与の通常改定は原則期首3か月以内
毎月の役員報酬で基本となるのが、一定の時期に同じ額を払う「定期同額給与」です。通常の改定は、原則として事業年度が始まってから3か月以内に行います。
国税庁は通常改定の時期を、次のように示しています。
「その事業年度開始の日の属する会計期間開始の日から3か月」
職務が大きく変わった場合や、経営状況が著しく悪化して減額する場合などには、別の扱いがあります。ただし、単なる予算未達や一時的な資金繰りの都合だけで、業績悪化の例外を使えるわけではありません。
「来月から下げればよい」と処理する前に、改定理由、時期、決議内容を税理士へ確認しましょう。期首の検討を逃さないため、決算前から翌期の見込みを用意しておくと進めやすくなります。
役員賞与は事前の決定と届出を確認
役員への賞与では、あらかじめ支給日と金額を定める「事前確定届出給与」が選択肢になります。利益が出た後に賞与額を自由に決める仕組みではありません。届出と実際の支給が合っているかが重要です。
原則の届出期限は、支給を決めた日から1か月を経過する日と、期首から4か月を経過する日の、早いほうです。職務を始める日が決定日より先なら、その開始日を起点にします。新設法人には設立日から2か月という別の期限があり、変更などにも個別の扱いがあります。
期限の数え方に迷う場合は、決議日、職務開始日、期首、設立日を並べて確認してください。税務の届出と、社会保険の賞与に関する届出も別の手続きです。
高すぎる報酬や期中の自由な増減に注意
役員給与には、定期同額給与、事前確定届出給与、一定の業績連動給与などの区分があります。自社がどの要件を満たすかを確認したうえで支給します。条件を満たしていても、不相当に高額な部分は損金になりません。
同業の相場は参考になりますが、それだけで適正額が決まるわけではありません。担当する仕事、会社の規模、支給の実態、決議の記録を合わせて説明できるようにします。節税のために額だけを動かすと、会社の経費にならない支払いを増やしかねません。
法人税と所得税の境目を役員報酬額と混同しない
支給のルールを押さえたら、税金の比較へ進みます。検索でよく見かける「800万円」「900万円」は、同じ種類の金額ではありません。
法人所得800万円と役員の年収は別の金額
法人税の軽減税率に出てくる年800万円は、会社の所得のうち一定の範囲を指します。役員の年収を800万円にすると得、という意味ではありません。
国税庁の法人税率の案内には、資本金や大法人による支配、適用除外、所得の規模などに応じた区分があります。会社の規模だけで一律に判断せず、自社にどの税率が適用されるかを確認します。
また、会社の税負担には法人税以外の税も関わります。役員報酬を変えたときの差額は、自社の条件で計算してください。「会社の税率は一律30%」と置いた簡易表を、そのまま最終判断に使うのは避けましょう。
所得税の900万円は控除後の課税所得
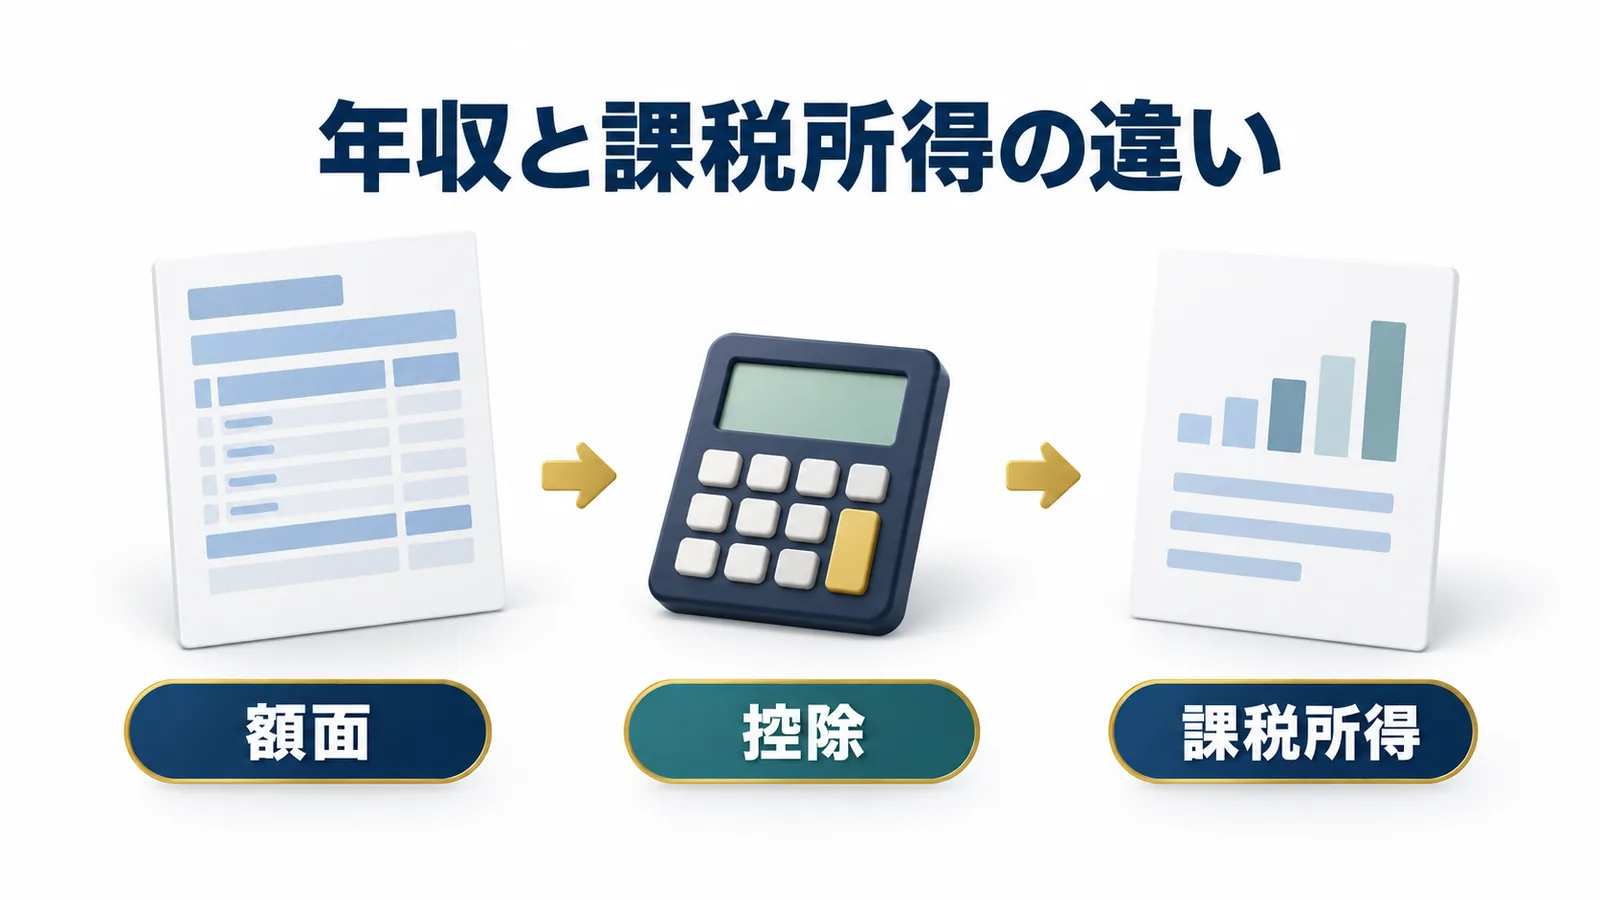
本人の所得税は、額面の年収そのものへ税率を掛ける計算ではありません。給与所得控除を差し引き、さらに社会保険料控除や基礎控除などを考慮した「課税所得」で税率の区分を見ます。
所得税の税率表にある900万円は、この課税所得の境目です。額面年収900万円と取り違えないでください。区分を超えたら収入全体に次の税率が掛かる、という計算でもありません。
まず、年収から給与所得控除を差し引く。その後、本人に使える控除を確認する。この順で見ると、同じ役員報酬でも、家族の状況やほかの所得によって税額が変わる理由がわかります。住民税は所得税と別に計算します。
2026年分の控除で手取りを計算する
試算表を使う場合は、年度を確認しましょう。2026年分・2027年分は、給与所得控除の最低額が74万円となる区分があります。すべての年収から一律に74万円を引くわけではなく、給与収入に応じた計算が必要です。
基礎控除も本人の合計所得によって異なります。これらの改正には2026年12月1日の施行と、その年分への適用があるため、月々の源泉徴収額だけで年間の最終税額を判断しないでください。
現行の給与所得控除と基礎控除をもとに計算します。古い「所得税がかからない年収」の情報を、社会保険料も含めた負担ゼロの基準へ広げないようにしましょう。
役員報酬と賞与の社会保険料を別に確認
税金の試算ができても、それだけでは手取りと会社負担はわかりません。次に、毎月の報酬と賞与の社会保険料を確認します。
会社負担と本人負担を両方計算
本人の給与明細から引かれる額だけでなく、会社が負担する額も比較します。本人の手取りが増えても、会社の負担が増える案なら、会社側の資金を再確認する必要があります。
健康保険は保険者や都道府県、年齢などで条件が変わります。介護保険や2026年度からの子ども・子育て支援金の対象も確認してください。会社だけが負担する拠出金まで、本人から引かれる額と混ぜないことが大切です。
報酬を変更した月から、保険料が必ず同じように変わるとは限りません。定時決定や随時改定など、標準報酬月額を決める手続きがあります。加入が必要な人の保険を、節税のために自由に外すこともできません。
厚生年金の月額上限は年収780万円の壁ではない
現行の厚生年金では、保険料計算に使う標準報酬月額の上限が65万円です。これは報酬の区分と月額の話であり、「年収780万円を超えたら社会保険料がすべて増えない」という意味ではありません。
健康保険の標準報酬月額の上限は別で、139万円です。二つを分けて確認しましょう。賞与も月額とは別に計算します。
厚生年金の月額上限は、2027年9月に68万円、2028年9月に71万円、2029年9月に75万円へ段階的に引き上げられる改正が決まっています。翌期以降の計画では、現在の上限がずっと続く前提にしないようにします。
賞与の上限と将来の給付も比較
厚生年金の賞与の上限は、同じ月に支給する分を合計して150万円です。健康保険では、年度の累計で573万円という別の上限を使います。支給を分ければ毎回同じ上限を使える、と考えないでください。
確認先は日本年金機構の賞与支払手続きです。賞与を利用して保険料に差が出るとしても、税務の支給条件や会社の資金負担を満たす必要があります。
保険料の額は、将来の年金や給付にも関わります。目先の負担だけで決めず、税理士や社会保険労務士と、本人の年齢、加入先、支給時期をそろえて確認しましょう。
役員報酬の二案を同じ前提でシミュレーション
ここまで確認したら、実際に二つの候補を並べてみましょう。最初から「最も得な額」を一つに決めるより、必要な資金を満たすかを比べるほうが進めやすくなります。
報酬と会社負担の保険料を引く前の利益をそろえる
次は比較の順番を示すための仮の例です。12か月の事業年度、賞与なし、対象役員は1人。変更する役員報酬と、その会社負担の社会保険料を引く前の利益を1,000万円と置きます。売上1,000万円という意味ではありません。
| 比べる項目 | 月40万円の案 | 月60万円の案 |
|---|---|---|
| 年間の額面報酬 | 480万円 | 720万円 |
| 報酬を引いた単純差額 | 520万円 | 280万円 |
| これから計算するもの | 会社の社会保険料・税金と本人の税・保険料 | 会社の社会保険料・税金と本人の税・保険料 |
520万円と280万円は、報酬を引いた後で、会社負担の社会保険料と税金を引く前の単純な差額です。会社に残る現金、最終的な課税所得、本人の手取りを示す数字ではありません。
額面だけでなく税と保険料を差し引いて比べる
この二案に、自社の法人税などと会社負担の社会保険料を反映します。本人側には、所得税、住民税、本人負担の保険料を反映します。そこで初めて、会社の負担と本人の手取りの比較ができます。
年齢、加入する保険、ほかの所得、控除、計算年度を同じ前提にそろえてください。早見表やExcelの試算を使う場合も、会社側の保険料が抜けていないか、古い控除を使っていないかを確認します。額面の差を、そのまま使えるお金の差にしてはいけません。
必要な会社資金と生活費を満たす案を選ぶ
最初に整理した生活費と、会社の支払いへ戻りましょう。本人の手取りが生活に足りるか。会社に必要な資金を残せるか。この両方を満たす案が検討の対象です。
年間の利益見込みだけでなく、利益が少ない月にも固定の報酬を払い続けられるかを見ます。税負担の差が小さいなら、資金に余裕を持てる案のほうが会社に合う場合もあります。最終額は、翌期の業績見込みと支給ルールを合わせて決めてください。
家族への報酬や退職金を使う前の確認事項
二案を比べても、会社と家計の両方に合わないことがあります。その場合は、報酬だけを無理に動かさず、別の制度や支出の必要性を確認します。
家族への報酬は仕事の実態と金額を確認
家族に報酬を分ければ自動的に節税できる、というものではありません。実際にどんな仕事をしているか、その仕事に見合う金額かを確認します。役員なら役員給与の要件も必要です。
名義だけの支給や、不相当に高い報酬は避けましょう。家族の税金や社会保険の扱いも別に確認が必要です。仕事の記録と支給の根拠を用意せず、額だけを分散する方法にはしないでください。
役員退職金は勤続年数と適正額で扱いが変わる
役員退職金は、退職時に受け取るお金として報酬と別の計算があります。ただし、役員等の勤続年数が5年以下の場合は、対象となる退職所得について2分の1にする扱いを使えません。
会社側でも、不相当に高額な部分が損金になるわけではありません。最終月の報酬や一定の倍率だけで、安全な額を決めることはできません。実際の退職、勤続年数、職務、会社の状況をもとに確認します。
詳しい税務上の扱いは、国税庁の役員の退職金と退職金を受け取ったときで確認できます。退職の時期が未定なら、今期の報酬を決める話と分けて検討しましょう。
報酬だけで足りない節税策は別の条件で比較
役員社宅は、役員から賃貸料相当額を受け取るなどの条件で、給与課税の扱いが変わります。会社が家賃を払えば全額が自由に非課税になるわけではありません。国税庁の役員社宅の案内をもとに、自社の条件を確認します。
社宅を検討する場合は、役員社宅の家賃設定と注意点も参考になります。物件の種類や契約を確認する話として、毎月の報酬額とは分けて考えましょう。
旅費、共済、設備投資なども、それぞれ目的と要件が違います。将来の課税、資金が使えなくなる期間、商品のリスクまで含めて比べてください。使わない設備や不要な支出を増やせば、税金が減っても手元資金は失われます。
報酬を決めた後に会社へ利益が残る見込みなら、法人の減価償却と節税も参考になります。購入時にすべてを経費にできるとは限らず、購入前の税務確認と、本業に残す資金の確認が必要です。
相談前には、決算月、翌期の利益見込み、現在の報酬と賞与、決議・届出の資料をそろえます。本人に必要な生活費と、会社に残したい資金も添えてください。こうした材料があると、報酬額の比較と、会社に合うほかの節税策の検討をつなげやすくなります。
役員報酬の最適化と節税に関するよくある質問
役員報酬はいくらにすると一番得ですか?
一律の月額や年収はありません。会社の利益、本人の控除、社会保険、必要な会社資金と生活費によって変わります。支給のルールを満たす候補を二つ以上つくり、会社と本人の負担を同じ条件で比べてください。
月80万円の役員報酬なら手取りはいくらですか?
月額だけでは確定できません。年齢、加入する健康保険、扶養などの控除、ほかの所得、計算年度で変わります。住民税も別に確認が必要です。年収に換算した額へ一律の割合を掛けず、本人の条件で試算しましょう。
役員報酬は期中でも変更できますか?
定期同額給与の通常改定は原則として期首3か月以内です。職務の重大な変更や、著しい業績悪化による減額などには別の扱いがあります。単なる予算未達や一時的な資金繰りだけで判断せず、理由と決議内容を税理士に確認してください。
役員賞与にすると社会保険料はなくなりますか?
なくなるわけではありません。毎月の報酬と賞与は別に計算し、厚生年金と健康保険では上限も違います。会社と本人の負担、将来の給付、事前確定届出給与の条件、支給時の資金を合わせて確認しましょう。
役員報酬に所得税がかからない年収はありますか?
給与所得控除や本人の控除、ほかの所得で変わるため一律には決まりません。2026年分の現行制度で計算してください。所得税が生じない場合でも、住民税や社会保険料まで負担ゼロになるとは限りません。
会社員としての給与もある場合はどう計算しますか?
複数の勤務先から給与を受け取る場合は、給与収入を合わせて給与所得控除を計算します。役員報酬だけを切り離して手取りを判断せず、ほかの所得、控除、必要な申告と社会保険の扱いも確認してください。
図を拡大表示
原寸の図です。上下左右にスクロールしてご覧ください。