
固定資産除却損はいつ計上する?決算前の判断と有姿除却の証拠
- 公開日
- リライト日
倉庫に、もう動かしていない機械が残っている。固定資産台帳にも残高があるけれど、今期の決算で損失にできるのか。処分費がかかるため、現物を残したまま整理したい場合もあるでしょう。
固定資産除却損を計上する前に確かめるのは、何をいつ廃棄したか、または現物を残しても除却できる事情があるかです。「使っていない」「捨てると決めた」という理由だけで、当期の税務上の費用にできるとは限りません。
現物と台帳を照合し、計上する年度、残高、処分の記録を順に確認しましょう。除却損は資産を失った損失であり、その金額がそのまま税金の還付や現金収入になるわけではありません。
この記事でわかること
- 実際の廃棄と有姿除却の条件と計上年度
- 税務簿価と処分見込価額と証拠のつなぎ方
- 仕訳と税額差と会社に残す資金の違い
決算で固定資産を外す前に現物を確認
実際に廃棄した資産と残っている資産
固定資産の除却とは、使わなくなった資産を帳簿から外す処理です。一方、廃棄は物を捨てる行為です。帳簿の処理と物の処分は意味が異なり、現物が残っていても除却を検討できる場合があります。
最初に固定資産台帳を持って現場を確認し、資産番号、所有者、置き場所、使用状況を突き合わせます。機械、車両、備品、建物など、対象が何かによっても確認事項が変わります。
表は横にスクロールできます
| 資産の状態 | 最初に確かめること |
|---|---|
| すでに廃棄・取壊しをした | 対象資産と実際の処分日が資料で一致するか |
| 使用を廃止したが現物は残る | 現物を残したまま除却する「有姿除却」の条件と処分見込価額を確認 |
| 一時休止や予備機として保有 | 将来の使用や転用の見通しを確認 |
| 売却・譲渡した | 売却対象と代金に基づき譲渡の処理を確認 |
台帳に見当たらない場合も、すぐに損失額を推定するのではなく、取得時の契約や過去の帳簿を探します。すでに費用にした資産を、もう一度除却損にすることはできません。
売却や値下がりを除却損に混ぜない
代金を受け取って売った資産は、売却による損益を計算します。また、保有する資産の価値が下がったことと、使用を廃止して除却することも別です。
会計上の減損は、資産から回収できる金額が下がった場合などの処理です。それを決算で費用にしても、法人税で同じ額を差し引けるとは限りません。税務上の評価損には、法人税法33条などの別の条件があります。
帳簿の科目を変える前に、自社の出来事を分けることが出発点です。基本的な計算は固定資産除却損の仕訳と計算、代金を受け取る処分は固定資産売却損の考え方も参考になります。
損金の年度は都合のよい期を選べない
法人税を計算する際に所得から差し引く費用や損失を「損金」といいます。除却による損失は、原則として除却の事実が発生した事業年度で考えます。利益が多い年へ自由に動かせるものではありません。
たとえば3月決算で、処分の社内決裁が3月、実際の引取りが4月だったなら、決裁書の日付だけで3月の除却とは決められません。現物を残す有姿除却の条件を3月中に満たしていたかは、別に検討します。
過去に処分した資産が今になって台帳から見つかった場合も、今年の損失へそのまま移さず、処分時の事実と過年度の申告を税理士と確認します。
現物を残す有姿除却の要件
使用廃止と今後の通常利用の可能性
「有姿除却」は、解体や廃棄をせず、資産の現物を残したまま除却する扱いです。国税庁の法人税基本通達7-7-2は、使用を廃止したうえで、今後通常の方法で事業に使う可能性がない資産などを挙げています。
今後通常の方法により事業の用に供する可能性がない
出典:国税庁・法人税基本通達7-7-2(1)より一部引用
そのため、受注が戻れば使う予備機と、生産方式が変わって今後の使用を見込めない機械は、同じ「停止中」でも事情が違います。修理で復帰させる計画や、別の部署で使う予定があれば、その内容も判断に関わります。
機械が壊れているかどうかだけで決めるのでもありません。使うことをやめた事実と、今後通常の方法では事業に使う可能性がない理由を、設備の状態や事業計画から説明できるかを確かめます。
生産を終えた専用金型などの扱い
同じ通達には、特定の製品を作るための専用金型などの扱いもあります。その製品の生産を中止し、状況から見て将来使われる可能性がほとんどないことが明らかなものが対象です。
生産中止の通知、受注の終了、後継製品の仕様などを、金型の管理番号と結び付けて残します。反対に、補修部品の製造に使う可能性が残るなら、単に量産が終わったという事実だけでは十分とはいえません。
対象となるのは、古い金型すべてではありません。何の製品専用で、どのような事情から今後の使用可能性がほとんどないと判断したかが重要です。
一年の遊休や廃棄費の額だけでは決まらない
「1年間使わなければ有姿除却できる」という一律のルールはありません。施行令68条にある1年以上の遊休は、税務上の評価損に関する事実の一つです。価額の下落や、会社の帳簿で費用・損失として処理する「損金経理」などの条件もあり、有姿除却の待機期間とは異なります。
廃棄費が高いことや、保管場所があることも、それだけで通達の条件を満たす理由にはなりません。車両の部品やナンバーを外すといった対応も、個別の事実を示す材料であり、全資産に共通する必須手続ではありません。
有姿除却は、使用廃止と将来の利用見込みに関する事実が成立した時点を確かめ、その属する事業年度で判断します。期末には、その事実と時点を記録に照らして確認しましょう。
除却損の金額は税務簿価と回収見込みで確認
取得額から累計償却を引くだけでよいとは限らない
帳簿価額は、取得額のうち、減価償却などでまだ費用にしていない残高です。取得額が500万円、除却直前までの減価償却の累計などが400万円なら、残高は100万円になります。
ただし、会計の帳簿と税務の計算が同じとは限りません。過去に減損を計上して法人税の申告では費用から外した額や、税務上の限度を超えた償却が残っていないかを確認します。
たとえば、会計の残高40万円に対し、過去の評価減を税務で認めなかった額が60万円残り、ほかの差がなければ、税務の残高は100万円です。法人税法33条6項は、認められなかった評価減について、後年度の所得計算ではその減額がなかったものとみなすと定めています。
実際には、その後の減価償却と、会計と税務の差を申告書で調整する「申告調整」も照合します。その差や残高を管理する別表四・別表五(一)などの申告書類と台帳を合わせ、残高のつながりを確かめます。
40万円と100万円を両方費用にするような二重計上を避けます。
処分見込価額と将来の撤去費を分ける
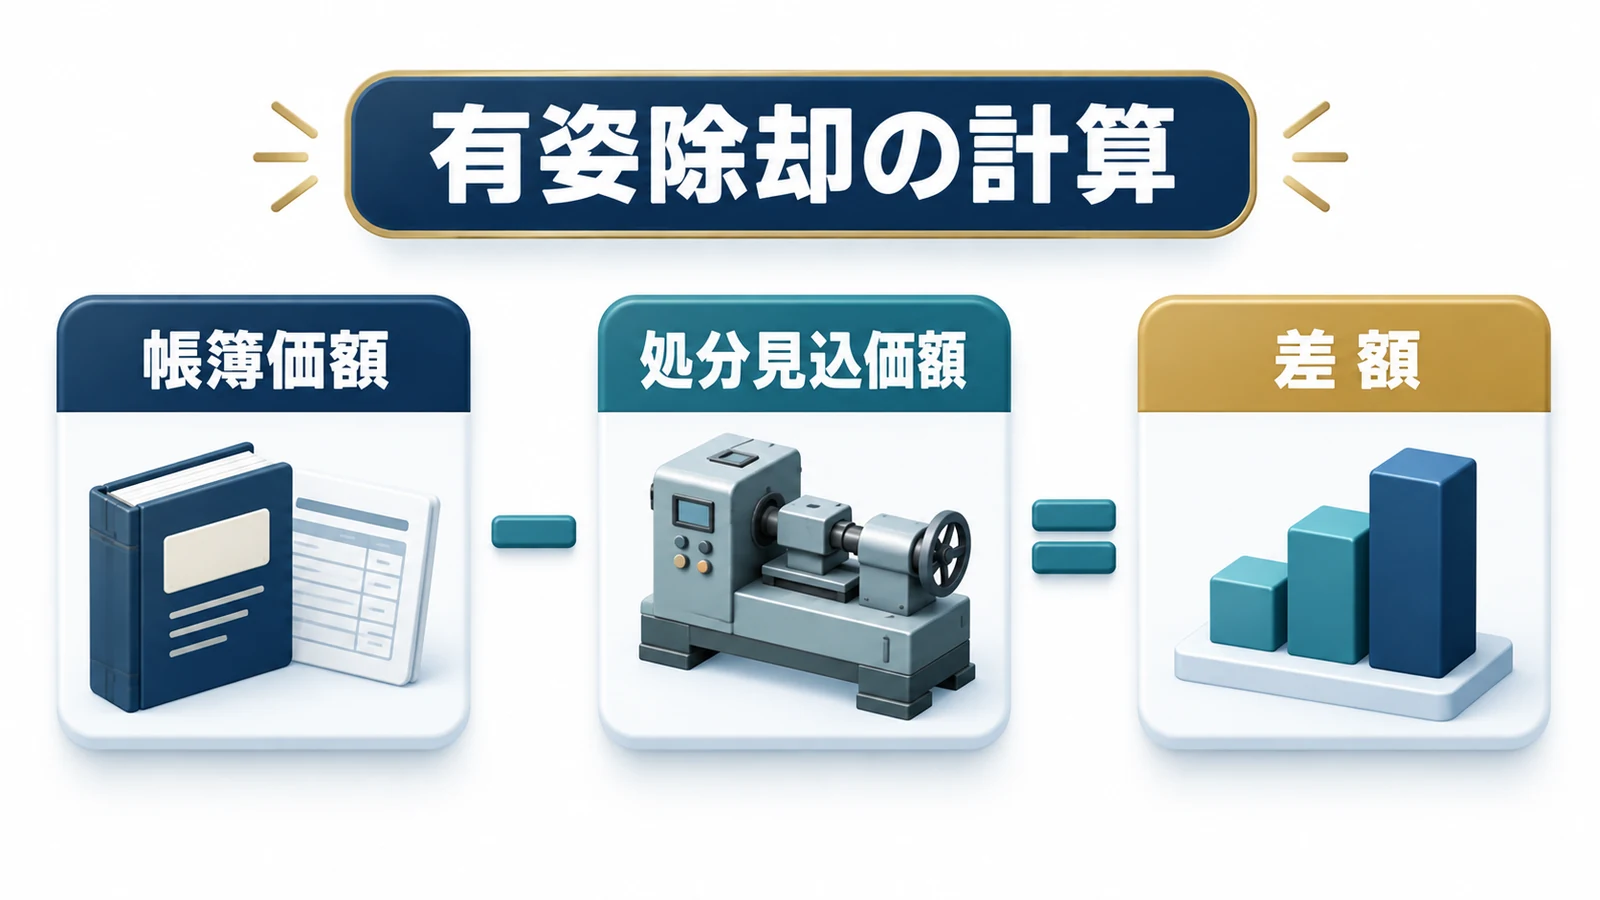
有姿除却で損金にする金額は、確認した帳簿価額から「処分見込価額」を差し引いて計算します。処分見込価額とは、スクラップなどで売ったときに回収できる見込みの金額です。
表は横にスクロールできます
| 項目 | 金額 | 意味 |
|---|---|---|
| 除却直前の税務簿価 | 100万円 | 税務上まだ費用になっていない残高 |
| 処分見込価額 | 5万円 | スクラップで回収できる見込額 |
| 有姿除却による損金 | 95万円 | 100万円−5万円 |
| 将来の撤去費の見積 | 20万円 | 今後払う見積額であり上の式には加えない |
回収できる5万円と、将来払う20万円はお金の向きが逆です。撤去費の見積を処分見込価額と取り違えたり、見積だけを95万円に上乗せしたりしないようにします。
撤去費をいつ費用にするかは、実際の作業、債務の確定、取得価額に含める必要の有無などの別判断です。回収額をゼロとする場合も、単に売りたくないからではなく、見積や資産の状態に基づく理由を残します。
設備の一部だけを処分したときの残高
生産ラインの一部を廃棄したからといって、ライン全体の残高を落とせるわけではありません。処分した部分がどの資産に含まれ、どの程度の価額を持つかを確かめます。
国税庁は、総合償却資産や同じ償却単位の資産を一部除却した場合の計算を別に定めています。個々の資産へ償却費を合理的に配分しているかなど、管理方法によって確認する規定が変わります。
取得額が分からない少額資産についての1円の扱いや、個別管理が難しい資産の簡便計算は、対象を限った規定です。会社のすべての除却へ流用せず、まず取得資料と資産単位を調べます。
税務調査で説明できる証拠の残し方
台帳と写真と処分資料を同じ資産番号でつなぐ
資料を集める目的は、「この資産について、この年度に、どんな事実が起きたか」を第三者にも説明できるようにすることです。写真だけ、請求書だけを別々に保管するより、資産番号を軸につなげると照合しやすくなります。
表は横にスクロールできます
| 説明したい事実 | 資料の例 | 照合する点 |
|---|---|---|
| 何を所有していたか | 固定資産台帳・取得契約・資産写真 | 所有者・資産番号・取得額 |
| いつ何を処分したか | 引取伝票・廃棄証明・作業報告・写真 | 対象・数量・処分日 |
| 今後使わない理由 | 使用廃止の稟議・製品終了通知・設備計画 | 使用廃止日・将来利用の見通し |
| 残高と回収見込み | 償却明細・申告別表・業者の見積 | 税務簿価・処分見込価額・別途支払う費用 |
これは証拠の例であり、除却損の全件に同じ3点セットを添付する制度ではありません。有姿除却では廃棄していないため、廃棄証明書がないのは当然です。その代わり、使用廃止と今後の通常利用を見込めない事情を記録します。
税務署への事前承認を得ればすべて認められる、という手続でもありません。判断が難しい資産は、資料と現状をそろえて申告前に税理士へ相談すると、確認すべき点を絞れます。
裁決から分かる所有権と使用状況の確認
契約に「現状有姿」とあっても、資産の所有権がいつ移ったか、実際に誰が使ったかは個別に確認されます。国税不服審判所の二つの裁決が参考になります。
平成27年11月30日裁決では、借りた建物に設置した自社の造作が争われました。審判所は、建物とは別の造作と認め、後の建物引渡し時の所有権放棄と、その直後の撤去を確認。その年度の除却損を認め、原処分を全部取り消しました。
一方、平成28年2月8日裁決の設備では、所有権を放棄した意思を外部から認識できる証拠などがなく、引き続き賃貸事業に使われていたと判断されました。除却損の争点は認められませんでしたが、事件全体では別の計算も含めて処分の一部取消しとなっています。
ここから分かるのは、帳簿上の処理や契約の一語だけで結論を決めないということです。所有権放棄が有姿除却の全件に必須という意味でもなく、対象資産と契約、使用実態を合わせて確認する必要があります。
書類保存は原則七年と欠損年度の例外
法人の固定資産台帳などの帳簿や、取引に関して作成・受領した契約書、領収書などは、原則として確定申告書の提出期限の翌日から7年間保存します。
青色申告で欠損金が生じた年度や、白色申告で災害損失金が生じた年度は例外です。平成30年4月1日以後開始の対象年度は10年、それより前に開始した対象年度は9年となります。電子取引のデータは、電子帳簿保存法のルールも確認します。
また、産業廃棄物の運搬・処分を委託する場合などは、廃棄物法令に基づく契約やマニフェストの義務を別に確認します。除却を説明する資料と、廃棄物処理の法定書類を混同しないことが大切です。
仕訳をしても損失額が現金で戻るわけではない
固定資産と減価償却累計額を取り崩す仕訳
仕訳では、資産の残高を外し、まだ費用になっていない分を除却損へ振り替えます。次は実際に廃棄した機械の例です。取得額500万円、償却累計400万円、直前簿価100万円、回収代金なし、処分費は別とします。有姿除却95万円の例とは別の取引です。
表は横にスクロールできます
| 記帳方法 | 借方 | 貸方 |
|---|---|---|
| 直接法 | 固定資産除却損 100万円 | 機械装置 100万円 |
| 間接法 | 減価償却累計額 400万円 固定資産除却損 100万円 |
機械装置 500万円 |
直接法は機械の帳簿を減価償却後の純額で、間接法は取得額と償却累計額を分けて表示しています。使っている記帳方法を確かめ、除却までの減価償却と除却損を二重に計上しないようにします。
消費税についても取引を分けます。資産の廃棄自体は、対価を得た譲渡などではないため不課税です。一方、業者に撤去を頼む支払や、廃材を代金と引き換えに売る取引は別に区分を確認します。勘定科目だけで課税区分を決めないようにしましょう。
「営業外費用か特別損失か」という損益計算書の表示区分と、法人税で損金にできるかも別の判断です。表示や詳しい仕訳は固定資産除却損の計算・仕訳の解説と合わせて確認してください。
税額差と処分代金と撤去費は別のお金
先ほどの有姿除却95万円が税務上の損金となり、それを差し引ける十分な課税所得があるとします。他の条件を同じにし、説明用の税率を仮に30%と置けば、税額差の単純概算は95万円×30%=28万5000円です。
これは95万円が入金される意味ではありません。また、30%はこの説明のための仮定で、自社の税率や税額を示すものではありません。赤字などで、当期の税金が減らない場合もあります。
取得代金をすでに払っていれば、除却損を記帳した瞬間に同額の支払が新しく生じるわけではありません。ただし、未払の取得代金が残る場合や、これから撤去費を払う場合は別です。損失、税額差、会社の口座残高を分けて見ます。
決算前は節税額より必要な資金を先に並べる
決算前に整理したいのは、除却損の額だけではありません。処分で受け取れる金額、撤去費の支払日、代わりの設備の購入費、納税に必要なお金を並べると、会社に残すべき資金が見えてきます。
まだ必要な機械を、税金を減らすためだけに捨ててしまっては事業に支障が出ます。反対に、処分済みなのに帳簿へ残っている資産は、資料を確認して適切な年度の処理を考えます。
処分の可否や税務簿価は税理士と確認し、そのうえで会社全体の利益と使える資金を整理する。この順番なら、除却以外の対策を比べる際も、税額だけに判断が偏りにくくなります。
建物やソフトウエアと償却資産申告の注意点
土地を使うために取得した建物の取壊し
建物を取り壊せば、いつでも残高と取壊費をその期の損金にできるわけではありません。土地と建物を一緒に取得し、当初から土地を使うために建物を取り壊す目的が明らかな場合は、別の扱いがあります。
基本通達7-3-6は、取得後おおむね1年以内に取壊しに着手するなどの事情を例示し、建物の帳簿価額と取壊費用から廃材等の処分で得た額を引いた金額を、土地の取得価額へ算入するとしています。
1年を超えれば必ず損金になる、という安全期限ではありません。取得時の目的、契約、利用計画が判断に関わるため、以前から所有していた建物の処分と区別します。
使わなくなったソフトウエアは別規定を確認
ソフトウエアには基本通達7-7-2の2の規定があります。業務の廃止やOSの変更などにより、将来事業に使わないことが明らかな場合は、帳簿価額から、処分見込価額があればその額を差し引いた残額を損金にできる扱いがあります。無形資産だから一律に対象外、とはいえません。
複製して販売するソフトの原本についても、新製品や版変更などにより今後販売しないことが、社内稟議や販売先への通知等から明らかな場合の規定があります。自社で使うソフトと、販売用の原本の事情を分けて確認します。
ただし、既存ソフトの仕様を大幅に変更して新しいソフトを製作し、その後は旧ソフトを使う見込みがない場合、旧ソフトの残高を新ソフト製作の原材料費とする規定もあります。
単純な利用廃止なのか、新しい資産を作るために引き継ぐのかを分けましょう。契約、システムの稼働記録、移行の内容などを確認してから処理を決めます。
法人税の除却と自治体への申告は別
機械や備品などの償却資産には、法人税とは別に固定資産税の申告があります。基本は毎年1月1日の所有状況を、原則1月31日までに資産の所在する自治体へ申告する仕組みです。休日等による当年の期限は自治体の案内を確認します。
休止中でも、維持補修されていつでも事業に使える資産は申告対象となり得ます。一方、将来とも使用せず、有姿除却の対象とした用途廃止資産を対象外と説明する自治体もあります。
現物が残るか、法人税で除却損を記帳したかだけで一律には決められません。減少申告の要否や記載方法を所在自治体へ確認し、固定資産台帳と整合させます。ソフトウエアなどの無形資産や、自動車税等の対象になる普通自動車は、地方の償却資産とは扱いが異なります。
固定資産除却損でよくある質問
使っていない機械はすぐ除却できますか?
使用していないだけでは決まりません。一時休止や予備機としての保有と、使用を廃止して今後通常の方法で事業に使う可能性がない場合を分けます。実際の廃棄か、有姿除却の条件を満たした事実があるかを確認します。
廃棄証明書がないと損金にできませんか?
全件共通の必須書類セットではありません。ただし、何をいつ処分したかを説明する資料は必要です。有姿除却では、使用廃止と将来の利用見込みに関する記録を残します。産業廃棄物の委託処理等に関する法定書類は別に確認します。
有姿除却の撤去費も先に計上できますか?
将来の撤去費を見積もっただけで、除却損へ上乗せすることはできません。有姿除却の算式で差し引く処分見込価額は、スクラップ等の回収見込みです。撤去費は実際の作業や債務の確定、取得価額への算入などを別に確認します。
減損済みなら除却損はゼロですか?
会計の減損後残高と税務簿価が違う場合があります。過去の評価減否認や減価償却、申告調整を確認してから計算します。すでに認められた費用の二重計上を避け、除却の事実と対象年度も合わせて確認してください。