
資本的支出とは?耐用年数と減価償却・仕訳の考え方
- 公開日
- リライト日
機械の改良に120万円を使ったのに、全額を今期の費用にできない。元の機械はあと3年で償却が終わるから、追加分も3年でよいのか。資本的支出と判断された後は、こうした処理に迷いがちです。
資本的支出は、既存資産の価値や使用可能期間を増す部分への支出です。法人税では原則として追加分を別の減価償却資産として扱い、使い始めてから費用にします。使う年数は元の資産に適用している耐用年数が原則で、残りの年数とは違います。
まず工事の中身を確認し、年数、償却方法、仕訳の順に整理しましょう。そのうえで今期の税負担と支払資金を分けて見ると、決算前に確認することが見えてきます。
この記事でわかること
- 資本的支出と修繕費と新規取得の違い
- 追加分の耐用年数と償却方法の決め方
- 120万円の改良工事の仕訳と初年度の償却
- 税金と支払いを分けた資金計画
資本的支出は改良した部分を資産にする
修繕費と新しい資産の取得を分ける
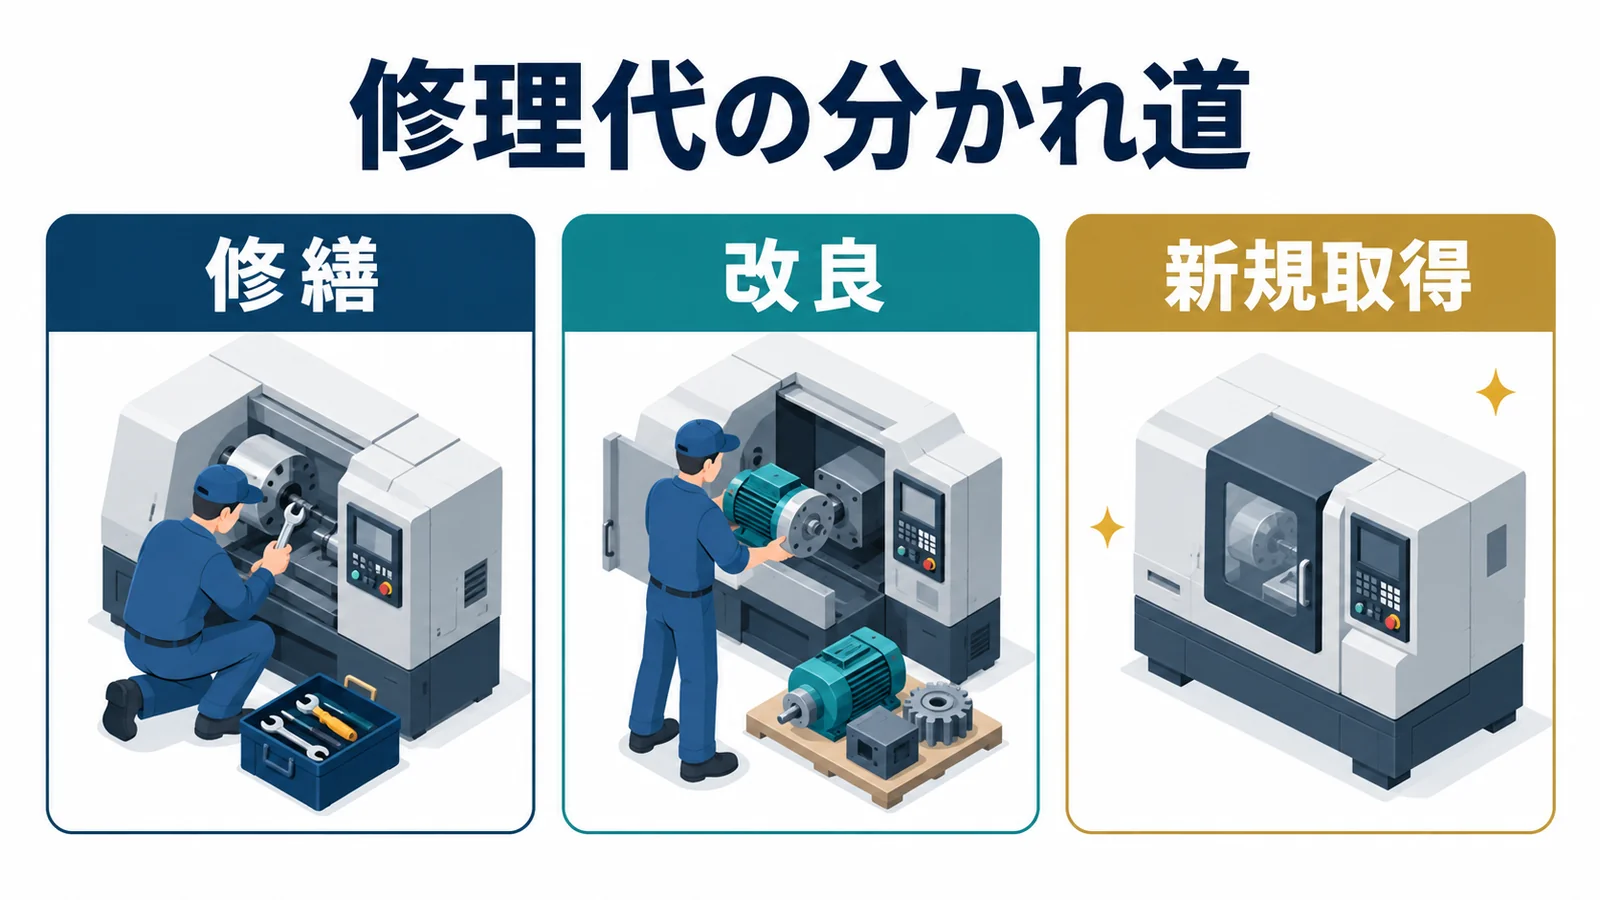
資本的支出かどうかは、請求書の「修理代」という名前だけでは決まりません。建物や機械を普段どおり使える状態に保つ工事と、性能や耐久性を高める工事では、費用にする時期が変わります。
通常の維持管理や原状回復に当たる部分は修繕費です。これに対し、既存資産の価値や使える期間を増やす部分は資本的支出として考えます。たとえば高性能な部品への交換では、通常の交換に必要な金額を超える部分が対象になることがあります。
表は横にスクロールできます
| 区分 | 工事や支出の内容 | 基本的な処理 |
|---|---|---|
| 修繕費 | 通常の維持管理・原状回復 | その年度の費用 |
| 資本的支出 | 既存資産の価値・耐久性を増す部分 | 原則として減価償却 |
| 新規取得 | 新しい機械の購入や建物の増築など | 取得資産のルールで判断 |
新しい設備の購入や建物の増築は、既存資産の改良と分けます。また、会計で元の資産へ金額を足して記録する場合でも、法人税の償却計算まで必ず一つにまとめるわけではありません。会計と税務で管理の仕方が異なることがあります。
金額基準は使える順番と対象がある
既存資産の修理・改良では、一つの計画に基づき同じ資産へ行う費用が20万円未満、または過去の実績などからおおむね3年以内の周期が明らかなら、修繕費として損金経理できる扱いがあります。損金経理とは、帳簿で費用や損失として処理することです。
その後の「60万円未満」「前期末の取得価額のおおむね10%以下」は、修繕費か資本的支出か明らかでない金額の基準です。はっきりした資本的支出を、60万円未満という理由だけで全額修繕費にするものではありません。
さらに、残る区分不明額について、継続した処理を条件に、その30%と前期末取得価額の10%の少ない方を修繕費とする扱いもあります。判定の順番や工事例は、修繕費と資本的支出の違いと金額基準で整理しています。
耐用年数は元資産の残り年数ではない
原則は元資産と同じ種類と適用耐用年数
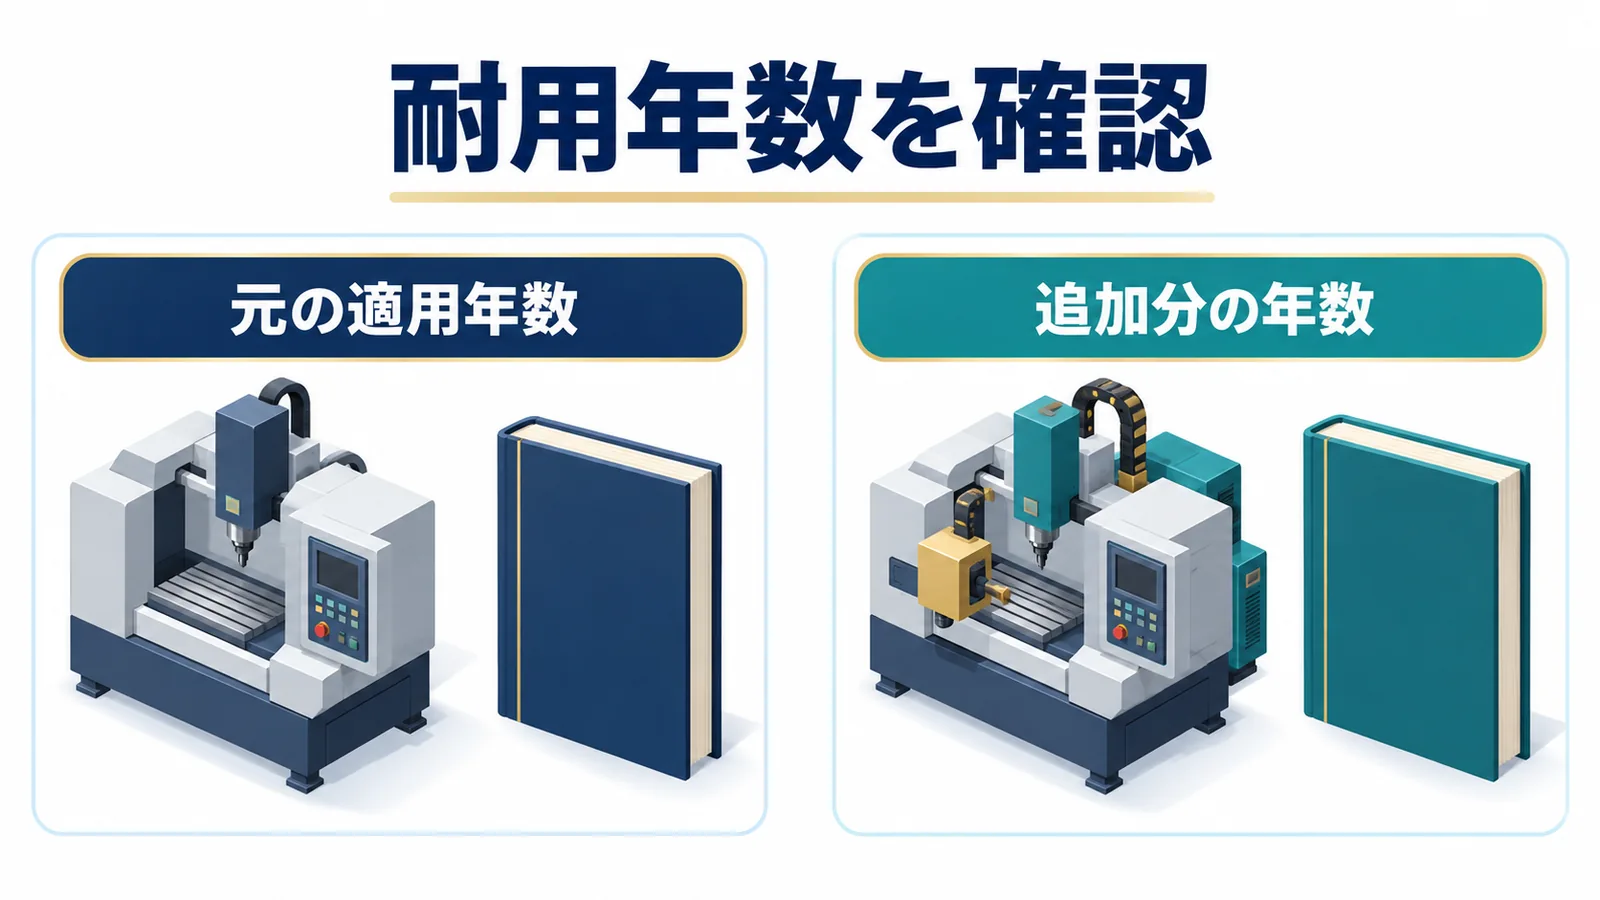
資本的支出となった金額は、法人税では原則として、元の資産と種類・耐用年数が同じ新たな減価償却資産を取得したものとして計算します。追加分に独立した取得価額を持たせ、元の資産は従来の計算を続ける考え方です。
たとえば、耐用年数10年を適用している機械が、あと3年で償却を終える予定だとします。その改良に120万円を使っても、原則の計算は「120万円を残り3年で割る」ではありません。追加分にも元の適用年数10年を使います。
現に適用している耐用年数
この引用は、資本的支出の年数を説明する通達の一部です。「新品なら何年か」だけでなく、元の資産にどの年数を適用しているかを台帳で確認します。中古資産などでは、次の個別条件にも注意が必要です。
中古資産は取得時と改良時の条件を分ける
中古資産では、取得して事業で使い始める(供用する)段階の改良と、既に減価償却している資産への後年の改良で確認点が異なります。比較する金額も、中古の購入額と、同じ新品を買い直すと仮定した「再取得価額」を分けます。使える見込み年数を個別に求めるのが見積法、法定耐用年数と経過年数から一定の式で求めるのが簡便法です。
取得・供用に当たってした資本的支出が中古取得価額の50%を超える場合、年数を求める通常の簡便法は使えません。ただし、それだけで直ちにすべて法定耐用年数となるわけではなく、使用可能期間の見積りなどを検討します。再取得価額の50%を超える場合は、法定耐用年数を使う扱いがあります。
一方、見積法や簡便法による年数で既に償却している中古資産では、一つの計画の合計額、または年度中の資本的支出の合計額が、再取得価額の50%を超えるかを確認します。該当すると元の資産と追加分の年数にも影響します。購入額や帳簿残高の50%に置き換えず、改良前に税理士へ確認しましょう。
借店舗の造作は契約と使用見込みを見る
借りた建物に行う内装などの造作には、合理的に見積もった耐用年数を使う扱いがあります。建物の年数を機械的に使うだけでなく、造作の内容や使用する見込みを確かめます。
更新できない賃貸借契約で、退去時に貸主へ改良費の返還や造作の買い取りを請求できないなど、有益費の償還・買取請求ができない場合には、賃借期間を耐用年数とすることもできます。「借店舗だから契約の残り年数」と一律に決めることはできません。契約書と工事の対象を一緒に確認する必要があります。
償却方法と合算には取得時期の条件がある
償却方法は元資産と同じとは限らない
年数が決まったら、毎年の償却額をどの方法で計算するかを確認します。毎年おおむね同じ額を費用にする定額法と、残額を基に計算する定率法などがあり、資産の種類・取得時期・会社が選定した方法によって変わります。
元の資産が定率法だから、追加分も必ず定率法になるとは限りません。たとえば、2016年4月1日以後に取得する建物附属設備や構築物は、定額法の対象です。追加分の取得時期も踏まえ、年数と方法を別々に確認します。
古い資産への加算と定率法の合算は別の特例
原則は追加分を別の資産として計算しますが、元の資産が古い場合などには特例があります。2007年3月31日以前に取得した資産など、旧償却方法で計算する資産への資本的支出は、元の取得価額へ加える方法を選べる場合があります。
これとは別に、元と追加分に同じ償却率の定率法を使う場合は、翌事業年度の開始時に双方の帳簿価額を合計し、一つの資産として計算する選択肢があります。元の資産が2012年3月31日以前取得の場合などは対象外です。元が250%定率法、追加分が200%定率法という組合せにも、この合算特例は使えません。
合計するのは、翌期の初めに残っている両方の帳簿価額です。元の残額に、償却前の工事代をそのまま足すわけではありません。各資産の当期償却を済ませた後の数字で確かめます。
同じ年の追加工事も台帳を勝手にまとめない
一つの資産に同じ事業年度中に複数の資本的支出をした場合には、その追加分同士をまとめる別の特例もあります。定率法で、種類と耐用年数が同じといった条件があるため、工事が同じ年という理由だけで自由に合算できるわけではありません。
表は横にスクロールできます
| 処理 | 確認する主な条件 | 管理の要点 |
|---|---|---|
| 原則の別計算 | 元と同種類・適用耐用年数 | 追加分を別登録 |
| 旧資産への加算 | 2007年3月以前取得など旧方法の対象 | 選択条件を確認 |
| 元と追加分の合算 | 2012年3月以前取得等を除き同率の定率法 | 翌期首の双方簿価 |
| 追加分同士の合算 | 同年度・同種類・同年数などの定率法資産 | 翌期首に条件確認 |
一度合算したものを、後から都合よく組み替えることにも制限があります。ソフトウェアやリース資産などの固有の扱いも、通常の機械の例と分けてください。台帳をまとめる前に、取得日と償却方法を照合しましょう。
120万円の改良工事を仕訳と償却で追う
工事の完成と使い始めた日を確認する
償却を始める基準は、原則として資産を事業に使い始めた日です。代金を振り込んだ日や、請求書の日付だけでは決まりません。機械であれば、搬入しただけでなく、据付けや試運転を終え、本来の目的で事業に使い始めたかを確認します。製造設備なら、製品の生産を始めた日が判断の目安です。
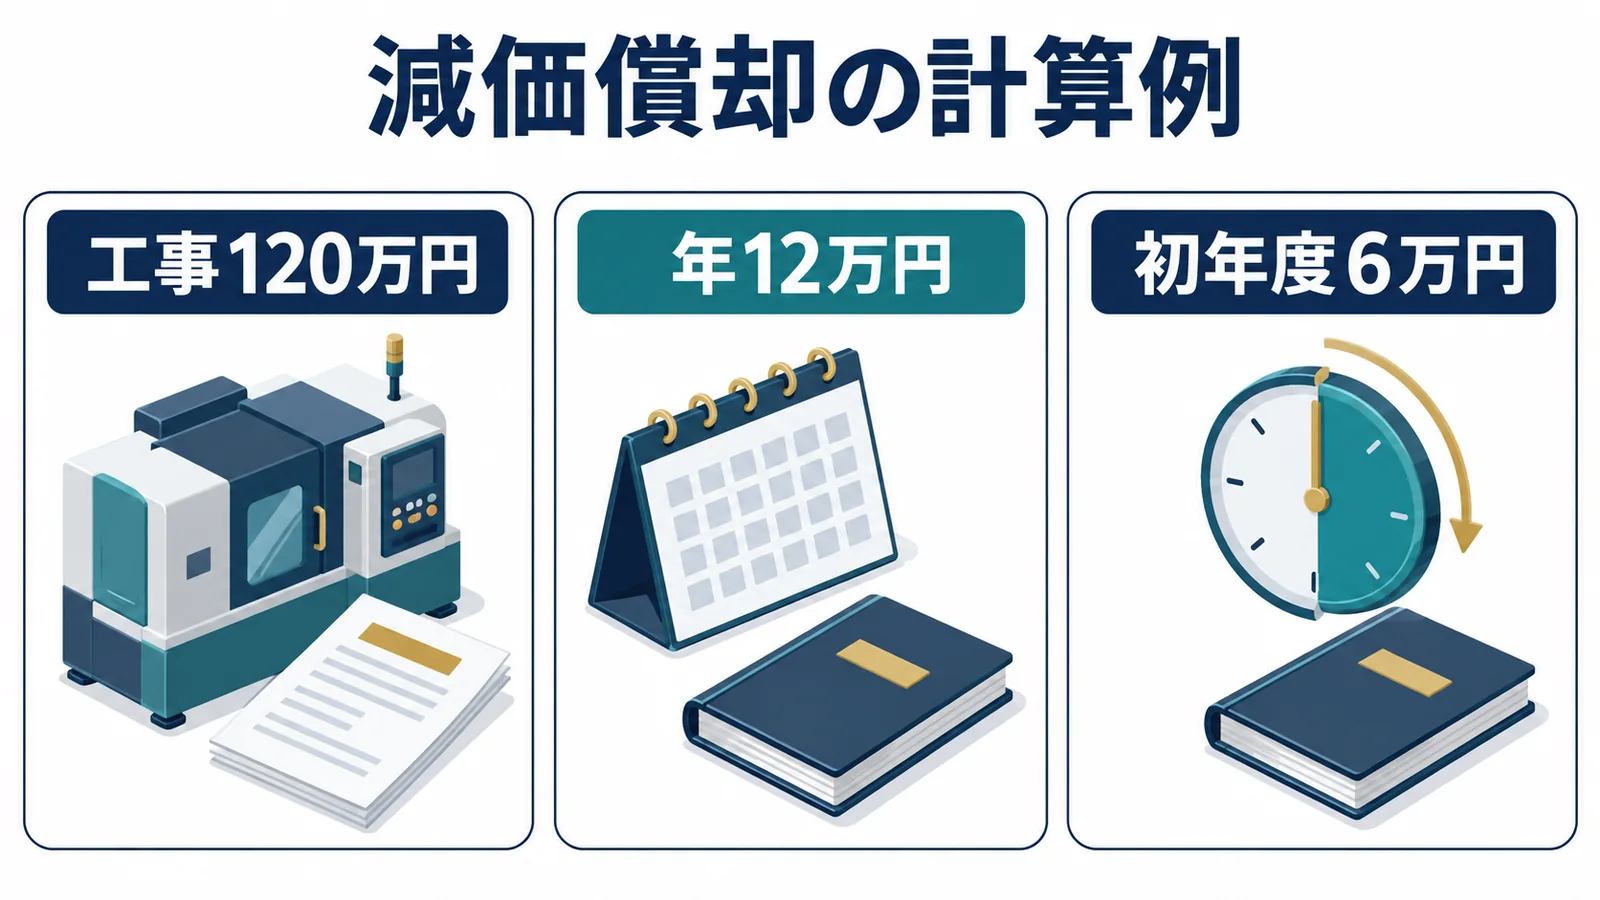
ここでは、4月から翌3月までの決算で、改良した機械を10月1日に使い始めた会社を考えます。税抜工事代は120万円、適用耐用年数は10年、定額法を適法に選定済みで償却率は0.1とします。全額を事業に使い、特別償却などはない例です。
機械装置の償却方法が、どの会社でも当然に定額法となる意味ではありません。また、賃貸物件などでは募集開始が供用の判断材料となることもあり、すべての資産を実際に動かした日だけで決めることもできません。
登録と決算の仕訳を二段階で見る
消費税は一般課税の課税事業者が税抜経理を採用し、適格請求書の保存、用途や課税売上割合などの要件を満たして、消費税12万円を最終的に全額控除できる前提です。代金132万円を全額支払った場合の仕訳は、次のようになります。ここでは、機械装置の金額を直接減らさず、償却済み額を別の累計額に記録する間接法を使います。
表は横にスクロールできます
| 時点 | 借方 | 貸方 |
|---|---|---|
| 取得・支払時 | 機械装置 120万円 仮払消費税等 12万円 |
普通預金 132万円 |
| 期末の償却 | 減価償却費 6万円 | 減価償却累計額 6万円 |
追加分は税抜120万円で台帳へ登録し、元の機械と対応させます。代金が未払いであれば、支払うまでは預金の減少として扱わず、未払金などで記録します。資産の取得と、現金を払ったことは別の出来事です。
当期6万円と翌期12万円を区別する
初年度は10月から翌3月までの6か月を対象にします。この例の償却額は、120万円×0.1×6か月÷12か月=6万円です。翌期を通年使う場合は、120万円×0.1=12万円となります。
元の機械があと3年で償却を終える予定でも、追加分を120万円÷3年=40万円とはしません。元の機械の償却費は、それまでの方法で別に計算します。なお、法人税で損金にするには、償却限度額だけでなく帳簿で費用にしている金額も確認します。
修繕費で処理済みなら税務調整を検討する
帳簿で120万円を修繕費にしていたものが、税務上は資本的支出となることもあります。この場合、法人税基本通達7-5-1には、その金額を償却費として損金経理したものに含める扱いがあります。
この例と同じ条件で当期の限度額が6万円なら、120万円との差額114万円が申告調整の対象になります。申告調整は、帳簿の費用と税務上認められる金額との差を、申告書で調整する処理です。この例では当期の損金を6万円までとし、残りを翌期以降の償却に向けて管理します。114万円がそのまま追加税額となる意味ではありません。修繕費と書いたから全額損金とも、全額が当期一律否認とも考えません。決算での帳簿修正や申告調整、翌期以降の残額管理を税理士と確かめます。申告済みなら、必要な訂正手続きも個別に相談してください。
税金が減る時期と支払うお金は別に考える
償却費と税負担の差を同じ条件で見る
当期の償却費が6万円でも、税金が6万円減るわけではありません。十分な所得があり、欠損金の控除などがなく、この6万円を全額損金にできる会社で、法人税・地方税等を合わせた税負担への影響を仮に30%と置いてみます。
当期の6万円を損金にしない場合と比べた税負担差は、6万円×30%=1万8,000円です。修繕費120万円との比較ではなく、償却費6万円による影響を取り出した試算です。30%は説明用の仮定であり、会社の実際の税率を示していません。
工事会社へ払う132万円は、これとは別に必要です。代金が税負担差の1万8,000円になるわけでも、直ちに同額の現金が還付されるわけでもありません。赤字などで当期の税額が下がらない場合もあります。工事後に残る運転資金や、増える収益も一緒に見ます。
消費税の処理は法人税の償却と分ける
法人税で工事費を数年に分けて償却することと、消費税の仕入税額控除は別の仕組みです。先ほどの例は全額控除できる税抜経理の前提でした。税込経理なら取得価額や仕訳が変わり、免税事業者は法人税の所得計算でも税込経理となります。
また、個々の固定資産ごとに好きな方式を混ぜることはできません。一般課税と簡易課税でも計算が異なります。登録を受けていない事業者からの仕入れや、控除できない消費税があるときは、取引時期や経過措置を含めて別に確認してください。
追加資産とみなしても設備税制の対象とは限らない
税務上、新たな減価償却資産を取得したものとみなすからといって、特別償却や税額控除の対象となる新品を買ったことまで意味しません。各税制の対象設備や取得方法の要件を確かめる必要があります。
国税庁には、既存機械の改良に当たる資本的支出は、中小企業投資促進税制の対象に原則としてならないという回答があります。一方、機能を単独で持つ資産の追加など、実質的な新規取得といえる場合は別です。全制度で必ず使えるとも、一切使えないとも決めつけず、特別税額控除の対象と上限も含めて条件を確認します。
台帳と工事資料を申告や処分までつなぐ
元資産と追加分を対応させて登録する
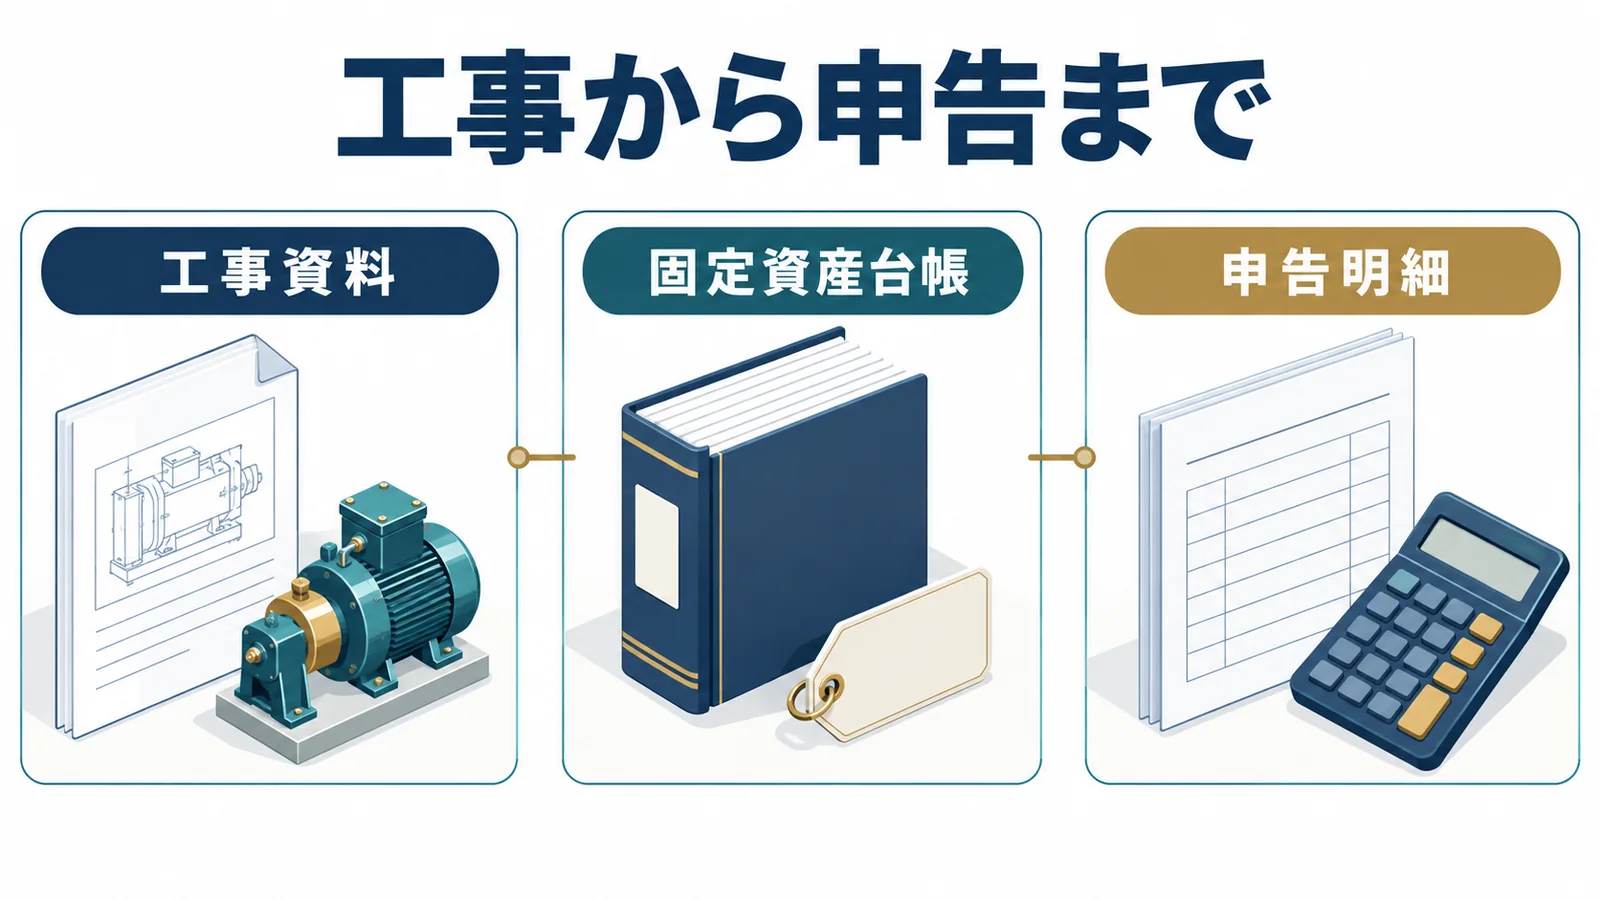
追加分を別に償却するなら、元の資産との関係が分かる台帳にします。元の資産番号、工事の内容、取得日、供用日、取得価額、種類、耐用年数、償却方法、合算の有無を確認できる形が基本です。
会計と税務で処理が異なる場合は、その差額も追えるようにします。元の資産が償却済みでも、工事代がすべて修繕費になるとは限りません。追加分の登録漏れや、後の処分時に残額を見失うことを防ぎましょう。
請求書の名前より工事の内訳を残す
判断に迷ったときは、工事前後で何が変わったのかを資料から説明できるようにします。一式請求だけでは維持と改良の内訳が分からないため、見積りや仕様書と対応させると確認が進みます。
表は横にスクロールできます
| 確認すること | 手掛かりとなる資料 | 見たい内容 |
|---|---|---|
| 対象の資産 | 台帳・資産番号 | 元資産とのつながり |
| 改良の中身 | 見積り・仕様書・前後の写真 | 維持と機能向上の範囲 |
| 完成と使用開始 | 検収・試運転等の記録 | 供用時期と月数 |
| 金額と支払い | 契約書・請求書・支払記録 | 原価と未払額 |
ここに挙げた写真や資料すべてが、どの工事でも法律上必ず必要という意味ではありません。帳簿書類の保存義務と、工事の実質を説明するための資料は区別します。請求書や支払いを小分けにしても、一つの計画で同じ資産へ行う改良という実態は変わりません。
申告と売却時も追加分を忘れない
決算では固定資産台帳と減価償却の申告明細を照合します。定額法なら別表十六(一)、定率法なら別表十六(二)など、採用する方法に応じた明細へつなぎます。毎年の償却費だけでなく、税務上の未償却残高も確認します。
後に元の設備を売却・廃棄するときは、追加分が残っていないかも調べます。ただし、古い部品を交換しただけで元の資産の残額全額を必ず損金にできるわけではありません。固定資産除却損の条件や固定資産売却損の計算は、処分の事実と対象に沿って判断します。
工事費の処理が分かったら、利益の見込み、納税時期、代金の支払い、残す運転資金を並べてみましょう。税務上の条件を整理したうえで、工事以外も含めて会社に合う方法を比較することが、無理のない決算準備につながります。
資本的支出のよくある質問
60万円未満なら修繕費にできますか?
60万円未満の基準は、修繕費か資本的支出か明らかでない金額に使います。明確な改良費を金額だけで修繕費にはできません。既存資産の修理・改良に関する20万円未満や、おおむね3年以内の周期の扱いは別に確認します。
耐用年数を過ぎた設備にも使えますか?
元の設備の償却が終わっていても、工事の実質で修繕費か資本的支出かを判断します。資本的支出であれば原則として追加分を償却します。古いことや帳簿残高が少ないことだけで、工事代全額が当期の損金になるわけではありません。
元の資産があと3年なら追加分も3年ですか?
原則は元の資産に適用している耐用年数で、残り3年ではありません。たとえば適用年数10年なら追加分も原則10年です。中古資産や借店舗の造作など、個別の条件がある場合は別に確認します。
工事代を年末に払えば償却できますか?
支払いだけでは決まりません。資産を事業に使い始めたかと、その年度に使った期間を確認します。支払済みでも未完成・未供用なら、代金を払った理由だけで減価償却は始められません。
資本的支出は節税にならないのですか?
原則として減価償却で損金にするため、工事代の全額が当期の費用になるわけではありません。税額への影響は、当期の償却額、所得、税率、適用制度などで変わります。費用化の時期と支払資金を分け、必要な工事かどうかも含めて判断します。
図を拡大表示