
少額減価償却資産の年300万円上限とは?40万円基準と超過時の処理
- 公開日
- リライト日
買い替えたいパソコンや仕事で使う機器を並べたら、合計で300万円を超えそう。「一つずつは40万円より安いから、全部を今年の経費にできるのでは」。少額減価償却資産の特例を調べると、こんな迷いが出てきます。
一つの資産の「40万円未満」と、一事業年度の「合計300万円まで」は、別々に満たす条件です。現在は2026年4月1日以後に取得等をした資産について40万円未満の基準が使われます。ただし、会社の要件、使い始めた時期、帳簿と申告の手続きも確認が必要です。
上限を超えても、購入額が経費として一切認められなくなるわけではありません。特例に使う資産と、通常の減価償却などで処理する資産を分けます。まず二つの条件を押さえ、会社と設備の確認、残りの枠、処理方法の順に見ていきましょう。
この記事でわかること
- 40万円未満の基準と年間300万円上限の数え方
- 上限を超える購入の例と一括償却資産との選び方
- 会社の要件と取得価額の判定から申告までの手順
少額減価償却資産の40万円未満と年300万円は別の条件
「少額減価償却資産」という言葉は、10万円未満の資産などを指す場面でも使われます。ここで取り上げるのは、青色申告をする一定の中小企業者等が使う「取得価額の損金算入の特例」です。ほかの少額資産の処理と区別して考えます。
40万円未満は一つの資産の取得価額
長く使う設備は通常、購入額を何年かに分けて費用にします。この処理が減価償却です。特例は、条件を満たす資産について、仕事で使い始めた事業年度に取得価額相当額をまとめて損金にできる仕組みです。損金とは、法人税の所得を計算するときに差し引く費用などをいいます。
2026年4月以後の取得等では、一つの資産の取得価額が40万円未満であることが基準です。40万円ちょうどは含まれません。300万円の機械一台を買い、「年間枠が300万円あるから全額使える」と考えるのは、この条件に合いません。
年間300万円は会社の事業年度で判定
もう一つの条件は、その事業年度に特例を使う資産の取得価額の合計です。12か月の事業年度なら上限は300万円。法人の場合、毎年1月から12月で数えるとは限らず、自社の決算に対応する事業年度で管理します。過去からの利用額をずっと合算する枠でもありません。
設立直後や決算期を変更した年度など、事業年度が1年に満たない場合は上限が減ります。計算は「300万円 ÷ 12 × その事業年度の月数」です。暦に従って月数を数え、1か月に満たない端数は1か月とします。例えば6か月の事業年度なら150万円です。
この月数の計算は、特例に使える合計上限を決めるものです。「月25万円までの設備しか買えない」という意味ではありません。会社の事業年度の開始日と終了日を先に確かめると、残りの枠も正しくつかめます。
2026年4月の改正で30万円から40万円未満へ
取得価額の基準は、2026年4月1日以後の取得等から30万円未満に代わって40万円未満になりました。現行制度の取得等の期限は2029年3月31日です。適用には事業で使い始めることも必要で、損金にするのは供用した事業年度です。期限近くの購入は、取得だけで適用できると決めず、供用時期も合わせて確認します。古い記事の30万円基準や期限を、そのまま今の購入に当てはめないようにします。
新旧を分けるのは、事業年度が始まった日ではなく資産の取得等の日です。同じ年度に3月と4月の購入が混在するなら、それぞれの基準を確認します。合計300万円の枠が、改正前後で二つに増えるわけではありません。
「取得価額が40万円未満である減価償却資産」
少額減価償却資産の特例を使える法人の条件
金額が上限内でも、どの会社も使える制度ではありません。設備の見積もりを比べる前に、自社が対象になるかを確認しましょう。ここでは一般的な法人で確認したい点を整理します。
青色申告と中小企業者の要件を確認
青色申告をしていることと、税法上の中小企業者等に当たることが必要です。中小企業者は基本的に資本金1億円以下の法人ですが、金額だけで判定が終わるわけではありません。大きな会社から出資を受けている場合には、株主と持株割合も確認します。
例えば、同一の大規模法人が発行済株式等の2分の1以上を持つ場合や、複数の大規模法人が3分の2以上を持つ場合などは、中小企業者の扱いから外れます。また、法令上の基準年度所得の年換算額が15億円を超える適用除外事業者も対象外です。これは売上高の判定ではなく、設立後3年未満などでは計算上の調整もあります。
グループ通算制度を適用する通算法人も除かれます。自社の資本金、出資関係、過去の所得、申告方法を顧問税理士に伝え、対象になるかを先に確認しておくと、使えない特例を前提に購入するのを防げます。
関連資料:国税庁 No.5432「措置法上の中小法人及び中小企業者」
従業員数は原則400人以下
2026年4月1日以後の取得等では、常時使用する従業員数は原則400人以下です。改正前の500人以下という情報とは分けます。法令上の特定法人については300人以下という基準もあるため、会社の区分を合わせて確かめます。
対象会社かの判定は、原則として資産の取得等の日と、事業で使い始めた日の現況によります。国税庁は期末の人数に基づく一定の取扱いも示しています。人数の増減がある会社では、購入時の人数だけを見て判断せず、日付と会社の区分をそろえて確認します。
経営力向上計画などの対象除外にも注意
経営力向上計画の認定がある会社は、その内容も確認が必要です。国税庁No.5408では、特定認定を受けた一定の事業者等で、その認定に係る計画に特定機械装置等が記載されたものを対象法人から除いています。
すべての認定を受けた会社が除外されるという意味ではありません。反対に、認定があるから少額資産の特例も使えるとも限りません。認定書と計画を見せて、どの制度を使える会社なのかを確認する部分です。
40万円未満の取得価額の判定
会社の要件が合っていたら、今度は設備一つずつを見ます。広告の本体価格が40万円未満でも、税務上の取得価額が同じとは限りません。請求書と納品の内容を並べて確認します。
送料や据付費も取得価額に含めて確認
取得価額には、購入代価のほか、取得や使用のために通常必要となる運賃、据付費、調整試運転費などが含まれます。例えば、本体39万円に必要な据付費2万円が加わって取得価額41万円になるという仮定なら、40万円未満の基準を満たしません。付随費用には取得価額へ入れないことが認められるものもあるため、費用の種類ごとに確認します。
判定の単位も重要です。通常、一個、一組、一そろいなどの単位で取引されるものは、その単位で取得価額を見ます。本体と周辺機器を合わせて通常一組として取引する資産なら、請求書を二枚に分けるだけで、それぞれ別の少額資産にできるわけではありません。
関連資料:国税庁 No.5400「減価償却資産の取得価額に含めないことができる付随費用」、租税特別措置法関係通達67の5-2ほか
税込と税抜は会社の経理方式で分かれる
税込経理なら消費税等を含めた価額、税抜経理なら税抜きの価額で判定します。一つの購入だけ、特例に都合がよい方を選ぶものではありません。普段の会社の経理方式を先に確認します。
消費税率10%で税抜37万円、税込40万7000円の設備を買う架空の例なら、税抜経理では37万円、税込経理では40万7000円が金額判定の基になります。ほかの取得価額に含める費用がないという前提です。値札だけで対象と決めず、自社の帳簿に入る取得価額で比べましょう。
関連資料:国税庁 No.5403のQ&A(税抜経理・税込経理の取得価額)
中古とソフトウェアも対象になり得る
対象は新品の備品だけではありません。条件を満たす中古資産、ソフトウェアなどの無形の減価償却資産も含まれます。所有権移転外リース取引でも、税務上、借り手が取得したとされる資産は対象になり得ます。毎月のレンタル料を払うだけの契約とは区別します。
分割払いで買う場合も、毎月の支払額ではなく資産の取得価額を見ます。一方、第三者へ貸し付けるための資産は原則対象外です。貸付けを主要な事業として行う場合などの取扱いがあるので、貸付用の商品を買えば自動的に使えると考えず、事業と契約の内容を確認します。
年間300万円を超えた場合の処理と残枠の管理
一つずつの設備が条件に合っていても、合計上限は別に数えます。決算前に一度で300万円を使う会社もあれば、期中に何度か買い替える会社もあります。まず、同じ年度でいくら使ったかを把握しましょう。
利用済みの枠と取得予定
資産の名前、取得等の日、取得価額、供用日、選んだ償却方法を一行ずつ並べます。その中から、この特例を適用する資産の取得価額を合計します。10万円未満の通常の損金算入や、20万円未満の一括償却資産として処理したものまで、同じ300万円枠に加えるわけではありません。
まだ見積もり段階の設備は、実際に使った枠と分けて予定として管理します。例えば、上限300万円の年度で既に210万円を適用するなら残りは90万円です。予定している購入が、その残りに収まるかを資産の単位で確かめます。
架空の315万円の購入を資産ごとに分ける
ここでは、会社が1台35万円の独立した設備を9台買い、当期にすべて仕事で使い始めた架空の例を置きます。12か月の事業年度で、会社の要件は満たし、取得等は2026年4月以後、他に特例を使う資産はないものとします。35万円は経理方式と付随費用を確認した取得価額です。
| 見る金額 | この例の内容 |
|---|---|
| 1台の取得価額 | 35万円。40万円未満の基準内 |
| 購入額の合計 | 35万円 × 9台 = 315万円 |
| 特例を選ぶ例 | 8台分の280万円 |
| 残る1台 | 35万円を通常の減価償却で処理する例 |
購入総額が315万円でも、特例で315万円全額を一度に損金にすることはできません。この例では8台を選ぶと280万円となり、残り1台は通常の減価償却で処理する形が考えられます。どの資産にどの制度を使うかは、他の購入や会社の所得も含めて検討します。
残りの枠が20万円あるからといって、一台35万円のうち20万円だけを任意に切り取って特例に入れるという判断はしません。資産の取得価額と取引単位をそろえ、選択する資産の合計を確認することが基本です。
上限を超える資産は通常償却などを比較
特例を使わない資産は、通常の減価償却で複数年に分けて損金にできます。取得価額が20万円未満など、別制度の要件を満たす資産なら、一括償却資産の方法も比較します。上限超過で購入額が消えてしまうのではなく、費用にする時期や方法が変わるということです。
同じ資産へ、租税特別措置法の特別償却、税額控除、圧縮記帳と、この特例を重ねることはできません。別々の資産で異なる制度を検討する場合も、それぞれの適用条件を確認します。設備の種類に応じた別制度は、中小企業経営強化税制の対象設備と申請手順も判断材料になります。
少額特例と一括償却資産
上限を管理できたら、今期にまとめて費用にする方法が自社に合うかを考えます。名前が似ている制度でも、対象となる会社、金額、費用にする年、地方税の扱いが違います。
10万円・20万円・40万円の制度比較
| 主な方法 | 金額などの目安 | 費用にする時期 | 年300万円の枠 |
|---|---|---|---|
| 通常の少額資産の処理 | 10万円未満など | 要件に合えば供用年度に全額 | この処理では使わない |
| 一括償却資産 | 20万円未満 | 原則3年で償却 | この処理では使わない |
| 中小企業者等の特例 | 2026年4月以後取得等は40万円未満 | 要件に合えば供用年度に全額 | 使う。短期年度は按分 |
| 通常の減価償却 | 種類と適用する方法を確認 | 法定耐用年数などに応じて償却 | 使わない |
この表は方法を見分けるための目安です。金額だけで適用が決まるものではなく、事業での使用や貸付資産の取扱いなど、制度ごとの条件もあります。20万円未満の資産なら、当期に費用を多くしたいか、300万円枠を他の資産へ残したいかという点も比較できます。
関連資料:国税庁 No.5403「少額の減価償却資産になるかどうかの判定の例示」、No.5410「減価償却資産の償却限度額の計算方法(平成19年4月1日以後取得分)」
一括償却資産は除却時の処理にも注意
12か月の事業年度なら、一括償却資産の取得価額を3年で3分の1ずつ償却します。年度途中から使った資産の通常の減価償却と、同じように当期の使用月数で割るものではありません。短い事業年度では計算が変わるため、期首と期末も合わせて確認します。
途中で設備を廃棄しても、残っている未償却額を一度に損金にできない点には注意が必要です。売却する場合の処理も、通常の減価償却資産と同じと決めつけず、選んだ方法と帳簿を税理士へ確認します。「早く買い替える予定だから、どの方法でも同じ」というわけではありません。
償却資産税は法人税とは別に確認
この特例で取得価額を全額損金にしても、償却資産税の対象となる有形設備なら申告が必要です。償却資産税は、市区町村が事業用の資産にかける固定資産税です。法人税上の費用が残っていないことと、地方税の評価がなくなることは別です。
10万円未満の通常の損金算入や、20万円未満の3年一括償却で処理した資産などは、別の除外区分があります。ソフトウェアなどの無形資産、家屋扱いの資産、自動車税などの課税対象となる車両も申告対象から除かれます。資産の種類、選んだ処理、所在地と申告する主体を確認します。
原則として毎年1月1日現在の資産を、所在地の市区町村へ1月31日までに申告します。税額がかからない免税点の範囲でも、申告が不要とは限りません。税額は地方税上の評価などで計算するため、購入額や法人税の帳簿残高に税率を掛けるだけで確定しないようにしましょう。
関連資料:安城市「償却資産の申告」、静岡市の償却資産の案内
節税だけを理由に不要な設備を買わない
特例の大きな違いは、費用にする時期を早められることです。今年全額を費用にすれば、同じ取得価額について、翌年以後に通常の減価償却費として計上する金額は残りません。購入額に想定税率を掛けた数字を、そのまま将来まで含めた確定の節税額と考えないことです。
何年に分けて費用にするかを選んでも、設備に払うお金そのものがなくなるわけではありません。長い耐用年数の設備を一律に優先するのではなく、今期と来期以後の利益、通常償却の費用、地方税、会社に残したい資金を並べます。
枠を使い切るために不要なものを買うより、仕事に必要な設備を選び、その購入に合う処理を決める方が筋が通ります。減価償却と資金の違いをもう少し確認したい場合は、法人の減価償却と節税の考え方も参考になります。
少額減価償却資産の仕訳と申告に必要な書類
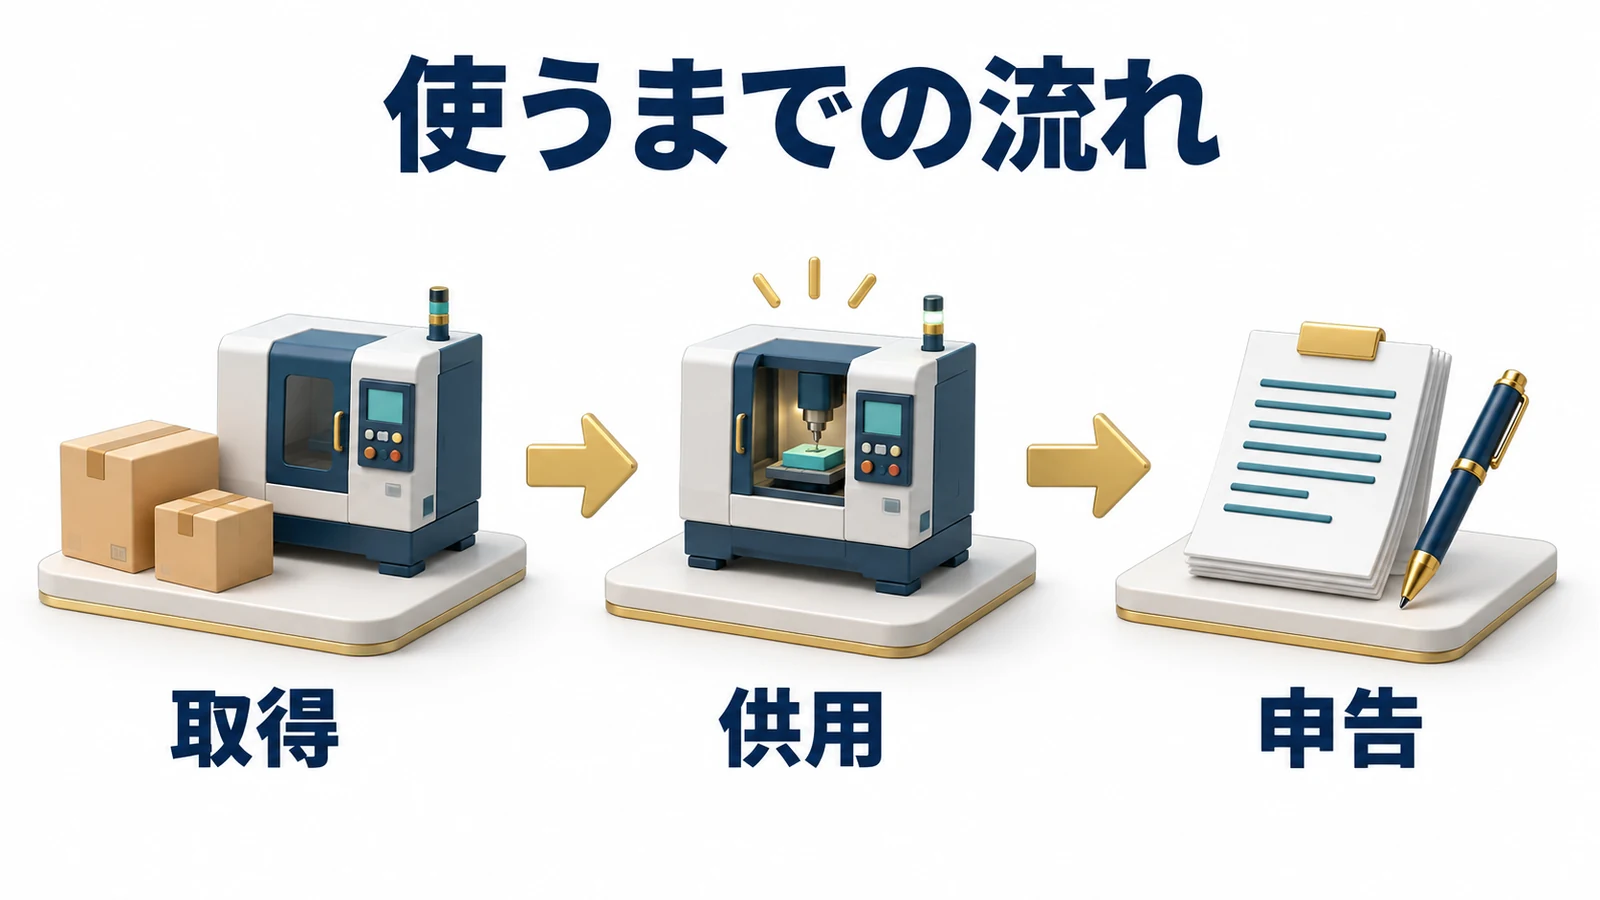
方法が決まったら、実際の購入から申告までをつなげます。金額表を作っただけでは特例の適用は終わりません。資産を使った事実と、費用を計上した帳簿、申告する明細をそろえる必要があります。
購入と事業供用の日を分けて記録
代金を払った日、納品された日、仕事で使い始めた日は、同じとは限りません。機械を工場へ運び込んだだけでは、事業供用にならないことがあります。設置や試運転を経て、本来の仕事に使った時期を確認します。
契約書、請求書、納品書に加え、稼働開始や使用を示す記録も残します。決算前の購入でも、仕事で使い始めるのが翌期なら、当期の特例適用を前提にはできません。分割払いなら残りの支払いも資金計画へ入れ、費用計上と現金の支払いを別々に追います。
損金経理と資産台帳を合わせる
例えば、税込経理の適格な会社が、取得価額35万円の備品を税込の支払総額35万円で現金購入し、同じ年度に供用し、この特例を選ぶ架空の例を考えます。他の付随費用はなく、残枠にも収まるものとします。次は、資産の帳簿上の金額を直接減らす「直接法」で記録する一例です。
| 時点 | 借方 | 貸方 |
|---|---|---|
| 備品の購入 | 工具器具備品 350,000円 | 現金 350,000円 |
| 当期の費用計上 | 減価償却費 350,000円 | 工具器具備品 350,000円 |
資産の取得価額を帳簿に残し、費用にした累計額を別の科目で記録するのが「間接法」です。この方法なら、費用計上時の貸方を減価償却累計額とする形もあります。実際の科目や税抜経理の消費税の処理などは、自社の経理方針に合わせます。特例を選んだ資産が、固定資産台帳と申告明細で同じものを指しているかも確認します。
科目に「減価償却費」と入れれば自動的に特例を使えるわけではありません。対象会社か、取得価額と供用日が合うか、どの資産を選択したかを説明できる資料が必要です。帳簿残高だけを見て、設備の記録まで消さないようにしましょう。
別表十六の七と適用額明細書を添付
法人は供用した事業年度に取得価額相当額を損金経理し、確定申告書等へ少額減価償却資産の明細である別表十六(七)を添付します。適用額明細書も用意し、現行の手引にある区分番号00277や、別表の金額との対応を確認します。
申告前には、対象資産の合計、年度の月数、使える上限、取得等と供用の時期をもう一度そろえます。地方税の申告は別なので、国税の明細を作ったことで全手続きが終わったと思わないことです。
相談するなら、購入予定の一覧に、利益の見込み、決算月、会社へ残したい資金を添えてください。使える特例から先に商品を選ぶのではなく、必要な設備と資金を見ながら他の節税策も比較できます。実行前にここまで整理できれば、購入後に処理で迷う場面を減らせます。
少額減価償却資産の年間300万円上限でよくある質問
300万円は毎年使えますか?
法人は適用を受ける事業年度ごとに上限を判定します。12か月の年度なら300万円ですが、会社と資産の要件を毎回確認する必要があります。1年未満の年度は月数で按分するため、必ず300万円全額を使えるものではありません。
40万円ちょうどの資産も対象ですか?
対象外です。2026年4月1日以後の取得等の基準は40万円未満で、40万円以下ではありません。取得価額には必要な付随費用も確認し、税込か税抜かは会社の経理方式に合わせます。特例を使えない資産は、通常の減価償却など別の処理を確認します。
300万円の車を一台買えば全額経費ですか?
この特例では全額を一度に損金にできません。一つの資産の40万円未満という基準と、合計300万円という上限は別です。車一台の取得価額が300万円なら前者に合わないため、通常の減価償却や、別に要件を満たす制度を検討します。
中古や分割払いでも使えますか?
中古資産や分割払いの購入でも、会社と資産の条件を満たせば対象になり得ます。分割払いは月々の支払額ではなく取得価額の総額で判定し、取得等の日と供用日も確認します。貸付用やリース取引は種類によって扱いが違うため、契約を見て判断します。
全額経費にしても償却資産税の申告が必要ですか?
この特例を使った設備でも、償却資産税の対象となるものは申告が必要です。家屋扱いの資産や自動車税などの課税対象車両は除かれます。10万円未満の通常の損金算入、20万円未満の一括償却、無形資産などには別の区分があります。法人税の処理だけで決めず、資産の種類と所在地の市区町村の案内を確認してください。
個人事業主も同じ手続きですか?
個人事業主にも一定の青色申告者が使う少額資産の特例がありますが、この記事は法人税の手続きを扱っています。個人は所得税の制度と申告書類を別に確認します。法人の別表十六(七)を、個人の申告へそのまま使うものではありません。
図を拡大表示
原寸の図です。上下左右にスクロールしてご覧ください。