節税対策– category –
GPUサーバー節税・即時償却・経営強化税制・少額減価償却資産など、法人向け節税対策の最新スキームを税理士監修で解説。決算直前でも間に合う節税スキームを中心に、税務調査リスクを抑えた合法的な節税方法をまとめています。
-

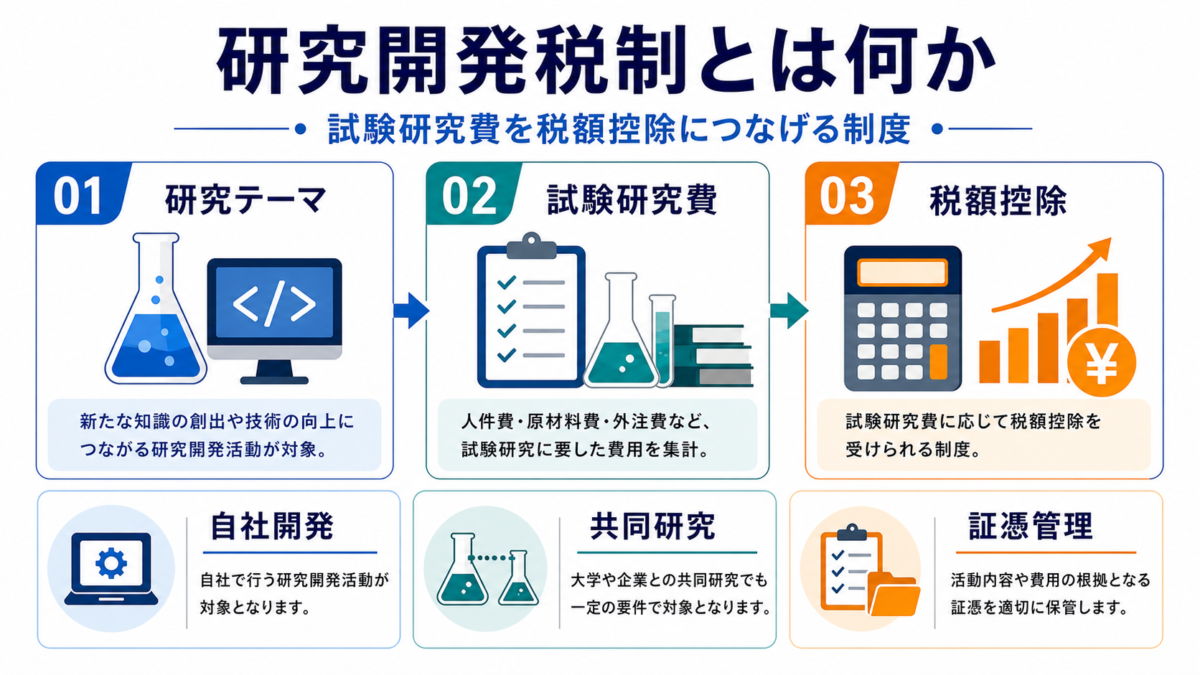
研究開発税制とは?試験研究費の税額控除・対象費用・注意点
研究開発税制の対象となる試験研究費、制度類型、税額控除の上限、通常経費との区分、証憑管理を中小企業向けに解説します。 -
法人事業税とは何かを法人税・法人住民税との違いから解説。普通法人の税率、所得1000万円の計算例、特別法人事業税、2025年・2026年の外形標準課税改正、赤字、申告期限、損金算入まで順に整理します。
-
法人の青色申告とは?申請期限とメリット・必要な帳簿
法人の青色申告を、白色との違い、欠損金の繰越・繰戻し、既存法人と新設法人の申請期限から解説。2026年10月の申請書記載事項の変更、承認確認、帳簿の7年・10年保存、取消しの注意点を整理します。 -
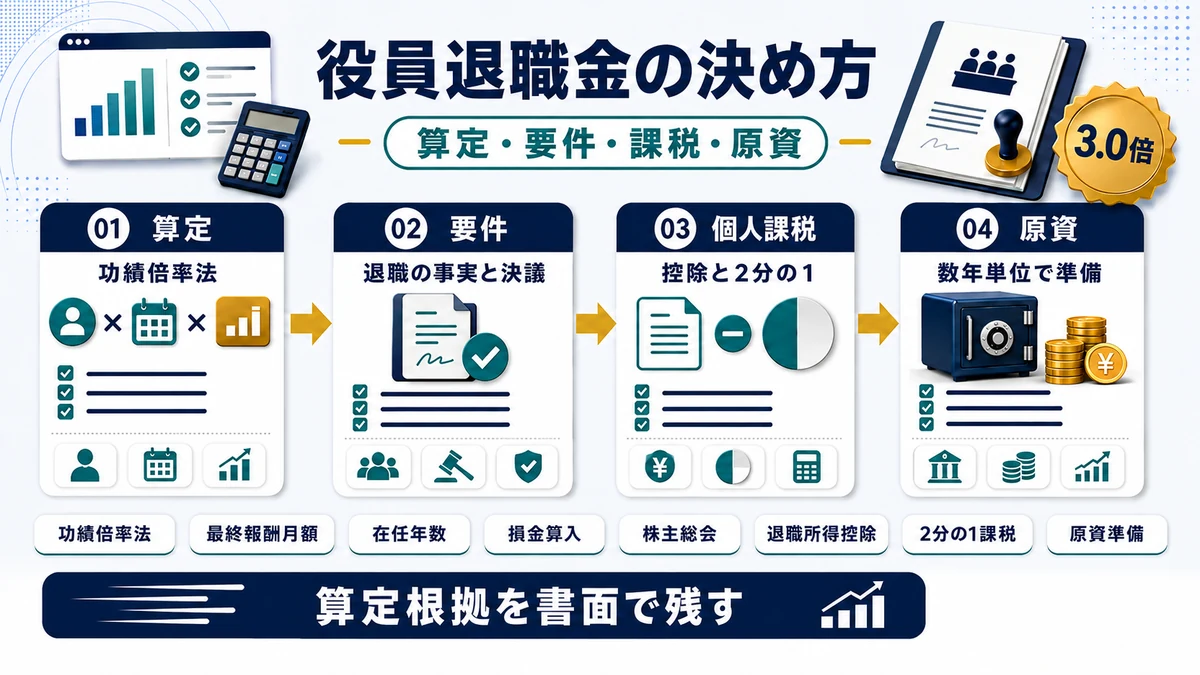
役員退職金の決め方|功績倍率法と損金算入要件を解説【2026年】
役員退職金は法人の損金と個人の退職所得課税の両面で効果が大きい一方、不相当に高額な部分は損金になりません。功績倍率法による算定方法と要件、2026年1月の改正点を整理します。 -
外形標準課税とは何かを赤字でも税負担が残る理由から解説。2025年・2026年に追加された対象法人、所得割・付加価値割・資本割の税率、計算例、経過措置、申告準備と損金算入を順に整理します。
-
法人の白色申告でも必要な帳簿・決算書・申告書を整理。通常の白色赤字、過去の青色欠損金、災害損失の違い、原則7年・例外10年の保存、青色への切替期限と40万円未満の資産特例の条件を解説します。
-
税額控除と損金算入の違いから、法人の賃上げ・設備投資・研究開発の制度、当期上限、制度別の繰越と源泉所得税の還付を整理。2026年開始年度の条件や申告明細、支払後に残す資金の考え方も解説します。
-
特別税額控除の対象制度を設備投資・賃上げ・研究開発から整理。特別償却との違い、個別上限と90%枠、繰越期限や申告で確認する資料を法人向けに解説します。
-
修繕費と資本的支出の違いを法人向けに解説。20万円未満と3年周期、区分が不明な場合の60万円・取得価額10%を使い分け、外壁や空調の工事例、仕訳、減価償却と資金への影響を整理します。