節税対策– category –
GPUサーバー節税・即時償却・経営強化税制・少額減価償却資産など、法人向け節税対策の最新スキームを税理士監修で解説。決算直前でも間に合う節税スキームを中心に、税務調査リスクを抑えた合法的な節税方法をまとめています。
-

会計事務所の節税商品の扱い方|紹介・情報提供・販売の違い
会計事務所が節税商品を扱うときの形態を、情報提供・紹介・販売に分けて整理します。税理士法と保険業法の線引き、顧問先への出し方、始める前に決めておく項目まで解説します。 -
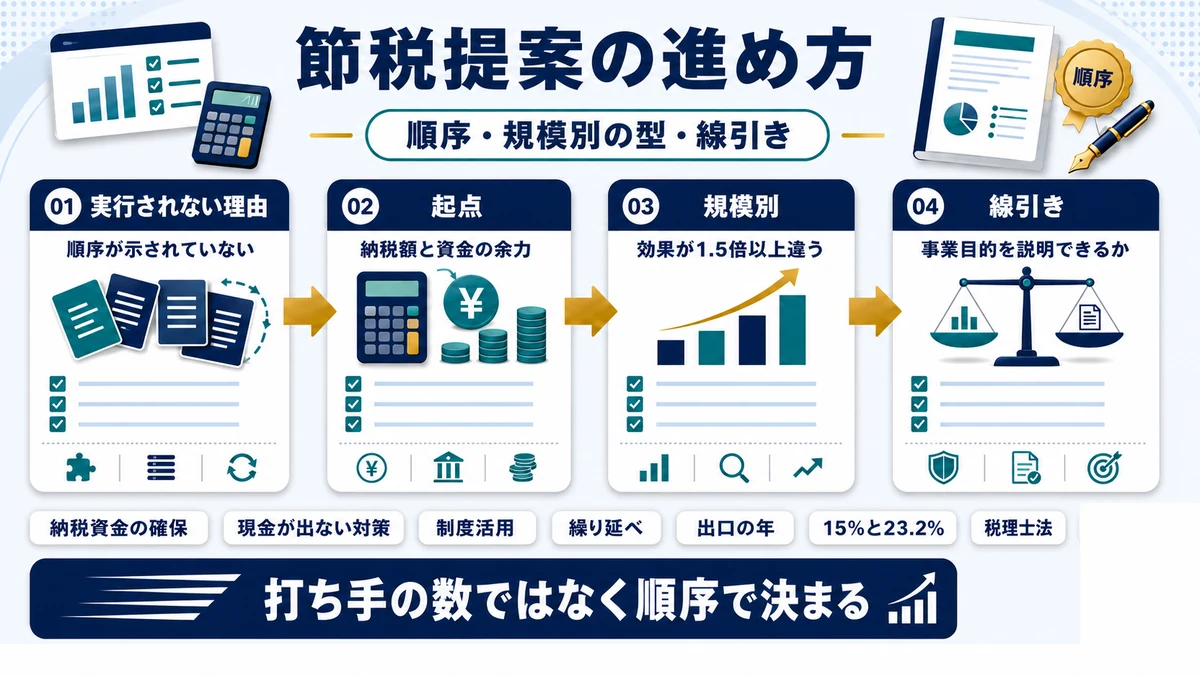
節税提案の進め方|順序・利益規模別の型・否認されない線引き
節税提案は打ち手の数ではなく順序で決まります。納税資金の確保から現金の出ない対策、制度活用までの並べ方と、利益規模別の型、税理士法や保険業法の線引きまで整理します。 -
経営強化税制の飲食店事例|厨房機器と空調で減る税額を試算
飲食店で中小企業経営強化税制を使う事例を、1店舗と3店舗のモデルケースで試算します。厨房機器・空調・POSが対象になる条件、リースが不利になる理由まで整理します。 -
即時償却の事例|設備類型別モデルケースで減る税額を試算
即時償却の事例を機械装置1,600万円・器具備品とソフトウェア500万円・設備2,200万円の3パターンで試算します。税額控除を選んだ場合との比較や上限20%の制約まで、前提と計算式を示して整理します。 -
中小企業の節税事例|所得別モデルケースで減る税額を試算
中小企業の節税事例を所得800万円・3,000万円・5,000万円のモデルケースで試算します。共済・即時償却・役員退職金で国税がいくら減るのか、前提と計算式を示して比較します。 -
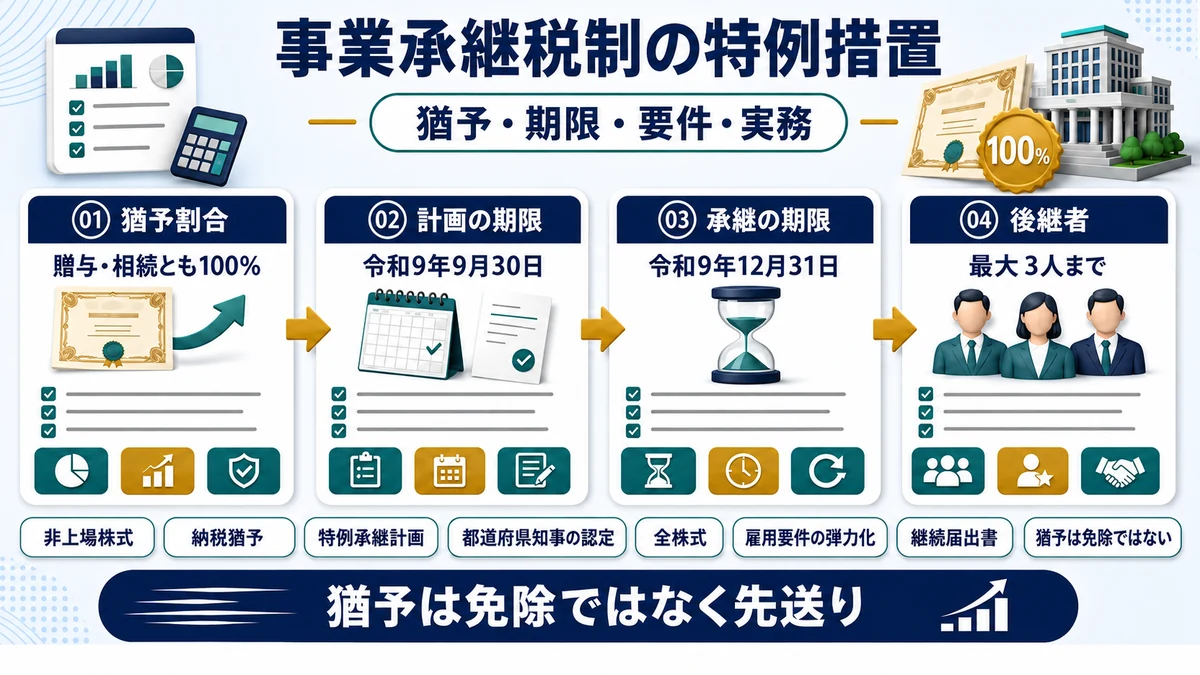
事業承継税制の特例措置とは|要件と期限【計画は令和9年9月まで】
事業承継税制の特例措置は自社株の贈与税・相続税が100%猶予される制度です。特例承継計画の提出期限は令和9年9月30日、贈与・相続の期限は令和9年12月31日。要件と実務を整理します。 -
特退共と中退共の違い|規模要件・助成・掛金を比較【併用可】
特退共と中退共は運営主体も加入できる会社の条件も違います。規模要件があるのは中退共、国の掛金助成があるのも中退共だけです。掛金・税務・受け取り方の違いと、両方に入る併用の考え方まで比較します。 -
iDeCo+(イデコプラス)の導入条件と税務|事業主掛金は全額損金
iDeCo+は従業員300人以下で企業年金を実施していない会社が使える制度です。会社が上乗せした掛金は全額損金、従業員の掛金は所得控除になります。導入手続きと2026年12月の上限引上げまで整理します。 -
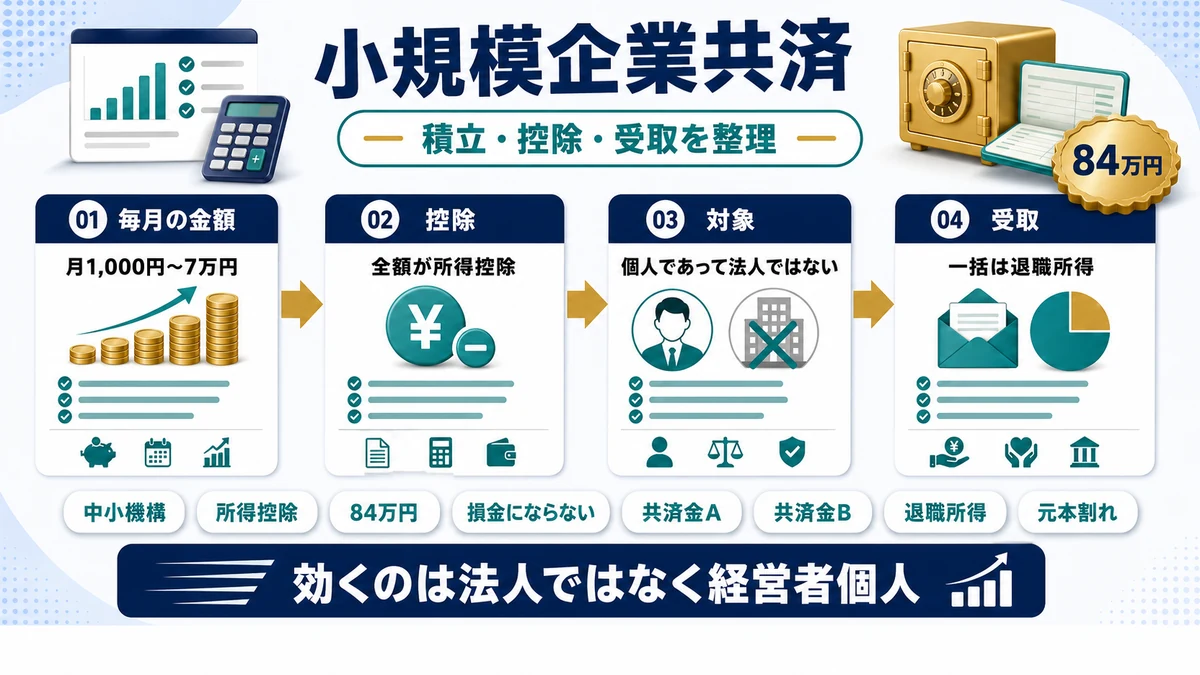
小規模企業共済の節税効果と加入条件|掛金と受取方法を解説【2026年】
小規模企業共済の掛金は月1,000円から7万円まで設定でき、全額が経営者個人の所得控除になります。ただし法人の損金にはできません。加入資格と受取方法まで整理します。