節税対策– category –
GPUサーバー節税・即時償却・経営強化税制・少額減価償却資産など、法人向け節税対策の最新スキームを税理士監修で解説。決算直前でも間に合う節税スキームを中心に、税務調査リスクを抑えた合法的な節税方法をまとめています。
-

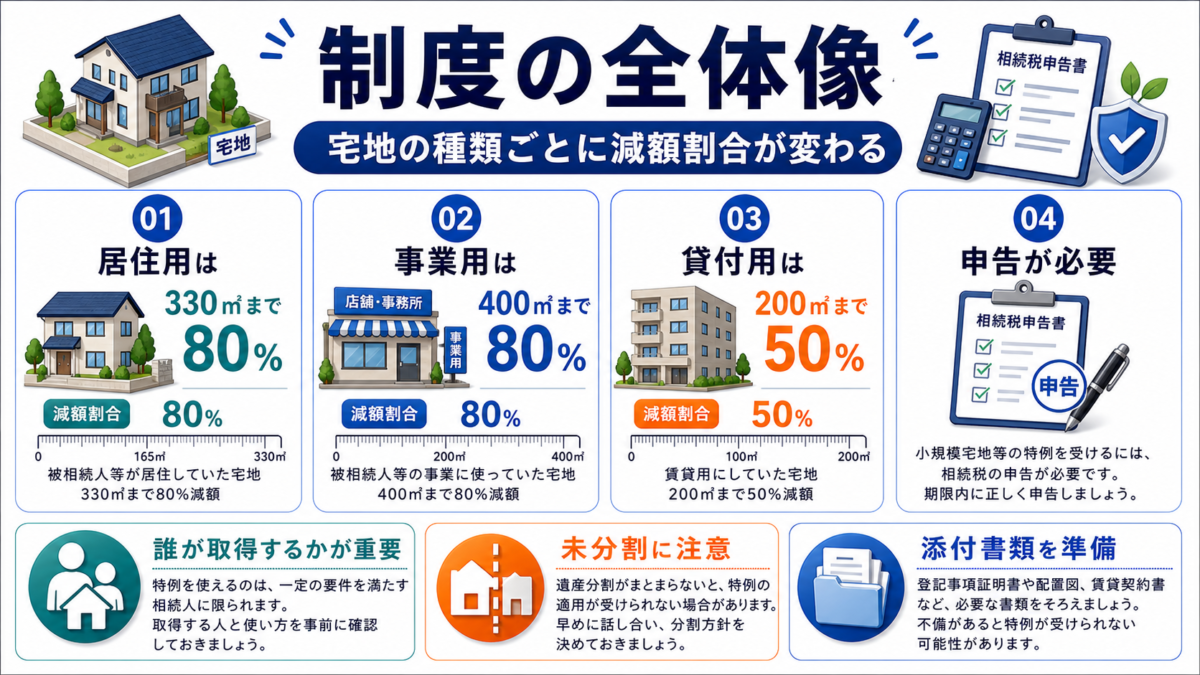
小規模宅地等の特例とは?80%減額の要件・使えないケースを解説
小規模宅地等の特例の対象宅地、330㎡・400㎡・200㎡の限度面積、80%/50%減額、家なき子、未分割リスクを解説します。 -
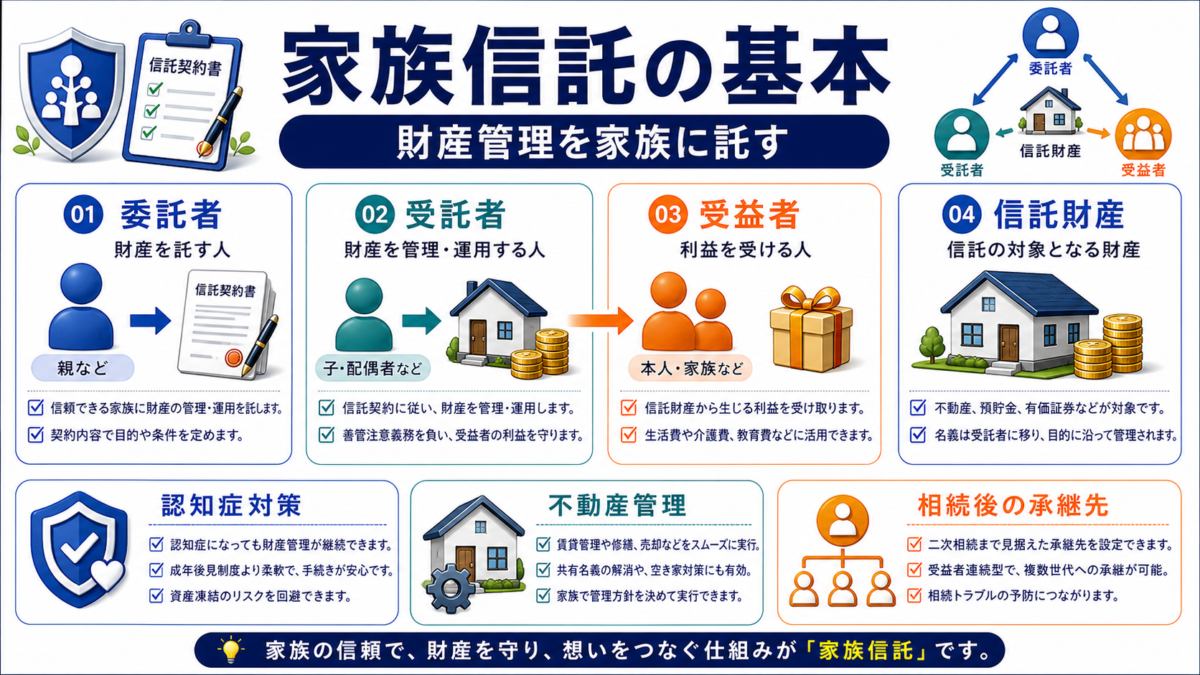
家族信託とは?認知症対策・相続対策のメリットと注意点を解説
家族信託の仕組み、委託者・受託者・受益者の役割、認知症対策、不動産管理、税務、遺留分、費用とデメリットを解説します。 -
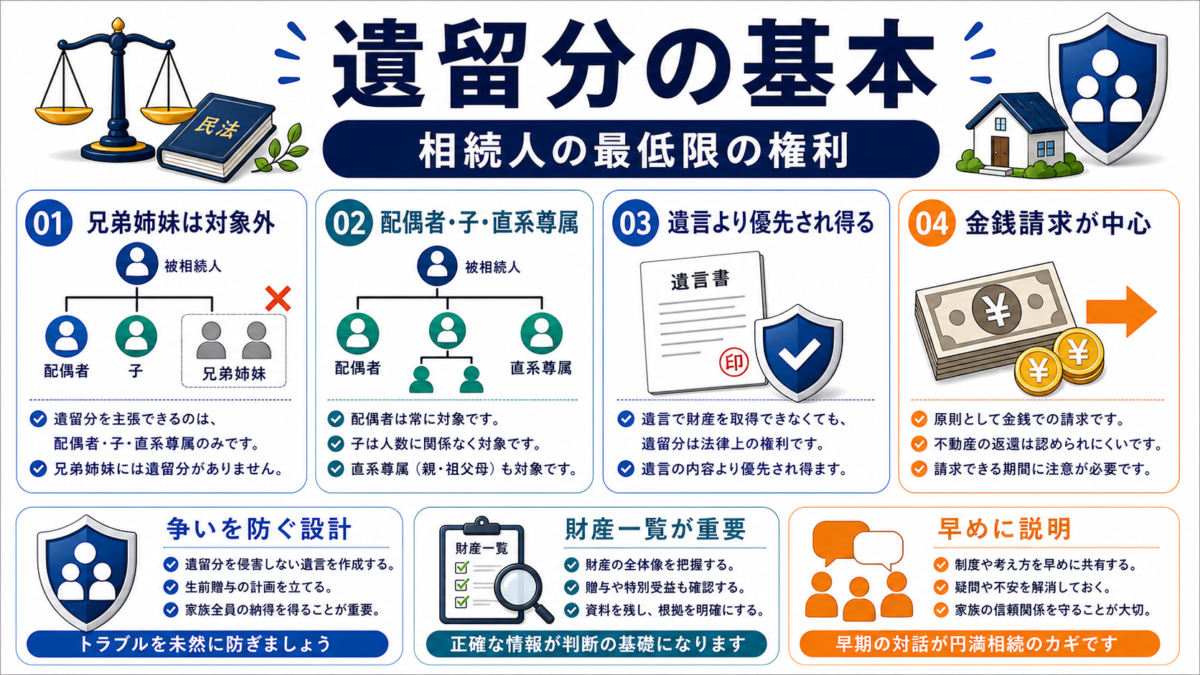
遺留分とは?割合・計算方法・生前対策を相続トラブル防止の視点で解説
遺留分の意味、権利者、割合、遺留分侵害額請求、時効、生前贈与・遺言・家族信託との関係を解説します。 -
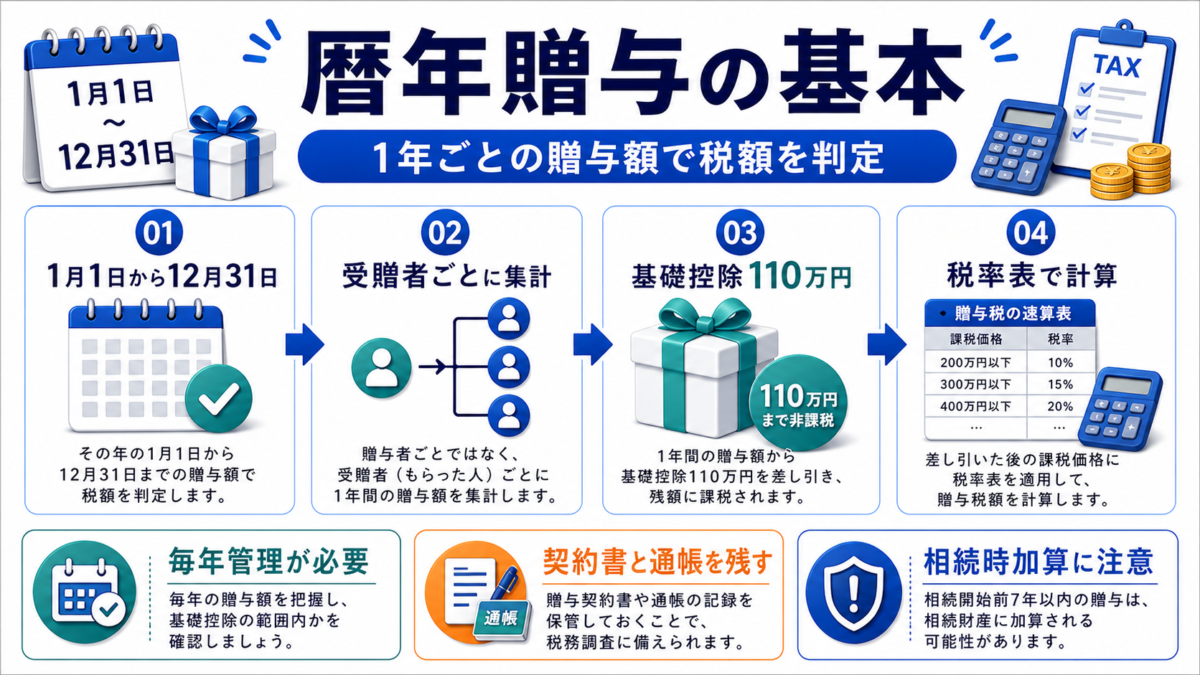
暦年贈与とは?110万円基礎控除・7年加算・相続時精算課税との違いを解説
暦年贈与の基礎控除110万円、2024年改正後の7年加算、相続時精算課税との違い、贈与契約書や名義預金リスクを解説します。 -
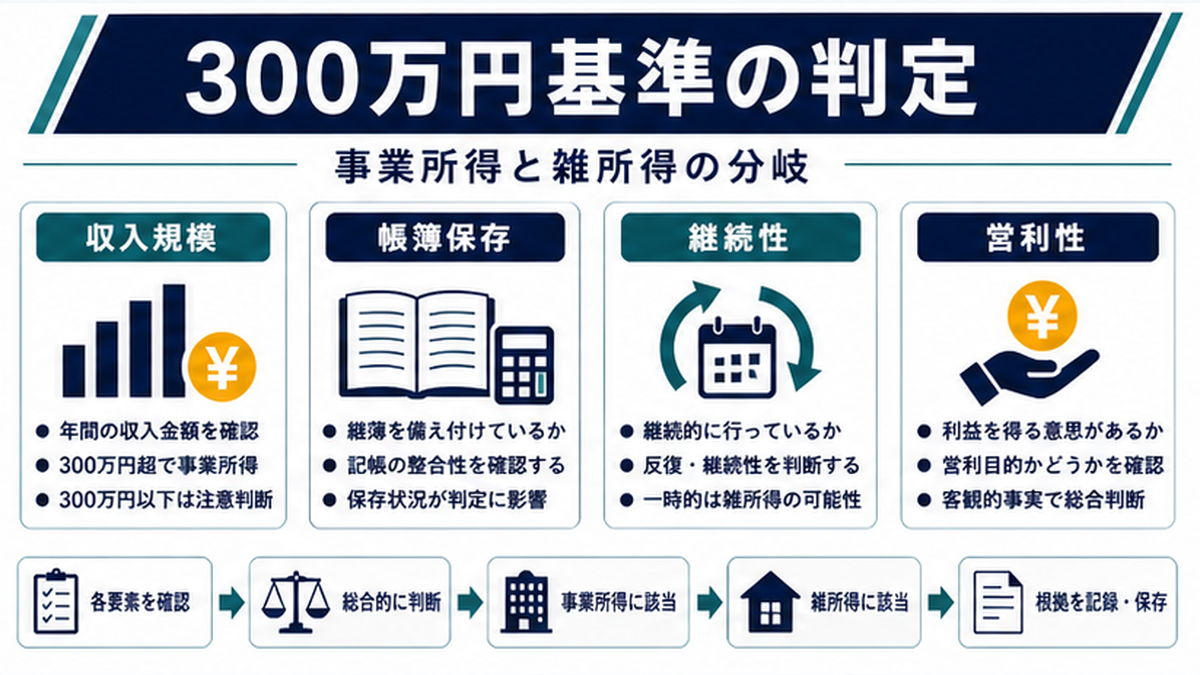
300万円基準とは?事業所得・雑所得の判断で確認すべきポイント
「300万円基準」には所得区分判定の収入僅少例外と、業務雑所得の帳簿保存義務という2つの規律が混在。令和4年通達35-2改正の経緯、過去3年300万円以下+給与10%未満の例外、1000万円基準との関係、5つのケース別判断、税理士の顧問先説明STEPまで実務目線で徹底整理。 -
事業所得と雑所得の判定基準とは?税理士が押さえる実務ポイントを徹底解説
事業所得と雑所得の判定基準を税理士目線で完全解説。2022年通達改正・300万円基準の正しい理解・4要素判定法・帳簿保存要件・顧問先別判定シミュレーション・否認されない実務フロー5ステップまで実務ガイドとして網羅。 -
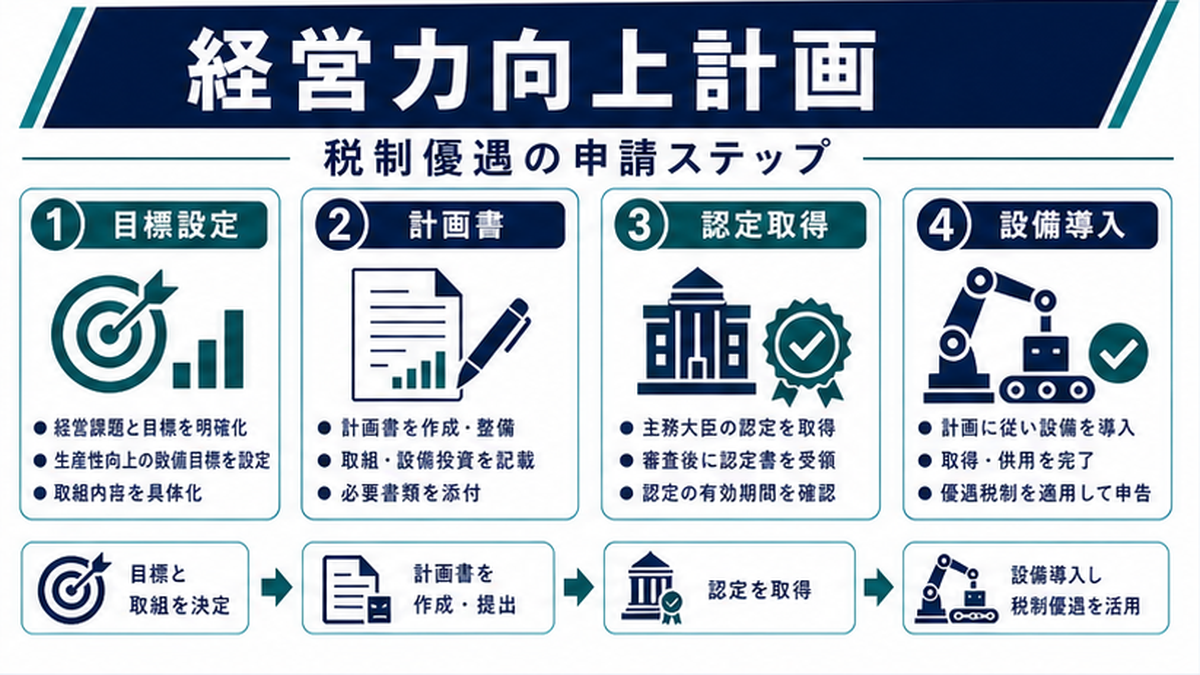
経営力向上計画の認定手続きと税制優遇|税理士が顧問先の申請を支援する完全ガイド
経営力向上計画の認定手続き・税制優遇を税理士目線で完全解説。4類型(A/B/C/D)の選び方、電子申請14日・紙申請30日の実務フロー、即時償却vs税額控除7〜10%の選択基準、認定経営革新等支援機関としての税理士の役割、却下リスク回避まで網羅。 -
令和8年度税制改正大綱|中小企業と個人事業主に効く改正
令和7年12月26日に閣議決定された大綱のうち、実務に効く改正だけを整理します。新設の特定生産性向上設備等投資促進税制、少額減価償却資産の40万円未満への引き上げ、基礎控除62万円、インボイスの3割特例までを一次資料で確認します。 -
小規模企業共済の節税額はいくらか|所得別の試算と払い方
掛金は全額が所得控除になりますが、減る税額は課税所得の帯で変わります。所得別の試算、年払いで当年にまとめて控除する方法、増額の判断、出口の課税まで数字で整理します。