節税対策– category –
GPUサーバー節税・即時償却・経営強化税制・少額減価償却資産など、法人向け節税対策の最新スキームを税理士監修で解説。決算直前でも間に合う節税スキームを中心に、税務調査リスクを抑えた合法的な節税方法をまとめています。
-

2割特例が終わった後の選び方|3割特例・簡易課税・原則計算
2割特例は令和8年9月30日までの課税期間で終わります。個人事業者は3割特例へ移り、法人はその先がありません。業種別のみなし仕入率と比べてどれが有利か、簡易課税の届出期限まで数字で整理します。 -
【2026年最新】税理士の顧問先離反防止ガイド|原因分析から即効策・節税商品活用まで徹底解説
【2026年最新】税理士の顧問先離反防止ガイド|原因分析から即効策・節税商品活用... -
決算前の節税は何が間に合うか|残り日数別にできること
決算まで残りわずかでも打てる手はあります。現金を使わずにできるものから、期末までに支給決議が要るもの、そもそも間に合わないものまで、残り日数で仕分けて要件を条文で確認します。 -
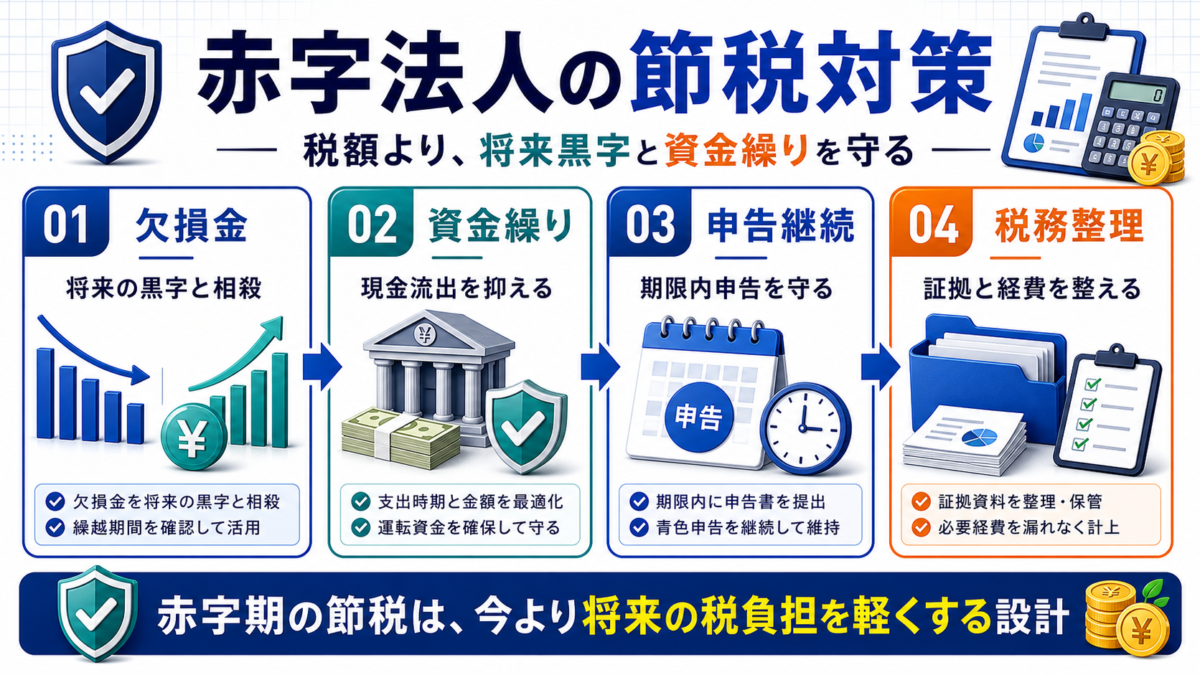
赤字法人の節税対策とは?欠損金の繰越控除と資金繰りを徹底解説
赤字法人が優先すべきなのは、追加支出による節税ではなく、欠損金を将来へ繰り越せる申告と資金繰りの維持です。法人住民税均等割や消費税、借入返済、社会保険料など、赤字でも残る支払いを分けて管理します。 -
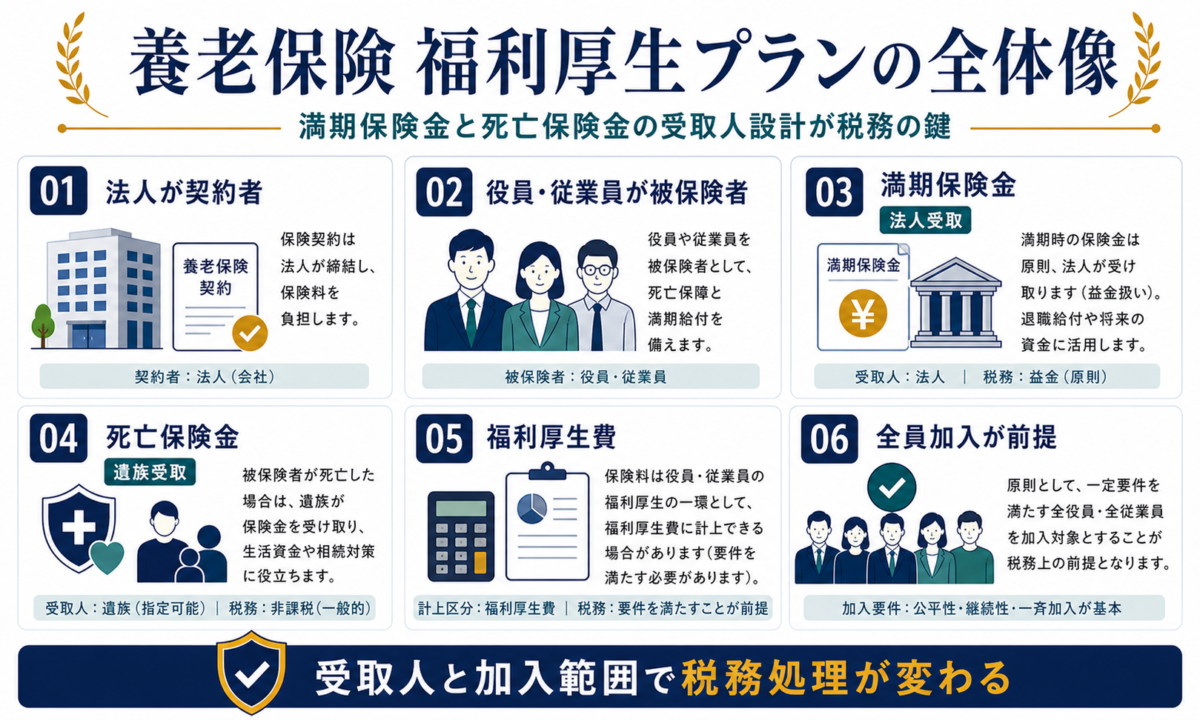
養老保険の福利厚生プランとは?2分の1損金の税務と注意点を解説
養老保険の福利厚生プランは、加入対象者や受取人の設定など一定の条件を満たす場合に、保険料の一部を損金処理する方法です。「2分の1損金」だけで判断せず、対象者の公平性、給与課税、満期時の資金使途を確認します。 -
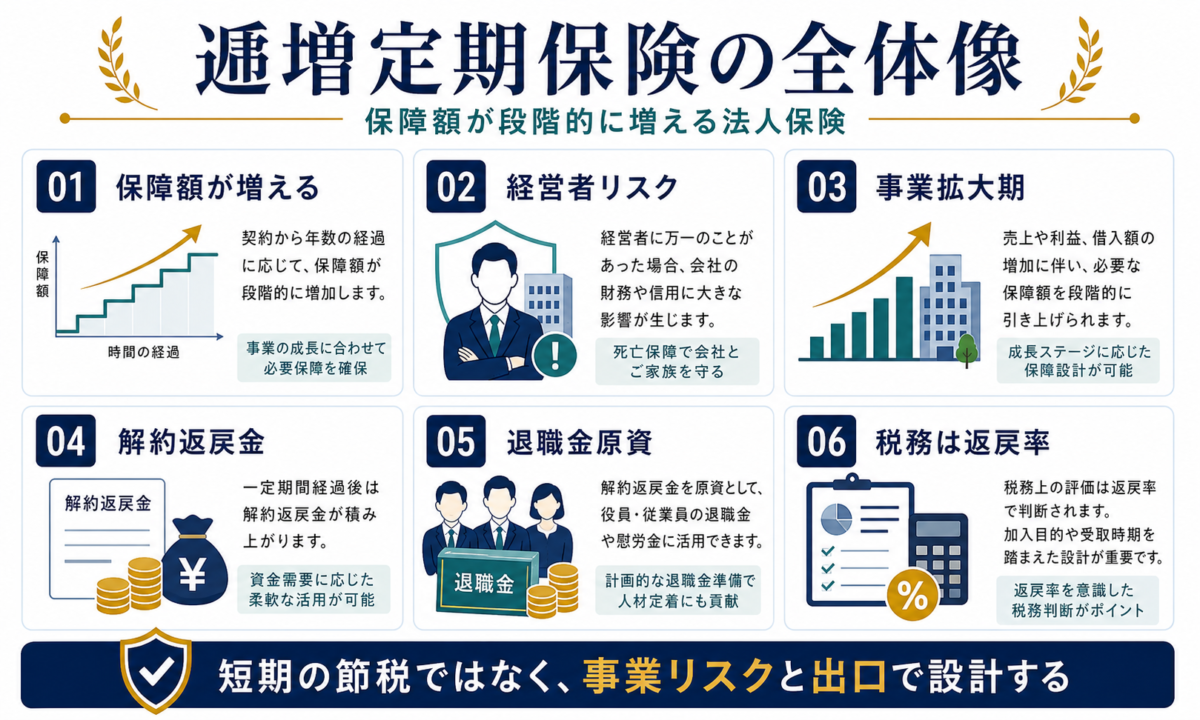
逓増定期保険とは?法人の税務処理と解約返戻金の注意点を解説
逓増定期保険は、契約後に死亡保障額が段階的に増える定期保険で、事業拡大や借入増加に備える保障設計が中心です。保険料の税務処理は契約条件で異なるため、返戻金のピーク、解約時の課税、退職金との対応を事前に確認します。 -
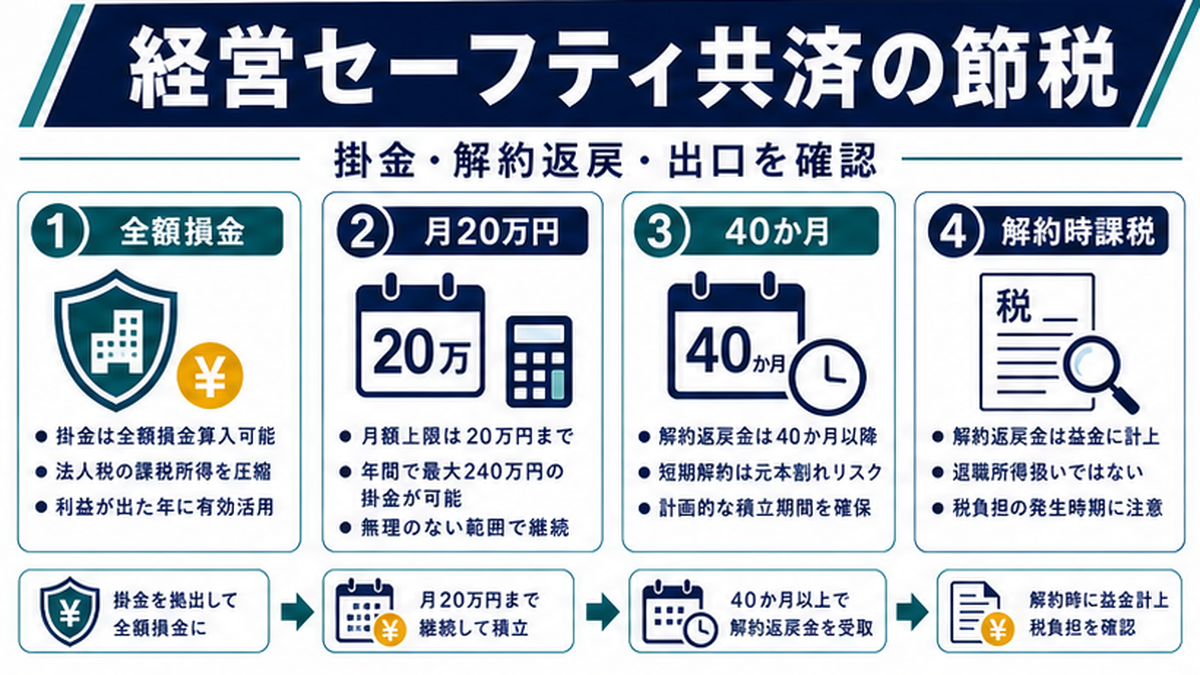
経営セーフティ共済の節税効果を完全ガイド|年240万円損金・40ヶ月ルール・2024年改正後の最適活用法【2026年最新版】
経営セーフティ共済の節税効果を完全ガイド|年240万円損金・40ヶ月ルール・2024年... -
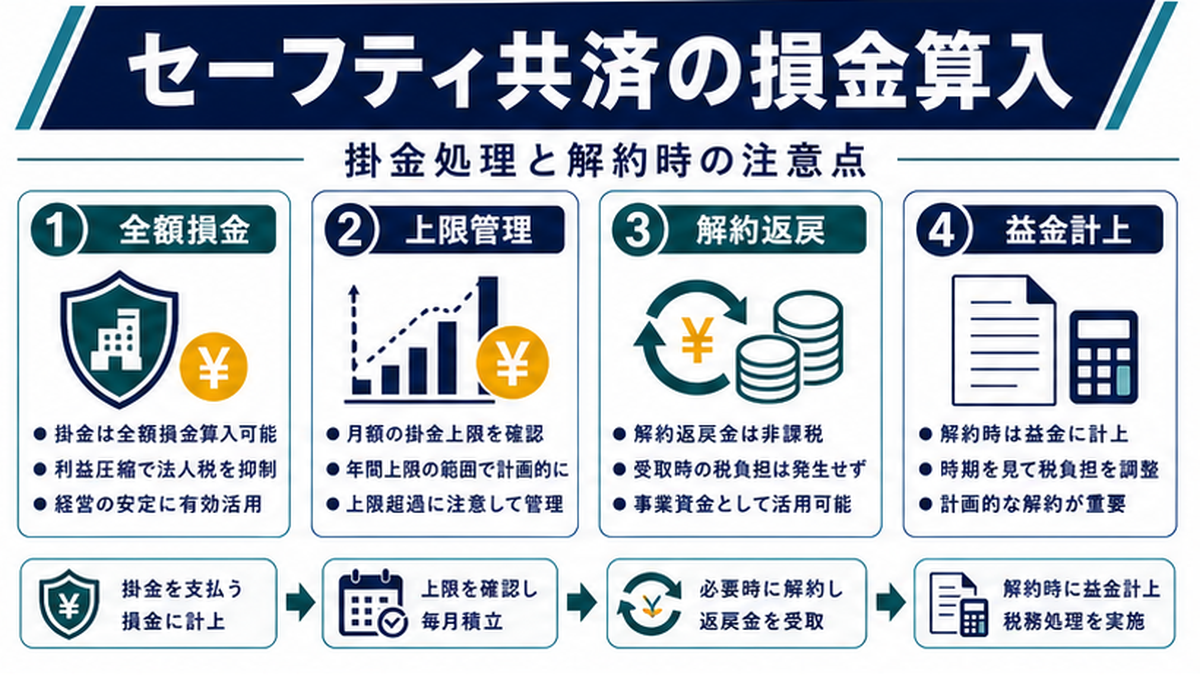
経営セーフティ共済の損金算入を税理士が徹底解説|令和6年改正後の出口戦略と240万円前納フル活用ガイド
経営セーフティ共済の損金算入を税理士目線で完全ガイド。令和6年10月改正で解約後2年間の再加入NGの影響、年額240万円・総額800万円の仕組み、前納による駆け込み節税、40か月100%返戻と3つの出口戦略、別表十(七)添付の実務ポイントまで網羅。 -
匿名組合による節税の仕組みを完全解説|メリット・デメリット・投資対象別の比較・税務処理まで
匿名組合による節税の仕組みを完全解説|メリット・デメリット・投資対象別の比較...