節税対策– category –
GPUサーバー節税・即時償却・経営強化税制・少額減価償却資産など、法人向け節税対策の最新スキームを税理士監修で解説。決算直前でも間に合う節税スキームを中心に、税務調査リスクを抑えた合法的な節税方法をまとめています。
-

個人が営業権を売却したときの税金|譲渡所得と取得費を整理
個人事業の営業権を一括で売却した利益は、通常、土地建物や株式とは別の総合課税の譲渡所得として検討します。ただし、棚卸資産、機械、未収金、競業避止や継続支援の対価まで一つにまとめると所得区分を誤るため、契約価格を資産と役務に配分する作業が先です。 -
著作権を売却した個人の税金|譲渡所得と50万円控除を計算
個人が著作権を一括して売却した利益は、土地建物や株式とは別の総合課税の譲渡所得になるのが基本です。自分が著作した著作権は、取得から5年以内に売っても長期譲渡所得として扱われ、50万円控除後の金額の2分の1が総所得金額へ入ります。 -
個人が特許権を売却したら税金はいくら?長期譲渡を計算
個人が特許権を一括売却した所得は、土地建物・株式以外の資産の譲渡として総合課税の譲渡所得になるのが基本です。自分の研究で取得した特許権は、所有期間が5年以内でも長期譲渡所得となる取扱いがあり、50万円控除後の2分の1を他の所得へ合算します。 -
個人事業主の休業補償金は課税?事業所得と必要経費を確認
個人事業主が事故相手や損害保険から休業補償金を受け取る場合、営業収入や必要経費を補う部分は原則として事業所得の総収入金額に入ります。身体傷害への慰謝料や治療費の非課税とは分け、示談・査定による確定時期と補償期間を確認します。公共事業の営業補償は別記事で扱います。 -
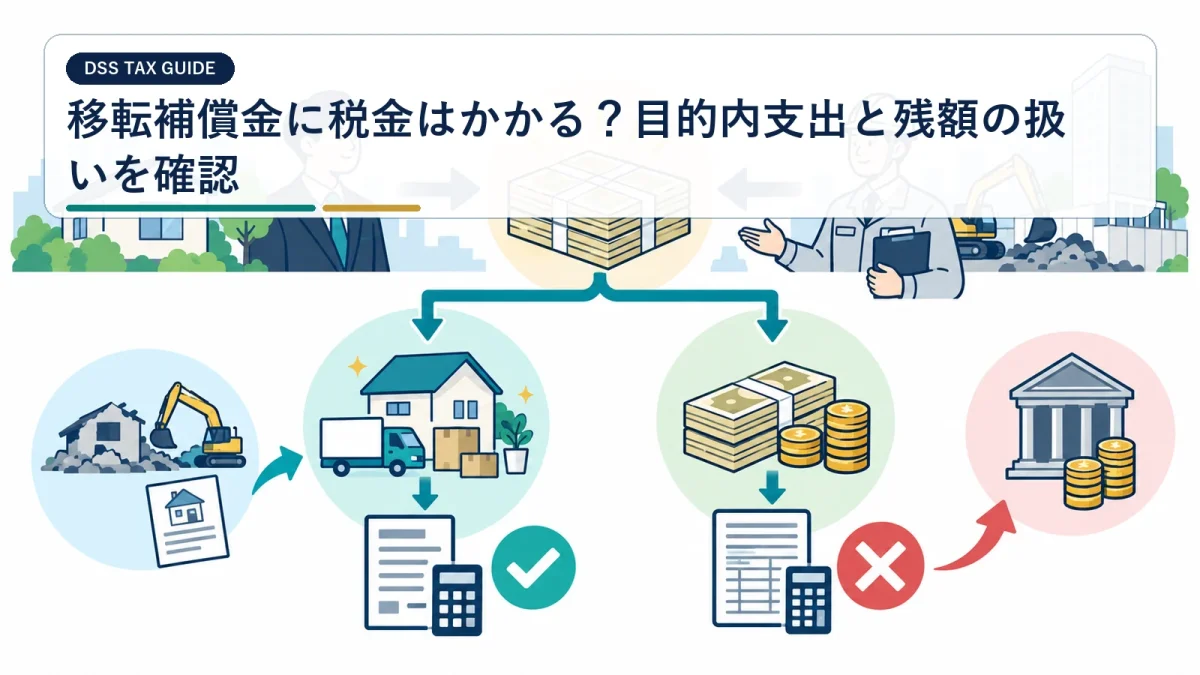
移転補償金に税金はかかる?目的内支出と残額の扱いを確認
収用等で受け取る移転補償金は、交付目的どおり建物・動産の移転に支出した額について、各種所得の総収入金額へ算入しない取扱いがあります。一方、目的外使用や残額は一時所得となる場合があり、建物を取り壊すと対価補償金として扱える例外もあります。 -
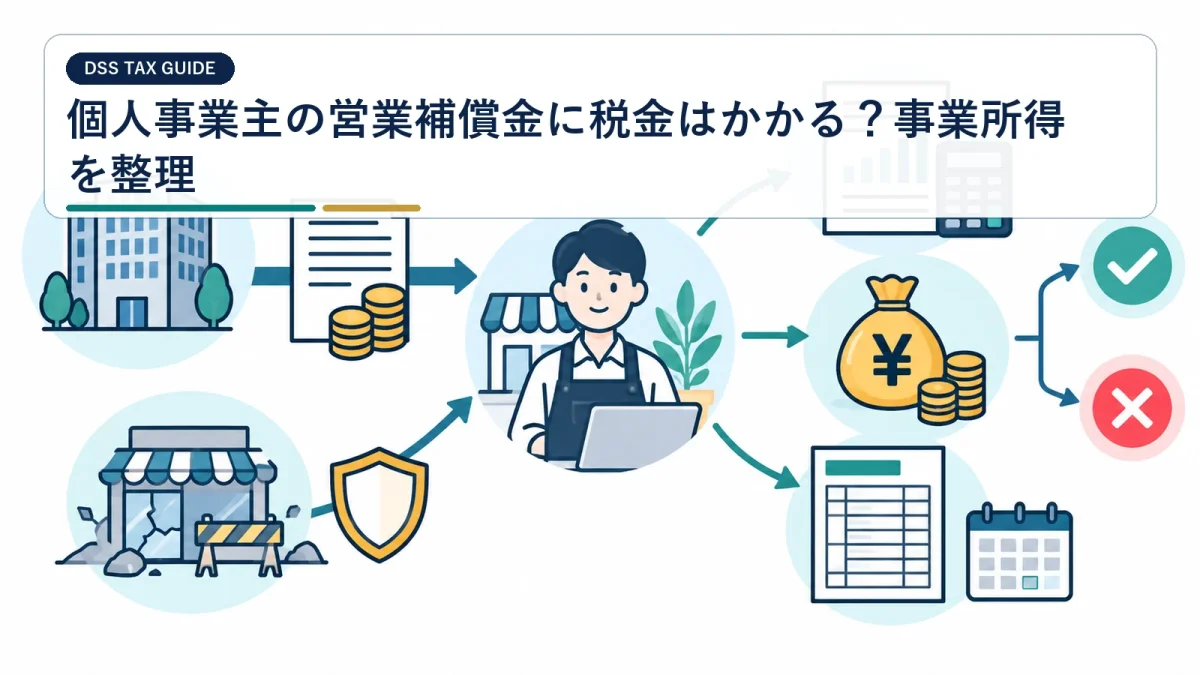
個人事業主の営業補償金に税金はかかる?事業所得を整理
個人事業主が収用や事故で営業補償金を受け取ると、土地の対価とは別に、失われた売上・利益を補う部分は原則として事業所得等の総収入金額に入ります。補償対象期間、計上年、実際の必要経費を分け、5,000万円特別控除の対象と混同しないことが重要です。 -
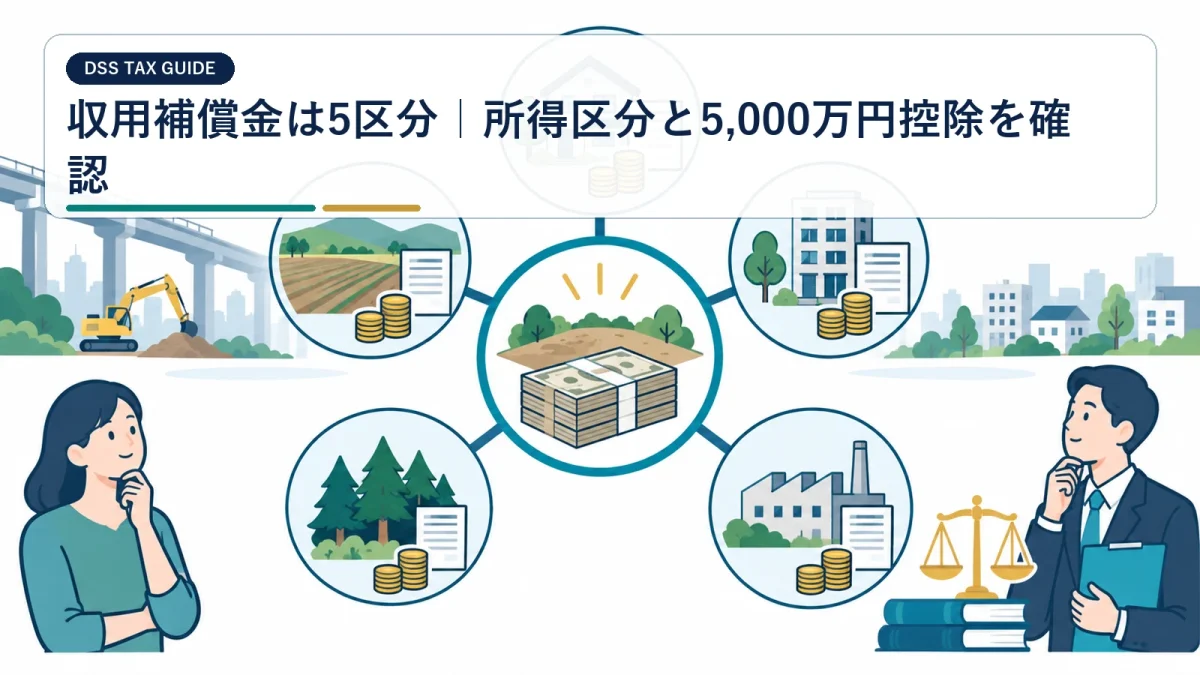
収用補償金は5区分|所得区分と5,000万円控除を確認
土地や建物の収用で受け取る補償金は、契約書上の総額を一括して譲渡所得にはできません。対価補償金、収益補償金、経費補償金、移転補償金、その他の補償金に分け、それぞれ譲渡所得、事業所得・不動産所得・雑所得、一時所得などを判定します。 -
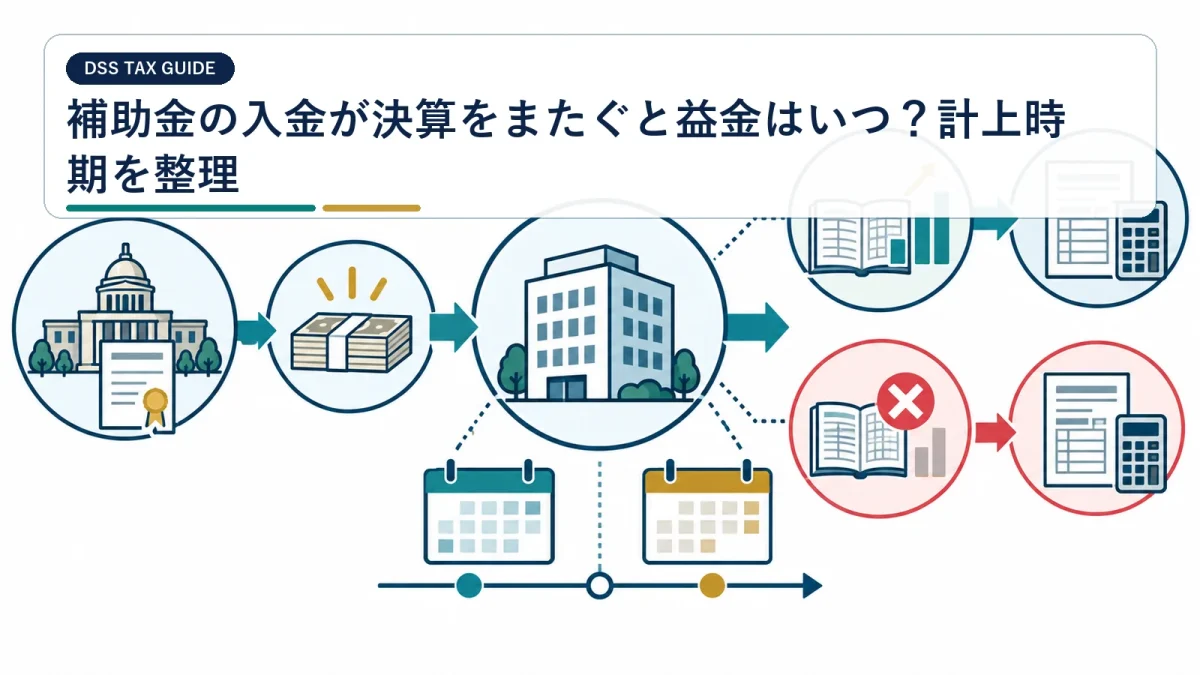
補助金の入金が決算をまたぐと益金はいつ?計上時期を整理
補助金の益金時期は、銀行口座への入金日だけで決まりません。交付決定、事業実施、実績報告、額の確定、請求、入金の順序を制度ごとに確認し、決算日までに法人の受給権と金額が確定しているかを判断します。 -
法人の国庫補助金で圧縮記帳する方法|対象資産と限度額を確認
法人が国や自治体から設備補助金を受けると、原則として補助金は益金になります。補助目的に適合する固定資産を取得・改良し、確定決算と申告手続きを満たせば、補助金相当額の範囲で圧縮記帳を行い、課税を将来へ繰り延べられる場合があります。