
移転補償金に税金はかかる?目的内支出と残額の扱いを確認
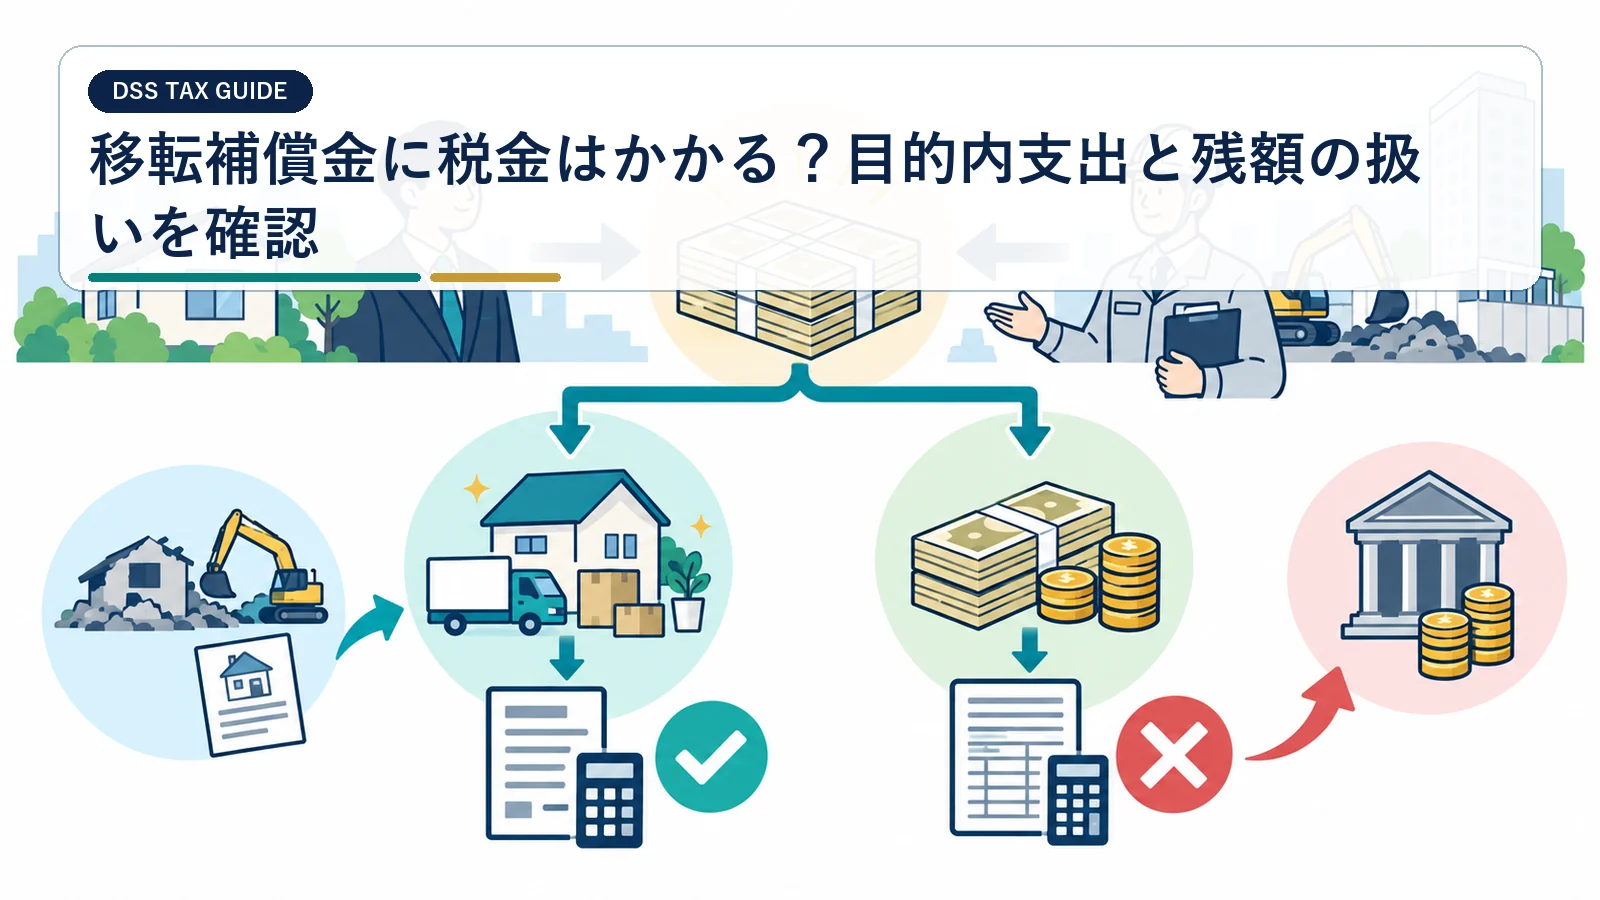
収用等で受け取る移転補償金は、交付目的どおり建物・動産の移転に支出した額について、各種所得の総収入金額へ算入しない取扱いがあります。一方、目的外使用や残額は一時所得となる場合があり、建物を取り壊すと対価補償金として扱える例外もあります。
公共事業等で建物、動産、仮住居、機械移設等の補償金を受ける個人を扱います。法人、任意売却、営業補償、精神的補償は別判定です。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 補償金明細書と対象物件一覧
- 移転・撤去・再設置の見積書
- 実際の支出日と領収書
- 補償額・支出額・残額の対照表
移転補償金は受取額だけで税額を決めず、補償項目ごとの目的、実際の支出額、支出時期、残額を照合します。建物等を曳家・移築せず取り壊した場合、移設困難な機械、借家人補償などは対価補償金扱いの可能性があるため、5,000万円控除との関係も確認します。
- 補償目的ごとに実際の移転支出を集計する
- 未使用額と残額を一時所得で判定する
- 取り壊し・移設不能・借家人補償の例外を確認する
- 写真・契約・領収書で使途を証明する
移転補償金は受領しただけで一律に非課税または譲渡所得になるものではありません。建物の移転、工作物の撤去、動産移転、仮住居、移転雑費など、補償目的を明細書から特定し、その目的に実際に支出した金額と支出時期を領収書で対応させます。
目的どおりに使った部分、使わなかった残額、代替資産の取得に充てた部分で所得計算が変わることがあります。支出が翌年になる場合や、補償契約時の予定と実際の移転方法が変わった場合は、受領年と支出年の関係を含めて申告方法を確認し、残額を見落とさない一覧表を作ります。
移転補償金は資産を動かす費用の補塡
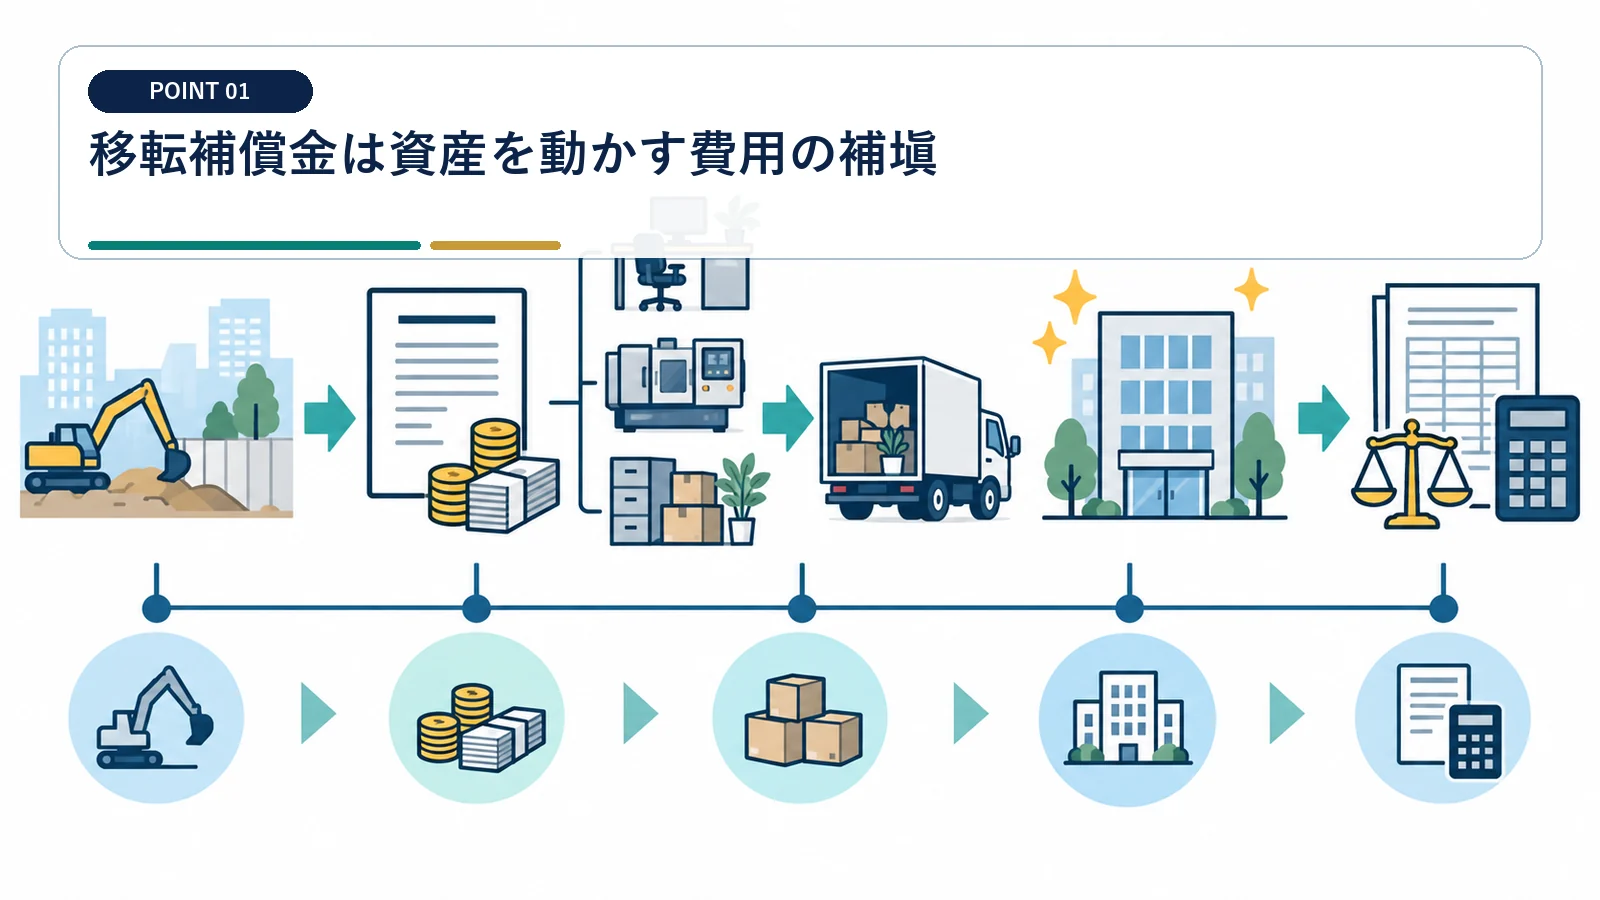
土地や建物そのものの売却対価ではなく、移転に要する費用を補うお金です。
補償項目を移転作業へ対応させる
建物移転、動産移転、仮住居、移転雑費、機械移設などを分けます。 補償算定書の項目コードと会計の補助科目を一致させます。
算定書の項目と実際の契約・支出を一対一で照合します。
対価補償金と同じ口座でも分ける
土地建物対価、営業補償、移転補償を別の補助科目に記帳します。
一括振込でも税務上の性質は項目ごとに判断します。 一括入金でも、補償項目ごとの使途台帳を受領時から作ります。
目的どおり支出した額は総収入へ入れない取扱い
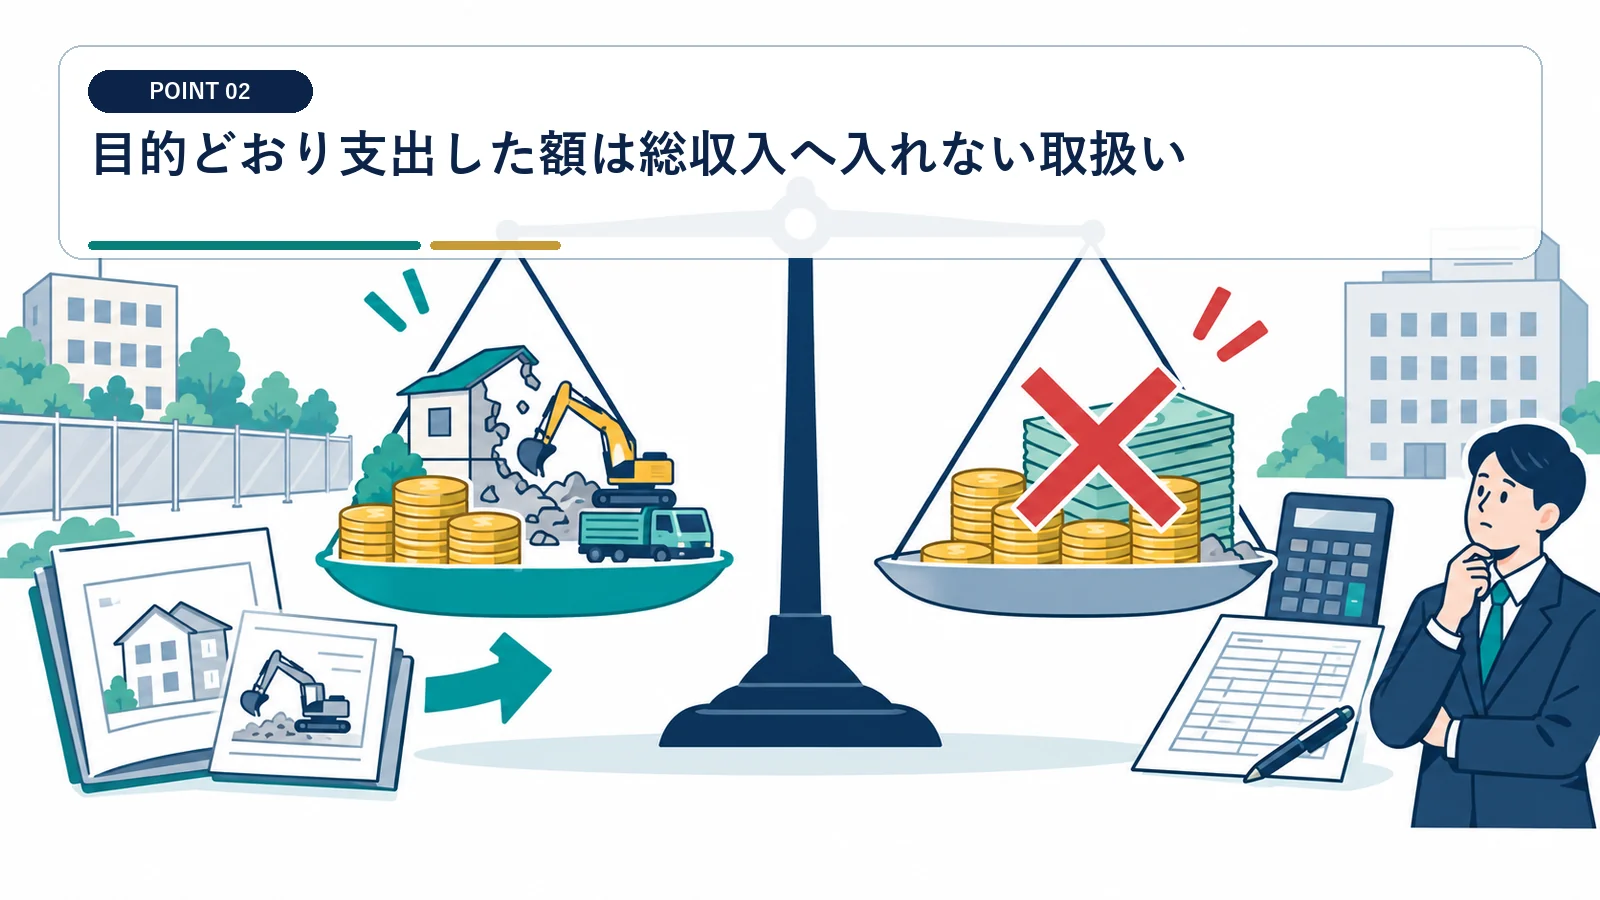
移転のために使った部分は、一定の範囲で所得計算から除かれます。
支出目的の一致を確認する
領収書だけでなく契約内容、場所、日付を保存します。
交付目的と実際の工事・運搬・仮住居支出が対応するかを見ます。 目的どおりに支出した額は、契約と領収書の両方で証明します。
補償額を超える自己負担も記録する
実際の移転費が補償金より多い場合は、差額の所得区分・必要経費を確認します。 実費補償を譲渡対価と同じ収入科目へ入れないでください。
補償金との相殺ではなく総額で収支を残します。
移転補償金を交付目的に従って支出した場合、その支出額は各種所得の総収入金額へ算入されません。
受領後に支出する場合は、確実な支出見込み、原則として収用後2年以内の支出、確定申告時の申出など所定の要件を確認します。
使わなかった金額や残額は一時所得を検討する
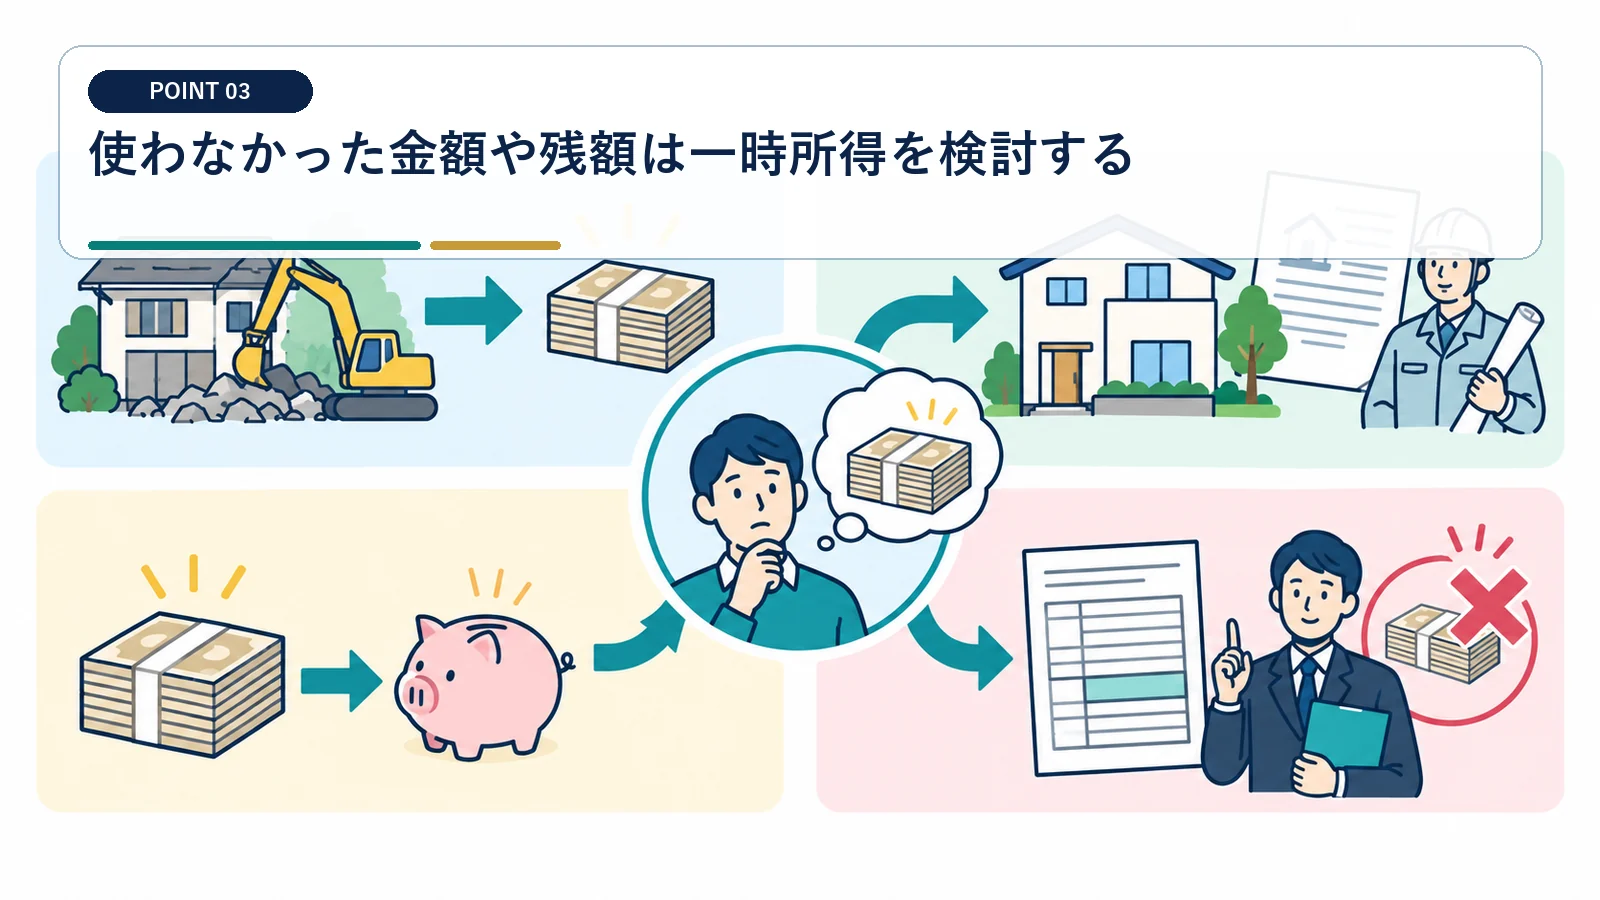
移転を取りやめた、安く済んだ、他用途へ使った場合は課税が変わります。
未使用額を項目別に計算する
他の一時所得と合わせて50万円特別控除を計算します。
受取補償額から目的内支出を差し引きます。 未使用残額は、他の一時所得と合算して50万円控除を計算します。
支出年が翌年になるケースを管理する
工程延期や未払工事費を証拠とともに整理します。
受領年と移転年が異なるときは、所得計上時期と総収入不算入の関係を確認します。 翌年支出は、確実な見込みと原則2年以内の支出予定を申告時に示します。
建物を取り壊すと対価補償扱いの例外がある
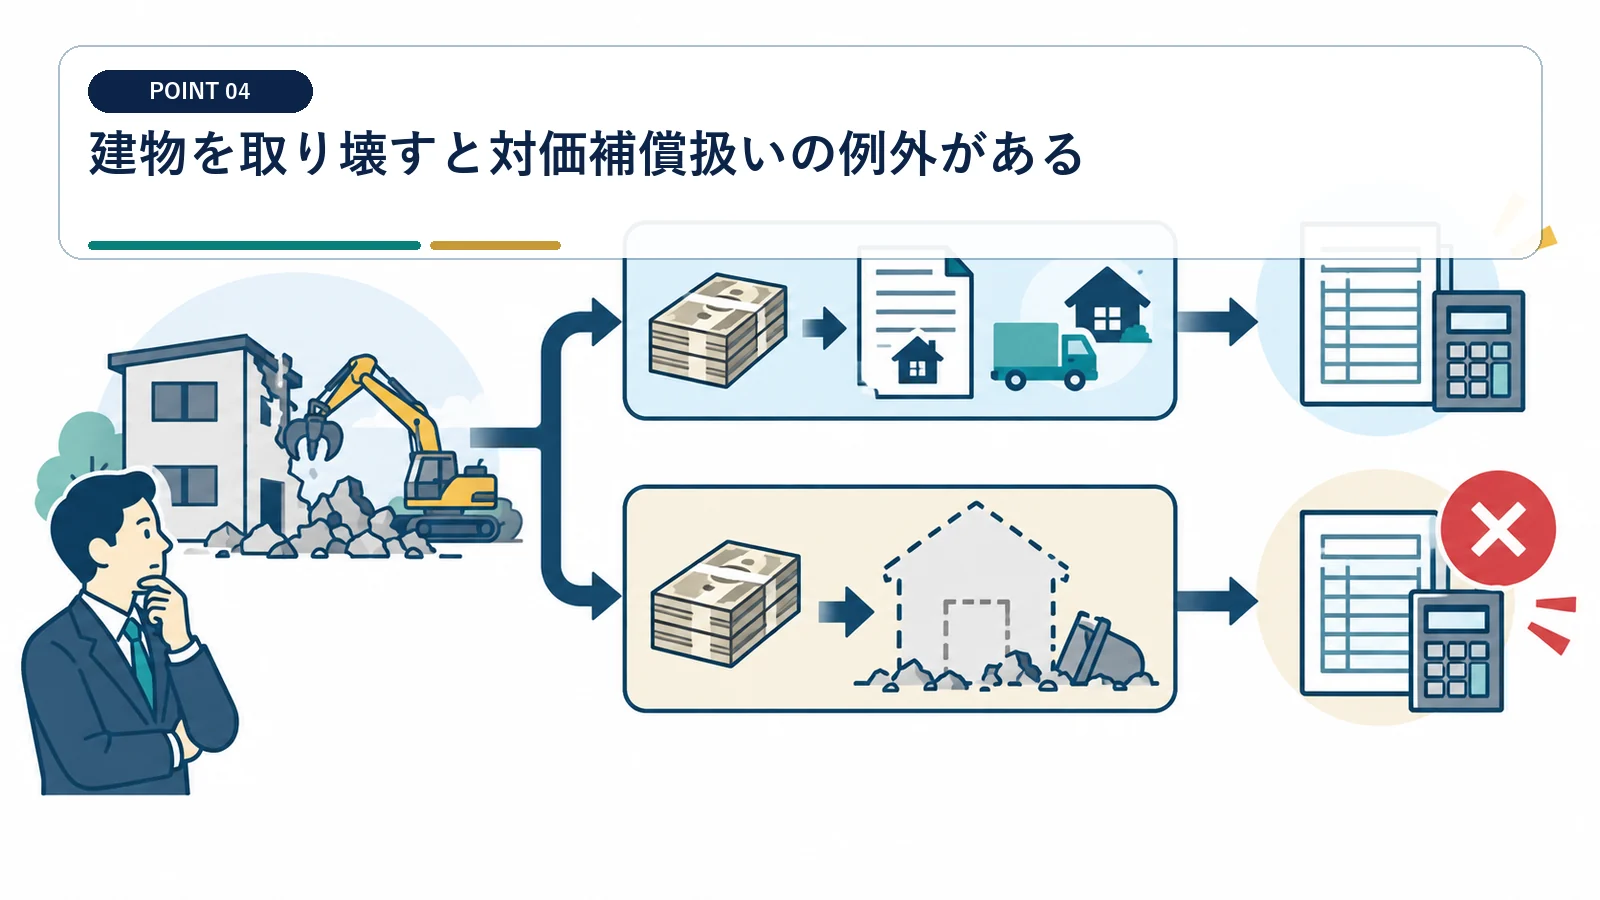
曳家・移築費として受けても、実際の処分方法で税務区分が変わることがあります。
移転か取壊しかを写真で残す
既存建物を物理的に移すのか、解体して新築するのかを確認します。 建物を実際に取り壊した事実は、着工前後の写真と工事報告で残します。
工事契約、滅失登記、解体写真、新築資料を保存します。
対価補償へ振り替える効果を試算する
取得費、譲渡費用、5,000万円控除、代替資産特例を比較します。
対価補償扱いなら収用の特例を検討できます。 対価補償への振替後は、譲渡所得と5,000万円控除の効果を試算します。
移設困難な機械と借家人補償は別ルール
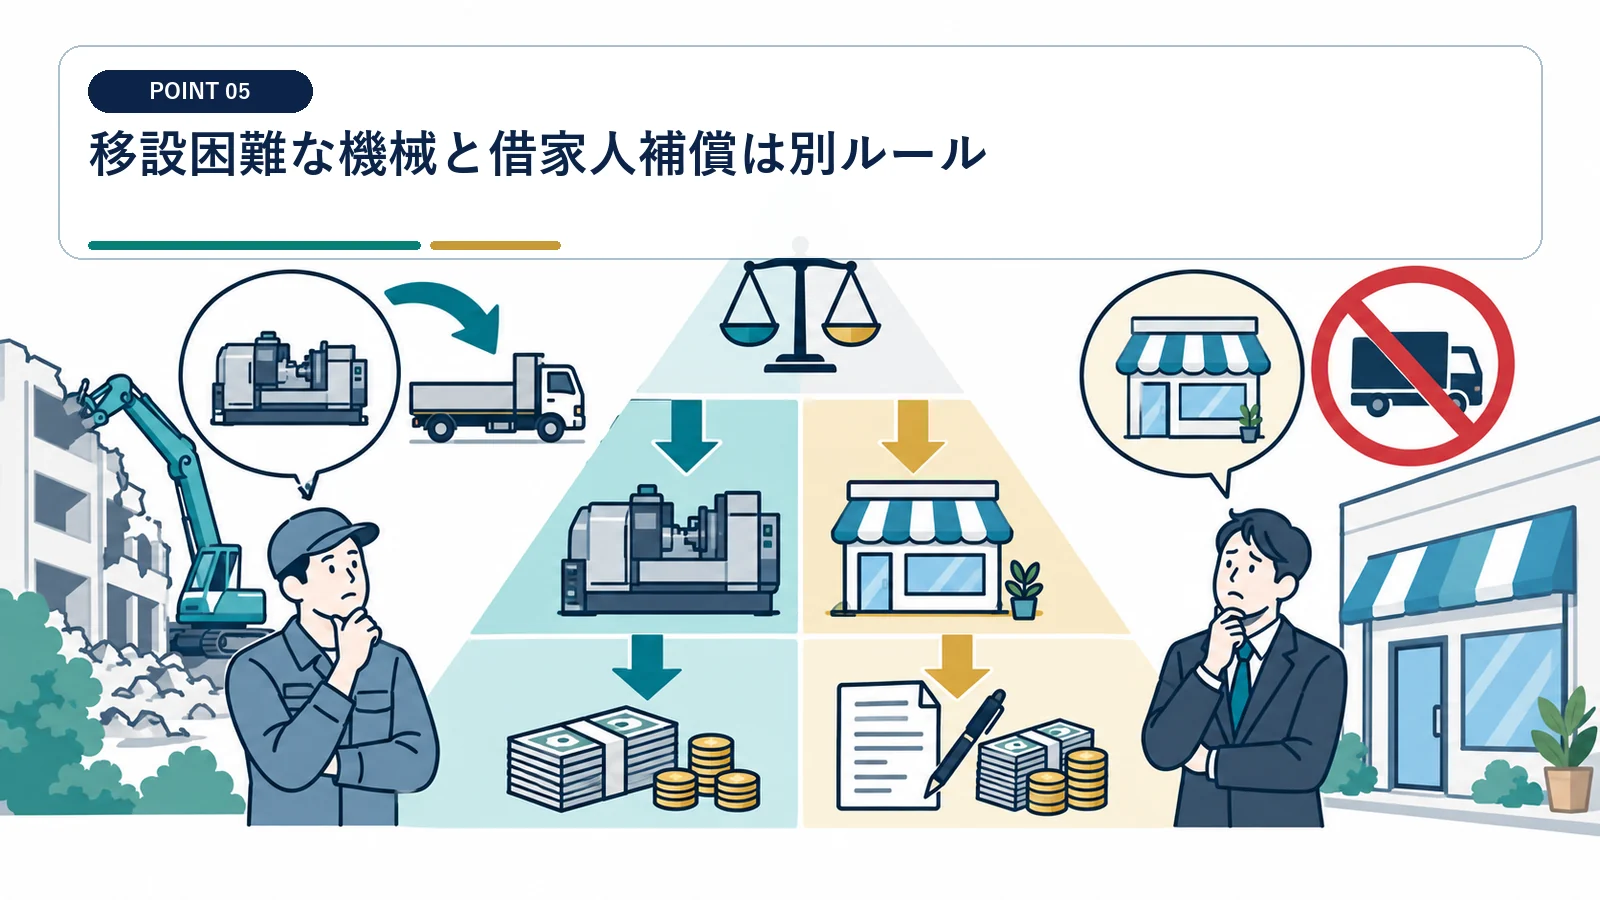
移転補償金の中でも、資産や権利の実質を失うものは対価性が強くなります。
機械が実際に移設できるか検証する
メーカー意見書、見積書、廃棄記録を残します。
解体不能、性能保証消失、移設費過大などの事情を確認します。 機械の移設不能は、メーカー意見書と費用比較で客観的に示します。
借家人補償金の内容を確認する
借家権の消滅対価として扱われる補償は、単純な移転費と分けます。 借家権の取得費と立退合意日を確認し、譲渡所得の計算資料へつなげます。
賃貸借契約、立退合意、補償算定書を確認します。
曳家・移築のための補償を受け、実際には建物等を取り壊した場合は対価補償金として扱えることがあります。
移転補償金を対価補償として扱う例外は、実際の処分方法や資産の移設可能性から判定します。
移転先の資産取得費を正しく計算する
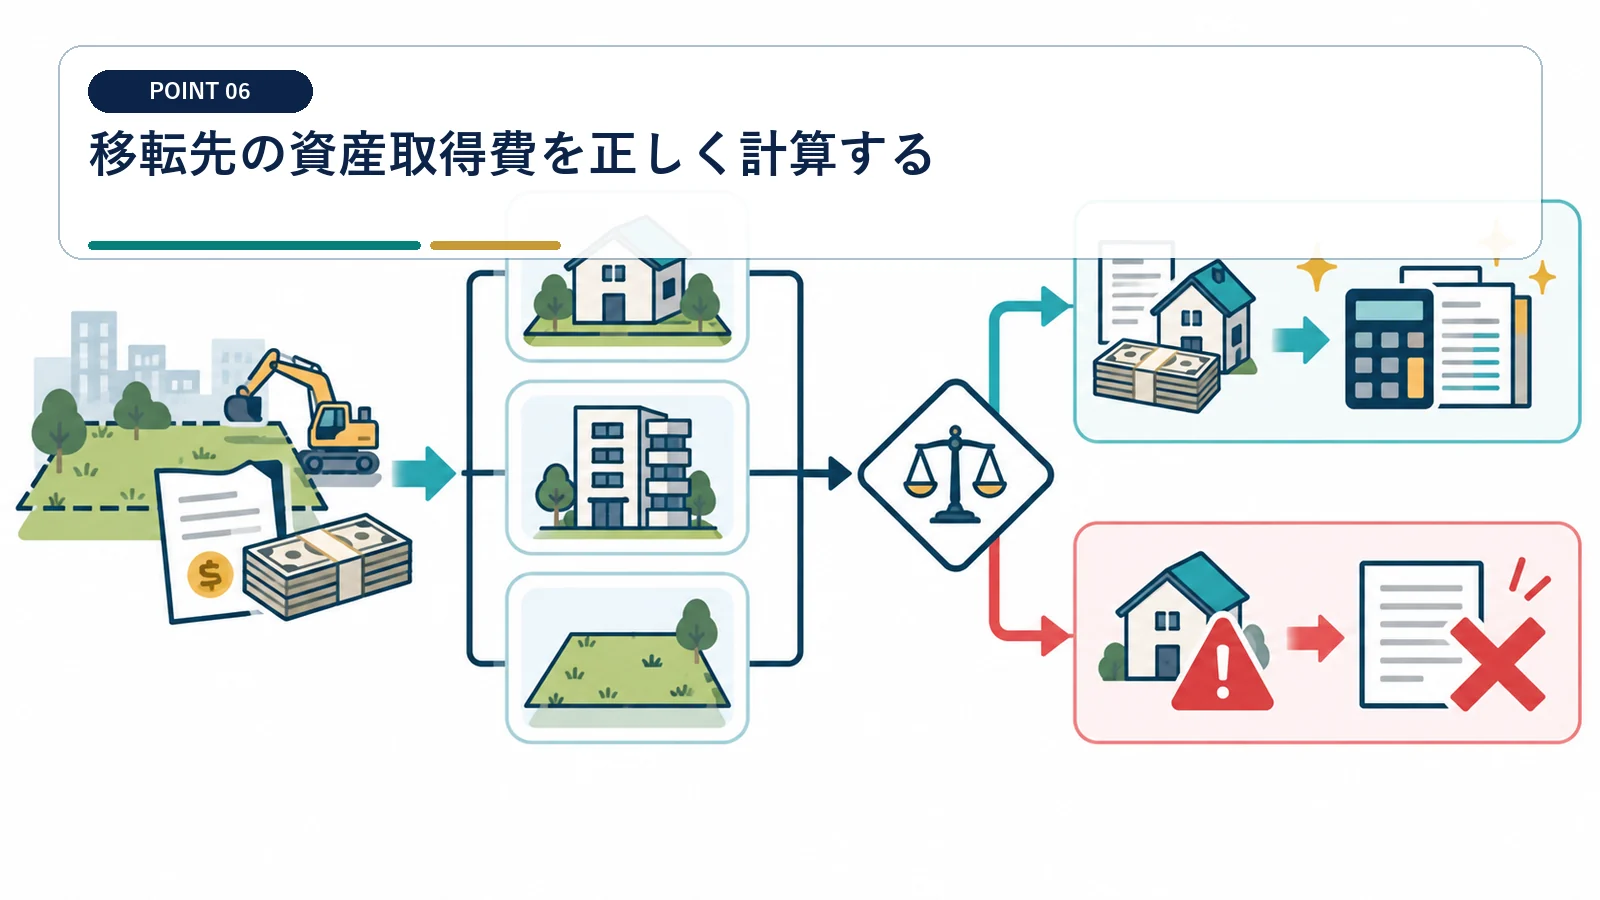
補償金で新しい建物や設備を買っても、取得価額を安易に補償金控除後としません。
新築・購入費を資産別に分ける
移転費用と新規取得費を請求書明細から区分します。
土地、建物、設備、外構、設計費を取得価額へ配分します。 補償金で買った新資産も、請求書総額から通常の取得価額を計算します。
対価補償特例との重複を防ぐ
申告書と支出一覧で対応関係を明示します。
移転補償と対価補償で同じ支出を二重に使わないようにします。 適用する収用特例を一覧にし、同じ取得費を複数の計算へ転記しません。
消費税は所得税区分とは別に確認する
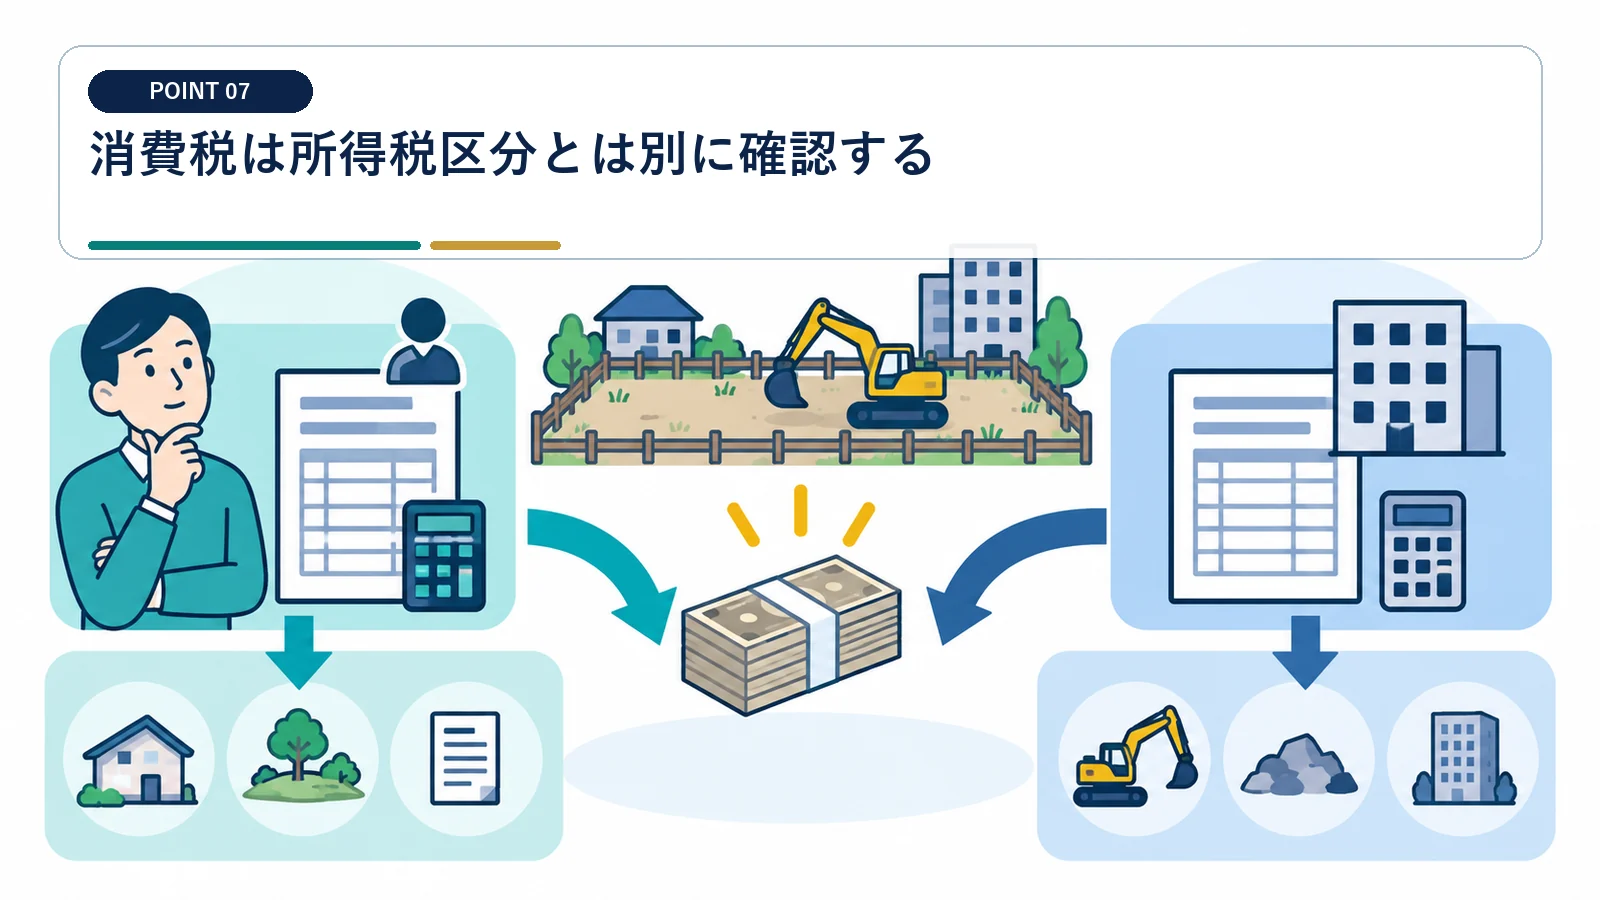
個人事業者が事業用資産を移転する場合、支出側の仕入税額控除が関係します。
補償金の対価性を判定する
損失・費用補塡で役務提供の対価でなければ受領は通常対象外です。 移転工事の消費税は、補償金受領の所得区分とは別に判定します。
契約上の協力義務や資産譲渡対価を分けます。
移転工事の適格請求書を保存する
課税事業者は仕入税額控除と補助元帳を照合します。
引越し、解体、建設、運搬の税区分を確認します。 適格請求書は工事・運搬・解体の取引別に保存します。
受領から移転完了まで使途台帳を更新する
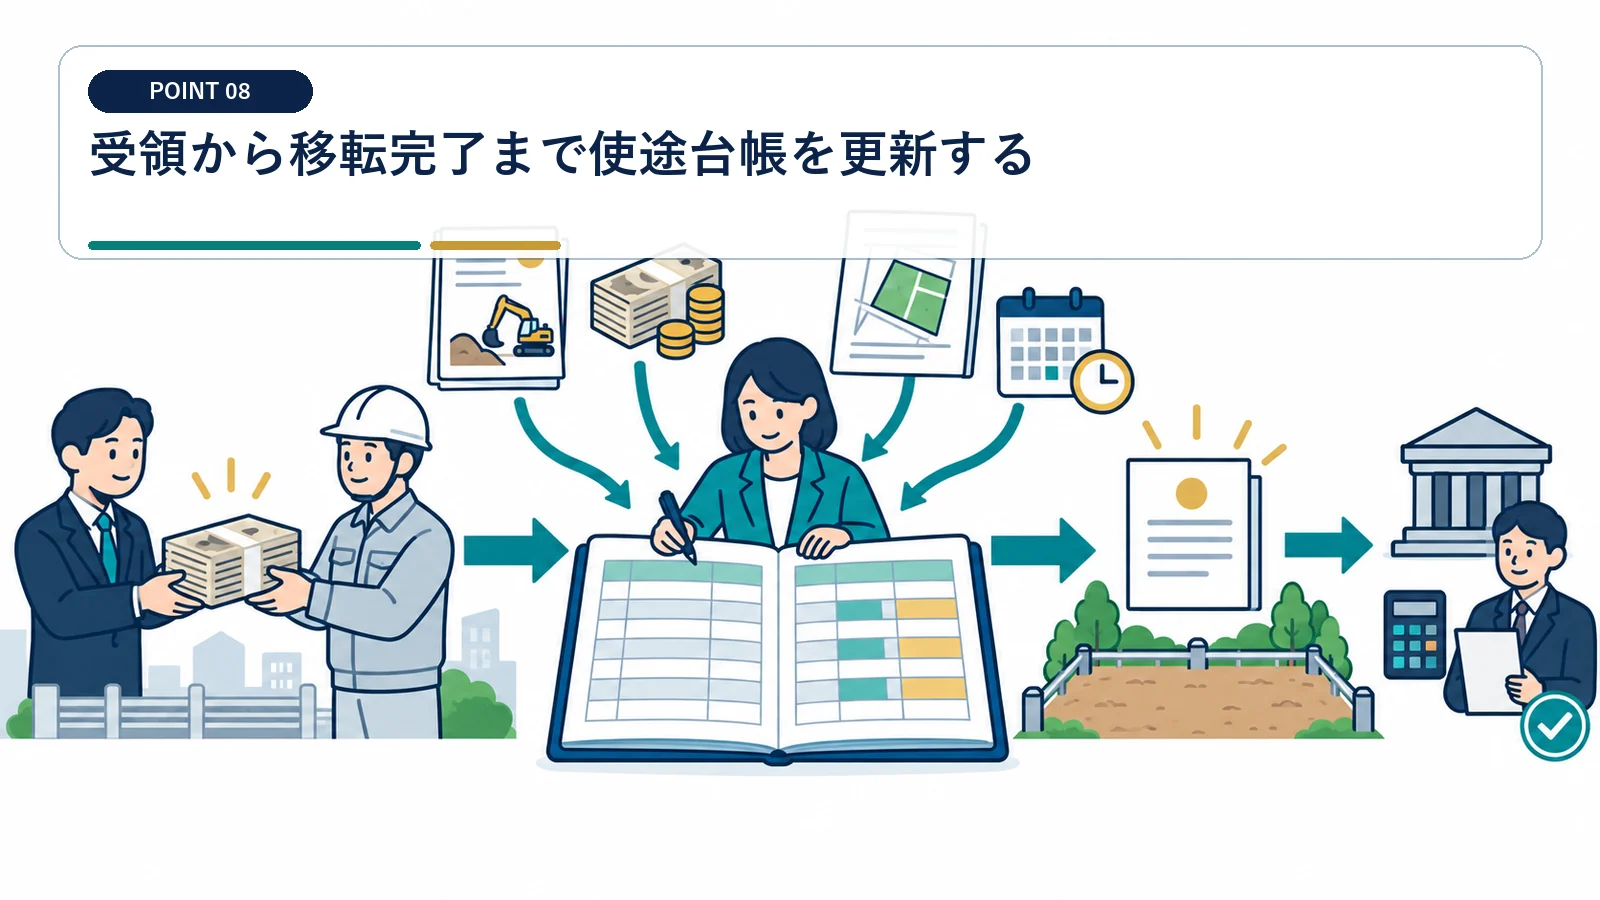
移転が数年にわたると、残額と証憑が散らばりやすくなります。
補償項目別の予算実績表を作る
変更契約や追加工事も元項目へつなげます。
受領額、契約額、支払額、未払額、残額を月次更新します。 変更契約や追加工事は、当初の補償項目へ履歴付きでひも付けます。
確定申告前に現地事実を確認する
移転完了、取壊し、廃棄、仮住居終了を担当者が確認します。 完了写真と支払証憑がそろうまで、使途台帳を閉じないでください。
写真と完了報告を税務ファイルへ保存します。
借家人補償金は対価補償金とみなして取り扱われます。
同じ収用案件でも対価、収益、経費、移転、その他の補償金を区分します。
移転補償金の税金でよくある質問
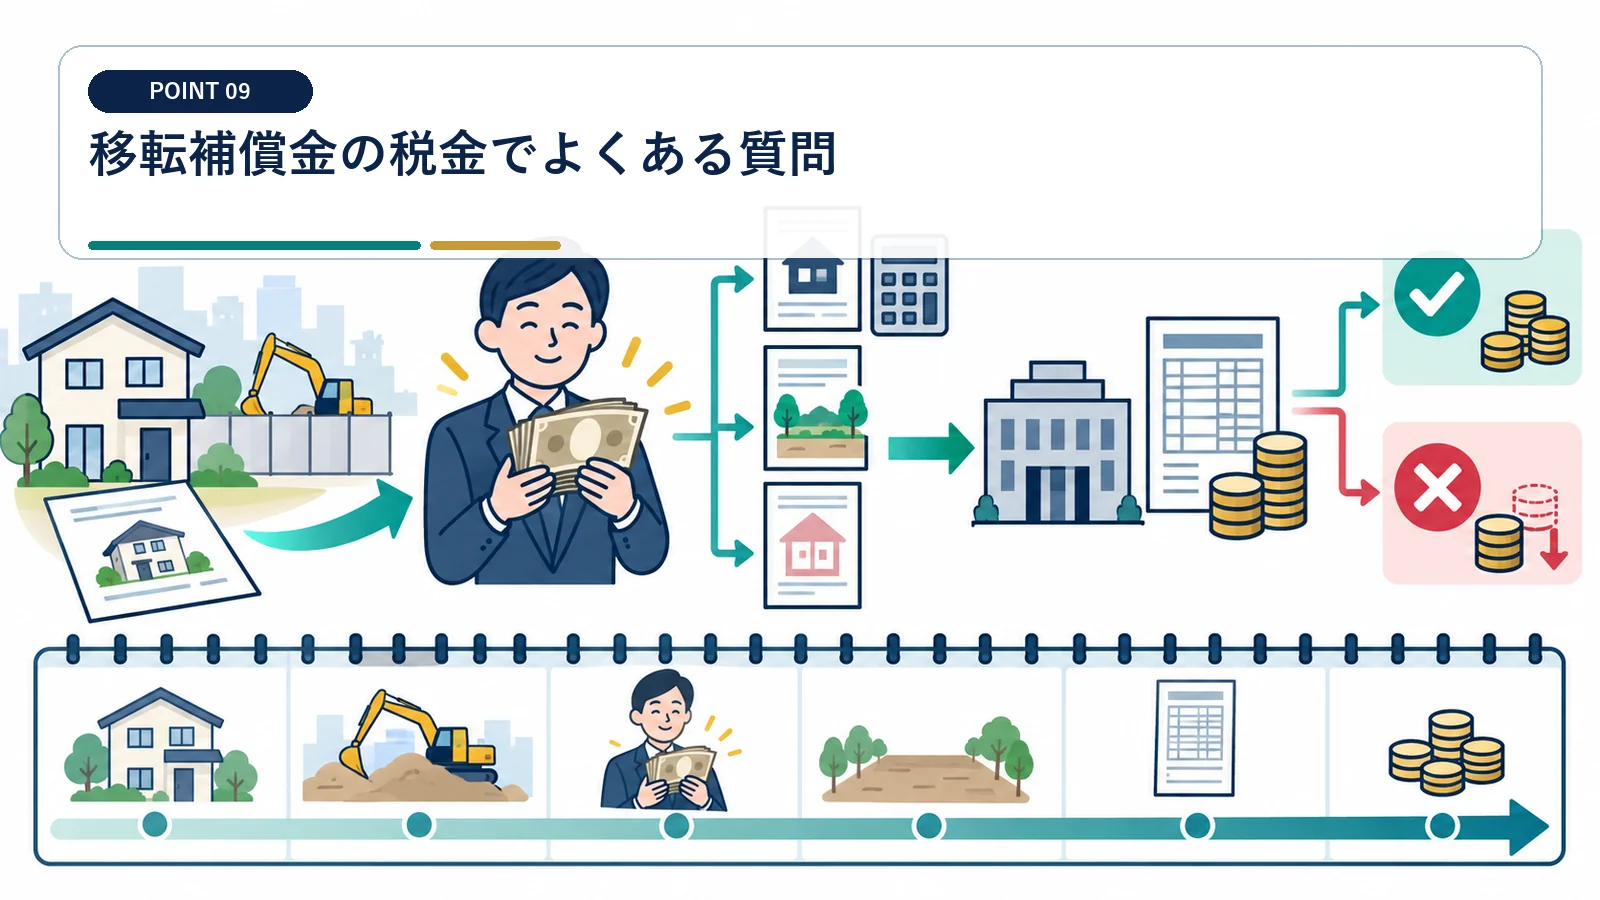
移転補償金は全額非課税ですか?
全額が自動的に非課税ではありません。目的内支出額は総収入不算入の取扱いがあり、残額等は一時所得を検討します。
建物を移転せず取り壊したらどうなりますか?
一定の場合、移転補償金を対価補償金として扱い、収用特例を検討できます。
移転補償金の残額に50万円控除は使えますか?
一時所得に該当する残額は、その年の他の一時所得と合わせて特別控除を計算します。
領収書がないと目的内支出にできませんか?
支出事実と目的の証明が必要です。契約書、振込明細、写真などもそろえて確認します。
移転補償金の税務は、補償名目だけでなく実際の支出・取壊し・残額を確認して判断します。
出典:国税庁 No.3555
資産や権利の実質的な移転対価に当たる場合は譲渡所得の対象となることがあります。
出典:国税庁 No.3105
