
著作権を売却した個人の税金|譲渡所得と50万円控除を計算
個人が著作権を一括して売却した利益は、土地建物や株式とは別の総合課税の譲渡所得になるのが基本です。自分が著作した著作権は、取得から5年以内に売っても長期譲渡所得として扱われ、50万円控除後の金額の2分の1が総所得金額へ入ります。
日本の居住者である個人が、自作または取得した著作権を国内取引で有償譲渡する場面を扱います。印税、利用許諾、継続的な制作報酬、NFTや国外取引、法人保有の著作権は契約実態に応じて別判定です。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 対象作品と支分権の一覧
- 創作・取得・過去譲渡の契約書
- 売却対価と取得費・直接費用
- 所得税・消費税・手取りの試算
売却契約が著作権そのものを移転する一括譲渡であれば、原則として総合課税の譲渡所得を計算します。売却価額から取得費と譲渡費用を引き、他の総合譲渡益と共有する年間50万円の特別控除を適用します。自作の著作権は所有期間が5年以内でも長期扱いです。
- 一括譲渡か利用許諾かを契約書で分ける
- 自作か購入・相続取得かで長期判定を確認する
- 取得費・譲渡費用・年間50万円控除を順番に計算する
- 第27条・第28条、人格権、消費税を契約前に整理する
先に、売る対象が著作権そのものか、利用を認めるだけか、制作業務を含むかを契約案で分けます。次に、自作・購入・相続など取得経緯を確認し、取得費、売却費用、同年の他の総合譲渡損益を集計します。
高額な著作権売却では、所得税だけでなく住民税と消費税を含む納税資金を確保します。売却代金の分割払いや国外買主が絡む場合は、権利移転時期、入金時期、源泉税、為替換算を契約締結前に整理します。
著作権の一括売却は総合課税の譲渡所得が基本
契約で著作権そのものが買主へ移るなら、土地建物や株式とは異なる総合譲渡所得として計算します。
売却代金を他の所得と合算して税率を決める
著作権は譲渡所得の対象資産に含まれます。 株式売却の20%課税と同じ計算にはなりません。
総合課税なので、売却益だけに固定税率を掛けるのではありません。給与所得や事業所得などと合算し、所得控除を引いた課税所得に超過累進税率を適用します。住民税も翌年度の負担を見込みます。
権利移転の実態を契約文言から確認する
売買対象、支分権、対象作品、地域、期間、対価の条項を読み、一括譲渡なのか、一定期間の利用許諾なのか、制作業務の報酬なのかを区分します。名称より実際の権利移転が重要です。
作品を納品しただけでは著作権を売ったことになりません。 契約名だけで所得区分を決めないでください。
自作の著作権は5年以内の売却でも長期譲渡になる
通常は所有期間5年超が長期ですが、自分が著作した著作権には特則があります。
自分で創作した権利は保有期間にかかわらず長期扱い
長期譲渡所得は、取得費と譲渡費用、特別控除を引いた後の2分の1だけを総所得金額へ加えます。制作日、最初の公表日、契約日と権利移転日を証拠資料で残します。
自作の著作権は、取得後5年以内の売却でも長期譲渡所得です。 5年以内だから短期と決めつけると税額を過大に計算します。
購入・相続した著作権は取得経緯を追う
他人から買った著作権は、自作の例外をそのまま使えません。 著作者と現在の権利者が同じとは限りません。
購入した権利は原則として取得日から売却日までで長短を分けます。相続や贈与で取得した場合は取得時期と取得費の引継ぎを確認し、元の契約書や遺産分割資料までさかのぼります。
著作権は譲渡所得の対象となる資産に含まれ、土地建物や株式等以外の譲渡益は原則として総合課税になります。
自分が著作した著作権は、所有期間が5年以内でも長期譲渡所得として扱われます。
売却益は譲渡価額から取得費と直接費用を差し引く
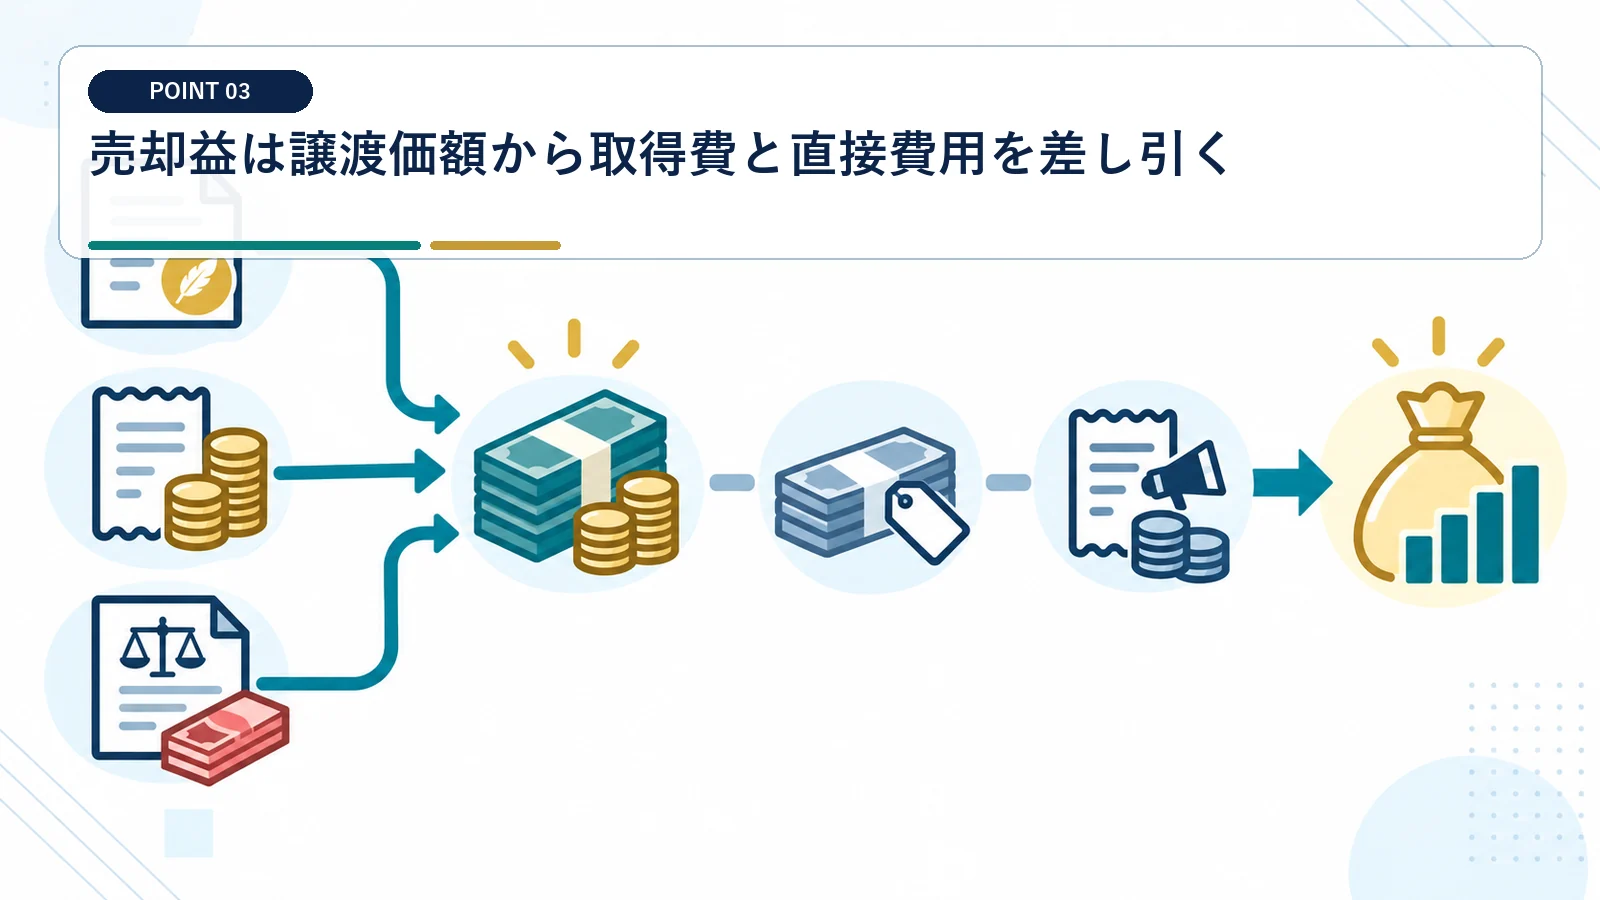
入金額から、権利の取得と売却に直接結び付く金額を控除して課税所得を求めます。
購入代金や登録費用を取得費として検討する
第三者から購入した代金、仲介手数料、権利移転登録に伴う費用などを資料で確認します。自作の場合は制作活動の費用をすべて取得費へ振り替えず、過年度に必要経費化した金額との二重控除を避けます。
取得費は権利を手に入れるために負担した金額が出発点です。 過去に経費へ入れた支出をもう一度引けません。
売買成立のための支出だけを譲渡費用にする
仲介会社への成功報酬、契約書作成の専門家費用、権利関係の調査費などを契約別に集計します。売却後の資産運用相談や通常の生活費は直接費用には含めません。
譲渡費用は著作権を売るため直接必要だった費用です。 売却と無関係な支出まで譲渡費用に含めないでください。
50万円控除と2分の1課税で課税対象を求める
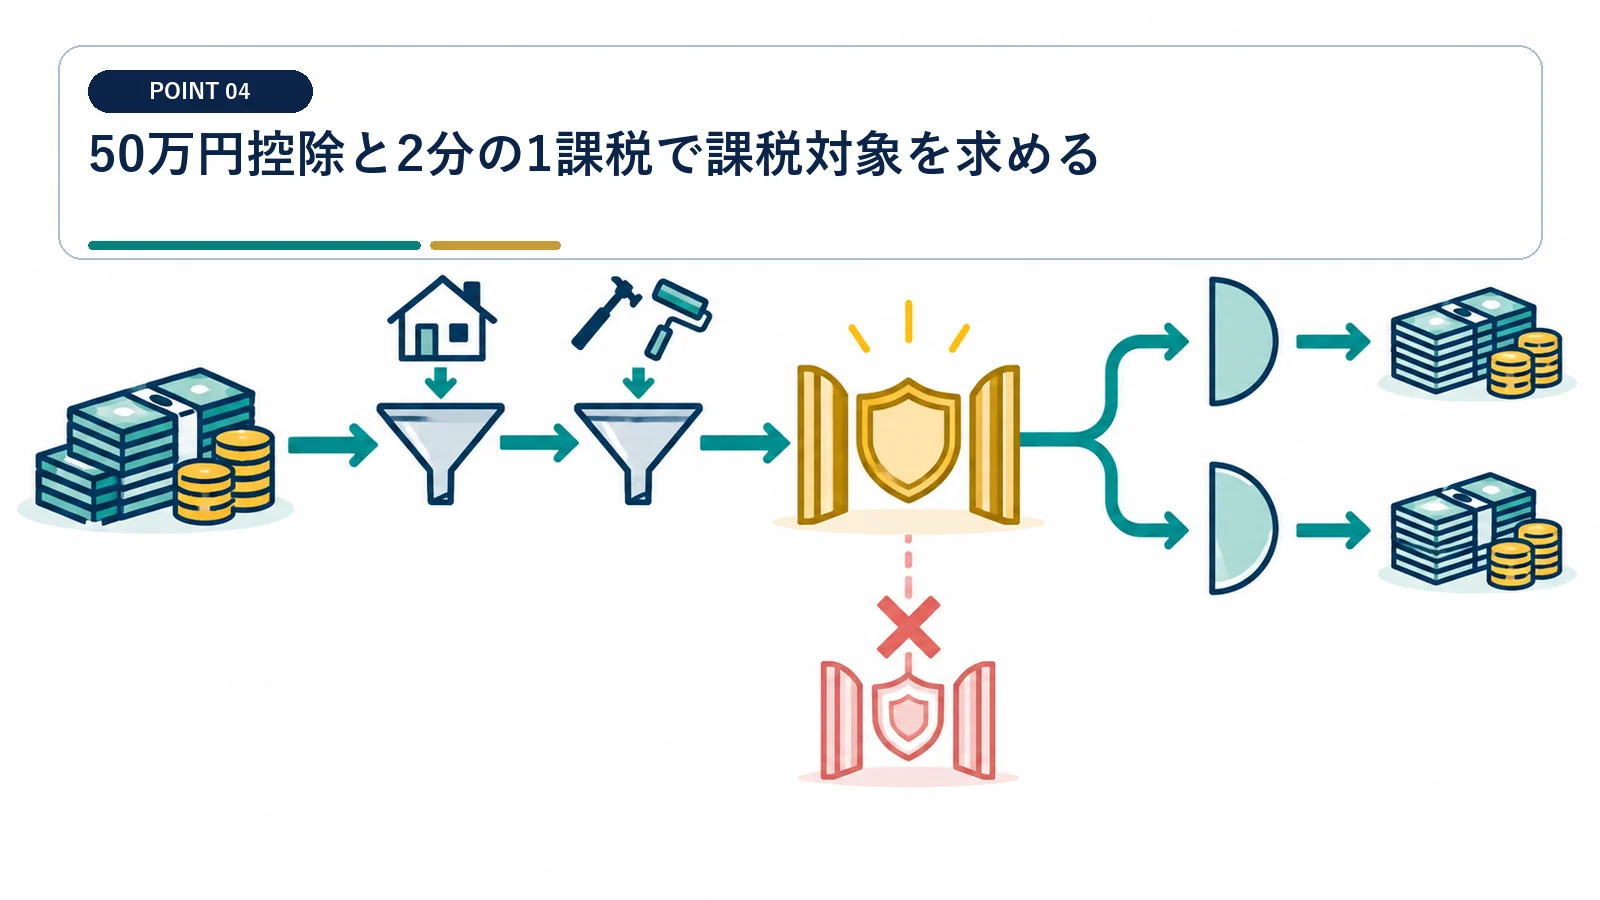
長期譲渡所得の計算は、年間の他の総合譲渡取引も含めて順番どおりに行います。
売却額1,000万円の例で計算する
取得費100万円、譲渡費用50万円なら控除前の利益は850万円です。 売却額へ直接税率を掛ける計算ではありません。
同年に他の総合譲渡益や損失がない前提では、850万円から特別控除50万円を引いた800万円が長期譲渡所得です。その2分の1である400万円を給与所得などと合算します。最終税額は他の所得と控除で変わります。
年間50万円の控除を他の資産と共有する
同じ年に金地金、ゴルフ会員権、機械などを売った場合は、短期の譲渡益から先に控除し、残額を長期の譲渡益から引きます。年をまたぐ決済では権利移転時期も確認します。
特別控除は、その年の総合譲渡益全体に一度、最大50万円を適用します。 契約を分けても控除枠は増えません。
利用許諾・印税・制作報酬は売却と所得区分が異なる
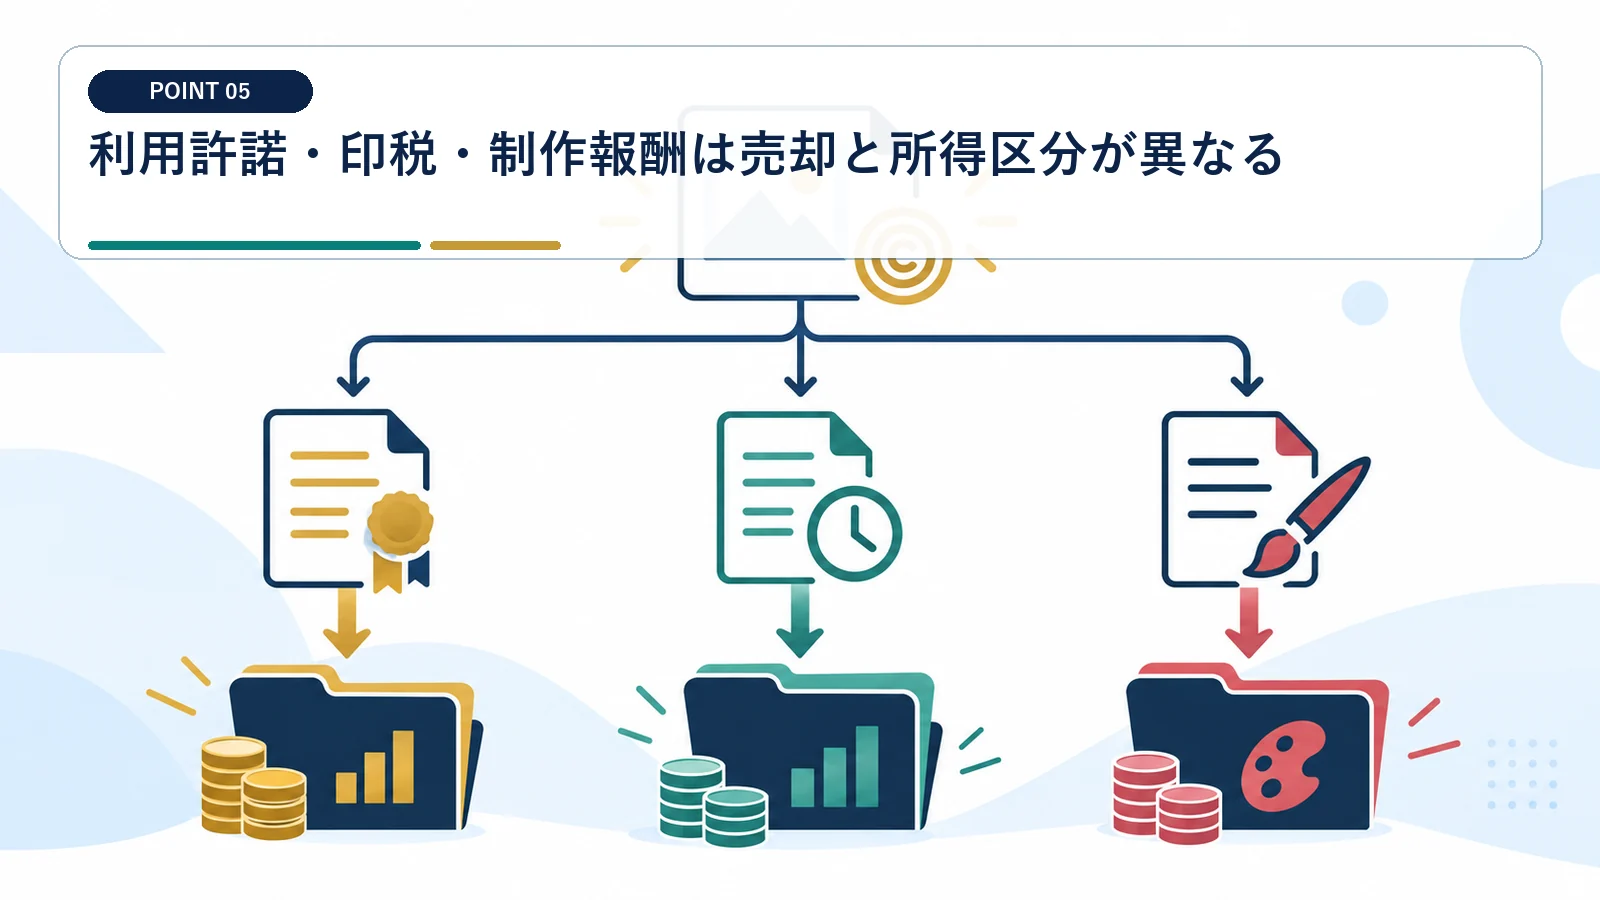
著作権を残したまま利用を認める取引は、一括譲渡と同じ計算にはなりません。
ロイヤリティは事業所得または雑所得を検討する
継続的に出版、配信、上演などを許諾して受け取る印税は、権利そのものの売却益ではありません。作家等として社会通念上事業と認められるか、帳簿を保存しているかなどを踏まえて区分します。
著作権の使用料は、活動規模により事業所得か業務に係る雑所得になります。 利用料を50万円控除の対象へ混ぜないでください。
制作業務と権利譲渡の対価を分ける
新作の制作報酬と既存著作権の売却代金は性質が異なります。 総額だけの契約は手取りと申告の照合を難しくします。
一つの契約に企画、制作、修正対応、著作権移転が含まれる場合は、合理的な対価配分を契約書と見積書へ残します。原稿料や著作権使用料に該当する部分は、支払者側の源泉徴収も確認します。
総合譲渡所得は譲渡価額から取得費、譲渡費用、年間50万円の特別控除を差し引き、長期分はその2分の1を総合課税へ算入します。
著作権の使用料や原稿等の報酬は、事業所得と認められる場合を除き、業務に係る雑所得の例に挙げられています。
譲渡契約では第27条・第28条と人格権を確認する
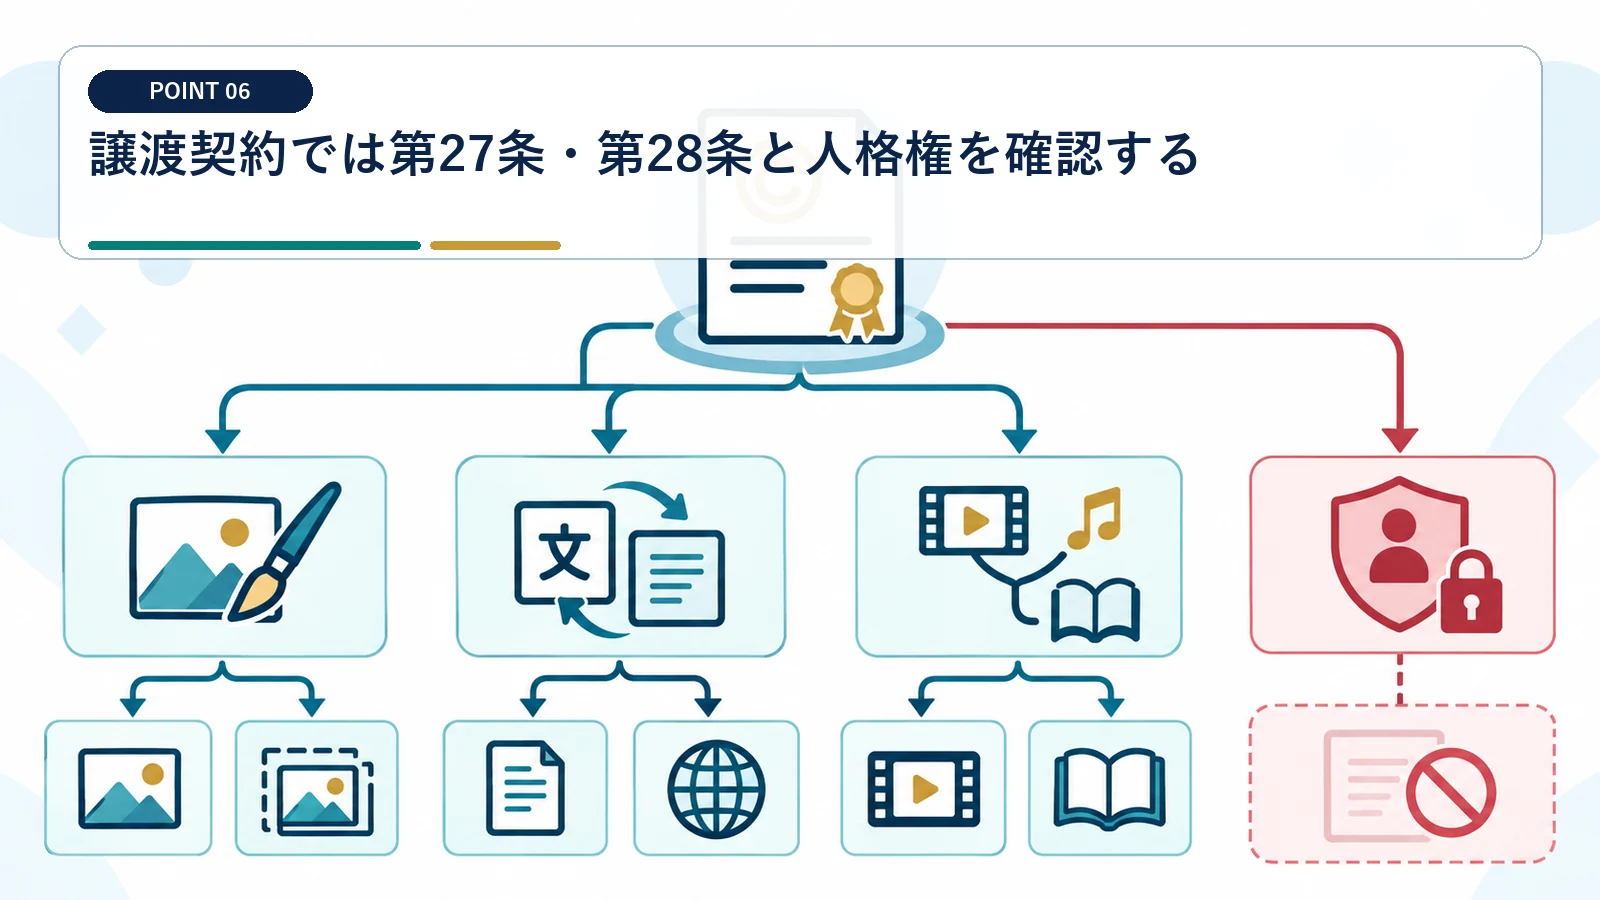
税額計算の前提となる売却範囲が曖昧だと、評価額も将来収益も大きく変わります。
翻案権などは契約へ明記する
翻訳、編曲、映画化などの二次利用まで買主へ移すなら、その範囲を契約書に明記します。一部権利を残す場合は、作品、媒体、地域、期間と再許諾の可否を分け、売却価格の根拠にも反映します。
著作権法第27条・第28条の権利は、特掲しなければ譲渡人に留保されたと推定されます。 「著作権一式」だけでは譲渡範囲が不足する場合があります。
著作者人格権は譲渡できない
実務では人格権を行使しない条項が求められることがありますが、権利の譲渡とは別の合意です。改変範囲、クレジット表示、ポートフォリオ利用を確認し、売却後にできることを整理します。
公表権、氏名表示権、同一性保持権は著作者本人に残ります。 財産権と人格権を同じものとして処理しないでください。
個人事業者の著作権売却は消費税も判定する
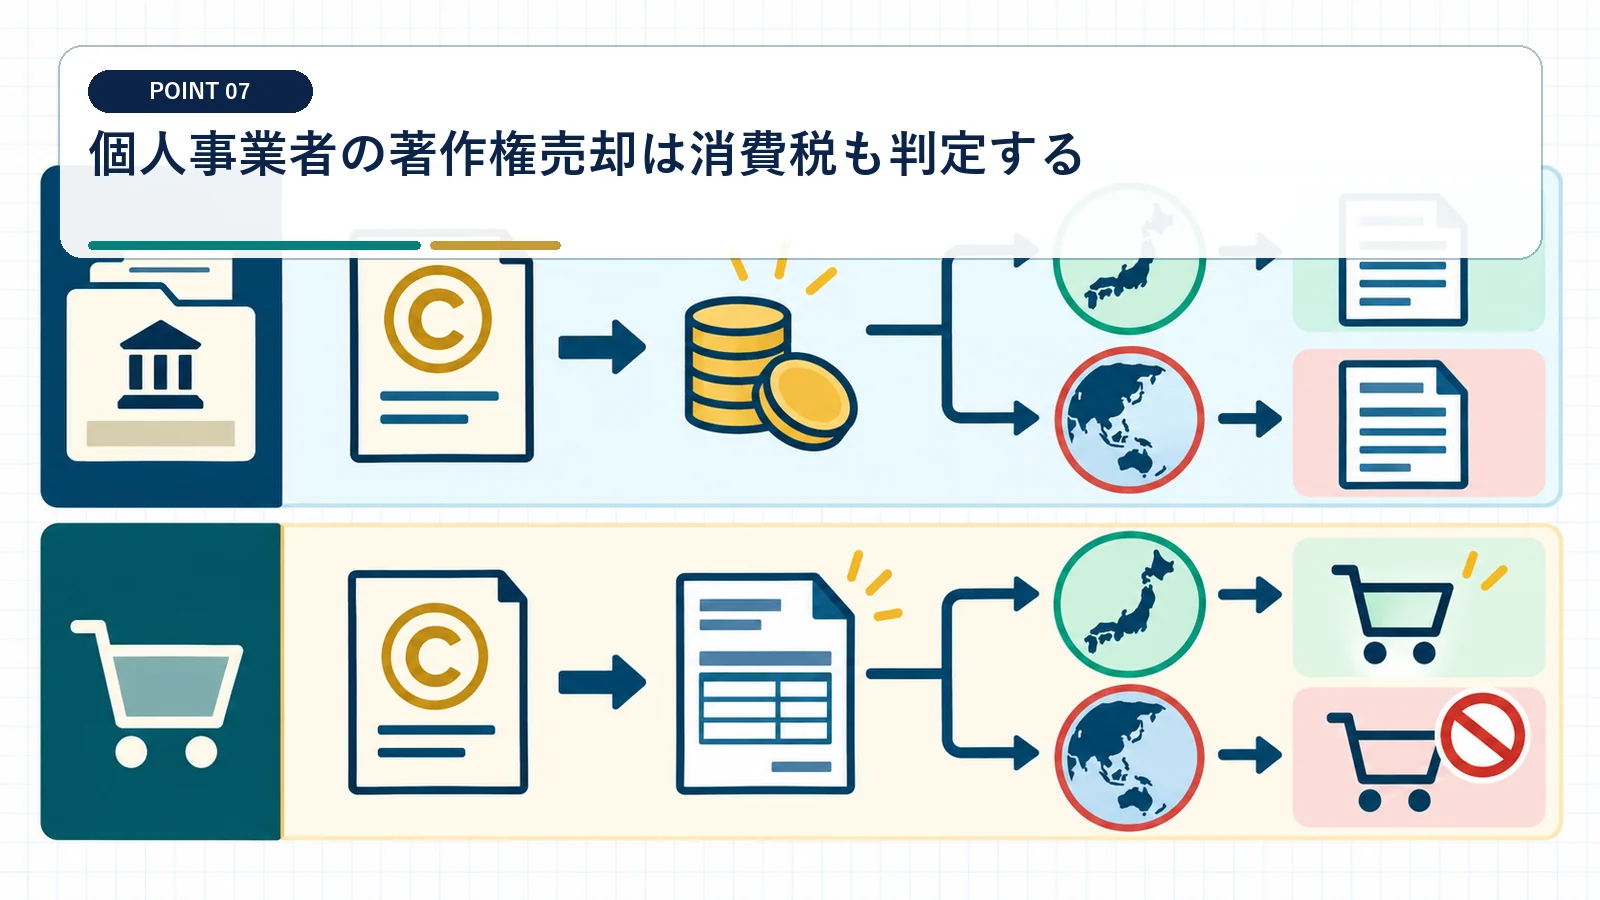
所得税で譲渡所得になるかどうかと、消費税の課税対象かどうかは別に確認します。
事業として行う無体財産権の譲渡は課税対象
課税事業者が国内で事業として著作権を譲渡する場合は消費税を検討します。 所得税の長期譲渡でも消費税が自動的に非課税にはなりません。
著作権は取引対象となる無体財産権です。売主が課税事業者か、取引を事業として行ったか、国内取引かを確認し、契約価額が税込か税別か、適格請求書の要否も売買契約へ反映します。
国外買主との取引は権利の所在と契約を確認する
買主の所在地、権利の登録や管理、利用地域、対価の支払元を確認します。源泉税や租税条約が関係することもあるため、入金額だけで国内税額を確定しないようにします。
海外プラットフォームや国外法人への譲渡は国内取引と同じ前提で処理できません。 国境を越える契約は締結前の確認が必要です。
売却前に権利資料・価格配分・申告資料をそろえる
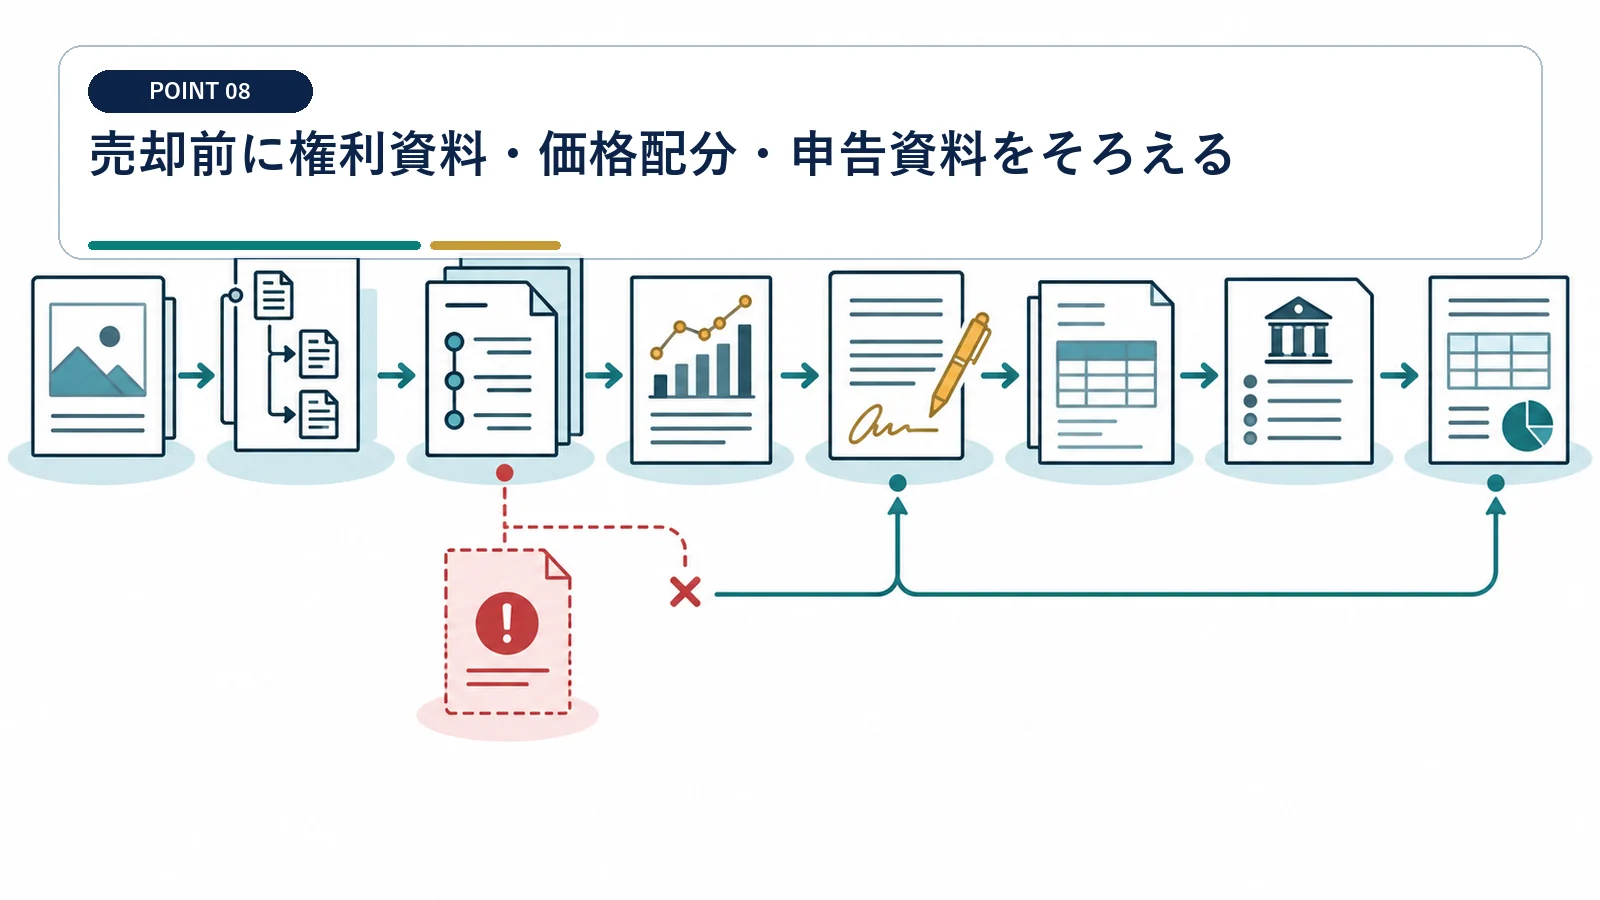
高額売却では、権利の所在と計算根拠を契約前から一つのファイルで追えるようにします。
権利者と対象作品を一覧にする
創作契約、共同制作契約、過去の譲渡・利用許諾、著作権登録原簿を確認し、対象作品と支分権を一覧にします。既存ライセンスや担保、管理委託があれば買主へ開示します。
共同著作、職務著作、二次的著作物では単独で売れない権利があり得ます。 権利者確認を価格交渉の後回しにしないでください。
確定申告まで数字を再現できるようにする
契約価額、取得費、譲渡費用、控除、源泉税、消費税を別々に記録します。 手取り額だけでは申告書を作れません。
売買契約書、請求書、入金明細、取得資料、仲介費用、権利移転の証拠を保存し、総合譲渡用の内訳書へつなげます。売却代金の一部を翌年に受け取る契約は収入時期も確認します。
著作権の移転には契約への明記が必要です。創作報酬の支払や作品の納品だけでは、権利まで移転したことになりません。
著作権法第27条・第28条の権利は譲渡対象として明記しなければ留保されたと推定され、著作者人格権は著作者に残ります。
個人の著作権売却と税金でよくある質問
自作した著作権をすぐ売っても長期譲渡ですか?
はい。自分が著作した著作権は、所有期間が5年以内でも長期譲渡所得として扱われます。
売却代金が1,000万円なら税金は500万円ですか?
いいえ。取得費、譲渡費用、年間50万円控除を差し引き、長期分の2分の1を他の所得へ合算して税額を計算します。
印税も著作権の譲渡所得になりますか?
原則としてなりません。権利を残した利用許諾の印税は、活動規模により事業所得または雑所得を検討します。
著作権を売れば著作者人格権も買主へ移りますか?
移りません。著作者人格権は譲渡できず、必要に応じて不行使条項の範囲を別途確認します。
国内で事業者が事業として対価を得て行う無体財産権の譲渡は、原則として消費税の課税対象です。
土地建物や株式等以外の総合譲渡所得は、総合譲渡用の内訳書で計算して確定申告書とともに提出します。
