
補助金の入金が決算をまたぐと益金はいつ?計上時期を整理
補助金の益金時期は、銀行口座への入金日だけで決まりません。交付決定、事業実施、実績報告、額の確定、請求、入金の順序を制度ごとに確認し、決算日までに法人の受給権と金額が確定しているかを判断します。
国・自治体等の設備補助金、事業費補助金、雇用関連助成金を国内法人が受ける場面を扱います。消費税還付、給付金、委託事業の対価、融資は別判定です。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 交付要綱と交付決定通知
- 実績報告日・額確定日・入金日
- 返還条件と支給要件の達成記録
- 会計計上と申告調整の工程表
返還不要で金額が具体的に確定した補助金は、原則としてその権利が確定した事業年度の益金に計上します。ただし、休業手当や賃金等を補塡する法令給付金には、期末に金額未確定でも原因事実が生じた年度に見積計上する法人税基本通達2-1-42の特則があるため、補助金の類型を先に確認します。
- 制度ごとの交付から入金までの日付を並べる
- 決算日現在の条件達成と額確定を確認する
- 未収補助金と返還見込を別管理する
- 設備補助は圧縮記帳との同年度対応を確認する
補助金の収益年度は入金日だけで決まりません。制度要綱を読み、対象経費の支出、事業完了、実績報告、審査、額の確定という条件のうち、どこで受給権と金額が確定するかを整理します。交付決定に返還条件や減額可能性が残る場合は、その内容も決算日の判断材料です。
決算をまたぐ案件では、会計で未収計上した年度と税務上の益金年度が一致するかを確認し、相違があれば申告調整と翌期の戻し処理を設計します。補助対象経費を先に損金計上している場合や、固定資産取得に使う場合は、費用との対応と圧縮記帳の適用年度も同時に検討します。
補助金の益金は入金日ではなく権利確定で考える
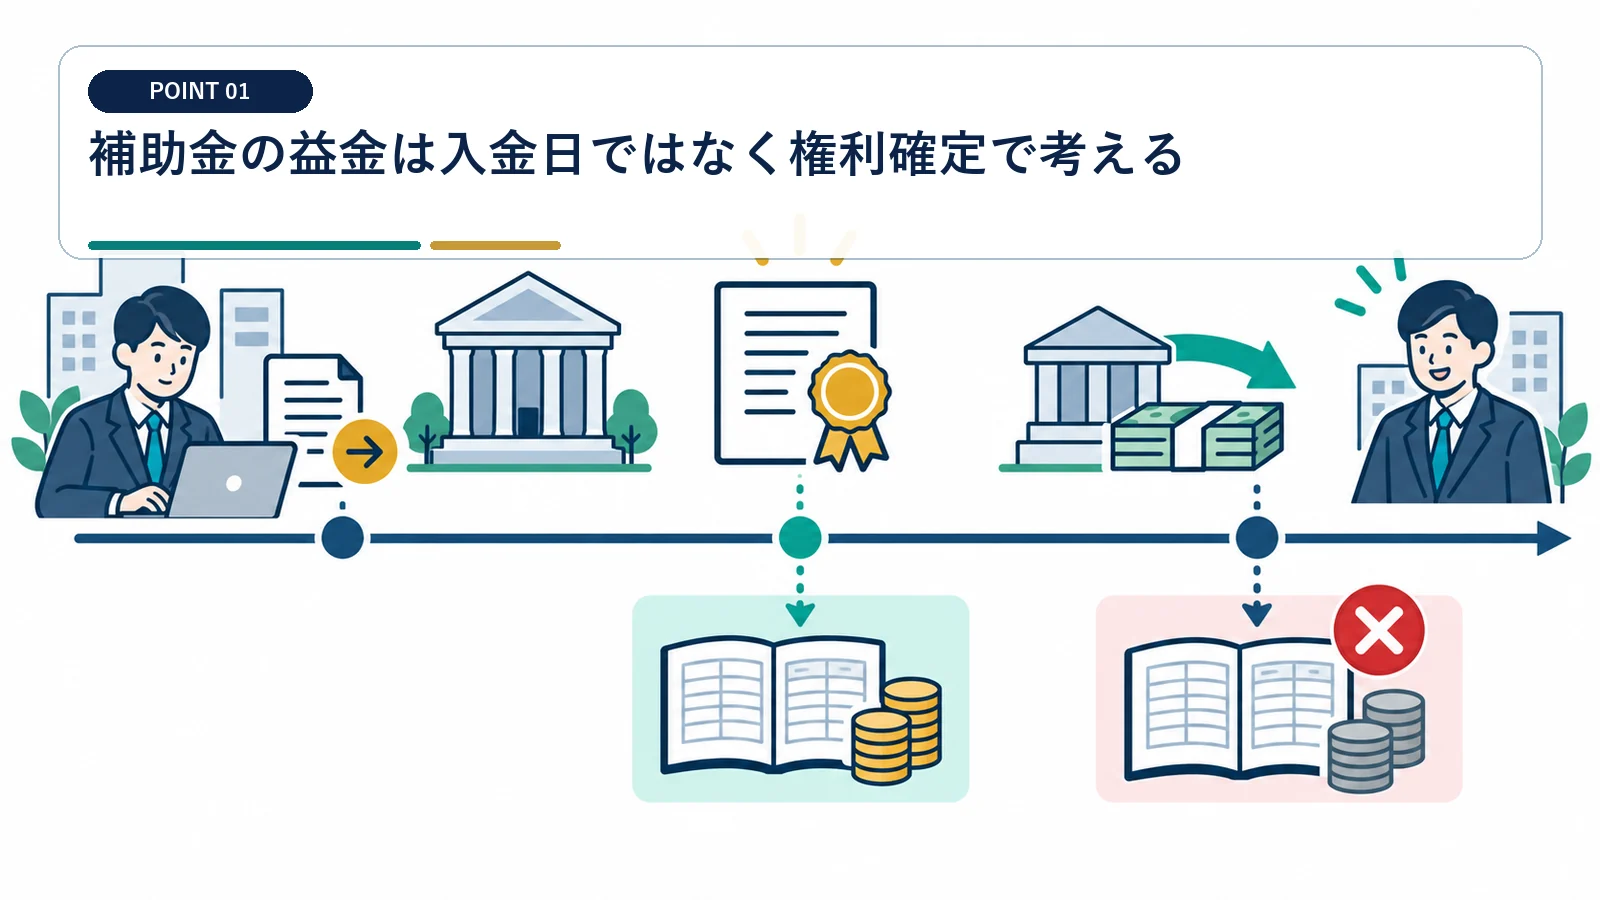
現金主義ではなく、決算日現在で受給権と金額がどこまで確定したかを確認します。
交付決定の法的効果を読む
採択通知、交付決定、額確定通知は同じ意味ではありません。 採択通知だけでは、交付申請や実績審査が残っていないか確認が必要です。
交付要綱と通知書から、取消条件や精算条件を抜き出します。
決算日に未収補助金を検討する
金額確定日と振込予定日を分け、翌期入金との照合表を作ります。
入金前でも確定した補助金は未収計上が必要になる場合があります。 未収計上は、決算日までに残る取消・返還条件を要綱から判定します。
交付決定から入金まで六つの段階を分ける
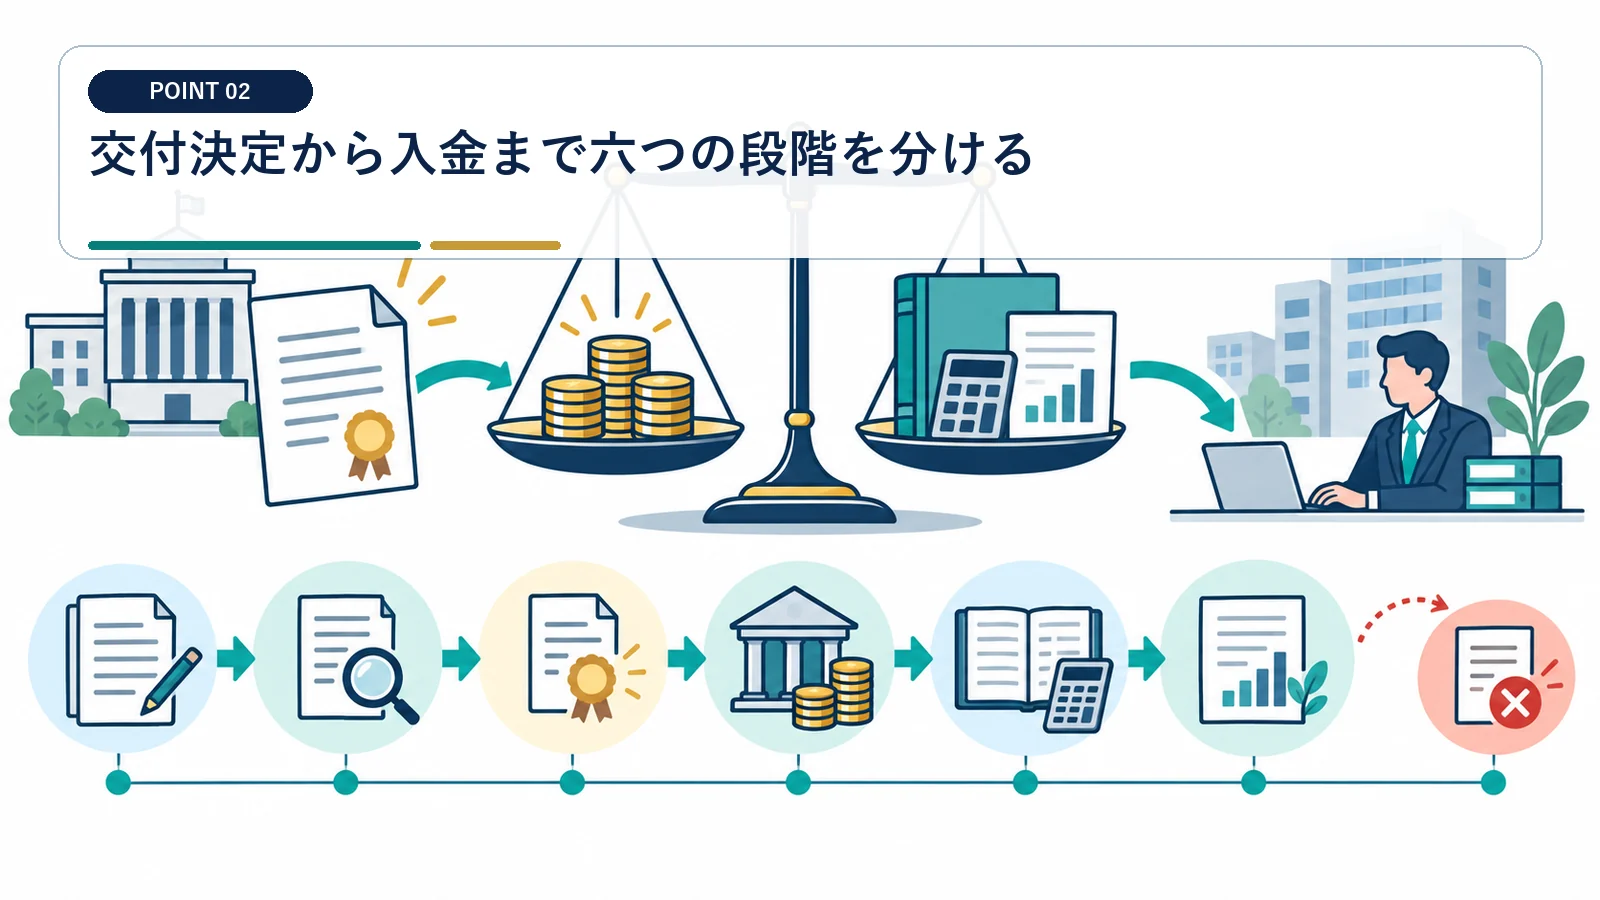
制度の工程を一行にすると、どの条件が残っているか見落とします。
申請・採択・交付決定を区別する
通知書の名称、日付、確定額、条件を台帳へ転記します。
採択だけでは支給額が確定せず、交付決定後も事業変更で減額されることがあります。 交付決定額と最終確定額を同じ欄に上書きせず、変更履歴を残します。
実績報告・額確定・請求を追う
事業完了後の検査や実績報告を経て額が確定する制度があります。 額確定通知が翌期でも、期末の状態を裏付ける資料かを確認します。
決算日までの提出・検査状況と、翌期の額確定通知を確認します。
休業手当や賃金等を補塡する法令給付金は、期末に金額が未確定でも原因事実が生じた年度に見積額を益金算入する取扱いがあります。
設備補助金の圧縮記帳では、補助金交付と対象固定資産取得の時期を対応させます。
概算払いと精算払いでは決算処理が異なる
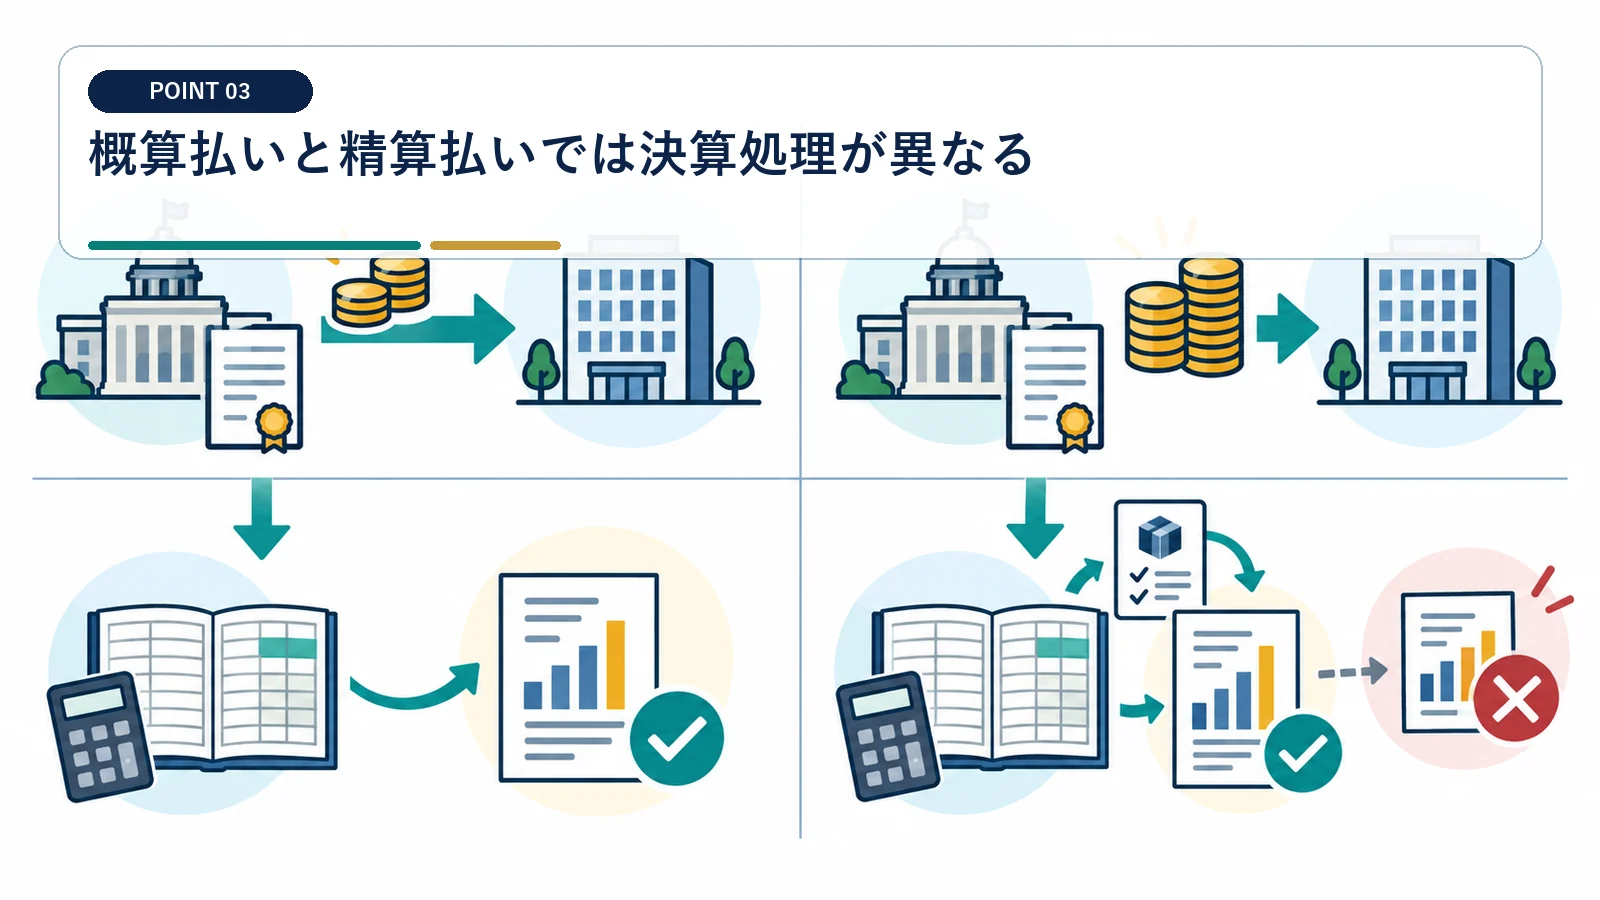
先に入金しても、返還義務を伴う概算額なら全額確定収益とは限りません。
概算入金の返還条件を確認する
決算時点の対象経費と見込返還額を計算し、仮受金等の処理を検討します。
使途、対象経費、実績、余剰額の返還条項を読みます。 概算払いの未使用額は、確定収益と同じ雑収入へ入れないでください。
精算後の差額を翌期に処理する
重要な見積り変更は申告更正の要否も確認します。
額確定で追加交付または返還が生じたときは、前期見積りとの差額を整理します。 追加交付と返還は、前期見積りとの差額が生じた理由まで記録します。
補助対象経費の発生と益金時期を対応させる
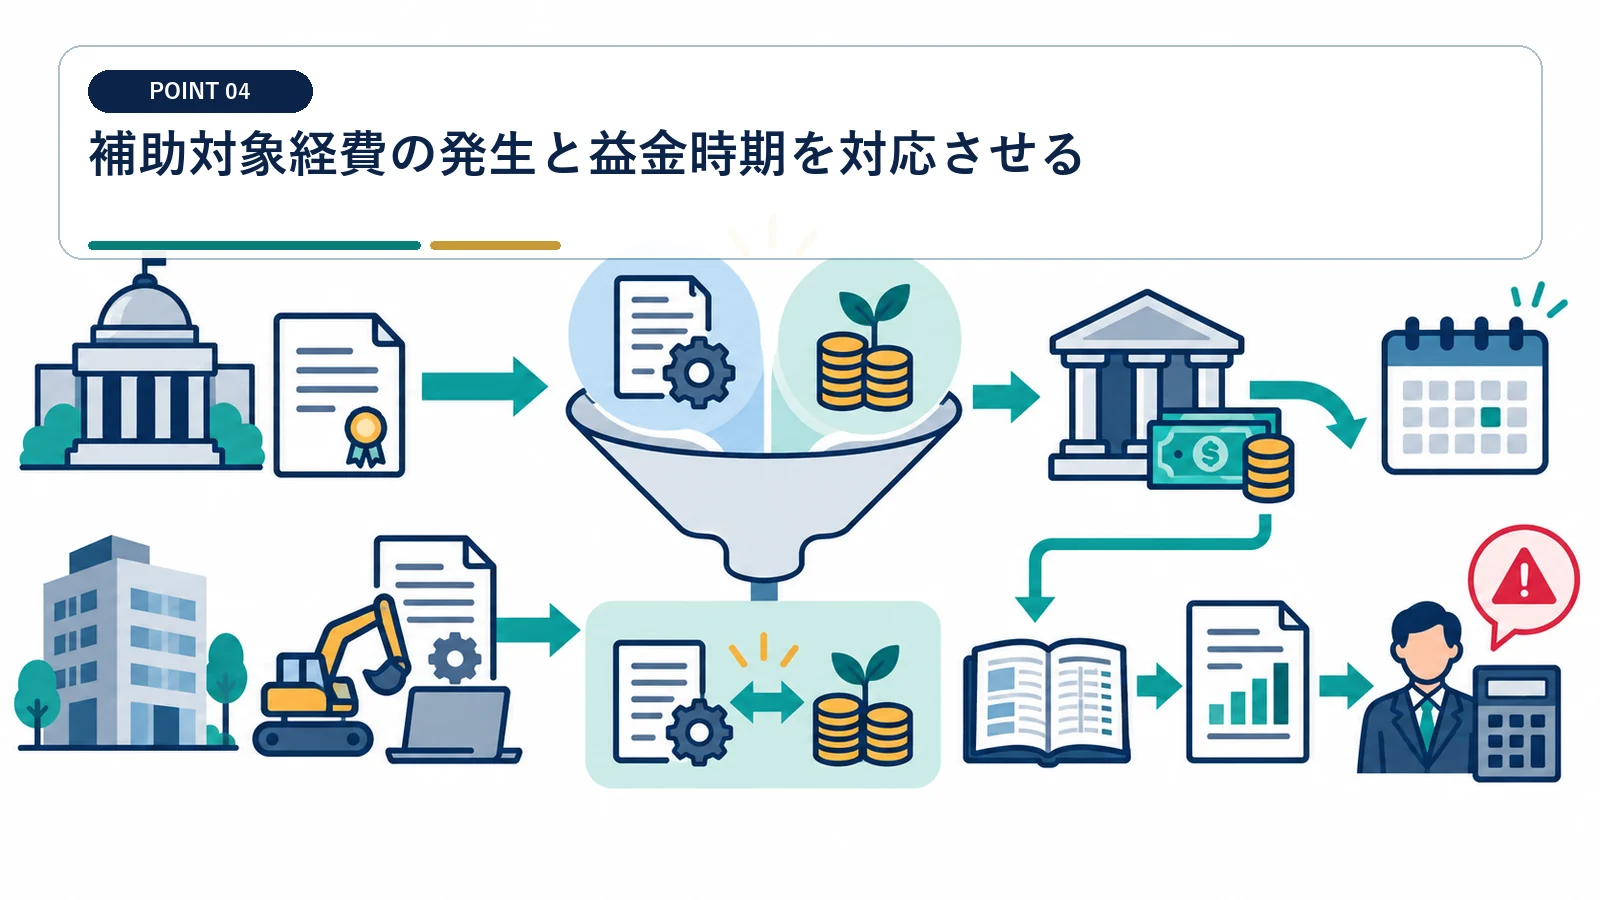
補助金と費用が別年度になると、会計利益と税負担が大きく動くことがあります。
対象費用の計上漏れを防ぐ
外注費、人件費、設備費などを補助事業台帳へ集約します。 休業手当等を補う法令給付金は、金額未確定でも原因年度の見積計上を検討します。
未払費用、前払費用、資産計上の区分を請求書と検収日で確認します。
収益費用対応だけで益金を先送りしない
制度要件と会計基準の両方から計上時期を文書化します。
会計上の対応関係だけを理由に権利確定後の収益を繰り延べられるとは限りません。 一般の奨励金まで同じ特則を広げず、制度類型を先に特定します。
設備補助金は圧縮記帳の年度を合わせる
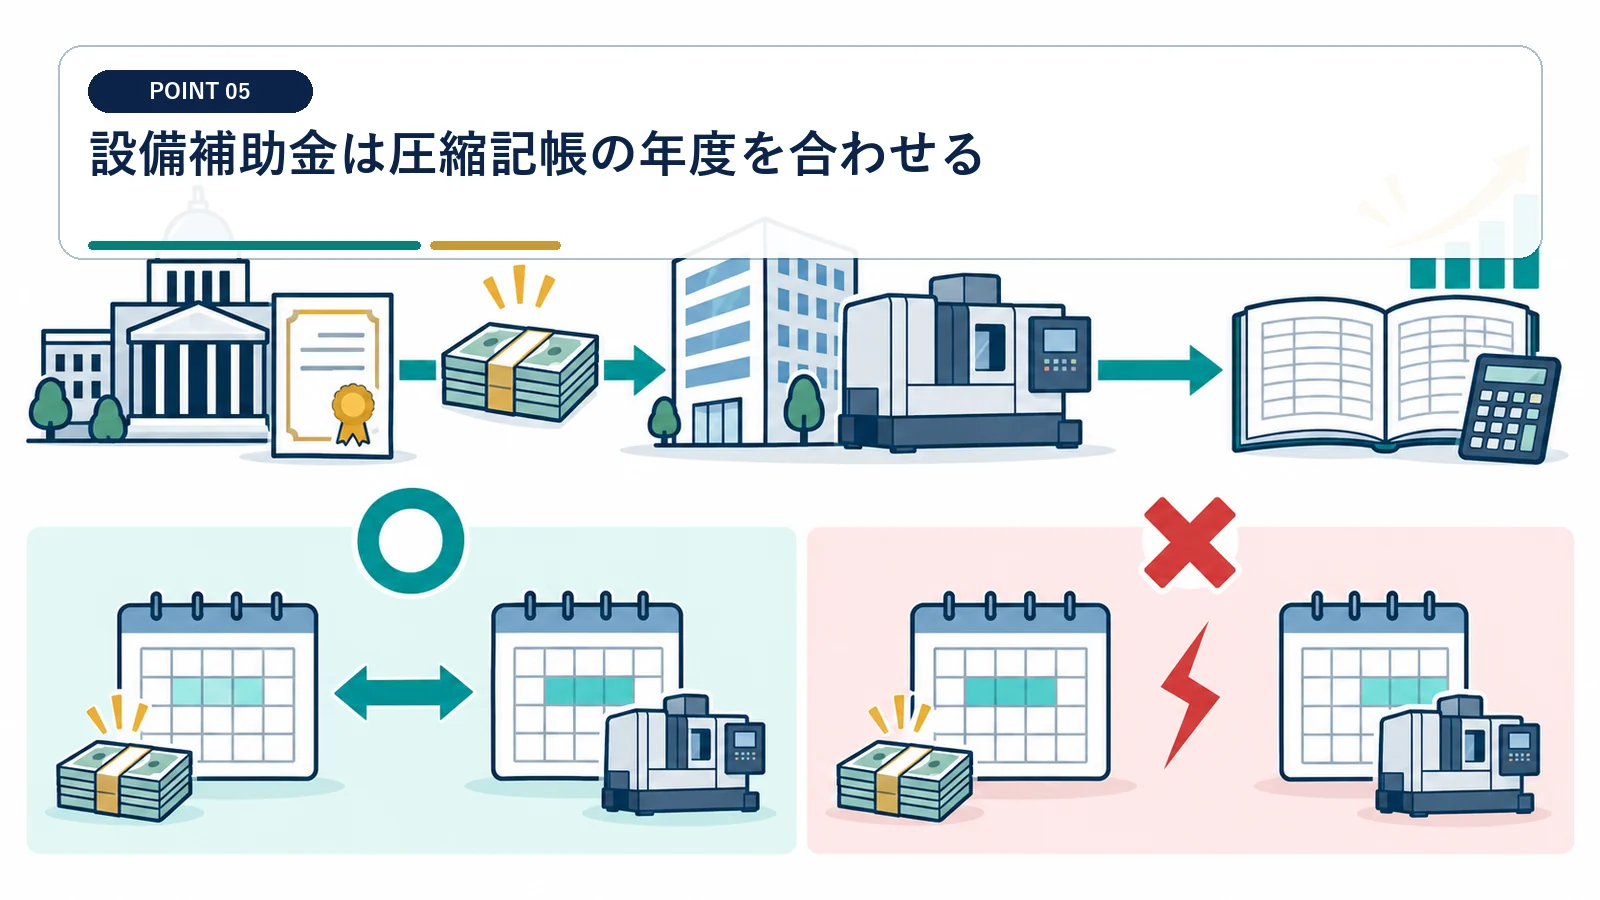
補助金益金と圧縮損が別年度になると、一時的な課税負担が生じることがあります。
資産取得と補助金交付の順序を確認する
供用日、交付日、額確定日、入金日を固定資産台帳へ付記します。
先行取得、同年度取得、翌年度取得の三つを工程表で比較します。 補助対象経費の未払計上と、補助金の益金時期は別々の要件で判断します。
未収額と実受領額の差を管理する
補助金が分割払いでも、確定した金額と圧縮対象額を一致させます。 収益費用対応だけを理由に、確定済み補助金を翌期へ繰り延べません。
対象外経費や消費税返還分を除外して計算します。
確定した補助金が分割払いとなる場合でも、益金計上額と圧縮記帳の対応が論点になります。
補助対象資産を先行取得した場合には、補助金の交付を受けた事業年度で圧縮記帳を検討します。
返還条件付き補助金は債務も見積もる
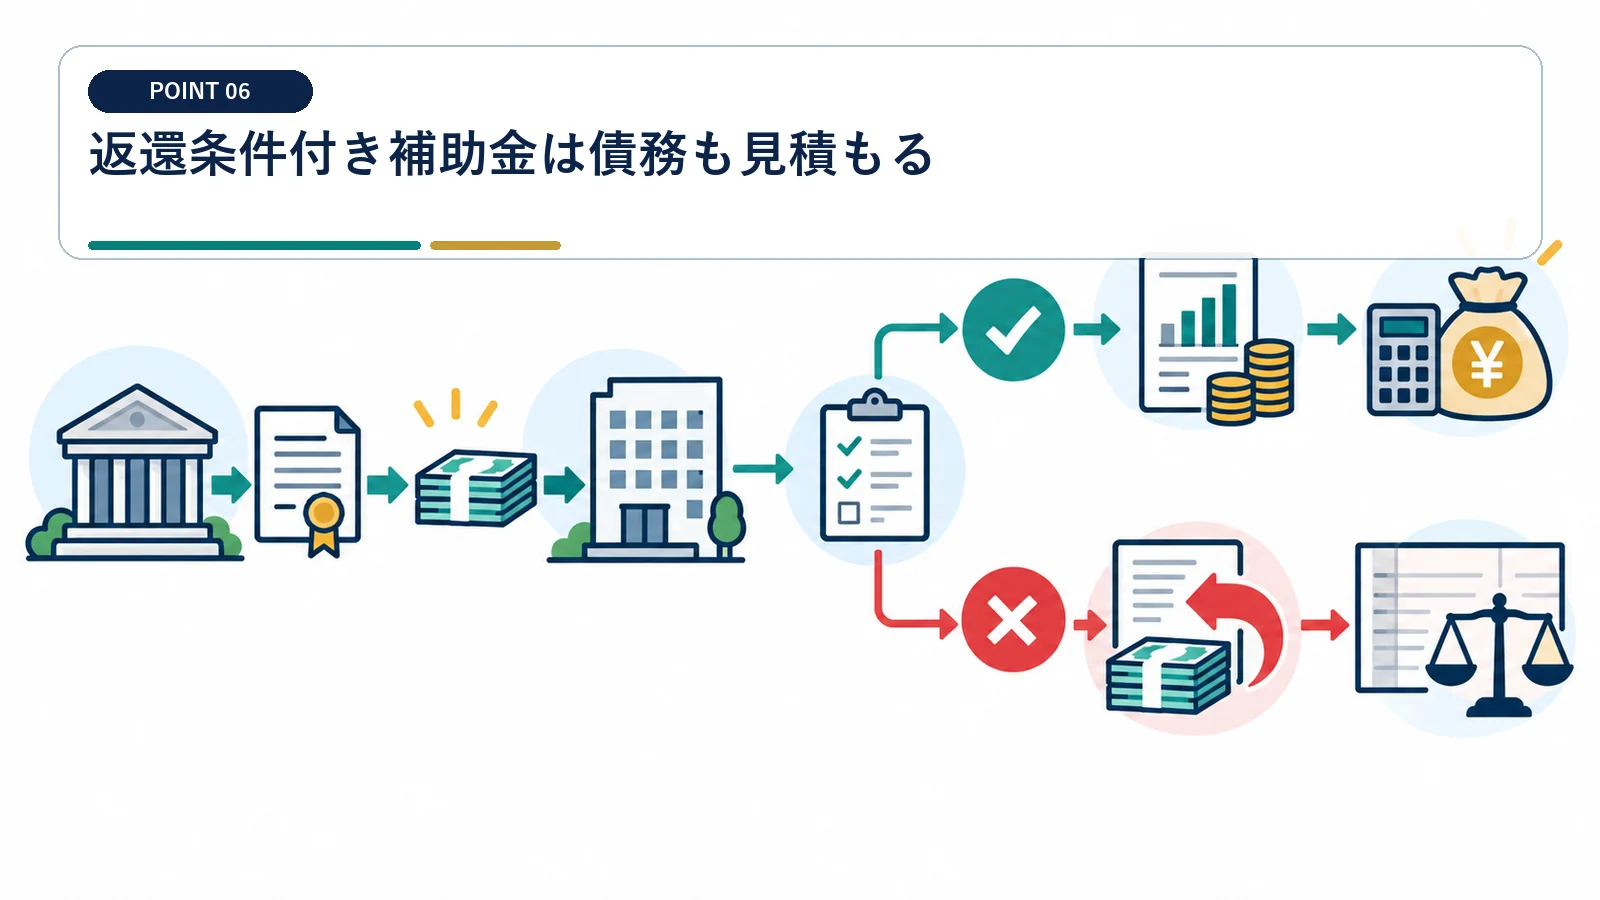
雇用、売上、稼働、財産処分などの条件違反で返還が生じる制度があります。
決算日現在の遵守状況を確認する
条件未達が見込まれる場合は引当・債務認識と税務処理を検討します。
交付要綱の維持条件と実績値を担当部署から集めます。 設備補助では、益金と圧縮損が別年度になる資金負担も試算します。
後日返還した年度の処理を決める
返還通知、支払日、原因発生日を保存します。
前期益金にした補助金を返還するときは、返還年度の損金や更正の可能性を確認します。 対象外経費や返還予定の消費税相当額を圧縮基礎へ残さないでください。
消費税と補助対象額を別に確認する
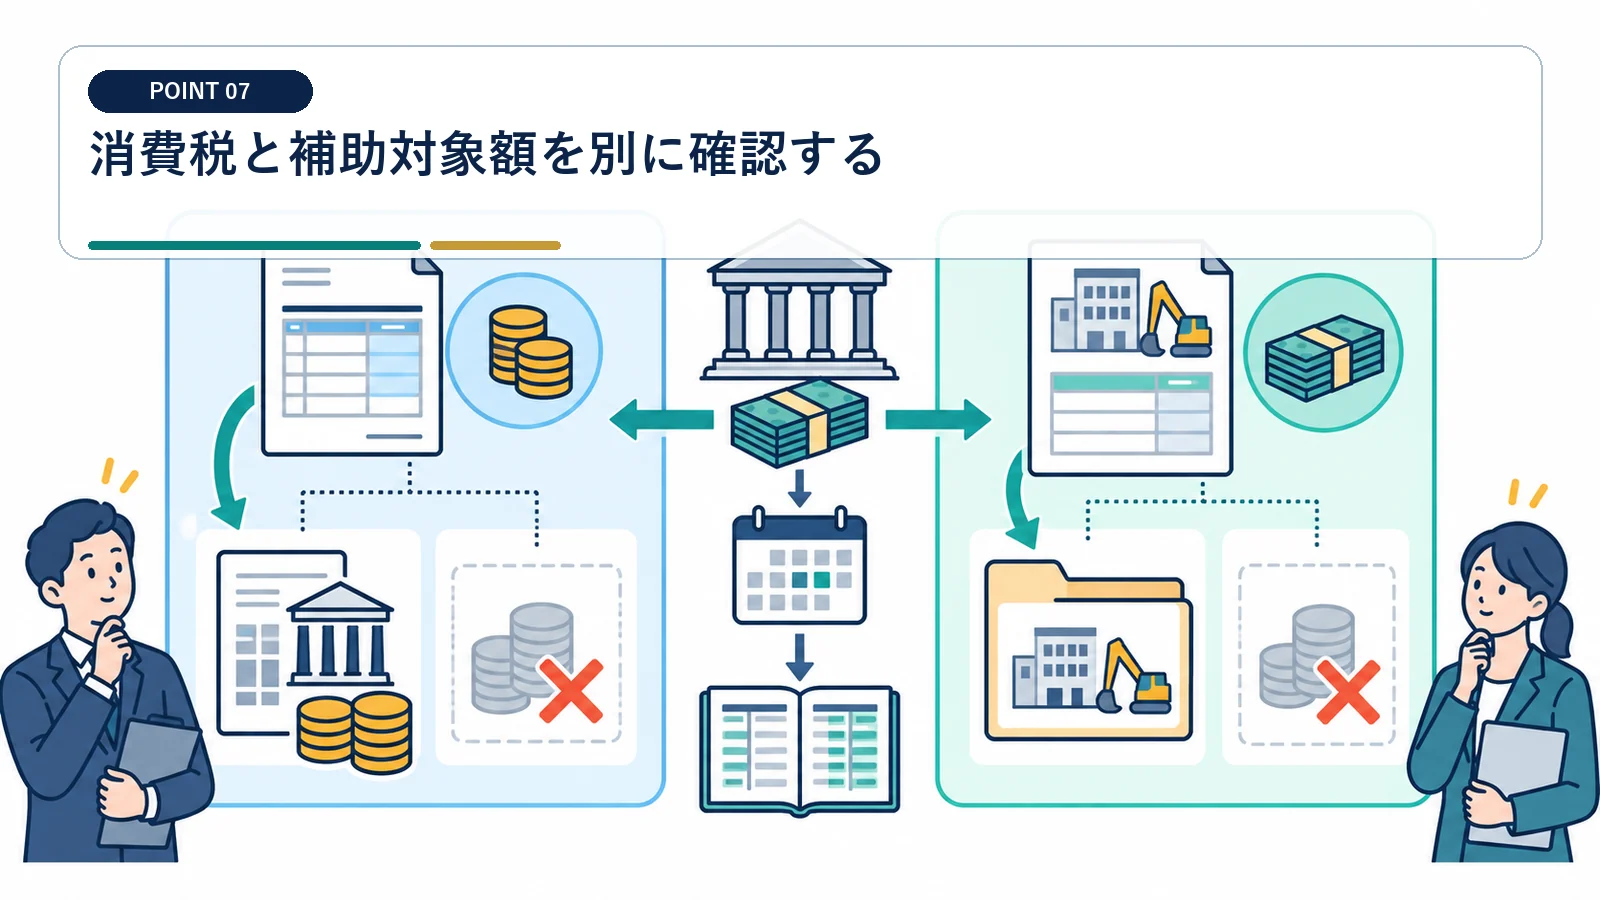
補助金受領は対価性がない一方、対象経費の仕入税額控除や消費税相当額返還があります。
補助金は原則として課税売上にしない
資産譲渡や役務提供の対価でない補助金は消費税の対象外です。 対価性のない補助金は課税売上へ入れず、委託料などの対価部分を分けます。
委託事業の対価と補助金を契約内容で区分します。
消費税仕入控除後の返還額を見込む
税込申請額と税抜の実質補助額を決算時に調整します。
補助要綱に消費税仕入控除税額の報告・返還があるか確認します。 仕入控除税額の返還条項を確認し、税込申請額との差額を見込みます。
補助金台帳で翌期入金まで照合する
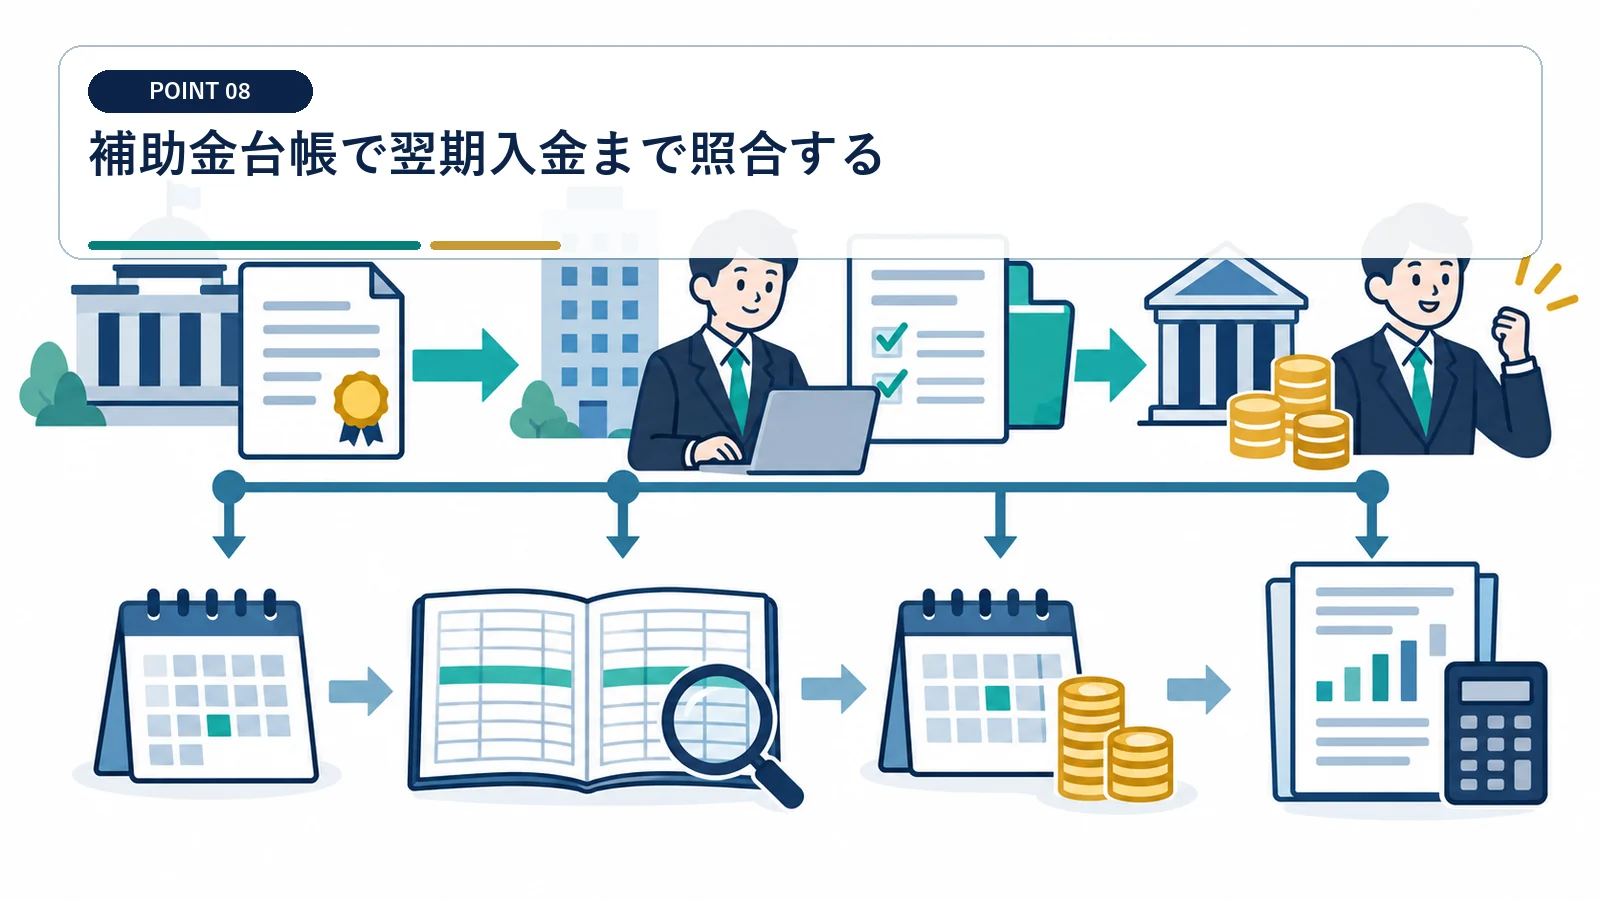
申請担当と経理担当の情報差をなくし、確定・未確定・入金済みを一目で分けます。
制度ごとに証憑リンクを付ける
会計伝票と補助金台帳のIDを一致させます。
申請書、交付決定、実績報告、額確定、請求、入金を順に保存します。 補助金台帳には申請・決定・実績・確定・請求・入金の六日付を残します。
決算後の通知を後発事象として確認する
決算作業中に届く額確定通知が期末状況を裏付ける場合があります。 決算後に届いた通知も、申告前の後発事象確認で必ず照合します。
申告前まで新着通知を確認し、見積りや未収額を更新します。
対価性のない補助金は消費税の課税対象になりません。
出典:国税庁 No.6157
決算をまたぐ収益は、契約条件や権利確定状況を確認して事業年度へ帰属させます。
出典:国税庁 法人税の収益認識
決算をまたぐ補助金の益金時期でよくある質問
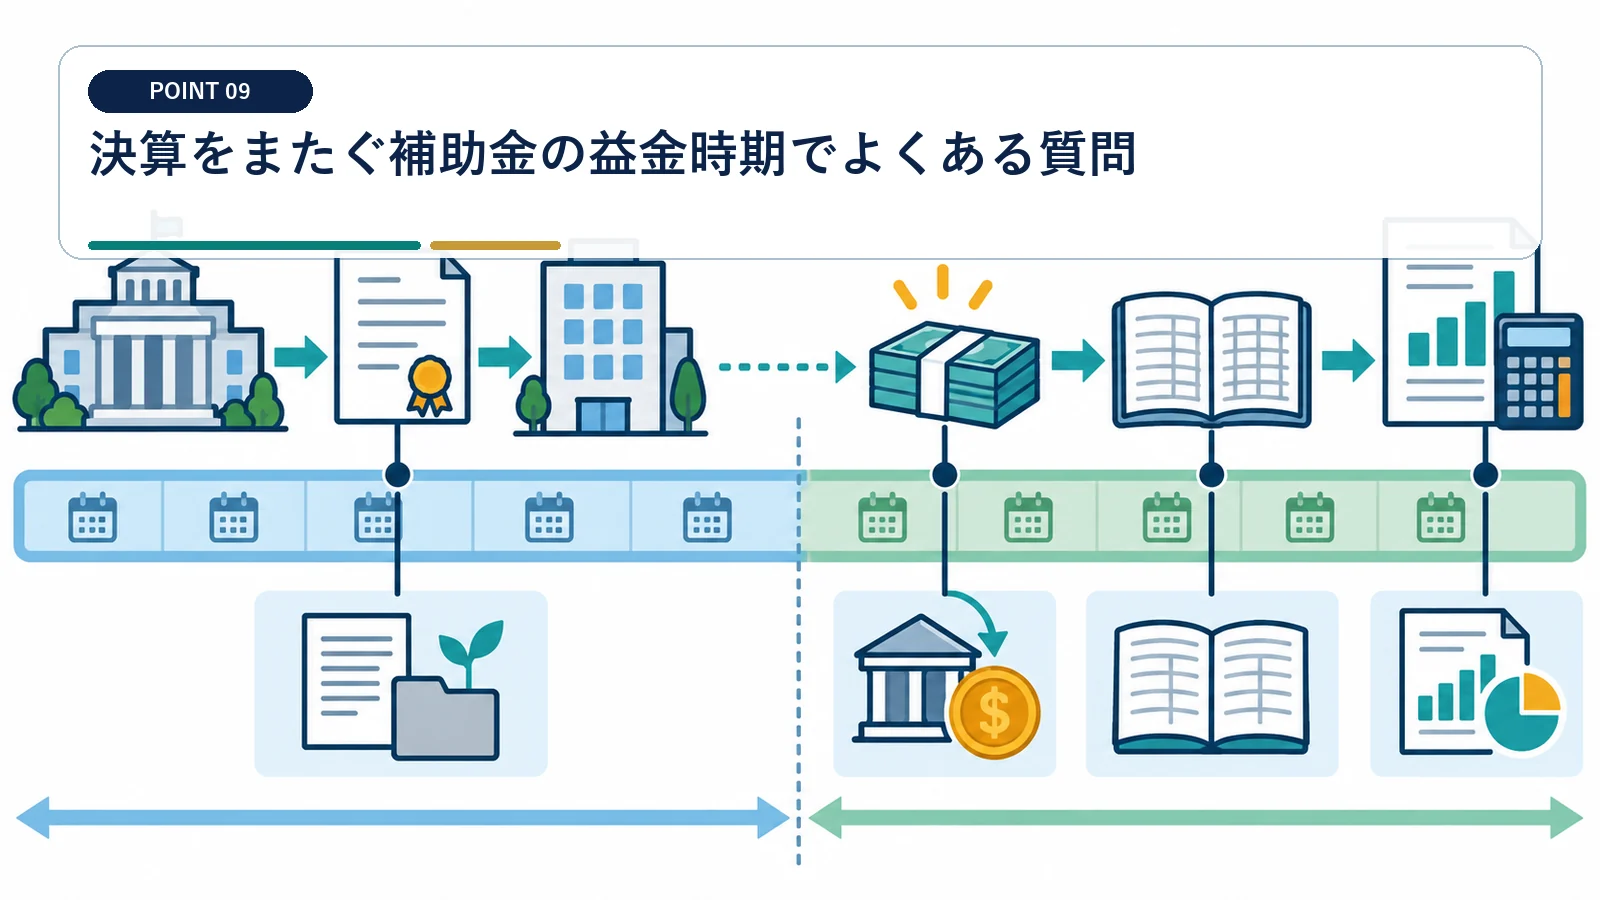
交付決定日と入金日が別年度ならどちらで益金ですか?
制度上の受給権と金額が確定した日を確認します。入金前でも未収計上が必要な場合があります。
採択通知だけで益金計上しますか?
採択後に交付申請や実績審査が残る制度もあります。通知の法的効果と取消条件を確認します。
概算払いは全額益金ですか?
実績精算と返還義務が残る場合、確定部分と仮受部分を区分して検討します。
設備取得が先でも圧縮記帳できますか?
一定の場合は交付を受けた事業年度で適用を検討できます。日付と対象資産を照合してください。
補助金の確定額と未収額、対象資産への充当額を区分して申告処理を行います。
出典:東京国税局 文書回答事例
補助金の名称ではなく交付目的、対象資産、時期を確認して圧縮記帳の適用を判断します。
