
法人の国庫補助金で圧縮記帳する方法|対象資産と限度額を確認
法人が国や自治体から設備補助金を受けると、原則として補助金は益金になります。補助目的に適合する固定資産を取得・改良し、確定決算と申告手続きを満たせば、補助金相当額の範囲で圧縮記帳を行い、課税を将来へ繰り延べられる場合があります。
設備投資に対する国・地方公共団体等の補助金を国内法人が受ける場面を扱います。運転資金、雇用助成、税の減免代替、返還条件付き補助、個人事業者は別判定です。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 交付要綱・申請書・交付決定通知
- 実績報告書と額の確定通知
- 対象資産の見積書・請求書
- 圧縮限度額と別表調整の計算表
法人税法42条の国庫補助金等に該当し、交付目的に合う固定資産を取得・改良した場合、損金経理または積立金方式により圧縮記帳を検討します。例えば取得価額1,000万円の対象設備へ補助金600万円を全額充てるなら、他の調整がなければ600万円が圧縮限度額の基礎です。消費税相当額は補助要綱の返還条件と税込・税抜経理を確認します。
- 補助金が法人税法42条の国庫補助金等か確認する
- 交付目的と対象固定資産を対応させる
- 税抜・税込と消費税相当額を統一する
- 別表13(1)と固定資産台帳を一致させる
実務では、交付決定だけで処理を確定せず、補助対象事業の完了、実績報告、額の確定、入金、対象資産の取得・供用開始を一つの工程表にします。補助金と資産の対応が曖昧なまま決算を迎えると、益金時期、圧縮対象額、減価償却の開始時期がずれるためです。
圧縮限度額は補助金の受取額をそのまま資産から差し引く計算とは限りません。対象外経費、自己負担額、複数資産への配分、消費税の処理を確認し、会計上の補助金収益と税務上の圧縮損、別表調整、固定資産台帳の圧縮後簿価が同じ計算結果になるよう照合します。
国庫補助金の圧縮記帳は補助金課税を繰り延べる
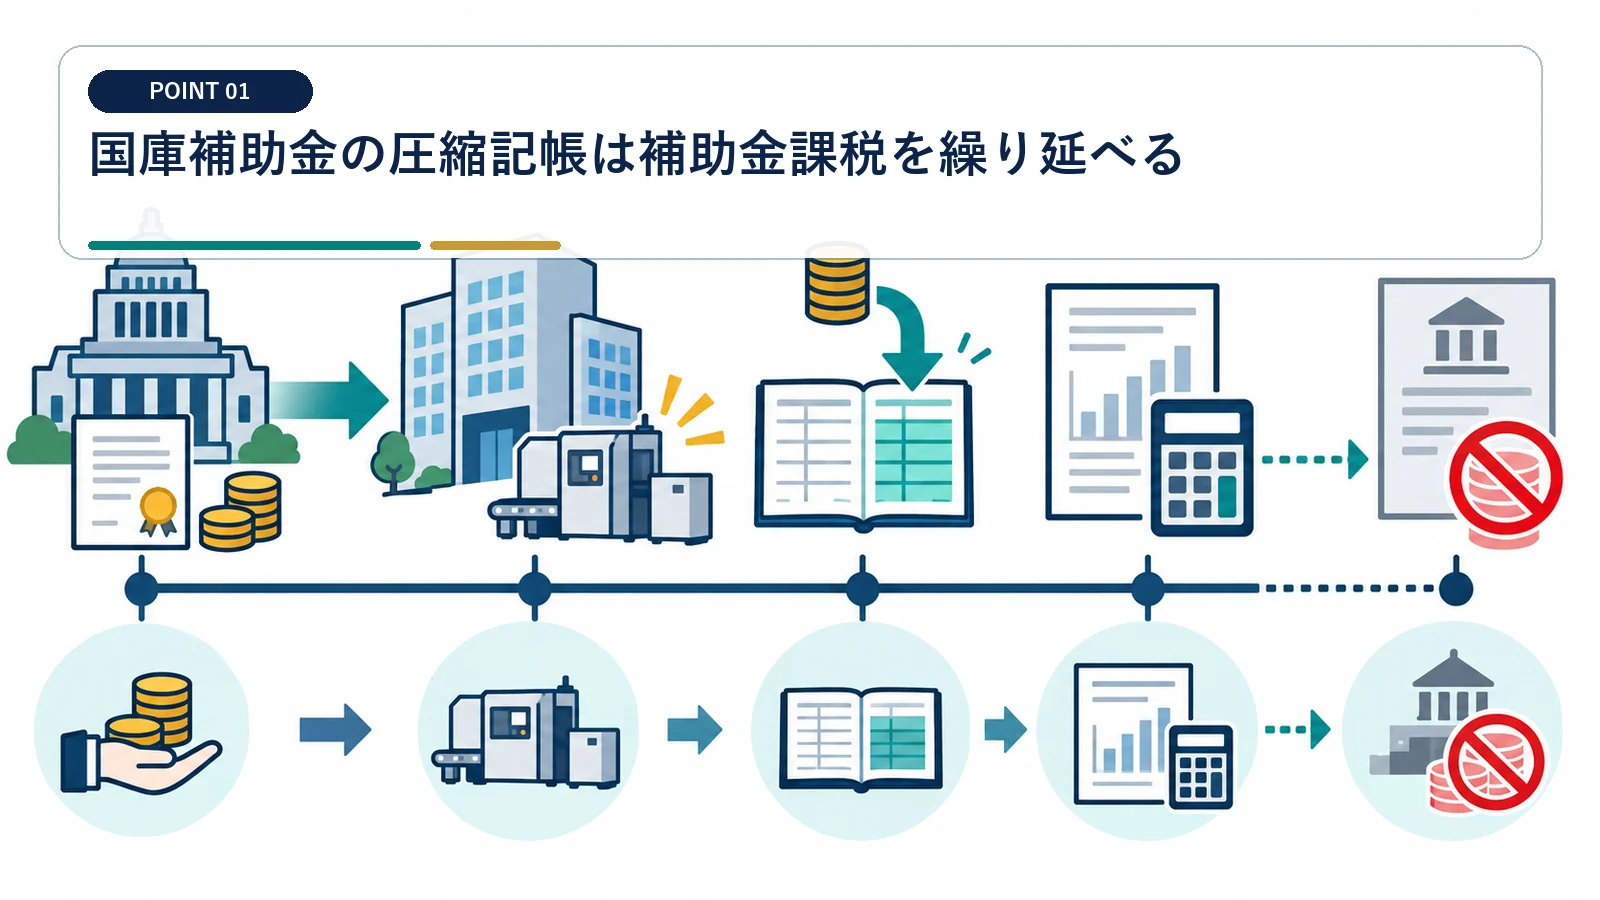
補助金の益金と圧縮損を同じ事業年度で対応させ、資産簿価を下げます。
補助金受入れを先に益金計上する
交付額を収益として認識し、その後に選択した圧縮額を損金処理します。 補助金の名称ではなく、法人税法42条の対象かを交付要綱から確認します。
補助金収入を資産取得価額から直接控除するだけで終えず、総額記録を残します。
将来の減価償却費減少を見込む
当期税額だけでなく耐用年数全体の税効果を試算します。
圧縮後簿価が減るため、その後の償却費は小さくなります。 圧縮後簿価が下がるため、将来の償却費と売却益も必ず再試算します。
法人税法上の国庫補助金等かを確認する
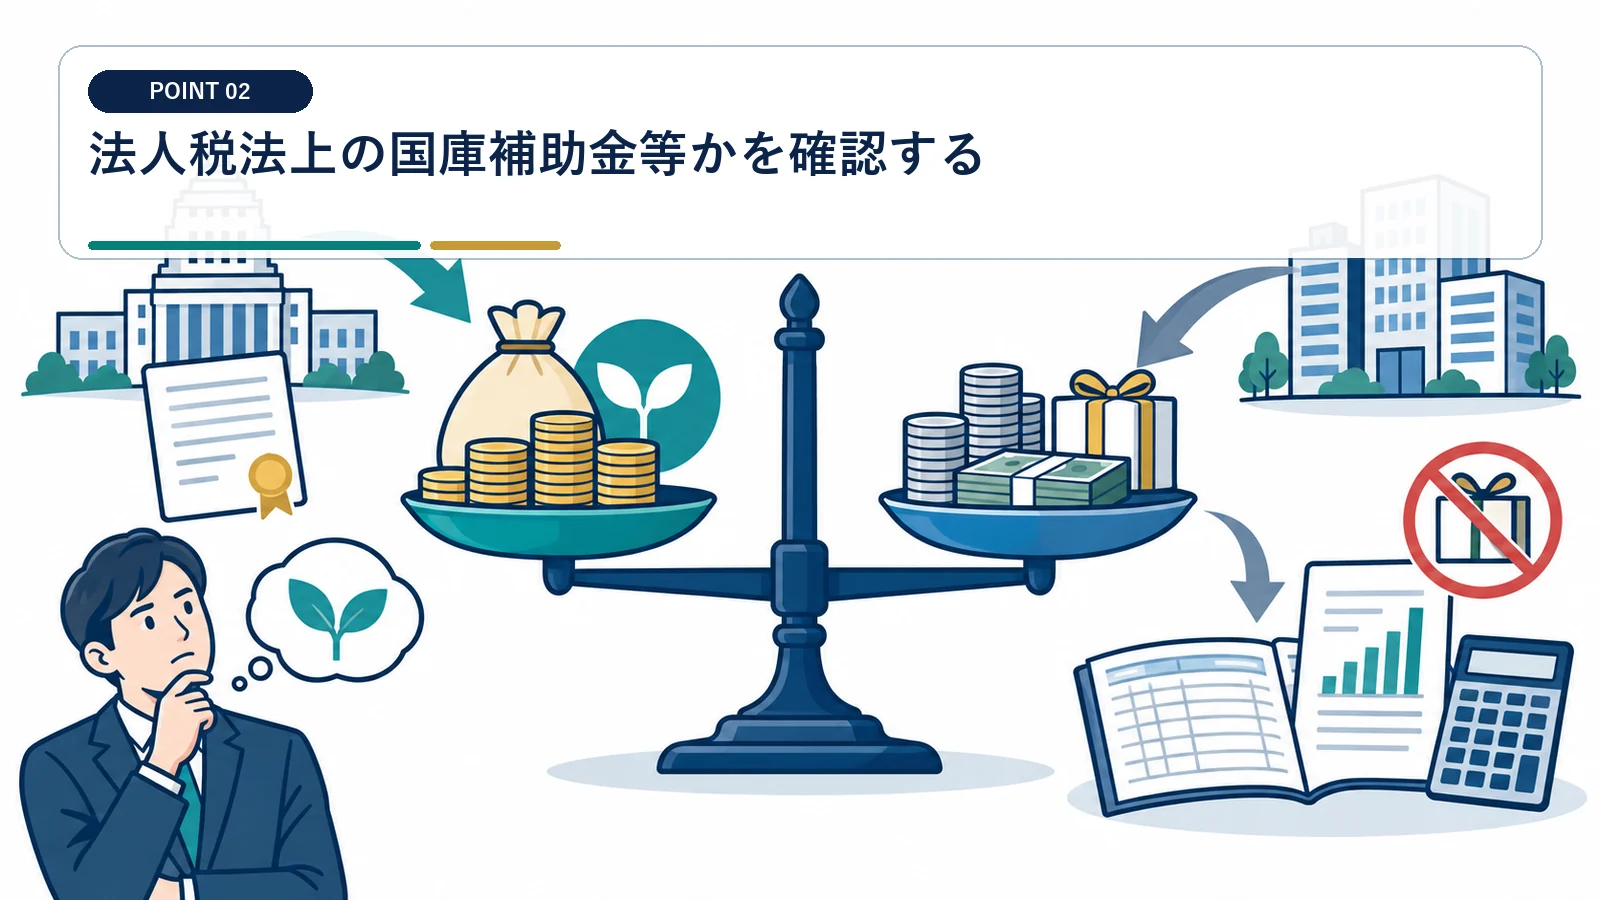
補助金、奨励金、助成金という名称だけで対象になるとは限りません。
交付主体と制度根拠を調べる
交付要綱、採択通知、交付決定書、実績報告を保存します。
国や地方公共団体等から固定資産取得等のために交付されるものかを確認します。 交付主体と制度根拠を確認し、単なる取引対価を補助金扱いしないでください。
税減免の代替給付を除外する
地方公共団体の奨励金でも、実質が税の減免に代えて交付されるものは対象外になり得ます。 税の減免に代えて交付される給付や委託事業の対価は、対象から除外します。
条例、算定式、交付目的を読み、固定資産取得との直接関係を確認します。
国庫補助金等で取得した固定資産の圧縮記帳には、交付主体、交付目的、対象資産の確認が必要です。
固定資産を先行取得した後に補助金を受ける場合でも、交付を受けた事業年度で法人税法42条の適用を検討できます。
対象固定資産は交付目的と一致させる
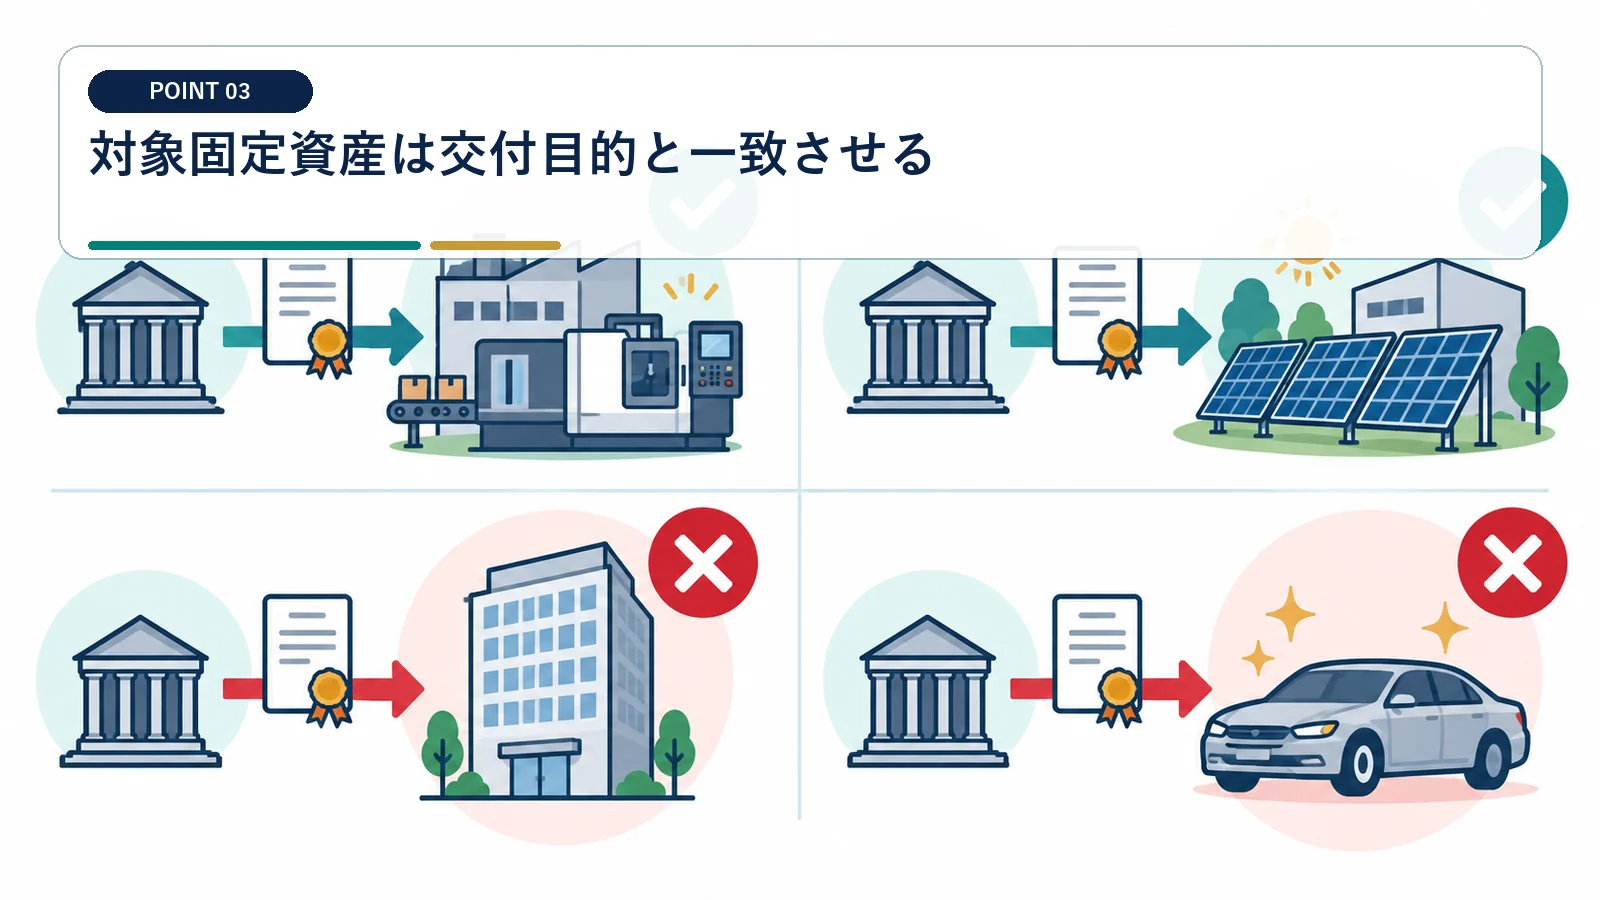
補助事業の対象経費と会計上の固定資産取得価額は同じとは限りません。
設備ごとの補助対象額を割り当てる
見積書、請求書、実績報告の対象経費と固定資産台帳を照合します。
機械、建物附属設備、ソフトウェアなど資産単位に補助金を配分します。 共通設備は、利用目的と補助対象経費の比率を文書化して配分します。
対象外経費を取得価額から分ける
補助金全額を一つの設備へ寄せず、交付決定の内訳に沿って処理します。
消耗品、広告費、申請代行費など圧縮対象外の支出を区分します。 交付目的と異なる設備や対象外経費を、圧縮対象の取得価額へ混ぜません。
先行取得や分割受領でも適用関係を検討する
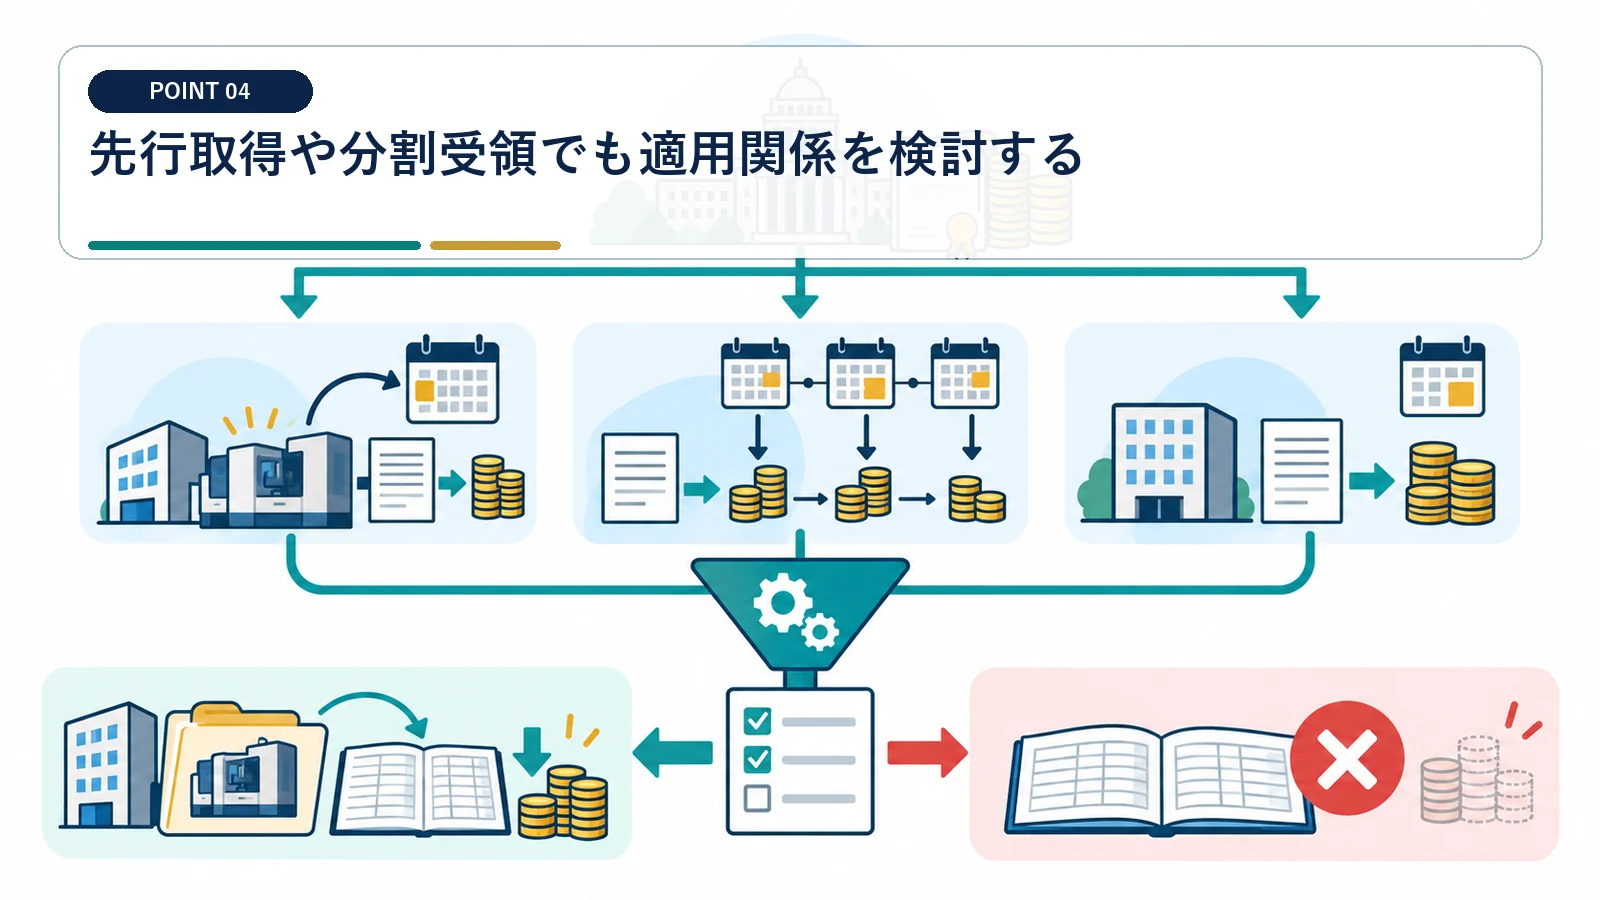
設備取得と補助金受領が別事業年度になるケースがあります。
先に取得した資産を特定する
固定資産取得後に補助金を受けても、交付を受けた年度で適用できる取扱いがあります。 先行取得では、交付決定前から補助金交付が見込まれていたかを残します。
資産取得日、供用日、交付決定日、額確定日、受領日を時系列にします。
未入金部分と確定額を分ける
未収補助金と圧縮額の対応を申告明細で再現します。
補助金が分割払いでも、確定した金額と受領額の関係を確認します。 分割受領は入金回数ではなく、確定額と対象資産の対応で管理します。
圧縮限度額は補助金と資産価額を基礎にする
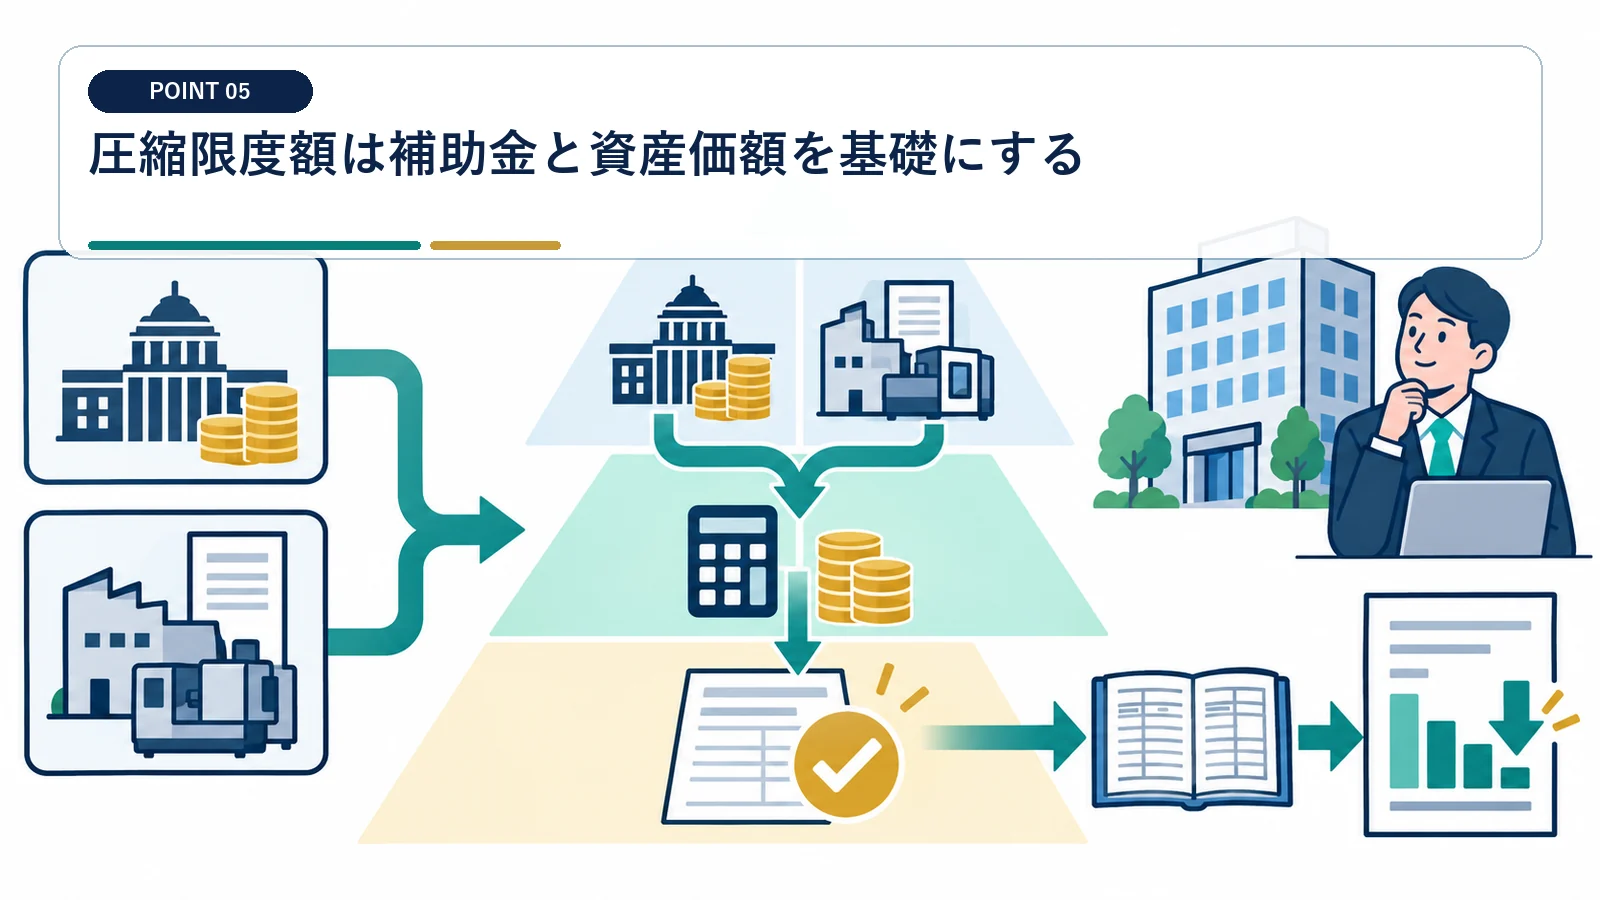
補助対象額が取得価額を超えることは通常なく、消費税処理でも基礎額が変わります。
税込経理と税抜経理を統一する
仕入税額控除、返還見込、圧縮基礎額を同じ税区分で計算します。
補助対象経費に含まれる消費税相当額の返還・控除関係を確認します。 税込・税抜経理と仕入控除税額の返還条件をそろえて限度額を計算します。
複数資産へ合理的に配分する
一つの補助事業で複数設備を取得した場合は、対象経費など合理的基準で配分します。 複数資産への配分基準は、取得価額や対象経費など一貫した基準を使います。
各資産の圧縮前後簿価と補助金残高を一覧化します。
自治体からの低額取得や奨励金でも、実質が税の減免代替である場合などは取扱いが異なります。
国庫補助金等による固定資産取得では、直接減額方式や積立金方式等の会計表示が示されています。
直接減額と積立金方式は決算表示で選ぶ
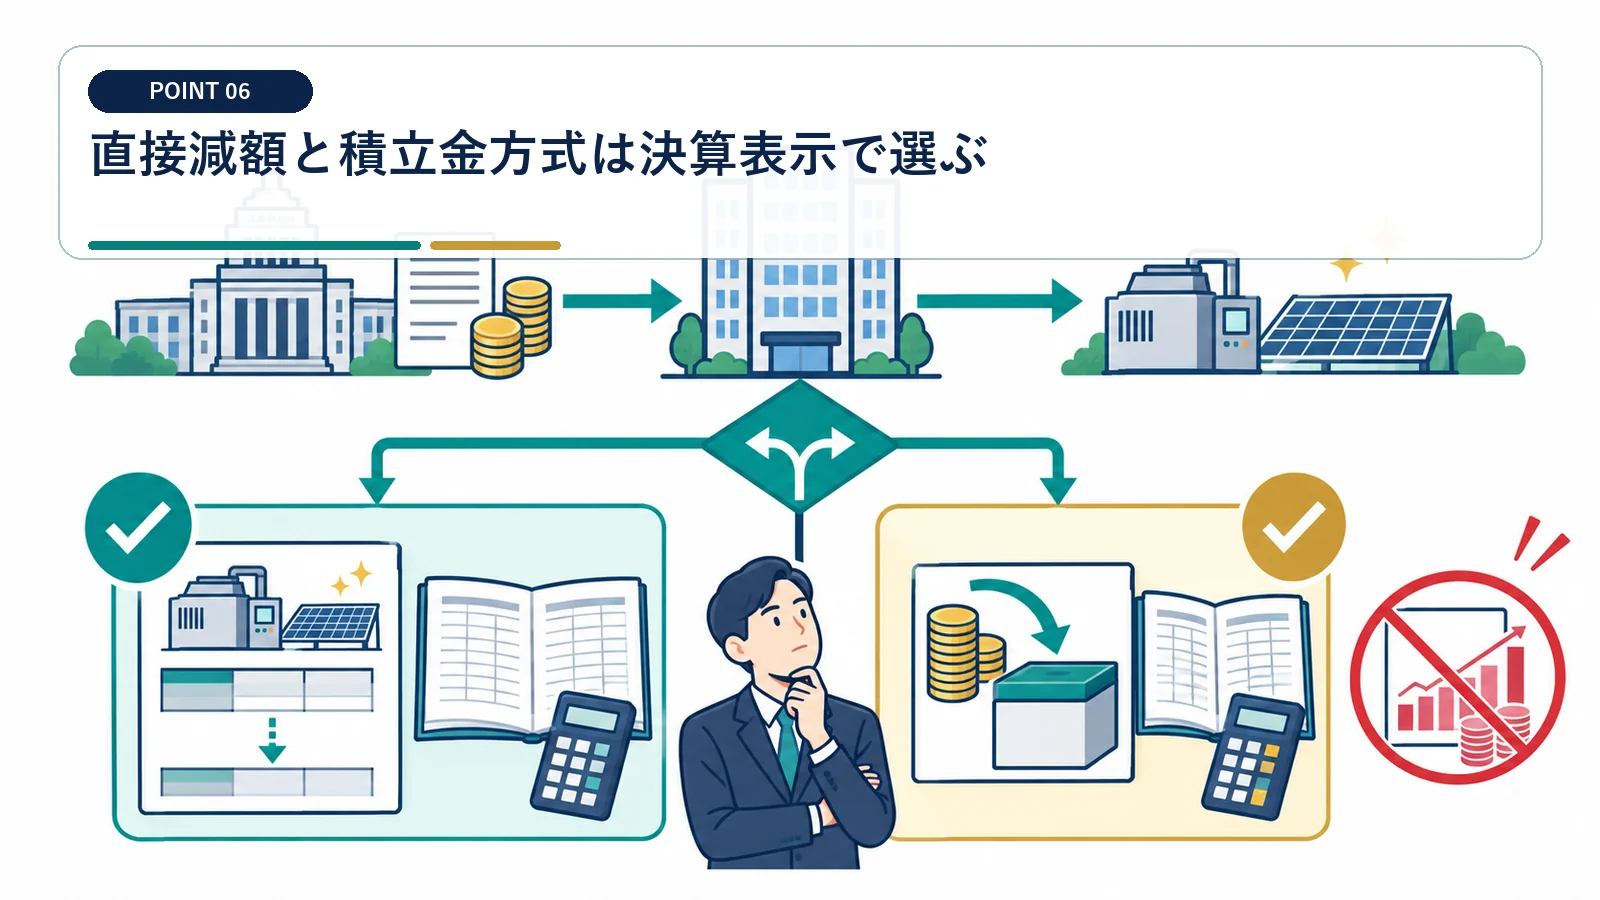
会社法決算、金融機関説明、申告調整を踏まえて処理方式を決めます。
損金経理で資産簿価を直接下げる
取得原価と圧縮額の履歴を補助台帳に残します。
圧縮損を計上し、固定資産の帳簿価額を減額します。 直接減額方式は、補助金収益と圧縮損を同じ決算で漏れなく計上します。
積立金方式で純資産へ残す
別表四・五、税効果会計、取崩し時期を合わせて管理します。
確定決算で積立金を積み立て、税務上の損金算入を行う方法もあります。 積立金方式は、会計残高と申告別表の残高を毎期照合します。
補助金返還や計画変更に備える
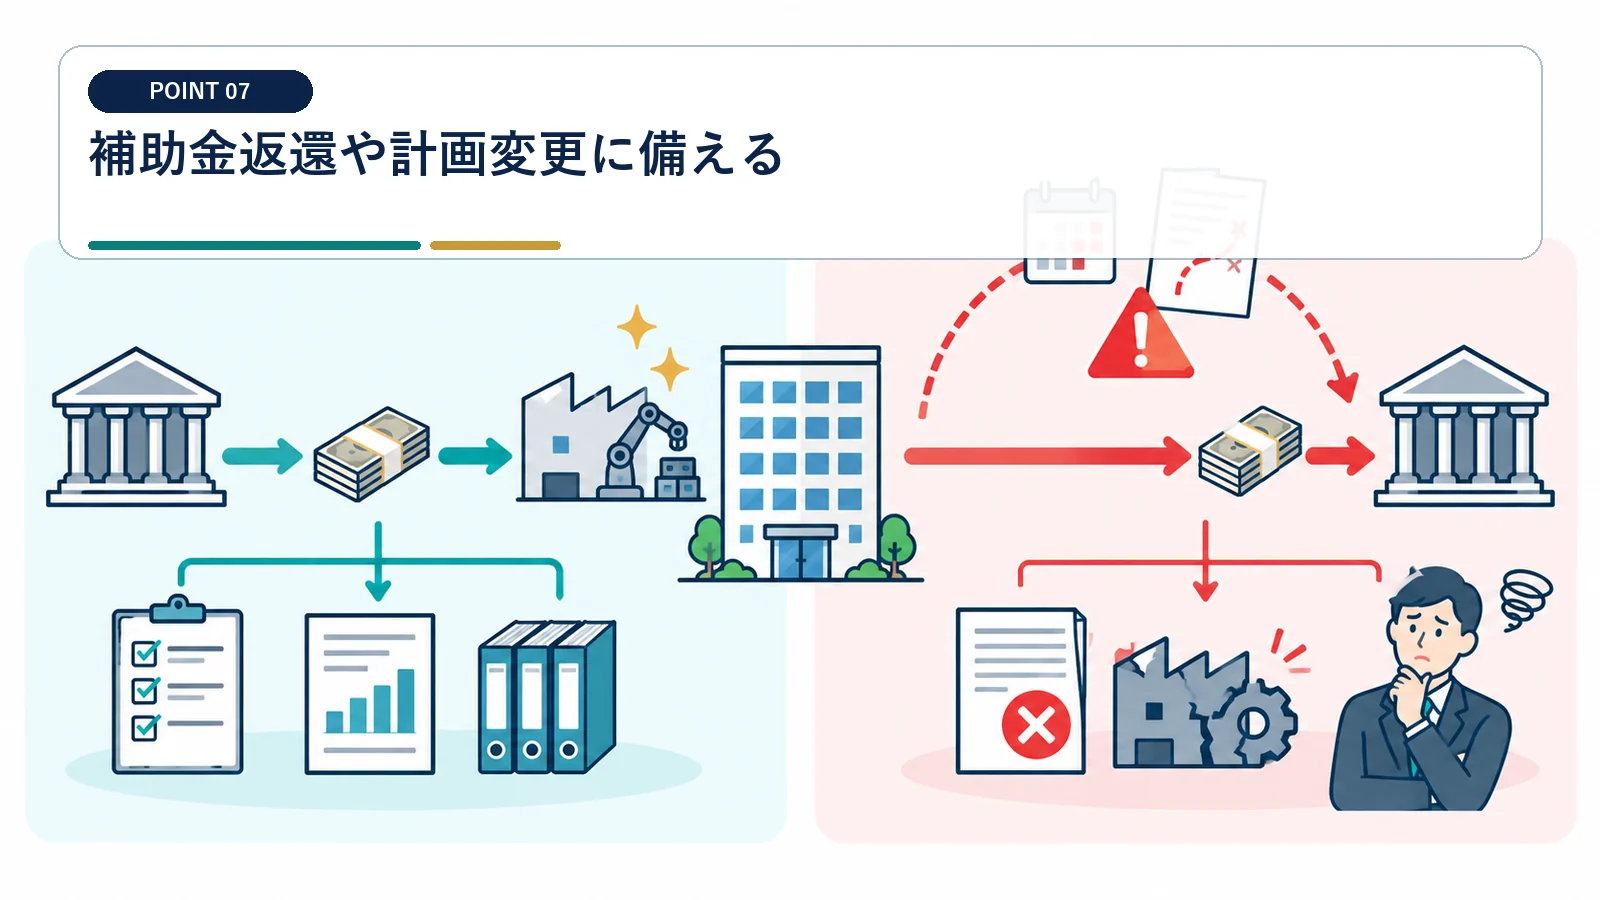
要件未達で返還が生じると、補助金収入と圧縮記帳の見直しが必要になる場合があります。
返還条件を交付要綱から抜き出す
稼働期間、処分制限、雇用、報告義務、目的外使用の条件を確認します。 返還条件違反が見込まれる額は、確定補助金と同じ残高にしません。
違反時の返還額と決算影響を管理表へ入れます。
資産売却前に処分承認を確認する
税務上の売却損益だけでなく、補助金返還と財産処分手続きを同時に確認します。
補助資産の譲渡・廃棄には補助制度上の承認や返還が必要なことがあります。 計画変更の承認前に設備を入れ替えると、補助対象外となるおそれがあります。
申告明細と補助事業ファイルを一体で保存する
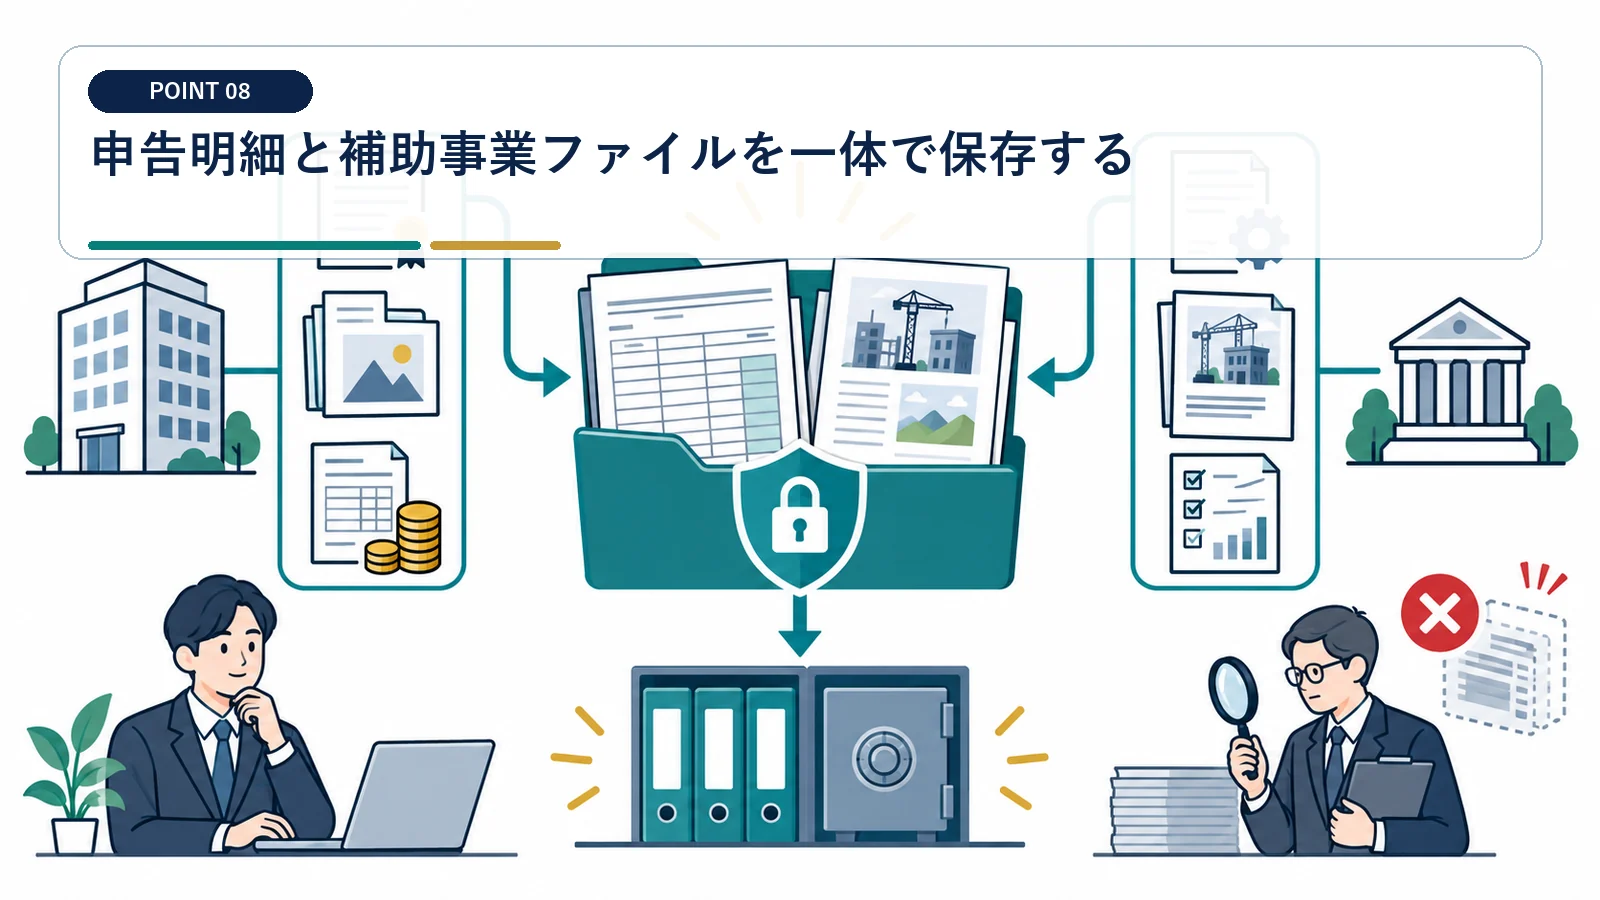
数年後の売却や調査でも、圧縮額の根拠を資産単位で説明できるようにします。
別表13(1)を根拠資料へつなぐ
決算仕訳、固定資産台帳、交付決定書の金額を突合します。
補助金額、取得価額、圧縮限度額、選択額を申告書へ記載します。 別表13(1)の金額は、固定資産台帳の圧縮後簿価まで突合します。
処分制限期間まで資料を維持する
補助金の保存義務と税務資料の保存期間を両方確認します。 証憑は交付決定から供用開始まで同じ補助事業IDで保存します。
電子データの版管理と担当者引継ぎを資産台帳に記録します。
補助金が分割払いでも、確定した補助金の益金と対象資産の圧縮記帳の対応を検討します。
出典:東京国税局 文書回答事例
補助対象資産を先に取得した場合の圧縮記帳は、補助金の交付を受けた年度で取り扱います。
法人の国庫補助金と圧縮記帳でよくある質問
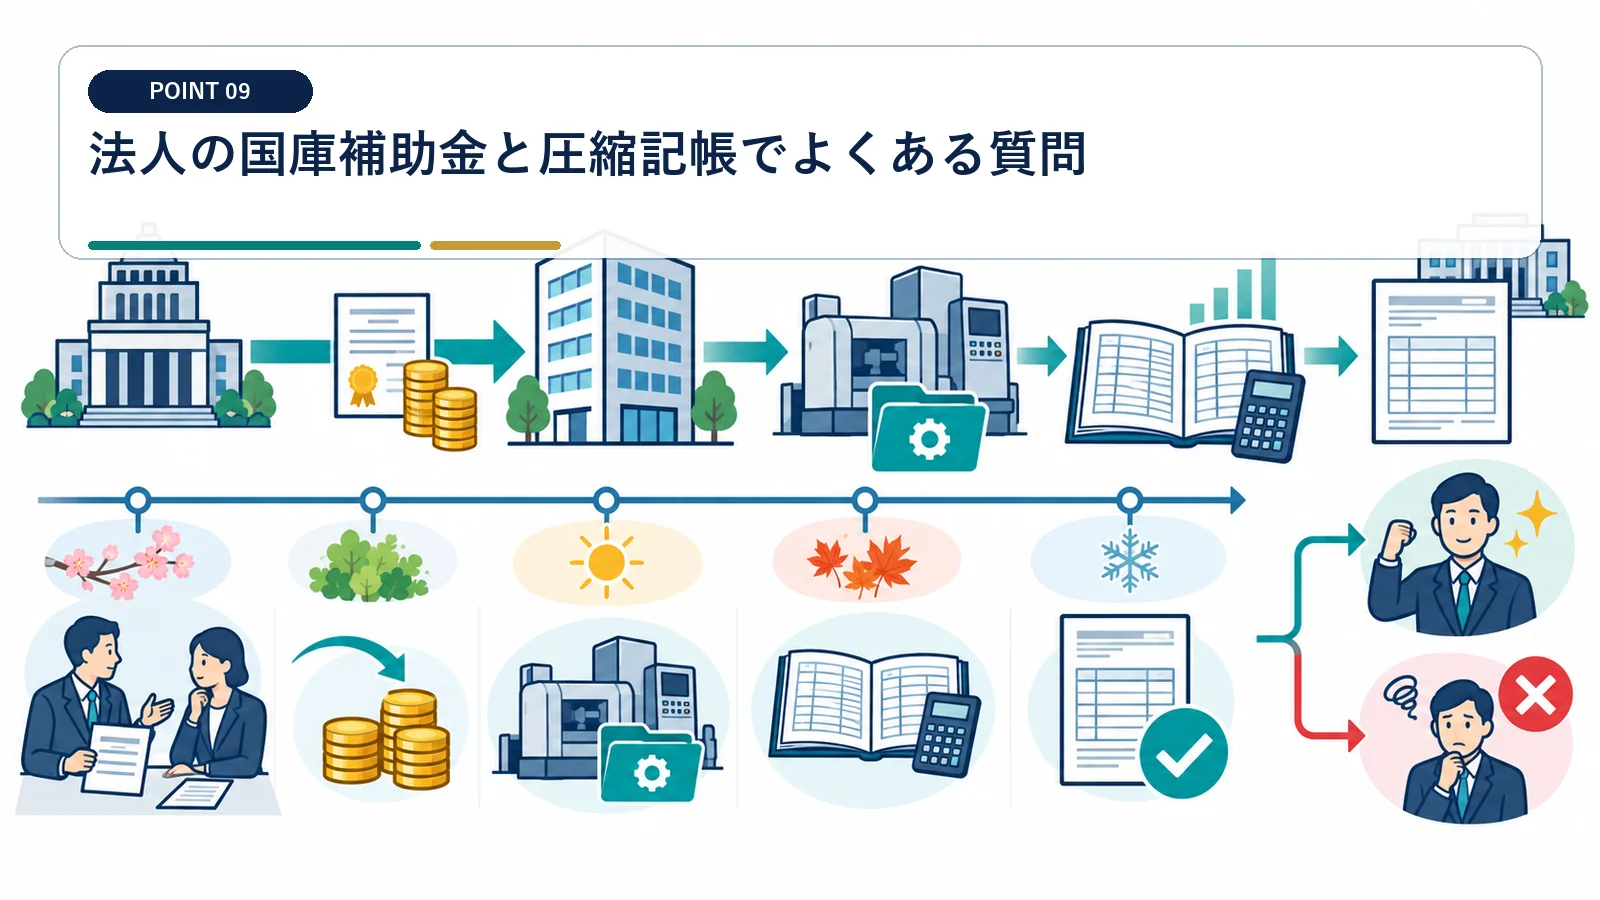
補助金を受けたら必ず圧縮記帳できますか?
できません。法人税法上の国庫補助金等で、交付目的に合う固定資産取得などの要件を確認します。
設備を先に買っていても対象ですか?
一定の場合、補助金の交付を受けた事業年度で圧縮記帳を検討できます。
補助金の全額を圧縮できますか?
対象固定資産の取得価額や補助対象額などから限度額を計算します。対象外経費は除きます。
圧縮記帳しない選択もできますか?
圧縮記帳は課税繰延べの選択制度です。将来償却、利益計画、手続負担を踏まえて判断します。
交付目的に適合する固定資産と補助金額を対応させ、圧縮額を申告上明らかにする必要があります。
圧縮対象資産を後日取得する見込みの場合には、未決算特別勘定等による表示も示されています。
