
特別税額控除とは?対象制度と上限・特別償却との違い
- 公開日
- リライト日
特別税額控除という名前だけでは、会社の税金がいくら減るかは決まりません。設備投資や賃上げなどの条件を満たしたうえで、その年度に使える上限まで法人税から差し引く仕組みだからです。
設備の購入額に控除率を掛けた金額と、実際に差し引ける金額は別です。特別償却と選べる制度や、ほかの控除と上限を共有する制度もあります。
先に自社の対象支出を整理し、選択方法、当期の税額、使い残しの順に確かめると、決算で必要な判断が見えてきます。購入代金が戻る制度と考えず、支出後に残る資金まで比べましょう。
この記事でわかること
- 法人の特別税額控除と個人の定額減税の違い
- 設備・賃上げ・研究開発に関係する代表制度
- 特別償却との比較と複数制度の上限
- 繰越期限と申告に向けて準備する資料
特別税額控除で減るのは法人税
経費を増やす方法との違い
法人税は、税務上の収益である益金から、費用として認められる損金を引いて所得を求め、その所得に税率を掛けて計算します。税額控除は、その後の法人税額から所定の金額を差し引くものです。
たとえば、控除前の法人税額が100万円で、適用できる税額控除が10万円なら、差し引いた税額は90万円です。所得を10万円減らすこととは、計算する段階が違います。
このうち設備投資、研究開発、賃上げなどの政策目的で設けられた控除が、法人の「特別税額控除」として説明されます。税額控除全般には、利子などから源泉徴収された所得税の精算や外国税額控除もありますが、目的と適用条件は別です。
税額控除と損金算入の基本から確かめたい場合は、法人の税額控除の仕組みも参考になります。本稿では、政策上の特別控除をどう選び、上限を確かめるかに進みます。
定額減税や住宅の控除とは別の制度
「特別税額控除」は、2024年の個人の定額減税や、個人が認定住宅を取得した場合の控除でも見かける言葉です。従業員の住民税通知書にある同じ名称の欄を、会社の法人税の控除と混同しないようにしましょう。
確認するのは、書類に書かれた税目、対象となる人や会社、制度名です。個人の定額減税の金額や手続きを、そのまま法人の設備投資へ当てはめることはできません。
中小企業の判定は制度ごとに確認
中小企業向けの制度でも、資本金だけでは対象が決まりません。資本金が1億円以下でも、大規模法人に株式を所有されている場合や、過去の所得などによる適用除外に該当する場合があります。グループ通算制度を使う会社にも別の判定があります。
さらに、同じ設備投資でも税額控除の対象を資本金3,000万円以下の法人などに絞る制度があります。普段の法人税率で「中小法人」と判断している会社も、使う特例の定義を改めて確認する必要があります。
青色申告も、ここで扱う中小企業向け制度の重要な条件です。ただし、すべての種類の税額控除に共通する要件という意味ではありません。
会社の支出から制度の候補を探す
制度名を片端から調べるより、会社で予定している支出から入口を選ぶほうが整理できます。代表的なのは設備、給与、研究開発の三つです。
設備の制度を比べる前に、「償却」の意味を押さえましょう。設備代を通常の年数に分けて費用にする普通償却に対し、特別償却は認められた額の費用化を前倒しします。即時償却は、その年度に対象額をまとめて損金にする方法です。
設備投資は会社と資産の条件で分かれる
中小企業投資促進税制は、青色申告などの条件を満たす会社が、新品の機械装置などを指定事業に使った場合の制度です。基準取得価額の30%の特別償却か、7%の税額控除を選べます。税額控除の対象は、一定の中小企業者のうち資本金3,000万円以下の法人などに限られます。
基準取得価額は、通常の対象機械では取得価額ですが、船舶では取得価額の75%です。「どの資産も購入額の7%」と一律に計算しないでください。
中小企業経営強化税制では、青色申告に加えて、経営力向上計画の認定や計画に記載された新品設備などの条件があります。対象機械などは即時償却か、7%・10%の税額控除を選ぶ仕組みですが、特定の建物等には1%・2%という別の控除率があります。
両制度とも、原則として2027年3月31日までの指定期間内に取得等をし、指定事業で使い始める「供用」まで行う必要があります。新品であればすべて対象ではなく、資産の種類、価格、用途、事業などを照合します。中古品や通常の乗用車へ、そのまま広げることはできません。
賃上げは給与の増加額が出発点
中小企業向けの賃上げ促進税制は、対象となる国内雇用者への給与総額が比較額から1.5%以上増えることなどが入口です。基本の控除額は、給与総額全体ではなく、対象となる給与の増加額の15%で計算します。
上乗せもありますが、事業年度の開始日で条件が変わります。2026年4月1日以後に始まる年度は教育訓練費の上乗せが使えず、ほかの上乗せを満たした場合でも最大35%です。それより前に始まった年度の最大45%と分けて確認します。
役員給与や一定の親族等への給与は、制度の国内雇用者への給与と同じには扱えません。設立事業年度も対象外です。適用期限は、2027年3月31日までに「開始する」事業年度であり、設備の取得・供用期限とは見方が違います。
研究開発は費用の中身を確かめる
中小企業技術基盤強化税制では、適格な試験研究費を基に控除額を計算します。基本の割合は12%で、研究費の増加などの条件による上乗せを含めた割合の上限は17%です。
ただし、会計で研究開発費と呼んでいる支出が、すべて対象になるわけではありません。研究の内容、専ら従事する人の人件費、委託先への費用など、税務上の範囲を確認します。国外委託などには別の調整もあります。
また、この中小企業向け制度を使う年度に、一般試験研究費の税額控除を重ねて使うことはできません。どちらの制度を使うかを含めた確認が必要です。
表は横にスクロールできます
| 代表制度 | 金額計算の入口 | 当期の税額上限 |
|---|---|---|
| 中小企業投資促進 | 基準取得価額の7% | 経営強化と合計20% |
| 中小企業経営強化 | 対象機械等7%・10% 特定の建物等1%・2% |
投資促進と合計20% |
| 中小企業の賃上げ | 給与増加額の15%を基本に上乗せ | 20% |
| 中小企業の研究開発 | 適格研究費の12%を基本に上乗せ | 通常25% 一定条件で35% |
表の右列は、所定の税額控除などを適用する前の法人税額(調整前法人税額)に対する上限です。支出に掛ける割合と、税額に対する上限の割合は、掛ける相手が違います。たとえば「7%で計算できる」ことと、「計算した額を当期に全額引ける」ことは別の話です。
特別償却と税額控除の選び方
設備投資の候補が見つかると、次は「償却と控除のどちらを選ぶか」という判断が残ります。30%と7%という数字の大小だけでは決められません。
30%償却と7%控除は税金への効き方が違う
中小企業投資促進税制の対象になる通常の機械を1,000万円で取得し、事業に使い始める例で考えます。特別償却を選ぶ場合、設備代を通常の年数に分けて費用にする普通償却とは別に、1,000万円の30%である300万円を損金に算入できる仕組みです。
ここで、十分な所得があり、300万円を全額損金にでき、地方税等を含む税負担への影響を仮に30%と置くと、当期の税負担差は300万円×30%=90万円です。30%は税額から直接引く割合ではなく、この例の税率も会社ごとの実額ではありません。
税額控除を選ぶ場合の候補額は、1,000万円×7%=70万円です。こちらは国税である法人税額から直接引く計算ですが、後述する税額上限までしか当期に使えません。
表は横にスクロールできます
| 同じ適格機械の例 | 30%特別償却 | 7%税額控除 |
|---|---|---|
| 購入額 | 1,000万円 | 1,000万円 |
| 追加で計算する額 | 追加の損金300万円 | 控除候補70万円 |
| 当期の扱い | 仮30%なら税負担差90万円 | 法人税から上限内で控除 |
| 翌期以降 | 前倒しした分だけ償却余地が減る | 所定の通常償却を続ける |
この90万円と70万円は、地方税を含めた仮の負担差と国税の控除候補で、同じ範囲の確定節税額ではありません。比較の仕組みをつかむための例です。会社の所得、税率、税額上限、ほかの制度の利用をそろえて試算する必要があります。
翌期以降と手元資金までそろえる
特別償却は、設備の費用化を前倒しする方法です。その分だけ後年の償却費が減るため、今期の税負担差がそのまま総期間の減税になるわけではありません。
税額控除は、対象制度の条件に従って法人税額を引きながら、通常の減価償却を続ける方法です。ただし、今期に十分な法人税額がなく、繰越期間中にも使えなければ、候補額をすべて生かせないことがあります。
どちらを選んでも、機械の購入代金1,000万円を支払う負担は残ります。控除が70万円あれば購入支出が消える、という意味ではありません。必要な設備なのか、支払後に運転資金を確保できるかまで比べることが大切です。
同じ設備で両方は使えない
選択式の制度で、同じ機械に特別償却と税額控除を重ねることはできません。国税庁も、次のように明記しています。
一の資産についてこの制度による特別償却と税額控除との重複適用は認められません。
同じ資産について、ほかの制度の特別償却・税額控除や、租税特別措置法上の圧縮記帳との重複にも制限があります。一方、別の対象への支出や給与の増加がある場合の制度併用は、別に判定します。
個別上限と90%の合算枠
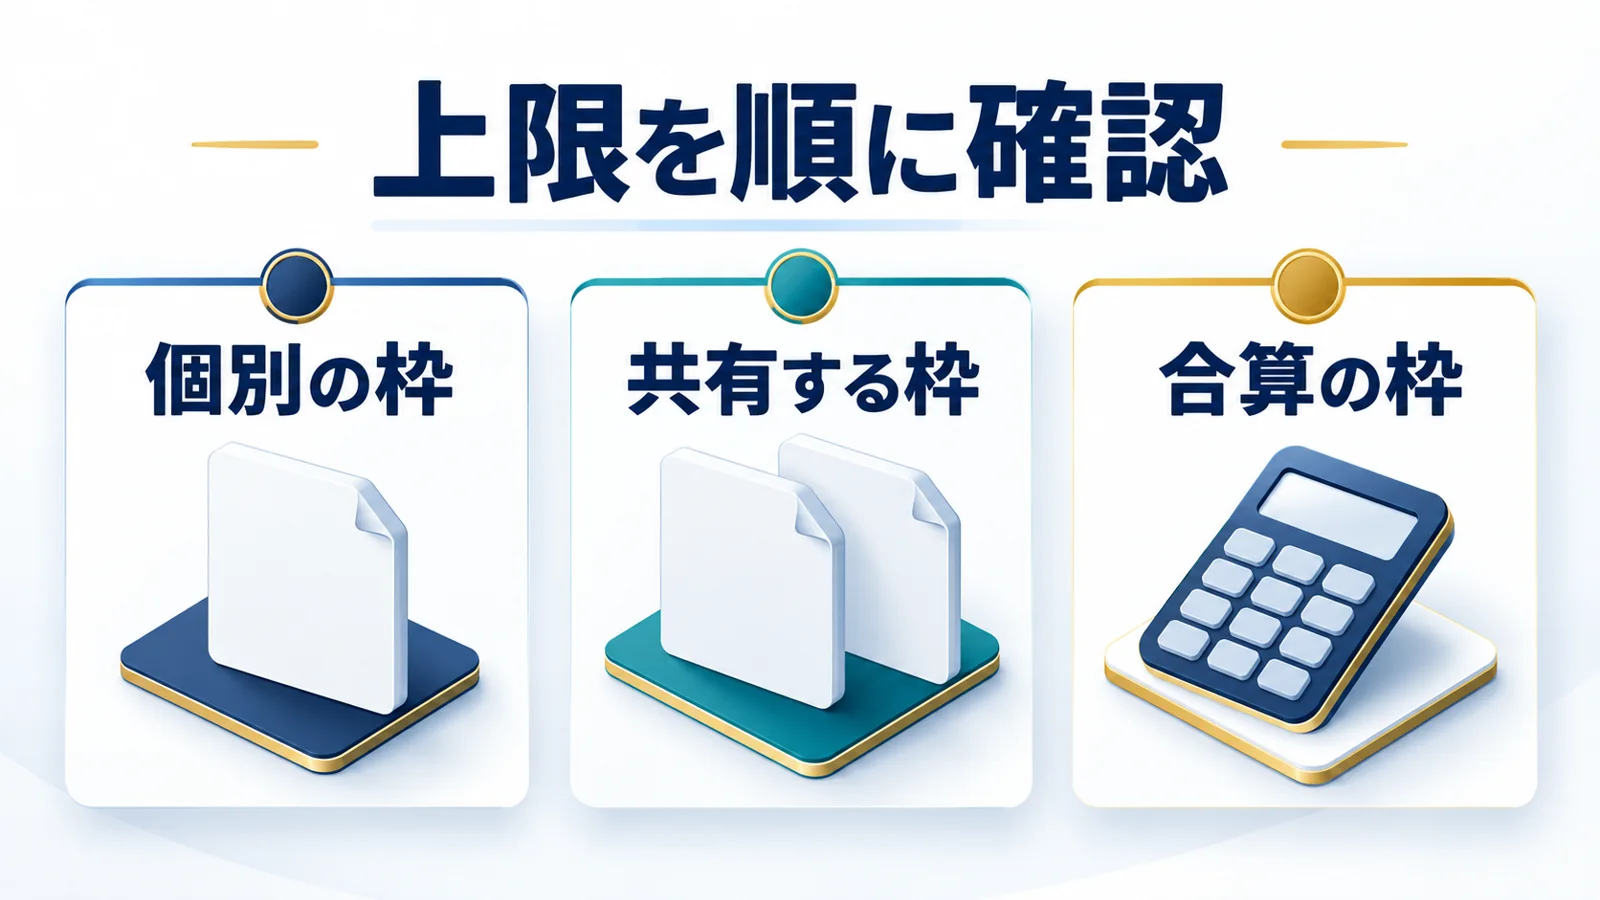
制度の対象であり、税額控除を選ぶと決まっても、まだ当期の利用額は確定しません。個別の上限、制度間で共有する上限、対象制度の合算上限を順に確認します。
制度ごとの上限を先に計算
中小企業投資促進税制と中小企業経営強化税制の税額控除は、二つを合計して調整前法人税額の20%が上限です。それぞれ20%ずつ使えるわけではありません。
調整前法人税額とは、所定の税額控除などを適用しないで計算した法人税額です。最終的な納付税額とは異なるため、納付書の金額をそのまま使うのではなく、申告書上の計算を確認します。
たとえば、この調整前法人税額が200万円で、共有するほかの設備控除がないなら、設備の20%枠は40万円です。先ほどの70万円の控除候補があっても、当期に使えるのは40万円までになります。残る30万円は、条件を満たせば1年間繰り越す対象です。
賃上げ促進税制や研究開発税制には、それぞれの上限があります。同じ法人税額を基にしていても、どの制度と枠を共有するかを分けて計算しなければなりません。
対象の複数制度には90%の上限
さらに、対象となる複数の特別税額控除を使う場合には、控除可能額の合計に調整前法人税額の90%という制限があります。個別上限を確認した後に、合算した額を見る仕組みです。
合算の意味だけを示す仮定として、調整前法人税額が100万円、各制度の個別条件と上限を満たした控除可能額の合計が95万円とします。90%枠は90万円なので、5万円は当期に差し引けません。実在する制度の組合せや、どの会社でも95万円を計算できることを示す例ではありません。
この90%枠は、国税庁No.5450が示す対象の特別控除についてのものです。源泉徴収された所得税の控除や外国税額控除まで、すべて一律に90%へ制限する説明ではありません。
使い残しを翌年へ回せるかも別の判定
90%を超えた分が、すべて自動的に翌年へ回るわけでもありません。超過部分が、どの繰越可能な制度の金額から構成されるかを確認し、その制度の条件と期限に従います。
国税庁は、控除可能期間が長い制度の金額から順に超過額を構成するとしています。すでに繰り越していた金額が合算枠に当たっても、その時点から繰越期間が最初に戻るわけではありません。
繰越と申告は実行前から準備
繰越は1年と3年と5年で異なる
当期の控除上限を超えたときは、未使用額と発生年度を制度ごとに残します。代表的な中小企業向け制度でも、期間は同じではありません。
表は横にスクロールできます
| 制度 | 繰越期間 | 利用年に確認する条件の例 |
|---|---|---|
| 投資促進・経営強化 | 1年間 | 各制度の申告要件と共有する税額上限 |
| 中小企業技術基盤強化 | 3年間 | 研究費が比較額を超えることなど |
| 中小企業の賃上げ | 5年間 | 給与額が比較額を超えることなど |
中小企業の研究開発では、繰越控除を使う年度の試験研究費が比較試験研究費を超える必要があり、一般試験研究費の税額控除を選ぶ年度には使えません。中小企業の賃上げでも、利用年度の給与額が比較額を超える条件があります。
また、発生年度から各年度の申告書へ所定の明細書を添付する必要があります。黒字になった年度だけ書類を作ればよいとは限りません。赤字等で当期に使えない場合も、繰越の対象になるかを発生年度の申告前に確認しましょう。
未控除額を将来の税額から引く繰越は、現金の還付とは違います。これらの政策控除で余った額が、そのまま振り込まれる仕組みではありません。
取得日と供用日と認定日を分ける
設備は、注文、契約、代金の支払いだけでは、事業に使い始めたことになりません。対象設備を取得し、いつ実際に事業へ供用するのかを工程表で分けます。
投資促進・経営強化の指定期間では、原則として2027年3月31日までに取得等と供用の両方が必要です。給与の制度で確認する「事業年度の開始日」と、同じ期限の使い方ではありません。
経営強化税制には、計画認定や対象設備の証明なども関係します。取得してから間に合うと決めつけず、見積段階で必要な手続きと順番を確認してください。すべての特別税額控除に、一律の事前認定があるわけではありません。
計算明細と適用額明細書を照合
申告では、各制度の控除額を計算する別表や明細書、認定書の写しなどの添付を確認します。それに加え、租税特別措置の適用額明細書が必要な特例では、該当する内容を記載して提出します。
適用額明細書は、対象会社かどうかを判断するための資料や、各制度の計算明細の代わりではありません。支出、対象判定、控除計算、申告書の金額がつながるようにそろえます。提出漏れや誤記によって特例が適用されないこともあるため、後から必ず直せるとは考えないでください。
税理士へ相談する際は、株主・資本関係、予定する支出、給与や研究費の比較資料、過去の未控除額、利益と税額の見込みをまとめると判断が進みます。
出典:国税庁 No.5932 適用額明細書について、各制度の「手続き」
大企業等は不適用措置も確認
一般・特別試験研究費や地域未来投資促進税制など、列挙された一部の制度には、給与や国内設備投資の状況による不適用措置があります。原則として中小企業者等以外が対象ですが、戦略分野国内生産促進税制には中小企業者にも関係する例外があります。
一般・特別試験研究費では給与と設備の両要件を満たさない場合が問題となる一方、地域未来投資などの所定の制度では、2026年4月1日以後開始年度にいずれかの要件を満たさない場合の判定へ変わります。設立・合併等の年度ではなく、所得が前期以下である場合など、判定が不要になるケースもあります。
これは、賃上げをしなければ全制度を使えないという話ではありません。対象制度、会社の区分、年度を絞って国税庁No.5449で確認する論点です。
最終的な納税額を見積もる際は、ほかの税目も確認します。2026年4月1日以後開始年度の防衛特別法人税は、別の計算があります。基準法人税額の調整や基礎控除があるため、特別控除後の最終法人税額へ単純に4%を掛ける計算にはしないでください。
控除後に残る資金から判断する
予定支出と税額を一つの表にまとめる
候補が複数あるときは、支出額、実行時期、当期に使える控除、繰越期限、支出後の資金を一つの表に並べます。控除候補額の大きい制度が、今期に最も使いやすいとは限りません。
たとえば設備投資と賃上げが同じ年度に重なるなら、それぞれの適用条件を満たすかに加え、当期の税額枠と翌期の見通しを確かめます。利益が出ていても、売掛金の回収前で現金が少ないこともあるため、利益見込みだけで支出を決めないことが大切です。
控除のために不要な設備を買ったり、継続できない支出を増やしたりすれば、税金が減っても資金繰りは苦しくなります。もともと必要な投資を実行できるかという順序を守りましょう。
別の節税策とも条件をそろえる
費用の前倒し、税額控除、ほかの節税商品の利用では、利益への影響、支払時期、後年の負担やリスクが異なります。今期の税金だけでなく、来期以降まで含めて会社に合うかを比べる必要があります。
特別税額控除は、その比較の一つです。制度の適用可否は税理士と確認しながら、会社の利益、決算までの時間、残しておく資金をそろえて検討してください。
対象制度と上限を整理できたら、投資や賃上げの予定に合わせて、ほかの候補も比べられます。使える控除と残す資金を一緒に確認することが、相談の出発点です。
よくある質問
特別税額控除は自動で受けられる?
法人の政策上の特別控除は、制度ごとの条件を満たし、申告書への記載や必要な明細書等の添付を行って適用を受けます。個人住民税の定額減税の手続きとは区別してください。
特別償却と税額控除は併用できる?
投資促進・経営強化などの選択式制度では、同じ資産に両方を重ねられません。別の設備や給与に係る制度を併用する場合も、それぞれの条件と共有する上限、対象制度の合算上限を確認します。
赤字なら控除額が還付される?
ここで扱う政策控除の未使用額が、そのまま現金で還付されるわけではありません。対象となる制度では、発生年度からの明細書添付や利用年度の条件を満たすことで、所定の期間内に繰越控除できる場合があります。
令和6年の特別税額控除と同じ?
源泉徴収票や個人住民税の通知書にある令和6年の特別税額控除は、個人の定額減税を指す文脈です。本稿の法人税の政策控除とは異なるため、書類の税目と制度名を確認してください。
図を拡大表示