
法人事業税とは?税率と計算方法を具体例で解説
- 公開日
- リライト日
決算の税額一覧を見ると、法人税の下に「法人事業税」、さらに「特別法人事業税」。同じ利益に対する税金が並んでいて、結局いくら用意すればよいのか、戸惑うことがあります。
法人事業税は、会社の事業に対して都道府県が課す地方税です。一般的な会社では税務上の利益を基に計算します。ただし、会社の規模や業種によっては、利益以外にも税金がかかります。
税額を確かめる順番は、自社に合う税率表を選び、所得を段階ごとに分け、特別法人事業税も計算する、という流れです。一つの会社の数字を使って、この順に見ていきましょう。
この記事でわかること
- 法人税との違いと自社の税率表の選び方
- 所得1000万円の会社で見る事業税の計算
- 赤字・申告期限・損金算入と節税の注意点
法人事業税とは?法人税との違い
法人事業税を納める会社と課税対象
法人事業税は、都道府県内に事務所等を置き、事業を行う法人が納める税金です。道路や地域の行政サービスなど、事業の基盤を支える費用を会社も負担するという考え方があります。
一般的な会社で中心になるのが、所得に応じて計算する「所得割」です。ここでいう所得は売上ではありません。売上から費用を引き、税務上の調整をした利益を指します。決算書の利益と、そのまま一致するとは限りません。
一方、外形標準課税の対象法人や、電気・ガス・保険などの事業では、別の基準も使います。公益法人等の収益事業や、林業などの非課税事業にも個別の条件があります。まずは自社の法人区分と事業の種類を確かめます。
法人税・法人住民税・事業所税との違い
決算後に一緒に計算するため似て見えますが、法人税、法人住民税、法人事業税は別々の税金です。税額一覧では、納める相手と計算の基礎を分けて見ると整理できます。
| 税金 | 主な計算の基礎 | 主な申告先 |
|---|---|---|
| 法人税 | 税務上の所得 | 税務署 |
| 法人住民税 | 法人税額に応じる法人税割と会社規模等に応じる均等割 | 都道府県・市町村 |
| 法人事業税 | 所得など。対象法人は付加価値・資本等も使用 | 都道府県 |
名前に「地方」が付く地方法人税は国税です。また、事業所税は一定の都市等で課される別の税金で、個人事業税は個人の事業に関する税金です。名前が近くても、法人事業税の税率を流用することはできません。
赤字でも納付が残ると聞いた税金が均等割なら、法人税と法人住民税の均等割の違いも確認してください。ここからは法人事業税の計算に絞ります。
法人事業税の税率と計算方法
普通法人の所得割は所得の段階ごとに計算
一般的な普通法人の所得割では、所得を三つの段階に分けます。税率が上がるのは、その段階を超えた部分です。所得が800万円を超えたからといって、全額に7%を掛けるわけではありません。
次は、外形標準課税や特別法人に該当せず、軽減税率が適用される普通法人の標準税率です。12か月の事業年度を前提にしています。
| 所得のうち計算する部分 | 標準税率 |
|---|---|
| 年400万円以下の部分 | 3.5% |
| 年400万円超~800万円以下の部分 | 5.3% |
| 年800万円を超える部分 | 7.0% |
この表は、すべての会社の最終的な税率ではありません。次の条件を確認してから、自社の数字を当てはめます。
所在地や事業年度で変わる税率の選び方
都道府県によっては、標準税率より高い「超過税率」が適用されます。同じ所得でも、所在地や会社の条件が違えば税額が変わるため、申告する都道府県の現行の税率表を使います。
設立初年度などで事業年度が12か月に満たない場合は、400万円・800万円の境界も月数に応じて調整します。埼玉県の案内では、境界額に事業年度の月数を掛けて12で割り、この月数の1か月未満の端数は切り上げます。
また、事業年度末に3以上の都道府県に事務所等があり、資本金または出資金が1000万円以上の法人は、所得割の軽減税率が適用されない区分に当たります。「小さい会社だから三段階」と決めず、拠点の数も見てください。
特別法人事業税は標準税率の所得割額が基礎
所得割を計算したら、特別法人事業税も確認します。これは国税ですが、法人事業税と同じ申告書・納付書を使い、都道府県へ申告納付します。2019年10月1日以後に開始する事業年度から適用されています。
外形標準課税法人・特別法人以外の該当法人では、標準税率で計算した所得割額を基に37%を掛けます。会社の所得そのものに37%を掛ける計算ではありません。
法人事業税で超過税率が適用されている場合は、標準税率で計算します。
外形標準課税法人は260%、特別法人は34.5%など、別の区分があります。実際に納める事業税へ一律37%を掛けるのではなく、会社の区分と標準税率による基礎額をそろえることが大切です。
所得1000万円の法人事業税の計算例
12か月決算の普通法人を標準税率で試算
たとえば、埼玉県だけに事務所がある普通法人で、12か月の課税所得が1000万円だったとします。一般的な事業を行い、外形標準課税・特別法人・軽減税率不適用の区分には該当しない会社です。税額控除(税額から差し引く制度)や、中間納付・見込納付(先に納めた税金)はないものとします。
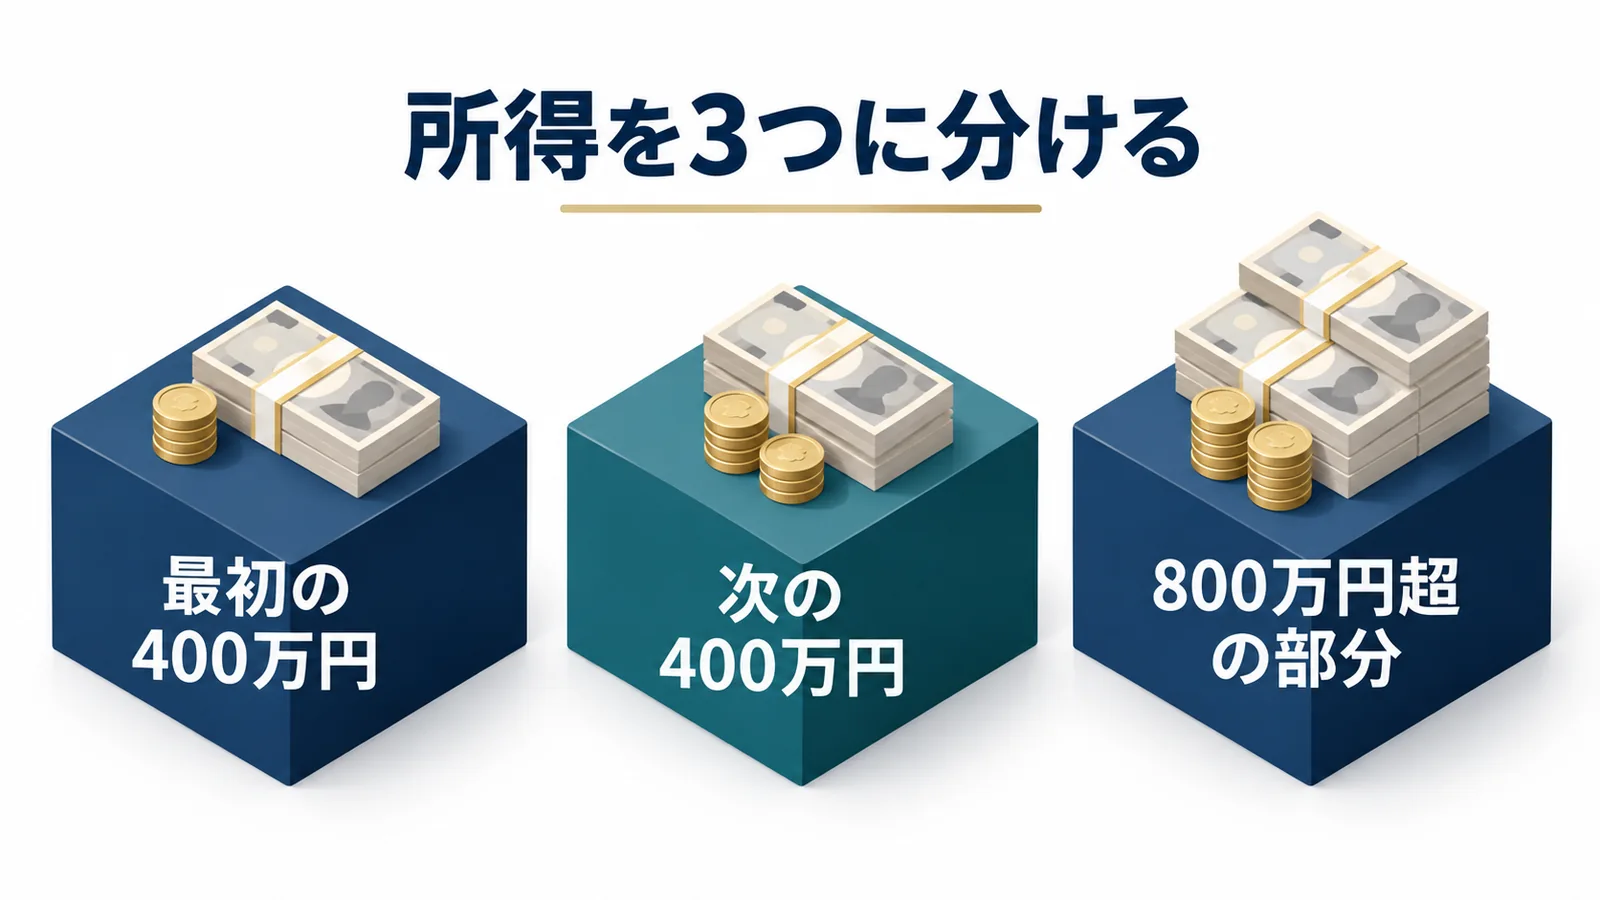
1000万円を「最初の400万円」「次の400万円」「残りの200万円」に分け、それぞれの税率を掛けます。
| 計算する所得 | 計算 | 所得割額 |
|---|---|---|
| 最初の400万円 | 400万円×3.5% | 14万円 |
| 次の400万円 | 400万円×5.3% | 21万2000円 |
| 残りの200万円 | 200万円×7% | 14万円 |
| 合計 | 三つの段階の合算 | 49万2000円 |
所得割は49万2000円です。「1000万円×7%=70万円」ではありません。所得のどの部分へ掛ける率なのかを分けるだけで、計算の見通しがよくなります。
申告書では、所得割の各欄で課税標準の1000円未満、税額の100円未満を切り捨てます。今回の各所得割額には端数がありませんが、実際の所得では欄ごとの処理も必要です。
特別法人事業税を加えた年間試算
この会社では、標準税率で計算した49万2000円が特別法人事業税の基礎額です。49万2000円×37%は18万2040円。控除等のない今回の例では、差引特別法人事業税額の100円未満を切り捨て、18万2000円になります。
所得割49万2000円+特別法人事業税18万2000円=年間67万4000円という試算です。これは法人税や法人住民税、消費税まで含めた会社の総納税額ではありません。
中間納付をしている会社なら、すでに納めた分も調整します。年間の税額と、決算後に追加で払う金額を混同しないよう、税額一覧には両方を分けて記載すると安心です。
計算表やシミュレーターを使う前の確認
Excelや税額シミュレーターでも、入力する条件が違えば結果は変わります。課税所得だけでなく、所在地、事業年度、法人区分、事務所のある都道府県、中間納付額をそろえて使います。
超過税率、短い事業年度、複数県への分割などに対応していない計算表もあります。まず前提を確かめ、申告額は自治体の手引と照合しましょう。上の67万4000円を別の会社へそのまま当てはめることはできません。
外形標準課税と赤字法人の注意点
外形標準課税は所得以外にも着目
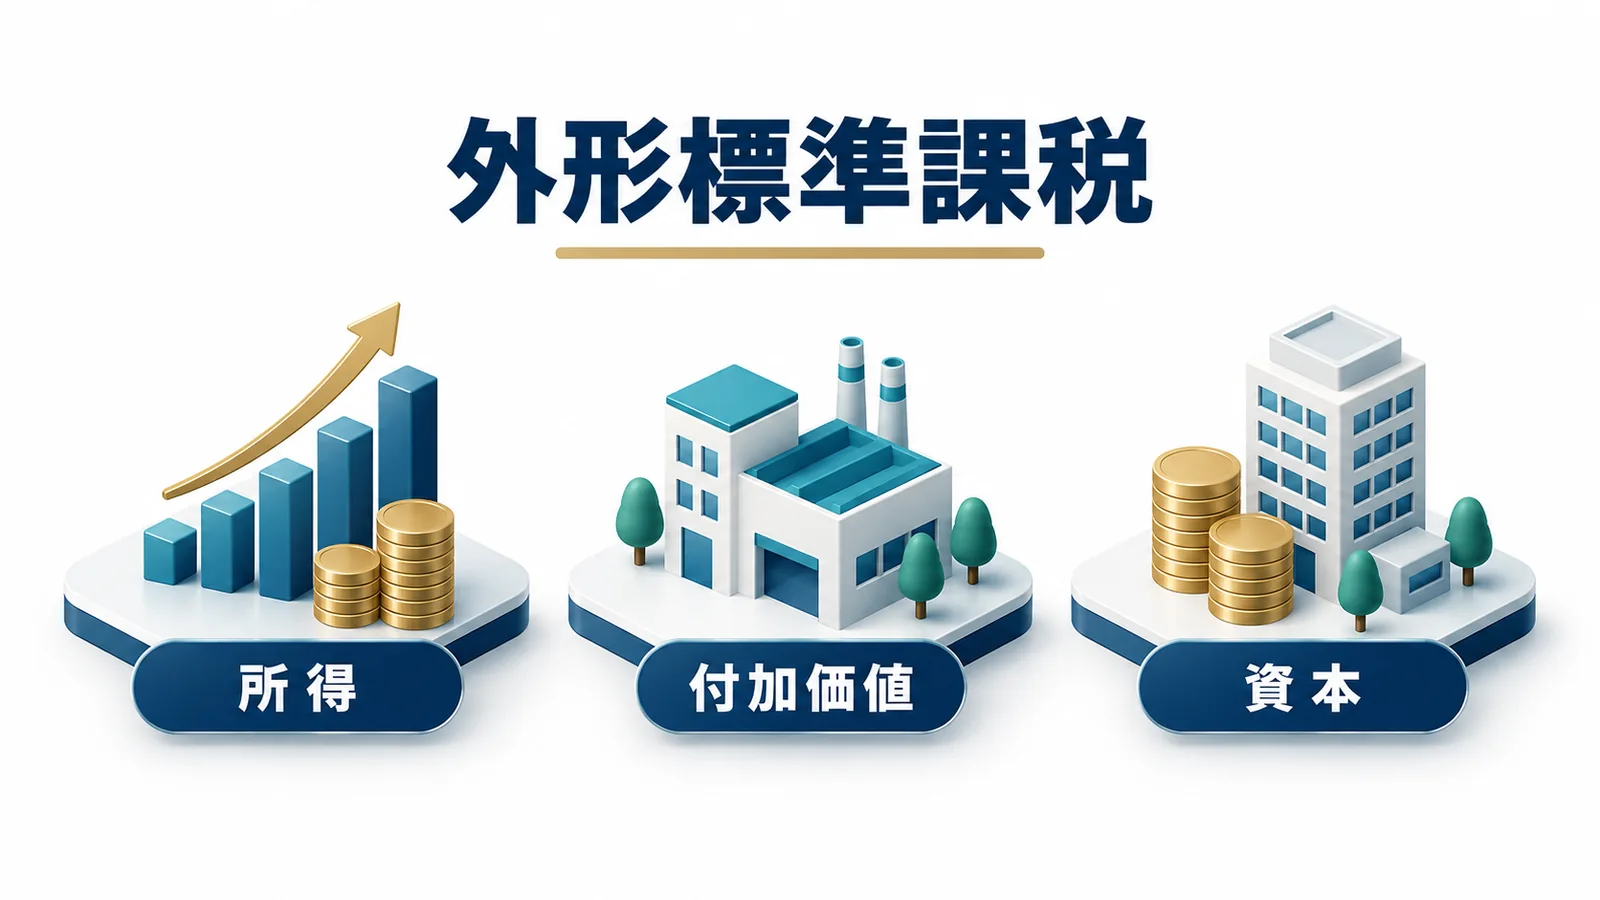
ここまでの試算は所得割を使う会社の例でした。外形標準課税の対象法人では、一般的な事業の場合、所得割に「付加価値割」と「資本割」を加えて法人事業税を計算します。
付加価値割は、給与などの報酬、一定の支払利子・地代家賃、単年度損益を税務上のルールで計算した額を基礎にします。資本割も、登記簿の資本金だけを見ればよいとは限りません。
一般事業の標準税率は、所得割1.0%、付加価値割1.2%、資本割0.5%です。ただし、三つは掛ける相手となる金額が違います。「所得に合計2.7%を掛ける」といった計算にはなりません。詳しい内訳は外形標準課税の仕組みも参照してください。
2025年と2026年の外形標準課税の対象拡大
対象判定の基本は、事業年度末の資本金が1億円を超える法人です。ただし改正により、1億円以下でも対象となる場合が加わりました。改正の適用は、決算日だけでなく事業年度の開始日で確認します。
| 適用開始 | 主に確認する会社 |
|---|---|
| 2025年4月1日以後開始の事業年度 | 原則として前期が外形対象で、期末資本金1億円以下かつ払込資本10億円超などの要件を満たす法人 |
| 2026年4月1日以後開始の事業年度 | 一定の100%支配関係等があり、期末資本金1億円以下かつ調整後の払込資本2億円超などの要件を満たす法人 |
払込資本は、会計上の資本金と資本剰余金の合計です。2026年の追加対象では、払込資本50億円超などの「特定法人」による完全支配関係や、100%グループ内の複数の特定法人による全株保有等も確認します。子法人側には一定の配当等の調整もあります。
この表だけで対象を判定することはできません。除外される法人類型、初年度の経過措置、負担軽減、一定のM&Aの特例もあるため、該当しそうなら公式の判定フローを使います。減資だけで対象外になる、大企業の子会社なら必ず対象になる、という理解は避けましょう。
赤字でも事業税が発生する場合
所得割だけで計算する会社で税務上の所得がなければ、その所得割は生じません。ただし、会計上の赤字と税務上の所得ゼロは別です。費用の税務上の扱いなどを調整すると、課税所得が出ることもあります。
外形標準課税では、所得がなくても付加価値や資本に基づく負担が残る場合があります。電気・ガス・保険等の事業も、業態に応じた収入割などの計算を確認します。さらに、法人住民税の均等割は別の税金として残ることがあります。
法人事業税の申告期限と納付方法
確定申告は原則として決算から2か月以内
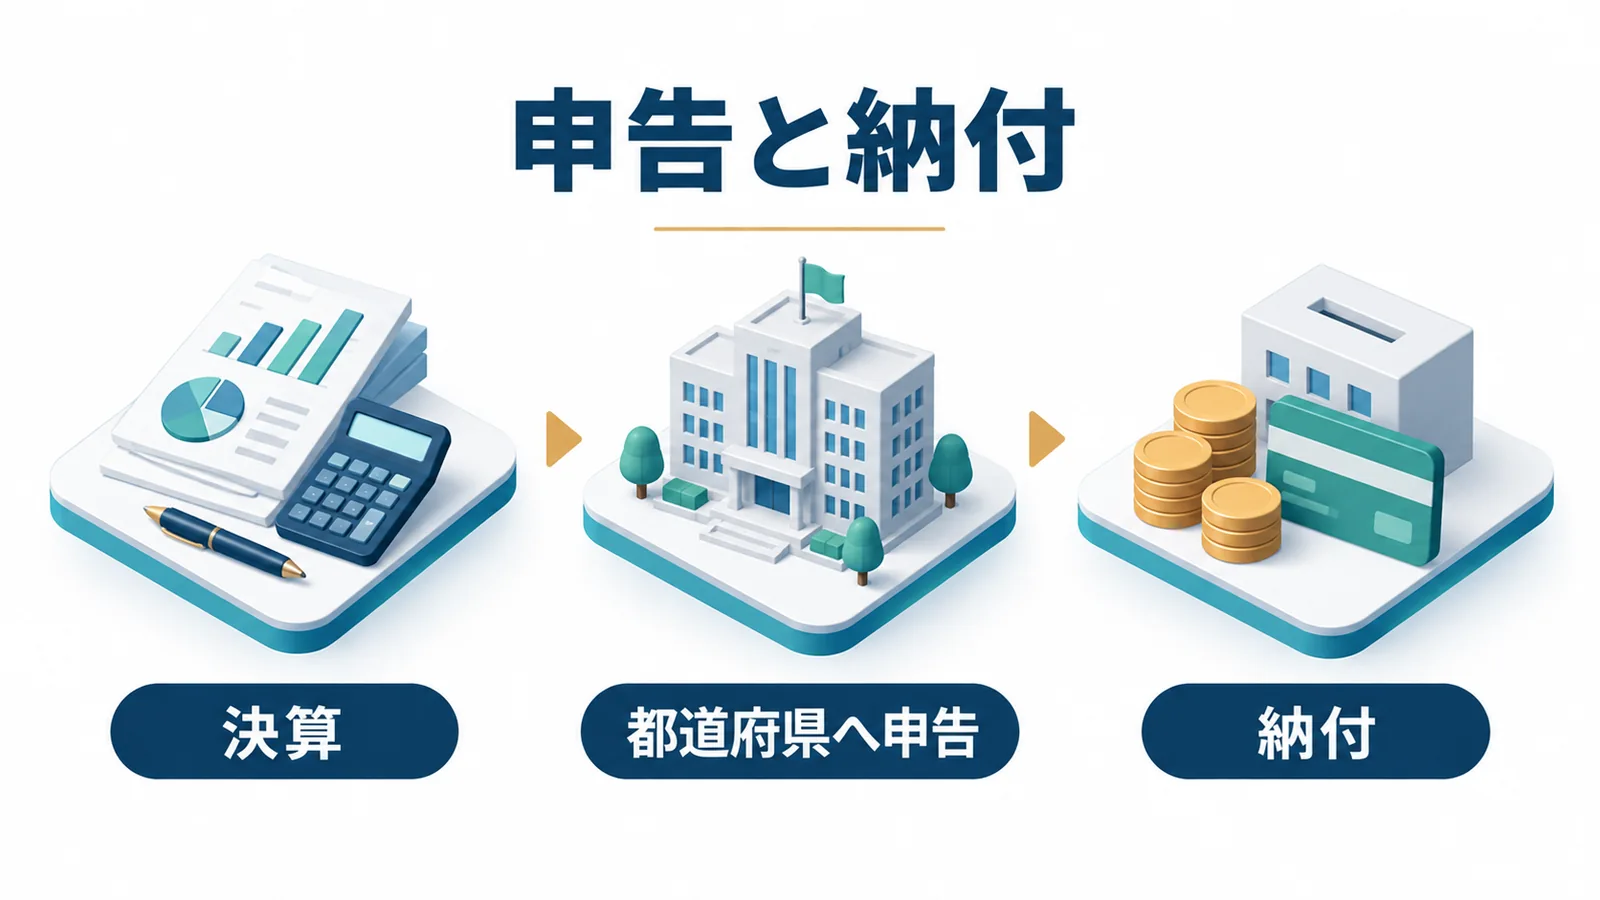
確定申告と納付は、原則として事業年度終了の日から2か月以内です。3月31日決算なら通常は5月31日が目安になります。休日等による期限の繰延べや、申告期限延長の有無は別に確認してください。
申告期限を延長できても、納付まで無条件に負担なく延ばせるとは限りません。見込納付や延長に伴う延滞金などの扱いも含め、所管の都道府県の案内を確認します。
第6号様式などの申告書を用意し、課税所得、会社区分、中間納付、拠点の情報を反映します。設立、支店設置、資本金変更などがあった会社は、必要な届出も前期からの変更点として整理しましょう。
中間申告は前期の税額と法人区分で判定
事業年度が6か月を超える場合、決算前にも中間申告が必要なことがあります。通常の所得課税法人では、法人税の中間申告義務との関係を確認します。法人税側の判定では、原則「前期法人税額÷前期月数×6」が10万円を超えるかが一つの基準です。
一方、法人事業税の予定申告額は、その事業税の前期税額を基に計算します。義務の判定に使う法人税額と、予定納付する事業税額を取り違えないでください。
外形標準課税や収入割等には別の扱いがあります。2025年4月1日以後開始事業年度では、原則として前期が外形標準課税の対象だった法人の中間申告義務にも注意が必要です。通算法人等の条件もあるため、前年の要否をそのまま使わず確認します。
中間申告には、前期実績による予定申告と、仮決算による方法があります。ただし仮決算額が予定申告額を超える場合は、仮決算の方法を使えません。通常の中間申告期限は、6か月経過の日から2か月以内です。
複数県の事務所とeLTAXでの手続
2以上の都道府県に事務所等がある会社は、課税標準を業種ごとの分割基準で分け、各都道府県へ申告します。従業者数や事務所等の数などを使うため、税額を県の数で均等に割る計算ではありません。
電子申告にはeLTAXを利用でき、地方税共通納税の手続きで複数自治体への電子納付をまとめることもできます。国税のe-Taxとは別の仕組みです。書面で手続きする場合は、所在地を所管する県税・都税事務所等の案内を確認します。
納税証明書を求められたときも、法人税の証明を取れば足りるとは限りません。提出先が求める税目、期間、証明する内容を確かめてから、所管の都道府県の窓口で手続きを進めます。
法人事業税の損金算入と仕訳
損金にできる税金とできない税金
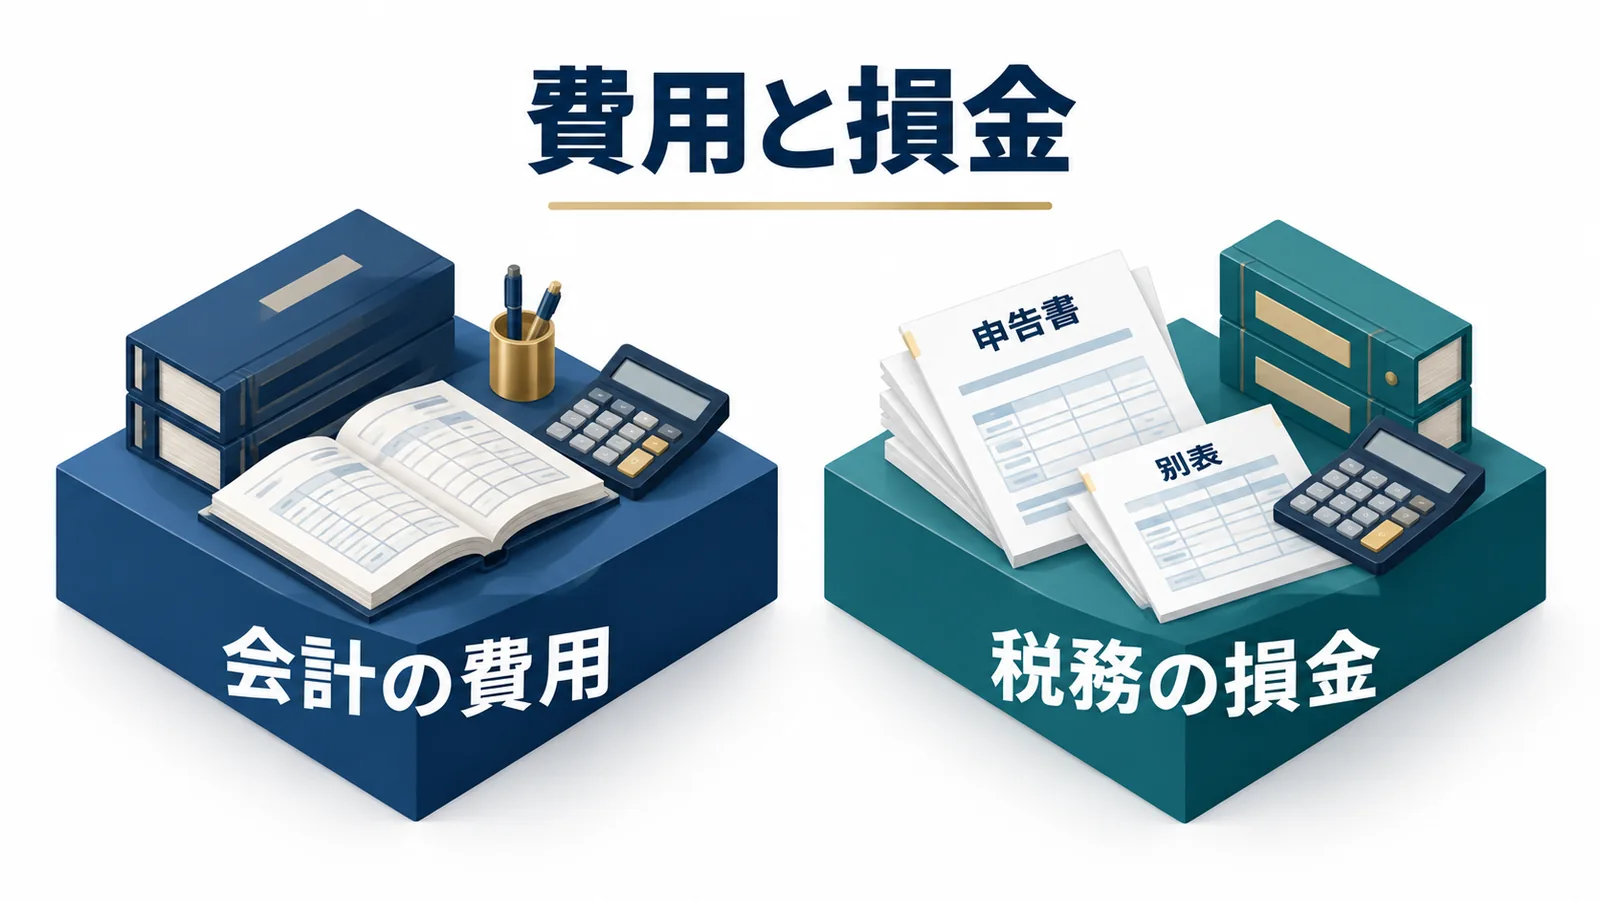
事業税を払うと、その支出は法人税の計算でどう扱われるのでしょうか。法人事業税と特別法人事業税は、原則として損金に算入できます。損金とは、法人税を計算するときに所得から差し引く費用のことです。
これに対し、法人税、地方法人税、法人住民税の本税は損金に算入しません。同じ「税金の費用」でも、法人税の計算で引けるかどうかが異なります。損金になれば支払額が全額戻る、という意味でもありません。
原則は申告書を提出した事業年度
事業税などの申告納税方式の租税は、原則として納税申告書を提出した事業年度の損金です。3月決算の事業税を5月に申告するなら、通常は次の事業年度での申告になります。支払日だけで損金の年度を決めるわけではありません。
納税申告書を提出した事業年度です。
ただし、直前事業年度分の事業税・特別法人事業税について、その事業年度の終了までに申告等がされていなくても、損金にできる特例があります。更正等があった場合も含め、対象となる年度と実際の申告状況を分けて確認します。
決算の費用と申告調整を分ける仕訳
会計では、決算時に「法人税、住民税及び事業税」などの費用を計上し、「未払法人税等」とする処理が一例です。後で支払った際には、未払額を取り崩します。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 決算で税額を計上 | 法人税、住民税及び事業税 | 未払法人税等 |
| 税金を納付 | 未払法人税等 | 普通預金等 |
会計で費用にした年度と税務上の損金の年度がずれる場合は、申告書で調整します。税目の内訳や前期の調整を残しておくと、翌期に同じ金額を重ねて処理するミスを防ぎやすくなります。
参照:国税庁No.5300
法人事業税の節税は手元資金から判断
不要な支出より先に課税所得を見直す
税額が見えてくると、「決算前に何か買えば減らせるのでは」と考えがちです。その前に、必要経費の計上漏れ、減価償却、使える欠損金などを確認しましょう。すでに事業で使った費用や、適用できる制度の見落としを確かめる方が先です。
制度にはそれぞれ条件があります。購入時に全額を費用にできるのか、数年に分けるのかでも当期への影響は違います。利益を減らすつもりで支出したのに、当期の所得が思ったほど減らないこともあります。
前年の申告書と今年の資本金、拠点、事業内容を比べることも欠かせません。税率の区分や分割の対象が変わっていれば、支出を増やす前に税額の見込みを修正します。
税負担の減少と支出額を比較
税金が減ることと、会社のお金が増えることは別です。仮に100万円を支出して税負担が一部減っても、100万円が戻るわけではありません。残ったお金で仕入れ、人件費、借入返済、次の投資を賄えるかまで考えます。
特に外形標準課税などでは、所得だけを減らしても税額全体が同じ割合で減るとは限りません。商品の購入や契約だけを先に決めず、税務上の効果、翌期以降の影響、換金や解約の条件、資金負担を並べて比較しましょう。
相談前に用意したい決算と資金の情報
相談には、利益の見込み、決算月、前期の申告書、資本金・資本剰余金、拠点の一覧が役立ちます。加えて、今後の支払い予定と、当面使わずに置ける資金も整理しておくと、実行できる対策を絞りやすくなります。
事業税だけを小さくするのではなく、会社全体でどれだけ納税し、いくら手元に残すかを決める。そのうえで、自社に合う制度や商品を検討する流れが大切です。
法人事業税のよくある質問
法人事業税は何パーセントですか?
一般的な普通法人の所得割の標準税率は、年400万円以下の所得部分が3.5%、400万円超~800万円以下が5.3%、800万円超が7%です。外形標準課税や特別法人に該当せず、軽減税率を使える12か月決算の会社の例です。自治体の超過税率や別の課税方式も確認します。特別法人事業税は別に計算します。
法人事業税と法人税は同じ税金ですか?
別の税金です。法人税は国税で、法人事業税は都道府県の地方税です。名前が似る地方法人税や特別法人事業税とも区別して、税額と申告先を確認します。
赤字なら法人事業税はゼロですか?
税務上の所得がない所得割のみの法人では所得割は生じませんが、会計上の赤字と課税所得ゼロは同じではありません。外形標準課税や収入割では、所得以外を基にした負担が残る場合があります。法人住民税の均等割も別に確認します。
特別法人事業税だけ税務署へ申告しますか?
特別法人事業税は国税ですが、法人事業税と同じ申告書・納付書で都道府県へ申告納付します。該当する普通法人の37%は、所得そのものではなく、標準税率で計算した所得割額を基に掛けます。
法人事業税の勘定科目と損金算入時期は?
会計では「法人税、住民税及び事業税」などで費用計上する例があります。税務上の損金は原則として申告書を提出した事業年度で、直前事業年度分には特例もあります。会計の計上期や納付日だけで決めず、申告調整も確認してください。
法人事業税の納税証明書はどこで取れますか?
事務所等の所在地を所管する都道府県の税事務所等へ確認します。必要な税目、期間、証明内容を提出先に確かめ、自治体の窓口・郵送・電子手続の対応を調べて申請してください。
図を拡大表示
原寸の図です。上下左右にスクロールしてご覧ください。