
社宅規程のひな形|役員・社員向け8条項と運用手順
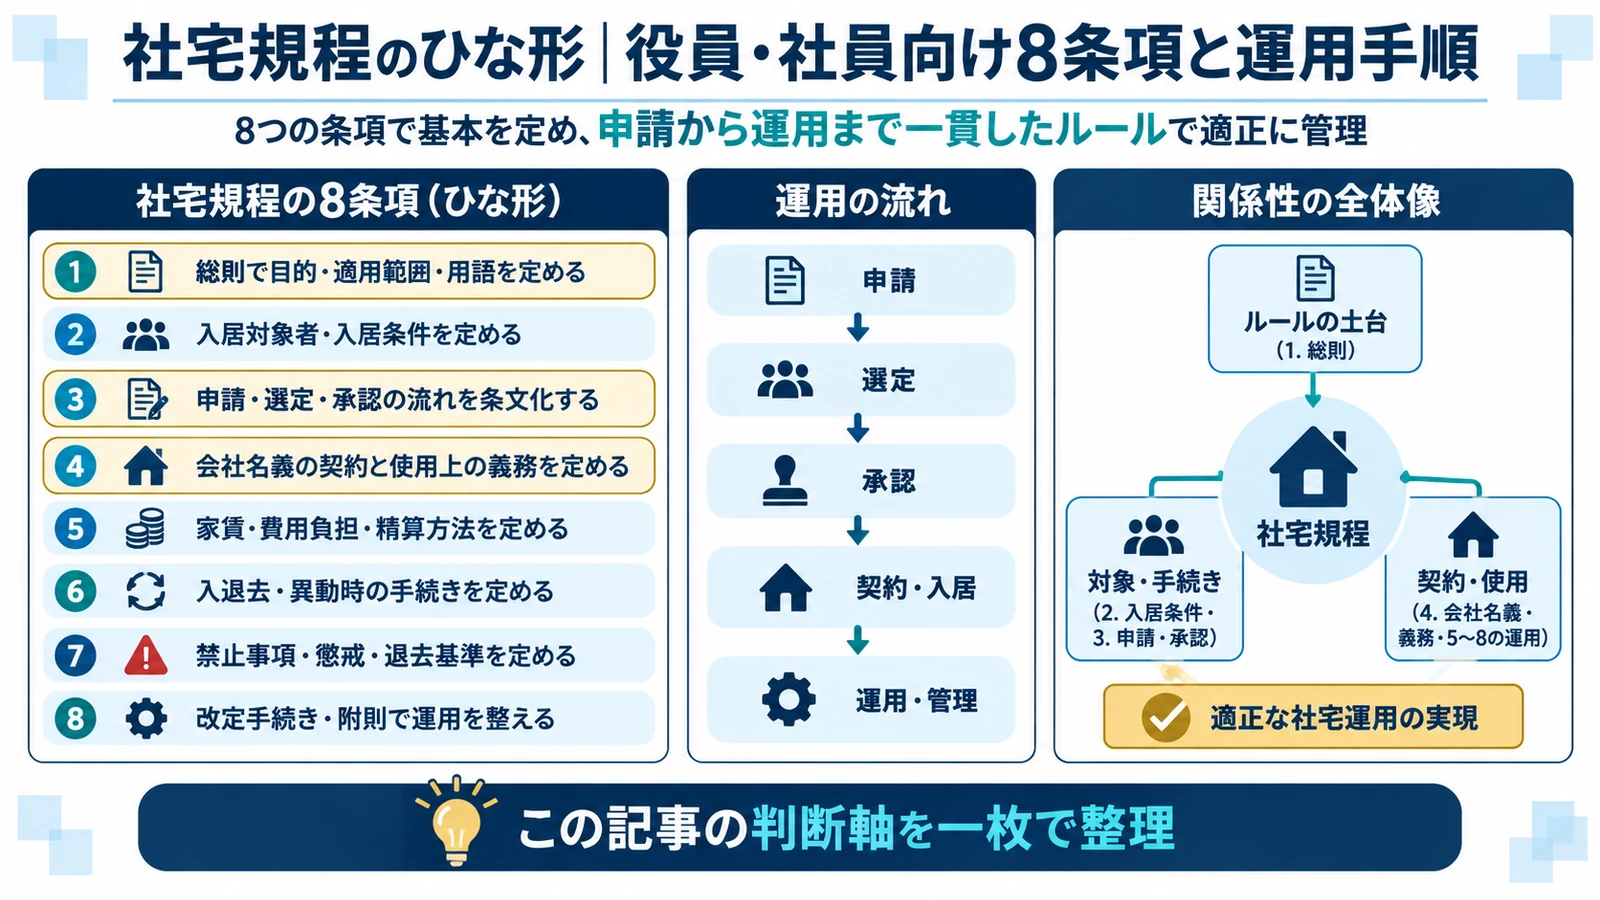
社宅規程は、物件を会社名義で契約し、対象者、本人負担、費用区分、退去条件を統一して運用するための社内ルールです。ひな形をコピーするだけでは足りません。役員社宅と社員社宅の税務差、給与控除、証拠資料まで自社用に書き換えます。
- 総則で目的・適用範囲・用語を定める
- 申請・選定・承認の流れを条文化する
- 会社名義の契約と使用上の義務を定める
- 社宅使用料は役員と社員で計算条項を分ける
総則で目的・適用範囲・用語を定める
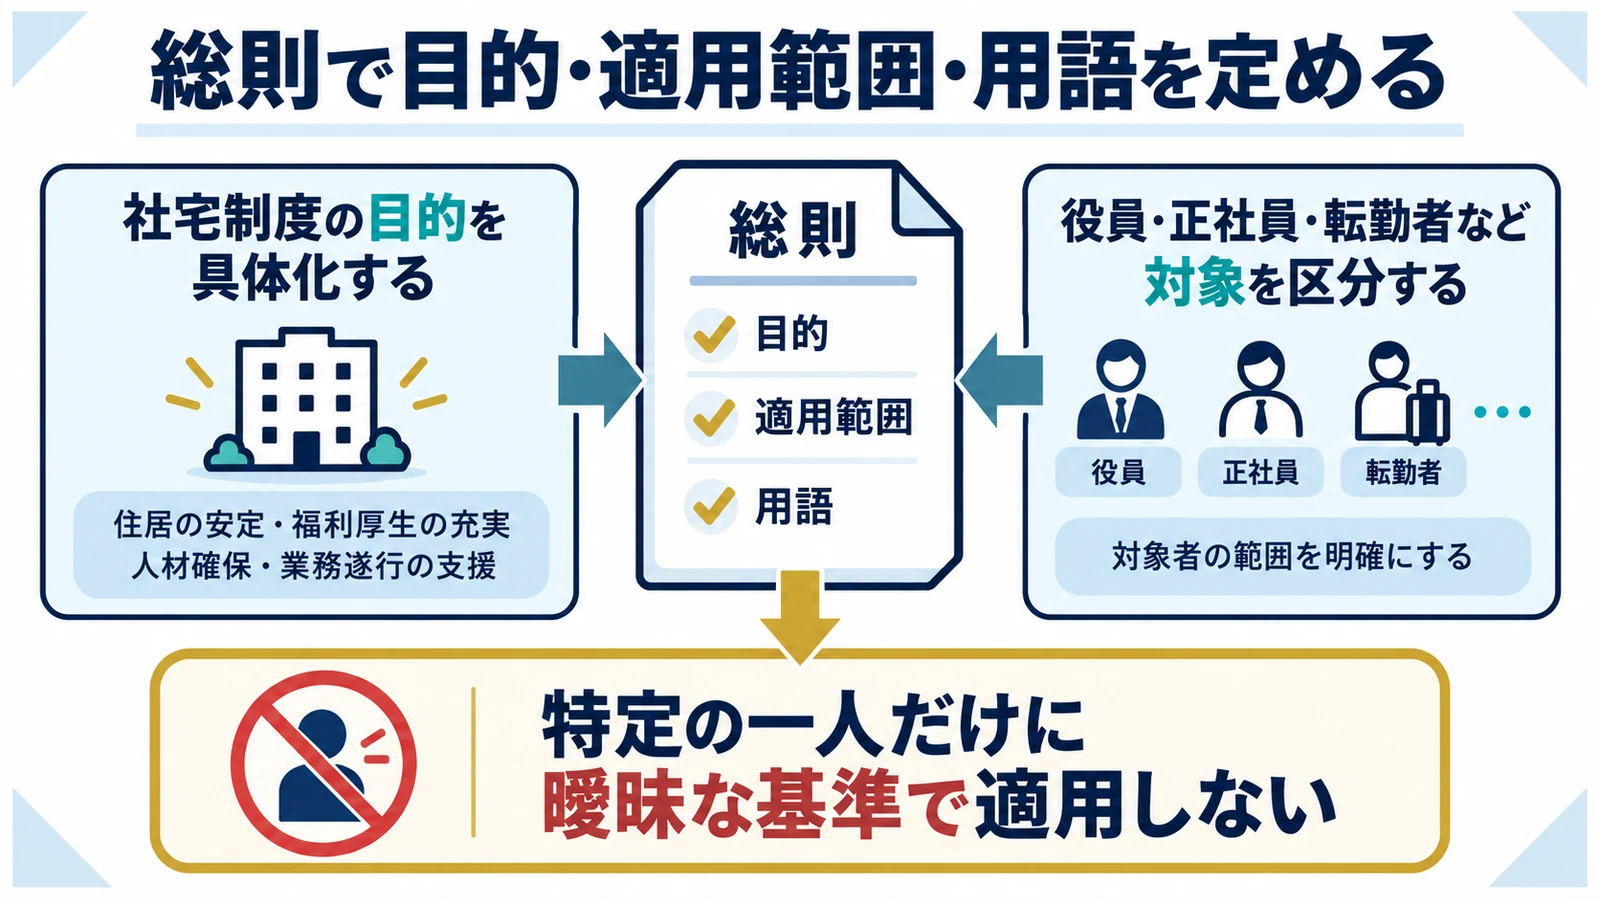
最初の条項では、福利厚生または業務上の必要性という制度目的と、役員・社員のどこまでを対象にするかを明確にします。
社宅制度の目的を具体化する
目的条項は節税だけを前面に出しません。 租税回避だけを目的とする文言にしない
『従業者の住居安定と業務遂行を支援するため、会社が所有または借り上げる住宅を貸与する』など、制度の業務上・福利厚生上の目的を記載します。
役員・正社員・転勤者など対象を区分する
対象者は会社の人員構成に合わせて列挙します。 特定の一人だけに曖昧な基準で適用しない
役員、正社員、契約社員、単身赴任者、転勤者などを分け、同居家族や試用期間中の取扱い、適用除外を必要に応じて定めます。
申請・選定・承認の流れを条文化する
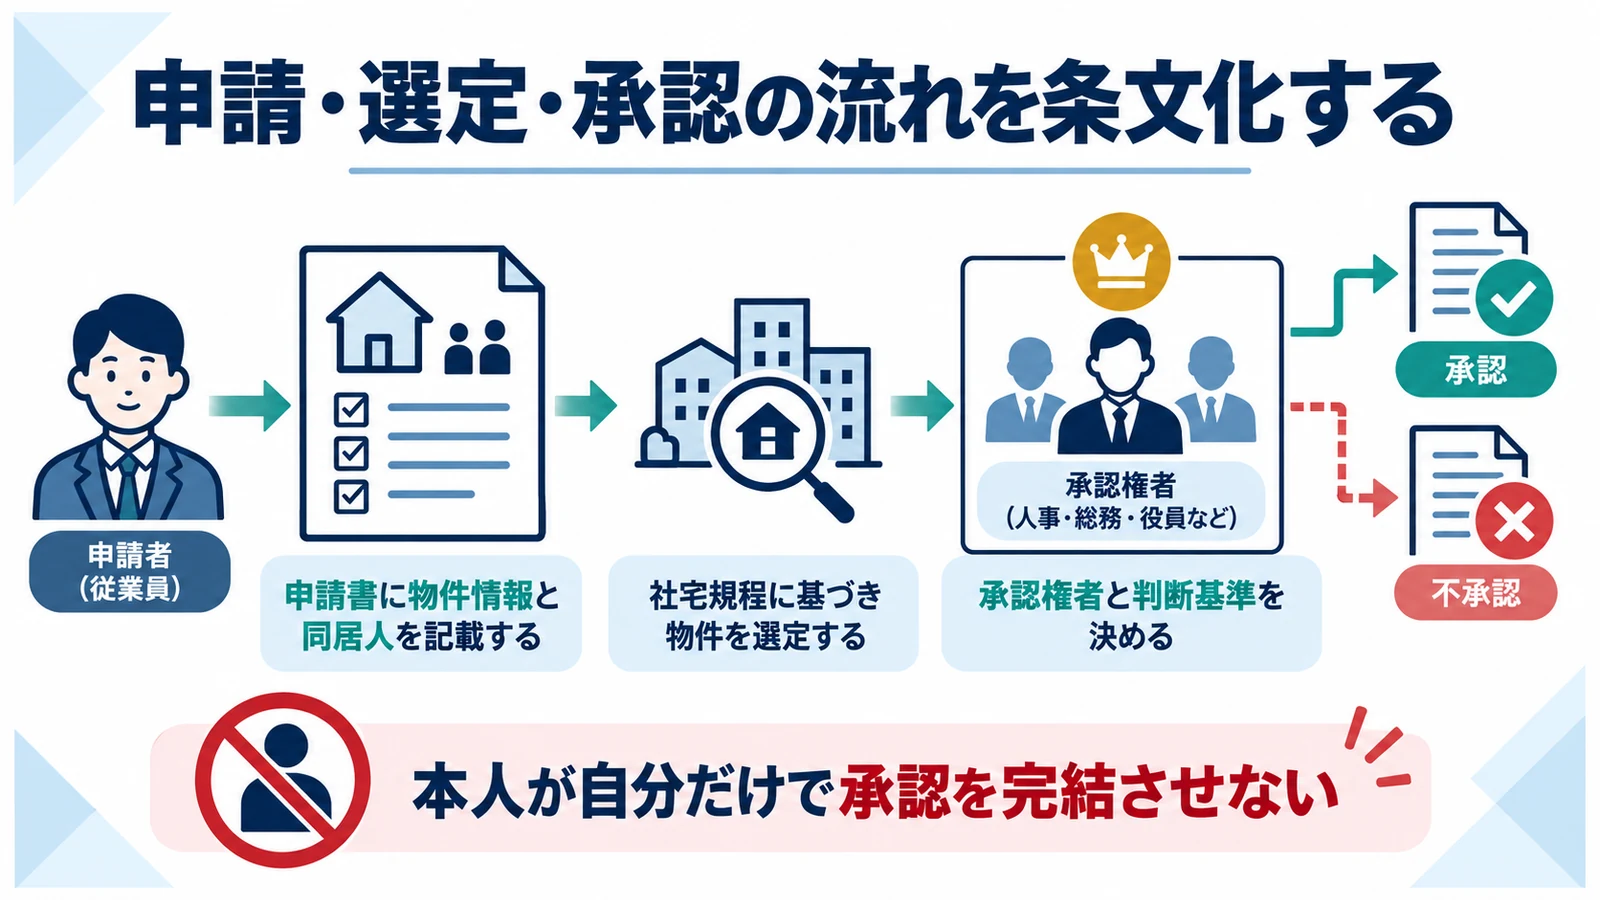
社宅利用を自動的な権利にせず、本人申請、物件審査、会社承認、契約という順序を規程と申請書で統一します。
申請書に物件情報と同居人を記載する
承認に必要な情報を申請段階で集めます。 口頭申請だけで入居を開始しない
所在地、賃料、管理費、敷金、面積、構造、入居予定日、同居人、通勤経路を申請項目とし、法人契約の可否も確認します。
承認権者と判断基準を決める
誰がどの基準で承認するかを固定します。 本人が自分だけで承認を完結させない
代表取締役、取締役会、人事責任者など承認者を定め、賃料上限、通勤上の必要性、物件安全性、税務資料の入手可否を審査します。
役員社宅の賃貸料相当額は住宅区分と所有形態で計算方法が異なり、必要額を徴収しない場合の差額は給与課税の対象になります。
使用人から賃貸料相当額の50%以上を受け取っている場合、その差額は給与として課税されません。役員社宅の50%比較とは別のルールです。
会社名義の契約と使用上の義務を定める
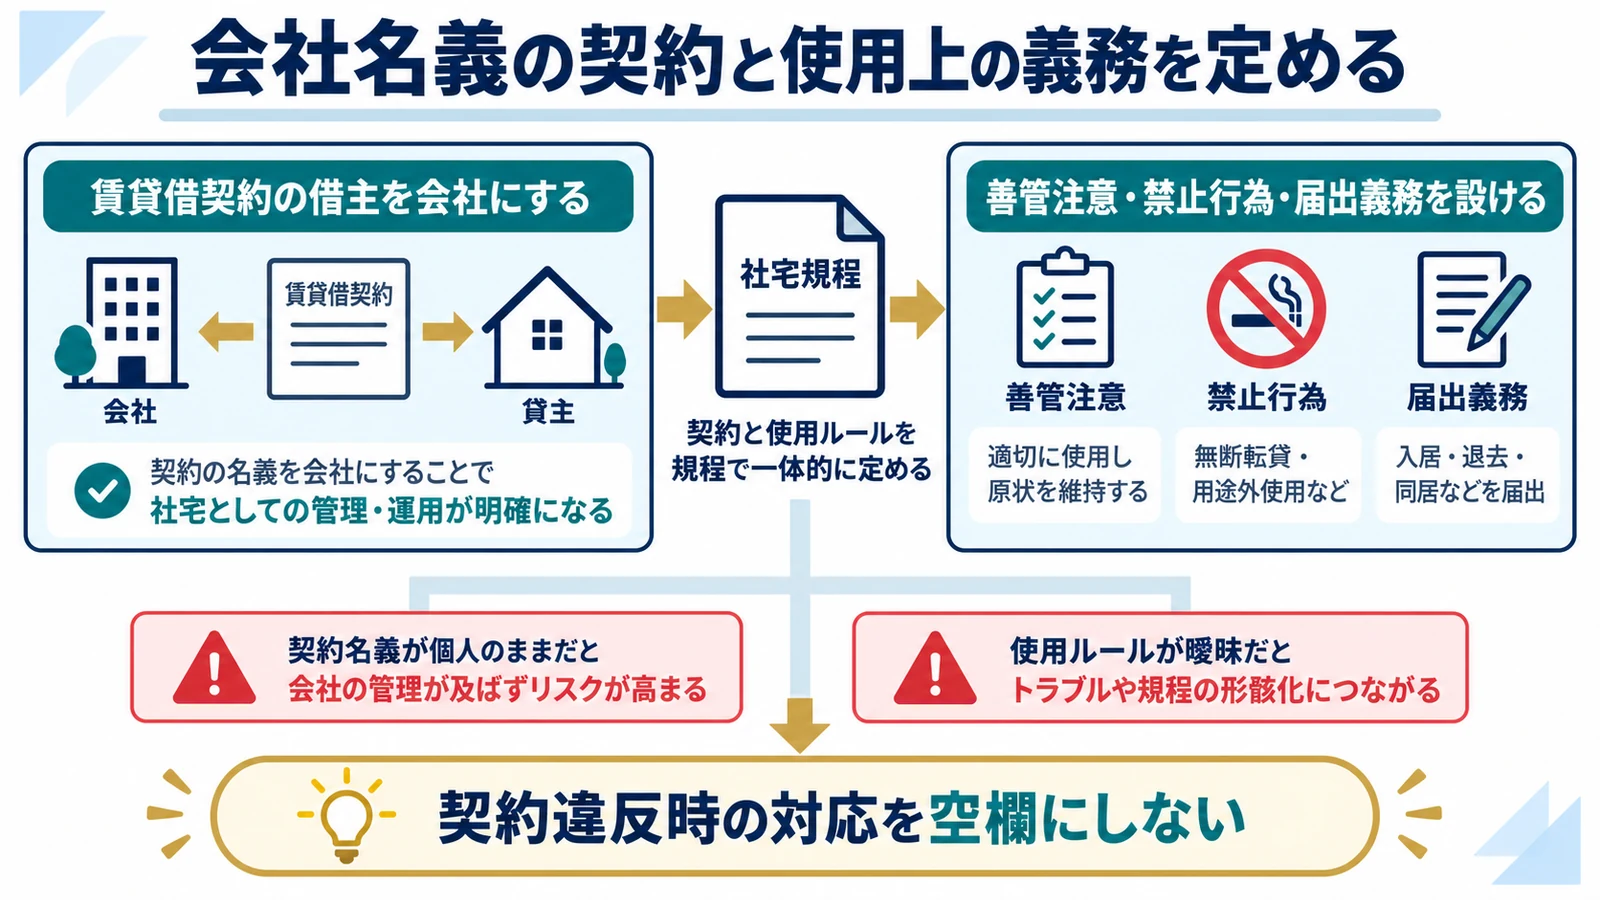
社宅として運用する物件は、原則として会社が所有または賃借し、入居者へ使用を認める構造を規程へ反映します。
賃貸借契約の借主を会社にする
個人契約の家賃補助と社宅貸与を区別します。 個人契約の立替を社宅扱いにしない
ひな形には『会社が賃貸人と契約し、入居者は会社の承認なく契約変更・転貸をしてはならない』旨を置きます。貸主の承諾条件も守ります。
善管注意・禁止行為・届出義務を設ける
日常の使用ルールも税務条項と同じくらい重要です。 契約違反時の対応を空欄にしない
無断同居、事業利用、転貸、改装、近隣迷惑を禁止し、設備故障、事故、同居人変更、長期不在は速やかに会社へ届け出ると定めます。
社宅使用料は役員と社員で計算条項を分ける
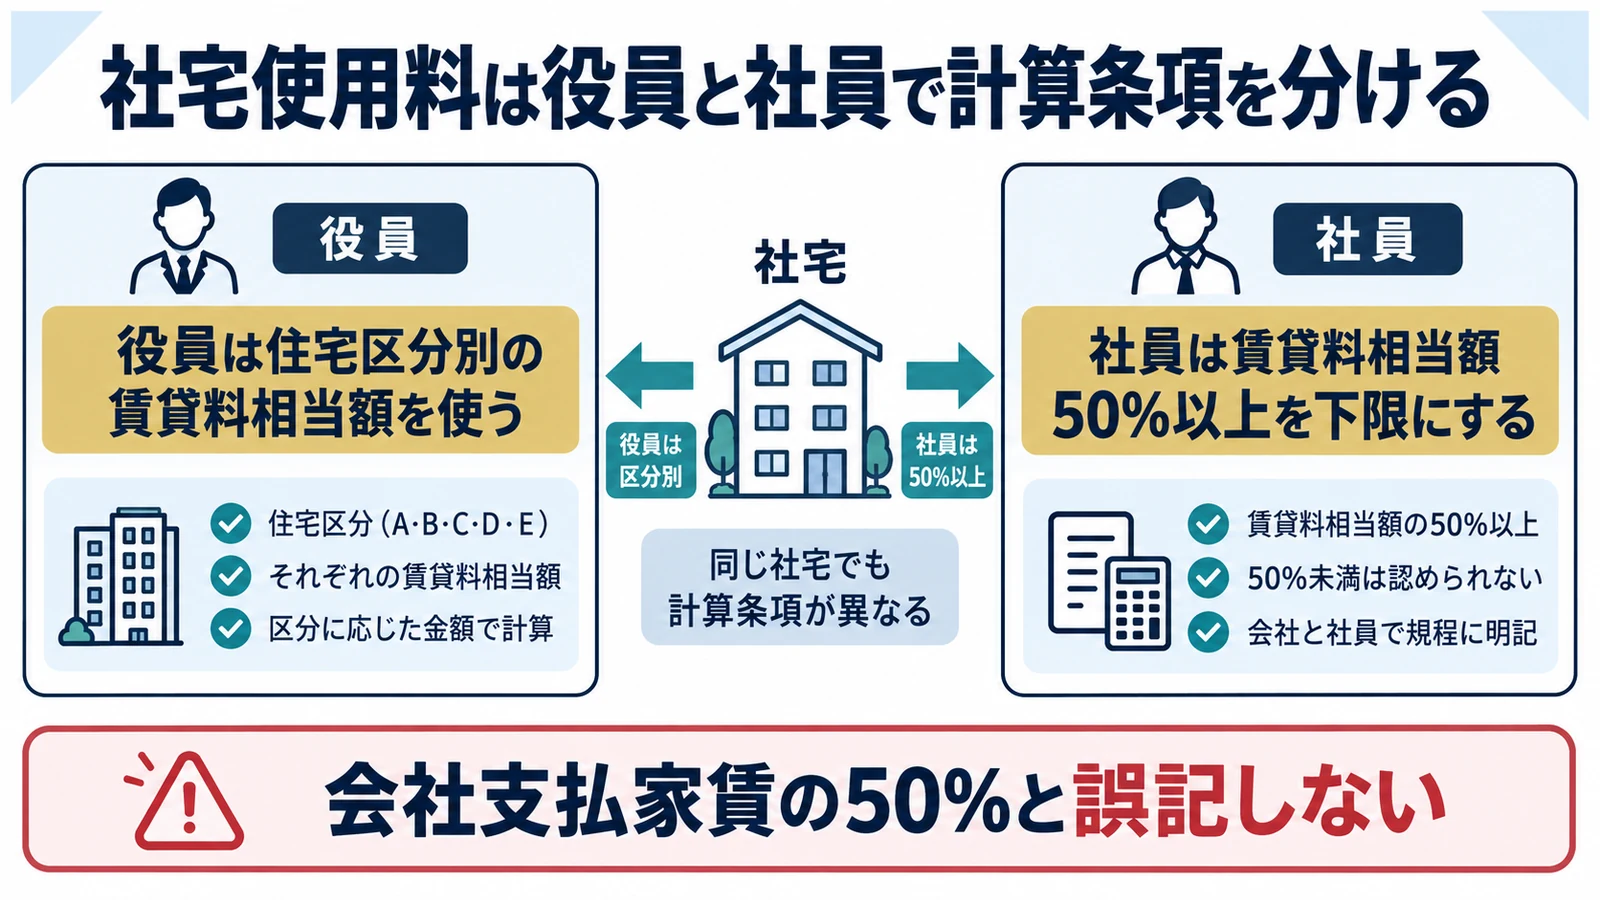
本人負担額を単に『会社家賃の10%』と書くと、物件や対象者が変わったときに税務要件を外すおそれがあります。
役員は住宅区分別の賃貸料相当額を使う
役員条項には国税庁算式への連動を明記します。 固定率だけで役員負担を決めない
小規模、一般、豪華の判定と、自社所有・借上げの違いに基づき、会社が毎年度算定した賃貸料相当額以上を役員が負担すると定めます。
社員は賃貸料相当額50%以上を下限にする
社員条項は役員条項と同じ文章にしません。 会社支払家賃の50%と誤記しない
税務上の非課税取扱いを使う場合、社員負担を賃貸料相当額の50%以上とし、職位や地域別の上限を設けるときも公平な基準を定めます。
敷金・礼金・管理費・光熱費の負担者を決める
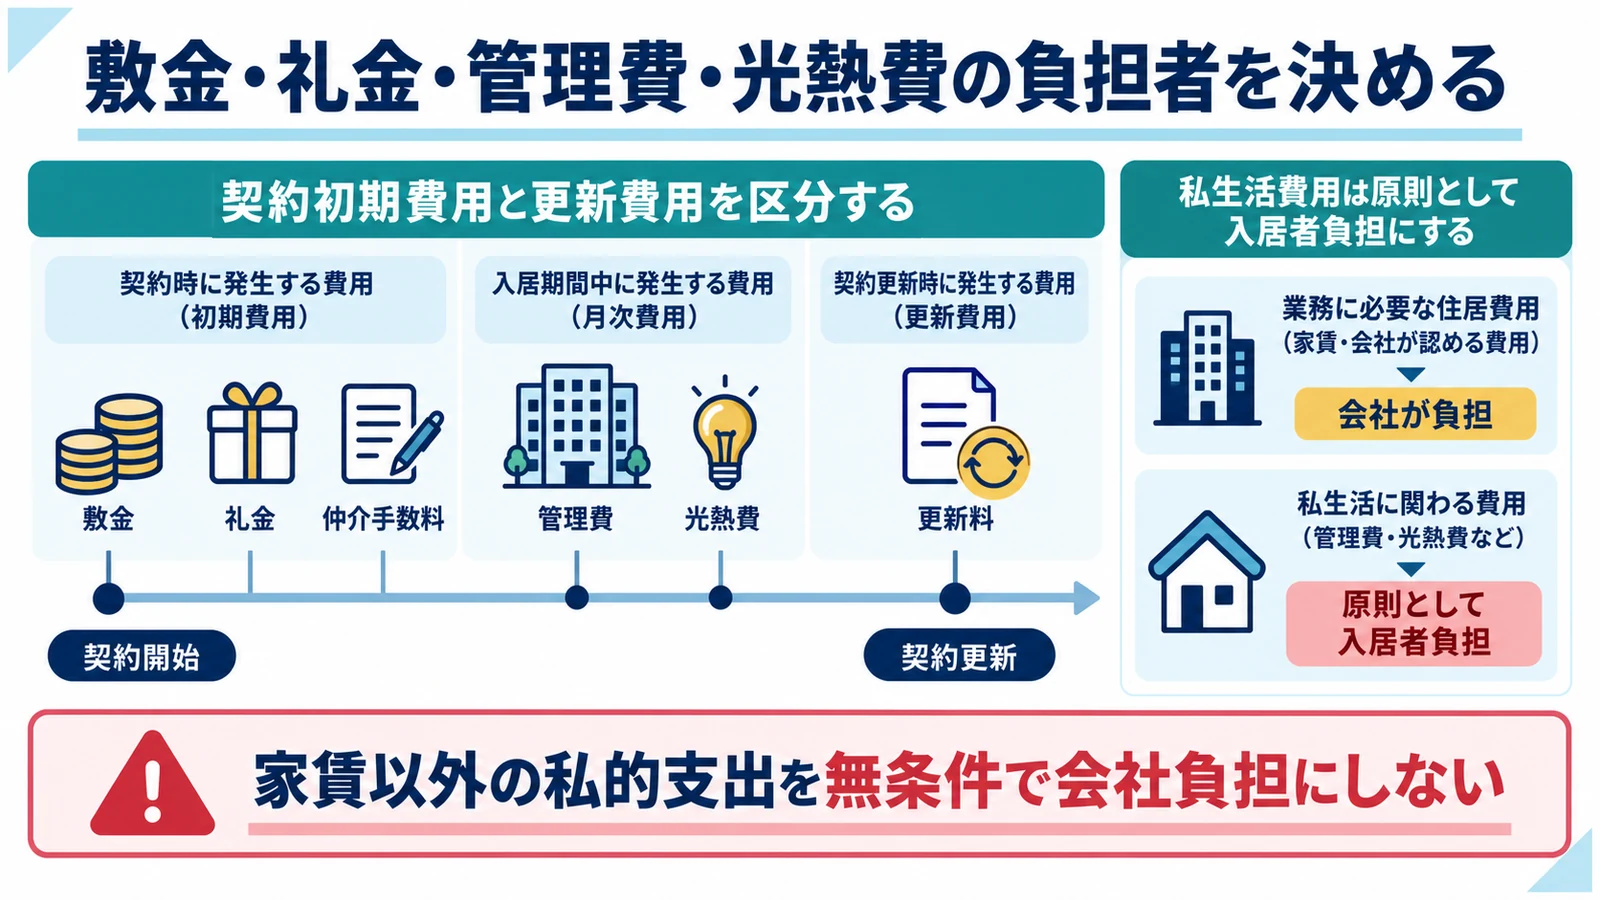
家賃以外の費用を曖昧にすると、退去時の精算や給与課税、会計処理で揉めます。費目ごとに負担者を記載します。
契約初期費用と更新費用を区分する
敷金と礼金は同じ経理ではありません。 返還される敷金を即時費用にしない
敷金、礼金、仲介手数料、保証料、火災保険、更新料について会社負担の範囲を定め、会計上は返還性と期間に応じて資産・費用を分けます。
私生活費用は原則として入居者負担にする
光熱費や駐車場を自動的に社宅家賃へ含めません。 家賃以外の私的支出を無条件で会社負担にしない
電気・ガス・水道、通信、駐車場、鍵紛失、過失修繕などの本人負担を定め、会社が立て替える場合の精算期限も置きます。
使用人から賃貸料相当額の50%以上を受け取っている場合、その差額は給与として課税されません。役員社宅の50%比較とは別のルールです。
役員社宅の賃貸料相当額は住宅区分と所有形態で計算方法が異なり、必要額を徴収しない場合の差額は給与課税の対象になります。
給与控除と徴収開始日を明記する
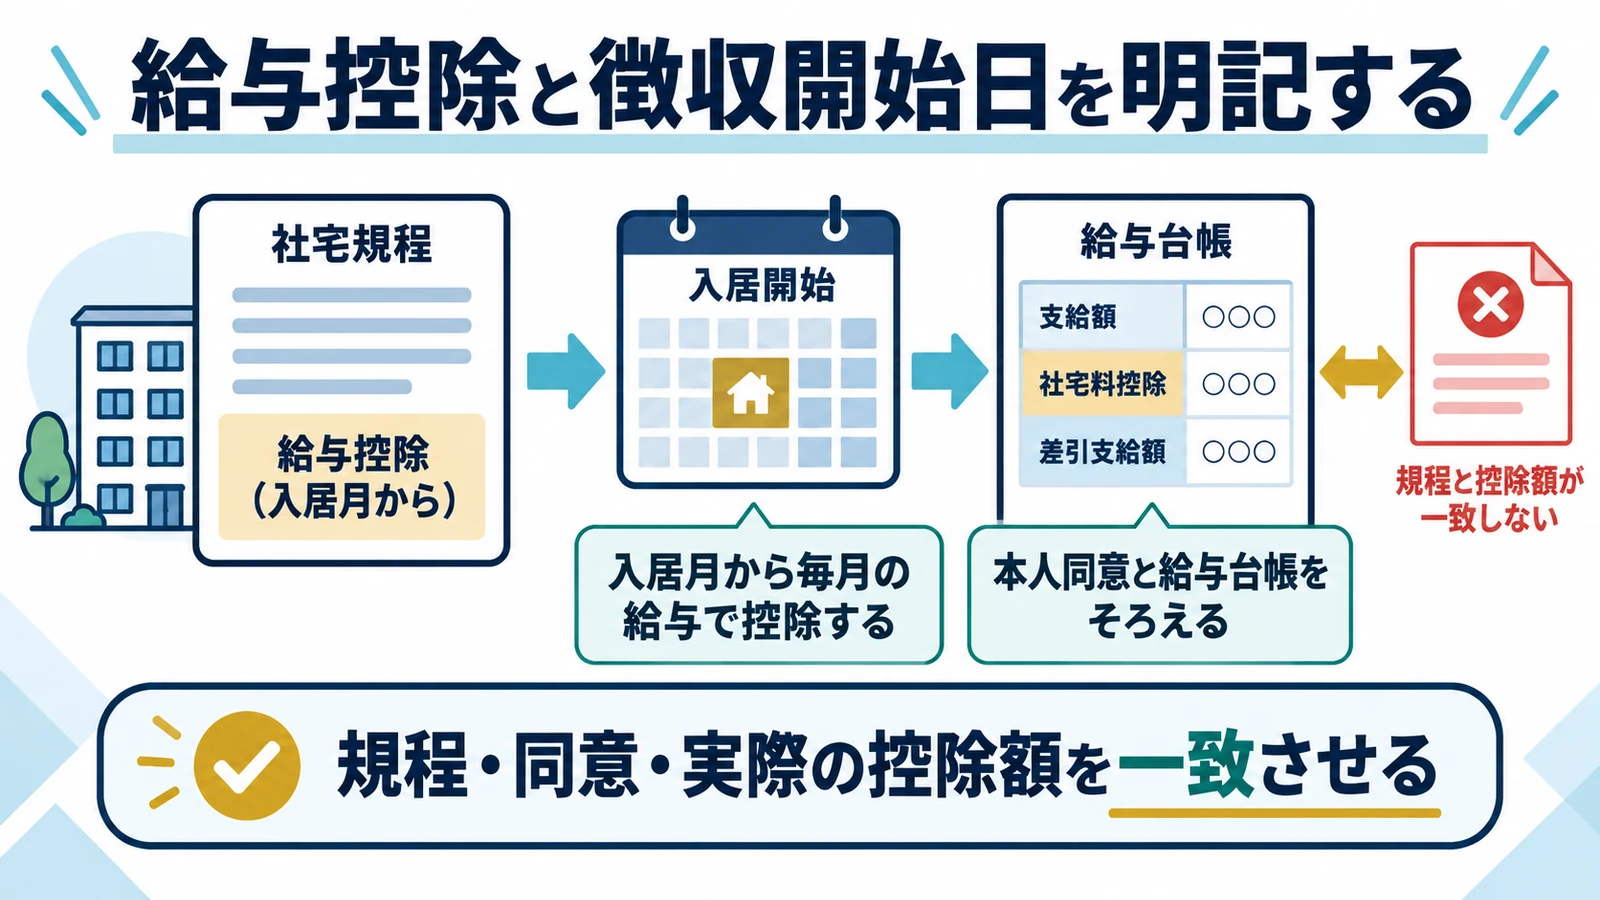
税務上必要な本人負担額を計算しても、実際に徴収しなければ規程だけでは給与課税を防げません。
入居月から毎月の給与で控除する
徴収日と対象月を規程へ明記します。 算定表を作っただけで徴収済みと扱わない
『社宅使用料は毎月の給与から控除する。入退去月は日割りする』など、締日、控除日、端数処理、給与不足時の振込方法を定めます。
本人同意と給与台帳をそろえる
賃金控除の実務は労務手続きとも整合させます。 規程・同意・実際の控除額を一致させる
必要な労使協定や本人同意を確認し、給与明細へ社宅使用料を表示します。口座入金の場合は入金記録を物件台帳と照合します。
異動・休職・退職時の退去と精算を定める
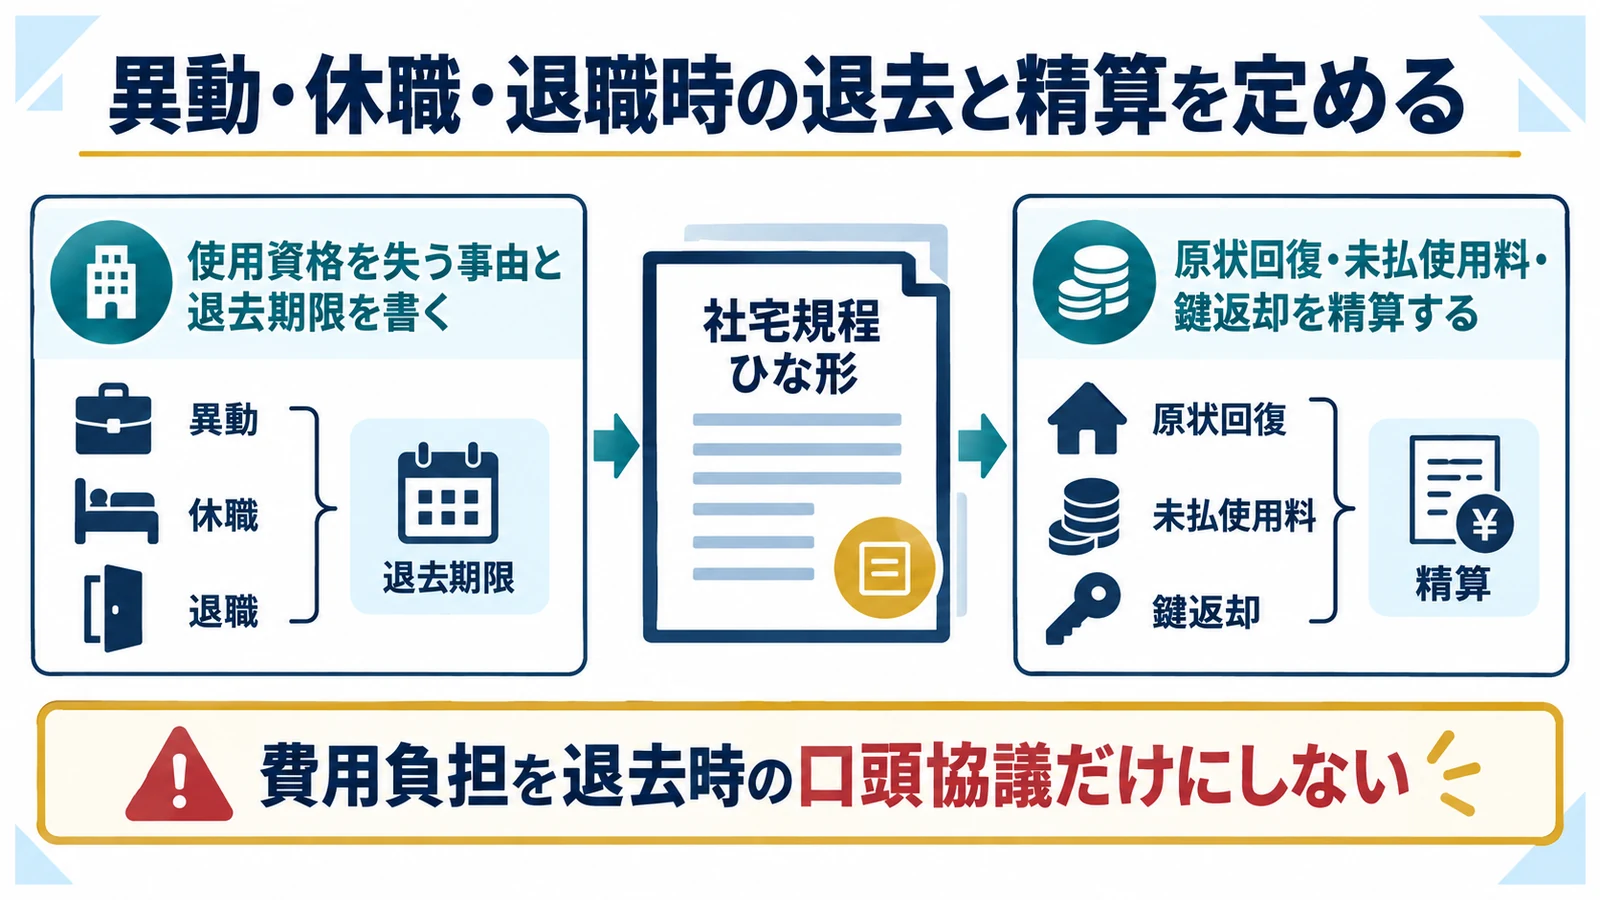
退職後も社宅に住み続ける、原状回復費が未精算になるといった問題を防ぐため、使用資格の終了時点を決めます。
使用資格を失う事由と退去期限を書く
退去条件は入居前に明示します。 退職後の無期限居住を認めない
退職、解任、転勤終了、休職、対象資格喪失、重大な規程違反を終了事由とし、原則の退去期限と会社が例外承認できる場合を定めます。
原状回復・未払使用料・鍵返却を精算する
退去チェックリストを規程の運用帳票にします。 費用負担を退去時の口頭協議だけにしない
立会日、鍵返却、公共料金、破損箇所、敷金精算、未払使用料を確認し、故意過失による費用負担の基準も明確にします。
附則と運用台帳でひな形を実務へつなぐ
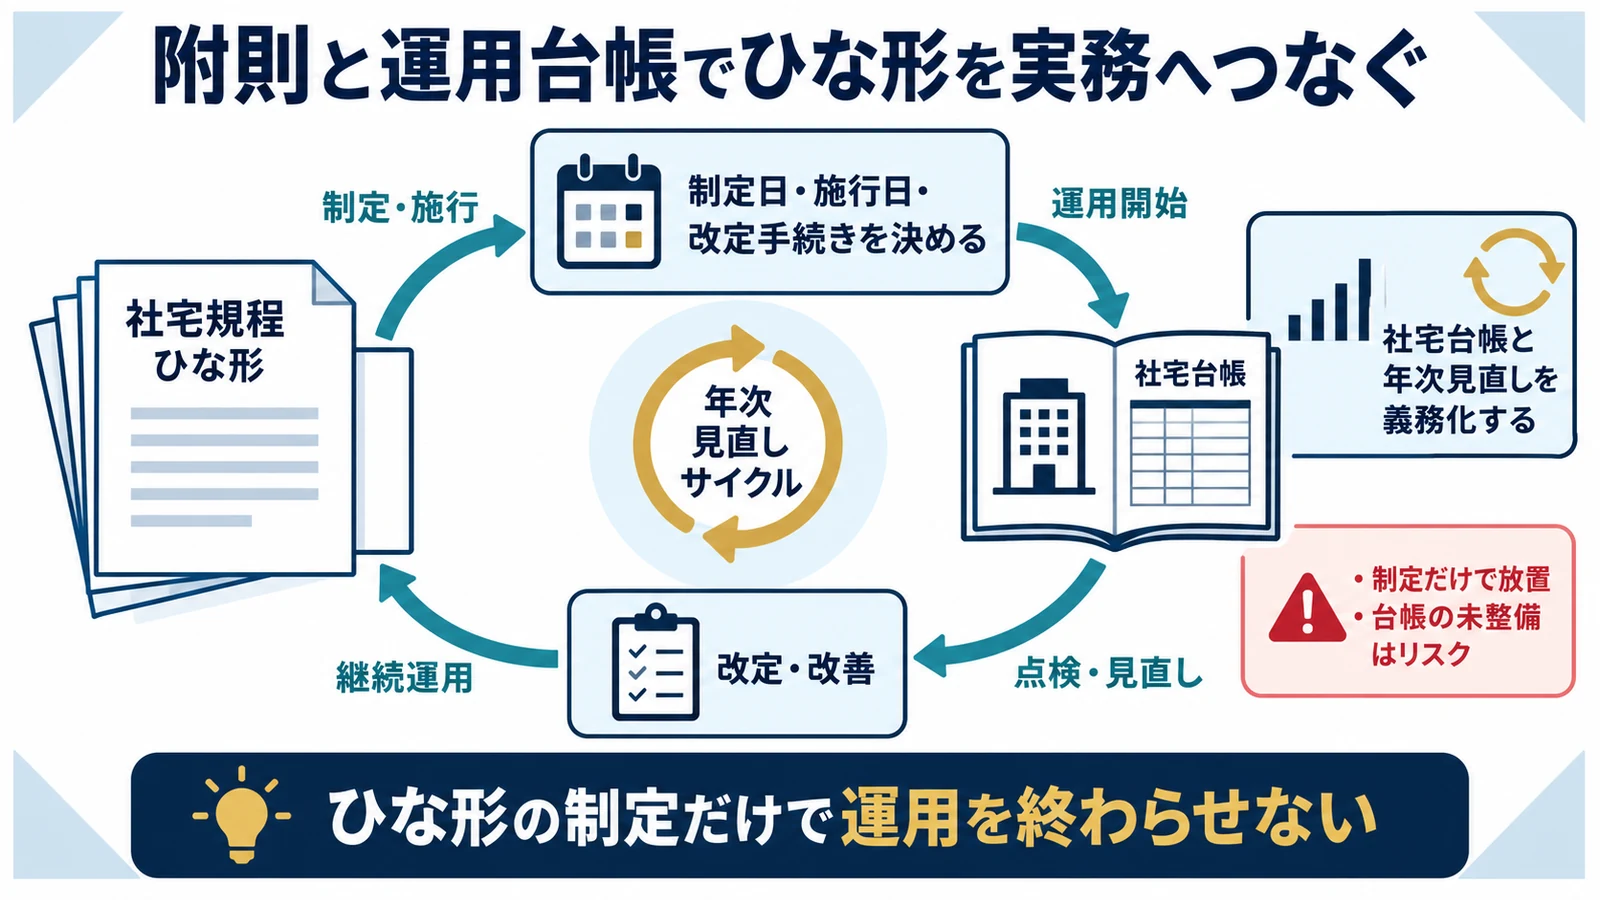
制定日と改定権限だけでなく、物件ごとの計算・承認・徴収を追える帳票を用意して初めて規程が機能します。
制定日・施行日・改定手続きを決める
規程の適用開始日を曖昧にしません。 後付けで過去日に遡って制定しない
株主総会、取締役会、代表取締役など自社の機関設計に合う承認方法を選び、制定日、施行日、改定日、旧規程からの経過措置を記録します。
社宅台帳と年次見直しを義務化する
規程本文と物件別資料を分けて管理します。 ひな形の制定だけで運用を終わらせない
台帳には対象者、物件、契約期間、住宅区分、計算式、本人負担、控除日、再計算日を記録し、課税標準額や契約更新時に見直します。
使用人から賃貸料相当額の50%以上を受け取っている場合、その差額は給与として課税されません。役員社宅の50%比較とは別のルールです。
役員社宅の賃貸料相当額は住宅区分と所有形態で計算方法が異なり、必要額を徴収しない場合の差額は給与課税の対象になります。
社宅規程 ひな形でよくある質問
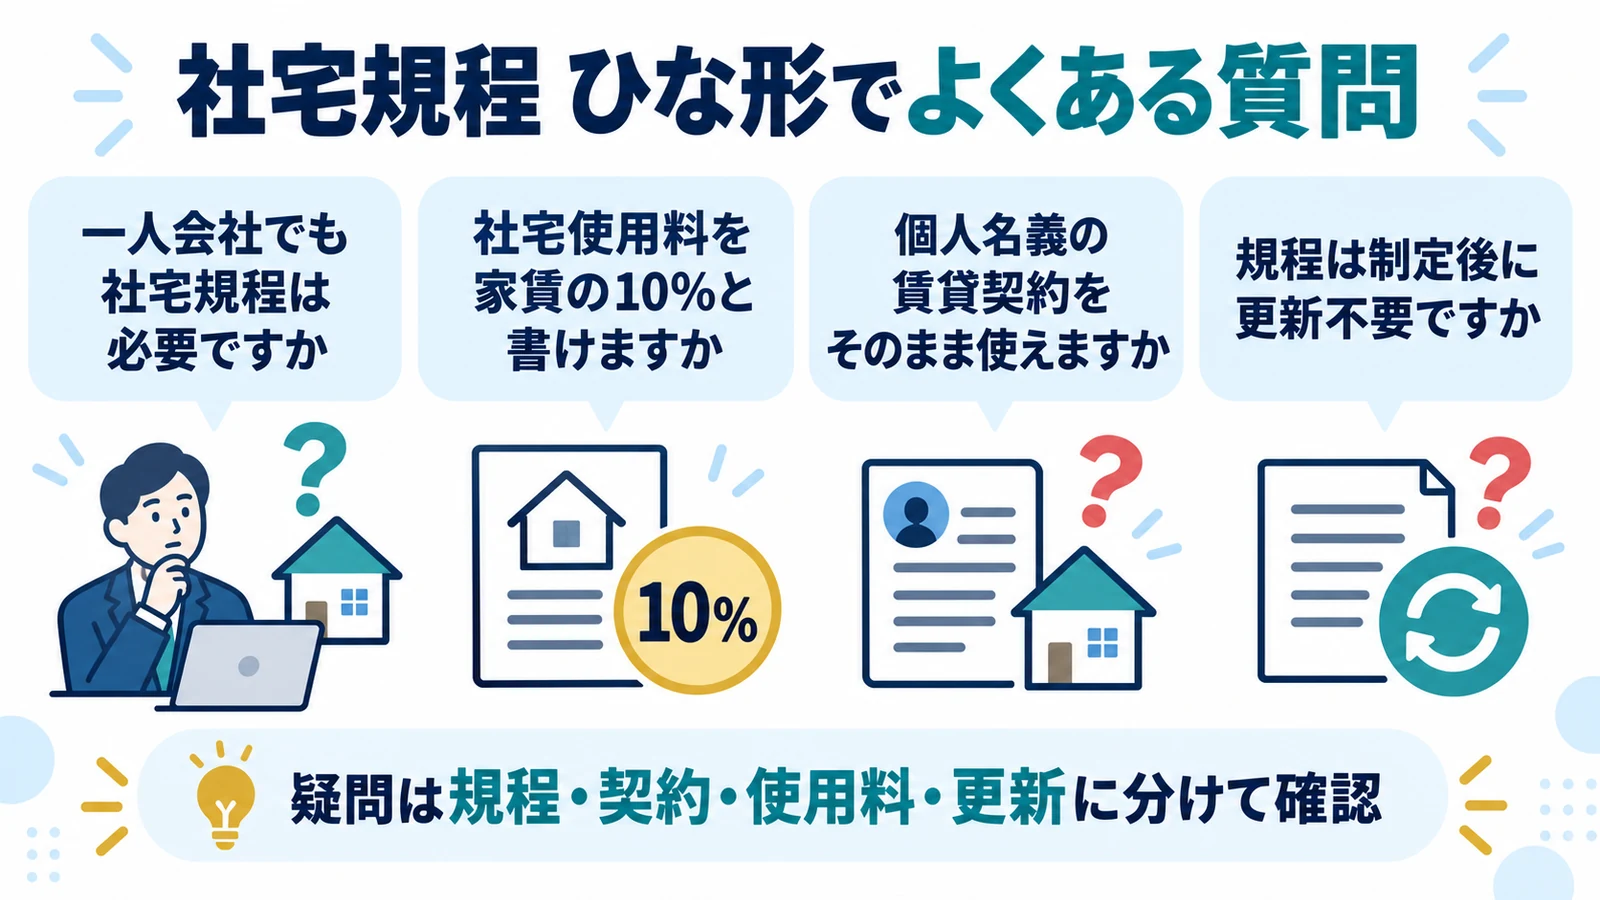
一人会社でも社宅規程は必要ですか
法令上必ずしも名称付きの規程が必須とは限りませんが、契約・負担額・承認経緯を説明するため整備が有効です。
社宅使用料を家賃の10%と書けますか
固定率では税務上の賃貸料相当額を下回る場合があります。国税庁の算式に連動させます。
個人名義の賃貸契約をそのまま使えますか
会社が家賃を負担するだけでは社宅貸与と認められないため、原則として法人契約への切替えを確認します。
規程は制定後に更新不要ですか
税制、契約、対象者、課税標準額や運用変更に合わせて定期的に見直します。
役員社宅の賃貸料相当額は住宅区分と所有形態で計算方法が異なり、必要額を徴収しない場合の差額は給与課税の対象になります。
使用人から賃貸料相当額の50%以上を受け取っている場合、その差額は給与として課税されません。役員社宅の50%比較とは別のルールです。
