
小規模住宅の判定基準|132㎡・99㎡と共用部分の扱い
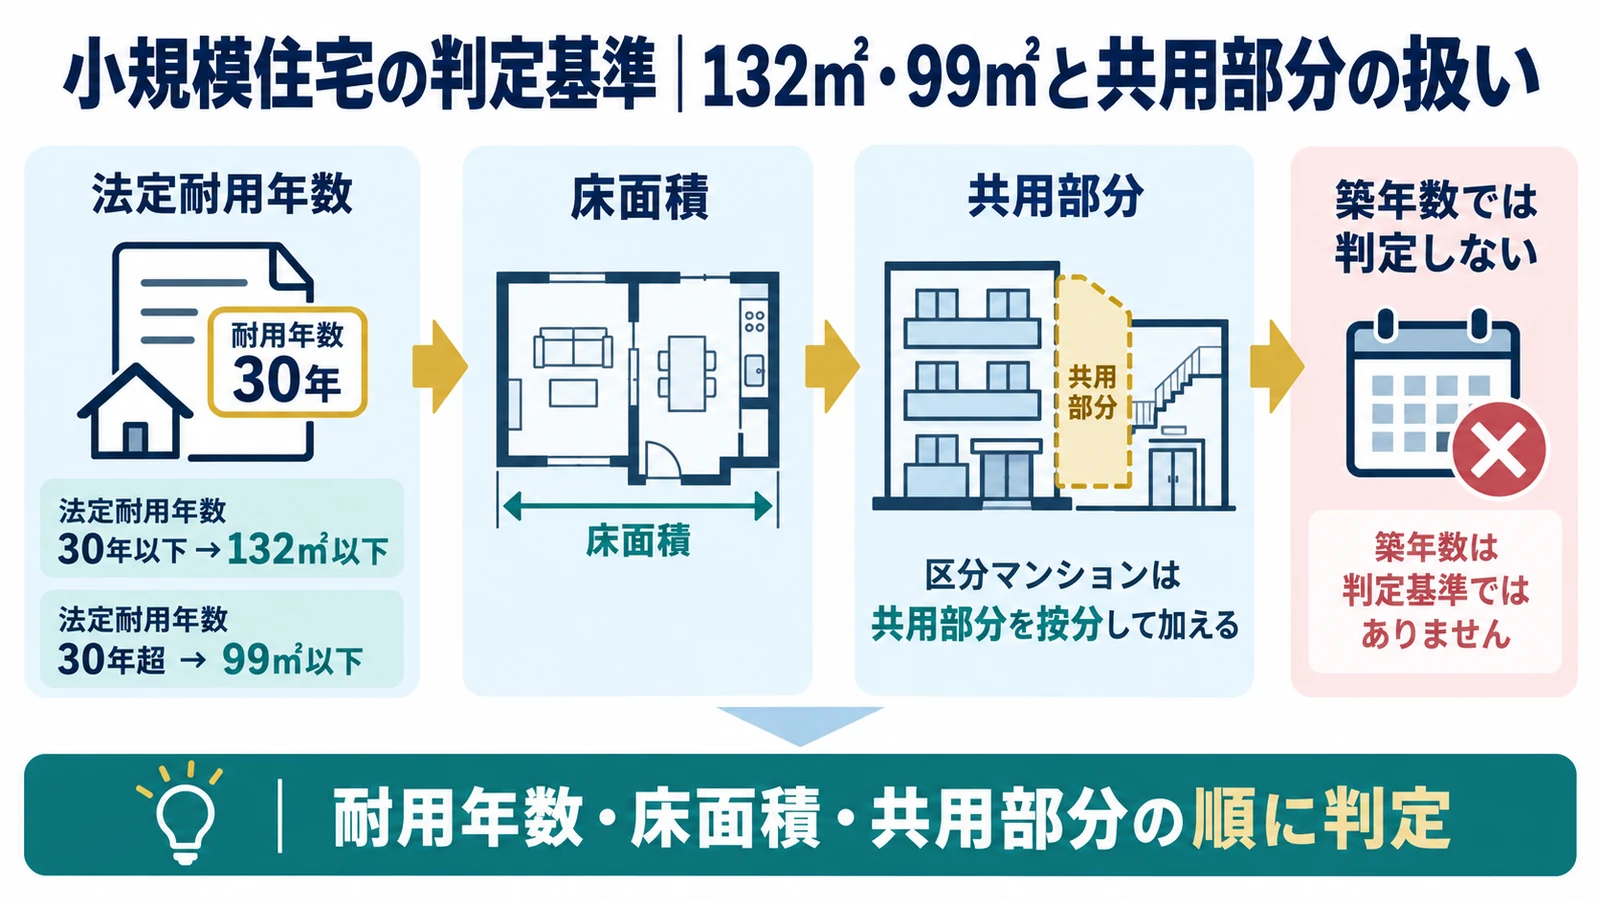
役員社宅の小規模住宅判定は、床面積だけを見る作業ではありません。建物の法定耐用年数を確認し、区分マンションでは共用部分を按分して加え、複数住宅や豪華設備も含めて判定します。誤った区分は本人負担額と給与課税へ直結します。
- 小規模住宅は耐用年数と床面積で判定する
- 法定耐用年数は建物構造から確認する
- 区分マンションは共用部分を按分して加える
- 二世帯住宅・複数住戸は使用単位を確認する
小規模住宅は耐用年数と床面積で判定する
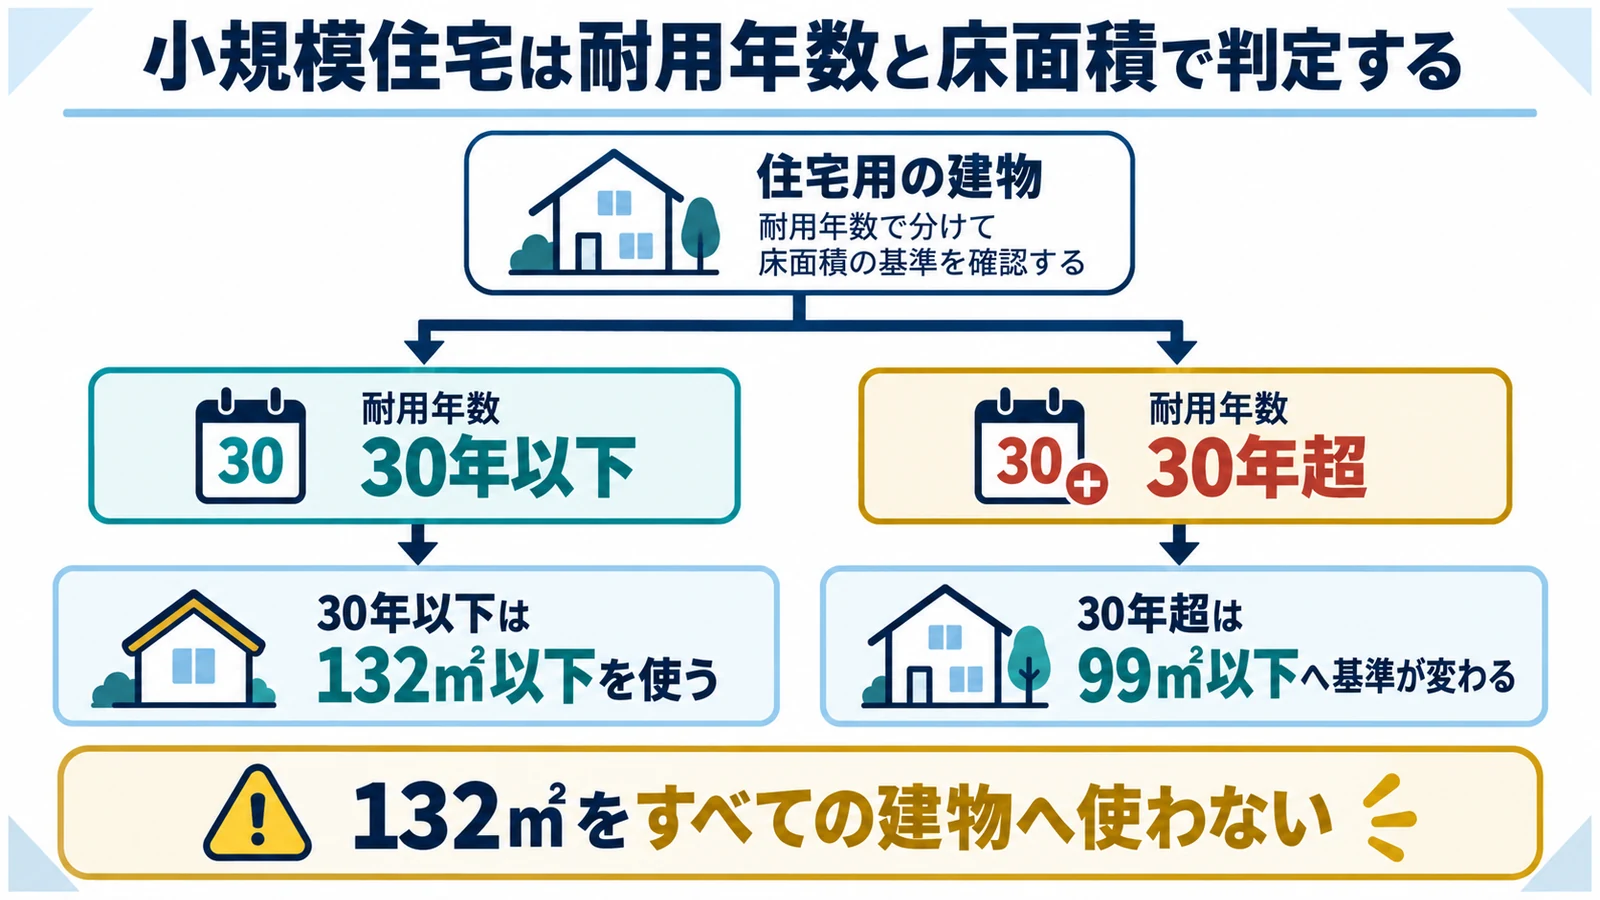
判定の基本は、建物の法定耐用年数が30年以下か30年超かを分け、対応する床面積の上限と比較することです。
30年以下は132㎡以下を使う
木造等の住宅では132㎡が主な境界になります。 築30年という意味ではない
税務上の法定耐用年数が30年以下で、判定床面積が132㎡以下なら小規模住宅の面積要件を満たします。築年数ではなく構造別の法定耐用年数を使います。
30年超は99㎡以下へ基準が変わる
RC造等では99㎡の境界を確認します。 132㎡をすべての建物へ使わない
法定耐用年数が30年を超える建物は、判定床面積99㎡以下が基準です。99㎡ちょうどは『以下』に含まれます。
法定耐用年数は建物構造から確認する
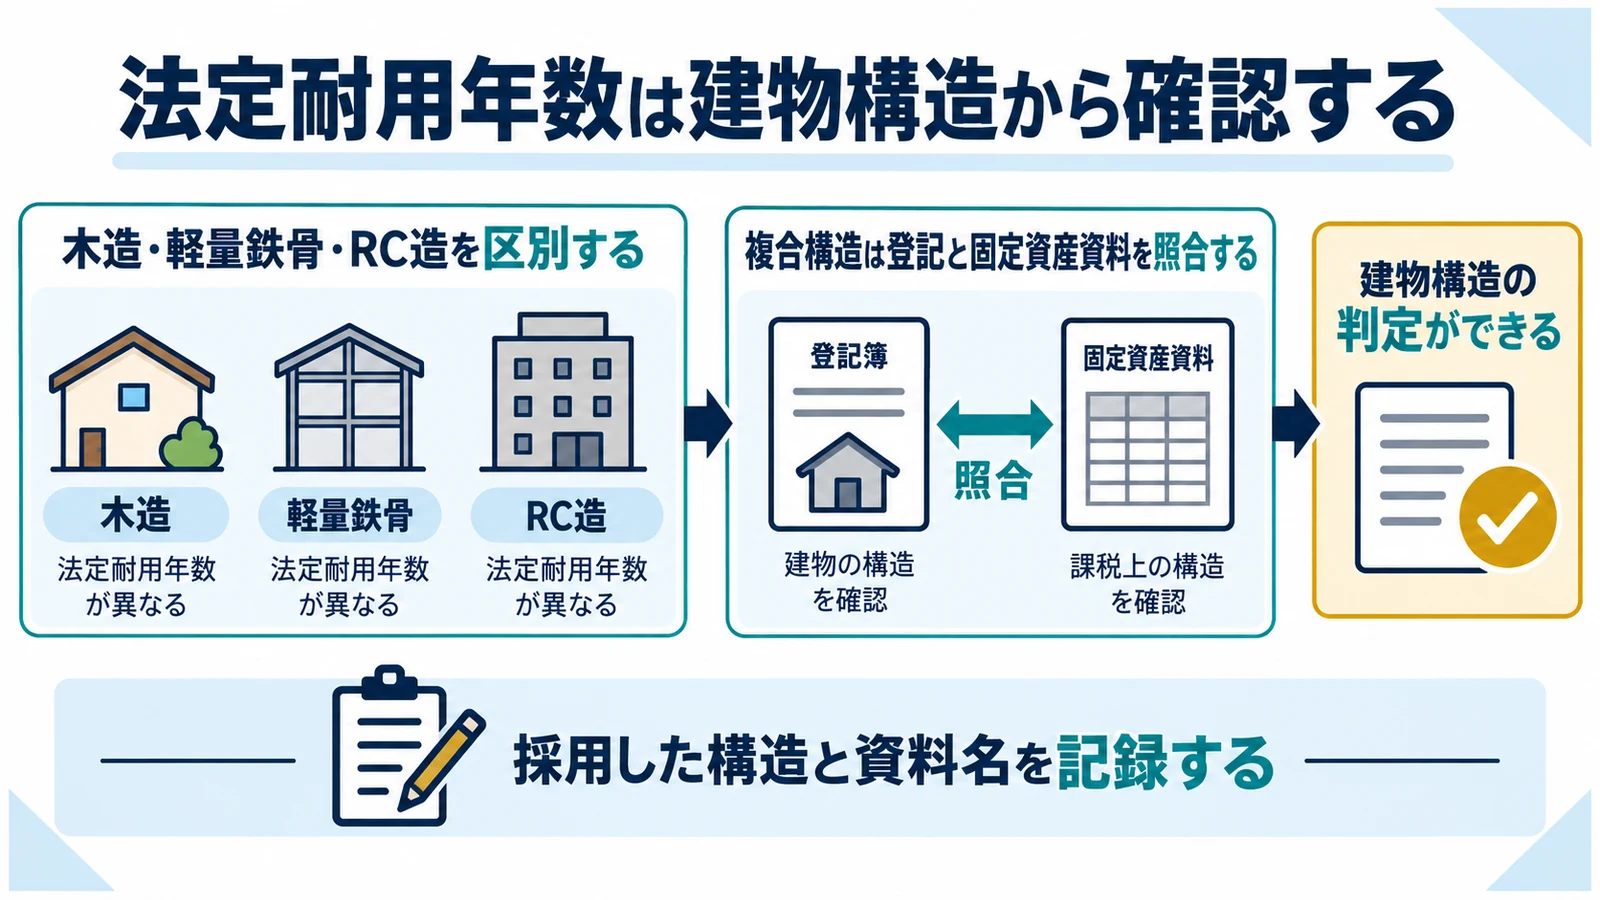
契約書に構造が明記されていない場合は、登記事項証明書や固定資産資料で主要構造を確認し、耐用年数表へ照合します。
木造・軽量鉄骨・RC造を区別する
物件広告の呼称だけで構造を決めません。 不動産サイトの築年数だけで判定しない
木造、金属造、鉄骨鉄筋コンクリート造、鉄筋コンクリート造などで法定耐用年数が異なります。共同住宅としての用途も確認します。
複合構造は登記と固定資産資料を照合する
複数構造が混在する建物は根拠を一つに決め打ちしません。 採用した構造と資料名を記録する
登記上の構造、課税明細、建築図面、貸主回答を照合し、どの耐用年数を採用したかを算定表へ記載します。
役員社宅の賃貸料相当額は住宅区分と所有形態で計算方法が異なり、必要額を徴収しない場合の差額は給与課税の対象になります。
社宅を無償または低額で貸与した経済的利益は、役員・使用人の区分と住宅の条件に応じて給与所得として扱われます。
区分マンションは共用部分を按分して加える
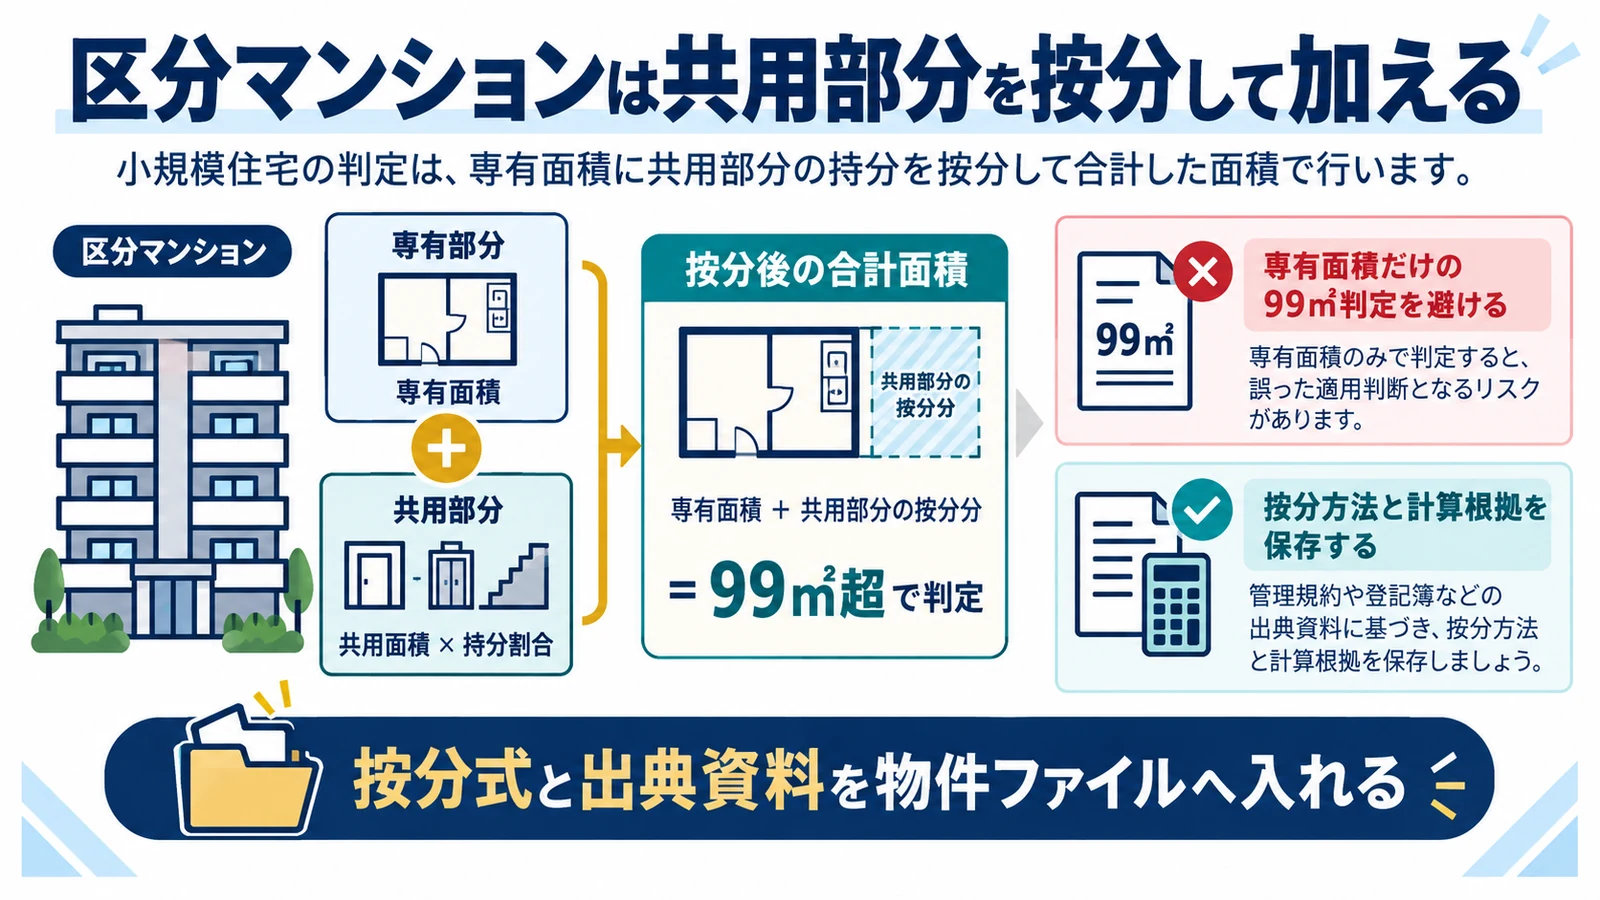
小規模住宅の床面積は専有部分だけではありません。区分所有建物では、共用部分の床面積を合理的に按分して加えます。
専有面積だけの99㎡判定を避ける
登記の専有面積が基準内でも確定ではありません。 共用持分を加える前に結論を出さない
エントランス、廊下、階段など共用部分のうち、その住戸に対応する持分を加算します。契約面積と登記面積の違いも確認します。
按分方法と計算根拠を保存する
按分は誰が再計算しても同じになる方法を使います。 按分式と出典資料を物件ファイルへ入れる
専有面積割合や規約上の持分など合理的な基準を採用し、建物全体の共用面積、分母、対象住戸の割合を算定表へ残します。
二世帯住宅・複数住戸は使用単位を確認する
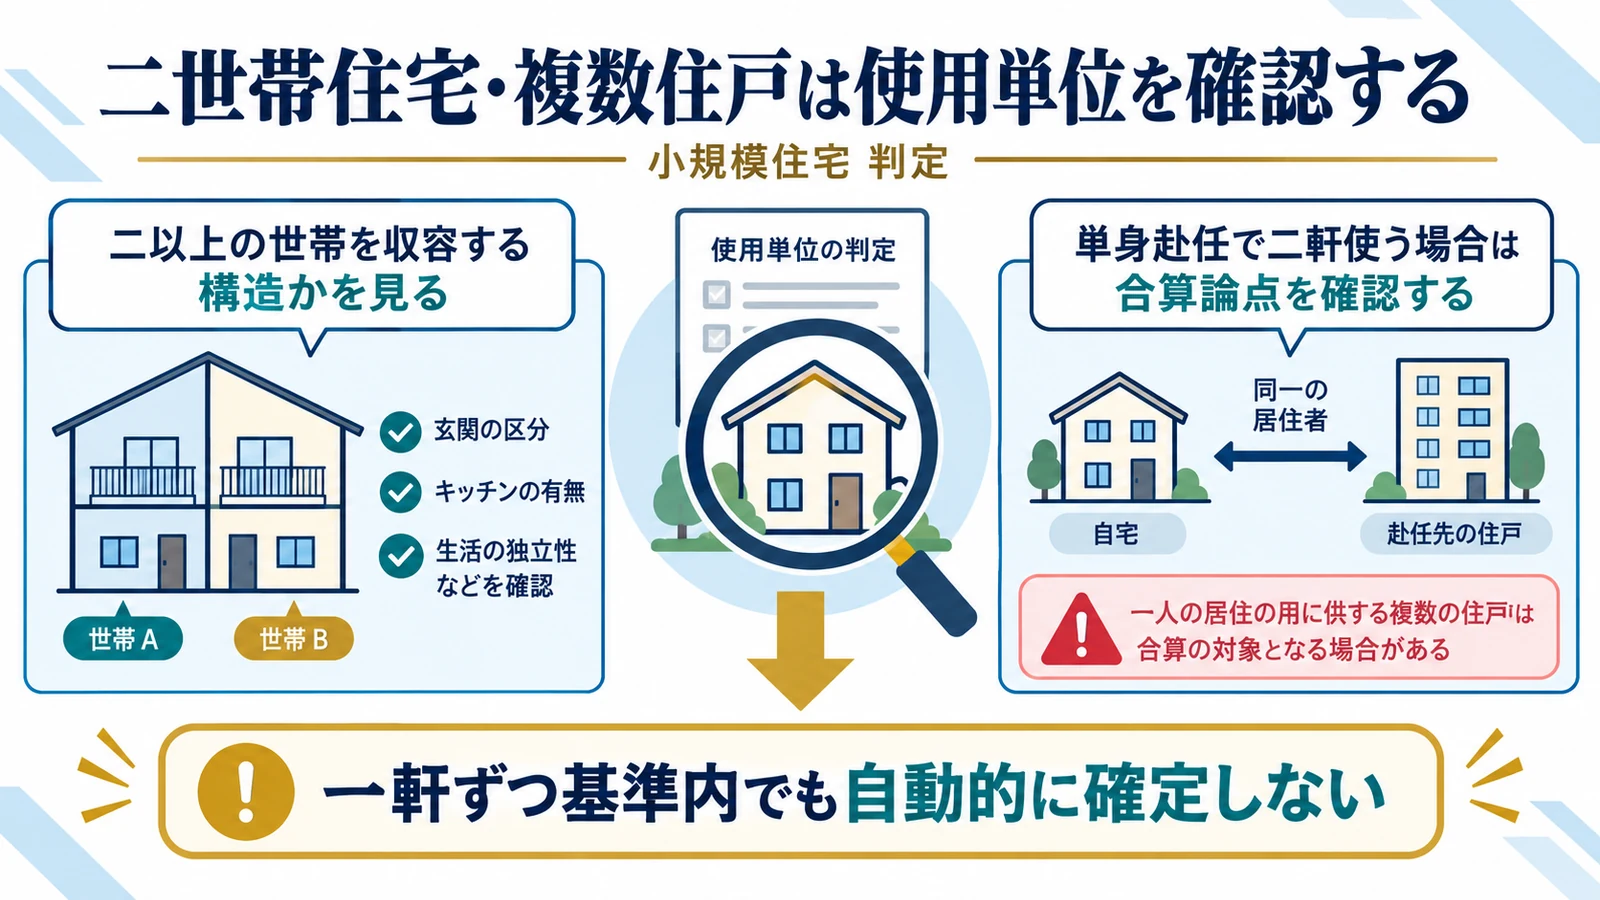
同じ役員や同一世帯へ複数の住宅を貸す場合、個別の床面積だけでなく実際の使用関係を確認する必要があります。
二以上の世帯を収容する構造かを見る
一世帯として使用する部分を切り分けられる構造かが重要です。 実態のない面積分割をしない
独立した出入口、台所、浴室などの構造と使用実態を確認し、一世帯として使う部分の床面積を算定します。形式上の部屋番号だけでは足りません。
単身赴任で二軒使う場合は合算論点を確認する
同一世帯が複数住宅を使用するケースは個別検討が必要です。 一軒ずつ基準内でも自動的に確定しない
家族用住戸と単身赴任先を同時に貸与する場合などは、住宅の構造、世帯、使用目的を整理し、税務専門家へ事前確認します。
240㎡以下でも豪華社宅になる場合がある
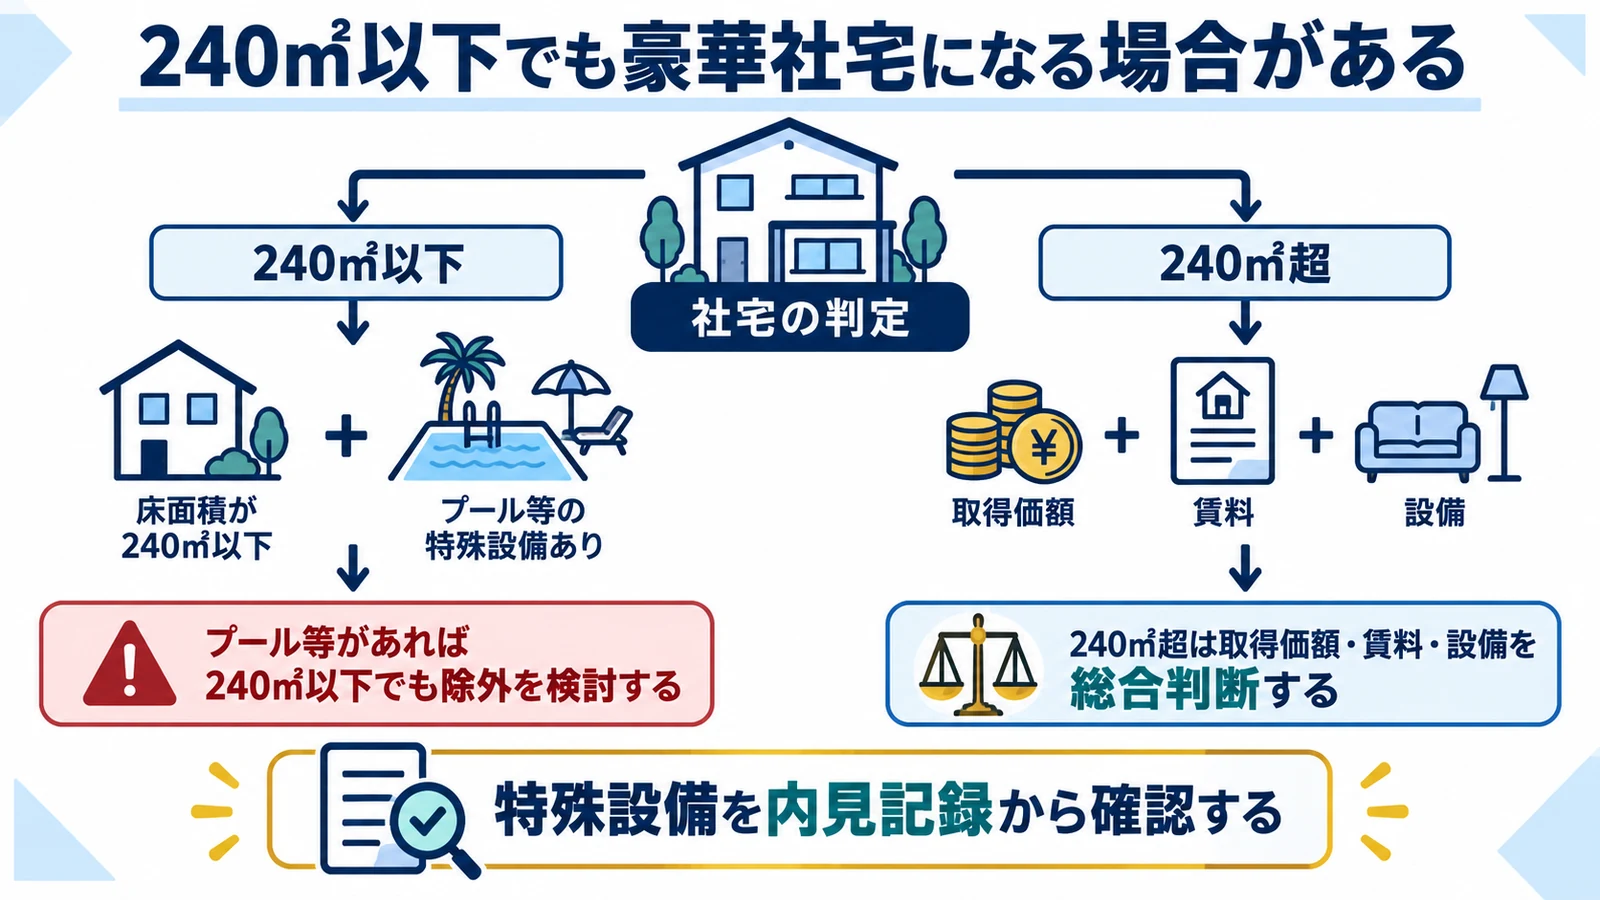
小規模住宅の面積要件だけでなく、社会通念上一般に貸与される住宅かも確認します。特殊設備や役員の嗜好が強い住宅は別扱いになり得ます。
240㎡超は取得価額・賃料・設備を総合判断する
240㎡は豪華性を検討する重要な目安です。 240㎡超なら一つの数値だけで結論を出さない
床面積240㎡超の住宅は、取得価額、会社の支払賃料、内外装、設備、立地などを総合して豪華社宅か判定します。
プール等があれば240㎡以下でも除外を検討する
面積が小さければ必ず簡便式を使えるわけではありません。 特殊設備を内見記録から確認する
一般住宅に通常ないプール等の設備や、役員個人の嗜好を著しく反映した設備がある場合は、240㎡以下でも豪華社宅に該当し得ます。
社宅を無償または低額で貸与した経済的利益は、役員・使用人の区分と住宅の条件に応じて給与所得として扱われます。
役員社宅の賃貸料相当額は住宅区分と所有形態で計算方法が異なり、必要額を徴収しない場合の差額は給与課税の対象になります。
自社所有と借上げのどちらも小規模判定を行う
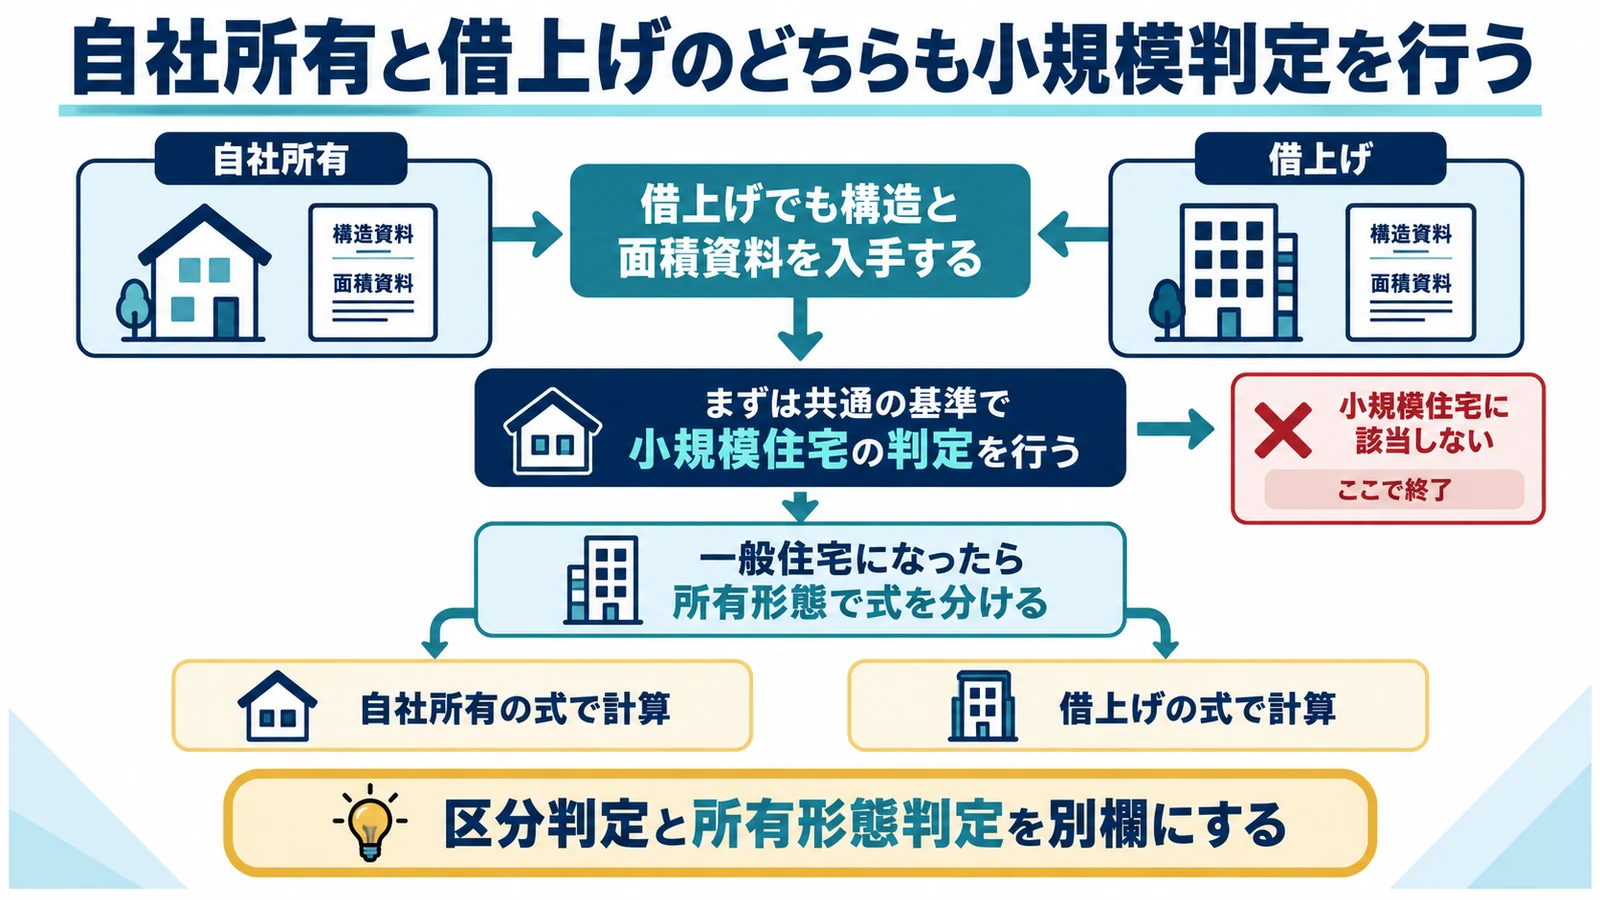
小規模住宅の判定は会社所有物件だけのものではありません。借上げ社宅でも、役員へ貸す住宅区分を決めるために同じ入口判定を行います。
借上げでも構造と面積資料を入手する
賃貸借契約書だけでは必要情報が足りないことがあります。 資料を入手できないまま低い家賃を設定しない
契約前に建物構造、専有面積、共用部分、固定資産税課税標準額の入手方法を貸主または管理会社へ確認します。
一般住宅になったら所有形態で式を分ける
小規模住宅でない場合に所有形態が計算へ影響します。 区分判定と所有形態判定を別欄にする
自社所有は建物・土地の年率計算、借上げはその算式月額と会社支払家賃50%の高い方を使います。
小規模住宅と判定した後に月額を計算する
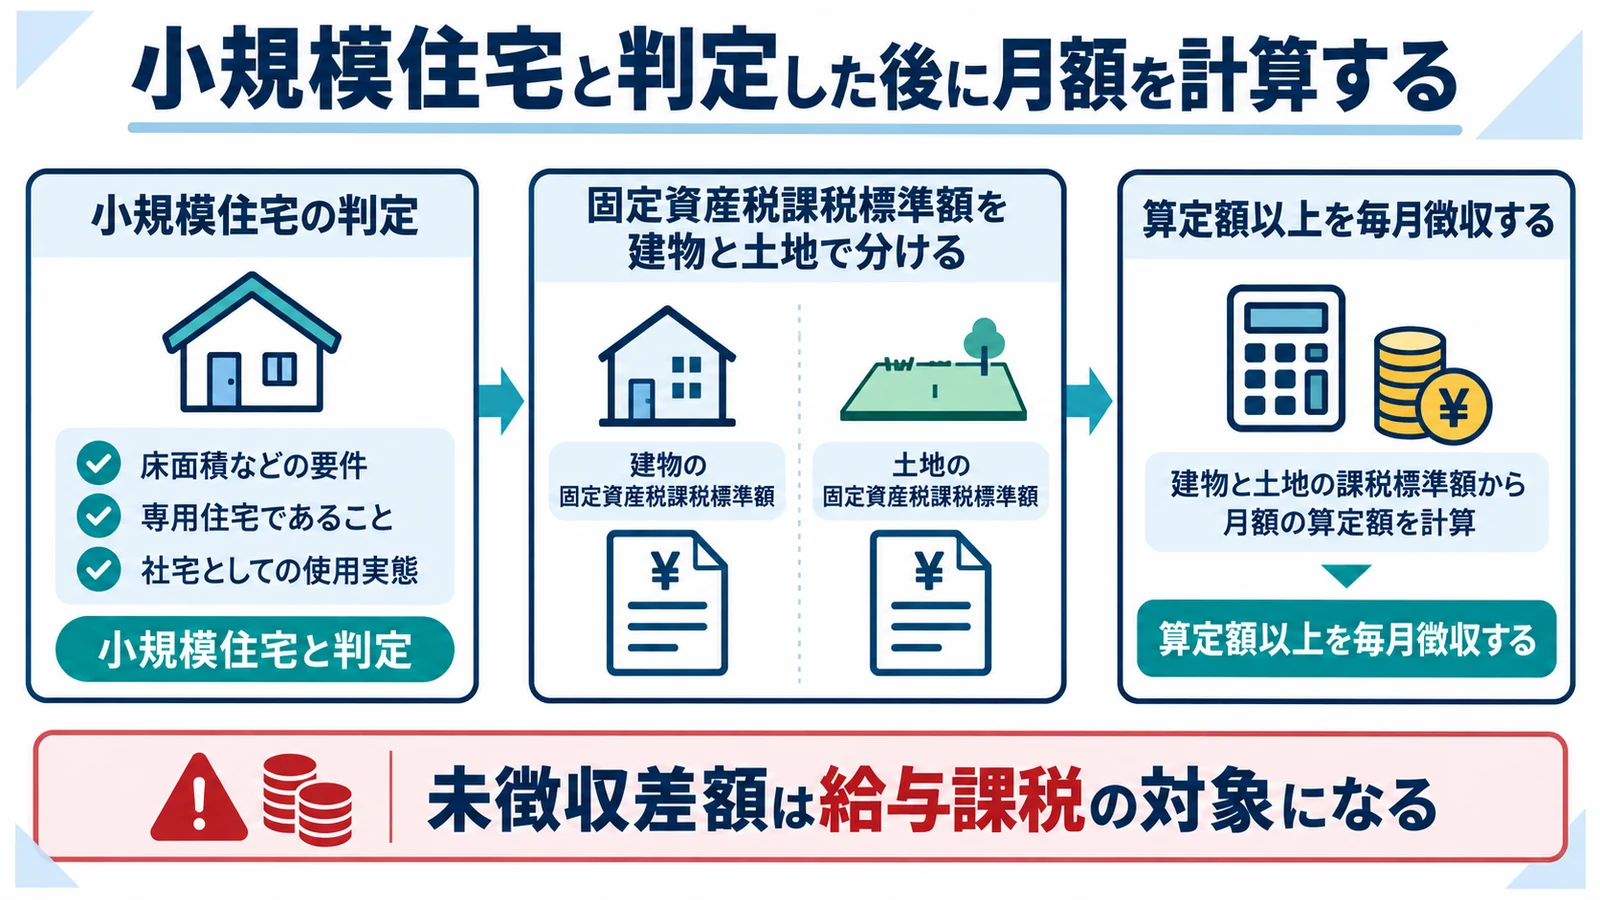
判定と計算は別工程です。小規模に該当して初めて、建物・床面積・土地の三項目を合計する簡便算式を使います。
固定資産税課税標準額を建物と土地で分ける
式に入れるのは税額や市場価格ではありません。 納税額を0.2%や0.22%へ掛けない
課税明細等から建物と敷地の課税標準額を転記します。評価額、課税標準額、固定資産税額を取り違えないよう項目名も保存します。
算定額以上を毎月徴収する
正しい計算だけでなく実際の回収が必要です。 未徴収差額は給与課税の対象になる
役員社宅では算定した賃貸料相当額以上を給与控除または振込で徴収し、算定表と給与台帳を月ごとに一致させます。
判定資料を年度ごとに更新する
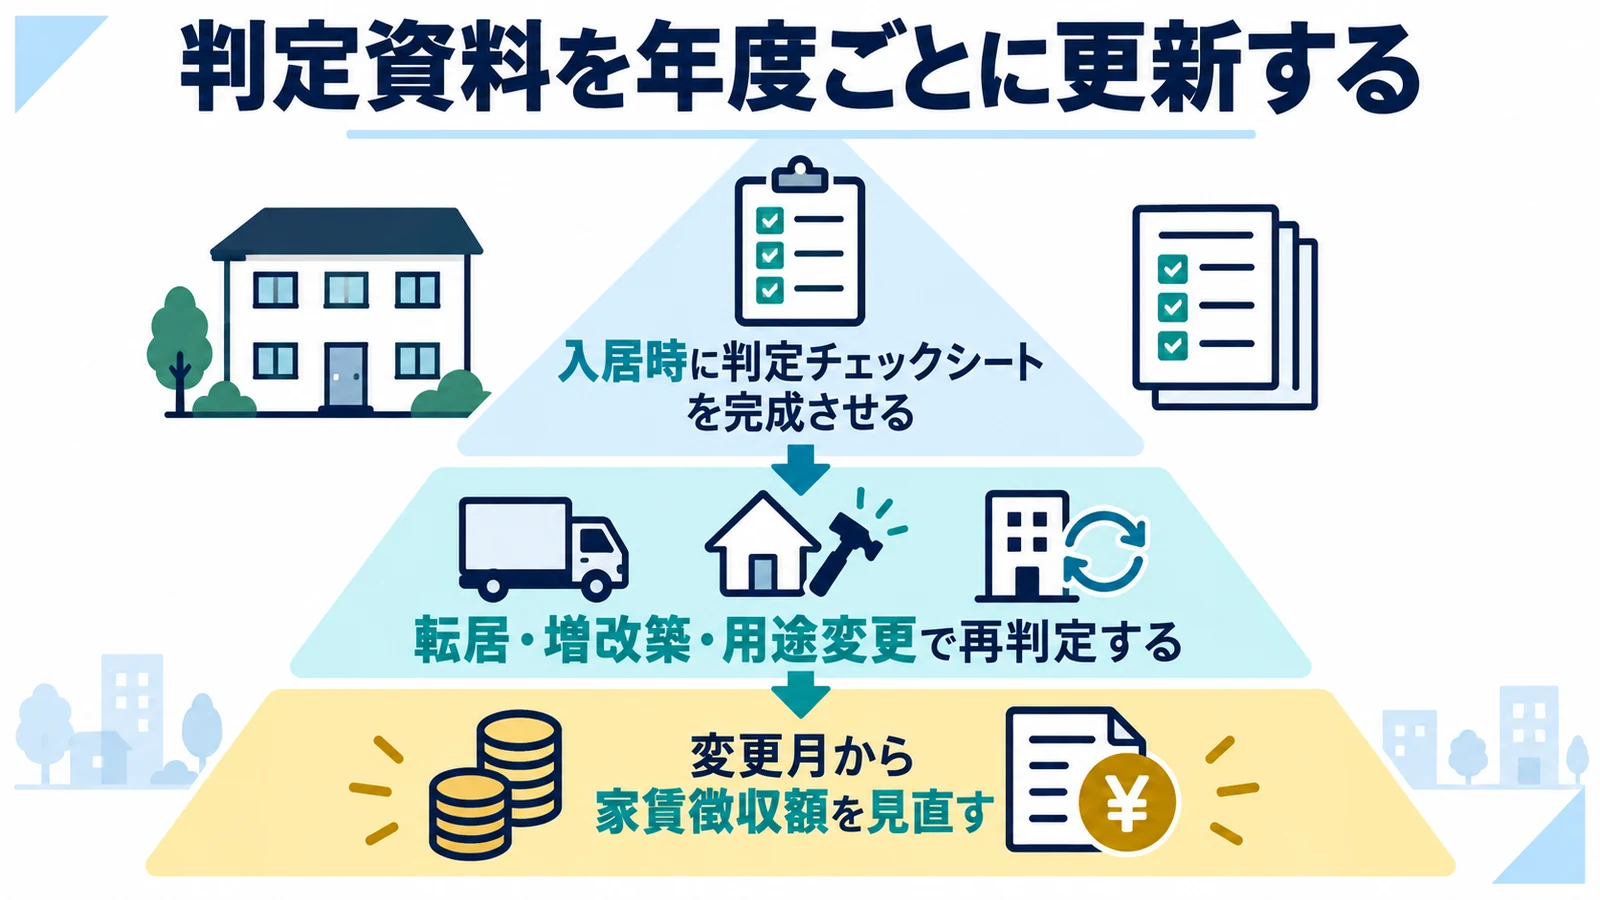
税務調査で説明できる状態にするには、判定日、構造、面積、共用部分、課税標準額、徴収記録を一つの物件台帳へまとめます。
入居時に判定チェックシートを完成させる
契約後ではなく候補物件の段階で資料を集めます。 判定に使った面積の出所を明記する
登記事項証明書、間取り図、管理規約、共用面積資料、課税明細、賃貸借契約、社宅申請書をそろえ、採用式まで記録します。
転居・増改築・用途変更で再判定する
物件の前提が変われば区分も変わる可能性があります。 変更月から家賃徴収額を見直す
増改築、住戸追加、同居世帯変更、単身赴任、特殊設備設置、契約更新を再判定のトリガーとして社宅規程に定めます。
社宅を無償または低額で貸与した経済的利益は、役員・使用人の区分と住宅の条件に応じて給与所得として扱われます。
役員社宅の賃貸料相当額は住宅区分と所有形態で計算方法が異なり、必要額を徴収しない場合の差額は給与課税の対象になります。
小規模住宅 判定でよくある質問
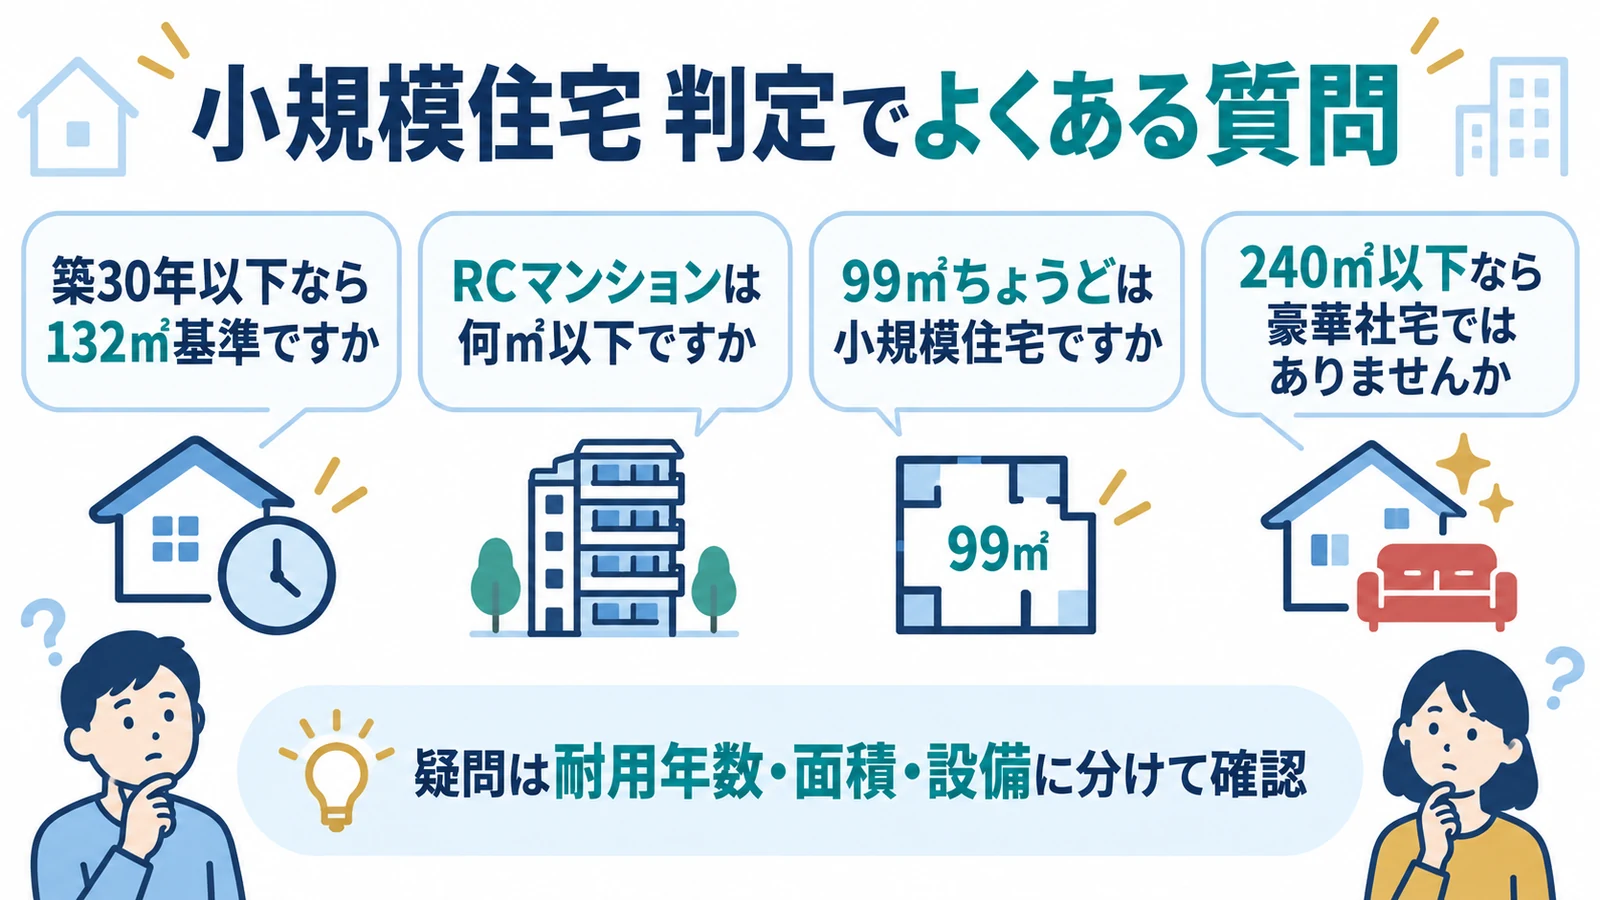
築30年以下なら132㎡基準ですか
いいえ。築年数ではなく、建物構造に応じた法定耐用年数が30年以下かで判定します。
RCマンションは何㎡以下ですか
通常は法定耐用年数30年超のため99㎡以下が入口ですが、共用部分の按分面積も加えます。
99㎡ちょうどは小規模住宅ですか
耐用年数30年超の建物で他の除外事情がなければ、99㎡以下の面積要件に含まれます。
240㎡以下なら豪華社宅ではありませんか
特殊設備や役員の嗜好を著しく反映した設備がある場合は、240㎡以下でも豪華社宅になり得ます。
役員社宅の賃貸料相当額は住宅区分と所有形態で計算方法が異なり、必要額を徴収しない場合の差額は給与課税の対象になります。
社宅を無償または低額で貸与した経済的利益は、役員・使用人の区分と住宅の条件に応じて給与所得として扱われます。
